
Tamaño y Participación del Mercado de Servicios de Impresión en la Nube Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
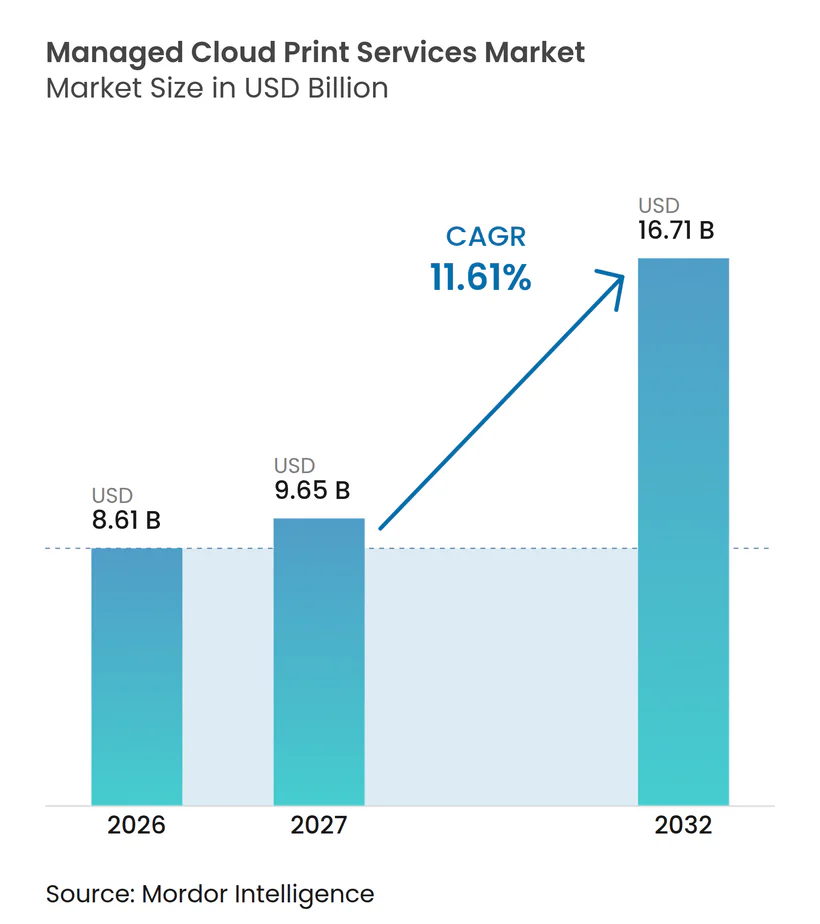
| Tamaño del Mercado (2027) | 9.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Impresión en la Nube Gestionados por Mordor Intelligence
El tamaño del mercado de servicios de impresión en la nube gestionados se valora en 8,61 mil millones de USD en 2026 y se prevé que alcance los 16,71 mil millones de USD en 2032, expandiéndose a una CAGR del 11,61% durante 2027-2032. Las organizaciones están reemplazando los servidores de impresión locales por sistemas basados en la nube que combinan liberación segura, supervisión de flotas y flujos de trabajo documentales. El trabajo híbrido ha hecho que el control centralizado sea más importante, ya que los dispositivos de impresión ahora operan en oficinas, ubicaciones domésticas y sitios más pequeños. La adquisición por suscripción también ofrece a los compradores una forma de alinear el gasto con los usuarios activos en lugar de mantener infraestructura de servidores y contratos centrados en hardware. Los proveedores están respondiendo combinando la gestión de impresión con controles de seguridad, análisis y automatización de flujos de trabajo. El mercado de servicios de impresión en la nube gestionados también enfrenta menores volúmenes de impresión en oficinas y requisitos de residencia de datos, lo que favorece a los proveedores que ofrecen precios flexibles y arquitecturas de nube aisladas.
Conclusiones Clave del Informe
- Por tipo de canal, los fabricantes de impresoras y copiadoras mantuvieron el 61,98% de la participación del mercado de servicios de impresión en la nube gestionados en 2026, mientras que se proyecta que los proveedores independientes de software se expandan a una CAGR del 12,28% hasta 2032.
- Por tipo de servicio, las operaciones de impresión gestionadas representaron el 32,09% del tamaño del mercado de servicios de impresión en la nube gestionados en 2026, mientras que se proyecta que los servicios de impresión en la nube se expandan a una CAGR del 12,45% hasta 2032.
- Por vertical de usuario final, la banca, los servicios financieros y los seguros mantuvieron el 20,23% de los ingresos en 2026, mientras que se proyecta que la atención médica se expanda a una CAGR del 12,15% hasta 2032.
- Por geografía, América del Norte mantuvo el 38,02% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 12,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Impresión en la Nube Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Infraestructura de Impresión para el Trabajo Híbrido y Remoto | +2.8% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Migración a la Nube y Gestión de Impresión sin Servidor | +2.4% | Global, liderado por América del Norte, Reino Unido y Europa Occidental | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad de Impresión y Cumplimiento Normativo en Industrias Reguladas | +2.1% | Global, con mayor intensidad en los centros financieros de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Adopción de TI Basada en Suscripción y Servicios Gestionados entre las PYMES | +1.8% | Global, con aceleración en Asia-Pacífico, América del Sur y Oriente Medio | Mediano plazo (2–4 años) |
| Telemetría de Dispositivos, Análisis con IA y Mantenimiento Predictivo | +1.4% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Informes de Sostenibilidad y Contabilidad de Carbono a Nivel de Página | +0.9% | Europa Occidental y América del Norte, con creciente relevancia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Infraestructura de Impresión para el Trabajo Híbrido y Remoto
Las fuerzas de trabajo distribuidas han transformado los entornos de impresión, pasando de flotas centradas en la oficina a redes que incluyen oficinas en el hogar y ubicaciones satelitales. Los equipos de TI necesitan políticas de acceso coherentes y supervisión de dispositivos en todas esas ubicaciones. Microsoft Universal Print elimina la necesidad de servidores de impresión utilizando la infraestructura en la nube ya empleada con los servicios de Microsoft 365. Universal Print Anywhere estuvo disponible de forma general en junio de 2025 y habilitó la impresión segura por extracción sin infraestructura local. Microsoft actualizó Universal Print al estándar Mopria 1.2 en marzo de 2026, lo que permite una mayor compatibilidad con impresoras certificadas y reduce las necesidades de implementación de controladores.[1] Los contratos del mercado de servicios de impresión en la nube gestionados pueden volverse más duraderos cuando los clientes dependen de actualizaciones continuas de políticas de seguridad, supervisión del nivel de servicio y telemetría de dispositivos.
Migración a la Nube y Gestión de Impresión sin Servidor
La impresión sin servidor elimina una dependencia local restante para muchas empresas. Puede reducir la carga operativa de mantener servidores de impresión al tiempo que proporciona una forma centralizada de gestionar usuarios y dispositivos. El mercado de servicios de impresión en la nube gestionados se beneficia cuando los compradores vinculan la modernización de la impresión con proyectos de captura de documentos, automatización de salidas y análisis. Vasion ofrece una plataforma en la nube que combina impresión sin servidor, automatización de salidas y flujos de trabajo documentales, mientras que Pharos enfatiza la gestión basada en la nube y los controles de seguridad para entornos distribuidos. Los proveedores sin arquitecturas de nube multiinquilino o flexibles pueden enfrentar mayores dificultades en licitaciones donde los compradores tratan la implementación en la nube como un requisito básico.
Requisitos de Seguridad de Impresión y Cumplimiento Normativo en Industrias Reguladas
Las organizaciones de servicios financieros, atención médica y gobierno deben tratar los dispositivos de impresión como parte de sus controles de seguridad más amplios. El firmware de dispositivos no gestionados, la autenticación de usuarios y las colas de impresión pueden crear brechas cuando la responsabilidad se divide entre los equipos operativos y de seguridad. La Regla de Seguridad de HIPAA exige que las entidades cubiertas y sus socios comerciales utilicen salvaguardas para la información de salud protegida electrónicamente, incluidos controles de acceso, controles de auditoría y seguridad en la transmisión. Los dispositivos certificados por Mopria ofrecen a las organizaciones una base más estandarizada para la compatibilidad de dispositivos y la impresión móvil segura. Los compradores en sectores regulados exigen cada vez más registros con marca de tiempo, liberación controlada y prácticas de seguridad en la nube antes de considerar a un proveedor.
Adopción de TI Basada en Suscripción y Servicios Gestionados entre las PYMES
Las organizaciones más pequeñas a menudo carecen de los recursos internos necesarios para mantener servidores, actualizaciones de firmware y flotas de dispositivos diversas. Las suscripciones basadas en usuarios pueden alinear los costos con los niveles cambiantes de la fuerza laboral de manera más precisa que los contratos vinculados a dispositivos. Este enfoque puede ser útil para organizaciones con empleo estacional o múltiples sitios pequeños. Konica Minolta puso a disposición de su red de distribuidores la gestión de flotas multimarca KPAX en enero de 2025, lo que permite a los distribuidores respaldar programas centralizados en diferentes marcas de impresoras.[2] La incorporación sencilla, la administración de autoservicio y los términos comerciales flexibles pueden ayudar a los proveedores a llegar a clientes más pequeños sin replicar los procesos de ventas de grandes empresas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Declive Estructural en los Volúmenes de Impresión en Oficinas | -2.8% | Global, más pronunciado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Soberanía de Datos y Gobernanza Transfronteriza de Trabajos de Impresión | -1.5% | Europa, América del Norte y mercados regulados de Asia-Pacífico | Mediano plazo (2–4 años) |
| Dependencia del Proveedor y Complejidad de los Contratos Plurianuales | -1.0% | Global, principalmente en segmentos empresariales de América del Norte y Europa | Mediano plazo (2–4 años) |
| Interoperabilidad de Flotas Heterogéneas y Complejidad del Perímetro de Confianza Cero | -0.7% | Global, con mayor impacto en entornos empresariales de gran escala con múltiples proveedores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Declive Estructural en los Volúmenes de Impresión en Oficinas
Los volúmenes de impresión en oficinas continúan bajo presión a medida que las organizaciones utilizan firmas electrónicas, formularios digitales, procesos de digitalización a la nube y plataformas de flujo de trabajo. Esto afecta directamente a los contratos con precios por página. Un estudio de 2025 encontró que el uso frecuente de herramientas de digitalización a la nube y firma electrónica redujo las páginas de impresión y desperdicio mensuales, lo que demuestra que el cambio está vinculado a la digitalización de procesos.[3] Los proveedores que mantienen precios vinculados a páginas tienen mayor exposición al declive de los volúmenes. Las suscripciones basadas en puestos, dispositivos y resultados pueden preservar el valor del servicio incluso cuando la producción impresa disminuye.
Soberanía de Datos y Gobernanza Transfronteriza de Trabajos de Impresión
Las normas de residencia de datos pueden limitar el uso de sistemas en la nube compartidos de forma centralizada para documentos sensibles. Las organizaciones europeas pueden necesitar considerar las normas internacionales de transferencia de datos cuando el contenido de impresión, los metadatos o los registros de auditoría cruzan fronteras. El Marco de Soberanía en la Nube de la Comisión Europea describe las consideraciones de garantía para los servicios en la nube utilizados por las administraciones públicas europeas y los usuarios regulados. Los sistemas con aislamiento de inquilinos y el alojamiento regional pueden ayudar a cumplir los requisitos locales, pero pueden conllevar mayores costos de infraestructura. Estas restricciones pueden ralentizar la migración estándar a la nube entre organizaciones sensibles al precio, al tiempo que crean demanda de servicios centrados en la privacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Canal: La Escala de los Fabricantes de Equipos Originales Enfrenta la Expansión de las Plataformas de Proveedores Independientes de Software
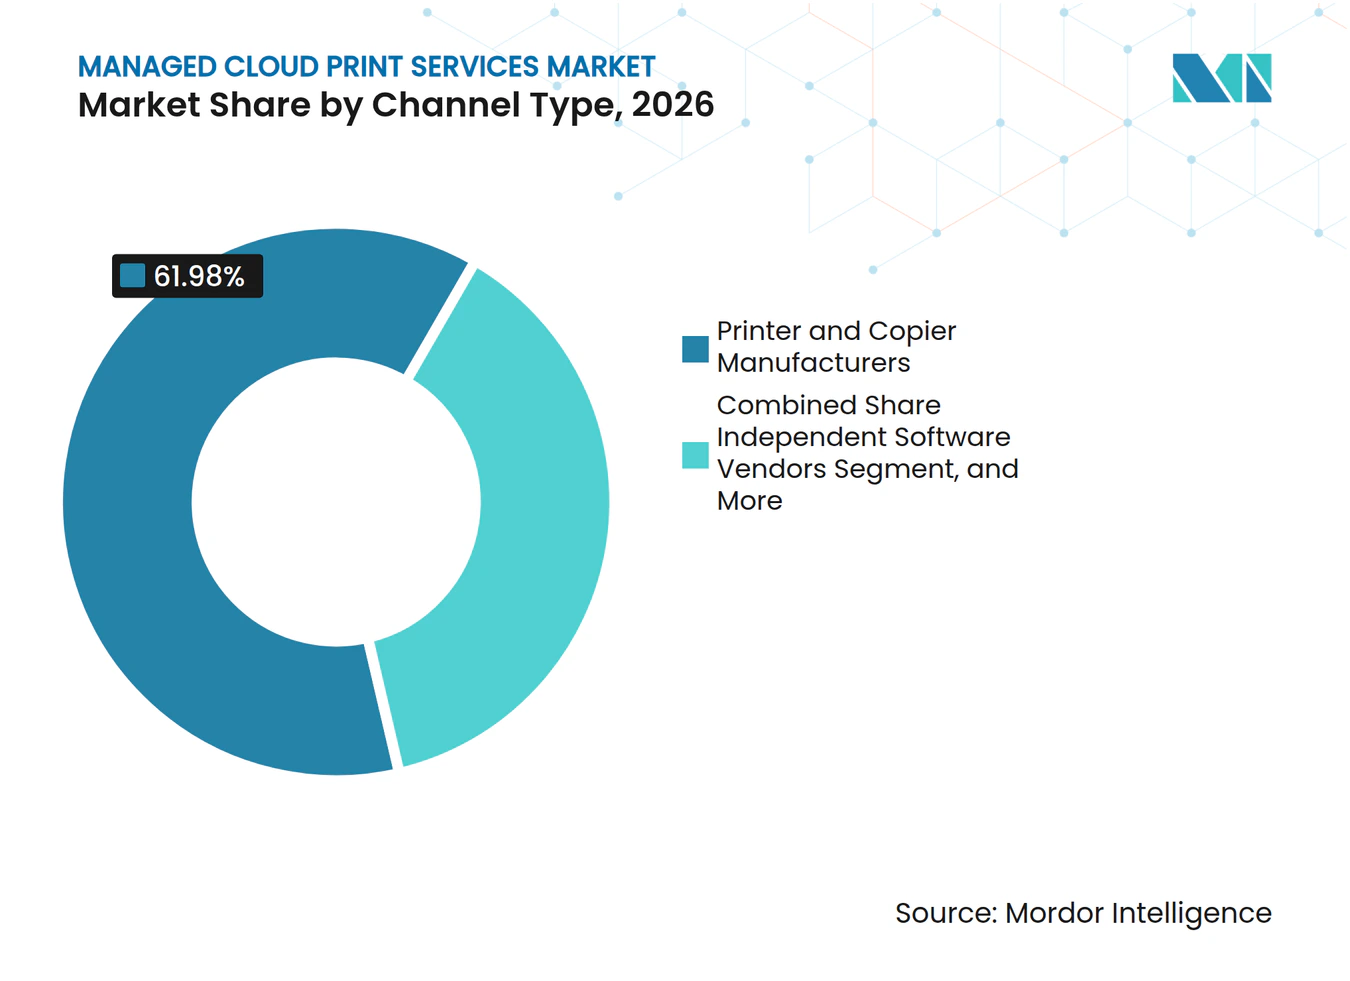
Los fabricantes de impresoras y copiadoras mantuvieron el 61,98% de la participación del mercado de servicios de impresión en la nube gestionados en 2026. Su posición refleja el software de gestión integrado, las redes de servicio establecidas y las relaciones de larga data con los compradores de flotas empresariales. Estos factores pueden reducir el riesgo percibido de una transición a la gestión de impresión basada en la nube. Los compradores aún valoran a un único proveedor que pueda gestionar dispositivos, suministros, soporte y política de seguridad. El tamaño del mercado de servicios de impresión en la nube gestionados asociado a este canal sigue respaldado por grandes bases instaladas y acuerdos de impresión gestionada existentes.
Se proyecta que los proveedores independientes de software se expandan a una CAGR del 12,28% hasta 2032. Su atractivo es mayor en entornos de flotas mixtas donde los compradores desean una gestión que no esté vinculada a una sola marca de hardware. Los integradores de sistemas y revendedores también desempeñan un papel importante porque pueden combinar dispositivos, plataformas en la nube y soporte local para organizaciones del mercado medio. Konica Minolta celebró un acuerdo de distribución exclusivo en América del Norte con Square 9 Softworks en abril de 2025 a través de BlueIrisIQ. El acuerdo añadió capacidades de gestión de información con inteligencia artificial y automatización de flujos de trabajo a su oferta de canal.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio: Las Operaciones Gestionadas Lideran mientras los Servicios en la Nube Avanzan
Las operaciones de impresión gestionadas representaron el 32,09% del tamaño del mercado de servicios de impresión en la nube gestionados en 2026. Estos contratos transfieren la responsabilidad del tiempo de actividad, los consumibles, los parches y la gestión del nivel de servicio a un único proveedor. Las grandes empresas e instituciones públicas continúan utilizando este modelo porque necesitan una supervisión coherente en flotas complejas. La evaluación de la infraestructura de impresión sigue siendo útil cuando las organizaciones están mapeando una flota antes de una migración a la nube. Su valor puede enfrentar presión donde las herramientas de software reducen la cantidad de evaluación manual del sitio requerida.
Se proyecta que los servicios de impresión en la nube se expandan a una CAGR del 12,45% hasta 2032. La implementación sin servidor permite la gestión centralizada sin mantener servidores de impresión en cada ubicación. Los servicios de gestión de dispositivos y flotas también se benefician de la telemetría que puede identificar necesidades de mantenimiento y suministros antes de que interrumpan las operaciones. Ricoh Predictive Insight utiliza datos de rendimiento de dispositivos para ayudar a identificar necesidades de mantenimiento y consumibles, apoyando la resolución remota cuando es posible.
Por Vertical de Usuario Final: Los Servicios Financieros Lideran mientras la Atención Médica se Expande
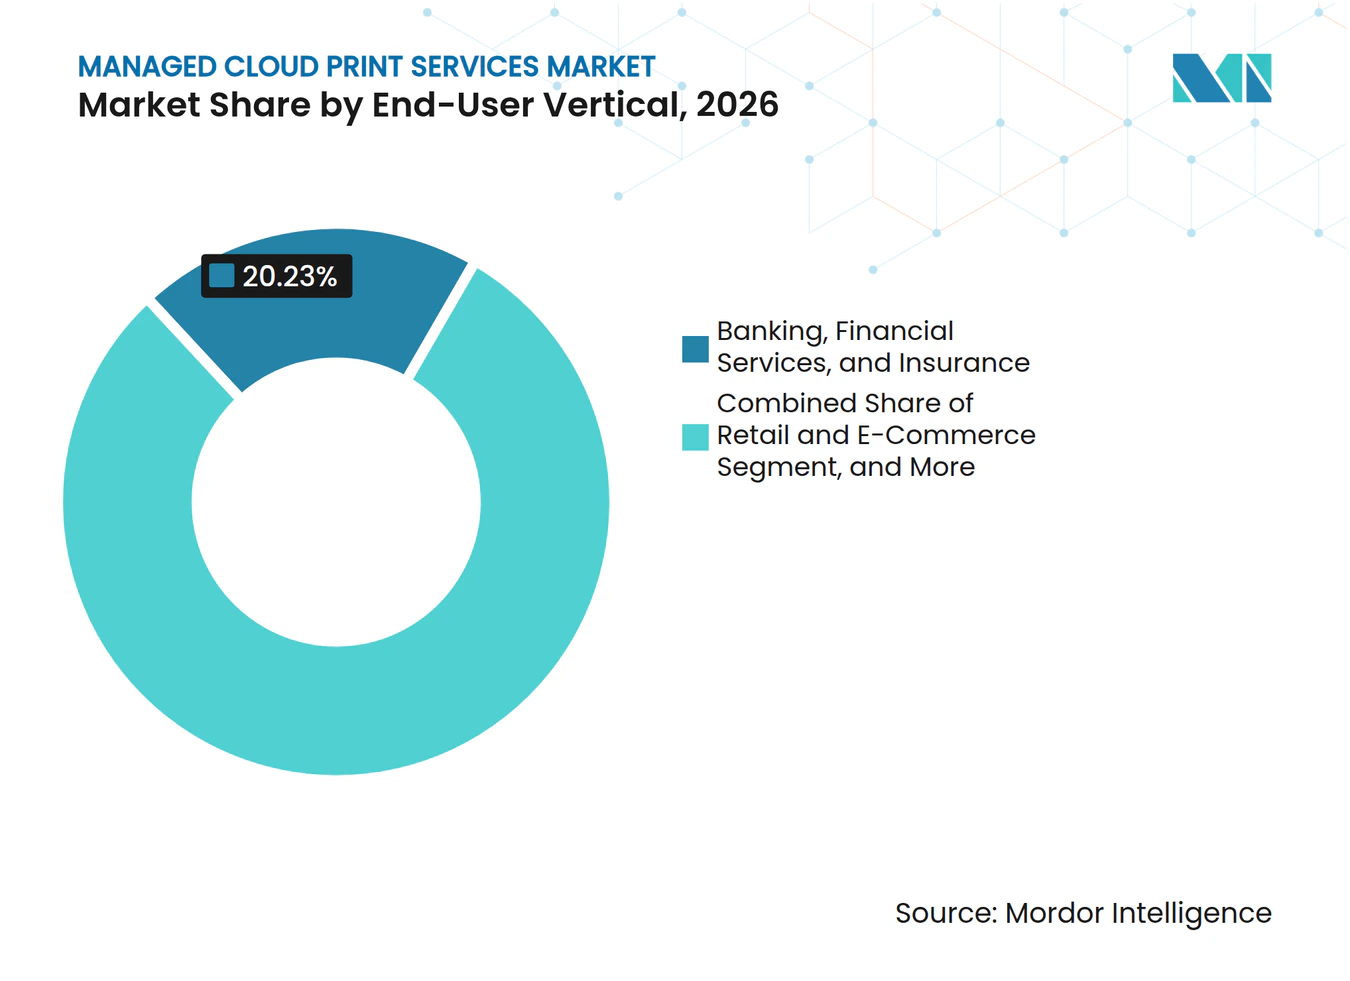
La banca, los servicios financieros y los seguros mantuvieron el 20,23% de la participación del mercado de servicios de impresión en la nube gestionados en 2026. Las organizaciones financieras procesan confirmaciones de operaciones, estados de cuenta de clientes y registros de cumplimiento a través de flujos de trabajo que requieren control de acceso y registros de auditoría detallados. Esta demanda respalda la liberación segura, la transmisión cifrada y la autenticación basada en roles. El gobierno y la educación también son grupos de clientes estables porque sus contratos pueden cubrir grandes cantidades de dispositivos y usuarios. El gobierno del Reino Unido adjudicó un marco de impresión gestionada con un valor de hasta 900 millones de GBP, equivalente a 1.144,8 millones de USD utilizando la tasa promedio GBP/USD del Servicio de Impuestos Internos de 2025 de 1,272, lo que muestra la escala de la contratación pública.
Se proyecta que la atención médica se expanda a una CAGR del 12,15% hasta 2032. Los hospitales, los centros ambulatorios y las instalaciones administrativas requieren impresión controlada para la documentación de pacientes en ubicaciones distribuidas. La impresión por extracción autenticada y el registro de auditoría pueden ayudar a las organizaciones a gestionar esos entornos. Los usuarios del comercio minorista y el comercio electrónico están extendiendo los servicios gestionados a etiquetas, recibos y materiales promocionales. Los fabricantes industriales utilizan la impresión gestionada en la nube para registros de producción, documentos de calidad y documentación de la cadena de suministro.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
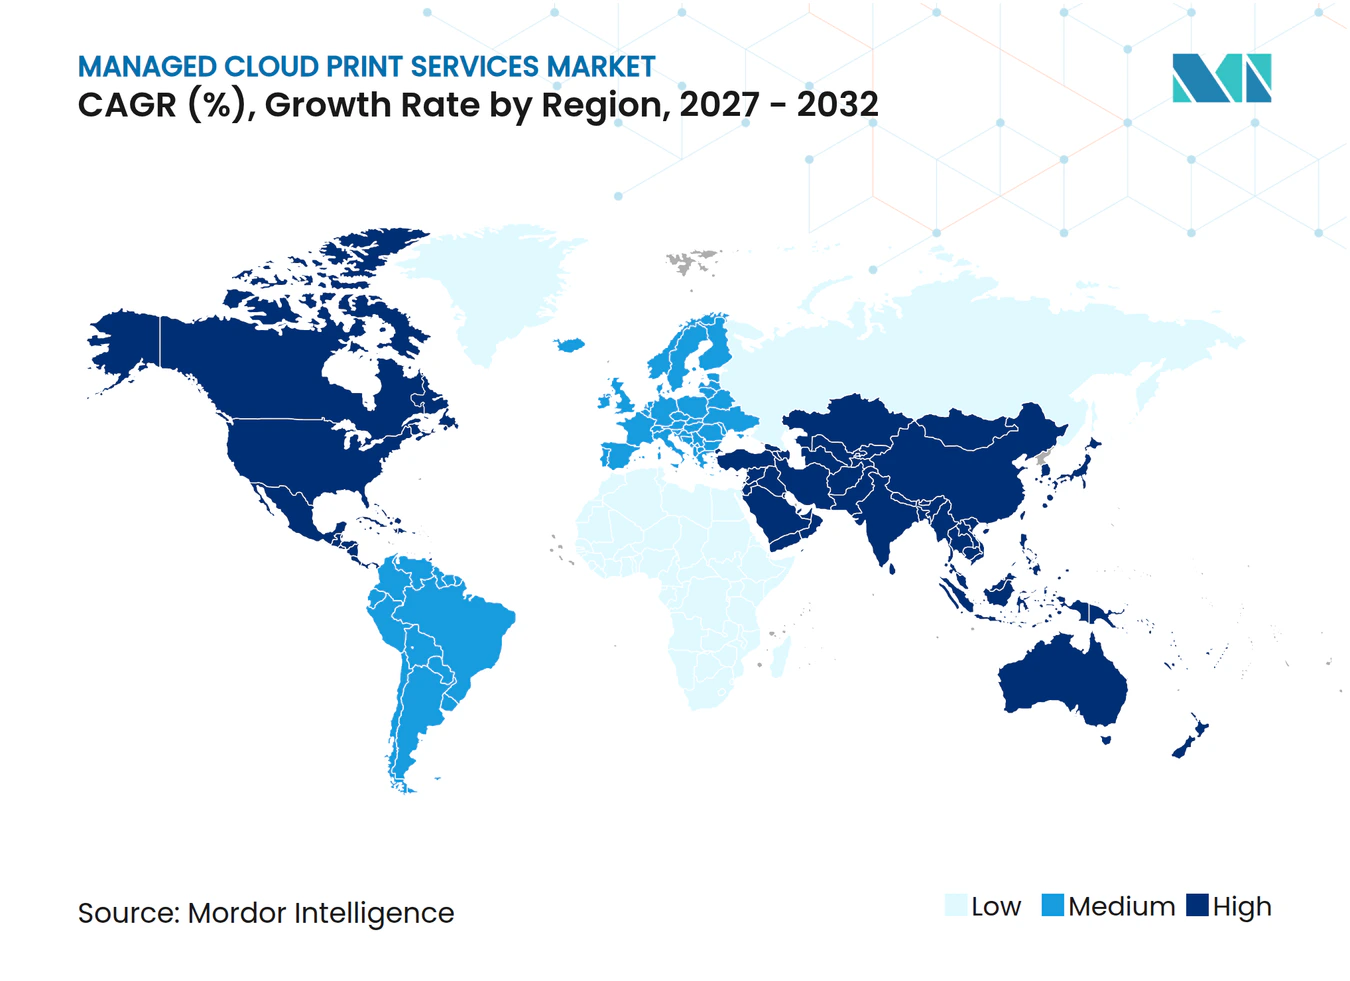
América del Norte mantuvo el 38,02% de la participación del mercado de servicios de impresión en la nube gestionados en 2026. Estados Unidos cuenta con programas de impresión gestionada maduros en los sectores de servicios financieros, atención médica y gobierno. Los marcos de contratación federal y los requisitos de información de salud respaldan ciclos de reemplazo estructurados. Canadá sigue patrones similares de adopción empresarial, particularmente en organizaciones del sector público y de servicios financieros.
América del Sur atraviesa una etapa de adopción temprana a intermedia, liderada por Brasil. La modernización de TI empresarial y la actividad manufacturera respaldan la demanda de gestión de flotas alojada en la nube. Argentina y otros países de América del Sur tienen una adopción más temprana de modelos de suscripción, donde los costos operativos predecibles pueden ser más atractivos que la propiedad de hardware intensiva en capital. Europa tiene patrones de adopción variados porque las preocupaciones sobre la residencia de datos y la infraestructura heredada difieren según el país. El tamaño del mercado de servicios de impresión en la nube gestionados en Europa está respaldado por grandes mercados en Alemania, el Reino Unido y Francia, pero las implementaciones a menudo requieren modelos operativos híbridos o soberanos.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,65% hasta 2032. China, India, Japón, Corea del Sur, Australia y Singapur están avanzando en la digitalización empresarial y los servicios de lugar de trabajo gestionados en la nube. Japón y Australia cuentan con programas de externalización establecidos, mientras que China e India están añadiendo infraestructura comercial que respalda mayores volúmenes de contratación. Ricoh y Global Vision Multimedia Group iniciaron negociaciones de asociación estratégica a plena escala en febrero de 2026 tras firmar un memorando de entendimiento en agosto de 2025. Oriente Medio avanza a través de programas nacionales de gobierno digital, mientras que África sigue siendo una oportunidad en etapa temprana para los servicios basados en suscripción que evitan la inversión en servidores locales.
Panorama Competitivo
Concentración del Mercado
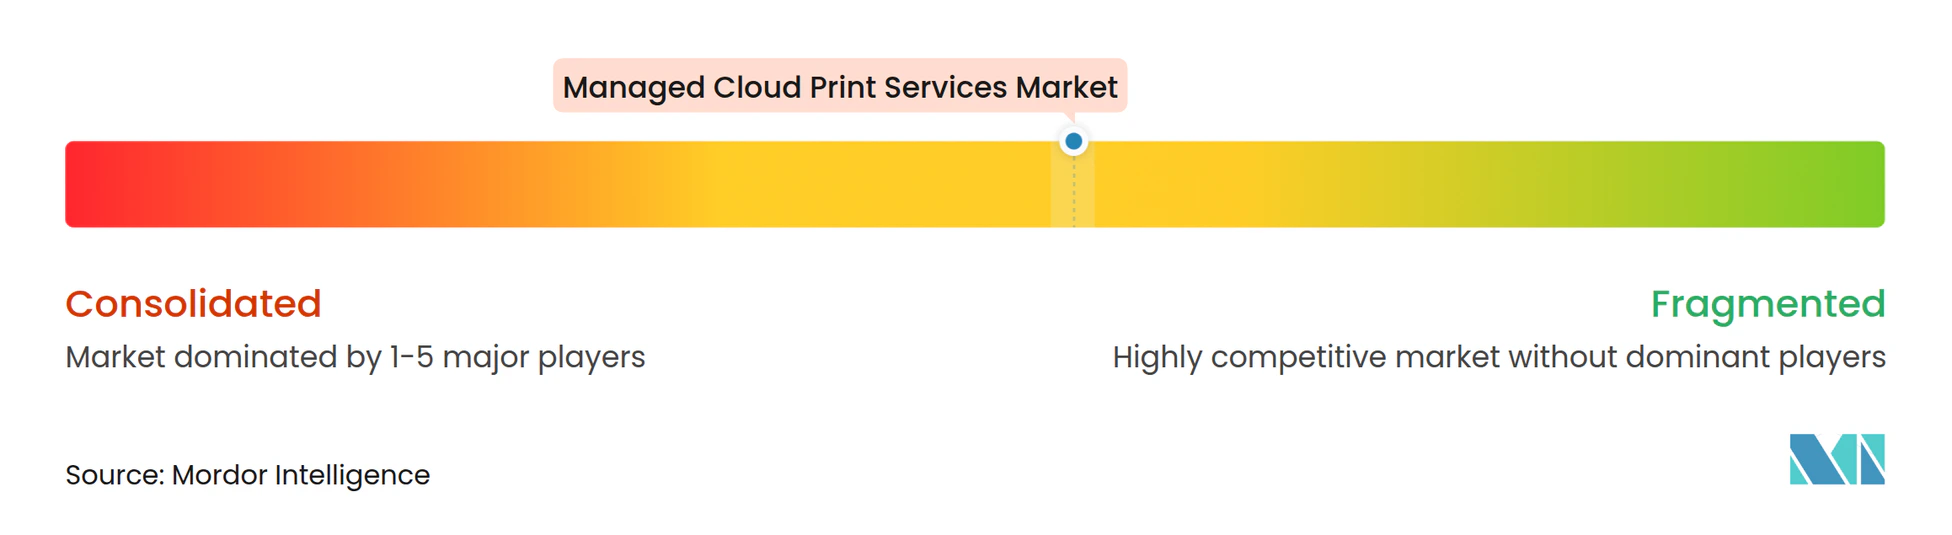
El mercado de servicios de impresión en la nube gestionados está moderadamente consolidado entre Xerox, HP, Ricoh, Canon y Konica Minolta. Estas empresas combinan amplias redes de servicio, relaciones empresariales establecidas, carteras de dispositivos y capacidades de gestión en la nube. Xerox completó su adquisición de Lexmark por 1,5 mil millones de USD en julio de 2025. El negocio combinado atiende a más de 200.000 clientes en 170 países y reunió capacidades de nube, análisis, IoT y dispositivos.
La competencia también proviene de proveedores de software que respaldan la impresión en la nube independiente del dispositivo. Vasion, Pharos, PaperCut y Printix de Tungsten Automation compiten a través de plataformas abiertas, automatización y la capacidad de gestionar flotas mixtas. Los fabricantes de equipos originales están respondiendo añadiendo automatización de flujos de trabajo y capacidades de documentos inteligentes a sus ofertas de servicios gestionados. Toshiba America Business Solutions adquirió Youmebee en octubre de 2025 y continuó su producto directprint.io como Coreza Print, un servicio en la nube independiente del proveedor. Canon lanzó Connected Value Platform en octubre de 2026, combinando IA generativa y tecnologías de imagen de Canon para impresoras domésticas y dispositivos multifunción de oficina.
Los requisitos de privacidad europeos crean una oportunidad para los proveedores que mantienen el contenido de los documentos fuera de los entornos de nube compartidos. El alojamiento regional, los metadatos cifrados y los sistemas con aislamiento de inquilinos pueden ayudar a los proveedores a satisfacer las necesidades de los clientes regulados. La actividad de patentes también indica interés en el mantenimiento asistido por IA que utiliza datos de dispositivos para anticipar fallos. Estas capacidades pueden reducir la actividad de servicio in situ y respaldar modelos de servicio premium.
Líderes de la Industria de Servicios de Impresión en la Nube Gestionados
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Canon Inc. lanzó Connected Value Platform, un servicio de mejora de funciones basado en la nube que combina IA generativa y tecnologías de imagen de Canon para ofrecer nuevas capacidades en impresoras domésticas y dispositivos multifunción de oficina, marcando la primera plataforma de mejora de impresión en la nube con IA integrada disponible comercialmente de Canon y señalando un giro estratégico hacia el valor de impresión definido por software.
- Junio de 2026: La Alianza Mopria convocó una mesa redonda de miembros que confirmó que los dispositivos certificados por Mopria ahora abarcan más de 10.000 modelos en 24 empresas de impresoras, estableciendo una base de cumplimiento estandarizada y coherente para los registros de auditoría de impresión bajo los marcos regulatorios de HIPAA, GDPR, SOX y PCI DSS, reduciendo significativamente la fragmentación que anteriormente hacía de la auditoría de cumplimiento en toda la flota un ejercicio proveedor por proveedor.
- Abril de 2026: La plataforma de gestión de impresión en la nube uniFLOW Online de Canon amplió su ecosistema multifabricante para incluir dispositivos HP Workpath a partir del 1 de abril de 2026, habilitando un flujo de trabajo unificado de impresión segura por extracción y análisis de costos de 360 grados en flotas mixtas de Canon y HP desde una única plataforma SaaS, eliminando una barrera de límite de hardware de larga data en la gestión de impresión en la nube de flotas mixtas empresariales.
- Febrero de 2026: Ricoh y Global Vision Multimedia Group iniciaron negociaciones de asociación estratégica a plena escala hacia posibles vínculos de capital desde enero de 2026, con el objetivo de expandir los servicios de lugar de trabajo gestionados en múltiples mercados de Asia-Pacífico. Las empresas habían firmado un memorando de entendimiento en agosto de 2025, lo que refleja la priorización de Asia-Pacífico por parte de Ricoh como geografía de crecimiento principal.
Alcance del Informe Global del Mercado de Servicios de Impresión en la Nube Gestionados
El Mercado de Servicios de Impresión en la Nube Gestionados se refiere al ecosistema de soluciones y servicios de gestión de impresión externalizados y entregados en la nube que permiten a las organizaciones administrar, asegurar, monitorear, optimizar y mantener de forma centralizada la infraestructura de impresión a través de plataformas basadas en la nube en lugar de servidores de impresión locales.
El Informe del Mercado de Servicios de Impresión en la Nube Gestionados está Segmentado por Tipo de Canal (Fabricantes de Impresoras y Copiadoras, Integradores de Sistemas y Revendedores, y Proveedores Independientes de Software), Tipo de Servicio (Evaluación de Infraestructura de Impresión, Operaciones de Impresión Gestionadas, Gestión de Dispositivos y Flota, Optimización del Flujo de Trabajo Documental y Servicios de Impresión en la Nube), Vertical de Usuario Final (Banca, Servicios Financieros y Seguros, Atención Médica, Gobierno, Educación, Comercio Minorista y Comercio Electrónico, Manufactura Industrial y Otros Verticales de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Fabricantes de Impresoras y Copiadoras |
| Integradores de Sistemas y Revendedores |
| Proveedores Independientes de Software |
| Evaluación de Infraestructura de Impresión |
| Operaciones de Impresión Gestionadas |
| Gestión de Dispositivos y Flota |
| Optimización del Flujo de Trabajo Documental |
| Servicios de Impresión en la Nube |
| Banca, Servicios Financieros y Seguros |
| Atención Médica |
| Gobierno |
| Educación |
| Comercio Minorista y Comercio Electrónico |
| Manufactura Industrial |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Canal | Fabricantes de Impresoras y Copiadoras | |
| Integradores de Sistemas y Revendedores | ||
| Proveedores Independientes de Software | ||
| Por Tipo de Servicio | Evaluación de Infraestructura de Impresión | |
| Operaciones de Impresión Gestionadas | ||
| Gestión de Dispositivos y Flota | ||
| Optimización del Flujo de Trabajo Documental | ||
| Servicios de Impresión en la Nube | ||
| Por Vertical de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Atención Médica | ||
| Gobierno | ||
| Educación | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura Industrial | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de impresión en la nube gestionados?
El mercado de servicios de impresión en la nube gestionados se valora en 8,61 mil millones de USD en 2026 y se prevé que alcance los 16,71 mil millones de USD en 2032, creciendo a una CAGR del 11,61%. El pronóstico refleja un cambio hacia la administración sin servidor, la liberación segura y los servicios vinculados a flujos de trabajo en diversos sitios de clientes.
¿Qué está impulsando la adopción de los servicios de impresión en la nube?
El trabajo híbrido, la retirada de los servidores de impresión locales, los requisitos de seguridad y la contratación por suscripción están respaldando la adopción. Estas necesidades hacen que la administración centralizada y los controles de acceso coherentes sean más importantes para las flotas de lugares de trabajo distribuidos y regulados.
¿Qué canal lidera los servicios de impresión en la nube gestionados?
Los fabricantes de impresoras y copiadoras lideran con una participación de mercado del 61,98% en 2026, respaldados por las relaciones con las flotas instaladas y las capacidades de gestión de dispositivos. Los proveedores independientes de software se están expandiendo más rápidamente en entornos de flotas mixtas.
¿Qué área de servicio se expande más rápido hasta 2032?
Se proyecta que los servicios de impresión en la nube se expandan a una CAGR del 12,45% hasta 2032, ya que la implementación sin servidor elimina la sobrecarga del servidor de impresión. Las operaciones de impresión gestionadas siguen siendo la categoría de servicio más grande, con una participación de mercado del 32,09% en 2026.
¿Qué grupo de usuarios finales se expande más rápido?
Se proyecta que la atención médica se expanda a una CAGR del 12,15% hasta 2032. Los sistemas de salud requieren impresión autenticada y registros de auditoría en hospitales, instalaciones ambulatorias y ubicaciones administrativas.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,65% hasta 2032, respaldado por la digitalización empresarial y la adopción de suscripciones. China, India, Japón, Corea del Sur, Australia y Singapur contribuyen significativamente a la demanda regional.