
Tamanho e Participação do Mercado de Serviços Gerenciados de Governança em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
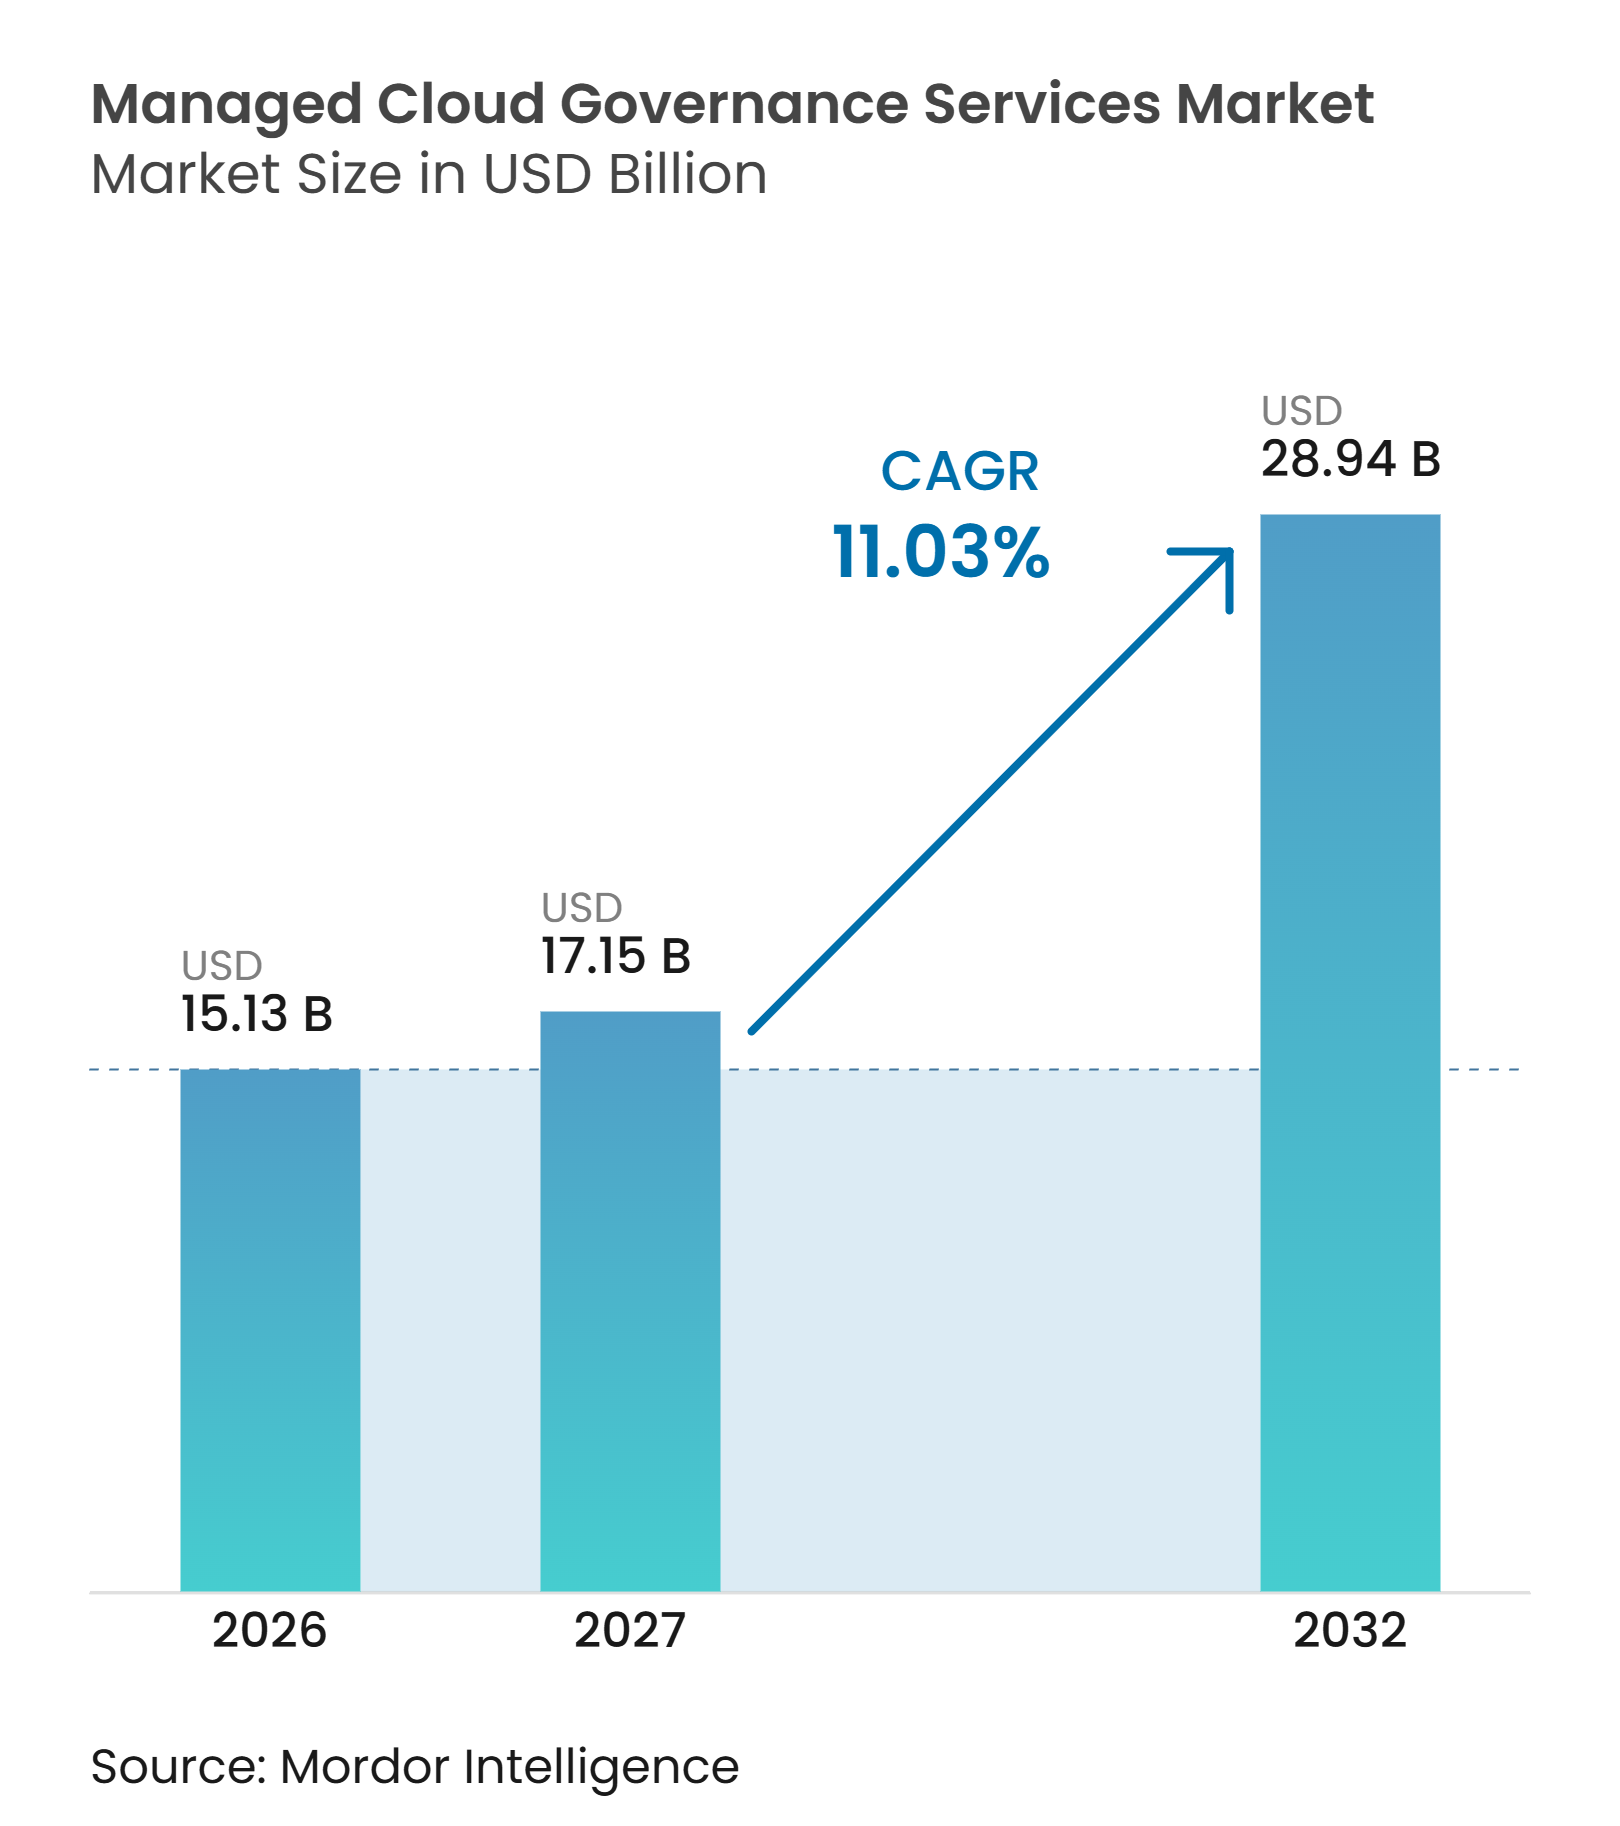
| Tamanho do Mercado (2027) | 17.15 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.94 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Governança em Nuvem pela Mordor Intelligence
O tamanho do mercado de serviços gerenciados de governança em nuvem foi avaliado em 15,13 bilhões de USD em 2026 e estima-se que se expanda de 17,15 bilhões de USD em 2027 para atingir 28,94 bilhões de USD até 2032, a um CAGR de 11,03% durante o período de previsão 2027-2032. O mercado de serviços gerenciados de governança em nuvem é moldado por empresas que operam ambientes híbridos e multinuvem cada vez mais complexos, nos quais provedores distintos podem utilizar diferentes estruturas de identidade, registros de faturamento, ferramentas de segurança e controles de política, criando uma necessidade prática de estabelecer regras comuns e um registro claro de responsabilidade quando surge uma lacuna de controle. As obrigações regulatórias também estão tornando a supervisão da nuvem um requisito operacional contínuo, em vez de um exercício de conformidade ocasional, especialmente para organizações que lidam com dados financeiros, de saúde, do setor público ou dados sensíveis de clientes. A demanda está se expandindo além do monitoramento de segurança em direção ao gerenciamento coordenado de custos, identidade, política, controles de carga de trabalho, evidências de auditoria e as etapas operacionais necessárias para corrigir problemas. As cargas de trabalho de IA acrescentam a essa necessidade porque criam novas categorias de gastos, identidades não humanas, requisitos de tratamento de dados e decisões sobre onde aplicações e dados devem ser executados. Provedores que combinam automação com conhecimento setorial, responsabilidade clara e suporte prático de remediação podem atender a um conjunto mais amplo de necessidades dos clientes no mercado de serviços gerenciados de governança em nuvem, enquanto os clientes podem evitar processos de governança desconectados à medida que a conectividade em nuvem, a interoperabilidade entre provedores e os requisitos de nuvem soberana ampliam o escopo dos ambientes que devem ser gerenciados sob um modelo operacional coerente no mercado de serviços gerenciados de governança em nuvem.
Principais Conclusões do Relatório
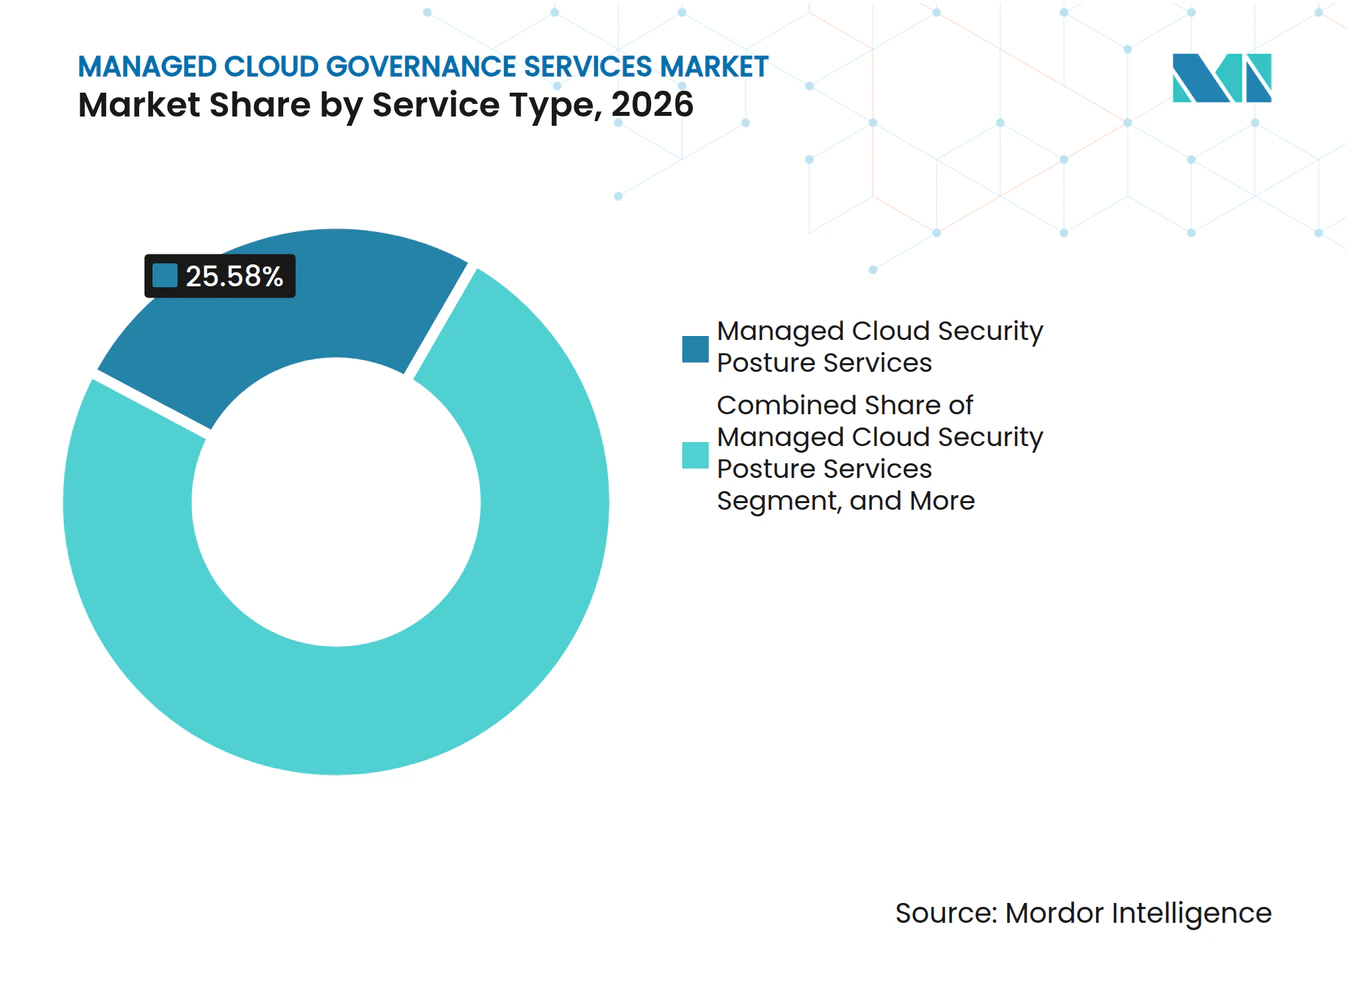
- Por tipo de serviço, os Serviços Gerenciados de Postura de Segurança em Nuvem detinham 25,58% da participação do mercado de serviços gerenciados de governança em nuvem em 2026, enquanto os Serviços Gerenciados de FinOps e Governança de Custos têm projeção de expansão a um CAGR de 12,57% até 2032.
- Por modelo de implantação, a Nuvem Pública detinha 41,30% da participação do mercado de serviços gerenciados de governança em nuvem em 2026, enquanto a Nuvem Híbrida e Multinuvem tem projeção de expansão a um CAGR de 13,24% até 2032.
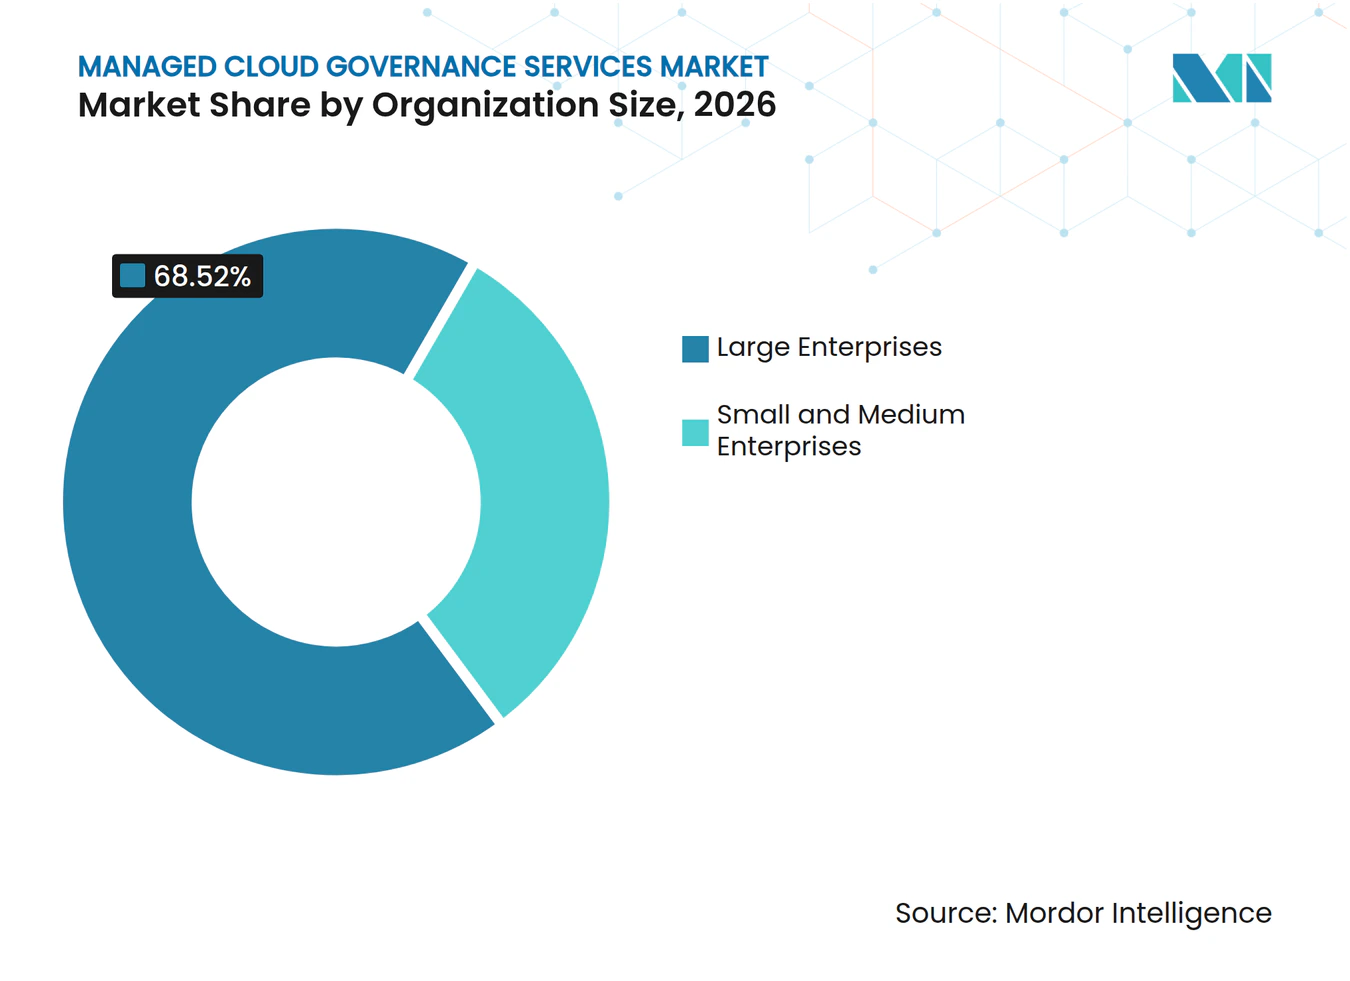
- Por tamanho de organização, as Grandes Empresas detinham 68,52% da participação de receita em 2026, enquanto as Pequenas e Médias Empresas têm projeção de expansão a um CAGR de 11,95% até 2032.
- Por setor de uso final, o BFSI detinha 24,87% da participação do mercado de serviços gerenciados de governança em nuvem em 2026, enquanto Saúde e Ciências da Vida têm projeção de expansão a um CAGR de 12,27% até 2032.
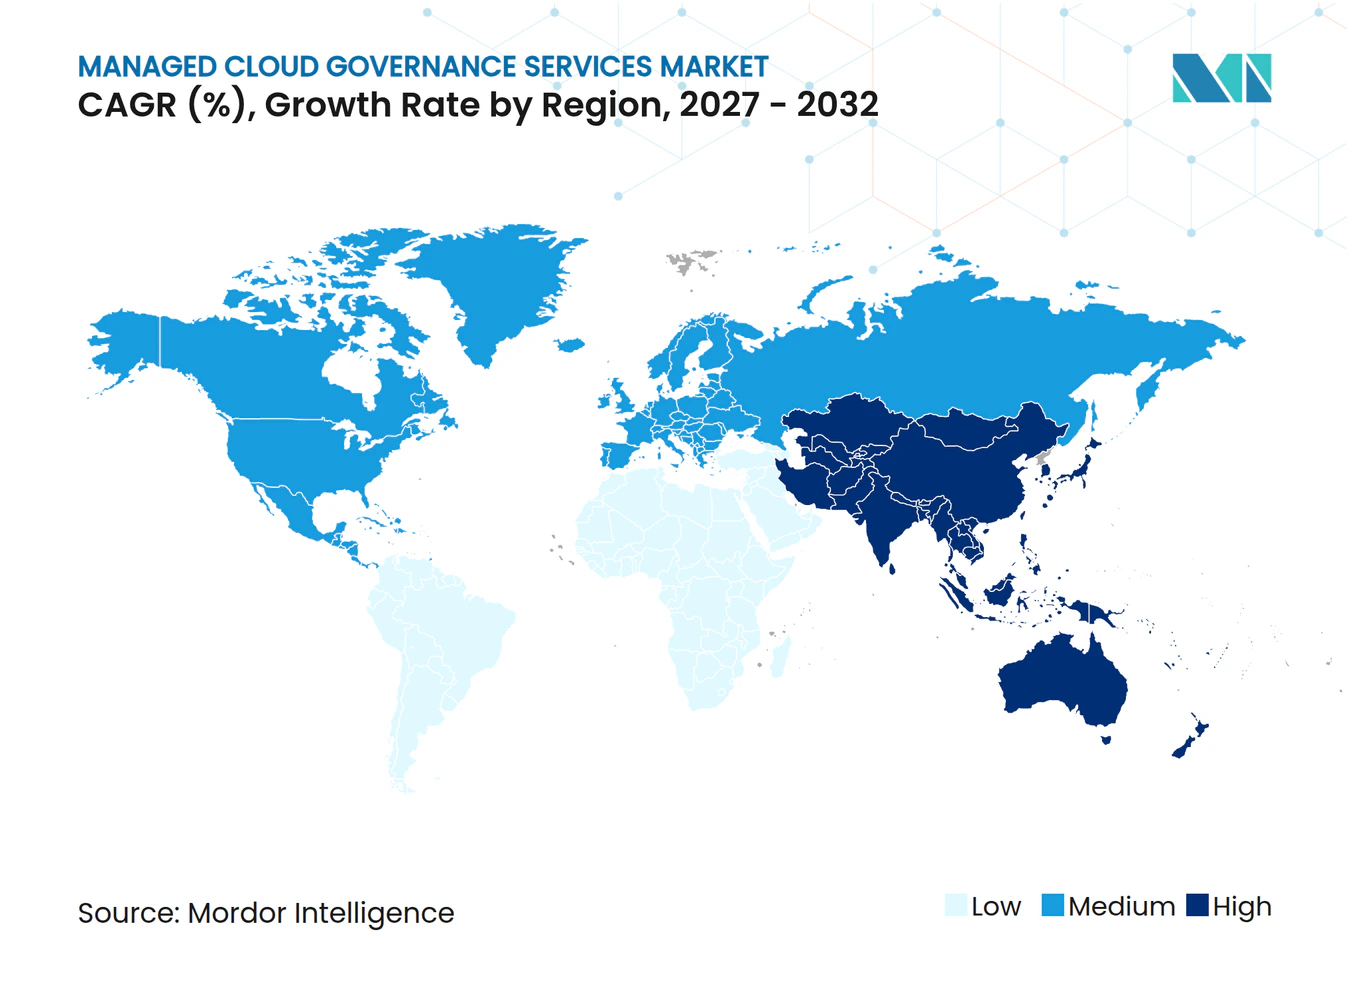
- Por geografia, a América do Norte detinha 42,16% da participação de receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 13,17% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Ambientes Híbridos e Multinuvem | +2.5% | Global, particularmente América do Norte, Europa e mercados centrais da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de Conformidade em Nuvem e Residência de Dados | +2.0% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Empresarial por Governança Contínua de Custos em Nuvem | +1.7% | Global, com ganhos iniciais na América do Norte e no Norte da Europa | Médio prazo (2-4 anos) |
| Escassez de Expertise em Governança de Nuvem e FinOps | +1.2% | Global, mais aguda na Alemanha, Índia, Sudeste Asiático e América do Sul | Longo prazo (≥ 4 anos) |
| Adoção de Política como Código na Engenharia de Plataformas | +1.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Nuvem Soberana e Controle de Cargas de Trabalho | +0.8% | Oriente Médio e África, governos da Ásia-Pacífico e setores europeus regulamentados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Ambientes Híbridos e Multinuvem
As empresas estão migrando de implantações com um único provedor para ambientes que utilizam vários ambientes de nuvem com diferentes sistemas de identidade, faturamento e política. Isso cria uma superfície de controle mais ampla e torna uma camada de governança gerenciada de forma consistente mais valiosa. A AWS e o Google Cloud introduziram serviços multinuvem conectados em 30 de novembro de 2025, demonstrando que a conectividade entre nuvens está se tornando parte do planejamento de infraestrutura convencional.[1] A interoperabilidade pode reduzir as barreiras práticas ao uso de mais de 1 provedor, mas não elimina a necessidade de gerenciar acesso, políticas, custos e evidências de controle nesses ambientes. O mercado de serviços gerenciados de governança em nuvem se beneficia porque os clientes precisam de controles que funcionem além dos limites dos provedores e que ainda possam ser administrados por equipes operacionais responsáveis. O mercado de serviços gerenciados de governança em nuvem também ganha quando os provedores conseguem traduzir a conectividade técnica em regras operacionais comuns.
Requisitos Mais Rigorosos de Conformidade em Nuvem e Residência de Dados
As obrigações de conformidade em nuvem estão se tornando mais específicas em serviços financeiros, saúde e cargas de trabalho do setor público. A Lei de Dados da UE impõe obrigações de divulgação aos provedores quanto à jurisdição da infraestrutura de TIC, tornando a localização dos dados uma consideração de aquisição mais antecipada. As instituições financeiras na União Europeia devem cumprir os requisitos da Lei de Resiliência Operacional Digital que entraram em vigor em janeiro de 2025. Esse requisito aumenta a demanda por evidências contínuas de controles de terceiros e em nuvem, em vez de uma revisão pontual. O mercado de serviços gerenciados de governança em nuvem é sustentado por provedores de serviços que conseguem documentar a aplicação de políticas, direitos de auditoria e eficácia dos controles em diferentes jurisdições. A ISO/IEC 27001 e o SOC 2 Tipo II continuam sendo referências de qualificação relevantes quando os clientes avaliam provedores de governança.
Demanda Empresarial por Governança Contínua de Custos em Nuvem
O gerenciamento de custos em nuvem está cada vez mais vinculado às decisões sobre como as empresas financiam programas de IA e outros programas digitais. A Fundação FinOps relatou em fevereiro de 2026 que 98% dos respondentes gerenciam gastos com IA, enquanto 90% gerenciam gastos com SaaS e 64% gerenciam licenciamento.[2] Essa responsabilidade mais ampla torna as revisões periódicas de custos menos adequadas para organizações com cargas de trabalho em constante mudança. Os serviços gerenciados de FinOps podem fornecer práticas contínuas de alocação, otimização e relatórios que as equipes internas podem não conseguir sustentar. O mercado de serviços gerenciados de governança em nuvem tem, portanto, a oportunidade de conectar decisões de custos com controles de segurança e conformidade. Essa vinculação é particularmente importante quando os gastos com IA crescem mais rapidamente do que a capacidade de governança.
Escassez de Expertise em Governança de Nuvem e FinOps
As funções de governança em nuvem exigem conhecimento de arquitetura, modelos de faturamento, estruturas de controle e relatórios financeiros. As organizações também precisam explicar as decisões sobre nuvem a líderes de tecnologia e executivos de negócios, o que torna a capacidade necessária difícil de construir por meio de uma única contratação. A Fundação FinOps constatou que os profissionais planejam expandir esforços em quase 12 capacidades, enquanto reduzem esforços em apenas 1 a 2 áreas. Esse escopo crescente pode incentivar as empresas a utilizar equipes gerenciadas especializadas ao lado de equipes internas. Provedores com talentos credenciados em FinOps e governança podem se diferenciar pela qualidade de execuço, não apenas pela cobertura de software. O mercado de serviços gerenciados de governança em nuvem pode, consequentemente, favorecer engajamentos mais longos nos quais os provedores estão integrados ao processo de governança do cliente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Complexidade de Integração e Remediação | -1.5% | Global, mais aguda em grandes empresas multinuvem na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Responsabilidade Fragmentada entre Provedores de Nuvem e Unidades de Negócios | -1.0% | Global, mais pronunciada em empresas descentralizadas na América do Norte e Europa | Médio prazo (2-4 anos) |
| Preocupações dos Clientes com Acesso Privilegiado de Terceiros | -0.8% | América do Norte e Europa, especialmente BFSI, saúde e governo | Médio prazo (2-4 anos) |
| Substituição por Ferramentas Nativas de Hiperescaladores e Risco de Dependência de Fornecedor | -0.6% | Global, particularmente compradores do mercado intermediário que avaliam o custo de serviços gerenciados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Complexidade de Integração e Remediação
As plataformas de governança devem se conectar a sistemas de identidade, interfaces de faturamento, serviços de segurança e fluxos de trabalho de infraestrutura como código que frequentemente diferem por nuvem e unidade de negócios. Esse trabalho pode atrasar o momento em que o cliente percebe valor operacional. As ferramentas de detecção podem sinalizar problemas de configuração rapidamente, mas as mudanças em produção ainda exigem julgamento humano e aprovações coordenadas. O gerenciamento de custos do Kubernetes e ambientes de aplicações complexos podem tornar a remediação particularmente difícil para equipes com capacidade limitada. O mercado de serviços gerenciados de governança em nuvem enfrenta um desafio de entrega quando os clientes esperam que a automação elimine todas as restrições operacionais. Ao mesmo tempo, provedores que estabelecem processos práticos de remediação podem transformar a complexidade de implementação em um relacionamento de serviço duradouro.
Responsabilidade Fragmentada entre Provedores de Nuvem e Unidades de Negócios
Grandes empresas frequentemente distribuem a aquisição e administração de nuvem entre unidades de negócios com orçamentos, ferramentas e tolerâncias a riscos separados. Essa estrutura pode impedir que um provedor gerenciado aplique políticas comuns sem o apoio executivo claro. Os reguladores financeiros também esperam que as instituições retenham a responsabilidade pelo risco em nuvem, mesmo quando um terceiro apoia as operações. Um provedor pode fornecer evidências e fluxos de trabalho, mas não pode substituir completamente a propriedade interna do cliente sobre as decisões de risco. O mercado de serviços gerenciados de governança em nuvem pode, portanto, apresentar implementação mais lenta quando a responsabilidade não está clara. Modelos operacionais claros, caminhos de escalonamento acordados e propriedade transparente de custos ajudam a reduzir essa restrição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Postura de Segurança Lidera Enquanto a Governança de Custos AvançaOs Serviços Gerenciados de Postura de Segurança em Nuvem responderam por 25,58% do tamanho do mercado de serviços gerenciados de governança em nuvem em 2026, refletindo a prioridade que as empresas atribuem à identificação de vulnerabilidades de configuração em várias contas e cargas de trabalho em nuvem. Organizações de serviços financeiros e infraestrutura crítica precisam de gerenciamento documentado de postura porque as obrigações de segurança e resiliência exigem evidências de que os controles estão operando conforme o previsto. Um provedor gerenciado pode coletar continuamente as descobertas, organizá-las por materialidade e apresentá-las de forma que as equipes de segurança e conformidade possam agir. Isso torna o serviço relevante para clientes que veem um problema de postura em nuvem como uma preocupação tanto técnica quanto regulatória.
Os Serviços Gerenciados de FinOps e Governança de Custos têm projeção de expansão a um CAGR de 12,57% até 2032, à medida que as cargas de trabalho de IA tornam as decisões de custos mais visíveis para a liderança sênior e as equipes operacionais. Os resultados de 2026 da Fundação FinOps mostram que os custos de IA, SaaS, licenciamento e data center agora fazem parte de um escopo mais amplo para muitos profissionais. As operações de política e conformidade estão se tornando mais relevantes à medida que as organizações migram regras de listas de verificação manuais para fluxos de trabalho de engenharia. Um artigo de periódico de 2025 descreveu abordagens de política como código, incluindo Open Policy Agent e AWS Control Tower, para conformidade automatizada em plataformas de dados em nuvem.[3] A governança de identidade e acesso também está ganhando atenção porque os agentes de IA adicionam identidades não humanas que precisam de permissões definidas e controles de ciclo de vida.



Por Modelo de Implantação:
Nuvem Híbrida e Multinuvem Altera os Requisitos de GovernançaA Nuvem Pública detinha 41,30% do tamanho do mercado de serviços gerenciados de governança em nuvem em 2026, sustentada pela familiaridade das empresas com AWS, Microsoft Azure e Google Cloud. As ferramentas nativas nessas plataformas oferecem uma base para política, segurança e gerenciamento de contas, mas não são uma resposta completa para organizações que trabalham com vários provedores. Os provedores gerenciados podem estender essas ferramentas com relatórios comuns, controles específicos do setor e suporte operacional que cria uma visão mais clara entre as contas em nuvem. Essa capacidade continua importante à medida que os clientes buscam governança consistente sem substituir seu ambiente de nuvem pública já estabelecido.
A Nuvem Híbrida e Multinuvem tem projeção de expansão a um CAGR de 13,24% até 2032, sustentada por arquiteturas que separam cargas de trabalho de treinamento, dados e serviço entre infraestrutura local e de nuvem pública. O AWS Interconnect multicloud foi introduzido em pré-visualização em novembro de 2025 para fornecer conexões privadas e de alta velocidade entre Amazon VPCs e outros provedores de nuvem. O Google Cloud também estendeu o Cross-Cloud Interconnect para AWS e redes parceiras no mesmo mês. As implantações de nuvem privada continuam relevantes onde requisitos de soberania de dados ou de locação limitam o uso de ambientes compartilhados, e a Rackspace introduziu sua oferta OpenStack Business em julho de 2025 para esse grupo.
Por Tamanho de Organização:
Grandes Empresas Sustentam a Demanda Enquanto as PMEs Ampliam o AcessoAs Grandes Empresas responderam por 68,52% do mercado de serviços gerenciados de governança em nuvem em 2026, porque seus ambientes em nuvem geralmente incluem várias contas, unidades de negócios e requisitos regulatórios. Essas condições criam uma necessidade contínua de visibilidade gerenciada, aplicação de políticas, coleta de evidências e suporte coordenado de remediação. A migração de 1 provedor de governança para outro pode exigir mudanças no acesso privilegiado, nos processos operacionais e nas linhas de base de conformidade. O custo de transição resultante pode sustentar a retenção de clientes e engajamentos recorrentes de governança para provedores estabelecidos.
As Pequenas e Médias Empresas têm projeção de expansão a um CAGR de 11,95% até 2032, à medida que modelos baseados em consumo reduzem o custo inicial de introdução de práticas de governança gerenciada. A CoreStack relatou que tinha mais de 780 organizações clientes globalmente e mais de 30% de expansão anual de receita recorrente ano a ano em outubro de 2025. Organizações menores enfrentam muitas das mesmas responsabilidades de SaaS, licenciamento, gastos em nuvem e conformidade que as grandes empresas, mas geralmente têm menos especialistas disponíveis para gerenciá-las. As ofertas gerenciadas podem fornecer um modelo operacional prático quando uma PME não consegue criar uma função ampla interna de FinOps ou governança.

Por Setor de Uso Final:
BFSI Define a Linha de Base Enquanto Saúde e Ciências da Vida AceleramO BFSI detinha 24,87% do mercado de serviços gerenciados de governança em nuvem em 2026, porque as instituições financeiras operam sob expectativas específicas de nuvem para resiliência, supervisão de terceiros e eficácia de controle demonstrável. A DORA tornou-se aplicável em janeiro de 2025 e aumentou o foco no risco de terceiros de TIC entre as entidades financeiras europeias. Os compradores de bancos e seguros também devem considerar as expectativas dos supervisores, as obrigações de proteção de dados e as estruturas de risco aprovadas pelo conselho. Esses requisitos tornam a governança gerenciada um serviço operacional contínuo, em vez de um projeto de implementação limitado.
Saúde e Ciências da Vida têm projeção de expansão a um CAGR de 12,27% até 2032, pois dados sensíveis de saúde criam necessidades persistentes de criptografia, controle de acesso e suporte de auditoria em cargas de trabalho em nuvem. O aviso de proposta de regulamentação da Regra de Segurança HIPAA de janeiro de 2025 aumentou a atenção sobre criptografia e autenticação multifator para informações eletrônicas de saúde protegidas. A AWS publicou orientações sobre salvaguardas técnicas de 2025 que abordaram considerações de prontidão para organizações que utilizam seus serviços. A demanda do governo e do setor público também se beneficia de políticas de nuvem soberana e governança centralizada de contas, como demonstrado pela Agência Digital do Japão.
Análise Geográfica
Mercado de Serviços Gerenciados de Governança em Nuvem na América do Norte
A América do Norte detinha 42,16% do mercado de serviços gerenciados de governança em nuvem em 2026, sustentada por infraestrutura densa de hiperescaladores e operações empresariais de nuvem estabelecidas. Os Estados Unidos sustentam a demanda por meio de requisitos de saúde, serviços financeiros, privacidade e segurança cibernética que tornam o controle claro de evidências importante, enquanto o Canadá e o México oferecem oportunidades à medida que as organizações abordam o tratamento de dados transfronteiriços e as obrigações de governança. O mercado de serviços gerenciados de governança em nuvem é importante na região para provedores que conseguem conectar segurança, gerenciamento de custos, operações de conformidade e remediação prática em um único serviço. A América do Norte também possui práticas maduras de FinOps, que sustentam uma adoção mais ampla da governança contínua de custos em nuvem.
Mercado de Serviços Gerenciados de Governança em Nuvem na Europa
A Europa é o segundo maior mercado regional e é fortemente moldada por obrigações sobrepostas sob a Lei de Dados da UE, DORA, NIS2 e o Regulamento Geral de Proteção de Dados. Esses requisitos tornam a localização dos dados, a resiliência operacional e as evidências de controle de terceiros considerações relacionadas à aquisição. Alemanha, Reino Unido e França têm prioridades distintas em relação à residência, transferências e garantia de nuvem soberana. Os provedores precisam de abordagens de entrega específicas por país, mantendo métodos e documentação regionais consistentes. Esse ambiente pode favorecer provedores cujas equipes combinam conhecimento regulatório com expertise em controle de nuvem.
Mercado de Serviços Gerenciados de Governança em Nuvem na Ásia-Pacífico, Oriente Médio e África e América do Sul
A Ásia-Pacífico tem projeção de expansão a um CAGR de 13,17% até 2032, sustentada por requisitos de nuvem soberana e capacidade interna limitada de governança. A IIJ lançou um serviço de suporte à implementação de Centro de Excelência em Nuvem e de criação de diretrizes de nuvem em dezembro de 2025 para governança em ambientes AWS e Microsoft Azure.[4] Japão, China, Índia e Coreia do Sul têm, cada um, requisitos de proteção de dados e políticas que influenciam como as empresas governam as cargas de trabalho em nuvem. O Oriente Médio também enfrenta rápida adoção de nuvem híbrida e necessidades de governança relacionadas. América do Sul e África permanecem oportunidades em estágio inicial, com Brasil e África do Sul fornecendo importantes pontos de referência regulatórios. Essas regiões podem sustentar demanda de longo prazo à medida que o uso da nuvem se amplia e os requisitos de controle se tornam mais formais.
Cenário Competitivo
Concentração do Mercado
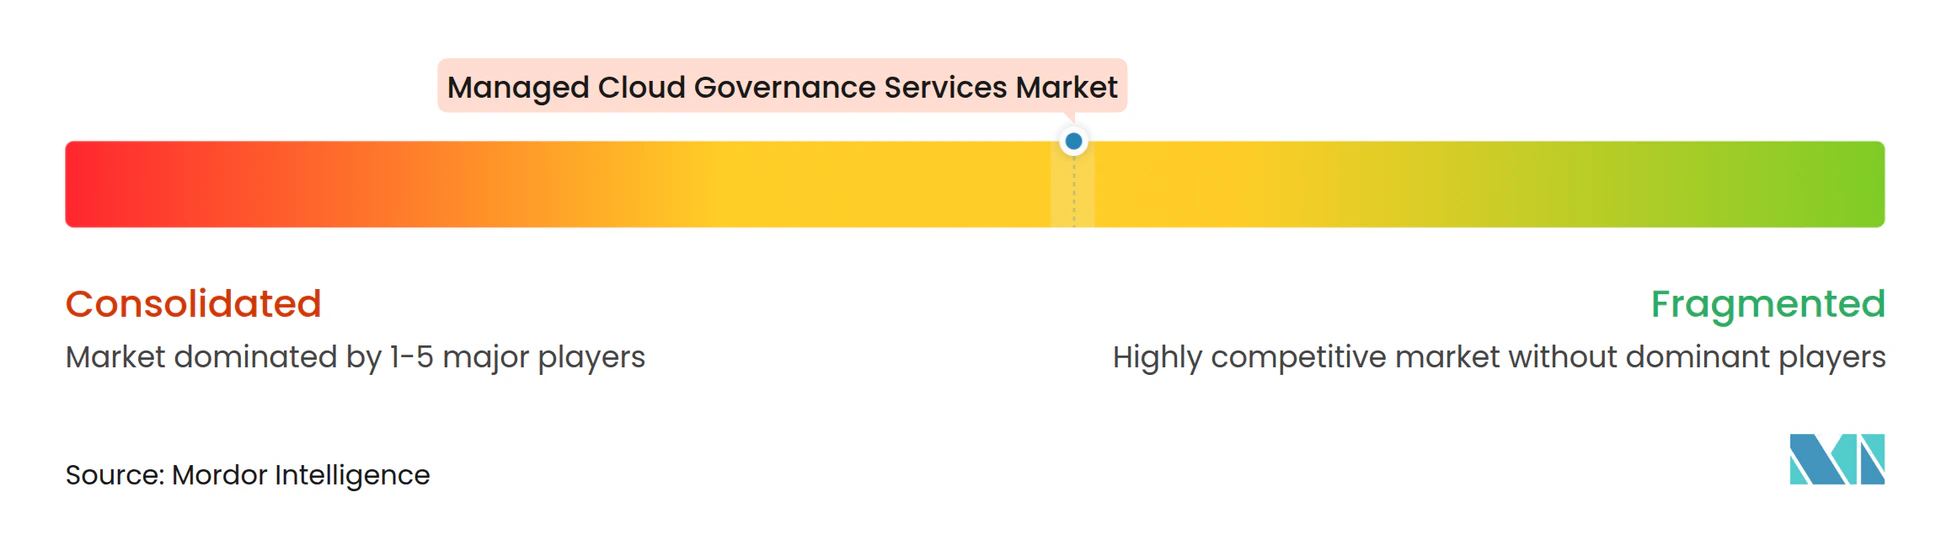
O mercado de serviços gerenciados de governança em nuvem é moderadamente fragmentado, com AWS, Microsoft e Google mantendo vantagem por meio de ferramentas nativas incorporadas nas plataformas que os clientes já utilizam. Integradores de sistemas globais, incluindo Accenture, IBM, Capgemini e Tata Consultancy Services, competem por meio de escala de entrega, experiência em conformidade e conhecimento setorial. Outros participantes, como CoreStack, Rackspace Technology, Palo Alto Networks, Flexera, Broadcom, Cisco, ServiceNow, Wipro, Cognizant, HCL Technologies, NTT DATA, DXC Technology, Oracle e IBM, atendem a diferentes combinações de necessidades de governança, segurança, custos e operações, preservando espaço para ferramentas nativas de plataforma, plataformas especializadas e serviços gerenciados de forma independente. A competição depende da capacidade do provedor de transformar controles técnicos em um serviço operacional confiável.
O mercado de serviços gerenciados de governança em nuvem está se movendo em direção a pacotes que combinam gerenciamento de postura de segurança, FinOps, governança de identidade e política como código sob um modelo de responsabilidade mais claro. A CoreStack lançou o Graphion, sua plataforma de proteção de aplicações nativas em nuvem com IA nativa, em dezembro de 2025. A ServiceNow e a Accenture lançaram um serviço gerenciado de segurança e risco com tecnologia de IA em junho de 2026, que utiliza agentes de IA para monitoramento de fornecedores e automação de mudanças regulatórias. Esses movimentos estratégicos mostram como os provedores estão reunindo operações de risco e automação à medida que os clientes gerenciam ambientes mais complexos. Os clientes podem favorecer provedores que consigam reduzir a necessidade de coordenar vários fornecedores de governança separados.
A governança de IA está abrindo uma área adicional de competição porque os agentes de IA requerem identidades definidas, permissões, monitoramento e gerenciamento de ciclo de vida. Provedores que estendem os serviços de governança em nuvem para controles de agentes podem atender a requisitos que as estruturas convencionais de identidade não cobrem completamente. A segurança em nuvem de nível governamental é outra área especializada onde os requisitos de autorização podem restringir a entrada. A Rackspace lançou sua Plataforma de Gerenciamento de Nuvem em agosto de 2025 com observabilidade habilitada por IA, otimização de aplicações e um modelo baseado em consumo para ambientes híbridos. A NTT DATA foi reconhecida como Líder em uma avaliação japonesa de serviços gerenciados de nuvem híbrida e multinuvem pública em janeiro de 2026, e nenhum dado de participação de empresas estabelece dominância por um pequeno grupo, consistente com um campo competitivo de hiperescaladores, integradores e provedores especializados.
Líderes do Setor de Serviços Gerenciados de Governança em Nuvem
-
Amazon Web Services, Inc.
-
Accenture plc
-
Oracle Corporation
-
Cisco Systems, Inc.
-
ServiceNow, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Governança em Nuvem Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- IBM Corporation
- Accenture plc
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- ServiceNow, Inc.
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Rackspace Technology, Inc.
- Flexera Software, Inc.
- Broadcom Inc.
- Palo Alto Networks, Inc.
- CoreStack, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Governança em Nuvem
- Outubro de 2026: O Microsoft Defender for Cloud expandiu a cobertura multinuvem para ambientes AWS e Google Cloud, estendendo suas capacidades unificadas de Plataforma de Proteção de Aplicações Nativas em Nuvem para clientes que gerenciam governança multinuvem heterogênea a partir de um único plano de controle.
- Junho de 2026: A ServiceNow e a Accenture lançaram um serviço conjunto gerenciado de segurança e risco construído na Plataforma de IA da ServiceNow em 29 de junho de 2026, implantando agentes de IA para monitoramento de fornecedores, automação de mudanças regulatórias e integração de riscos de OT e TI. As empresas citaram os custos de violação de dados nos EUA atingindo 10,22 milhões de USD por incidente em 2025, um aumento de 9% ano a ano, como o principal fator de urgência para migrar de plataformas de risco legadas.
- Junho de 2026: A Neurealm expandiu sua plataforma de IA NeuGAIN com ofertas empresariais GovernOps alimentadas pela CoreStack, agrupando serviços gerenciados liderados por IA em CloudOps, FinOps+ e SecOps para empresas que requerem governança multinuvem contínua com resultados de negócios mensuráveis.
- Março de 2026: A Agência Digital do Japão confirmou que a Sakura no Cloud da Sakura Internet havia satisfeito todos os 305 requisitos técnicos para atuar como provedora de serviços de Nuvem Governamental em 27 de março de 2026, sendo a primeira provedora japonesa doméstica a obter essa designação, abrindo um caminho de governança gerenciada para implantações de nuvem soberana em 1.700 municípios.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Governança em Nuvem
Os serviços gerenciados de governança em nuvem referem-se a uma categoria especializada de ofertas de TI de terceiros em que um Provedor de Serviços Gerenciados (MSP) assume a estratégia, execução e monitoramento contínuo das estruturas de nuvem de uma organização. Eles aplicam limites, políticas e salvaguardas específicos para manter os ambientes de nuvem pública, privada ou multinuvem de uma organização alinhados com os objetivos de negócios da empresa.
O Relatório do Mercado de Serviços Gerenciados de Governança em Nuvem é Segmentado por Tipo de Serviço (Operações Gerenciadas de Política e Conformidade, Serviços Gerenciados de Postura de Segurança em Nuvem, Serviços Gerenciados de FinOps e Governança de Custos, Serviços Gerenciados de Operações e Otimização em Nuvem, Serviços Gerenciados de Governança de Identidade e Acesso e Outros Tipos de Serviço), Modelo de Implantação (Nuvem Pública, Nuvem Privada e Nuvem Híbrida/Multinuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor de Uso Final (BFSI, TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Outros Setores de Uso Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações Gerenciadas de Política e Conformidade |
| Serviços Gerenciados de Postura de Segurança em Nuvem |
| Serviços Gerenciados de FinOps e Governança de Custos |
| Serviços Gerenciados de Operações e Otimização em Nuvem |
| Serviços Gerenciados de Governança de Identidade e Acesso |
| Outros Tipos de Serviço |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida/Multinuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Operações Gerenciadas de Política e Conformidade | |
| Serviços Gerenciados de Postura de Segurança em Nuvem | ||
| Serviços Gerenciados de FinOps e Governança de Custos | ||
| Serviços Gerenciados de Operações e Otimização em Nuvem | ||
| Serviços Gerenciados de Governança de Identidade e Acesso | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida/Multinuvem | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor de Uso Final | BFSI | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de governança em nuvem?
O mercado de serviços gerenciados de governança em nuvem é avaliado em 15,13 bilhões de USD em 2026 e tem expectativa de atingir 28,94 bilhões de USD até 2032, a um CAGR de 11,03% de 2027 a 2032.
Qual tipo de serviço tem a maior participação?
Os Serviços Gerenciados de Postura de Segurança em Nuvem detêm a maior participação por tipo de serviço, com 25,58% em 2026.
Qual setor de uso final tem a maior participação?
O BFSI detém 24,87% da receita em 2026 porque as instituições financeiras enfrentam requisitos contínuos de resiliência, supervisão de terceiros e controle em nuvem.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 13,17% até 2032, sustentada por requisitos de nuvem soberana e capacidade interna limitada de governança.
Por que as empresas utilizam serviços gerenciados de governança em nuvem?
As empresas utilizam esses serviços para coordenar postura de segurança, governança de custos, controles de identidade, aplicação de políticas, evidências de conformidade e operações em nuvem em ambientes complexos.
Qual modelo de implantação está se expandindo mais rapidamente?
A Nuvem Híbrida e Multinuvem tem projeção de expansão a um CAGR de 13,24% até 2032, à medida que as organizações requerem controles em vários ambientes.