
Taille et part du marché des services managés de gouvernance cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.15 Milliards de dollars |
| Taille du Marché (2032) | 28.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.03 % |
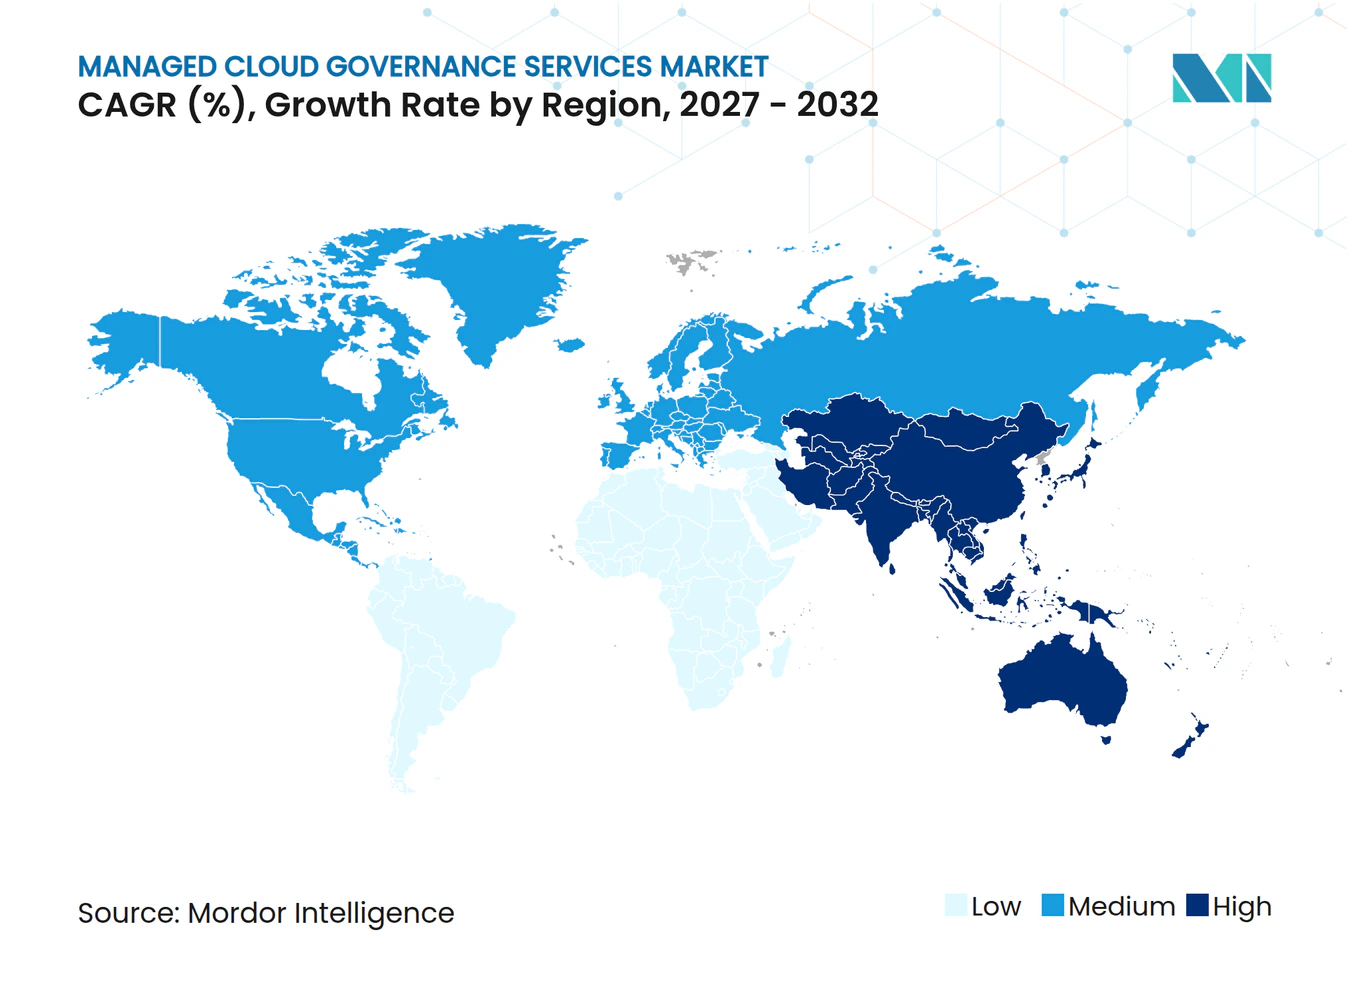
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés de gouvernance cloud par Mordor Intelligence
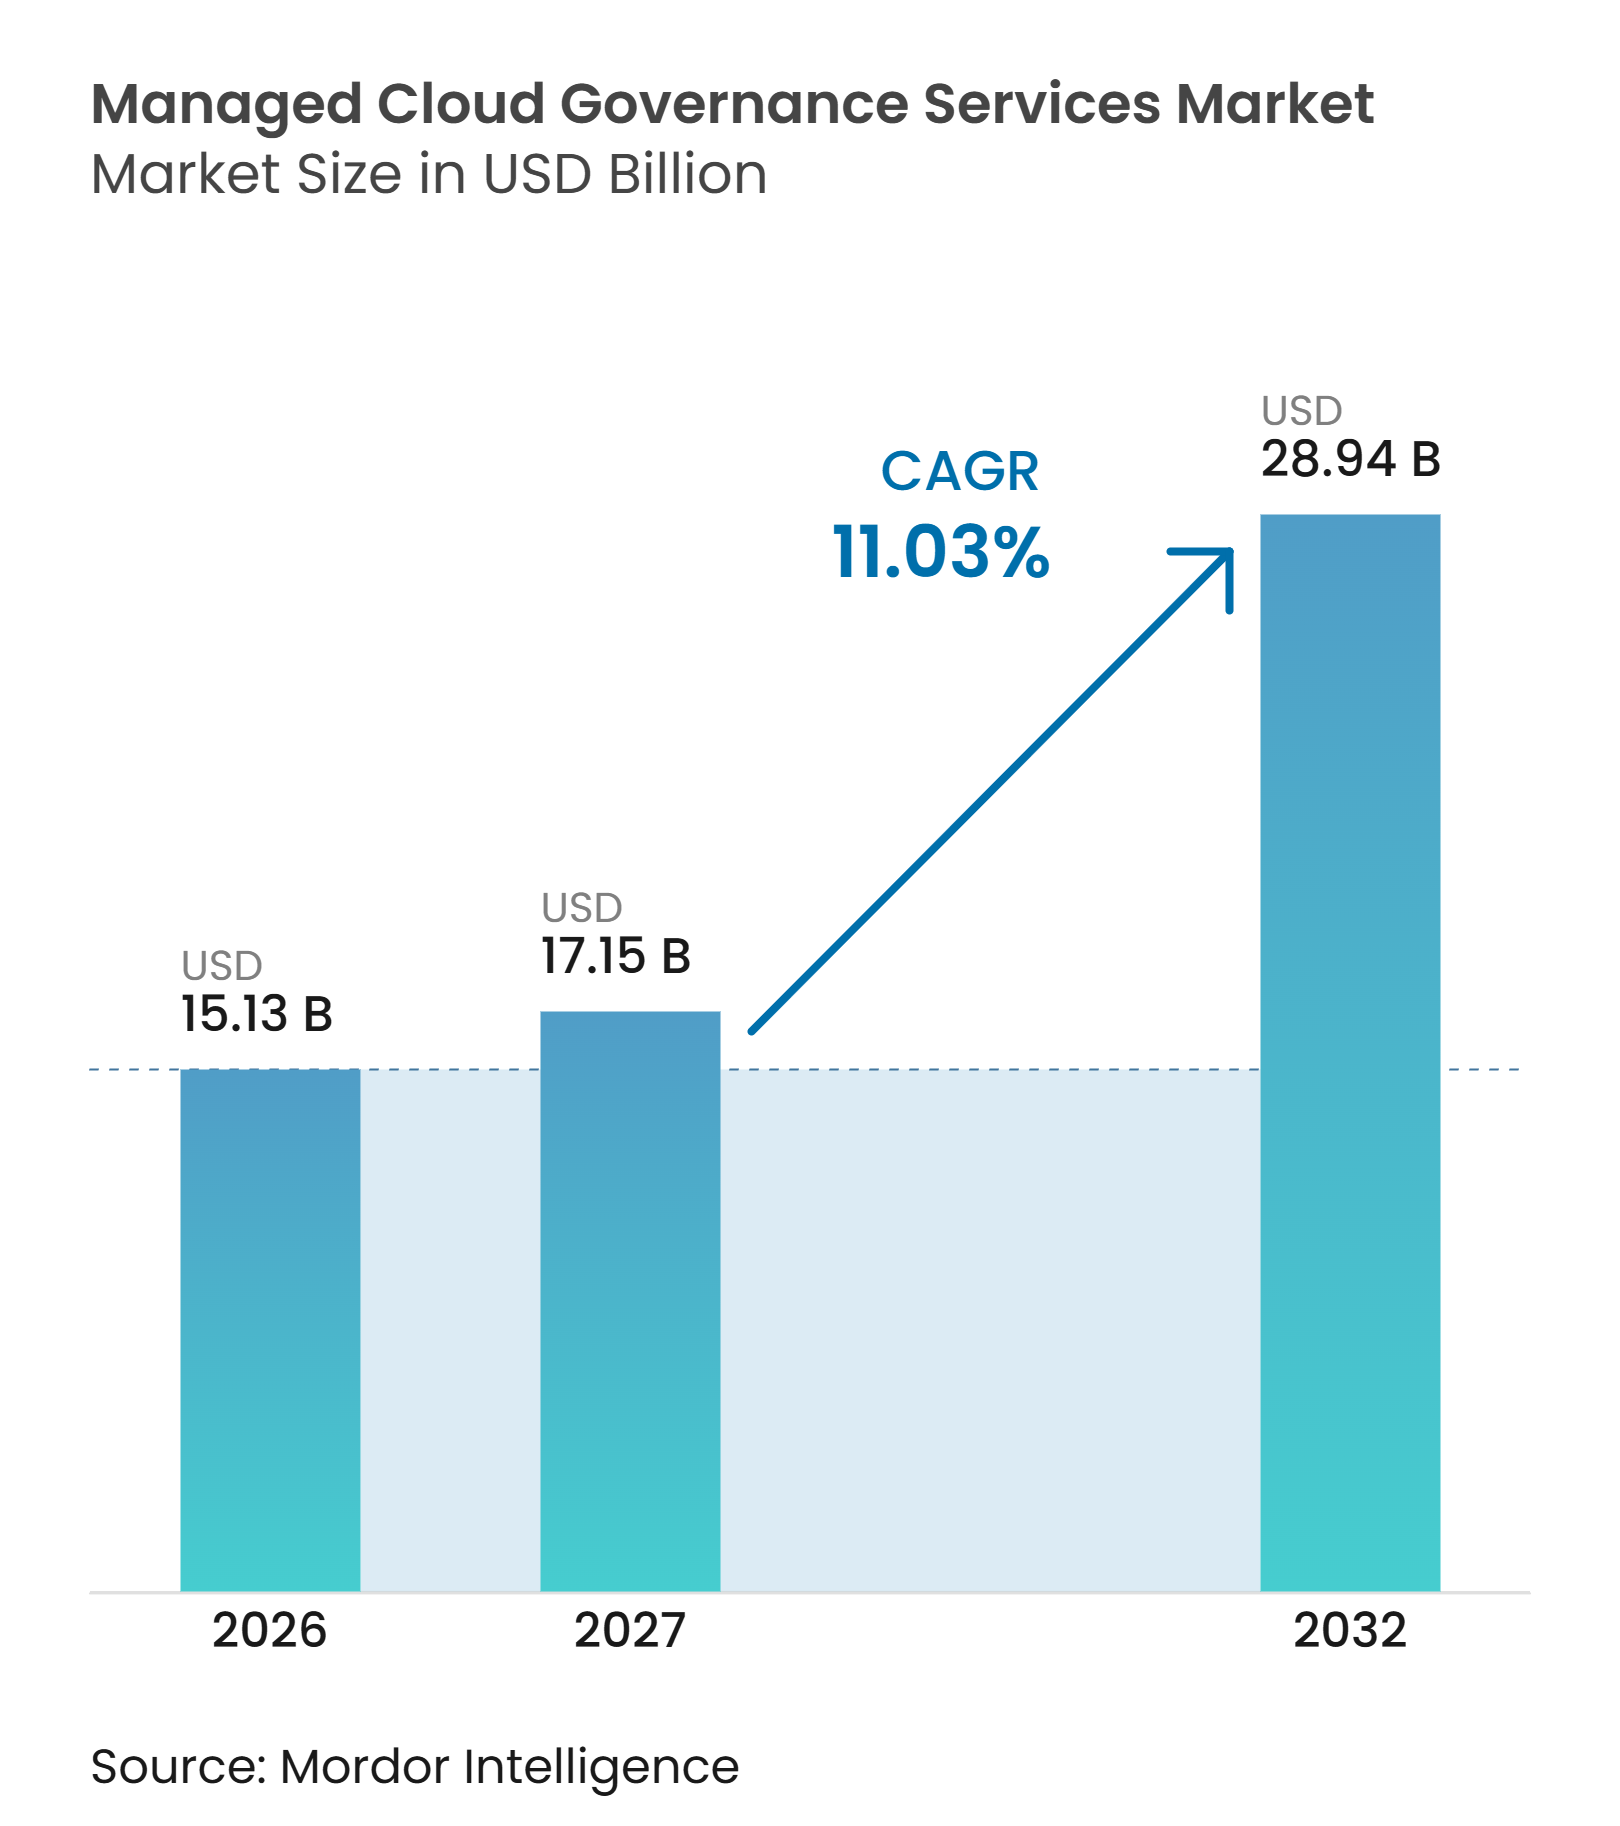
La taille du marché des services managés de gouvernance cloud était évaluée à 15,13 milliards USD en 2026 et devrait progresser de 17,15 milliards USD en 2027 pour atteindre 28,94 milliards USD d'ici 2032, à un CAGR de 11,03 % durant la période de prévision 2027-2032. Le marché des services managés de gouvernance cloud est façonné par des entreprises exploitant des environnements hybrides et multi-cloud de plus en plus complexes, où des fournisseurs distincts peuvent utiliser des structures d'identité, des enregistrements de facturation, des outils de sécurité et des contrôles de politique différents, créant un besoin pratique d'établir des règles communes et un enregistrement clair des responsabilités lorsqu'une lacune de contrôle apparaît. Les obligations réglementaires font également de la supervision cloud une exigence opérationnelle continue plutôt qu'un exercice de conformité occasionnel, en particulier pour les organisations traitant des données financières, de santé, du secteur public ou des données clients sensibles. La demande évolue au-delà de la surveillance de la sécurité vers une gestion coordonnée des coûts, de l'identité, des politiques, des contrôles de charge de travail, des preuves d'audit et des étapes opérationnelles nécessaires pour corriger les problèmes. Les charges de travail d'intelligence artificielle s'ajoutent à ce besoin car elles créent de nouvelles catégories de dépenses, des identités non humaines, des exigences de traitement des données et des décisions sur l'emplacement d'exécution des applications et des données. Les fournisseurs qui combinent l'automatisation avec la connaissance sectorielle, une responsabilité claire et un support pratique de remédiation peuvent répondre à un ensemble plus large de besoins des clients dans le marché des services managés de gouvernance cloud, tandis que les clients peuvent éviter des processus de gouvernance déconnectés à mesure que la connectivité cloud, l'interopérabilité des fournisseurs et les exigences de cloud souverain élargissent le périmètre des environnements devant être gérés selon un modèle opérationnel cohérent dans le marché des services managés de gouvernance cloud.
Points clés du rapport
- Par type de service, les services managés de posture de sécurité cloud ont représenté 25,58 % de la part du marché des services managés de gouvernance cloud en 2026, tandis que les services managés FinOps et de gouvernance des coûts devraient progresser à un CAGR de 12,57 % jusqu'en 2032.
- Par modèle de déploiement, le cloud public a représenté 41,30 % de la part du marché des services managés de gouvernance cloud en 2026, tandis que le cloud hybride et multi-cloud devrait progresser à un CAGR de 13,24 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté 68,52 % de la part des revenus en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 11,95 % jusqu'en 2032.
- Par secteur d'utilisation finale, le BFSI a représenté 24,87 % de la part du marché des services managés de gouvernance cloud en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 12,27 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 42,16 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,17 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prvisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des environnements hybrides et multi-cloud | +2.5% | Mondial, en particulier les marchés clés d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Renforcement des exigences de conformité cloud et de résidence des données | +2.0% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande des entreprises en matière de gouvernance continue des coûts cloud | +1.7% | Mondial, avec des gains précoces en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| Pénurie d'expertise en gouvernance cloud et en FinOps | +1.2% | Mondial, plus aiguë en Allemagne, en Inde, en Asie du Sud-Est et en Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption de la politique en tant que code dans l'ingénierie des plateformes | +1.0% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de cloud souverain et de contrôle des charges de travail | +0.8% | Moyen-Orient et Afrique, gouvernements d'Asie-Pacifique et secteurs européens réglementés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des environnements hybrides et multi-cloud
Les entreprises passent de déploiements chez un seul fournisseur à des environnements utilisant plusieurs environnements cloud avec des systèmes d'identité, de facturation et de politique différents. Cela crée une surface de contrôle plus étendue et rend une couche de gouvernance gérée de manière cohérente plus précieuse. AWS et Google Cloud ont introduit des services multicloud connectés le 30 novembre 2025, montrant que la connectivité inter-cloud devient une composante de la planification des infrastructures courantes.[1] L'interopérabilité peut réduire les obstacles pratiques à l'utilisation de plus d'un fournisseur, mais elle ne supprime pas la nécessité de gérer les accès, les politiques, les coûts et les preuves de contrôle dans ces environnements. Le marché des services managés de gouvernance cloud en bénéficie car les clients ont besoin de contrôles qui fonctionnent au-delà des frontières des fournisseurs et qui peuvent encore être administrés par des équipes opérationnelles responsables. Le marché des services managés de gouvernance cloud gagne également lorsque les fournisseurs peuvent traduire la connectivité technique en règles opérationnelles communes.
Renforcement des exigences de conformité cloud et de résidence des données
Les obligations de conformité cloud deviennent plus spécifiques dans les services financiers, les soins de santé et les charges de travail du secteur public. La loi européenne sur les données impose aux fournisseurs des obligations de divulgation concernant la juridiction de l'infrastructure TIC, faisant de la localisation des données une considération d'approvisionnement plus précoce. Les institutions financières de l'Union européenne doivent satisfaire aux exigences du règlement sur la résilience opérationnelle numérique entrées en vigueur en janvier 2025. Cette exigence accroît la demande de preuves continues des contrôles tiers et cloud plutôt qu'une révision ponctuelle. Le marché des services managés de gouvernance cloud est soutenu par des prestataires de services capables de documenter l'application des politiques, les droits d'audit et l'efficacité des contrôles dans toutes les juridictions. ISO/IEC 27001 et SOC 2 Type II restent des critères de qualification pertinents lorsque les clients évaluent les fournisseurs de gouvernance.
Demande des entreprises en matière de gouvernance continue des coûts cloud
La gestion des coûts cloud est de plus en plus liée aux décisions sur la manière dont les entreprises financent l'intelligence artificielle et d'autres programmes numériques. La FinOps Foundation a rapporté en février 2026 que 98 % des répondants gèrent les dépenses d'intelligence artificielle, tandis que 90 % gèrent les dépenses SaaS et 64 % gèrent les licences.[2] Cette responsabilité plus large rend les révisions périodiques des coûts moins adaptées aux organisations dont les charges de travail évoluent. Les services FinOps managés peuvent fournir des pratiques continues d'allocation, d'optimisation et de reporting que les équipes internes ne sont pas toujours en mesure de maintenir. Le marché des services managés de gouvernance cloud a donc l'opportunité de relier les décisions de coûts aux contrôles de sécurité et de conformité. Ce lien est particulièrement important lorsque les dépenses d'intelligence artificielle augmentent plus vite que la capacité de gouvernance.
Pénurie d'expertise en gouvernance cloud et en FinOps
Les rôles de gouvernance cloud requièrent des connaissances en architecture, en modèles de facturation, en cadres de contrôle et en reporting financier. Les organisations doivent également expliquer les décisions cloud aux responsables technologiques et aux dirigeants d'entreprise, ce qui rend la compétence requise difficile à développer par une seule embauche. La FinOps Foundation a constaté que les praticiens prévoient d'élargir leurs efforts sur près de 12 capacités tout en réduisant leurs efforts dans seulement 1 à 2 domaines. Cet élargissement du périmètre peut encourager les entreprises à recourir à des équipes managées spécialisées aux côtés du personnel interne. Les fournisseurs disposant de talents crédibles en FinOps et en gouvernance peuvent se différencier par la qualité d'exécution, et pas seulement par la couverture logicielle. Le marché des services managés de gouvernance cloud peut par conséquent favoriser des engagements plus longs où les fournisseurs sont intégrés dans le processus de gouvernance du client.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité élevée d'intégration et de remédiation | -1.5% | Mondial, plus aiguë dans les grandes entreprises multi-cloud en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Responsabilité fragmentée entre les fournisseurs cloud et les unités opérationnelles | -1.0% | Mondial, plus prononcée dans les entreprises décentralisées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Préoccupations des clients concernant l'accès privilégié de tiers | -0.8% | Amérique du Nord et Europe, en particulier BFSI, santé et gouvernement | Moyen terme (2-4 ans) |
| Substitution par des outils natifs des hyperscalers et risque de dépendance fournisseur | -0.6% | Mondial, en particulier les acheteurs du marché intermédiaire évaluant le coût des services managés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité élevée d'intégration et de remédiation
Les plateformes de gouvernance doivent se connecter aux systèmes d'identité, aux interfaces de facturation, aux services de sécurité et aux flux de travail d'infrastructure en tant que code qui diffèrent souvent selon le cloud et l'unité opérationnelle. Ce travail peut retarder le moment où un client perçoit une valeur opérationnelle. Les outils de détection peuvent signaler rapidement des problèmes de configuration, mais les modifications en production nécessitent encore un jugement humain et des approbations coordonnées. La gestion des coûts Kubernetes et les environnements d'applications complexes peuvent rendre la remédiation particulièrement difficile pour les équipes aux capacités limitées. Le marché des services managés de gouvernance cloud fait face à un défi de livraison lorsque les clients s'attendent à ce que l'automatisation supprime toutes les contraintes opérationnelles. Dans le même temps, les fournisseurs qui établissent des processus de remédiation pratiques peuvent transformer la complexité de mise en œuvre en une relation de service durable.
Responsabilité fragmentée entre les fournisseurs cloud et les unités opérationnelles
Les grandes entreprises distribuent souvent les achats et l'administration cloud entre des unités opérationnelles disposant de budgets, d'outils et de tolérances au risque distincts. Cette structure peut empêcher un fournisseur managé d'appliquer des politiques communes sans un soutien exécutif clair. Les régulateurs financiers s'attendent également à ce que les institutions conservent la responsabilité du risque cloud, même lorsqu'un tiers soutient les opérations. Un fournisseur peut fournir des preuves et des flux de travail, mais il ne peut pas remplacer entièrement la propriété interne des décisions de risque par le client. Le marché des services managés de gouvernance cloud peut donc connaître une mise en œuvre plus lente lorsque la responsabilité n'est pas claire. Des modèles opérationnels clairs, des voies d'escalade convenues et une propriété transparente des coûts contribuent à réduire cette contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
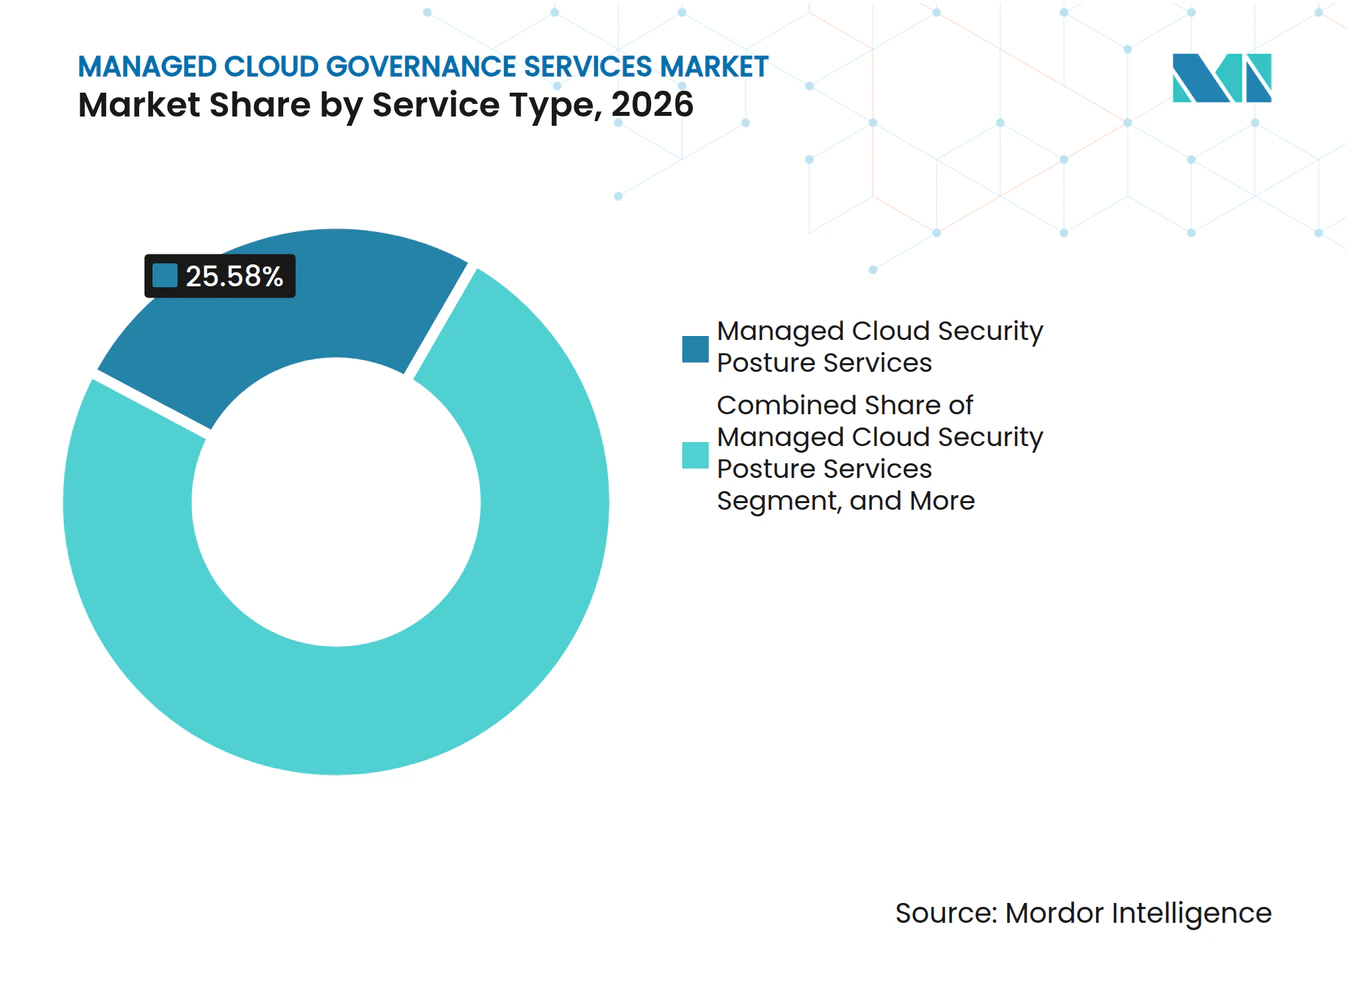
la posture de sécurité est en tête tandis que la gouvernance des coûts progresseLes services managés de posture de sécurité cloud ont représenté 25,58 % de la taille du marché des services managés de gouvernance cloud en 2026, reflétant la priorité accordée par les entreprises à l'identification des faiblesses de configuration sur plusieurs comptes et charges de travail cloud. Les organisations de services financiers et d'infrastructures critiques ont besoin d'une gestion documentée de la posture car les obligations de sécurité et de résilience exigent des preuves que les contrôles fonctionnent comme prévu. Un fournisseur managé peut collecter en continu les résultats, les organiser par matérialité et les présenter sous une forme sur laquelle les équipes de sécurité et de conformité peuvent agir. Cela rend le service pertinent pour les clients qui considèrent un problème de posture cloud à la fois comme une préoccupation technique et réglementaire.
Les services managés FinOps et de gouvernance des coûts devraient progresser à un CAGR de 12,57 % jusqu'en 2032, car les charges de travail d'intelligence artificielle rendent les décisions de coûts plus visibles pour la direction générale et les équipes opérationnelles. Les résultats 2026 de la FinOps Foundation montrent que les coûts d'intelligence artificielle, de SaaS, de licences et de centres de données font désormais partie d'un périmètre plus large pour de nombreux praticiens. Les opérations de politique et de conformité deviennent plus pertinentes à mesure que les organisations font passer les règles des listes de contrôle manuelles aux flux de travail d'ingénierie. Un article de revue de 2025 a décrit des approches de politique en tant que code, notamment Open Policy Agent et AWS Control Tower, pour la conformité automatisée dans les plateformes de données cloud.[3] La gouvernance des identités et des accès attire également l'attention car les agents d'intelligence artificielle ajoutent des identités non humaines nécessitant des autorisations définies et des contrôles de cycle de vie.



Par modèle de déploiement :
le cloud hybride et multi-cloud modifie les exigences de gouvernanceLe cloud public a représenté 41,30 % de la taille du marché des services managés de gouvernance cloud en 2026, soutenu par la familiarité des entreprises avec AWS, Microsoft Azure et Google Cloud. Les outils natifs de ces plateformes offrent une base pour la politique, la sécurité et la gestion des comptes, mais ils ne constituent pas une réponse complète pour les organisations travaillant avec plusieurs fournisseurs. Les fournisseurs managés peuvent étendre ces outils avec des rapports communs, des contrôles spécifiques au secteur et un support opérationnel qui crée une vue plus claire sur les comptes cloud. Cette capacité reste importante à mesure que les clients recherchent une gouvernance cohérente sans remplacer leur environnement cloud public établi.
Le cloud hybride et multi-cloud devrait progresser à un CAGR de 13,24 % jusqu'en 2032, soutenu par des architectures qui séparent les charges de travail d'entraînement, de données et de service entre l'infrastructure sur site et le cloud public. AWS Interconnect multicloud a été introduit en préversion en novembre 2025 pour fournir des connexions privées à haute vitesse entre les VPC Amazon et d'autres fournisseurs cloud. Google Cloud a également étendu Cross-Cloud Interconnect à AWS et aux réseaux partenaires le même mois. Les déploiements de cloud privé continuent d'être importants là où la souveraineté des données ou les exigences de location limitent l'utilisation d'environnements partagés, et Rackspace Technology a introduit son offre OpenStack Business en juillet 2025 pour ce groupe.
Par taille d'organisation :
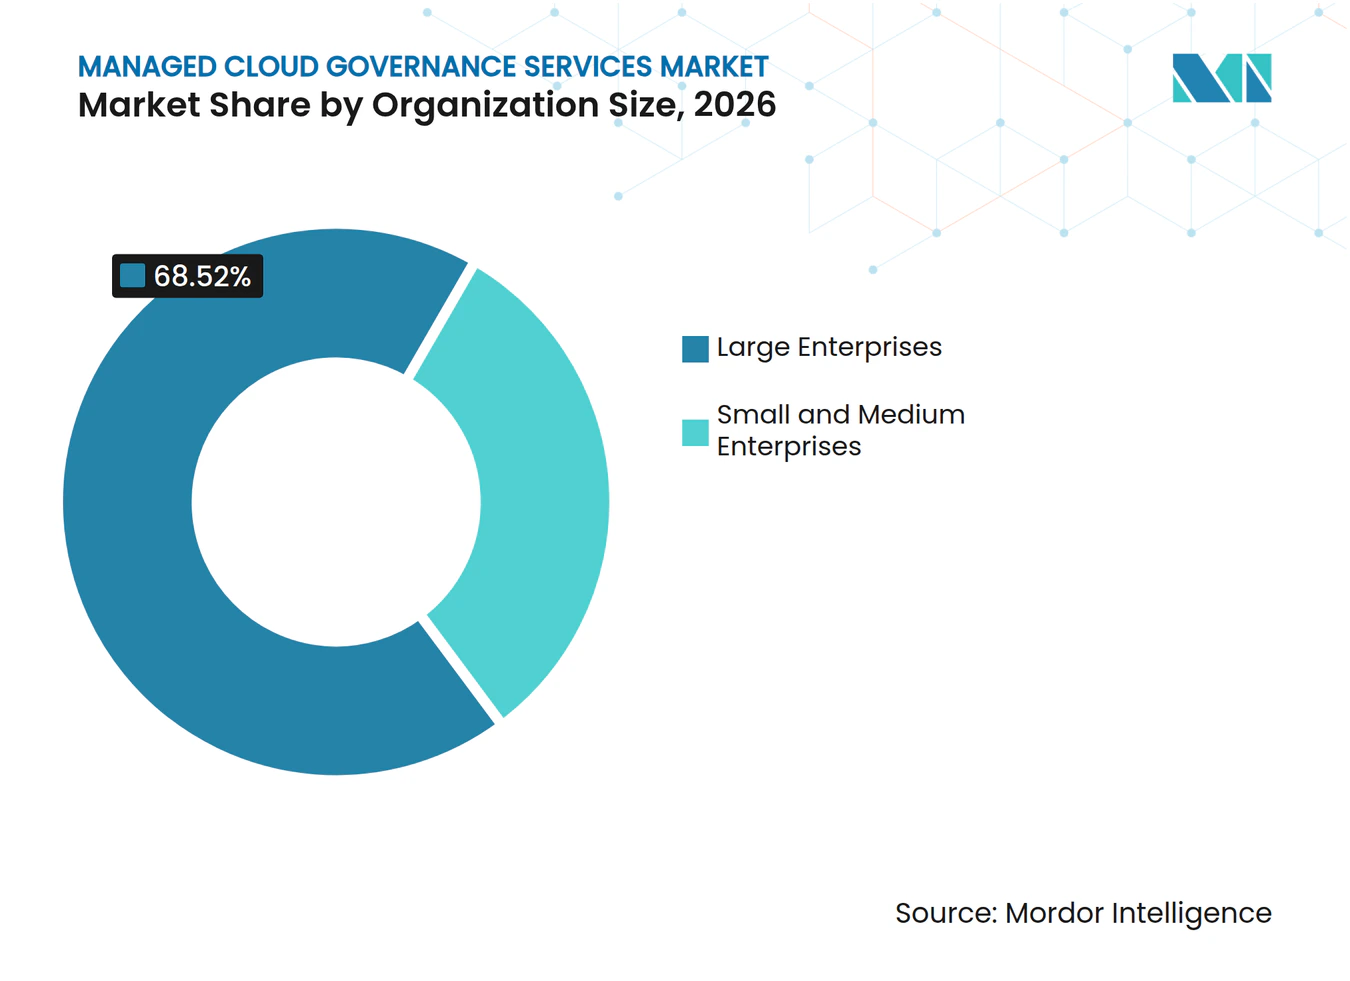
les grandes entreprises maintiennent la demande tandis que les PME élargissent l'accèsLes grandes entreprises ont représenté 68,52 % du marché des services managés de gouvernance cloud en 2026, car leurs environnements cloud comprennent généralement plusieurs comptes, unités opérationnelles et exigences réglementaires. Ces conditions créent un besoin soutenu de visibilité managée, d'application des politiques, de collecte de preuves et de support de remédiation coordonné. Passer d'un fournisseur de gouvernance à un autre peut nécessiter des modifications des accès privilégiés, des processus opérationnels et des bases de référence de conformité. Le coût de transition qui en résulte peut soutenir la fidélisation des clients et les engagements de gouvernance récurrents pour les fournisseurs établis.
Les petites et moyennes entreprises devraient progresser à un CAGR de 11,95 % jusqu'en 2032, car les modèles basés sur la consommation réduisent le coût initial d'introduction des pratiques de gouvernance managée. CoreStack a rapporté qu'il comptait plus de 780 organisations clientes dans le monde et plus de 30 % de croissance annuelle des revenus récurrents en glissement annuel en octobre 2025. Les organisations plus petites font face à bon nombre des mêmes responsabilités en matière de SaaS, de licences, de dépenses cloud et de conformité que les grandes entreprises, mais disposent généralement de moins de spécialistes pour les gérer. Les offres managées peuvent fournir un modèle opérationnel pratique lorsqu'une PME ne peut pas créer une fonction FinOps ou de gouvernance interne étendue.

Par secteur d'utilisation finale :
le BFSI établit la référence tandis que la santé et les sciences de la vie accélèrentLe BFSI a représenté 24,87 % du marché des services managés de gouvernance cloud en 2026, car les institutions financières opèrent sous des attentes spécifiques au cloud en matière de résilience, de supervision des tiers et d'efficacité des contrôles démontrables. DORA est devenu applicable en janvier 2025 et a accru l'attention portée au risque TIC lié aux tiers parmi les entités financières européennes. Les acheteurs du secteur bancaire et de l'assurance doivent également tenir compte des attentes des autorités de surveillance, des obligations de protection des données et des cadres de risque approuvés par les conseils d'administration. Ces exigences font de la gouvernance managée un service opérationnel continu plutôt qu'un projet de mise en œuvre limité.
La santé et les sciences de la vie devraient progresser à un CAGR de 12,27 % jusqu'en 2032, car les données de santé sensibles créent des besoins persistants en matière de chiffrement, de contrôle d'accès et de support d'audit sur les charges de travail cloud. L'avis de proposition de réglementation de la règle de sécurité HIPAA de janvier 2025 a accru l'attention portée au chiffrement et à l'authentification multifacteur pour les informations de santé électroniques protégées. AWS a publié en 2025 des orientations sur les mesures de protection techniques abordant les considérations de préparation pour les organisations utilisant ses services. La demande du gouvernement et du secteur public bénéficie également des politiques de cloud souverain et de la gouvernance centralisée des comptes, comme le montre l'Agence numérique du Japon.
Analyse géographique
Marché des services managés de gouvernance cloud en Amérique du Nord
L'Amérique du Nord a représenté 42,16 % du marché des services managés de gouvernance cloud en 2026, soutenue par une infrastructure d'hyperscalers dense et des opérations cloud d'entreprise établies. Les États-Unis soutiennent la demande grâce aux exigences en matière de santé, de services financiers, de confidentialité et de cybersécurité qui rendent le contrôle clair des preuves important, tandis que le Canada et le Mexique offrent des opportunités à mesure que les organisations traitent la gestion des données transfrontalières et les obligations de gouvernance. Le marché des services managés de gouvernance cloud est important dans la région pour les fournisseurs capables de connecter la sécurité, la gestion des coûts, les opérations de conformité et la remédiation pratique dans un seul service. L'Amérique du Nord dispose également de pratiques FinOps matures, qui soutiennent une adoption plus large de la gouvernance continue des coûts cloud.
Marché des services managés de gouvernance cloud en Europe
L'Europe est le deuxième marché régional et est fortement façonnée par des obligations qui se chevauchent en vertu de la loi européenne sur les données, de DORA, de NIS2 et du règlement général sur la protection des données. Ces exigences font de la localisation des données, de la résilience opérationnelle et des preuves de contrôle des tiers des considérations d'approvisionnement importantes. L'Allemagne, le Royaume-Uni et la France ont des priorités distinctes concernant la résidence, les transferts et l'assurance de cloud souverain. Les fournisseurs ont besoin d'approches de livraison spécifiques à chaque pays tout en maintenant des méthodes et une documentation régionales cohérentes. Cet environnement peut favoriser les fournisseurs dont les équipes combinent la connaissance réglementaire et l'expertise en contrôle cloud.
Marché des services managés de gouvernance cloud en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait progresser à un CAGR de 13,17 % jusqu'en 2032, soutenue par les exigences de cloud souverain et la capacité de gouvernance interne limitée. IIJ a lancé un service de support à la mise en œuvre d'un Centre d'excellence cloud et de création de directives cloud en décembre 2025 pour la gouvernance des environnements AWS et Microsoft Azure.[4] Le Japon, la Chine, l'Inde et la Corée du Sud ont chacun des exigences en matière de protection des données et de politique qui influencent la manière dont les entreprises gouvernent les charges de travail cloud. Le Moyen-Orient fait également face à une adoption rapide du cloud hybride et aux besoins de gouvernance associés. L'Amérique du Sud et l'Afrique restent des opportunités à un stade plus précoce, le Brésil et l'Afrique du Sud fournissant des points de référence réglementaires importants. Ces régions peuvent soutenir une demande à plus long terme à mesure que l'utilisation du cloud s'élargit et que les exigences de contrôle deviennent plus formelles.
Paysage concurrentiel
Concentration du Marché
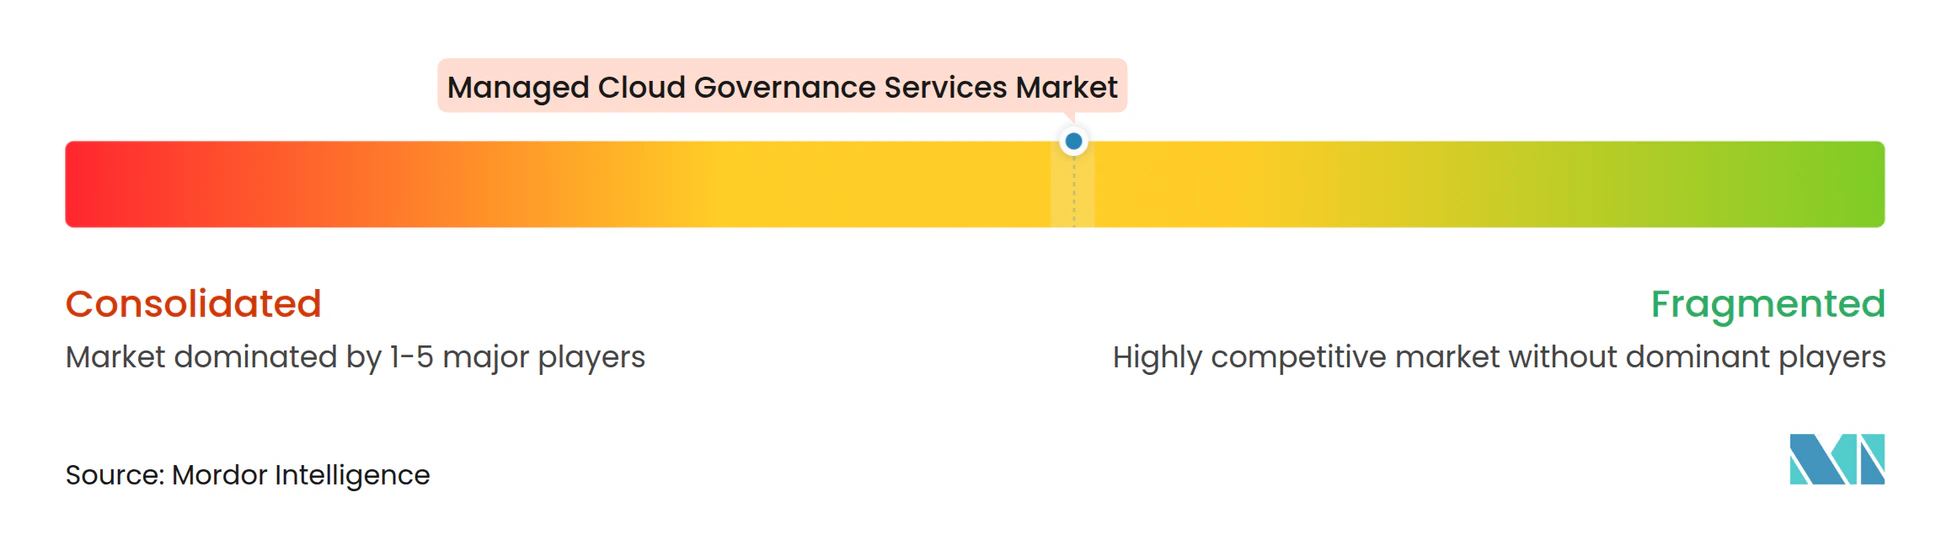
Le marché des services managés de gouvernance cloud est modérément fragmenté, AWS, Microsoft et Google bénéficiant d'un avantage grâce aux outils natifs intégrés dans les plateformes que les clients utilisent déjà. Les intégrateurs de systèmes mondiaux, notamment Accenture, IBM, Capgemini et Tata Consultancy Services, se font concurrence grâce à leur envergure de livraison, leur expérience en conformité et leur connaissance sectorielle. D'autres participants, tels que CoreStack, Rackspace Technology, Palo Alto Networks, Flexera, Broadcom, Cisco, ServiceNow, Wipro, Cognizant, HCL Technologies, NTT DATA, DXC Technology, Oracle et IBM, servent différentes combinaisons de besoins en gouvernance, sécurité, coûts et opérations, préservant une place pour les outils natifs aux plateformes, les plateformes spécialisées et les services managés indépendants. La concurrence dépend de la capacité du fournisseur à transformer les contrôles techniques en un service opérationnel fiable.
Le marché des services managés de gouvernance cloud évolue vers des offres groupées qui combinent la gestion de la posture de sécurité, le FinOps, la gouvernance des identités et la politique en tant que code sous un modèle de responsabilité plus clair. CoreStack a lancé Graphion, sa plateforme de protection des applications cloud natives basée sur l'intelligence artificielle, en décembre 2025. ServiceNow et Accenture ont lancé un service managé de sécurité et de risque basé sur l'intelligence artificielle en juin 2026, utilisant des agents d'intelligence artificielle pour la surveillance des fournisseurs et l'automatisation des changements réglementaires. Ces mouvements stratégiques montrent comment les fournisseurs rapprochent les opérations de risque et l'automatisation à mesure que les clients gèrent des environnements plus complexes. Les clients peuvent favoriser les fournisseurs capables de réduire la nécessité de coordonner plusieurs fournisseurs de gouvernance distincts.
La gouvernance de l'intelligence artificielle ouvre un autre domaine de concurrence car les agents d'intelligence artificielle nécessitent des identités définies, des autorisations, une surveillance et une gestion du cycle de vie. Les fournisseurs qui étendent les services de gouvernance cloud aux contrôles des agents peuvent répondre à des exigences que les cadres d'identité conventionnels ne couvrent pas entièrement. La sécurité cloud de niveau gouvernemental est un autre domaine spécialisé où les exigences d'autorisation peuvent restreindre l'entrée. Rackspace Technology a lancé sa plateforme de gestion cloud en août 2025 avec une observabilité basée sur l'intelligence artificielle, une optimisation des applications et un modèle basé sur la consommation pour les environnements hybrides. NTT DATA a été reconnu comme leader dans une évaluation japonaise des services cloud hybrides et multi-cloud publics managés en janvier 2026, et aucune donnée de part d'entreprise n'établit la domination d'un petit groupe, ce qui est cohérent avec un champ concurrentiel d'hyperscalers, d'intégrateurs et de fournisseurs spécialisés.
Leaders du secteur des services managés de gouvernance cloud
-
Amazon Web Services, Inc.
-
Accenture plc
-
Oracle Corporation
-
Cisco Systems, Inc.
-
ServiceNow, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services managés de gouvernance cloud Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- IBM Corporation
- Accenture plc
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- ServiceNow, Inc.
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Rackspace Technology, Inc.
- Flexera Software, Inc.
- Broadcom Inc.
- Palo Alto Networks, Inc.
- CoreStack, Inc.
Développements industriels récents dans Marché des services managés de gouvernance cloud
- Octobre 2026 : Microsoft Defender for Cloud a étendu sa couverture multicloud aux environnements AWS et Google Cloud, élargissant ses capacités unifiées de plateforme de protection des applications cloud natives pour les clients gérant une gouvernance multi-cloud hétérogène depuis un seul plan de contrôle.
- Juin 2026 : ServiceNow et Accenture ont lancé un service managé conjoint de sécurité et de risque basé sur la plateforme d'intelligence artificielle ServiceNow le 29 juin 2026, déployant des agents d'intelligence artificielle pour la surveillance des fournisseurs, l'automatisation des changements réglementaires et l'intégration des risques OT et IT. Les entreprises ont cité les coûts des violations de données aux États-Unis atteignant 10,22 millions USD par incident en 2025, en hausse de 9 % en glissement annuel, comme principal facteur d'urgence pour migrer hors des plateformes de risque héritées.
- Juin 2026 : Neurealm a étendu sa plateforme d'intelligence artificielle NeuGAIN avec des offres d'entreprise GovernOps alimentées par CoreStack, regroupant des services managés pilotés par l'intelligence artificielle couvrant CloudOps, FinOps+ et SecOps pour les entreprises nécessitant une gouvernance multi-cloud continue avec des résultats opérationnels mesurables.
- Mars 2026 : L'Agence numérique du Japon a confirmé le 27 mars 2026 que Sakura no Cloud de Sakura Internet avait satisfait à l'ensemble des 305 exigences techniques pour servir de fournisseur de services cloud gouvernementaux, devenant ainsi le premier fournisseur japonais national à obtenir cette désignation, ouvrant une voie de gouvernance managée pour les déploiements de cloud souverain dans 1 700 municipalités.
Périmètre du rapport mondial sur le marché des services managés de gouvernance cloud
Les services managés de gouvernance cloud désignent une catégorie spécialisée d'offres informatiques tierces dans laquelle un fournisseur de services managés (MSP) prend en charge la stratégie, l'exécution et la surveillance continue des cadres cloud d'une organisation. Ils appliquent des limites, des politiques et des mesures de protection spécifiques pour maintenir les environnements cloud public, privé ou multi-cloud d'une organisation alignés sur les objectifs opérationnels de l'entreprise.
Le rapport sur le marché des services managés de gouvernance cloud est segmenté par type de service (opérations managées de politique et de conformité, services managés de posture de sécurité cloud, services managés FinOps et de gouvernance des coûts, services managés d'opérations et d'optimisation cloud, services managés de gouvernance des identités et des accès, et autres types de services), modèle de déploiement (cloud public, cloud privé et cloud hybride/multi-cloud), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation finale (BFSI, informatique et télécommunications, santé et sciences de la vie, gouvernement et secteur public, commerce de détail et commerce électronique, énergie et services publics, et autres secteurs d'utilisation finale) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Opérations managées de politique et de conformité |
| Services managés de posture de sécurité cloud |
| Services managés FinOps et de gouvernance des coûts |
| Services managés d'opérations et d'optimisation cloud |
| Services managés de gouvernance des identités et des accès |
| Autres types de services |
| Cloud public |
| Cloud privé |
| Cloud hybride/multi-cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Opérations managées de politique et de conformité | |
| Services managés de posture de sécurité cloud | ||
| Services managés FinOps et de gouvernance des coûts | ||
| Services managés d'opérations et d'optimisation cloud | ||
| Services managés de gouvernance des identités et des accès | ||
| Autres types de services | ||
| Par modèle de déploiement | Cloud public | |
| Cloud privé | ||
| Cloud hybride/multi-cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation finale | BFSI | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services managés de gouvernance cloud ?
Le marché des services managés de gouvernance cloud est évalué à 15,13 milliards USD en 2026 et devrait atteindre 28,94 milliards USD d'ici 2032, à un CAGR de 11,03 % de 2027 à 2032.
Quel type de service détient la plus grande part ?
Les services managés de posture de sécurité cloud détiennent la plus grande part par type de service, à 25,58 % en 2026.
Quel secteur d'utilisation finale détient la part la plus élevée ?
Le BFSI détient 24,87 % des revenus en 2026 car les institutions financières font face à des exigences continues en matière de résilience, de supervision des tiers et de contrôle cloud.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 13,17 % jusqu'en 2032, soutenue par les exigences de cloud souverain et la capacité de gouvernance interne limitée.
Pourquoi les entreprises utilisent-elles des services managés de gouvernance cloud ?
Les entreprises utilisent ces services pour coordonner la posture de sécurité, la gouvernance des coûts, les contrôles d'identité, l'application des politiques, les preuves de conformité et les opérations cloud dans des environnements complexes.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le cloud hybride et multi-cloud devrait progresser à un CAGR de 13,24 % jusqu'en 2032, car les organisations ont besoin de contrôles sur plusieurs environnements.