
Marktgröße und Marktanteil für Managed Cloud Governance Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
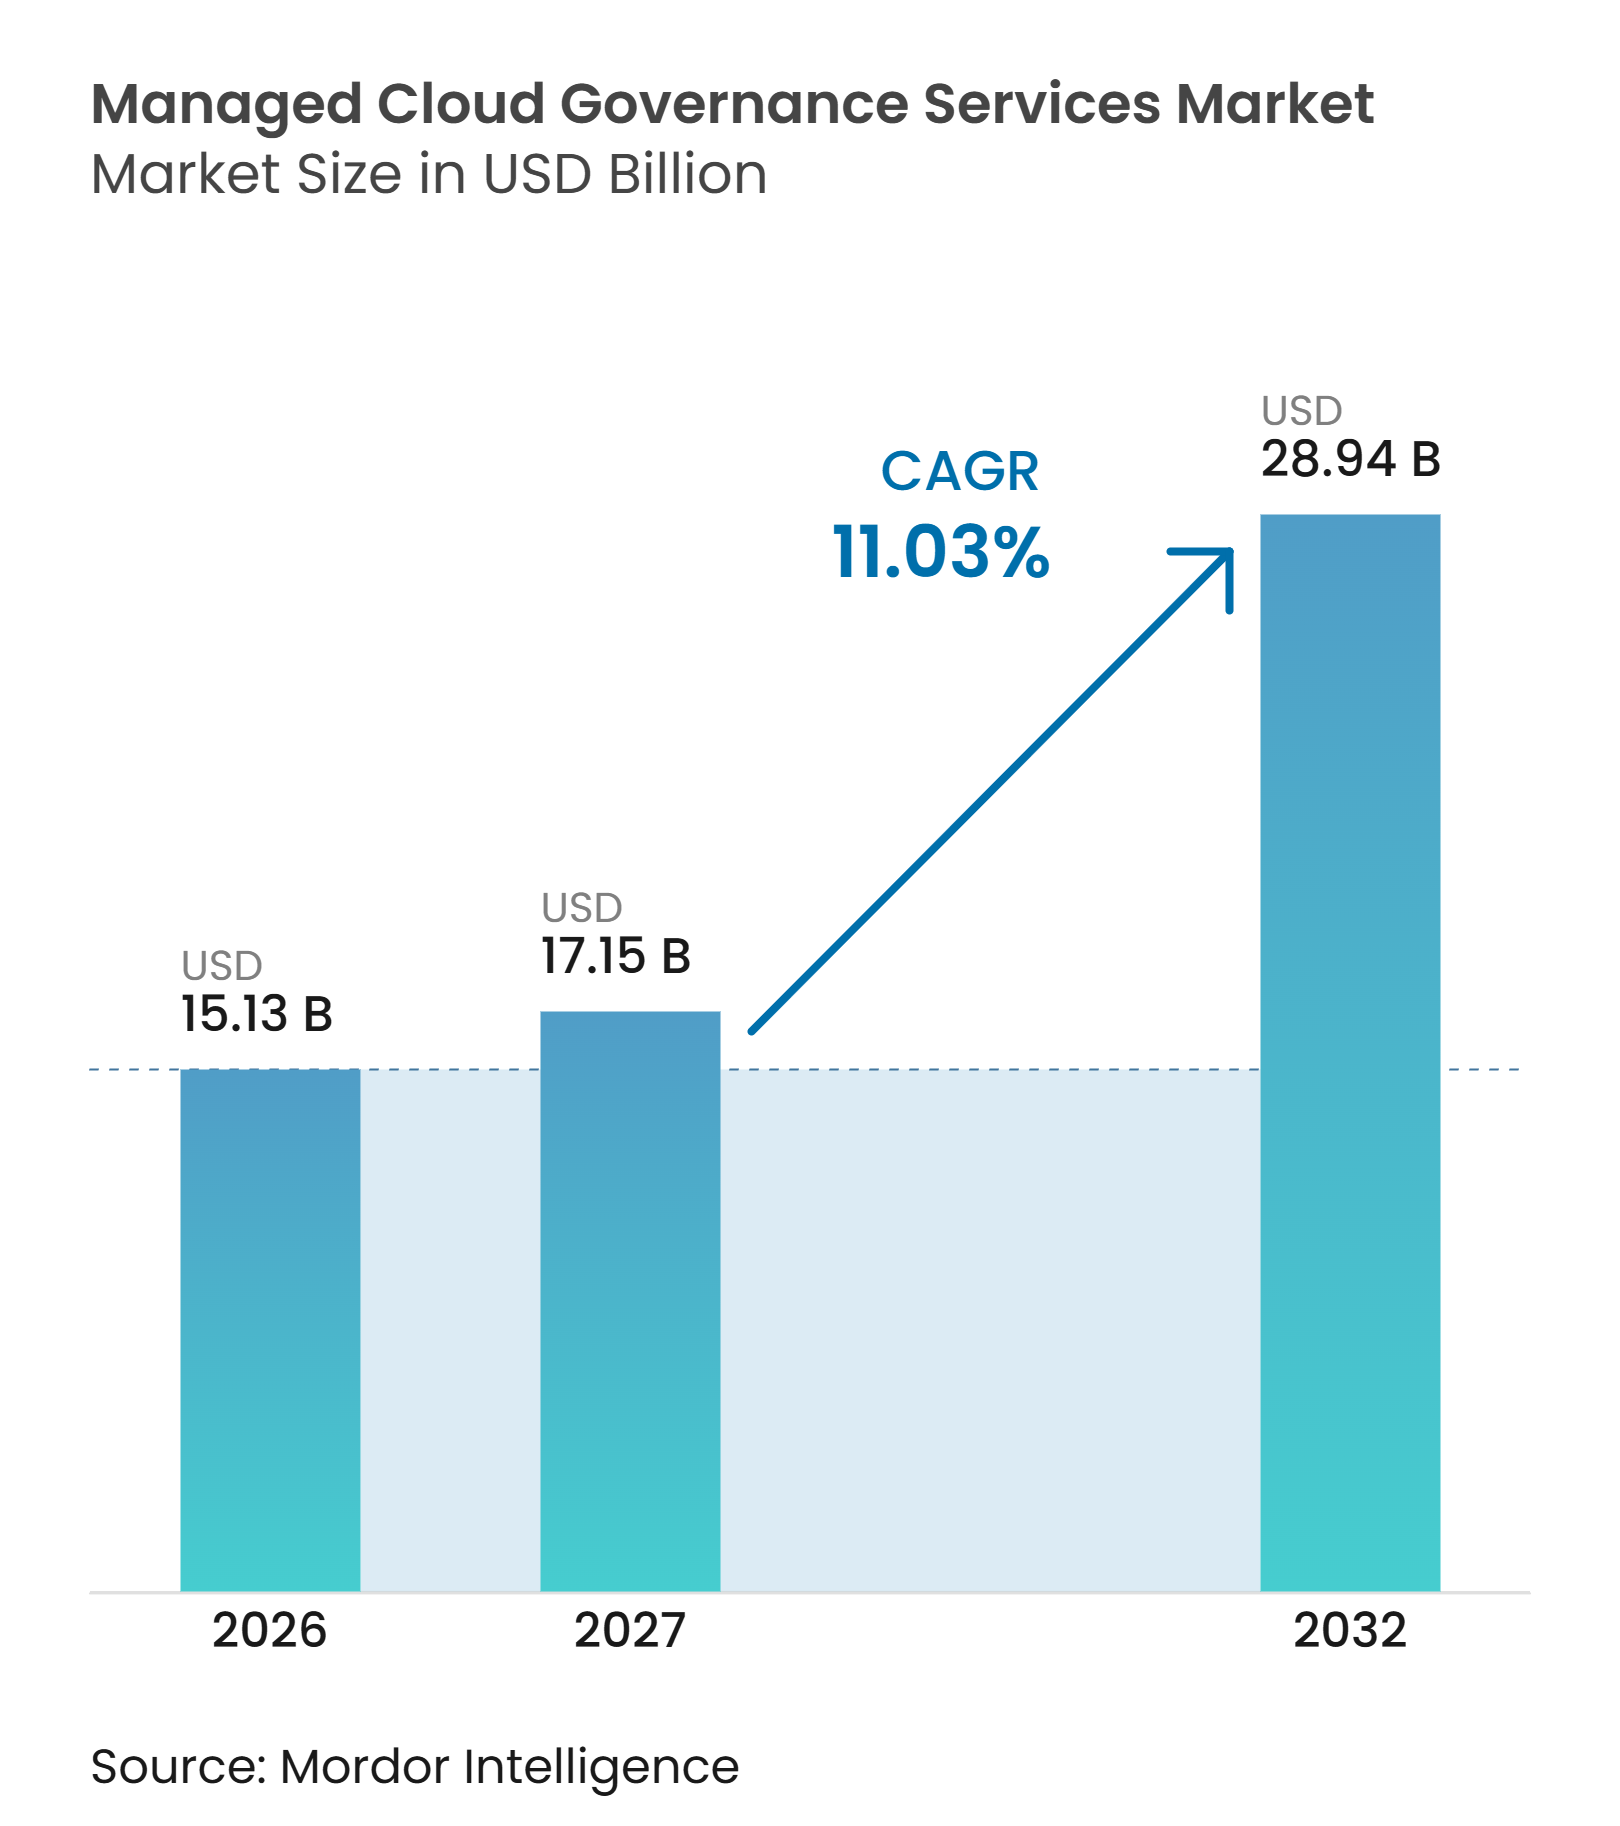
| Marktgröße (2027) | 17.15 Milliarden US-Dollar |
| Marktgröße (2032) | 28.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.03 % |
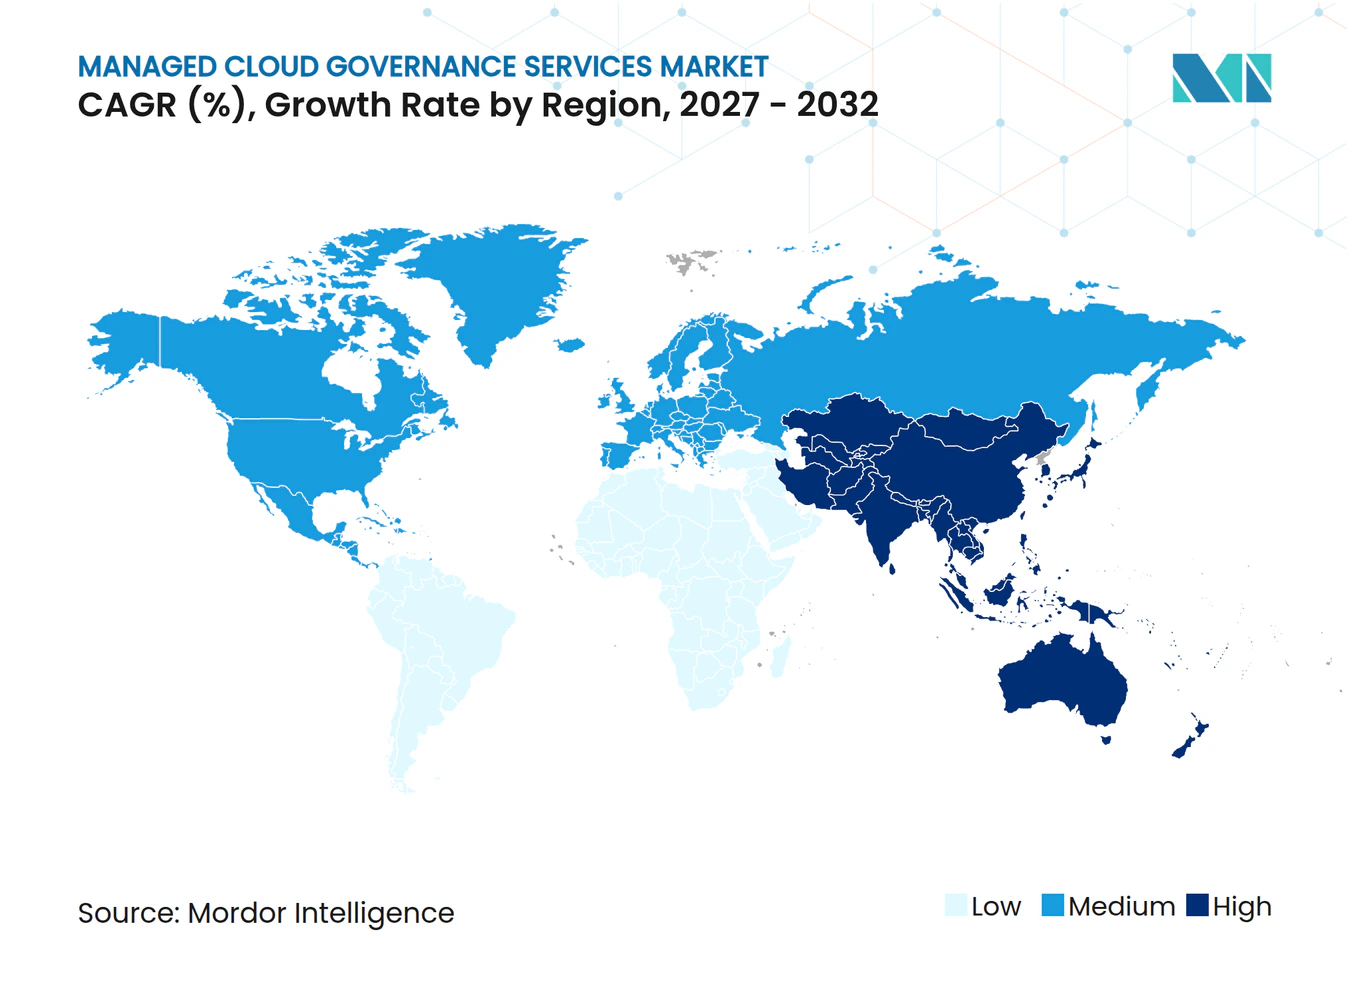
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Cloud Governance Services von Mordor Intelligence
Die Marktgröße für Managed Cloud Governance Services wurde im Jahr 2026 auf 15,13 Milliarden USD geschätzt und soll von 17,15 Milliarden USD im Jahr 2027 auf 28,94 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 11,03 % während des Prognosezeitraums 2027–2032. Der Markt für Managed Cloud Governance Services wird durch Unternehmen geprägt, die zunehmend komplexe hybride und Multi-Cloud-Umgebungen betreiben, in denen verschiedene Anbieter unterschiedliche Identitätsstrukturen, Abrechnungsunterlagen, Sicherheitstools und Richtlinienkontrollen verwenden können, was einen praktischen Bedarf an der Festlegung gemeinsamer Regeln und einer klaren Verantwortlichkeit bei Kontrolllücken schafft. Regulatorische Verpflichtungen machen die Cloud-Überwachung zudem zu einer fortlaufenden betrieblichen Anforderung statt einer gelegentlichen Compliance-Übung, insbesondere für Organisationen, die Finanz-, Gesundheits-, öffentliche oder sensible Kundendaten verarbeiten. Die Nachfrage geht über die Sicherheitsüberwachung hinaus und umfasst das koordinierte Management von Kosten, Identitäten, Richtlinien, Workload-Kontrollen, Prüfungsnachweisen und den operativen Schritten zur Behebung von Problemen. KI-Workloads verstärken diesen Bedarf, da sie neue Ausgabenkategorien, nicht-menschliche Identitäten, Anforderungen an die Datenverarbeitung und Entscheidungen darüber schaffen, wo Anwendungen und Daten betrieben werden sollen. Anbieter, die Automatisierung mit Branchenkenntnissen, klarer Verantwortlichkeit und praktischer Unterstützung bei der Problembehebung verbinden, können im Markt für Managed Cloud Governance Services ein breiteres Spektrum an Kundenbedürfnissen abdecken, während Kunden fragmentierte Governance-Prozesse vermeiden können, da Cloud-Konnektivität, Anbieterinteroperabilität und Anforderungen an souveräne Clouds den Umfang der Umgebungen erweitern, die unter einem kohärenten Betriebsmodell im Markt für Managed Cloud Governance Services verwaltet werden müssen.
Wichtigste Erkenntnisse des Berichts
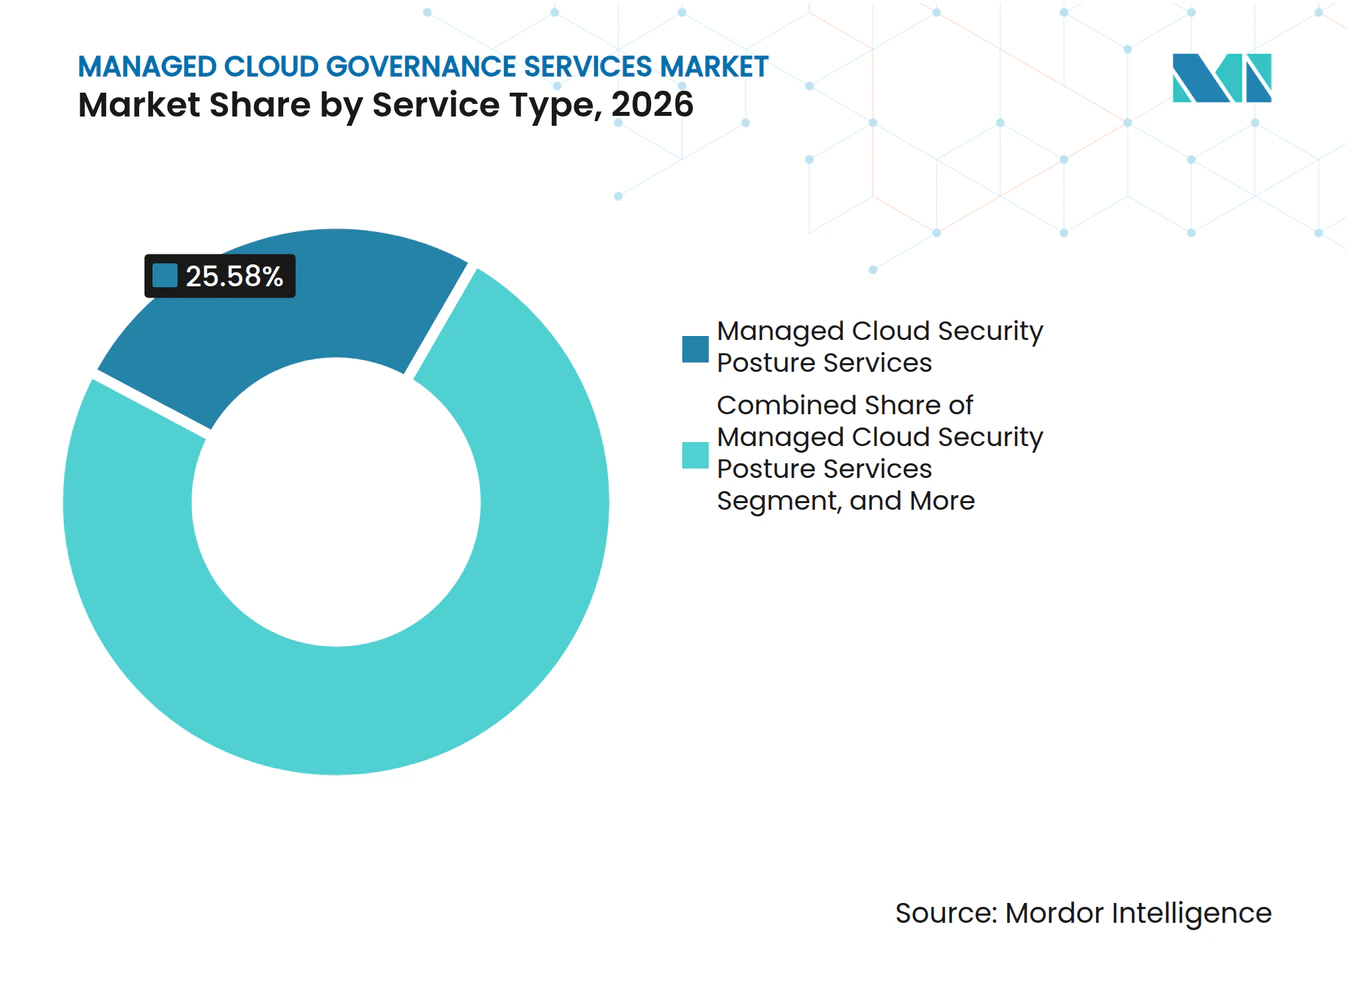
- Nach Servicetyp hielt Managed Cloud Security Posture Services im Jahr 2026 einen Marktanteil von 25,58 % am Markt für Managed Cloud Governance Services, während Managed FinOps und Cost Governance Services bis 2032 voraussichtlich mit einer CAGR von 12,57 % wachsen werden.
- Nach Bereitstellungsmodell hielt Public Cloud im Jahr 2026 einen Marktanteil von 41,30 % am Markt für Managed Cloud Governance Services, während Hybrid- und Multi-Cloud bis 2032 voraussichtlich mit einer CAGR von 13,24 % wachsen werden.
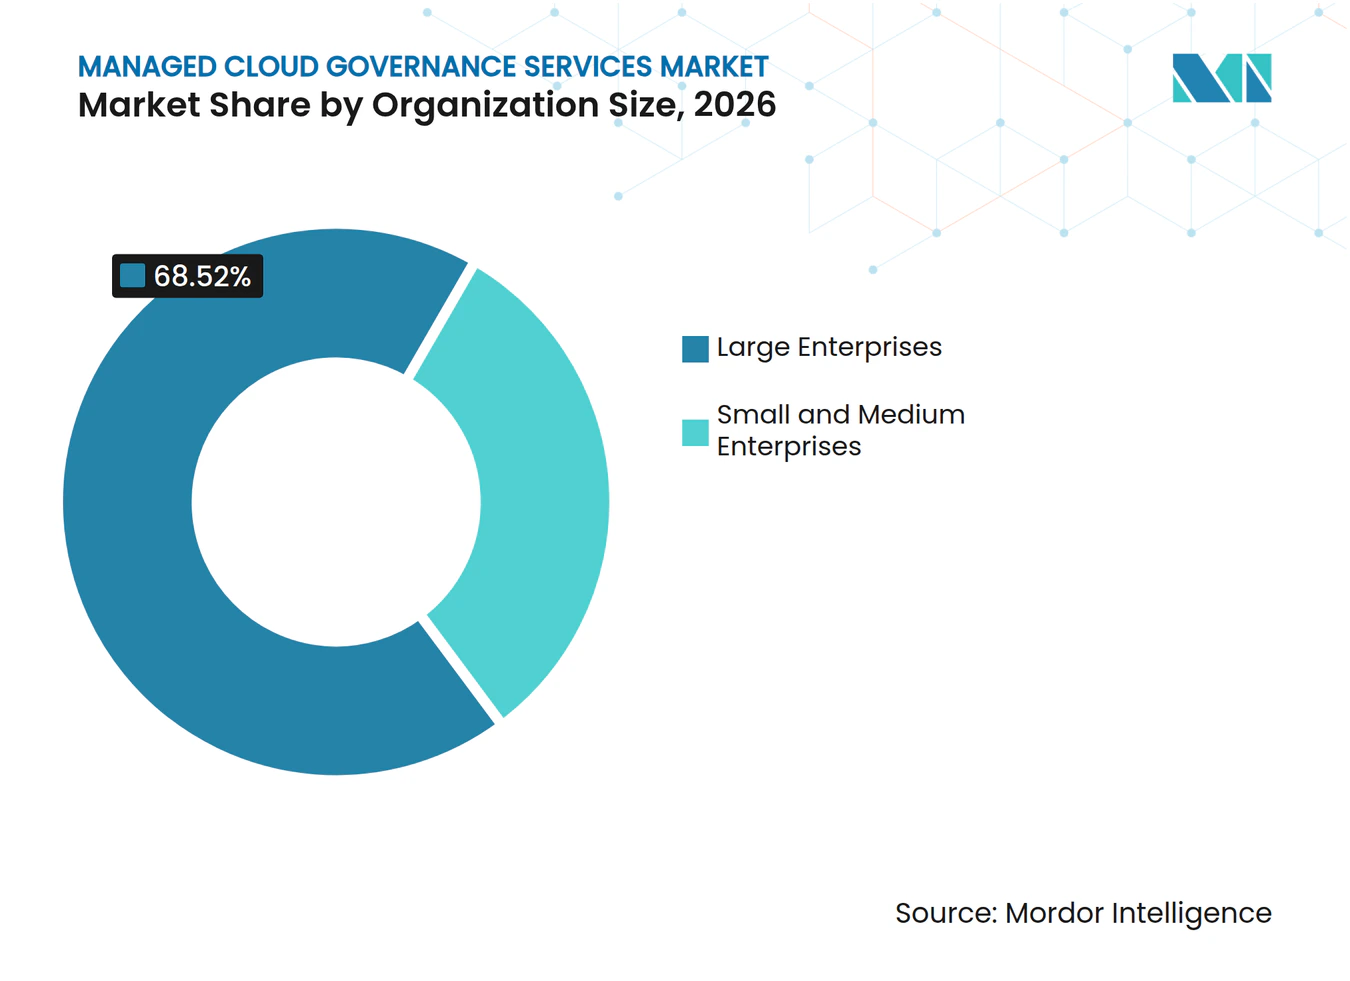
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 68,52 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 11,95 % wachsen werden.
- Nach Endverbrauchsbranche hielt BFSI im Jahr 2026 einen Marktanteil von 24,87 % am Markt für Managed Cloud Governance Services, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 12,27 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,16 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 13,17 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von hybriden und Multi-Cloud-Umgebungen | +2.5% | Global, insbesondere Nordamerika, Europa und die Kernmärkte des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Strengere Cloud-Compliance- und Datenlokalisierungsanforderungen | +2.0% | Europa, Nordamerika und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach kontinuierlicher Cloud-Kostensteuerung | +1.7% | Global, mit frühen Gewinnen in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Cloud Governance und FinOps | +1.2% | Global, am stärksten ausgeprägt in Deutschland, Indien, Südostasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Einführung von Policy-as-Code im Plattform-Engineering | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an souveräne Clouds und Workload-Kontrolle | +0.8% | Naher Osten und Afrika, Regierungen im asiatisch-pazifischen Raum und regulierte europäische Sektoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von hybriden und Multi-Cloud-Umgebungen
Unternehmen wechseln von Einzelanbieter-Bereitstellungen zu Umgebungen, die mehrere Cloud-Umgebungen mit unterschiedlichen Identitäts-, Abrechnungs- und Richtliniensystemen nutzen. Dies schafft eine größere Kontrollfläche und macht eine konsistent verwaltete Governance-Schicht wertvoller. AWS und Google Cloud führten am 30. November 2025 verbundene Multi-Cloud-Dienste ein, was zeigt, dass Cloud-übergreifende Konnektivität Teil der Mainstream-Infrastrukturplanung wird.[1] Interoperabilität kann die praktischen Hürden für die Nutzung von mehr als einem Anbieter senken, beseitigt jedoch nicht die Notwendigkeit, Zugriff, Richtlinien, Kosten und Kontrollnachweise über diese Umgebungen hinweg zu verwalten. Der Markt für Managed Cloud Governance Services profitiert davon, weil Kunden Kontrollen benötigen, die über Anbietergrenzen hinweg funktionieren und dennoch von verantwortlichen Betriebsteams administriert werden können. Der Markt für Managed Cloud Governance Services gewinnt auch dann, wenn Anbieter technische Konnektivität in gemeinsame betriebliche Regeln übersetzen können.
Strengere Cloud-Compliance- und Datenlokalisierungsanforderungen
Cloud-Compliance-Verpflichtungen werden in den Bereichen Finanzdienstleistungen, Gesundheitswesen und öffentliche Workloads immer spezifischer. Der EU-Datengesetz verpflichtet Anbieter zur Offenlegung der Zuständigkeit der IKT-Infrastruktur, wodurch der Datenspeicherort zu einem früheren Beschaffungsaspekt wird. Finanzinstitute in der Europäischen Union müssen die Anforderungen des Gesetzes über die digitale operationale Resilienz erfüllen, das im Januar 2025 in Kraft trat. Diese Anforderung erhöht die Nachfrage nach fortlaufenden Nachweisen über Drittanbieter- und Cloud-Kontrollen statt einer einmaligen Überprüfung. Der Markt für Managed Cloud Governance Services wird durch Dienstleister unterstützt, die Richtliniendurchsetzung, Prüfungsrechte und Kontrollwirksamkeit über verschiedene Rechtsordnungen hinweg dokumentieren können. ISO/IEC 27001 und SOC 2 Typ II bleiben relevante Qualifikationsbenchmarks, wenn Kunden Governance-Anbieter bewerten.
Unternehmensnachfrage nach kontinuierlicher Cloud-Kostensteuerung
Das Cloud-Kostenmanagement ist zunehmend mit Entscheidungen darüber verknüpft, wie Unternehmen KI und andere digitale Programme finanzieren. Die FinOps Foundation berichtete im Februar 2026, dass 98 % der Befragten KI-Ausgaben verwalten, während 90 % SaaS-Ausgaben und 64 % Lizenzkosten verwalten.[2] Diese umfassendere Verantwortung macht periodische Kostenüberprüfungen für Organisationen mit sich ändernden Workloads weniger geeignet. Managed FinOps-Dienste können fortlaufende Allokations-, Optimierungs- und Berichtspraktiken bereitstellen, die interne Teams möglicherweise nicht aufrechterhalten können. Der Markt für Managed Cloud Governance Services hat daher die Möglichkeit, Kostenentscheidungen mit Sicherheits- und Compliance-Kontrollen zu verknüpfen. Diese Verknüpfung ist besonders wichtig, wenn die KI-Ausgaben schneller steigen als die Governance-Kapazität.
Mangel an Fachkräften für Cloud Governance und FinOps
Cloud-Governance-Rollen erfordern Kenntnisse in Architektur, Abrechnungsmodellen, Kontrollrahmen und Finanzberichterstattung. Organisationen müssen Cloud-Entscheidungen auch gegenüber Technologieführern und Geschäftsführern erläutern, was den Aufbau der erforderlichen Kompetenz durch eine einzelne Einstellung erschwert. Die FinOps Foundation stellte fest, dass Praktiker planen, den Aufwand auf fast 12 Fähigkeiten auszuweiten, während sie den Aufwand nur in 1 bis 2 Bereichen reduzieren. Dieser wachsende Umfang kann Unternehmen dazu veranlassen, spezialisierte verwaltete Teams neben internen Mitarbeitern einzusetzen. Anbieter mit glaubwürdigen FinOps- und Governance-Talenten können sich durch Ausführungsqualität differenzieren, nicht nur durch Softwareabdeckung. Der Markt für Managed Cloud Governance Services kann folglich längere Engagements begünstigen, bei denen Anbieter in den Governance-Prozess des Kunden eingebettet sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations- und Behebungskomplexität | -1.5% | Global, am stärksten ausgeprägt in großen Multi-Cloud-Unternehmen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Verantwortlichkeit über Cloud-Anbieter und Geschäftsbereiche hinweg | -1.0% | Global, am stärksten ausgeprägt in dezentralisierten Unternehmen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bedenken der Kunden hinsichtlich des privilegierten Zugriffs durch Dritte | -0.8% | Nordamerika und Europa, insbesondere BFSI, Gesundheitswesen und öffentlicher Sektor | Mittelfristig (2–4 Jahre) |
| Substitution durch hyperscalereigene Tools und Risiko der Anbieterabhängigkeit | -0.6% | Global, insbesondere mittelständische Käufer, die die Kosten verwalteter Dienste bewerten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Behebungskomplexität
Governance-Plattformen müssen sich mit Identitätssystemen, Abrechnungsschnittstellen, Sicherheitsdiensten und Infrastructure-as-Code-Workflows verbinden, die sich häufig je nach Cloud und Geschäftsbereich unterscheiden. Diese Arbeit kann den Zeitpunkt verzögern, an dem ein Kunde einen operativen Mehrwert erkennt. Erkennungstools können Konfigurationsprobleme schnell identifizieren, aber Produktionsänderungen erfordern weiterhin menschliches Urteilsvermögen und koordinierte Genehmigungen. Das Kubernetes-Kostenmanagement und komplexe Anwendungsumgebungen können die Problembehebung für Teams mit begrenzten Kapazitäten besonders schwierig machen. Der Markt für Managed Cloud Governance Services steht vor einer Lieferherausforderung, wenn Kunden erwarten, dass Automatisierung jede betriebliche Einschränkung beseitigt. Gleichzeitig können Anbieter, die praktische Behebungsprozesse etablieren, die Implementierungskomplexität in eine dauerhafte Dienstleistungsbeziehung umwandeln.
Fragmentierte Verantwortlichkeit über Cloud-Anbieter und Geschäftsbereiche hinweg
Große Unternehmen verteilen Cloud-Einkauf und -Verwaltung häufig auf Geschäftsbereiche mit separaten Budgets, Tools und Risikotoleranzen. Diese Struktur kann einen verwalteten Anbieter daran hindern, gemeinsame Richtlinien ohne klare Untersttzung der Führungsebene anzuwenden. Finanzregulatoren erwarten auch, dass Institute die Verantwortung für Cloud-Risiken behalten, selbst wenn ein Dritter den Betrieb unterstützt. Ein Anbieter kann Nachweise und Workflows liefern, kann jedoch die interne Eigentümerschaft des Kunden bei Risikoentscheidungen nicht vollständig ersetzen. Der Markt für Managed Cloud Governance Services könnte daher eine langsamere Implementierung erleben, wenn die Verantwortlichkeit unklar ist. Klare Betriebsmodelle, vereinbarte Eskalationswege und transparente Kosteneigentümerschaft helfen, diese Einschränkung zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Security Posture führt, während Cost Governance aufholtManaged Cloud Security Posture Services machten im Jahr 2026 25,58 % der Marktgröße für Managed Cloud Governance Services aus, was die Priorität widerspiegelt, die Unternehmen der Identifizierung von Konfigurationsschwächen über mehrere Cloud-Konten und Workloads hinweg beimessen. Finanzdienstleistungs- und kritische Infrastrukturorganisationen benötigen dokumentiertes Posture-Management, da Sicherheits- und Resilienzpflichten den Nachweis erfordern, dass Kontrollen wie vorgesehen funktionieren. Ein verwalteter Anbieter kann kontinuierlich Erkenntnisse sammeln, nach Wesentlichkeit ordnen und in einer Form präsentieren, auf die Sicherheits- und Compliance-Teams reagieren können. Dies macht den Dienst für Kunden relevant, die ein Cloud-Posture-Problem sowohl als technisches als auch als regulatorisches Anliegen betrachten.
Managed FinOps und Cost Governance Services sollen bis 2032 mit einer CAGR von 12,57 % wachsen, da KI-Workloads Kostenentscheidungen für die Führungsebene und operative Teams sichtbarer machen. Die Erkenntnisse der FinOps Foundation aus dem Jahr 2026 zeigen, dass KI-, SaaS-, Lizenz- und Rechenzentrumkosten nun für viele Praktiker Teil eines umfassenderen Aufgabenbereichs sind. Richtlinien- und Compliance-Betrieb wird relevanter, da Organisationen Regeln von manuellen Checklisten in Engineering-Workflows überführen. Ein Fachartikel aus dem Jahr 2025 beschrieb Policy-as-Code-Ansätze, einschließlich Open Policy Agent und AWS Control Tower, für automatisierte Compliance in Cloud-Datenplattformen.[3] Identity and Access Governance gewinnt ebenfalls an Bedeutung, da KI-Agenten nicht-menschliche Identitäten hinzufügen, die definierte Berechtigungen und Lebenszykluskontrollen benötigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybrid- und Multi-Cloud verändert Governance-AnforderungenPublic Cloud hielt im Jahr 2026 41,30 % der Marktgröße für Managed Cloud Governance Services, unterstützt durch die Vertrautheit von Unternehmen mit AWS, Microsoft Azure und Google Cloud. Native Tools auf diesen Plattformen bieten eine Grundlage für Richtlinien-, Sicherheits- und Kontoverwaltung, sind jedoch keine vollständige Antwort für Organisationen, die über mehrere Anbieter hinweg arbeiten. Verwaltete Anbieter können diese Tools durch gemeinsames Reporting, branchenspezifische Kontrollen und Betriebsunterstützung erweitern, die eine klarere Übersicht über Cloud-Konten schafft. Diese Fähigkeit bleibt wichtig, da Kunden eine konsistente Governance anstreben, ohne ihre etablierte Public-Cloud-Umgebung zu ersetzen.
Hybrid- und Multi-Cloud soll bis 2032 mit einer CAGR von 13,24 % wachsen, unterstützt durch Architekturen, die Training-, Daten- und Serving-Workloads über On-Premises- und Public-Cloud-Infrastruktur hinweg trennen. AWS Interconnect Multicloud wurde im November 2025 in der Vorschau eingeführt, um private Hochgeschwindigkeitsverbindungen zwischen Amazon VPCs und anderen Cloud-Anbietern bereitzustellen. Google Cloud erweiterte im selben Monat auch Cross-Cloud Interconnect auf AWS und Partnernetzwerke. Private-Cloud-Bereitstellungen bleiben dort relevant, wo Datensouveränität oder Mandantenanforderungen die Nutzung gemeinsamer Umgebungen einschränken, und Rackspace Technology führte im Juli 2025 sein OpenStack Business-Angebot für diese Gruppe ein.
Nach Unternehmensgröße:
Großunternehmen halten die Nachfrage aufrecht, während KMU den Zugang ausweitenGroßunternehmen machten im Jahr 2026 68,52 % des Marktes für Managed Cloud Governance Services aus, da ihre Cloud-Umgebungen häufig mehrere Konten, Geschäftsbereiche und regulatorische Anforderungen umfassen. Diese Bedingungen schaffen einen anhaltenden Bedarf an verwalteter Transparenz, Richtliniendurchsetzung, Nachweiserhebung und koordinierter Unterstützung bei der Problembehebung. Der Wechsel von einem Governance-Anbieter zu einem anderen kann Änderungen an privilegiertem Zugriff, Betriebsprozessen und Compliance-Baselines erfordern. Die daraus resultierenden Wechselkosten können die Kundenbindung und wiederkehrende Governance-Engagements für etablierte Anbieter unterstützen.
Kleine und mittlere Unternehmen sollen bis 2032 mit einer CAGR von 11,95 % wachsen, da verbrauchsbasierte Modelle die Anfangskosten für die Einführung verwalteter Governance-Praktiken senken. CoreStack berichtete im Oktober 2025, dass es weltweit mehr als 780 Kundenorganisationen und mehr als 30 % jährliches wiederkehrendes Umsatzwachstum im Jahresvergleich hatte. Kleinere Organisationen stehen vor vielen der gleichen SaaS-, Lizenz-, Cloud-Ausgaben- und Compliance-Verantwortlichkeiten wie Großunternehmen, haben jedoch in der Regel weniger Spezialisten zur Verfügung, um diese zu verwalten. Verwaltete Angebote können ein praktisches Betriebsmodell bereitstellen, wenn ein KMU keine umfassende interne FinOps- oder Governance-Funktion aufbauen kann.

Nach Endverbrauchsbranche:
BFSI setzt den Maßstab, während Gesundheitswesen und Biowissenschaften beschleunigenBFSI hielt im Jahr 2026 24,87 % des Marktes für Managed Cloud Governance Services, da Finanzinstitute unter Cloud-spezifischen Erwartungen hinsichtlich Resilienz, Drittanbieteraufsicht und nachweisbarer Kontrollwirksamkeit arbeiten. DORA wurde im Januar 2025 anwendbar und erhöhte den Fokus auf IKT-Drittanbieterrisiken bei europäischen Finanzunternehmen. Bank- und Versicherungskäufer müssen auch aufsichtsrechtliche Erwartungen, Datenschutzverpflichtungen und vom Vorstand genehmigte Risikorahmen berücksichtigen. Diese Anforderungen machen verwaltete Governance zu einem fortlaufenden Betriebsdienst statt einem begrenzten Implementierungsprojekt.
Gesundheitswesen und Biowissenschaften sollen bis 2032 mit einer CAGR von 12,27 % wachsen, da sensible Gesundheitsdaten einen anhaltenden Bedarf an Verschlüsselung, Zugangskontrolle und Prüfungsunterstützung über Cloud-Workloads hinweg schaffen. Die im Januar 2025 veröffentlichte Ankündigung zur vorgeschlagenen Regelgebung zur HIPAA-Sicherheitsregel erhöhte die Aufmerksamkeit auf Verschlüsselung und Multi-Faktor-Authentifizierung für elektronisch geschützte Gesundheitsinformationen. AWS veröffentlichte 2025 technische Sicherheitsleitlinien, die Bereitschaftsüberlegungen für Organisationen adressierten, die seine Dienste nutzen. Die Nachfrage aus dem Regierungs- und öffentlichen Sektor profitiert auch von Richtlinien für souveräne Clouds und zentralisierter Kontoverwaltung, wie von Japans Digitalministerium gezeigt.
Geografische Analyse
Markt für Managed Cloud Governance Services in Nordamerika
Nordamerika hielt im Jahr 2026 42,16 % des Marktes für Managed Cloud Governance Services, unterstützt durch dichte Hyperscaler-Infrastruktur und etablierte Cloud-Unternehmensabläufe. Die Vereinigten Staaten unterstützen die Nachfrage durch Anforderungen im Gesundheitswesen, in Finanzdienstleistungen, im Datenschutz und in der Cybersicherheit, die eine klare Kontrolle von Nachweisen wichtig machen, während Kanada und Mexiko Möglichkeiten bieten, da Organisationen grenzüberschreitende Datenverarbeitung und Governance-Verpflichtungen angehen. Der Markt für Managed Cloud Governance Services ist in der Region für Anbieter wichtig, die Sicherheit, Kostenmanagement, Compliance-Betrieb und praktische Problembehebung in einem einzigen Dienst verbinden können. Nordamerika verfügt auch über ausgereifte FinOps-Praktiken, die eine breitere Einführung kontinuierlicher Cloud-Kostensteuerung unterstützen.
Markt für Managed Cloud Governance Services in Europa
Europa ist der zweitgrößte regionale Markt und wird stark durch überlappende Verpflichtungen aus dem EU-Datengesetz, DORA, NIS2 und der Datenschutz-Grundverordnung geprägt. Diese Anforderungen machen Datenspeicherort, operative Resilienz und Nachweise über Drittanbieterkontrollen zu beschaffungsrelevanten Überlegungen. Deutschland, das Vereinigte Königreich und Frankreich haben unterschiedliche Prioritäten hinsichtlich Datenspeicherung, Übertragungen und souveräner Cloud-Sicherheit. Anbieter benötigen länderspezifische Lieferansätze bei gleichzeitiger Aufrechterhaltung konsistenter regionaler Methoden und Dokumentation. Dieses Umfeld kann Anbieter begünstigen, deren Teams regulatorisches Wissen mit Cloud-Kontrollkompetenz verbinden.
Markt für Managed Cloud Governance Services in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 13,17 % wachsen, unterstützt durch Anforderungen an souveräne Clouds und begrenzte interne Governance-Kapazitäten. IIJ startete im Dezember 2025 einen Cloud Center of Excellence-Implementierungsunterstützungs- und Cloud-Richtliniendienst für Governance über AWS- und Microsoft Azure-Umgebungen hinweg.[4] Japan, China, Indien und Südkorea haben jeweils Datenschutz- und Richtlinienanforderungen, die beeinflussen, wie Unternehmen Cloud-Workloads steuern. Der Nahe Osten steht ebenfalls vor einer raschen Einführung von Hybrid-Cloud und damit verbundenen Governance-Anforderungen. Südamerika und Afrika bleiben Möglichkeiten in einem früheren Stadium, wobei Brasilien und Südafrika wichtige regulatorische Referenzpunkte bieten. Diese Regionen können die langfristige Nachfrage unterstützen, wenn die Cloud-Nutzung zunimmt und Kontrollanforderungen formeller werden.
Wettbewerbslandschaft
Marktkonzentration
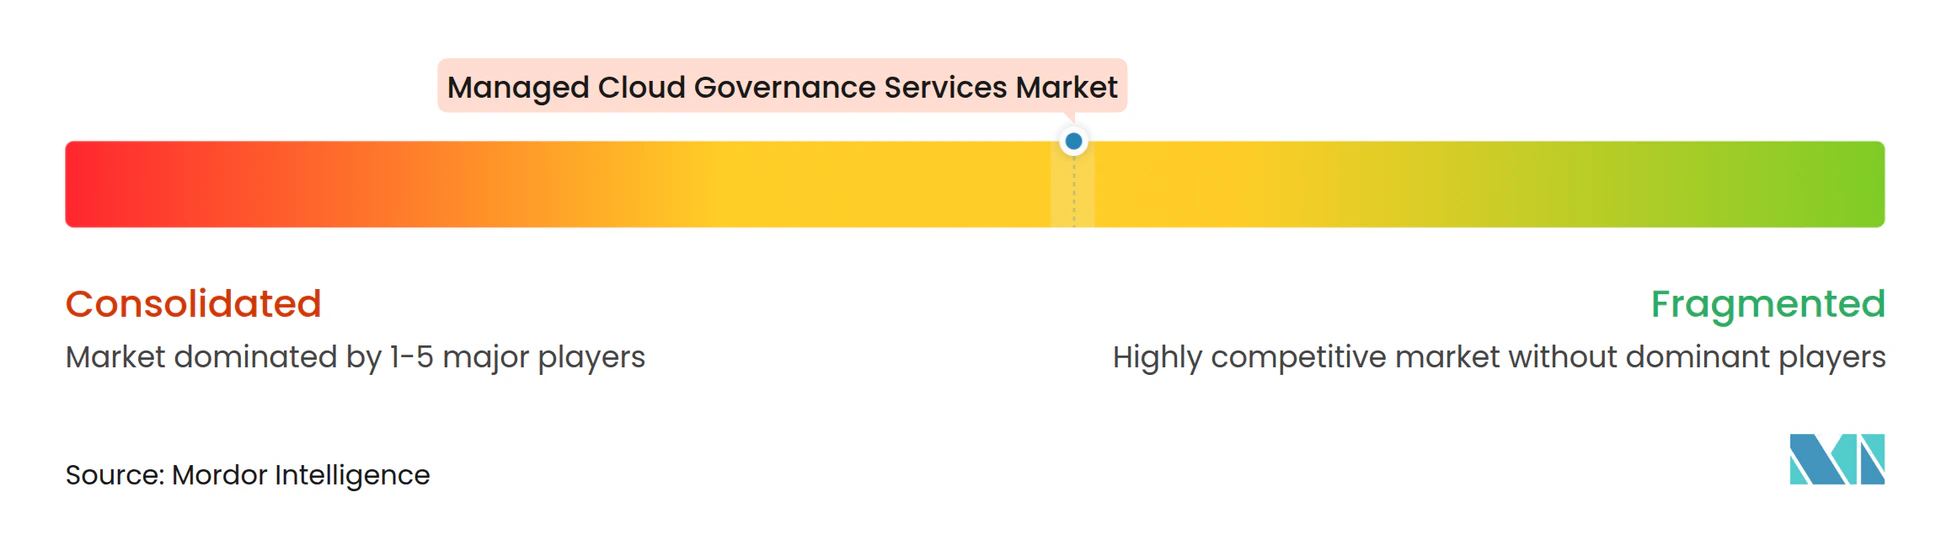
Der Markt für Managed Cloud Governance Services ist mäßig fragmentiert, wobei AWS, Microsoft und Google durch native Tools, die in Plattformen eingebettet sind, die Kunden bereits nutzen, einen Vorteil haben. Globale Systemintegratoren, darunter Accenture, IBM, Capgemini und Tata Consultancy Services, konkurrieren durch Lieferumfang, Compliance-Erfahrung und Branchenkenntnisse. Andere Teilnehmer wie CoreStack, Rackspace Technology, Palo Alto Networks, Flexera, Broadcom, Cisco, ServiceNow, Wipro, Cognizant, HCL Technologies, NTT DATA, DXC Technology, Oracle und IBM bedienen unterschiedliche Kombinationen von Governance-, Sicherheits-, Kosten- und Betriebsanforderungen und erhalten Raum für plattformeigene Tools, Spezialplattformen und unabhängig verwaltete Dienste. Der Wettbewerb hängt von der Fähigkeit des Anbieters ab, technische Kontrollen in einen zuverlässigen Betriebsdienst umzuwandeln.
Der Markt für Managed Cloud Governance Services entwickelt sich hin zu Bündeln, die Security Posture Management, FinOps, Identity Governance und Policy-as-Code unter einem klareren Verantwortlichkeitsmodell kombinieren. CoreStack veröffentlichte im Dezember 2025 Graphion, seine KI-native Cloud-native Application Protection Platform. ServiceNow und Accenture starteten am 29. Juni 2026 einen gemeinsamen KI-gestützten verwalteten Sicherheits- und Risikoservice, der KI-Agenten für die Anbieterüberwachung und die Automatisierung regulatorischer Änderungen einsetzt. Diese strategischen Schritte zeigen, wie Anbieter Risikobetrieb und Automatisierung zusammenführen, während Kunden komplexere Umgebungen verwalten. Kunden könnten Anbieter bevorzugen, die den Bedarf an der Koordination mehrerer separater Governance-Anbieter reduzieren können.
KI-Governance eröffnet einen weiteren Wettbewerbsbereich, da KI-Agenten definierte Identitäten, Berechtigungen, Überwachung und Lebenszyklusmanagement erfordern. Anbieter, die Cloud-Governance-Dienste auf Agenten-Kontrollen ausweiten, können Anforderungen erfüllen, die konventionelle Identitätsrahmen nicht vollständig abdecken. Sicherheit auf Regierungsebene ist ein weiterer spezialisierter Bereich, in dem Autorisierungsanforderungen den Markteintritt einschränken können. Rackspace Technology startete im August 2025 seine Cloud Management Platform mit KI-gestützter Beobachtbarkeit, Anwendungsoptimierung und einem verbrauchsbasierten Modell für hybride Umgebungen. NTT DATA wurde im Januar 2026 in einer japanischen Bewertung verwalteter hybrider und Multi-Public-Cloud-Dienste als Leader anerkannt, und keine Unternehmensanteilsdaten belegen die Dominanz einer kleinen Gruppe, was mit einem wettbewerbsintensiven Feld aus Hyperscalern, Integratoren und Spezialanbietern übereinstimmt.
Marktführer für Managed Cloud Governance Services
-
Amazon Web Services, Inc.
-
Accenture plc
-
Oracle Corporation
-
Cisco Systems, Inc.
-
ServiceNow, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Cloud Governance Services Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- IBM Corporation
- Accenture plc
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- ServiceNow, Inc.
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Rackspace Technology, Inc.
- Flexera Software, Inc.
- Broadcom Inc.
- Palo Alto Networks, Inc.
- CoreStack, Inc.
Neueste Industrielle Entwicklungen in Markt für Managed Cloud Governance Services
- Oktober 2026: Microsoft Defender for Cloud erweiterte die Multi-Cloud-Abdeckung auf AWS- und Google Cloud-Umgebungen und erweiterte seine einheitlichen Cloud-Native Application Protection Platform-Fähigkeiten für Kunden, die heterogene Multi-Cloud-Governance von einer einzigen Steuerungsebene aus verwalten.
- Juni 2026: ServiceNow und Accenture starteten am 29. Juni 2026 einen gemeinsamen verwalteten Sicherheits- und Risikoservice, der auf der ServiceNow KI-Plattform aufbaut und KI-Agenten für die Anbieterüberwachung, die Automatisierung regulatorischer Änderungen sowie die Integration von OT- und IT-Risiken einsetzt. Die Unternehmen nannten US-amerikanische Datenschutzverletzungskosten von 10,22 Millionen USD pro Vorfall im Jahr 2025, ein Anstieg von 9 % im Jahresvergleich, als primären Dringlichkeitstreiber für die Migration von veralteten Risikoplattformen.
- Juni 2026: Neurealm erweiterte seine NeuGAIN KI-Plattform um GovernOps-Unternehmensangebote, die von CoreStack betrieben werden, und bündelte KI-gestützte verwaltete Dienste über CloudOps, FinOps+ und SecOps für Unternehmen, die eine kontinuierliche Multi-Cloud-Governance mit messbaren Geschäftsergebnissen benötigen.
- März 2026: Japans Digitalministerium bestätigte am 27. März 2026, dass Sakura Internets Sakura no Cloud alle 305 technischen Anforderungen erfüllt hatte, um als Government Cloud-Dienstleister zu fungieren – der erste inländische japanische Anbieter, der diese Bezeichnung erlangte, und eröffnete damit eine verwaltete Governance-Möglichkeit für souveräne Cloud-Bereitstellungen in 1.700 Gemeinden.
Globaler Berichtsumfang für den Markt für Managed Cloud Governance Services
Managed Cloud Governance Services beziehen sich auf eine spezialisierte Kategorie von IT-Drittanbieterangeboten, bei denen ein Managed Service Provider (MSP) die Strategie, Ausführung und kontinuierliche Überwachung der Cloud-Frameworks einer Organisation übernimmt. Sie setzen spezifische Grenzen, Richtlinien und Schutzmaßnahmen durch, um die öffentlichen, privaten oder Multi-Cloud-Umgebungen einer Organisation mit den Unternehmenszielen in Einklang zu halten.
Der Bericht über den Markt für Managed Cloud Governance Services ist segmentiert nach Servicetyp (Managed Policy- und Compliance-Betrieb, Managed Cloud Security Posture Services, Managed FinOps und Cost Governance Services, Managed Cloud Operations und Optimization Services, Managed Identity and Access Governance Services und andere Servicetypen), Bereitstellungsmodell (Public Cloud, Private Cloud und Hybrid-/Multi-Cloud), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endverbrauchsbranche (BFSI, IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Einzelhandel und E-Commerce, Energie und Versorgungsunternehmen sowie andere Endverbrauchsbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Policy- und Compliance-Betrieb |
| Managed Cloud Security Posture Services |
| Managed FinOps und Cost Governance Services |
| Managed Cloud Operations und Optimization Services |
| Managed Identity and Access Governance Services |
| Andere Servicetypen |
| Public Cloud |
| Private Cloud |
| Hybrid-/Multi-Cloud |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| BFSI |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Andere Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Policy- und Compliance-Betrieb | |
| Managed Cloud Security Posture Services | ||
| Managed FinOps und Cost Governance Services | ||
| Managed Cloud Operations und Optimization Services | ||
| Managed Identity and Access Governance Services | ||
| Andere Servicetypen | ||
| Nach Bereitstellungsmodell | Public Cloud | |
| Private Cloud | ||
| Hybrid-/Multi-Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endverbrauchsbranche | BFSI | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Cloud Governance Services?
Der Markt für Managed Cloud Governance Services wird im Jahr 2026 auf 15,13 Milliarden USD geschätzt und soll bis 2032 einen Wert von 28,94 Milliarden USD erreichen, bei einer CAGR von 11,03 % von 2027 bis 2032.
Welcher Servicetyp hat den größten Anteil?
Managed Cloud Security Posture Services hält im Jahr 2026 mit 25,58 % den größten Anteil nach Servicetyp.
Welcher Endverbrauchssektor hat den höchsten Anteil?
BFSI hält im Jahr 2026 24,87 % des Umsatzes, da Finanzinstitute anhaltenden Anforderungen an Resilienz, Drittanbieteraufsicht und Cloud-Kontrolle unterliegen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 13,17 % wachsen, unterstützt durch Anforderungen an souveräne Clouds und begrenzte interne Governance-Kapazitäten.
Warum nutzen Unternehmen Managed Cloud Governance Services?
Unternehmen nutzen diese Dienste, um Security Posture, Kostensteuerung, Identitätskontrollen, Richtliniendurchsetzung, Compliance-Nachweise und Cloud-Betrieb über komplexe Umgebungen hinweg zu koordinieren.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid- und Multi-Cloud soll bis 2032 mit einer CAGR von 13,24 % wachsen, da Organisationen Kontrollen über mehrere Umgebungen hinweg benötigen.