
Tamaño y Participación del Mercado de Servicios Gestionados de Gobernanza en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
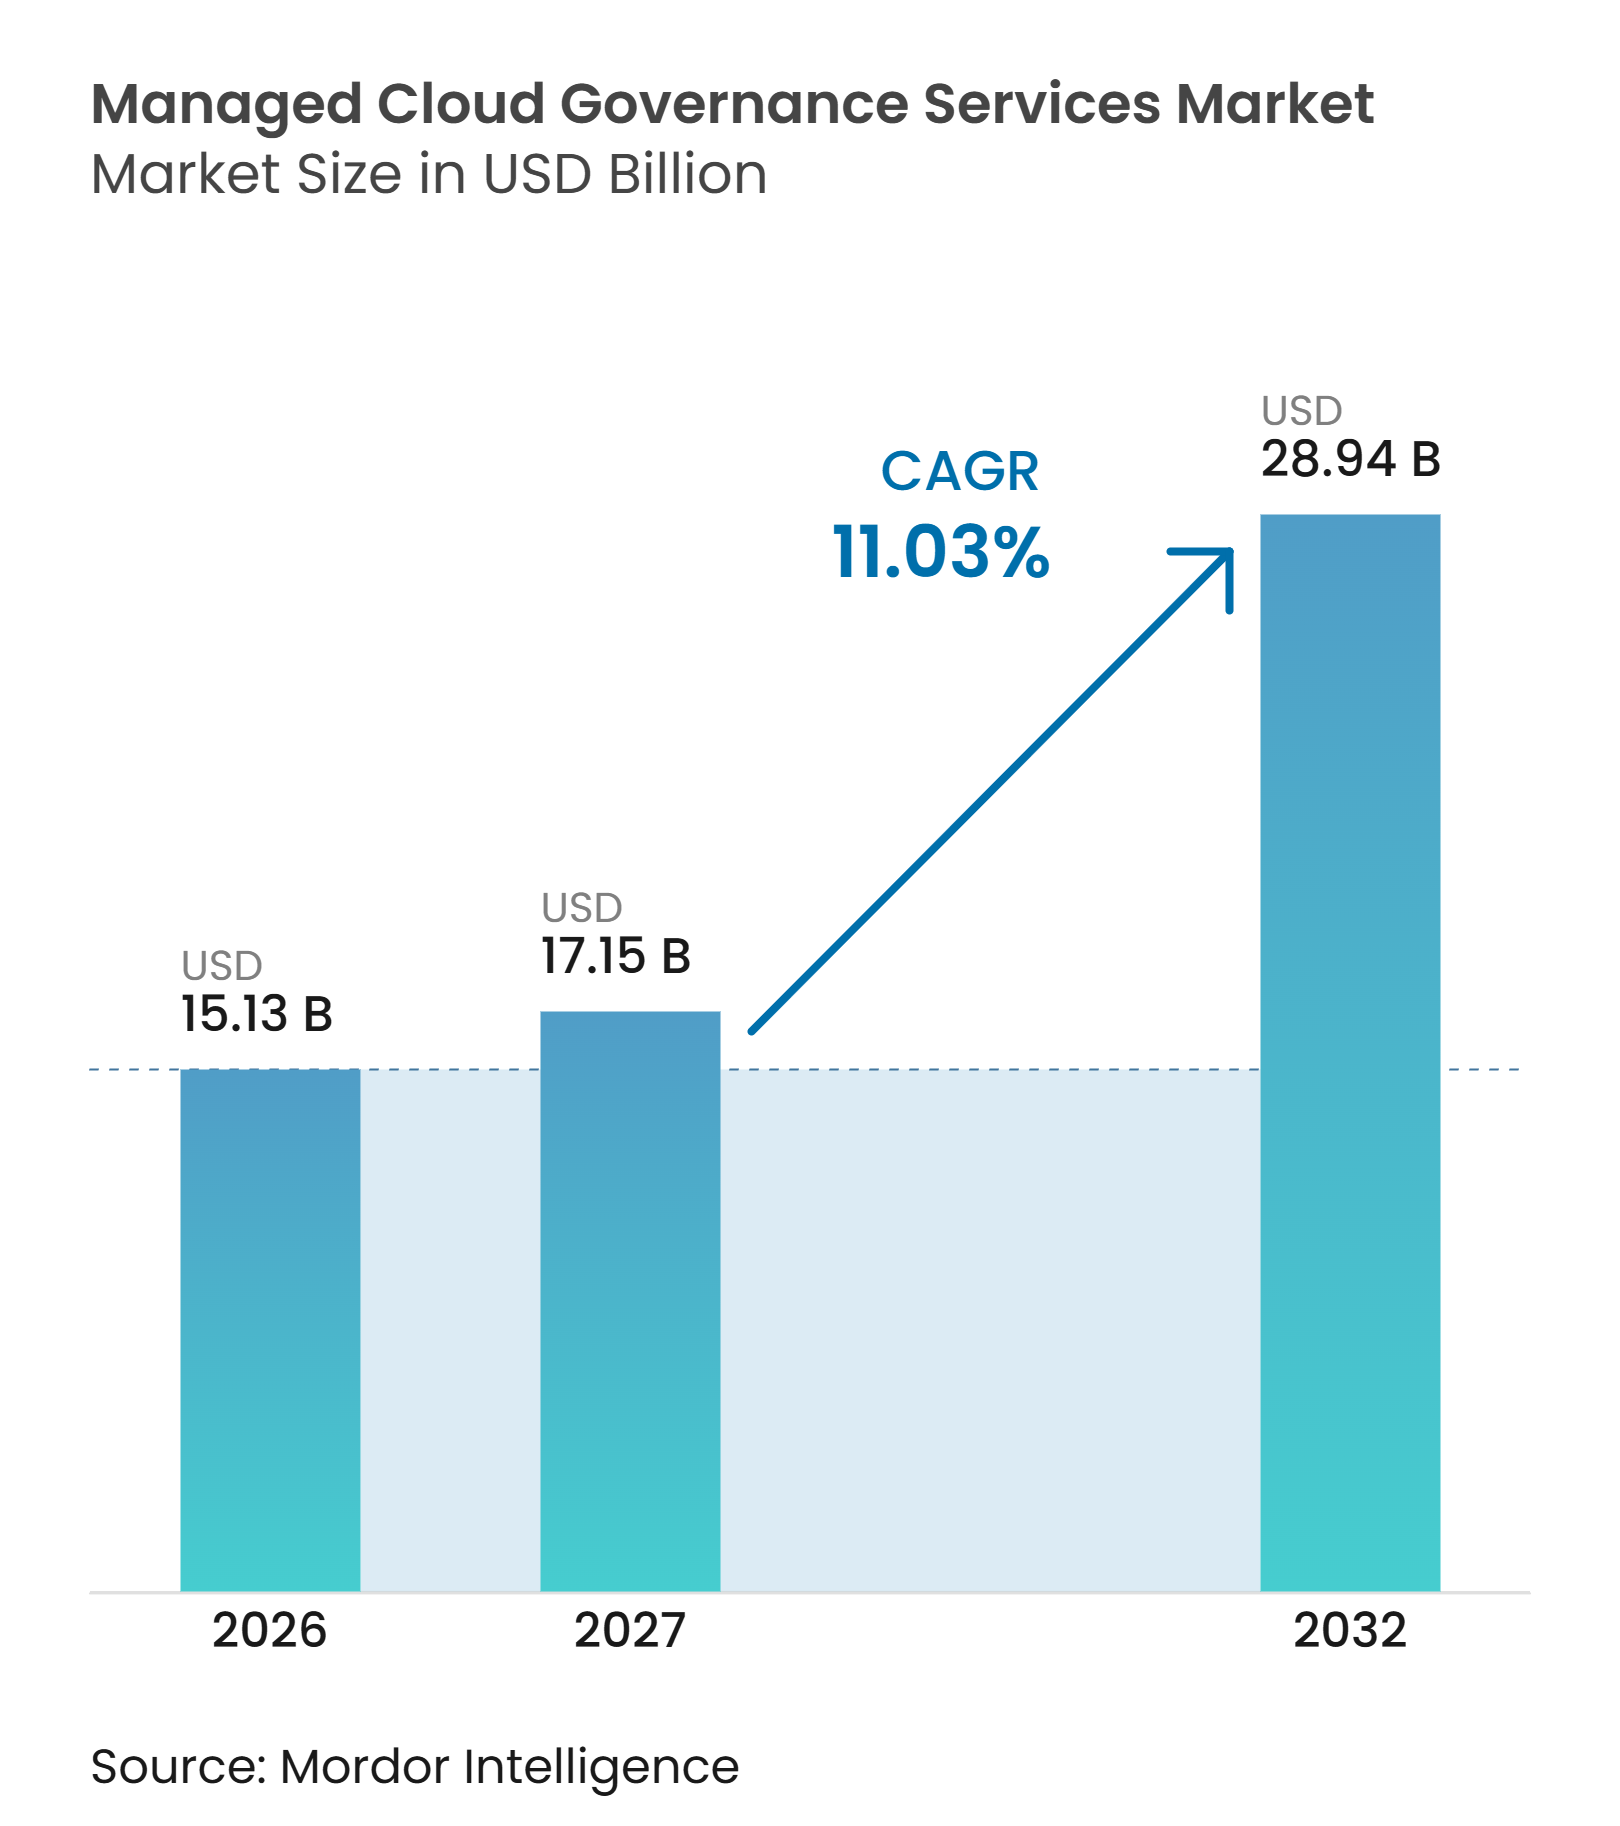
| Tamaño del Mercado (2027) | 17.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.03 % |
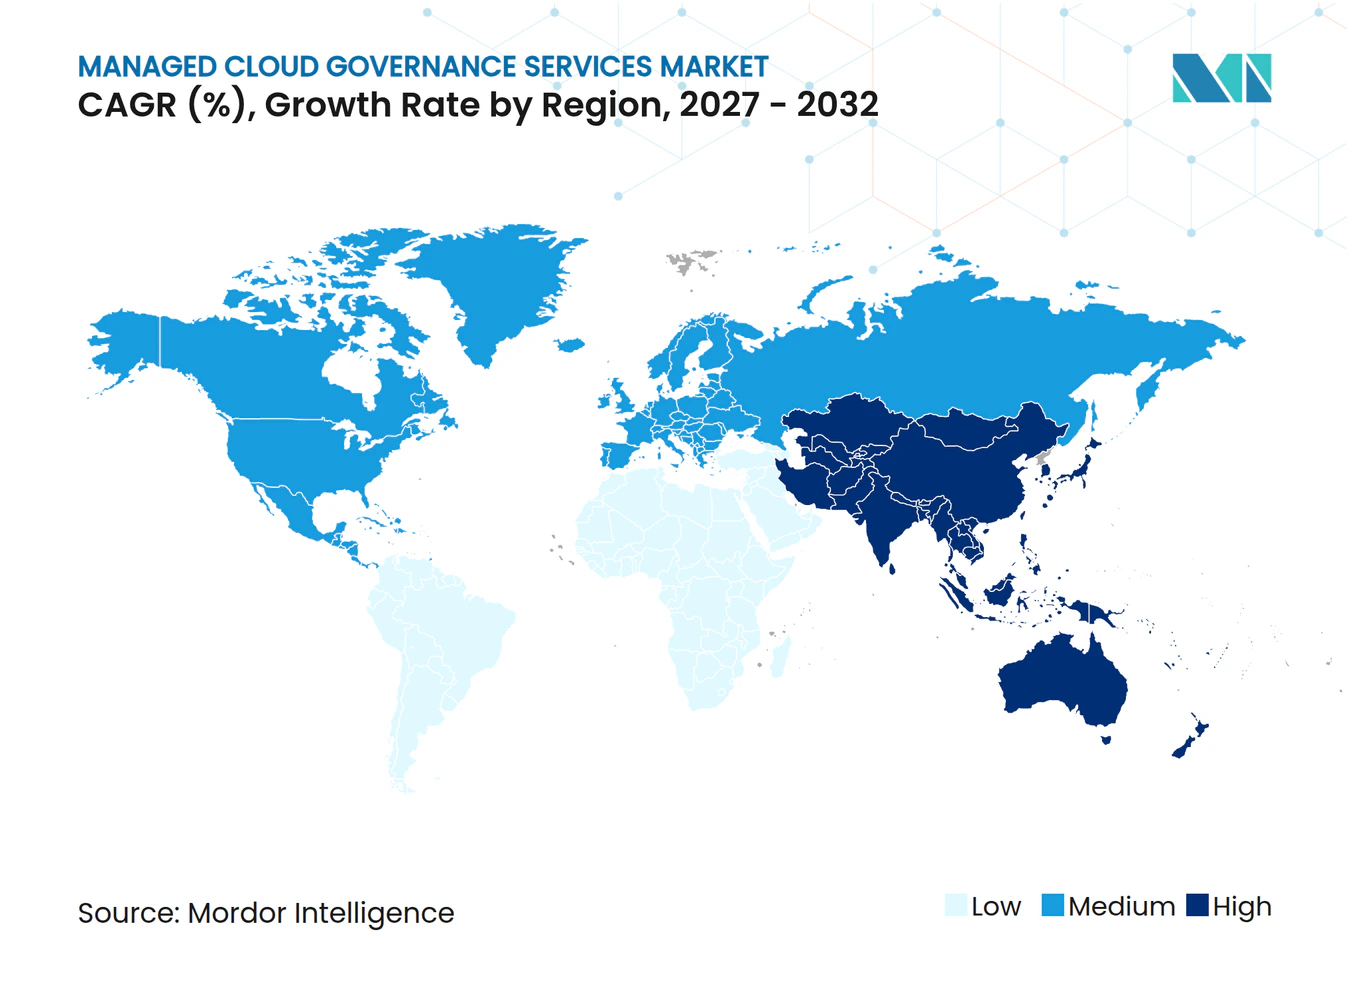
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Gobernanza en la Nube por Mordor Intelligence
El tamaño del mercado de servicios gestionados de gobernanza en la nube fue valorado en 15,13 mil millones de USD en 2026 y se estima que se expandirá desde 17,15 mil millones de USD en 2027 hasta alcanzar los 28,94 mil millones de USD para 2032, a una CAGR del 11,03% durante el período de pronóstico 2027-2032. El mercado de servicios gestionados de gobernanza en la nube está moldeado por empresas que operan entornos híbridos y multinube más complejos, donde proveedores separados pueden utilizar diferentes estructuras de identidad, registros de facturación, herramientas de seguridad y controles de políticas, creando una necesidad práctica de establecer reglas comunes y un registro claro de quién es responsable cuando aparece una brecha de control. Las obligaciones regulatorias también están convirtiendo la supervisión de la nube en un requisito operativo continuo en lugar de un ejercicio de cumplimiento ocasional, particularmente para organizaciones que manejan datos financieros, de salud, del sector público o datos sensibles de clientes. La demanda está avanzando más allá del monitoreo de seguridad hacia la gestión coordinada de costos, identidad, políticas, controles de cargas de trabajo, evidencia de auditoría y los pasos operativos necesarios para corregir problemas. Las cargas de trabajo de inteligencia artificial añaden a esta necesidad porque crean nuevas categorías de gasto, identidades no humanas, requisitos de manejo de datos y decisiones sobre dónde deben ejecutarse las aplicaciones y los datos. Los proveedores que combinan automatización con conocimiento sectorial, responsabilidad clara y soporte práctico de remediación pueden abordar un conjunto más amplio de necesidades de los clientes en el mercado de servicios gestionados de gobernanza en la nube, mientras que los clientes pueden evitar procesos de gobernanza desconectados a medida que la conectividad en la nube, la interoperabilidad de proveedores y los requisitos de nube soberana amplían el alcance de los entornos que deben gestionarse bajo un modelo operativo coherente en el mercado de servicios gestionados de gobernanza en la nube.
Conclusiones Clave del Informe
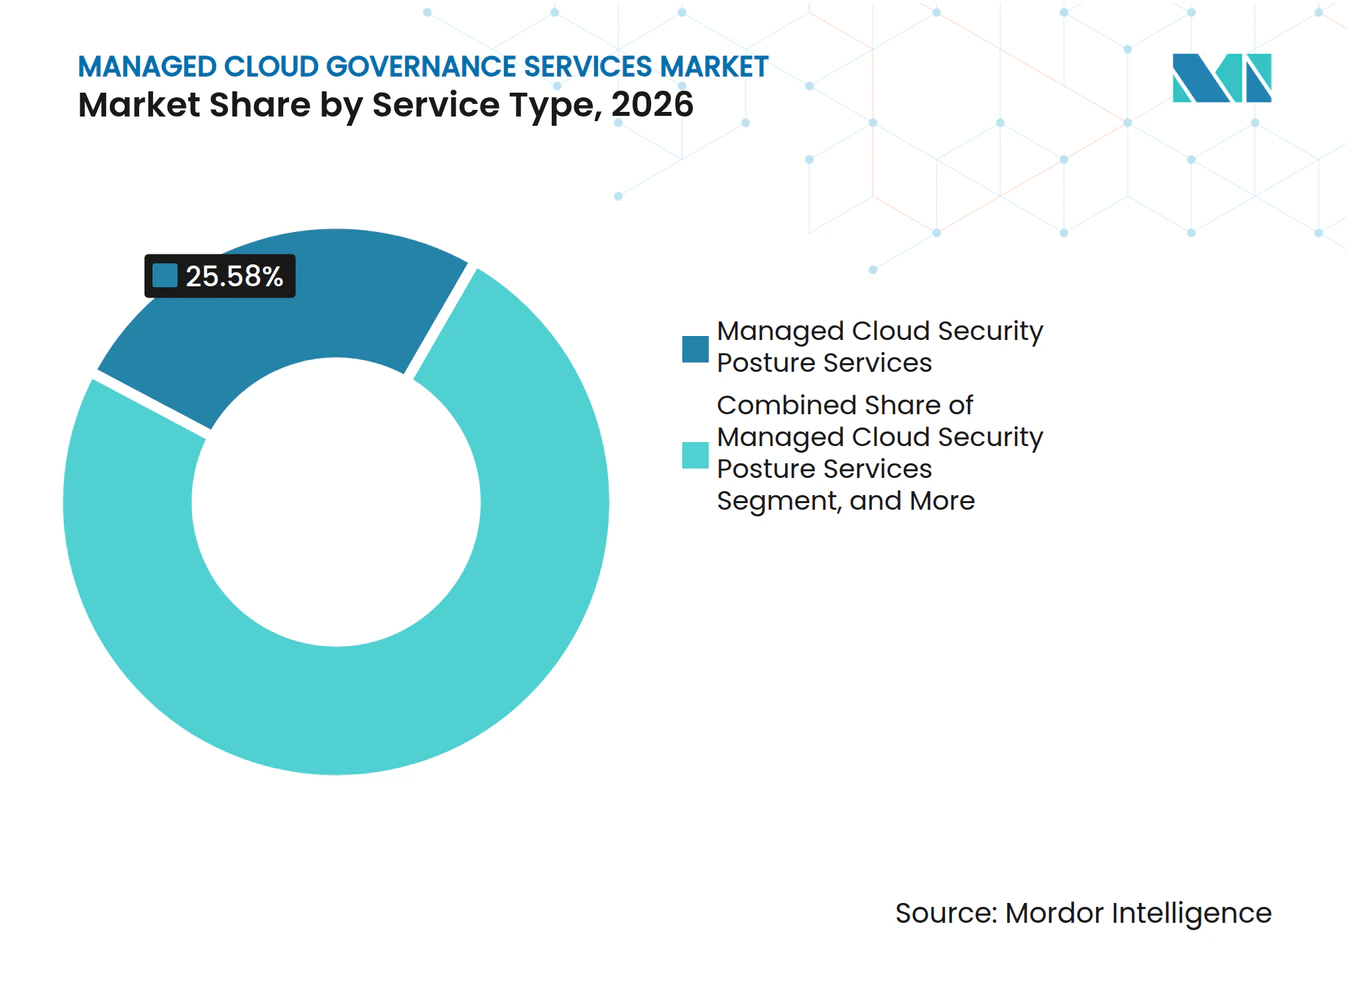
- Por tipo de servicio, los Servicios Gestionados de Postura de Seguridad en la Nube representaron el 25,58% de la participación del mercado de servicios gestionados de gobernanza en la nube en 2026, mientras que los Servicios Gestionados de FinOps y Gobernanza de Costos se proyecta que se expandirán a una CAGR del 12,57% hasta 2032.
- Por modelo de implementación, la Nube Pública representó el 41,30% de la participación del mercado de servicios gestionados de gobernanza en la nube en 2026, mientras que la Nube Híbrida y Multinube se proyecta que se expandirá a una CAGR del 13,24% hasta 2032.
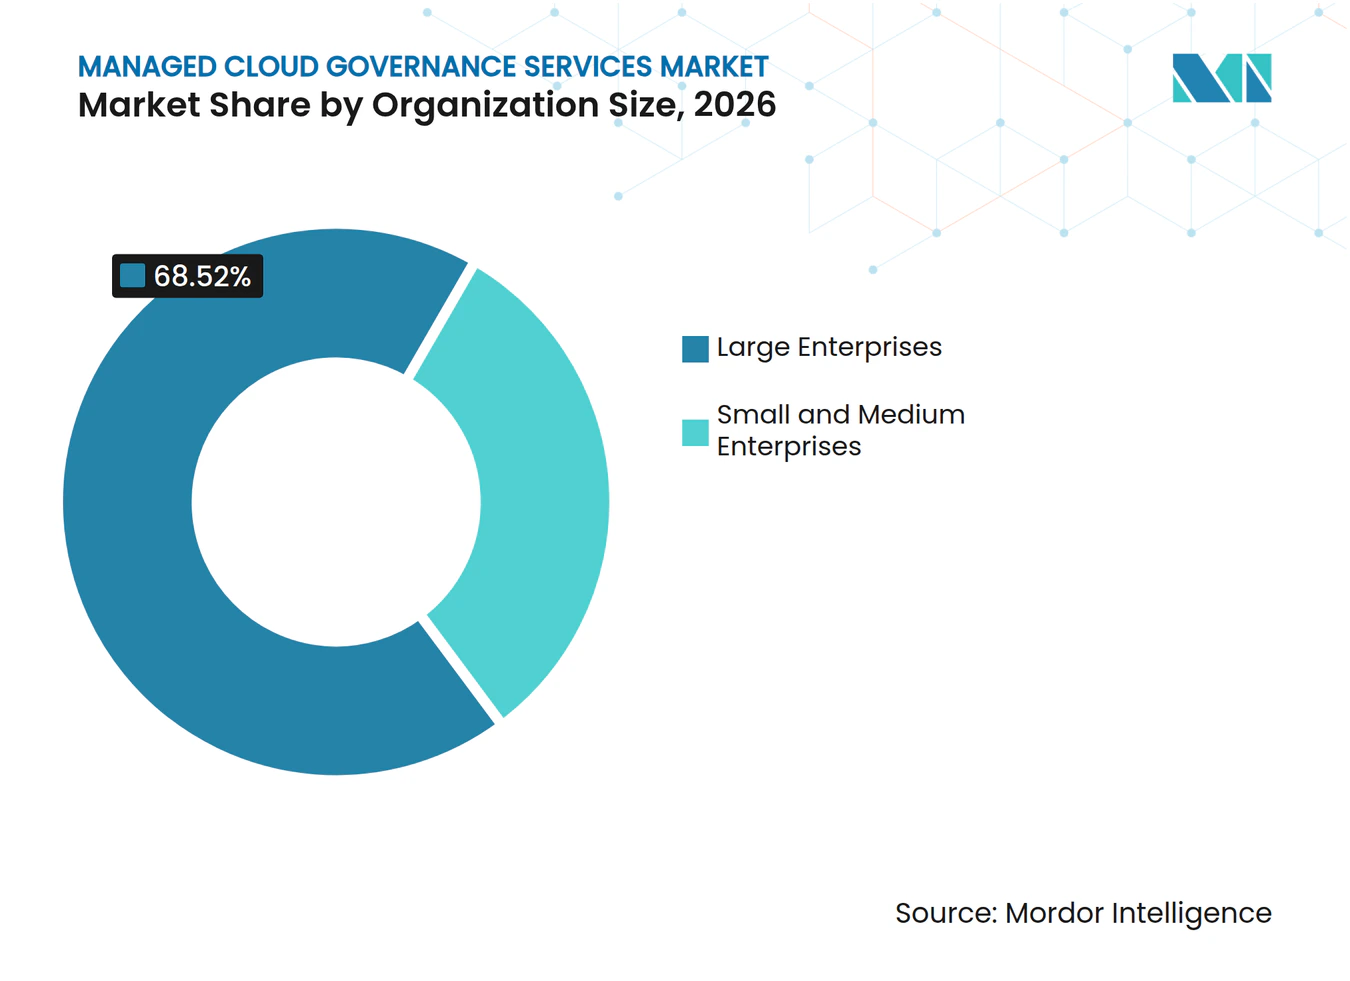
- Por tamaño de organización, las Grandes Empresas representaron el 68,52% de la participación de ingresos en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandirán a una CAGR del 11,95% hasta 2032.
- Por industria de uso final, BFSI representó el 24,87% de la participación del mercado de servicios gestionados de gobernanza en la nube en 2026, mientras que Salud y Ciencias de la Vida se proyecta que se expandirán a una CAGR del 12,27% hasta 2032.
- Por geografía, América del Norte representó el 42,16% de la participación de ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 13,17% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Entornos Híbridos y Multinube | +2.5% | Global, particularmente en América del Norte, Europa y los mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos más Estrictos de Cumplimiento en la Nube y Residencia de Datos | +2.0% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Empresarial de Gobernanza Continua de Costos en la Nube | +1.7% | Global, con ganancias tempranas en América del Norte y el norte de Europa | Mediano plazo (2-4 años) |
| Escasez de Experiencia en Gobernanza de la Nube y FinOps | +1.2% | Global, más aguda en Alemania, India, el Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Adopción de Políticas como Código en la Ingeniería de Plataformas | +1.0% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Nube Soberana y Control de Cargas de Trabajo | +0.8% | Oriente Medio y África, gobiernos de Asia-Pacífico y sectores europeos regulados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Entornos Híbridos y Multinube
Las empresas están pasando de implementaciones con un único proveedor hacia entornos que utilizan varios entornos en la nube con diferentes sistemas de identidad, facturación y políticas. Esto crea una superficie de control más amplia y hace que una capa de gobernanza gestionada de manera consistente sea más valiosa. Amazon Web Services y Google Cloud introdujeron servicios multinube conectados el 30 de noviembre de 2025, lo que demuestra que la conectividad entre nubes se está convirtiendo en parte de la planificación de infraestructura convencional.[1] La interoperabilidad puede reducir las barreras prácticas para utilizar más de 1 proveedor, pero no elimina la necesidad de gestionar el acceso, las políticas, los costos y la evidencia de control en esos entornos. El mercado de servicios gestionados de gobernanza en la nube se beneficia porque los clientes necesitan controles que funcionen a través de los límites de los proveedores y que aún puedan ser administrados por equipos operativos responsables. El mercado de servicios gestionados de gobernanza en la nube también se beneficia cuando los proveedores pueden traducir la conectividad técnica en reglas operativas comunes.
Requisitos más Estrictos de Cumplimiento en la Nube y Residencia de Datos
Las obligaciones de cumplimiento en la nube se están volviendo más específicas en los servicios financieros, la atención médica y las cargas de trabajo del sector público. La Ley de Datos de la UE impone obligaciones de divulgación a los proveedores sobre la jurisdicción de la infraestructura de TIC, lo que convierte la ubicación de los datos en una consideración de adquisición más temprana. Las instituciones financieras de la Unión Europea deben cumplir con los requisitos de la Ley de Resiliencia Operativa Digital que entraron en vigor en enero de 2025. Este requisito aumenta la demanda de evidencia continua de controles de terceros y en la nube en lugar de una revisión única. El mercado de servicios gestionados de gobernanza en la nube está respaldado por proveedores de servicios que pueden documentar la aplicación de políticas, los derechos de auditoría y la efectividad de los controles en todas las jurisdicciones. ISO/IEC 27001 y SOC 2 Tipo II siguen siendo puntos de referencia de calificación relevantes cuando los clientes evalúan a los proveedores de gobernanza.
Demanda Empresarial de Gobernanza Continua de Costos en la Nube
La gestión de costos en la nube está cada vez más vinculada a las decisiones sobre cómo las empresas financian la inteligencia artificial y otros programas digitales. La Fundación FinOps informó en febrero de 2026 que el 98% de los encuestados gestiona el gasto en inteligencia artificial, mientras que el 90% gestiona el gasto en SaaS y el 64% gestiona las licencias.[2] Esta responsabilidad más amplia hace que las revisiones periódicas de costos sean menos adecuadas para organizaciones con cargas de trabajo cambiantes. Los servicios gestionados de FinOps pueden proporcionar prácticas continuas de asignación, optimización e informes que los equipos internos pueden no mantener. El mercado de servicios gestionados de gobernanza en la nube tiene, por lo tanto, la oportunidad de conectar las decisiones de costos con los controles de seguridad y cumplimiento. Este vínculo es particularmente importante cuando el gasto en inteligencia artificial crece más rápido que la capacidad de gobernanza.
Escasez de Experiencia en Gobernanza de la Nube y FinOps
Los roles de gobernanza en la nube requieren conocimiento de arquitectura, modelos de facturación, marcos de control e informes financieros. Las organizaciones también deben explicar las decisiones sobre la nube a los líderes tecnológicos y a los ejecutivos de negocio, lo que hace que la capacidad requerida sea difícil de construir a través de una sola contratación. La Fundación FinOps encontró que los profesionales planean ampliar el esfuerzo en casi 12 capacidades mientras reducen el esfuerzo en solo 1 a 2 áreas. Este alcance cada vez mayor puede alentar a las empresas a utilizar equipos gestionados especializados junto con el personal interno. Los proveedores con talento creíble en FinOps y gobernanza pueden diferenciarse a través de la calidad de ejecución, no solo de la cobertura de software. El mercado de servicios gestionados de gobernanza en la nube puede, en consecuencia, favorecer compromisos más largos donde los proveedores están integrados en el proceso de gobernanza del cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Complejidad de Integración y Remediación | -1.5% | Global, más aguda en grandes empresas multinube en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Responsabilidad Fragmentada entre Proveedores de Nube y Unidades de Negocio | -1.0% | Global, más pronunciada en empresas descentralizadas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones de los Clientes sobre el Acceso Privilegiado de Terceros | -0.8% | América del Norte y Europa, especialmente BFSI, atención médica y gobierno | Mediano plazo (2-4 años) |
| Sustitución por Herramientas Nativas de Hiperescaladores y Riesgo de Dependencia del Proveedor | -0.6% | Global, particularmente compradores del mercado medio que evalúan el costo del servicio gestionado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Complejidad de Integración y Remediación
Las plataformas de gobernanza deben conectarse con sistemas de identidad, interfaces de facturación, servicios de seguridad y flujos de trabajo de infraestructura como código que a menudo difieren según la nube y la unidad de negocio. Este trabajo puede retrasar el punto en que un cliente ve valor operativo. Las herramientas de detección pueden identificar problemas de configuración rápidamente, pero los cambios en producción aún requieren juicio humano y aprobaciones coordinadas. La gestión de costos de Kubernetes y los entornos de aplicaciones complejos pueden hacer que la remediación sea particularmente difícil para equipos con capacidad limitada. El mercado de servicios gestionados de gobernanza en la nube enfrenta un desafío de entrega cuando los clientes esperan que la automatización elimine todas las restricciones operativas. Al mismo tiempo, los proveedores que establecen procesos prácticos de remediación pueden convertir la complejidad de implementación en una relación de servicio duradera.
Responsabilidad Fragmentada entre Proveedores de Nube y Unidades de Negocio
Las grandes empresas a menudo distribuyen la adquisición y administración de la nube entre unidades de negocio con presupuestos, herramientas y tolerancias al riesgo separados. Esta estructura puede impedir que un proveedor gestionado aplique políticas comunes sin un respaldo ejecutivo claro. Los reguladores financieros también esperan que las instituciones retengan la responsabilidad del riesgo en la nube, incluso cuando un tercero apoya las operaciones. Un proveedor puede suministrar evidencia y flujos de trabajo, pero no puede reemplazar completamente la propiedad interna del cliente sobre las decisiones de riesgo. El mercado de servicios gestionados de gobernanza en la nube puede, por lo tanto, ver una implementación más lenta cuando la responsabilidad no está clara. Los modelos operativos claros, las rutas de escalada acordadas y la propiedad transparente de los costos ayudan a reducir esta restricción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Postura de Seguridad Lidera Mientras la Gobernanza de Costos AvanzaLos Servicios Gestionados de Postura de Seguridad en la Nube representaron el 25,58% del tamaño del mercado de servicios gestionados de gobernanza en la nube en 2026, lo que refleja la prioridad que las empresas otorgan a identificar debilidades de configuración en varias cuentas y cargas de trabajo en la nube. Las organizaciones de servicios financieros e infraestructura crítica necesitan una gestión documentada de la postura porque las obligaciones de seguridad y resiliencia exigen evidencia de que los controles están operando según lo previsto. Un proveedor gestionado puede recopilar continuamente los hallazgos, organizarlos por materialidad y presentarlos de una forma en que los equipos de seguridad y cumplimiento puedan actuar. Esto hace que el servicio sea relevante para los clientes que ven un problema de postura en la nube como una preocupación tanto técnica como regulatoria.
Los Servicios Gestionados de FinOps y Gobernanza de Costos se proyecta que se expandirán a una CAGR del 12,57% hasta 2032, ya que las cargas de trabajo de inteligencia artificial hacen que las decisiones de costos sean más visibles para la alta dirección y los equipos operativos. Los hallazgos de 2026 de la Fundación FinOps muestran que los costos de inteligencia artificial, SaaS, licencias y centros de datos ahora forman parte de un alcance más amplio para muchos profesionales. Las operaciones de políticas y cumplimiento se están volviendo más relevantes a medida que las organizaciones trasladan las reglas de listas de verificación manuales a flujos de trabajo de ingeniería. Un artículo de revista de 2025 describió enfoques de políticas como código, incluidos Open Policy Agent y AWS Control Tower, para el cumplimiento automatizado en plataformas de datos en la nube.[3] La gobernanza de identidad y acceso también está ganando atención porque los agentes de inteligencia artificial añaden identidades no humanas que necesitan permisos definidos y controles de ciclo de vida.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Implementación:
La Nube Híbrida y Multinube Cambia los Requisitos de GobernanzaLa Nube Pública representó el 41,30% del tamaño del mercado de servicios gestionados de gobernanza en la nube en 2026, respaldada por la familiaridad empresarial con AWS, Microsoft Azure y Google Cloud. Las herramientas nativas en estas plataformas ofrecen una base para la gestión de políticas, seguridad y cuentas, pero no son una respuesta completa para las organizaciones que trabajan con varios proveedores. Los proveedores gestionados pueden ampliar estas herramientas con informes comunes, controles específicos del sector y soporte operativo que crea una visión más clara de las cuentas en la nube. Esta capacidad sigue siendo importante a medida que los clientes buscan una gobernanza consistente sin reemplazar su entorno de nube pública establecido.
La Nube Híbrida y Multinube se proyecta que se expandirá a una CAGR del 13,24% hasta 2032, respaldada por arquitecturas que separan las cargas de trabajo de entrenamiento, datos y servicio entre infraestructura local y en la nube pública. AWS Interconnect multinube fue introducido en vista previa en noviembre de 2025 para proporcionar conexiones privadas de alta velocidad entre VPC de Amazon y otros proveedores de nube. Google Cloud también extendió Cross-Cloud Interconnect a AWS y redes de socios en el mismo mes. Las implementaciones de nube privada siguen siendo importantes donde los requisitos de soberanía de datos o de tenencia limitan el uso de entornos compartidos, y Rackspace introdujo su oferta OpenStack Business en julio de 2025 para este grupo.
Por Tamaño de Organización:
Las Grandes Empresas Sostienen la Demanda Mientras las PYMES Amplían el AccesoLas Grandes Empresas representaron el 68,52% del mercado de servicios gestionados de gobernanza en la nube en 2026, porque sus entornos en la nube comúnmente incluyen varias cuentas, unidades de negocio y requisitos regulatorios. Estas condiciones crean una necesidad sostenida de visibilidad gestionada, aplicación de políticas, recopilación de evidencia y soporte coordinado de remediación. Pasar de 1 proveedor de gobernanza a otro puede requerir cambios en el acceso privilegiado, los procesos operativos y las líneas base de cumplimiento. El costo de transición resultante puede respaldar la retención de clientes y los compromisos de gobernanza recurrentes para los proveedores establecidos.
Las Pequeñas y Medianas Empresas se proyecta que se expandirán a una CAGR del 11,95% hasta 2032, ya que los modelos basados en consumo reducen el costo inicial de introducir prácticas de gobernanza gestionada. CoreStack informó que tenía más de 780 organizaciones clientes a nivel mundial y más del 30% de expansión de ingresos recurrentes anuales interanual en octubre de 2025. Las organizaciones más pequeñas enfrentan muchas de las mismas responsabilidades de SaaS, licencias, gasto en la nube y cumplimiento que las grandes empresas, pero generalmente tienen menos especialistas disponibles para gestionarlas. Las ofertas gestionadas pueden proporcionar un modelo operativo práctico cuando una PYME no puede crear una función interna amplia de FinOps o gobernanza.

Por Industria de Uso Final:
BFSI Establece la Línea Base Mientras Salud y Ciencias de la Vida AceleranBFSI representó el 24,87% del mercado de servicios gestionados de gobernanza en la nube en 2026, porque las instituciones financieras trabajan bajo expectativas específicas de la nube en cuanto a resiliencia, supervisión de terceros y efectividad de control demostrable. DORA entró en aplicación en enero de 2025 y aumentó el enfoque en el riesgo de terceros de TIC entre las entidades financieras europeas. Los compradores de banca y seguros también deben considerar las expectativas supervisoras, las obligaciones de protección de datos y los marcos de riesgo aprobados por la junta directiva. Estos requisitos hacen de la gobernanza gestionada un servicio operativo continuo en lugar de un proyecto de implementación limitado.
Salud y Ciencias de la Vida se proyecta que se expandirán a una CAGR del 12,27% hasta 2032, ya que los datos de salud sensibles crean necesidades persistentes de cifrado, control de acceso y soporte de auditoría en las cargas de trabajo en la nube. El aviso de propuesta de reglamentación de la Regla de Seguridad HIPAA de enero de 2025 aumentó la atención sobre el cifrado y la autenticación multifactor para la información de salud electrónica protegida. AWS publicó en 2025 una guía de salvaguardas técnicas que abordó las consideraciones de preparación para las organizaciones que utilizan sus servicios. La demanda del gobierno y el sector público también se beneficia de las políticas de nube soberana y la gobernanza centralizada de cuentas, como lo demuestra la Agencia Digital de Japón.
Análisis Geográfico
Mercado de Servicios Gestionados de Gobernanza en la Nube en América del Norte
América del Norte representó el 42,16% del mercado de servicios gestionados de gobernanza en la nube en 2026, respaldada por una densa infraestructura de hiperescaladores y operaciones empresariales en la nube establecidas. Estados Unidos respalda la demanda a través de requisitos de atención médica, servicios financieros, privacidad y ciberseguridad que hacen que el control claro de la evidencia sea importante, mientras que Canadá y México ofrecen oportunidades a medida que las organizaciones abordan el manejo de datos transfronterizos y las obligaciones de gobernanza. El mercado de servicios gestionados de gobernanza en la nube es importante en la región para los proveedores que pueden conectar la seguridad, la gestión de costos, las operaciones de cumplimiento y la remediación práctica en un único servicio. América del Norte también cuenta con prácticas maduras de FinOps, que respaldan una adopción más amplia de la gobernanza continua de costos en la nube.
Mercado de Servicios Gestionados de Gobernanza en la Nube en Europa
Europa es el segundo mercado regional más grande y está fuertemente moldeado por obligaciones superpuestas bajo la Ley de Datos de la UE, DORA, NIS2 y el Reglamento General de Protección de Datos. Estos requisitos convierten la ubicación de los datos, la resiliencia operativa y la evidencia de control de terceros en consideraciones de adquisición relacionadas. Alemania, el Reino Unido y Francia tienen prioridades distintas en cuanto a residencia, transferencias y garantía de nube soberana. Los proveedores necesitan enfoques de entrega específicos por país mientras mantienen métodos y documentación regionales consistentes. Este entorno puede favorecer a los proveedores cuyos equipos combinan conocimiento regulatorio con experiencia en control de la nube.
Mercado de Servicios Gestionados de Gobernanza en la Nube en Asia-Pacífico, Oriente Medio y África, y América del Sur
Asia-Pacífico se proyecta que se expandirá a una CAGR del 13,17% hasta 2032, respaldada por requisitos de nube soberana y capacidad interna de gobernanza limitada. IIJ lanzó un servicio de soporte de implementación de Centro de Excelencia en la Nube y un servicio de directrices de nube en diciembre de 2025 para la gobernanza en entornos de AWS y Microsoft Azure.[4] Japón, China, India y Corea del Sur tienen cada uno requisitos de protección de datos y políticas que influyen en cómo las empresas gobiernan las cargas de trabajo en la nube. Oriente Medio también enfrenta una rápida adopción de la nube híbrida y necesidades de gobernanza relacionadas. América del Sur y África siguen siendo oportunidades en etapas más tempranas, con Brasil y Sudáfrica proporcionando puntos de referencia regulatorios importantes. Estas regiones pueden respaldar la demanda a largo plazo a medida que el uso de la nube se amplía y los requisitos de control se vuelven más formales.
Panorama Competitivo
Concentración del Mercado
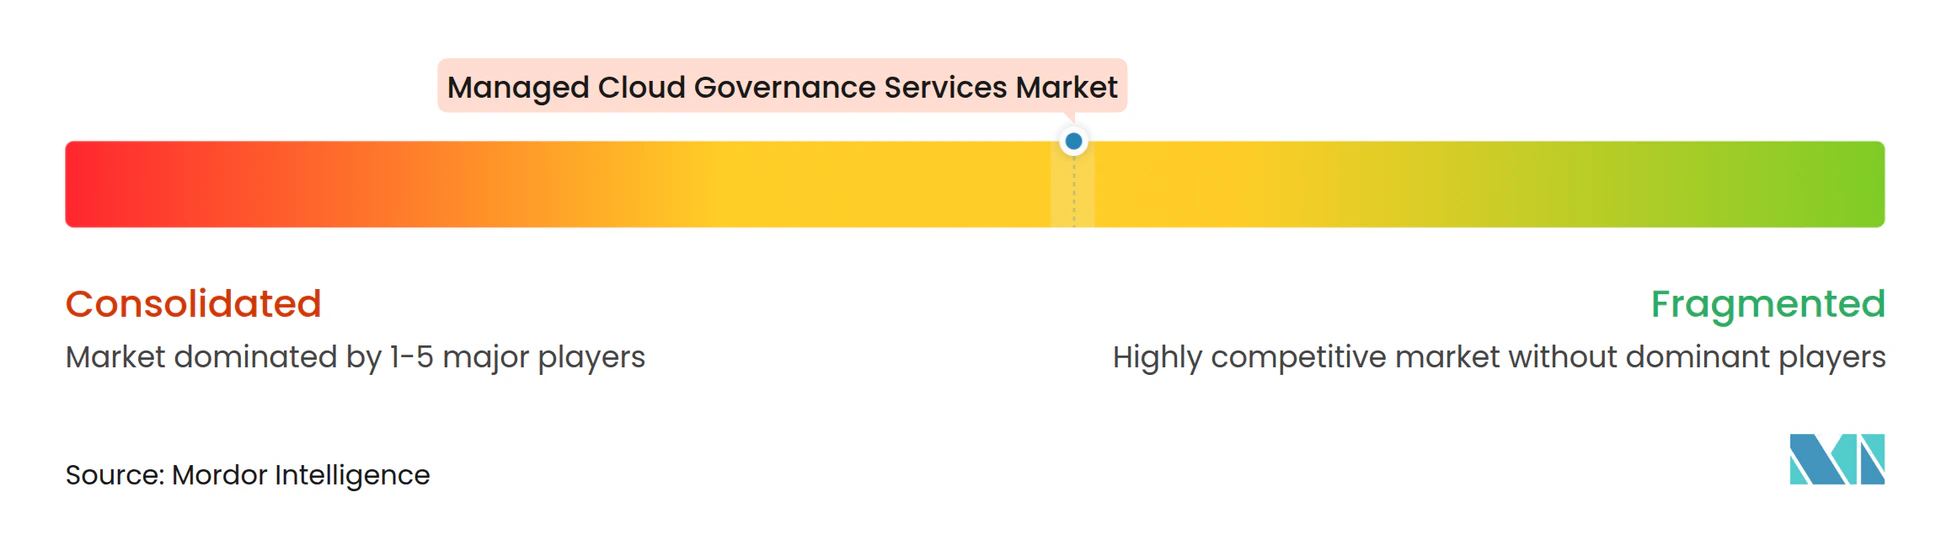
El mercado de servicios gestionados de gobernanza en la nube está moderadamente fragmentado, con AWS, Microsoft y Google manteniendo una ventaja a través de herramientas nativas integradas en las plataformas que los clientes ya utilizan. Los integradores de sistemas globales, incluidos Accenture, IBM, Capgemini y Tata Consultancy Services, compiten a través de escala de entrega, experiencia en cumplimiento y conocimiento sectorial. Otros participantes, como CoreStack, Rackspace Technology, Palo Alto Networks, Flexera, Broadcom, Cisco, ServiceNow, Wipro, Cognizant, HCL Technologies, NTT DATA, DXC Technology, Oracle e IBM, atienden diferentes combinaciones de necesidades de gobernanza, seguridad, costos y operaciones, preservando espacio para herramientas nativas de plataforma, plataformas especializadas y servicios gestionados de forma independiente. La competencia depende de la capacidad del proveedor para convertir los controles técnicos en un servicio operativo confiable.
El mercado de servicios gestionados de gobernanza en la nube está avanzando hacia paquetes que combinan la gestión de postura de seguridad, FinOps, gobernanza de identidad y políticas como código bajo un modelo de responsabilidad más claro. CoreStack lanzó Graphion, su plataforma de protección de aplicaciones nativas en la nube con inteligencia artificial nativa, en diciembre de 2025. ServiceNow y Accenture lanzaron un servicio gestionado de seguridad y riesgo impulsado por inteligencia artificial en junio de 2026 que utiliza agentes de inteligencia artificial para el monitoreo de proveedores y la automatización de cambios regulatorios. Estos movimientos estratégicos muestran cómo los proveedores están uniendo las operaciones de riesgo y la automatización a medida que los clientes gestionan entornos más complejos. Los clientes pueden favorecer a los proveedores que puedan reducir la necesidad de coordinar varios proveedores de gobernanza separados.
La gobernanza de la inteligencia artificial está abriendo un área adicional de competencia porque los agentes de inteligencia artificial requieren identidades definidas, permisos, monitoreo y gestión del ciclo de vida. Los proveedores que amplíen los servicios de gobernanza en la nube a los controles de agentes pueden abordar requisitos que los marcos de identidad convencionales no cubren completamente. La seguridad en la nube de grado gubernamental es otra área especializada donde los requisitos de autorización pueden restringir la entrada. Rackspace lanzó su Plataforma de Gestión en la Nube en agosto de 2025 con observabilidad habilitada por inteligencia artificial, optimización de aplicaciones y un modelo basado en consumo para entornos híbridos. NTT DATA fue reconocida como Líder en una evaluación de Japón de servicios gestionados de nube híbrida y multinube pública en enero de 2026, y ningún dato de participación de empresas establece el dominio de un pequeño grupo, lo que es consistente con un campo competitivo de hiperescaladores, integradores y proveedores especializados.
Líderes de la Industria de Servicios Gestionados de Gobernanza en la Nube
-
Amazon Web Services, Inc.
-
Accenture plc
-
Oracle Corporation
-
Cisco Systems, Inc.
-
ServiceNow, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Gobernanza en la Nube Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- IBM Corporation
- Accenture plc
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- ServiceNow, Inc.
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Rackspace Technology, Inc.
- Flexera Software, Inc.
- Broadcom Inc.
- Palo Alto Networks, Inc.
- CoreStack, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Gobernanza en la Nube
- Octubre de 2026: Microsoft Defender for Cloud amplió la cobertura multinube en entornos de AWS y Google Cloud, extendiendo sus capacidades unificadas de Plataforma de Protección de Aplicaciones Nativas en la Nube para clientes que gestionan gobernanza multinube heterogénea desde un único plano de control.
- Junio de 2026: ServiceNow y Accenture lanzaron un servicio conjunto gestionado de seguridad y riesgo construido sobre la Plataforma de IA de ServiceNow el 29 de junio de 2026, desplegando agentes de inteligencia artificial para el monitoreo de proveedores, la automatización de cambios regulatorios y la integración de riesgos de TI y OT. Las empresas citaron que los costos de violaciones de datos en Estados Unidos alcanzaron los 10,22 millones de USD por incidente en 2025, un aumento del 9% interanual, como el principal impulsor de urgencia para migrar fuera de las plataformas de riesgo heredadas.
- Junio de 2026: Neurealm amplió su plataforma de inteligencia artificial NeuGAIN con ofertas empresariales GovernOps impulsadas por CoreStack, agrupando servicios gestionados liderados por inteligencia artificial en CloudOps, FinOps+ y SecOps para empresas que requieren gobernanza multinube continua con resultados empresariales medibles.
- Marzo de 2026: La Agencia Digital de Japón confirmó que Sakura no Cloud de Sakura Internet había satisfecho los 305 requisitos técnicos para servir como proveedor de servicios de Nube Gubernamental el 27 de marzo de 2026, el primer proveedor japonés doméstico en lograr esta designación, abriendo un canal de gobernanza gestionada para implementaciones de nube soberana en 1.700 municipios.
Alcance del Informe Global del Mercado de Servicios Gestionados de Gobernanza en la Nube
Los servicios gestionados de gobernanza en la nube se refieren a una categoría especializada de ofertas de TI de terceros donde un Proveedor de Servicios Gestionados (MSP) asume la estrategia, ejecución y monitoreo continuo de los marcos de nube de una organización. Aplican límites, políticas y salvaguardas específicas para mantener los entornos de nube pública, privada o multinube de una organización alineados con los objetivos empresariales.
El Informe del Mercado de Servicios Gestionados de Gobernanza en la Nube está Segmentado por Tipo de Servicio (Operaciones Gestionadas de Políticas y Cumplimiento, Servicios Gestionados de Postura de Seguridad en la Nube, Servicios Gestionados de FinOps y Gobernanza de Costos, Servicios Gestionados de Operaciones y Optimización en la Nube, Servicios Gestionados de Gobernanza de Identidad y Acceso, y Otros Tipos de Servicio), Modelo de Implementación (Nube Pública, Nube Privada y Nube Híbrida/Multinube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Uso Final (BFSI, TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias de Uso Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones Gestionadas de Políticas y Cumplimiento |
| Servicios Gestionados de Postura de Seguridad en la Nube |
| Servicios Gestionados de FinOps y Gobernanza de Costos |
| Servicios Gestionados de Operaciones y Optimización en la Nube |
| Servicios Gestionados de Gobernanza de Identidad y Acceso |
| Otros Tipos de Servicio |
| Nube Pública |
| Nube Privada |
| Nube Híbrida/Multinube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Operaciones Gestionadas de Políticas y Cumplimiento | |
| Servicios Gestionados de Postura de Seguridad en la Nube | ||
| Servicios Gestionados de FinOps y Gobernanza de Costos | ||
| Servicios Gestionados de Operaciones y Optimización en la Nube | ||
| Servicios Gestionados de Gobernanza de Identidad y Acceso | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida/Multinube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Uso Final | BFSI | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de gobernanza en la nube?
El mercado de servicios gestionados de gobernanza en la nube está valorado en 15,13 mil millones de USD en 2026 y se espera que alcance los 28,94 mil millones de USD para 2032, a una CAGR del 11,03% de 2027 a 2032.
¿Qué tipo de servicio tiene la mayor participación?
Los Servicios Gestionados de Postura de Seguridad en la Nube tienen la mayor participación por tipo de servicio con el 25,58% en 2026.
¿Qué sector de uso final tiene la mayor participación?
BFSI representa el 24,87% de los ingresos en 2026 porque las instituciones financieras enfrentan requisitos continuos de resiliencia, supervisión de terceros y control en la nube.
¿Qué región se está expandiendo más rápido?
Asia-Pacífico se proyecta que se expandirá a una CAGR del 13,17% hasta 2032, respaldada por requisitos de nube soberana y capacidad interna de gobernanza limitada.
¿Por qué las empresas utilizan servicios gestionados de gobernanza en la nube?
Las empresas utilizan estos servicios para coordinar la postura de seguridad, la gobernanza de costos, los controles de identidad, la aplicación de políticas, la evidencia de cumplimiento y las operaciones en la nube en entornos complejos.
¿Qué modelo de implementación se está expandiendo más rápido?
La Nube Híbrida y Multinube se proyecta que se expandirá a una CAGR del 13,24% hasta 2032 a medida que las organizaciones requieren controles en varios entornos.