
Tamanho e Participação do Mercado de Serviços de Operações de Nuvem Híbrida Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
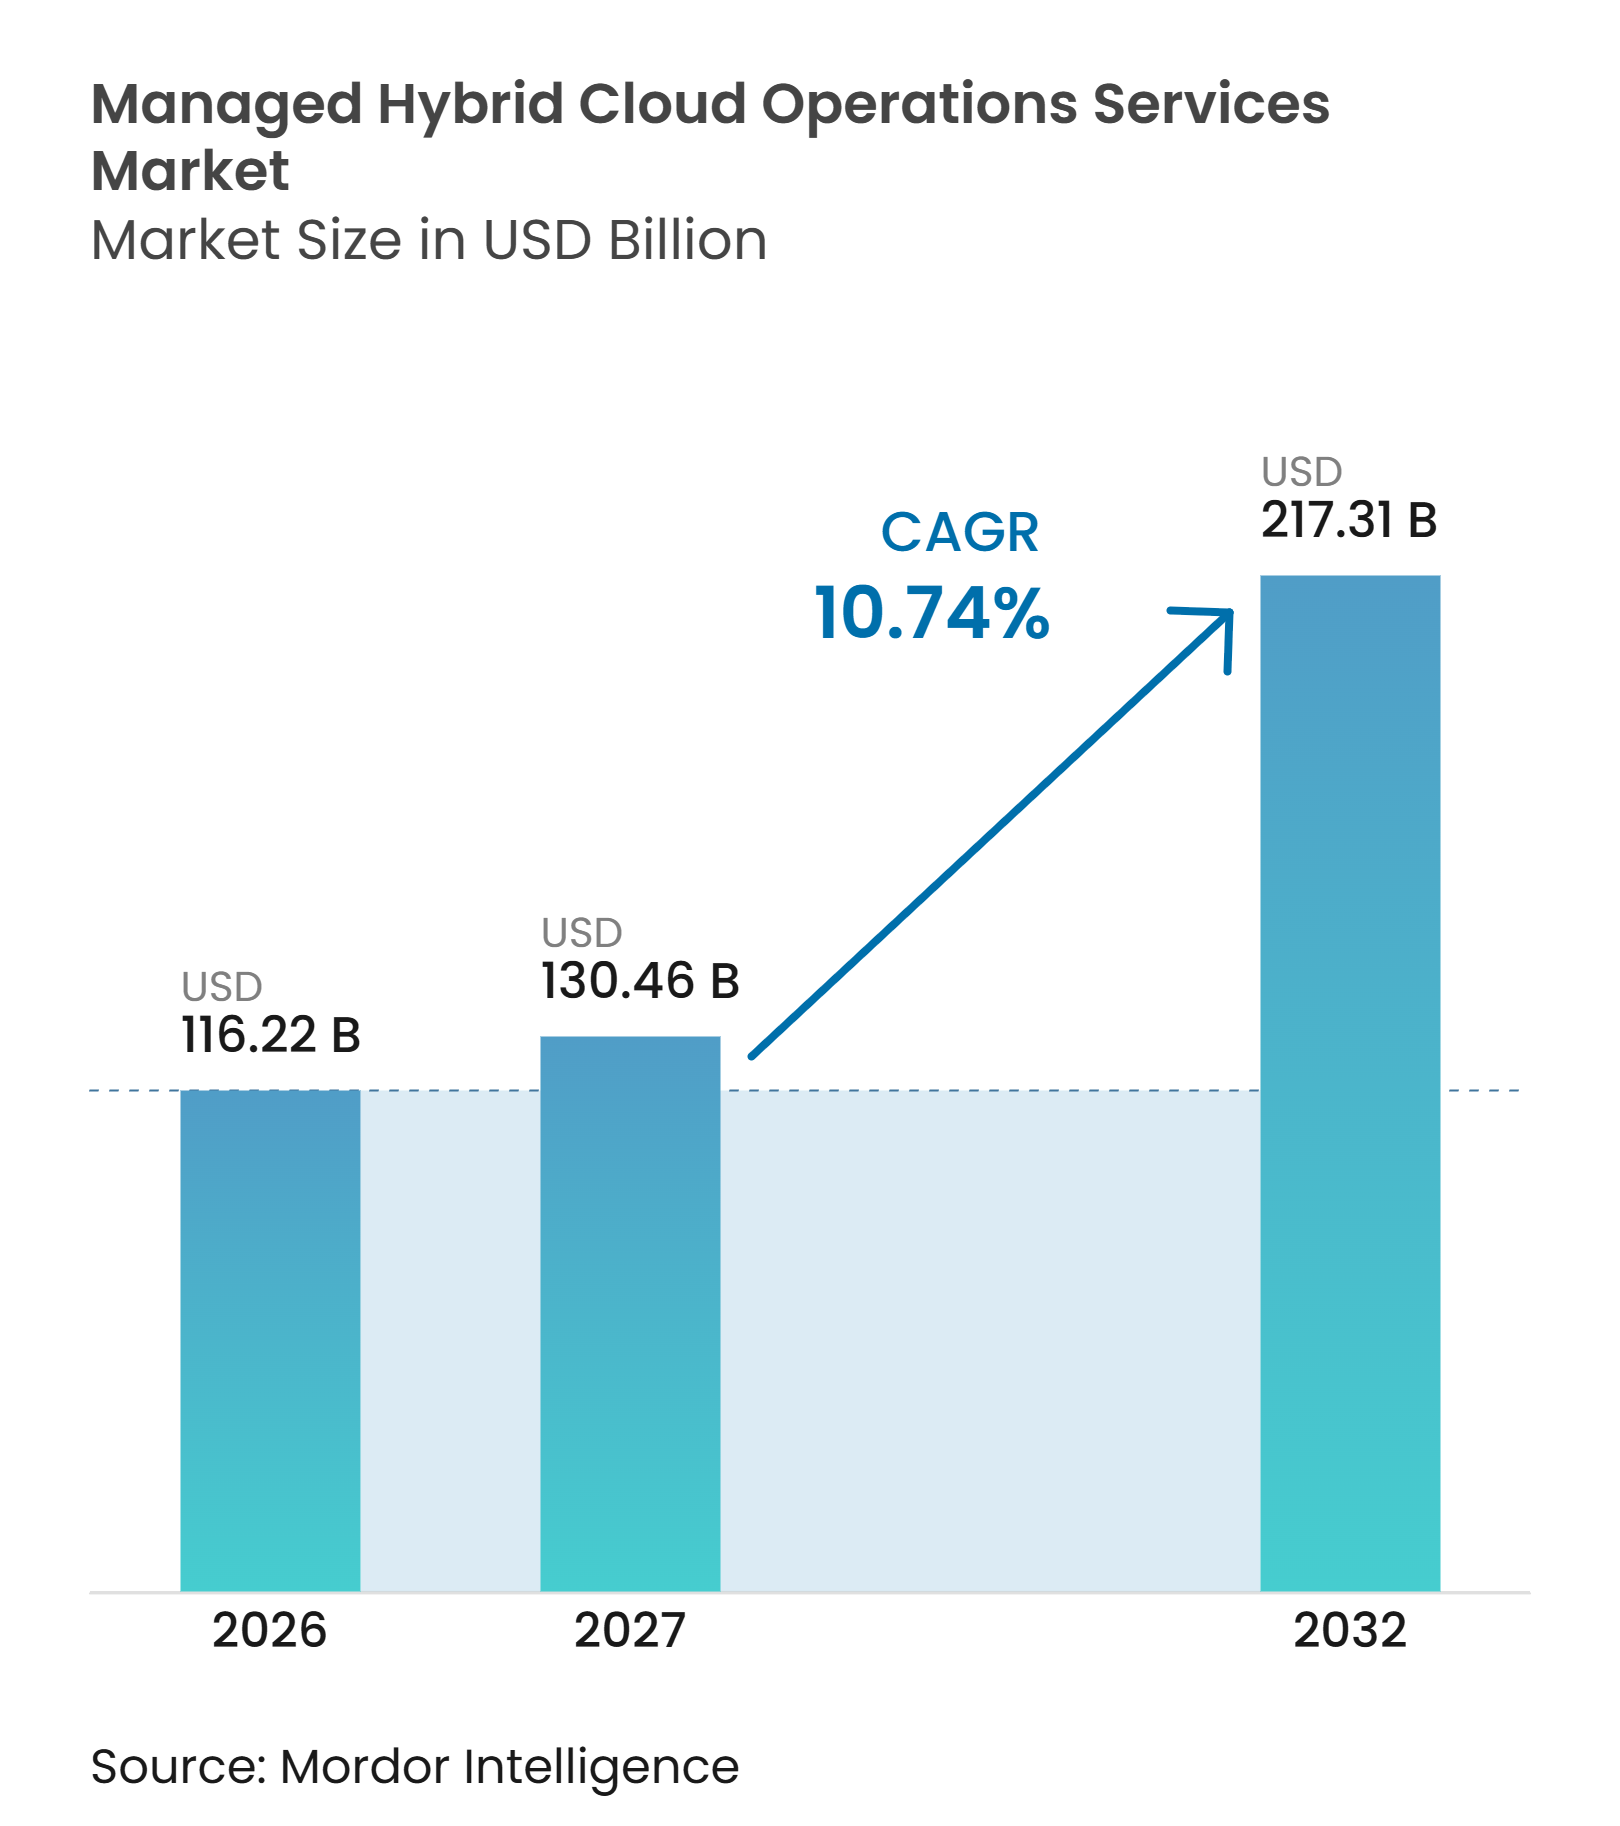
| Tamanho do Mercado (2027) | 130.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 217.31 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações de Nuvem Híbrida Gerenciada por Mordor Intelligence
O tamanho do mercado de serviços de operações de nuvem híbrida gerenciada está projetado para expandir de 116,22 bilhões de USD em 2026 e 130,46 bilhões de USD em 2027 para 217,31 bilhões de USD até 2032, registrando um CAGR de 10,74% entre 2027 e 2032. O mercado de serviços de operações de nuvem híbrida gerenciada é sustentado por ambientes corporativos que combinam data centers privados, nuvens públicas, ambientes soberanos e localizações de borda. Esse modelo operacional aumenta a necessidade de supervisão unificada de infraestrutura, aplicações, controles de segurança e custos. O mercado de serviços de operações de nuvem híbrida gerenciada é cada vez mais moldado por essa necessidade de supervisão coordenada entre fronteiras técnicas e organizacionais. Ele também exige que as equipes de serviço coordenem mudanças rotineiras sem interromper cargas de trabalho que possuem diferentes necessidades de localização, desempenho e governança. Os provedores estão respondendo com modelos de entrega integrados que combinam operações diárias com automação e suporte à conformidade. O mercado de serviços de operações de nuvem híbrida gerenciada também se beneficia de uma demanda vinculada a requisitos operacionais de longo prazo, em vez de um único projeto de migração para a nuvem. Os clientes podem, portanto, avaliar os provedores com base na durabilidade do modelo de entrega, bem como na capacidade de implementação inicial. Isso favorece designs de serviço que vinculam operações rotineiras, governança e melhoria contínua ao longo de todo o período contratual. Também pode apoiar uma responsabilidade mais clara quando as mudanças afetam sistemas que operam em vários locais.
Principais Conclusões do Relatório
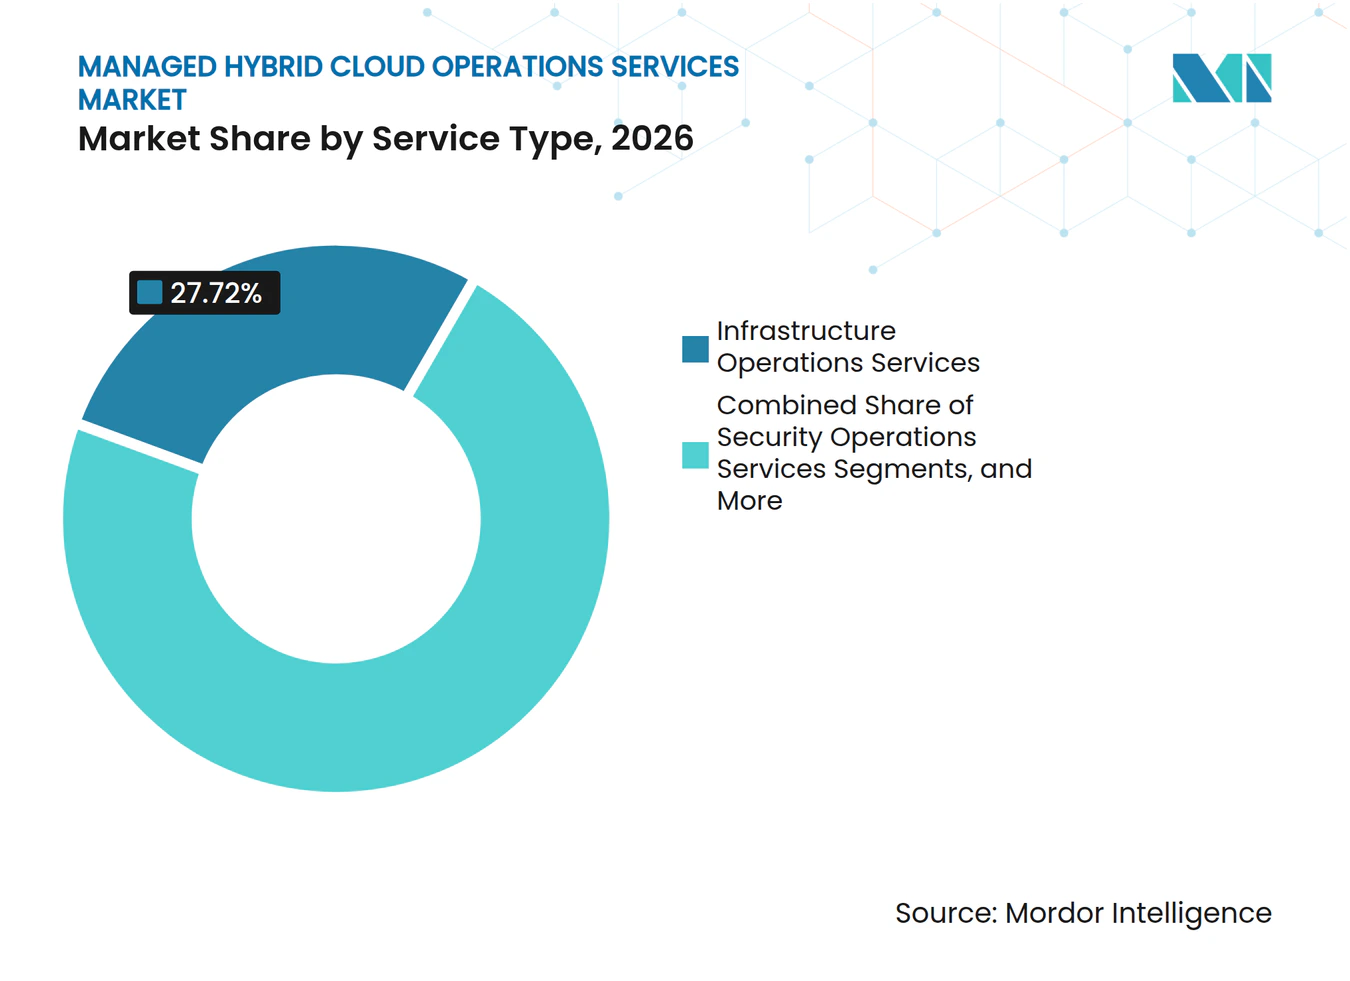
- Por tipo de serviço, os serviços de operações de infraestrutura detinham 27,72% da receita em 2026, enquanto os serviços de FinOps e gestão de custos de nuvem estão projetados para expandir a um CAGR de 11,26% até 2032.
- Por modelo de implantação, as operações integradas em nuvem pública responderam por 30,76% da receita em 2026, enquanto as operações de nuvem de borda e distribuída estão projetadas para expandir a um CAGR de 11,33% até 2032.
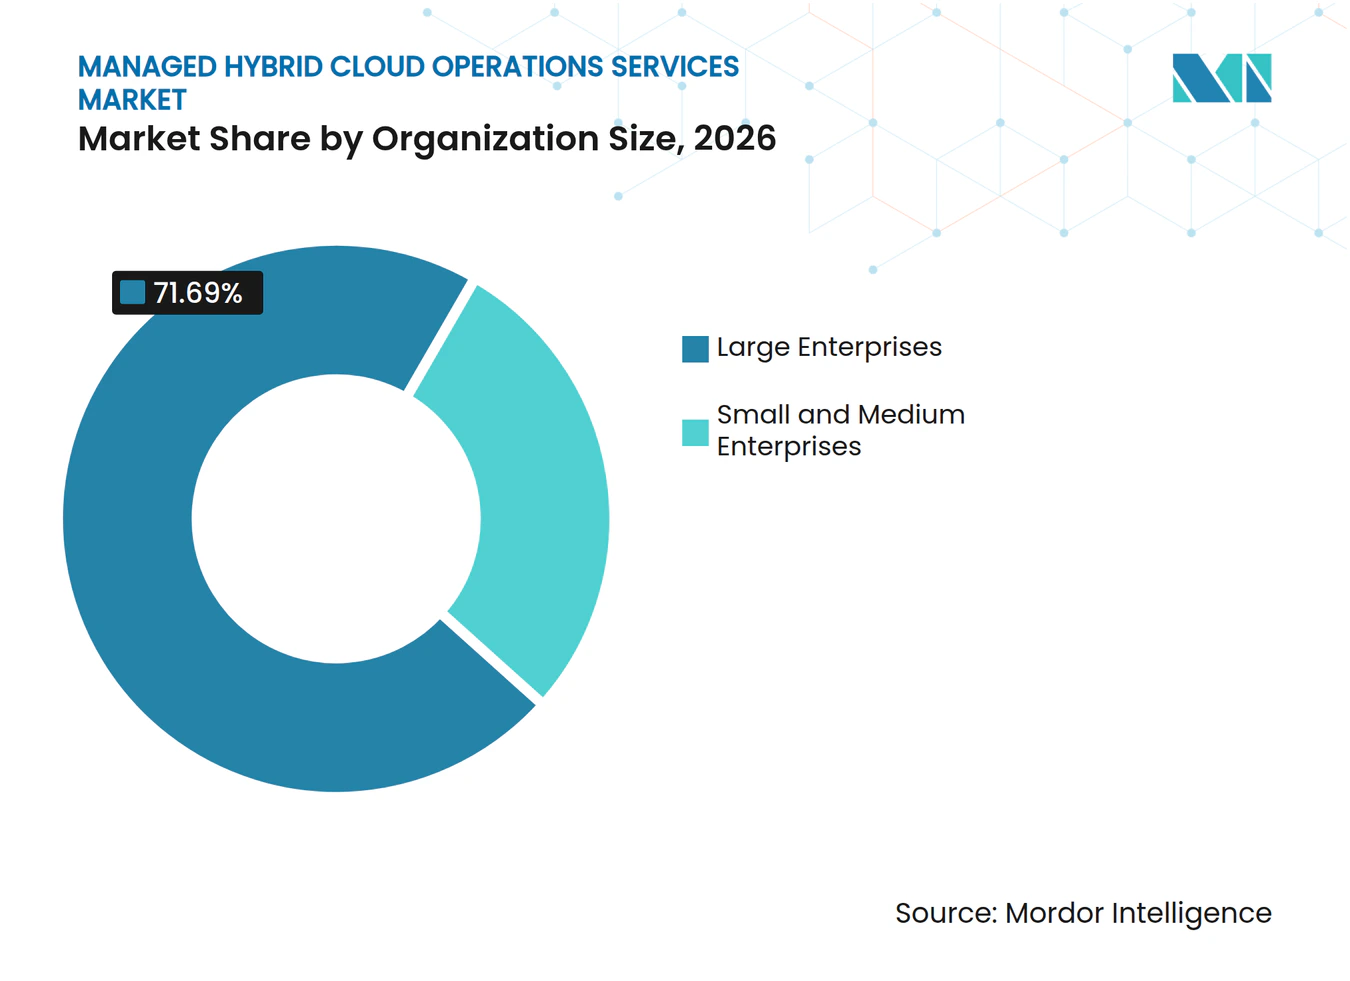
- Por tamanho da organização, as grandes empresas detinham 71,69% da receita em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 11,21% até 2032.
- Por setor do usuário final, serviços bancários, financeiros e de seguros responderam por 23,77% da receita em 2026, enquanto saúde e ciências da vida estão projetados para expandir a um CAGR de 10,98% até 2032.
- Por geografia, a América do Norte detinha 41,99% do mercado de serviços de operações de nuvem híbrida gerenciada em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 11,66% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Operações de Nuvem Híbrida Gerenciada
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Múltiplas Nuvens e Nuvem Híbrida | +2.8% | Global, concentrado na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Demanda por Cibersegurança e Conformidade para Operações Contínuas | +2.1% | Global, mais elevado na América do Norte, Europa e mercados regulados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Competências em Nuvem e Especialização em Operações | +1.9% | Global, agudo na Europa e América do Sul | Médio prazo (2-4 anos) |
| Operacionalização de Cargas de Trabalho de IA em Ambientes Híbridos | +1.6% | América do Norte e Ásia-Pacífico, com expansão para Europa e Oriente Médio e África | Médio prazo (2-4 anos) |
| Dados de Custos Híbridos Alinhados ao FOCUS e Governança de FinOps | +1.0% | América do Norte, com expansão pela Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos Operacionais de Nuvem Soberana e Residência de Dados | +0.8% | Europa, Oriente Médio, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Múltiplas Nuvens e Nuvem Híbrida Sustentando a Demanda por Operações Gerenciadas
O mercado de serviços de operações de nuvem híbrida gerenciada é moldado por empresas que agora tratam o uso de múltiplas nuvens como um modelo operacional contínuo. A Tenable relatou que 63% das organizações utilizavam mais de 1 provedor de nuvem, com uma média de 2,7 ambientes, o que aumenta o desafio de aplicar controles comuns entre plataformas. Essa questão requer comunicação cuidadosa durante o design do contrato e a transição de serviço.[1] Diferentes interfaces de programação de aplicações, ferramentas de identidade, políticas de segurança e sistemas de monitoramento criam trabalho operacional que as equipes internas devem coordenar diariamente. Os provedores podem abordar esse ônus padronizando o gerenciamento de acesso, aplicação de patches, resposta a incidentes e relatórios de serviço em recursos locais e de nuvem. O valor dessa abordagem aumenta quando os clientes precisam operar cargas de trabalho sensíveis em ambientes privados, mantendo capacidade de nuvem pública para cargas de trabalho flexíveis. O mercado de serviços de operações de nuvem híbrida gerenciada se beneficia quando essa coordenação reduz processos operacionais duplicados entre plataformas. Isso apoia contratos que cobrem operações contínuas em vez de assistência temporária de migração, incluindo planejamento, monitoramento, remediação e relatórios sob um único relacionamento de provedor responsável. O modelo de serviço pode simplificar a governança quando as equipes do cliente precisam de uma visão operacional única. O mercado de serviços de operações de nuvem híbrida gerenciada pode se beneficiar quando os provedores reduzem as transferências entre equipes de infraestrutura, segurança e aplicações.
Demanda por Cibersegurança e Conformidade Impulsionando Serviços de Operações Contínuas
Os requisitos de cibersegurança estão se tornando parte integrante dos contratos de operações gerenciadas em todo o mercado de serviços de operações de nuvem híbrida gerenciada. A Cloud Security Alliance declarou que o provisionamento rápido em ambientes híbridos pode avançar mais rapidamente do que os controles de gestão de mudanças, o que pode criar lacunas que os invasores podem explorar.[2] Controles inconsistentes e visibilidade limitada podem dificultar a identificação de alterações de configuração em mais de 1 ambiente. As equipes de serviços gerenciados podem reunir monitoramento de postura de segurança, detecção de ameaças, fluxos de trabalho de remediação e evidências de auditoria. Isso é especialmente relevante em ambientes bancários, de saúde e do setor público com obrigações formais de relatórios e resiliência. Os provedores de serviços devem conectar o monitoramento técnico com as evidências que as equipes de risco e conformidade esperam revisar. Essa conexão pode tornar as operações de segurança mais úteis para os líderes de negócios responsáveis pelas decisões de risco. A cobertura contínua de segurança torna-se, portanto, parte do serviço operacional central, em vez de um complemento opcional, especialmente onde os clientes precisam de evidências de que os controles são aplicados de forma consistente. Evidências claras também ajudam os clientes a avaliar se seu modelo operacional atende às expectativas de governança interna. Isso pode tornar os relatórios operacionais uma parte importante das discussões de renovação.
Escassez de Competências em Nuvem Criando Demanda Duradoura por Operações Gerenciadas
O mercado de serviços de operações de nuvem híbrida gerenciada se beneficia de uma lacuna persistente entre as competências de nuvem necessárias e a capacidade de pessoal interno. O Fórum Econômico Mundial relatou que a demanda por competências digitais está crescendo mais rapidamente do que os sistemas de educação e treinamento conseguem atender, particularmente para tecnologias emergentes.[3] As operações em nuvem exigem profissionais que possam gerenciar infraestrutura, segurança, controles de dados, automação e dependências de aplicações ao mesmo tempo. Equipes menores frequentemente não conseguem recrutar ou reter internamente toda essa gama de especialização. Os provedores gerenciados podem distribuir pessoal especializado e ferramentas por vários ambientes de clientes, o que altera a equação de custo e disponibilidade para os clientes. A necessidade de especialização confiável também pode apoiar contratos plurianuais quando as organizações dependem de equipes externas para operações críticas, continuidade do serviço e conhecimento de seus sistemas específicos. A entrega de serviços também se torna mais valiosa quando os clientes precisam de cobertura consistente fora do horário comercial principal. As equipes gerenciadas podem fornecer processos repetíveis para trabalhos rotineiros, bem como resposta durante interrupções operacionais. Esse modelo de entrega pode reduzir a perturbação causada pela rotatividade em funções técnicas escassas. Também permite que os clientes retenham o conhecimento institucional por meio de práticas operacionais documentadas.
Operacionalização de Cargas de Trabalho de IA Redefinindo o Escopo dos Serviços Gerenciados
As cargas de trabalho de IA estão expandindo o escopo operacional do mercado de serviços de operações de nuvem híbrida gerenciada. O mercado de serviços de operações de nuvem híbrida gerenciada também é afetado pela necessidade de adequar novos serviços de IA às práticas estabelecidas de segurança e operações. A IBM descreve o gerenciamento de nuvem híbrida como um desafio de ciclo de vida que abrange modelos, aplicações, pipelines de dados e ferramentas relacionadas. As implantações em produção exigem acesso confiável a dados, atualizações controladas de modelos, planejamento de capacidade e objetivos de serviço claros para inferência. As equipes também devem coordenar as regras de acesso a dados com a capacidade de infraestrutura para que as cargas de trabalho em produção permaneçam confiáveis. As equipes operacionais devem equilibrar as necessidades de desempenho com os controles que protegem dados sensíveis e entradas de modelos. Esses requisitos são mais difíceis de atender quando os dados estão distribuídos por data centers, nuvens públicas e sites de borda. A IBM também identifica abordagens híbridas como importantes onde as organizações precisam de flexibilidade sobre o posicionamento e controle das cargas de trabalho. Os provedores que conseguem operar a infraestrutura de modelos junto com aplicações tradicionais podem estar melhor posicionados para apoiar os clientes à medida que a IA passa de projetos piloto para processos de negócios e requer desempenho previsível no dia a dia. O mercado de serviços de operações de nuvem híbrida gerenciada pode, portanto, se estender além do monitoramento básico de infraestrutura à medida que o uso de IA se torna operacional. Isso torna a integração confiável entre equipes de dados, infraestrutura e aplicações cada vez mais importante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacunas de Configuração Incorreta de Segurança Híbrida e Responsabilidade Compartilhada | -1.0% | Global, mais relevante nos setores regulados da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Preocupações com Dependência de Fornecedor e Custos de Migração | -0.7% | Global, com alta sensibilidade entre grandes empresas na América do Norte e Europa | Médio prazo (2-4 anos) |
| Restrições de Energia, Resfriamento e Capacidade para Cargas de Trabalho de IA | -0.5% | América do Norte e Europa, com impacto nos mercados de data centers restritos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regras de Soberania Fragmentadas e Fricção Operacional Transfronteiriça | -0.4% | Europa, Oriente Médio e África, Sudeste Asiático e Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Configuração Incorreta de Segurança Híbrida e Responsabilidade Compartilhada
A configuração incorreta de segurança cria demanda por suporte especializado, mas também pode aumentar o ônus de entrega para os provedores no mercado de serviços de operações de nuvem híbrida gerenciada. A Tenable constatou que 82% das organizações pesquisadas operavam ambientes híbridos e identificaram a configuração incorreta como um desafio comum de segurança em nuvem. Os limites de responsabilidade podem diferir entre serviços de nuvem pública, infraestrutura privada e aplicações gerenciadas pelo cliente. Os provedores devem definir esses limites claramente antes de assumir a responsabilidade pela detecção ou remediação. Os clientes também podem esperar controles automatizados e registros prontos para auditoria em todos os ambientes. Essas expectativas podem aumentar os requisitos de pessoal, ferramentas e responsabilidade antes que um provedor possa entregar um serviço em escala. Limites operacionais claros também podem reduzir divergências quando os sistemas so atualizados ou as responsabilidades mudam. Um design de serviço cuidadoso é necessário para evitar obrigações pouco claras quando os incidentes cruzam várias plataformas. Essa documentação pode apoiar o planejamento de resiliência e decisões de mudança mais bem fundamentadas.
Preocupações com Dependência de Fornecedor e Custos de Migração
Os clientes podem hesitar quando os fluxos de trabalho operacionais ficam estreitamente vinculados aos serviços de plataforma proprietários de um único provedor. Ferramentas de monitoramento, scripts de automação, pipelines de dados e políticas de acesso frequentemente precisam ser redesenhados quando um cliente muda de plataforma ou fornecedor. O risco é maior quando o conhecimento operacional está incorporado em configurações não documentadas e práticas individuais de pessoal. Isso pode levar as equipes de aquisição a favorecer serviços que suportem portabilidade e processos de transição documentados. A Microsoft descreve práticas de implementação de soberania que incluem controle sobre dados, operações e dependências técnicas, mostrando por que os requisitos de governança podem influenciar as escolhas de plataforma. Os provedores de serviços gerenciados devem equilibrar a integração profunda com o ambiente selecionado pelo cliente com a necessidade de preservar opções práticas de saída. Essa questão pode retardar decisões onde compradores corporativos já experimentaram custos de migração anteriores ou precisam atender a requisitos rigorosos de resiliência. Os provedores que explicam as escolhas de integração e os processos de saída podem reduzir essa preocupação durante a aquisição. Os clientes podem então avaliar a qualidade do serviço sem presumir que um relacionamento de longo prazo elimina a escolha prática. Um plano de transição documentado pode melhorar a confiança sem alterar a arquitetura escolhida pelo cliente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Operações de Infraestrutura Ancoram os Gastos Enquanto o FinOps Acelera
Os serviços de operações de infraestrutura detinham 27,72% da participação do mercado de serviços de operações de nuvem híbrida gerenciada em 2026. O segmento abrange o gerenciamento diário de computação, armazenamento, redes, capacidade e infraestrutura relacionada em ambientes privados e públicos. Eles também fornecem a base operacional para serviços de segurança, aplicações e recuperação que dependem de infraestrutura estável. Esse trabalho frequentemente envolve coordenação entre especialistas em rede, armazenamento, computação e plataforma que podem usar diferentes sistemas de gerenciamento. Essas funções são fundamentais porque quase toda implantação híbrida requer infraestrutura estável antes que serviços de aplicações ou segurança de nível superior possam funcionar efetivamente. As equipes de infraestrutura também apoiam a extensão de plataformas de nuvem pública para os sites dos clientes, incluindo implantações que mantêm cargas de trabalho selecionadas próximas aos sistemas locais. Operações de segurança, operações de aplicações e plataformas, e serviços de backup e recuperação de desastres complementam o papel central da infraestrutura. Eles são importantes para clientes que precisam de objetivos formais de recuperação, conectividade confiável ou supervisão contínua de cargas de trabalho complexas. O planejamento de capacidade e a observabilidade também são importantes porque problemas de infraestrutura podem afetar várias aplicações de negócios ao mesmo tempo. Caminhos claros de escalonamento ajudam os clientes a entender como os incidentes serão tratados em ambientes compartilhados.
Os serviços de FinOps e gestão de custos de nuvem estão projetados para expandir a um CAGR de 11,26% até 2032. A FinOps Foundation relatou que 98% dos profissionais gerenciavam gastos com IA em 2026, ante 63% em 2025, à medida que as organizações enfrentavam uma gama mais ampla de decisões de custos de nuvem e IA. Essa área de serviço apoia alocação, previsão, visibilidade de uso e responsabilidade entre equipes que compartilham recursos de nuvem. O FOCUS pode ajudar as organizações a trabalhar em direção a informações de custo e uso mais consistentes entre provedores. Isso pode ajudar os clientes a identificar se as decisões de recursos estão alinhadas com a demanda técnica e as prioridades de negócios. Também pode ajudar as equipes a reconhecer mudanças de custo antes que se tornem difíceis de explicar nos ciclos de orçamento. O setor de serviços de operações de nuvem híbrida gerenciada pode usar a entrega de FinOps para combinar governança de custos com supervisão operacional, em vez de tratar o controle de custos como uma tarefa separada. A necessidade é mais evidente quando os clientes operam cargas de trabalho em vários modelos de faturamento e não conseguem construir uma grande equipe interna de especialistas. Os serviços de FinOps também podem oferecer aos líderes de tecnologia e finanças uma visão compartilhada da responsabilidade pelo uso da nuvem. A disciplina também pode melhorar as conversas sobre propriedade do orçamento e eficiência técnica.



Por Modelo de Implantação: Nuvem Pública Lidera a Participação Enquanto a Borda Registra a Expansão Mais Rápida
As operações integradas em nuvem pública responderam por 30,76% da receita em 2026. Essa posição reflete a grande base instalada de cargas de trabalho que as empresas executam em plataformas de hiperescala e os serviços operacionais necessários para suportá-las. Os provedores podem usar essa base instalada para oferecer suporte operacional que respeite os compromissos de plataforma existentes do cliente. Os relacionamentos de serviço podem se tornar mais duradouros quando os provedores entendem as aplicações e políticas vinculadas a esses compromissos. A aquisição via marketplace e os programas de parceiros também podem simplificar o empacotamento de serviços gerenciados plurianuais. As operações de nuvem híbrida formam uma categoria intimamente relacionada porque muitos clientes mantêm algumas cargas de trabalho sensíveis, legadas ou sensíveis à latência fora da nuvem pública. As operações integradas em nuvem local e privada permanecem relevantes onde as organizações precisam de controle direto sobre o posicionamento de dados e a infraestrutura local. O mercado de serviços de operações de nuvem híbrida gerenciada, portanto, abrange vários padrões de implantação em vez de exigir que os clientes escolham uma única arquitetura. Essa flexibilidade permite que as equipes de operações alinhem o posicionamento das cargas de trabalho com requisitos de desempenho, governança e comerciais. Também permite a modernização gradual de sistemas mais antigos sem forçar um único prazo de migração.
As operações de nuvem de borda e distribuída estão projetadas para expandir a um CAGR de 11,33% até 2032. As implantações de borda podem suportar casos de uso onde as aplicações precisam de processamento local, incluindo fluxos de trabalho clínicos, inspeção por visão computacional e detecção de fraudes. Esses ambientes requerem uma abordagem operacional diferente porque os locais podem ter pessoal técnico local limitado e devem se conectar de forma confiável aos sistemas centrais. As condições locais podem tornar os processos padronizados de implantação, manutenção e incidentes mais importantes do que em instalações centralizadas. Os provedores devem coordenar o gerenciamento de dispositivos, redes, segurança e software em muitos sites. A expansão mais rápida nessa categoria reflete a necessidade de operações distribuídas confiáveis à medida que as organizações posicionam mais cargas de trabalho mais próximas dos usuários e ativos físicos. Os provedores de serviços também devem projetar processos de suporte remoto que funcionem quando os sites locais têm cobertura técnica limitada. Essas necessidades podem aumentar o valor de processos padronizados de monitoramento e resposta remotos.
Por Tamanho da Organização: Grandes Empresas Impulsionam a Receita Enquanto as Pequenas e Médias Empresas Aceleram
As grandes empresas detinham 71,69% da receita em 2026, o que conferiu a esse grupo a maior posição de receita entre as categorias de organização. Seus ambientes de TI geralmente abrangem múltiplas nuvens, muitas aplicações, sistemas legados, unidades de negócios e países. Essa combinação cria uma necessidade de integração gerenciada que vai além do suporte básico de infraestrutura. Os grandes clientes também tendem a exigir níveis de serviço formais, observabilidade, remediação automatizada e relatórios para líderes seniores de tecnologia e risco. Os contratos de longo prazo são bem adequados a esses requisitos porque os provedores podem desenvolver familiaridade com os sistemas e políticas operacionais do cliente. Essa familiaridade pode melhorar a gestão de mudanças quando várias equipes precisam aprovar alterações em serviços de tecnologia compartilhados. Esses processos podem reduzir a incerteza quando aplicações e infraestrutura são atualizadas em paralelo. O segmento permanece importante porque o custo da interrupção aumenta quando processos críticos dependem de ambientes híbridos interconectados. Os provedores podem criar valor documentando dependências que são difíceis para as equipes internas mapearem em várias plataformas.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 11,21% até 2032. Os modelos de serviço baseados em assinatura podem tornar capacidades operacionais avançadas disponíveis sem exigir que os clientes possuam uma grande equipe técnica. Isso pode ajudar as organizações a transferir o gerenciamento de infraestrutura de compras de capital irregulares para custos operacionais recorrentes. As empresas menores também podem precisar de suporte com controles de segurança, proteção de dados e expectativas de resiliência que se tornaram mais exigentes. À medida que seu uso de tecnologia se expande, essas empresas podem enfrentar as mesmas expectativas de controle que organizações maiores, sem recursos internos comparáveis. As equipes de serviço externas podem ajudar esses clientes a adotar métodos documentados sem exigir que cada capacidade seja construída internamente. O Fórum Econômico Mundial identificou amplas lacunas de competências digitais, uma condição que pode ser especialmente desafiadora para organizações com pessoal especializado limitado. A entrega gerenciada oferece a esses clientes acesso a especialização compartilhada, ferramentas e práticas documentadas que seriam difíceis de sustentar sozinhos. Procedimentos operacionais padronizados podem ajudar organizações menores a alcançar uma entrega mais consistente em atividades rotineiras. Isso pode melhorar a consistência do serviço à medida que organizações menores adicionam mais aplicações em nuvem.

Por Setor do Usuário Final: BFSI Mantém Dominância Enquanto a Saúde Lidera o Crescimento
Os serviços bancários, financeiros e de seguros responderam por 23,77% da receita em 2026. Esse segmento opera sistemas centrais que frequentemente combinam plataformas internas de longa data com análises baseadas em nuvem, serviços ao cliente e ferramentas de dados. Continuidade operacional, auditabilidade, proteção de dados e interoperabilidade são requisitos centrais para esses ambientes. Os provedores gerenciados podem ajudar os clientes a coordenar controles em sistemas que foram adotados em momentos diferentes e operam em locais diferentes. Isso cria demanda por provedores de serviços que entendam tanto o processo de negócios quanto as dependências técnicas por trás dele. Isso pode ser importante onde disponibilidade, auditabilidade e atendimento ao cliente são todos afetados pelos mesmos sistemas subjacentes. A Rackspace Technology observou que os usuários de nuvem híbrida em serviços financeiros relataram fortes resultados de eficiência operacional, o que apoia o papel da arquitetura híbrida no setor. A tecnologia da informação e as telecomunicações também permanecem uma área significativa de usuários finais, enquanto organizações de manufatura, governo, varejo e automotivo adotam serviços para suas próprias operações distribuídas. Esses setores precisam de equipes operacionais que possam conectar os requisitos de negócios com o suporte de infraestrutura e aplicações. Seus requisitos podem variar por localização, o que reforça a necessidade de práticas de entrega adaptáveis.
Saúde e ciências da vida estão projetados para expandir a um CAGR de 10,98% até 2032. As organizações de saúde frequentemente precisam manter dados sensíveis sob controles definidos enquanto usam recursos de nuvem para análises, aplicações e prestação de serviços. Isso torna as operações híbridas relevantes para cargas de trabalho clínicas, administrativas e de pesquisa que não podem seguir o mesmo modelo de implantação. Os provedores podem apoiar fluxos de trabalho de segurança, disponibilidade, backup e conformidade nesses ambientes. A combinação de usos clínicos habilitados por IA e requisitos de privacidade pode aumentar a necessidade de equipes que entendam tanto a entrega operacional quanto o tratamento de dados regulamentados. Os provedores devem alinhar as práticas operacionais com as necessidades de confiabilidade de clínicos, pesquisadores e equipes administrativas. Os provedores podem precisar trabalhar em estreita colaboração com grupos clínicos e de privacidade internos ao lidar com mudanças operacionais sensíveis. O mercado de serviços de operações de nuvem híbrida gerenciada pode, portanto, encontrar oportunidades onde as organizações de saúde precisam de tecnologia escalável sem abrir mão da governança sobre informações sensíveis. Isso torna as operações gerenciadas relevantes onde as organizações precisam melhorar o acesso a recursos computacionais enquanto protegem dados de pacientes e de pesquisa. As equipes operacionais também devem coordenar as mudanças com cuidado quando as aplicações afetam fluxos de trabalho clínicos ou laboratoriais.
Análise Geográfica
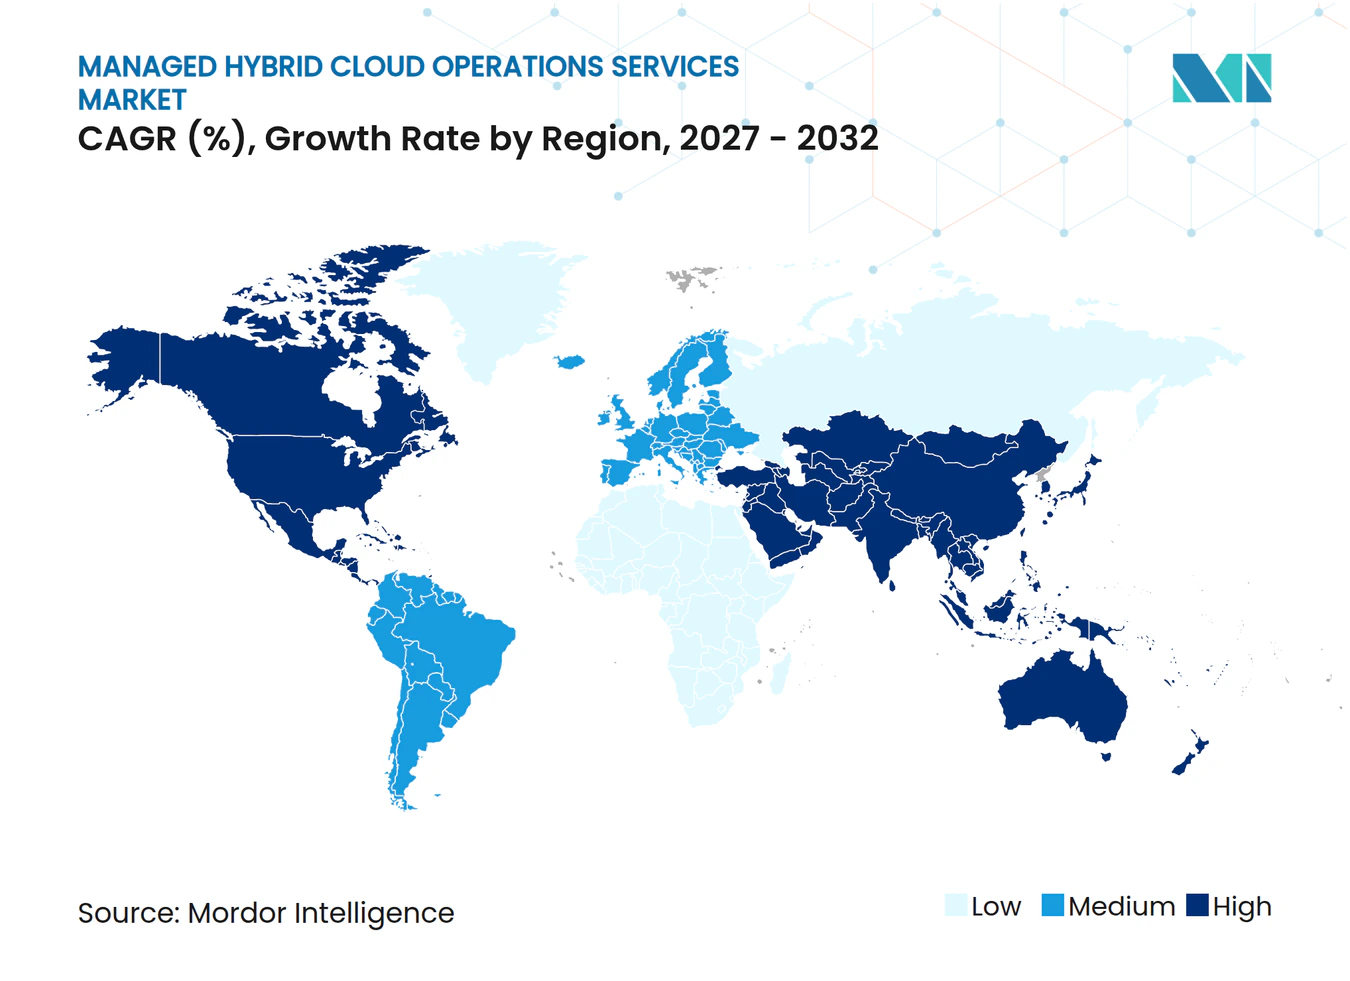
A América do Norte detinha 41,99% da participação do mercado de serviços de operações de nuvem híbrida gerenciada em 2026. A região combina uma grande base de tecnologia corporativa com os principais provedores de nuvem pública e extensas redes de parceiros. Clientes dos setores bancário, de saúde e governamental sustentaram a demanda por operações terceirizadas com controles documentados. Os Estados Unidos permanecem o principal contribuinte nacional porque as organizações estão modernizando ambientes complexos enquanto retêm sistemas legados críticos. Os requisitos federais de nuvem criam demanda contínua por provedores que possam apoiar implantações controladas e registros operacionais claros. As organizações da região também podem escolher operações gerenciadas para lidar com a escala de programas de modernização de longa duração. Isso pode favorecer provedores que combinam entrega técnica com forte gestão de programas e práticas de segurança. O Canadá também apresenta demanda por serviços que apoiem a residência local de dados e conexões regionais de nuvem. Os provedores também se beneficiam de alianças estabelecidas que podem simplificar a implantação de serviços gerenciados em ambientes complexos de clientes. Essa capacidade pode ser significativa onde os requisitos nacionais e setoriais se sobrepõem.
A Europa depende de operações híbridas para gerenciar requisitos exigentes de proteção de dados, resiliência e supervisão da cadeia de suprimentos. As organizações precisam de suporte contínuo para documentar controles, responder a incidentes e gerenciar requisitos operacionais locais em vários ambientes. Isso pode tornar o monitoramento coordenado e os processos de serviço documentados mais valiosos do que ferramentas de suporte isoladas. Os provedores que conseguem integrar infraestrutura local com serviços de nuvem podem estar melhor alinhados com as necessidades de empresas estabelecidas. A Alemanha é importante porque usuários industriais, financeiros e do setor público frequentemente mantêm uma base substancial de infraestrutura interna. Os provedores podem se diferenciar por meio de capacidade de entrega local, práticas de segurança e suporte às políticas dos clientes além das fronteiras. Esses requisitos podem elevar o limiar operacional para a participação no mercado e tornar importantes os relacionamentos de entrega confiáveis. Os clientes podem favorecer provedores que entendam tanto os controles técnicos quanto as expectativas locais de responsabilidade pelo serviço. A experiência local pode, portanto, ser tão importante quanto a escala global em contas selecionadas.
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,66% até 2032. O tamanho do mercado de serviços de operações de nuvem híbrida gerenciada na região é apoiado por programas de modernização, implantação de IA e requisitos de localização de dados. China, Índia, Japão e países do Sudeste Asiático têm diferentes configurações tecnológicas e regulatórias, o que aumenta o valor de modelos de entrega informados localmente. As aplicações de IA também requerem infraestrutura confiável, equipes de operações qualificadas e controles de dados disciplinados. Os provedores regionais podem se diferenciar ajudando os clientes a traduzir esses requisitos em rotinas operacionais cotidianas. O conhecimento local também pode ajudar as equipes de serviço a planejar mudanças em torno dos requisitos nacionais e das práticas operacionais dos clientes. O mercado depende de equipes de operações qualificadas e controles de dados disciplinados ao longo de seu ciclo de vida. O investimento em nuvem soberana no Oriente Médio e África cria demanda relacionada onde os programas nacionais exigem processamento local para cargas de trabalho críticas. Os provedores com parcerias regionais podem atender a essas necessidades variadas mantendo padrões de serviço comuns. O mercado de serviços de operações de nuvem híbrida gerenciada pode se beneficiar de modelos de serviço que acomodem necessidades em nível de país sem fragmentar a entrega. Esse equilíbrio pode ajudar os provedores a atender clientes multinacionais com diversas obrigações locais.
Cenário Competitivo
Concentração do Mercado
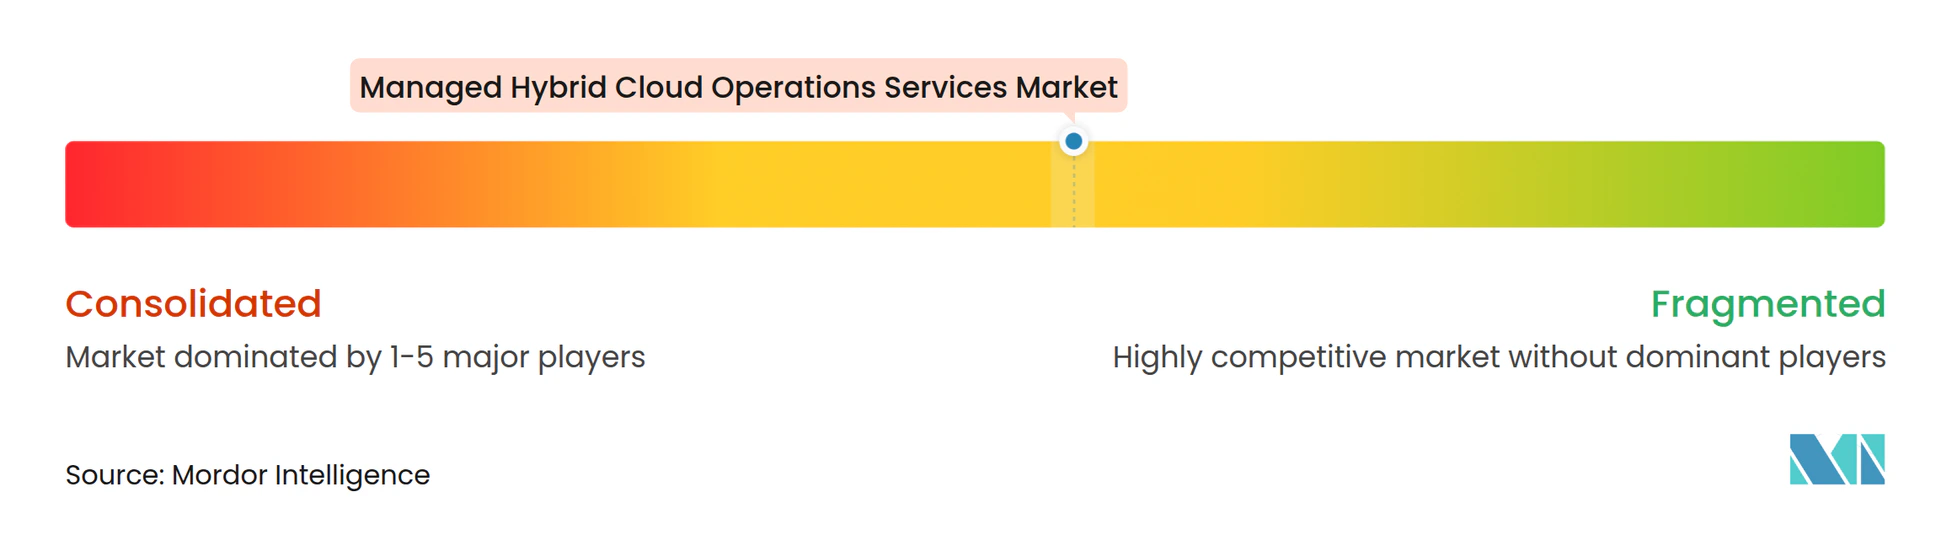
O mercado de serviços de operações de nuvem híbrida gerenciada tem concentração moderada entre os principais provedores e um amplo grupo de concorrentes regionais. Amazon Web Services, Microsoft e Google Cloud moldam o ambiente de plataformas e trabalham com integradores que entregam serviços de operações corporativas. IBM, Accenture, Kyndryl, TCS, Infosys, HCLTech, Capgemini, Wipro, Cognizant e NTT DATA competem por meio de especialização, escala de entrega, capacidades de segurança e ferramentas de automação. Provedores de médio porte como Rackspace Technology, DXC Technology e Fujitsu mantêm posições em grupos de clientes e áreas de serviço selecionados. Seus relacionamentos especializados podem ser valiosos onde os clientes exigem continuidade com aplicações e infraestrutura estabelecidas. Esses provedores podem competir onde o conhecimento do ambiente de um cliente é mais valioso do que a escala global padronizada. Os clientes avaliam o suporte à conformidade, a maturidade operacional e a capacidade de gerenciar ambientes existentes complexos junto com a capacidade técnica. O mercado de serviços de operações de nuvem híbrida gerenciada permanece competitivo porque muitos clientes mantêm mais de 1 relacionamento com fornecedores. Isso torna importante a coordenação transparente entre fornecedores de plataformas e provedores de operações.
As operações habilitadas por IA e a governança de custos são áreas centrais de atividade competitiva. A IBM e o Google Cloud anunciaram uma parceria estratégica em junho de 2026 que combinou o IBM Consulting Advantage com a Plataforma de Agentes Gemini Enterprise. A Kyndryl expandiu sua aliança com a Amazon Web Services em fevereiro de 2026 após obter competências em Modernização de Mainframe, IA e Soberania Digital. A Accenture e o Google Cloud lançaram o Accenture Gemini Enterprise Business Group em setembro de 2026 para escalar os resultados do Gemini Enterprise em ambientes corporativos. Essas ações posicionam a entrega de IA como parte das operações gerenciadas, em vez de uma oferta consultiva separada. Essa abordagem vincula os programas de modernização à necessidade prática de operar os sistemas resultantes após a implantação. Também eleva o valor das equipes que entendem tanto as novas ferramentas de IA quanto os sistemas corporativos estabelecidos.
As oportunidades incluem serviços gerenciados de FinOps para clientes do mercado intermediário, operações de IA para cargas de trabalho regulamentadas com uso intensivo de inferência e operações de nuvem soberana em regiões em desenvolvimento. Os resultados de 2026 da FinOps Foundation mostram por que a responsabilidade pelos custos de IA está se tornando uma preocupação operacional mais ampla. A visibilidade de custos também pode apoiar discussões práticas sobre quais cargas de trabalho são apropriadas para cada ambiente. Isso pode vincular a responsabilidade financeira ao planejamento de capacidade, desempenho de aplicações e governança de recursos. Os provedores também podem se diferenciar apoiando portabilidade, limites de serviço transparentes e planejamento de transição para clientes preocupados com a dependência de fornecedor. As obrigações de conformidade podem aumentar os custos de entrega para pequenos provedores que precisam apoiar várias jurisdições. Processos de governança estabelecidos e relacionamentos de infraestrutura regional podem favorecer provedores maiores nesses contextos. O mercado de serviços de operações de nuvem híbrida gerenciada pode recompensar empresas que oferecem controles consistentes entre regiões, permitindo adaptação local prática. As empresas que mantêm esse equilíbrio podem competir por contratos que abrangem ambientes soberanos, privados e públicos.
Líderes do Setor de Serviços de Operações de Nuvem Híbrida Gerenciada
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
International Business Machines Corporation
-
Accenture plc
-
Kyndryl, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Accenture e o Google Cloud lançaram o Accenture Gemini Enterprise Business Group, um programa global dedicado a escalar os resultados de IA agêntica do Gemini Enterprise em ambientes de nuvem híbrida corporativa, formalizando as operações gerenciadas habilitadas por IA como uma linha de negócios distinta e sinalizando a profunda integração das operações de nuvem com a entrega de IA em escala.
- Julho de 2026: A Kyndryl expandiu suas capacidades de soluções de soberania por meio de uma colaboração com a Microsoft, combinando o Kyndryl Sovereignty Solutioning com a Microsoft Sovereign Cloud para ajudar as organizações a projetar e operar arquiteturas de nuvem híbrida alinhadas com os requisitos de residência de dados do GDPR, DORA e NIS2, visando clientes governamentais e de setores regulamentados que exigem cargas de trabalho dentro das fronteiras nacionais.
- Junho de 2026: A IBM e o Google Cloud anunciaram uma parceria estratégica para modernização de nuvem híbrida habilitada por IA, lançando uma nova Prática Global do Google Cloud apoiada por milhares de consultores certificados e descrevendo a colaboração como uma oportunidade de serviços gerenciados de múltiplos bilhões de dólares combinando o IBM Consulting Advantage com a Plataforma de Agentes Gemini Enterprise do Google Cloud.
- Março de 2026: A Kyndryl disponibilizou seu serviço Cloud Uplift nas regiões de data centers canadenses da Microsoft, permitindo que empresas canadenses migrem cargas de trabalho IBM Power de missão crítica para o Microsoft Azure mantendo a residência de dados canadense em conformidade com a PIPEDA, com o Canadá se tornando a 14ª região de data center da Microsoft onde o serviço opera.
Escopo do Relatório Global do Mercado de Serviços de Operações de Nuvem Híbrida Gerenciada
O Mercado de Serviços de Operações de Nuvem Híbrida Gerenciada abrange o gerenciamento terceirizado, monitoramento, otimização, segurança e manutenção de infraestrutura, redes, aplicações e ambientes de nuvem em implantações locais, privadas, públicas, híbridas e distribuídas globalmente. O mercado é Segmentado por Tipo de Serviço (Serviços de Operações de Infraestrutura, Serviços de Operações de Rede e Conectividade, Serviços de Operações de Segurança, Serviços de Operações de Aplicações e Plataformas, Serviços de Operações de Backup e Recuperação de Desastres, Serviços de FinOps e Gestão de Custos de Nuvem e Outros Tipos de Serviço), Modelo de Implantação (Operações Integradas em Nuvem Local e Privada, Operações Integradas em Nuvem Pública, Operações de Nuvem Híbrida e Operações de Nuvem de Borda e Distribuída), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros, Tecnologia da Informação e Telecomunicações, Saúde e Ciências da Vida, Manufatura e Automotivo, Governo e Setor Público, Varejo e Bens de Consumo e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Operações de Infraestrutura |
| Serviços de Operações de Rede e Conectividade |
| Serviços de Operações de Segurança |
| Serviços de Operações de Aplicações e Plataformas |
| Serviços de Operações de Backup e Recuperação de Desastres |
| Serviços de FinOps e Gestão de Custos de Nuvem |
| Outros Tipos de Serviço |
| Operações Integradas em Nuvem Local e Privada |
| Operações Integradas em Nuvem Pública |
| Operações de Nuvem Híbrida |
| Operações de Nuvem de Borda e Distribuída |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Manufatura e Automotivo |
| Governo e Setor Público |
| Varejo e Bens de Consumo |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Serviços de Operações de Infraestrutura | |
| Serviços de Operações de Rede e Conectividade | ||
| Serviços de Operações de Segurança | ||
| Serviços de Operações de Aplicações e Plataformas | ||
| Serviços de Operações de Backup e Recuperação de Desastres | ||
| Serviços de FinOps e Gestão de Custos de Nuvem | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Operações Integradas em Nuvem Local e Privada | |
| Operações Integradas em Nuvem Pública | ||
| Operações de Nuvem Híbrida | ||
| Operações de Nuvem de Borda e Distribuída | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Automotivo | ||
| Governo e Setor Público | ||
| Varejo e Bens de Consumo | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho dos serviços de operações de nuvem híbrida gerenciada?
A categoria está projetada para atingir 217,31 bilhões de USD até 2032, a partir de 130,46 bilhões de USD em 2027, a um CAGR de 10,74%.
Qual tipo de serviço lidera os serviços de operações de nuvem híbrida gerenciada?
Os serviços de operações de infraestrutura lideraram com uma participação de receita de 27,72% em 2026, refletindo o papel essencial do gerenciamento de computação, armazenamento e redes.
Qual modelo de implantação está se expandindo mais rapidamente?
As operações de nuvem de borda e distribuída estão projetadas para expandir a um CAGR de 11,33% até 2032, à medida que as organizações operam mais cargas de trabalho em locais distribuídos.
Quais organizações estão adotando os serviços de operações de nuvem híbrida gerenciada mais rapidamente?
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 11,21% até 2032, à medida que os modelos de assinatura fornecem acesso a especialização operacional especializada.
Qual segmento de usuário final tem a maior expansão projetada?
Saúde e ciências da vida estão projetados para expandir a um CAGR de 10,98% até 2032 devido à necessidade de suportar dados sensíveis, aplicações e obrigações regulatórias.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,66% até 2032, apoiada pela modernização de nuvem, implantação de IA e requisitos de localização de dados.