
Tamanho e Participação do Mercado de Serviços de Operações Multi-Cloud Gerenciadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 75.69 Bilhões de dólares |
| Tamanho do Mercado (2032) | 131.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.73 % |
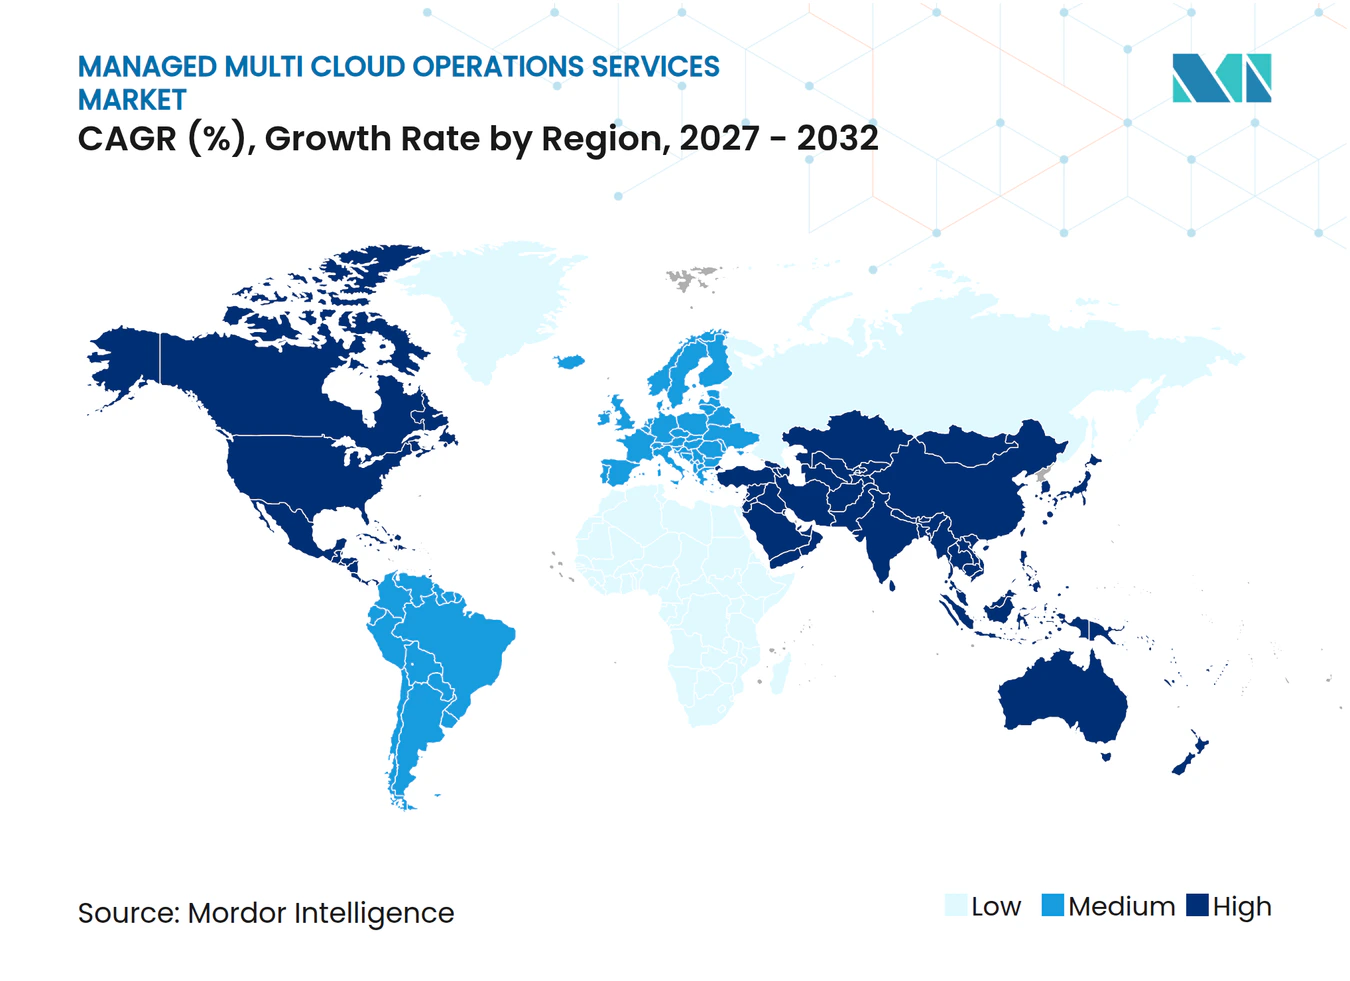
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações Multi-Cloud Gerenciadas pela Mordor Intelligence
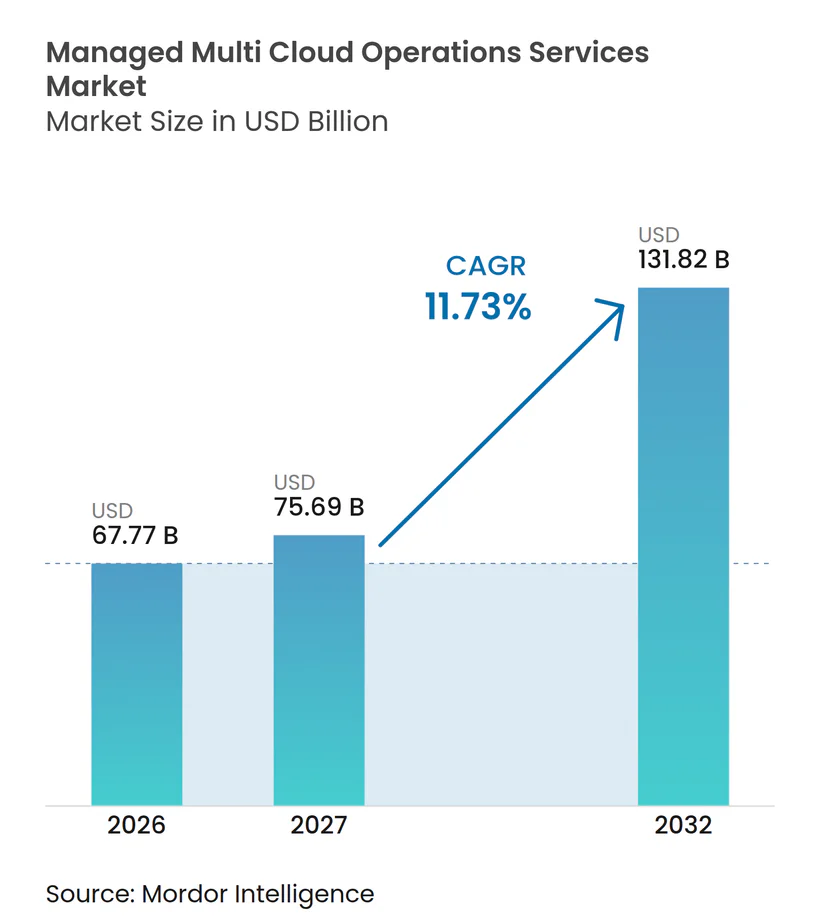
O tamanho do mercado de serviços de operações multi-cloud gerenciadas está projetado para expandir de 67,77 bilhões de USD em 2026 para 131,82 bilhões de USD até 2032, registrando um CAGR de 11,73% entre 2027 e 2032. O mercado de serviços de operações multi-cloud gerenciadas é sustentado por empresas que precisam de controle consistente em vários provedores de nuvem e sistemas locais. As cargas de trabalho de IA adicionam mais requisitos de posicionamento, dados e monitoramento a esses ambientes. As regras de residência de dados também exigem que os provedores de serviços operem mais próximos dos clientes em locais regulamentados. Os provedores estão respondendo com automação, controles de segurança, gestão de custos e capacidades de entrega local. A concorrência tende a se concentrar na capacidade de fornecer esses serviços sem reduzir a portabilidade ou aumentar os custos contratuais.
Principais Conclusões do Relatório
- Por tipo de serviço, Infraestrutura Gerenciada e Operações em Nuvem deteve 34,26% da participação do mercado de serviços de operações multi-cloud gerenciadas em 2026, enquanto Operações de Observabilidade Gerenciada e AIOps está projetado para expandir a um CAGR de 12,04% até 2032.
- Por modelo de implantação, Operações em Nuvem Híbrida respondeu por 33,28% da receita em 2026, enquanto Operações em Nuvem Soberana e no País está projetado para expandir a um CAGR de 12,22% até 2032.
- Por porte empresarial, Grandes Empresas detiveram 66,77% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 12,16% até 2032.
- Por setor do usuário final, BFSI deteve 22,27% da receita em 2026, enquanto Governo e Setor Público está projetado para expandir a um CAGR de 12,33% até 2032.
- Por geografia, a América do Norte deteve 35,44% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 12,17% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Operações Multi-Cloud Gerenciadas
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade Operacional Híbrida e Multi-Cloud | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Cibersegurança, Conformidade e Resiliência | +2.4% | Global | Médio prazo (2-4 anos) |
| Crescimento de Cargas de Trabalho de IA e Demanda por Infraestrutura Distribuída | +2.2% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos em Nuvem e Engenharia de Confiabilidade de Sites | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Operações em Nuvem Soberana e Entrega no País | +1.1% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| FinOps entre Nuvens e Otimização do Posicionamento de Cargas de Trabalho | +0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Operacional Híbrida e Multi-Cloud
Operar em vários provedores de nuvem tornou-se um problema de gestão persistente para muitas organizações. A HashiCorp relatou em 2025 que 97% das organizações pesquisadas utilizavam em média 5 ferramentas ou serviços para gerenciar ambientes de nuvem. O mesmo estudo constatou que 73% afirmaram que as equipes de engenharia de plataforma e segurança não funcionavam como uma capacidade unificada. Essa fragmentação pode dificultar o controle de custos, a gestão de acessos e a governança à medida que as cargas de trabalho se distribuem entre plataformas. A ISO publicou a ISO/IEC TR 10822-1:2025 para descrever casos de uso e desafios de gestão multi-cloud. O mercado de serviços de operações multi-cloud gerenciadas se beneficia quando os provedores conseguem oferecer um modelo operacional único em diferentes ambientes de nuvem.
Requisitos de Cibersegurança, Conformidade e Resiliência
Os requisitos de segurança tornam o suporte às operações em nuvem mais importante para organizações com dados sensíveis. A Thales constatou em 2025 que 55% dos entrevistados consideravam a segurança em nuvem mais complexa do que a segurança local.[1] O estudo também relatou que a empresa média gerenciava 2,1 provedores de nuvem pública. A LSEG relatou que 84% das empresas financeiras pesquisadas alteraram suas estratégias de nuvem em resposta a regras de privacidade de dados, segurança e soberania.[2] Serviços gerenciados que incluem registros de auditoria, controles de identidade e monitoramento contínuo de conformidade podem atender a essa necessidade. Esse requisito ajuda o mercado de serviços de operações multi-cloud gerenciadas a ir além do suporte básico de infraestrutura.
Crescimento de Cargas de Trabalho de IA e Demanda por Infraestrutura Distribuída
As cargas de trabalho de IA impõem novas exigências às operações em nuvem, pois treinamento, ajuste fino e inferência requerem diferentes arranjos de capacidade e dados. Essas cargas de trabalho podem exigir decisões contínuas de posicionamento em ambientes de nuvem, em vez de uma configuração de infraestrutura fixa. O mercado de serviços de operações multi-cloud gerenciadas, portanto, necessita de monitoramento mais robusto e operações baseadas em políticas. A IBM e a Oracle expandiram sua parceria em maio de 2025 para combinar a IA watsonx com a Oracle Cloud Infrastructure para implantações de nuvem híbrida empresarial. A TCS também expandiu sua parceria com o Google Cloud em outubro de 2025, adotando o Gemini Enterprise para fluxos de trabalho de operações gerenciadas em múltiplas etapas. Esses movimentos mostram como os provedores estão incorporando IA na entrega de serviços e nas operações dos clientes.
Escassez de Talentos em Nuvem e Engenharia de Confiabilidade de Sites
As operações em nuvem requerem profissionais com habilidades em engenharia de plataforma, engenharia de confiabilidade, segurança e múltiplas plataformas de nuvem. A Linux Foundation relatou em 2026 que apenas 18% das organizações japonesas mantinham equipes dedicadas de DevOps, CI/CD e SRE.[3] Essa deficiência pode levar as organizações a utilizar equipes de operações externas para ambientes complexos. O mercado de serviços de operações multi-cloud gerenciadas se beneficia dessa lacuna de capacidade, embora os provedores também enfrentem custos mais elevados para recrutar e reter profissionais qualificados. A Kyndryl relatou mais de 43.000 certificações em nuvem pública no exercício fiscal de 2025. Programas de certificação de grande escala podem ajudar os provedores de serviços a manter a capacidade de entrega em plataformas de hiperescaladores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições de Soberania de Dados e Telemetria Transfronteiriça | -1.5% | Global | Médio prazo (2-4 anos) |
| Dependência de Fornecedor e Portabilidade Limitada de Cargas de Trabalho | -1.2% | Global | Médio prazo (2-4 anos) |
| Modelos Inconsistentes de Segurança e Observabilidade entre Nuvens | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Custos de Consumo Variáveis e Pressão sobre Margens Contratuais | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Soberania de Dados e Telemetria Transfronteiriça
As regras de soberania de dados podem limitar onde logs, telemetria de segurança e métricas operacionais são armazenados ou analisados. Essas regras criam desafios para provedores de serviços que dependem de centros de entrega centralizados. Organizações em setores regulamentados podem exigir operações no país, tratamento local de dados e controles auditáveis. Isso pode aumentar os custos de entrega e reduzir as economias de escala disponíveis para provedores globais. A Kyndryl e a Microsoft expandiram as soluções de soberania em julho de 2026 para ajudar as organizações a projetar e operar arquiteturas que atendam aos requisitos de residência de dados e operacionais. O mercado de serviços de operações multi-cloud gerenciadas favorecerá provedores com capacidade de entrega local e parcerias nacionais adequadas.
Dependência de Fornecedor e Portabilidade Limitada de Cargas de Trabalho
As organizações podem hesitar em expandir as operações multi-cloud quando as aplicações dependem fortemente de serviços de nuvem proprietários. A migração frequentemente requer alterações em configurações, integrações, fluxos de dados e procedimentos operacionais. Essa preocupação pode retardar as decisões de colocar cargas de trabalho adicionais sob um contrato de operações gerenciadas. O problema é relevante para organizações menores que podem ter desenvolvido aplicações iniciais em torno dos serviços de um único provedor. Padrões abertos e ferramentas baseadas em contêineres podem reduzir essa preocupação ao permitir maior flexibilidade entre plataformas. O mercado de serviços de operações multi-cloud gerenciadas se beneficiará quando os provedores conseguirem demonstrar que seu modelo operacional melhora a gestão sem restringir futuras escolhas de cargas de trabalho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Infraestrutura Detém a Maior Posição de Receita
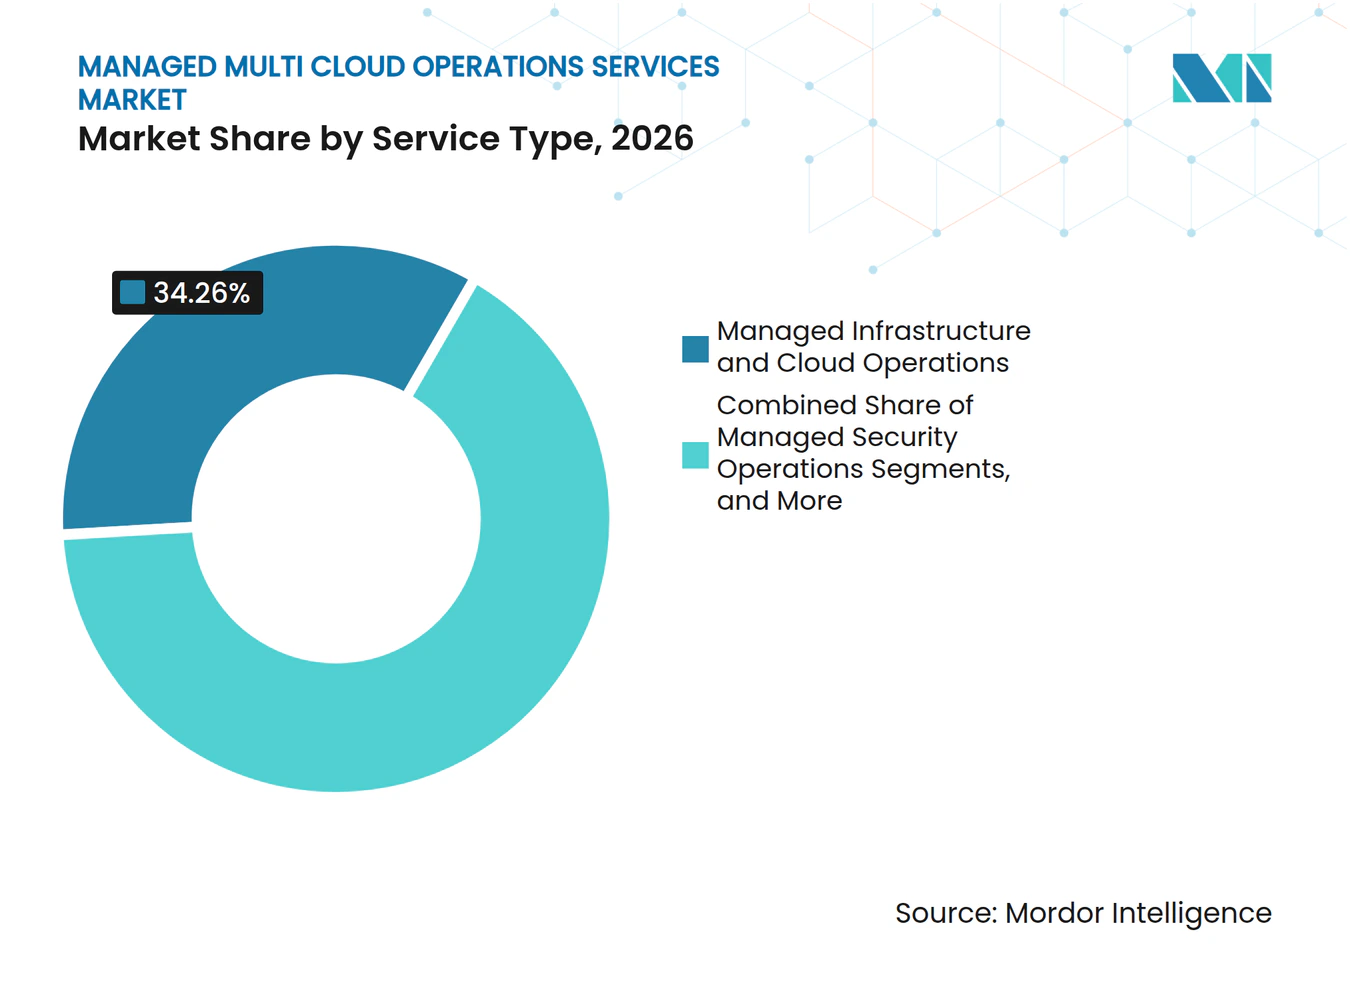
Infraestrutura Gerenciada e Operações em Nuvem deteve 34,26% da participação do mercado de serviços de operações multi-cloud gerenciadas em 2026. Esse tipo de serviço aborda tarefas fundamentais como provisionamento, configuração, gestão de computação, controle de armazenamento e governança em nuvem. Operações de Segurança Gerenciada e Operações de Rede e Conectividade Gerenciadas foram o segundo e terceiro maiores subsegmentos de serviço por receita em 2026. Sua posição reflete a demanda por segurança integrada e conectividade confiável em mais de um ambiente de nuvem. Operações de Aplicações Gerenciadas apoia clientes que precisam de supervisão contínua de aplicações de negócios após a migração. Operações de Engenharia de Plataforma Gerenciada e DevOps apoia equipes de desenvolvimento internas que precisam de práticas padronizadas de construção e execução.
Operações de Observabilidade Gerenciada e AIOps está projetado para expandir a um CAGR de 12,04% até 2032. O segmento está ganhando importância à medida que as empresas buscam detecção e resolução mais rápidas de incidentes operacionais. Seu valor vem da conexão de dados de diferentes ferramentas de nuvem e da criação de uma visão consistente dos serviços. Os provedores estão desenvolvendo automação que registra respostas bem-sucedidas a incidentes em bases de conhecimento operacional compartilhadas. Isso pode tornar as respostas futuras mais repetíveis e menos dependentes de engenheiros individuais. O setor de serviços de operações multi-cloud gerenciadas está se deslocando em direção a operações orientadas por software, enquanto a gestão básica de infraestrutura enfrenta maior pressão de preços por parte de ferramentas nativas de nuvem.



Por Modelo de Implantação: Operações Híbridas Lideram Enquanto a Entrega Soberana Avança
Operações em Nuvem Híbrida respondeu por 33,28% do tamanho do mercado de serviços de operações multi-cloud gerenciadas em 2026. Muitas empresas mantêm sistemas locais enquanto utilizam recursos de nuvem pública para cargas de trabalho selecionadas. Esse modelo requer coordenação entre diferentes ambientes tecnológicos e equipes operacionais. Operações em Multi-Nuvem Pública apoia organizações que utilizam mais de um provedor público para resiliência, flexibilidade de negociação ou adequação de cargas de trabalho. Operações Baseadas em Nuvem Pública atende organizações com um modelo predominantemente nativo em nuvem. Operações Baseadas em Nuvem Privada permanece relevante para compradores que precisam de maior controle de infraestrutura.
Operações em Nuvem Soberana e no País está projetado para expandir a um CAGR de 12,22% até 2032. O segmento responde a requisitos de que cargas de trabalho e dados operacionais permaneçam dentro das jurisdições nacionais. Ele não substitui modelos de implantação híbrida ou multi-nuvem pública. Em vez disso, adiciona outra camada de entrega e governança às arquiteturas existentes. Os provedores precisam de equipes locais, parcerias nacionais e controles projetados para aquisições regulamentadas. Isso cria uma oportunidade para provedores que conseguem combinar entrega no país com um modelo operacional multi-cloud comum.
Por Porte Empresarial: Grandes Empresas Mantêm Escala Enquanto as PMEs Ganham Acesso
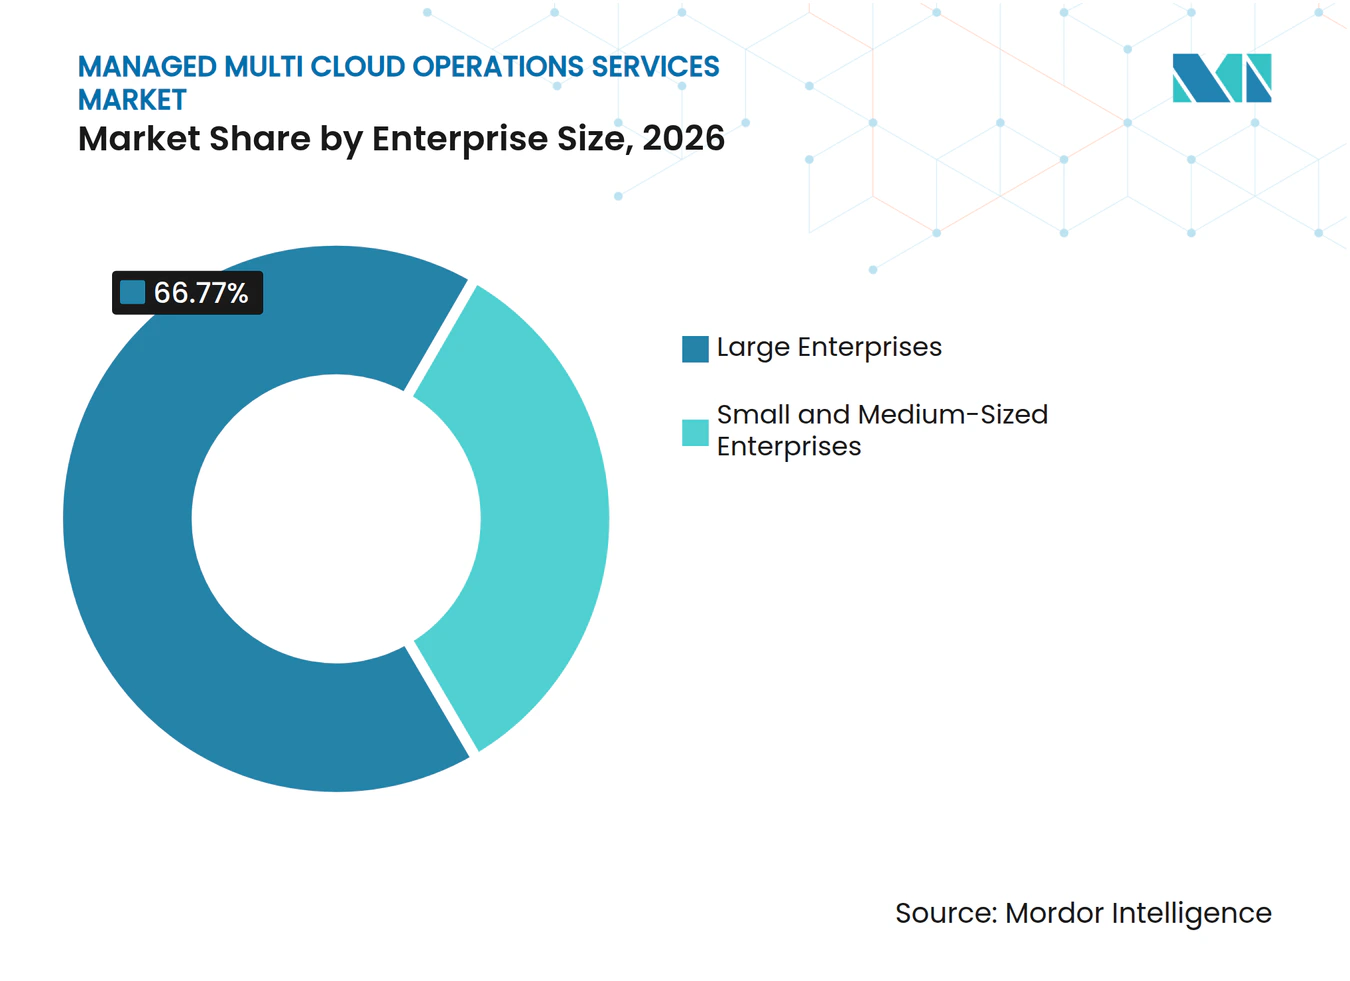
Grandes Empresas detiveram 66,77% da participação do mercado de serviços de operações multi-cloud gerenciadas em 2026. Esses compradores possuem grandes portfólios de nuvem, acordos de terceirização de longo prazo e requisitos substanciais de certificações e ferramentas especializadas. Sua escala os torna clientes importantes para integradores de sistemas globais. Contratos de longo prazo também podem apoiar receitas previsíveis para os provedores. A complexidade dessas contas torna a troca de provedores mais difícil. Grandes organizações provavelmente continuarão utilizando parceiros que possam gerenciar amplos requisitos de infraestrutura, segurança e operações.
As PMEs estão projetadas para expandir a um CAGR de 12,16% até 2032. O segmento está utilizando operações gerenciadas para obter suporte especializado sem construir uma grande equipe interna de nuvem. Serviços baseados em consumo podem reduzir os compromissos iniciais para governança e monitoramento multi-cloud. Empresas de médio porte situam-se entre esses grupos e precisam de operações estruturadas, mas frequentemente têm menos poder de compra do que grandes clientes. Isso pode criar um mercado para serviços padronizados de provedores regionais e unidades especializadas de empresas globais. O mercado de serviços de operações multi-cloud gerenciadas pode ampliar o acesso à medida que os provedores oferecem serviços modulares que se adequam a orçamentos tecnológicos menores.

Por Setor do Usuário Final: BFSI Lidera os Gastos Enquanto o Governo Adiciona Impulso
BFSI deteve 22,27% do tamanho do mercado de serviços de operações multi-cloud gerenciadas em 2026. Bancos, seguradoras e outras empresas financeiras precisam de forte resiliência, segurança e supervisão contínua de serviços críticos. A LSEG relatou que 82% dos líderes de TI bancária pesquisados tinham um ambiente de nuvem híbrida ou estratégia multi-cloud. A mesma pesquisa constatou que a nuvem era parte integrante da adoção de IA para 91% dos bancos pesquisados. Essas necessidades operacionais apoiam serviços gerenciados que conectam operações em nuvem com requisitos de conformidade e continuidade.
Governo e Setor Público está projetado para expandir a um CAGR de 12,33% até 2032. Programas de modernização e consolidação de força de trabalho podem levar agências a utilizar provedores externos para operações em nuvem. TI e Telecomunicações é tanto um grupo de clientes quanto um canal de entrega, pois operadoras de telecomunicações oferecem serviços de nuvem gerenciados a clientes empresariais. Saúde e Ciências da Vida, Manufatura e Automotivo, e Varejo e Comércio Eletrônico também requerem suporte para governança, aplicações e infraestrutura de nuvem distribuída. A Bharti Airtel e a IBM firmaram uma parceria estratégica em outubro de 2025 para expandir o Airtel Cloud com sistemas IBM Power como serviço e infraestrutura de inferência de IA para empresas regulamentadas. A demanda do governo e da saúde pode aumentar à medida que esses setores modernizam sistemas legados ao longo de programas plurianuais.
Análise Geográfica
A América do Norte deteve 35,44% da participação do mercado de serviços de operações multi-cloud gerenciadas em 2026. A região se beneficia de uma alta concentração de grandes provedores de nuvem e de uma adoção madura de nuvem empresarial. A modernização do setor público também apoia a demanda por operações externas em nuvem. As empresas da região estão utilizando modelos de entrega vinculados a AIOps, FinOps e DevOps. Canadá e México adicionam demanda por meio de programas de modernização empresarial em manufatura e serviços financeiros. A América do Norte permanece a principal base de receita e um referencial para as capacidades de serviço.
A Ásia-Pacífico está projetada para expandir a um CAGR de 12,17% até 2032. A região combina uso extensivo de multi-cloud com escassez de talentos especializados em operações. A lacuna de pessoal no Japão é notável, pois apenas 18% das organizações mantinham equipes dedicadas de DevOps, CI/CD e SRE em 2026. China e Índia são as maiores oportunidades nacionais da região. Coreia do Sul, Sudeste Asiático e Austrália-Nova Zelândia também contribuem para a demanda regional. Provedores que oferecem expertise local e entrega escalável podem atender a diferentes requisitos regulatórios e operacionais em toda a Ásia-Pacífico.
A Europa é moldada por requisitos regulatórios relacionados à resiliência operacional, privacidade, cibersegurança e troca de nuvem. Esses requisitos podem tornar os serviços de operações gerenciadas auditáveis mais importantes para instituições financeiras, organizações de infraestrutura crítica e órgãos públicos. Alemanha, Reino Unido e França lideram a demanda regional. Os provedores precisam de opções de entrega no país onde se aplicam requisitos de soberania. O Oriente Médio e África está se desenvolvendo por meio de programas nacionais de nuvem soberana na Arábia Saudita e nos Emirados Árabes Unidos. A América do Sul está centrada no Brasil e na Argentina, onde a demanda de BFSI e telecomunicações apoia as operações de nuvem gerenciadas.
Cenário Competitivo
Concentração do Mercado
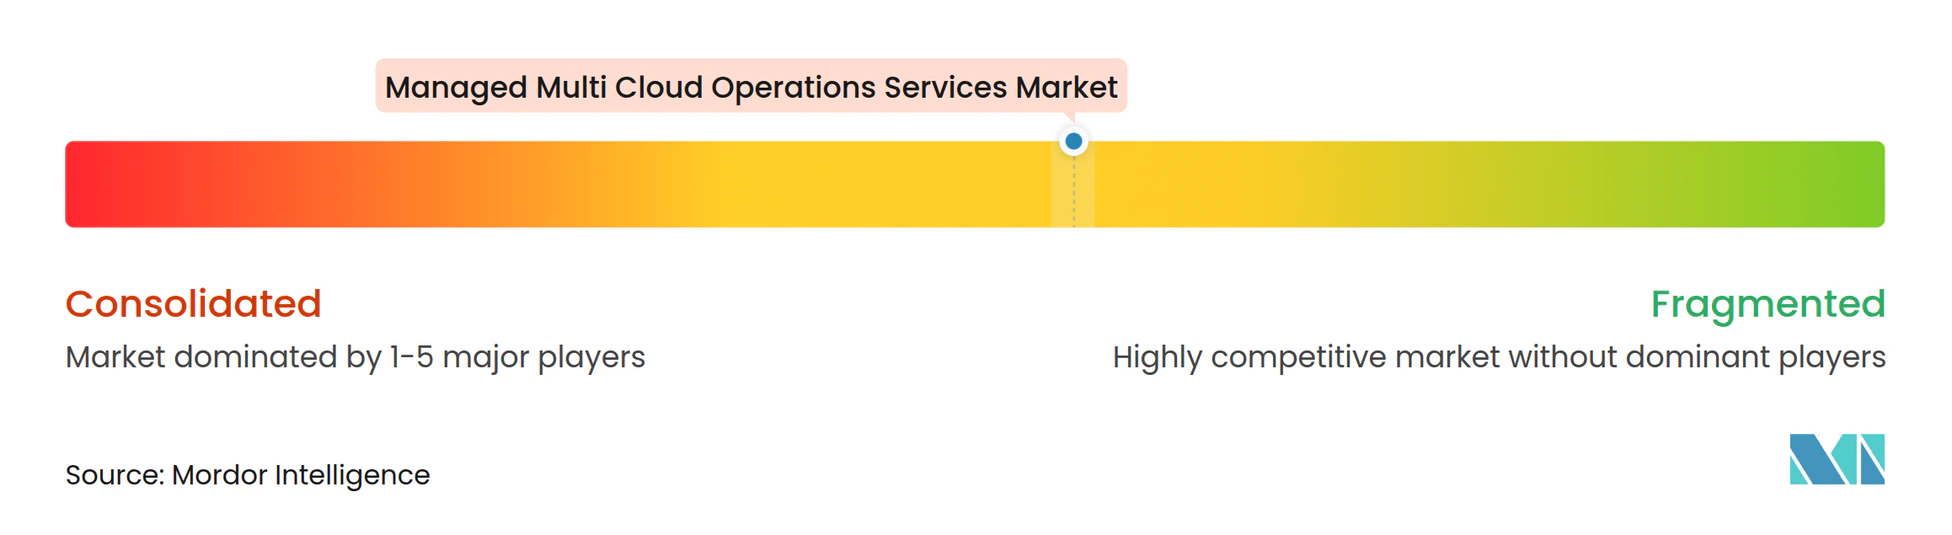
O mercado de serviços de operações multi-cloud gerenciadas tem concentração moderada em contratos de grandes empresas. Accenture, Kyndryl, IBM, Capgemini, Tata Consultancy Services e Wipro competem por meio de escala contratual, certificações em nuvem e entrega habilitada por IA. A Kyndryl relatou 1,2 bilhão de USD em receita de alianças com hiperescaladores no exercício fiscal de 2025. Também relatou mais de 43.000 certificações em nuvem pública. Esse nível de investimento pode criar uma barreira significativa para provedores que buscam contratos em escala empresarial. As equipes de serviços profissionais dos hiperescaladores também competem por parcelas do escopo de operações gerenciadas.
Parceiros agnósticos em relação à nuvem podem se diferenciar ajudando os clientes a gerenciar portabilidade e custos de nuvem entre provedores. A ISO/IEC TR 10822-1:2025 oferece aos provedores uma referência reconhecida para casos de uso de gestão multi-cloud. Os provedores estão cada vez mais desenvolvendo serviços para BFSI e o setor público que incluem automação de conformidade, níveis de serviço personalizados e processos de governança. A CoreStack e outros especialistas competem onde a profundidade de automação é mais importante do que a grande capacidade de entrega. Provedores de médio porte e regionais podem competir com equipes locais e expertise regulatória. A FinOps Foundation expandiu seu Framework 2025 para cobrir custos de tecnologia Cloud+, incluindo data centers, nuvem privada e SaaS. Essa ampliação do escopo de custos pode aumentar a demanda por serviços que gerenciam gastos tecnológicos em todo o ambiente.
Parcerias recentes mostram como grandes provedores estão vinculando operações em nuvem a IA, soberania e entrega específica por setor. Em julho de 2026, a Kyndryl e a Microsoft expandiram as soluções de soberania para combinar a estrutura de Avaliação de Prontidão para Soberania da Kyndryl com as capacidades de Nuvem Soberana da Microsoft. Em outubro de 2025, a Accenture e a Amazon Web Services expandiram sua colaboração para fornecer modernização de nuvem e serviços digitais habilitados por IA a organizações do setor público, defesa e segurança nacional por meio do Grupo de Negócios Accenture AWS. Em maio de 2025, a Oracle e o Google Cloud criaram um programa de parceiros para Oracle Database@Google Cloud. O resultado competitivo dependerá de automação, capacidade de força de trabalho, entrega local e da capacidade de gerenciar custos em vários ambientes de nuvem.
Líderes do Setor de Serviços de Operações Multi-Cloud Gerenciadas
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Kyndryl Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Kyndryl e a Microsoft anunciaram uma expansão das Soluções de Soberania, combinando a estrutura de Avaliação de Prontidão para Soberania da Kyndryl com as capacidades de Nuvem Soberana da Microsoft, incluindo implantações do Azure Local, para ajudar empresas a projetar, construir e operar arquiteturas de nuvem que atendam aos requisitos em evolução de residência de dados e operacionais, ao mesmo tempo em que suportam cargas de trabalho habilitadas por IA em escala.
- Janeiro de 2026: A NTT DATA foi selecionada pelo Departamento de Recursos de Informação do Texas como Gerenciador de Nuvem Pública para o portfólio multi-cloud do Estado do Texas, abrangendo AWS, Microsoft Azure e Google Cloud, fornecendo uma camada única de operações gerenciadas, governança baseada em consumo e gestão financeira de nuvem em múltiplas agências estaduais.
- Outubro de 2025: A Accenture e a Amazon Web Services expandiram sua colaboração para fornecer modernização de nuvem habilitada por IA e serviços digitais a organizações do setor público, defesa e segurança nacional por meio do Grupo de Negócios Accenture AWS, com soluções conjuntas voltadas para transformação da força de trabalho, prestação de serviços sociais e aceleradores de IA de missão crítica na infraestrutura segura da AWS.
- Outubro de 2025: A Tata Consultancy Services expandiu sua parceria com o Google Cloud ao adotar a plataforma de IA agêntica Gemini Enterprise em toda a sua força de trabalho, permitindo que a TCS construa agentes de IA personalizados para fluxos de trabalho de operações gerenciadas em múltiplas etapas e acelere a entrega de soluções de nuvem gerenciadas nativas de IA a clientes empresariais por meio de capacidades de comunicação agente a agente.
Escopo do Relatório Global do Mercado de Serviços de Operações Multi-Cloud Gerenciadas
O Mercado de Serviços de Operações Multi-Cloud Gerenciadas abrange gestão terceirizada, monitoramento, segurança, otimização e automação de infraestrutura, redes, aplicações e plataformas em ambientes de nuvem pública, privada, híbrida, multi-cloud e soberana globalmente. O mercado é Segmentado por Tipo de Serviço (Infraestrutura Gerenciada e Operações em Nuvem, Operações de Rede e Conectividade Gerenciadas, Operações de Segurança Gerenciada, Operações de Aplicações Gerenciadas, Operações de Engenharia de Plataforma Gerenciada e DevOps, Operações de Observabilidade Gerenciada e AIOps, e Outros Tipos de Serviço), Modelo de Implantação (Operações Baseadas em Nuvem Pública, Operações Baseadas em Nuvem Privada, Operações em Nuvem Híbrida, Operações em Multi-Nuvem Pública e Operações em Nuvem Soberana e no País), Porte Empresarial (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros, TI e Telecomunicações, Governo e Setor Público, Saúde e Ciências da Vida, Manufatura e Automotivo, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Infraestrutura Gerenciada e Operações em Nuvem |
| Operações de Rede e Conectividade Gerenciadas |
| Operações de Segurança Gerenciada |
| Operações de Aplicações Gerenciadas |
| Operações de Engenharia de Plataforma Gerenciada e DevOps |
| Operações de Observabilidade Gerenciada e AIOps |
| Outros Tipos de Serviço |
| Operações Baseadas em Nuvem Pública |
| Operações Baseadas em Nuvem Privada |
| Operações em Nuvem Híbrida |
| Operações em Multi-Nuvem Pública |
| Operações em Nuvem Soberana e no País |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| TI e Telecomunicações |
| Governo e Setor Público |
| Saúde e Ciências da Vida |
| Manufatura e Automotivo |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Infraestrutura Gerenciada e Operações em Nuvem | |
| Operações de Rede e Conectividade Gerenciadas | ||
| Operações de Segurança Gerenciada | ||
| Operações de Aplicações Gerenciadas | ||
| Operações de Engenharia de Plataforma Gerenciada e DevOps | ||
| Operações de Observabilidade Gerenciada e AIOps | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Operações Baseadas em Nuvem Pública | |
| Operações Baseadas em Nuvem Privada | ||
| Operações em Nuvem Híbrida | ||
| Operações em Multi-Nuvem Pública | ||
| Operações em Nuvem Soberana e no País | ||
| Por Porte Empresarial | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| TI e Telecomunicações | ||
| Governo e Setor Público | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Automotivo | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações multi-cloud gerenciadas?
O tamanho do mercado de serviços de operações multi-cloud gerenciadas é de 67,77 bilhões de USD em 2026 e está projetado para atingir 131,82 bilhões de USD até 2032 a um CAGR de 11,73%. A estimativa reflete os gastos com operação, governança, monitoramento e segurança de ambientes de nuvem em vários provedores. Não representa o valor do consumo de nuvem pública em si. Reflete os serviços recorrentes utilizados para coordenar cargas de trabalho, políticas, relatórios e resposta a incidentes em portfólios tecnológicos complexos.
O que está impulsionando a demanda por serviços de operações multi-cloud gerenciadas?
O mercado de serviços de operações multi-cloud gerenciadas é sustentado pela complexidade multi-cloud, requisitos de segurança, cargas de trabalho de IA e escassez de talentos em operações de nuvem. Os clientes utilizam provedores para coordenar infraestrutura, aplicações, dados, controles de acesso e processos operacionais em ambientes distintos. Esse suporte é especialmente relevante quando as equipes internas precisam responder a incidentes em diferentes ferramentas de gestão e modelos de segurança. Um modelo operacional comum pode reduzir o ônus de coordenar múltiplas equipes especializadas.
Qual tipo de serviço detém a maior participação de receita?
Infraestrutura Gerenciada e Operações em Nuvem detém a maior participação, com 34,26% em 2026. Essa área de serviço abrange provisionamento diário, configuração, governança, gestão de computação e gestão de armazenamento, que permanecem essenciais para uma entrega confiável em nuvem. Os clientes comumente utilizam esse suporte como base para operações de segurança, rede e aplicações. O serviço também oferece aos provedores um papel contínuo à medida que os clientes ajustam sua capacidade de nuvem e políticas operacionais. Pode apoiar documentação consistente, caminhos de escalonamento mais claros e relatórios de rotina para tomadores de decisão que precisam de visibilidade entre equipes de tecnologia, partes interessadas de finanças, pessoal de segurança e proprietários de aplicações em toda a operação de negócios atual. Também pode fornecer uma linha de base operacional consistente quando uma empresa introduz outro provedor de nuvem pública, mantém sistemas legados ou migra aplicações entre ambientes. Isso torna o serviço relevante tanto para programas de nuvem estabelecidos quanto para organizações que ainda estão formalizando suas práticas operacionais.
Qual modelo de implantação está se expandindo mais rapidamente?
Operações em Nuvem Soberana e no País está projetado para expandir a um CAGR de 12,22% até 2032. O mercado de serviços de operações multi-cloud gerenciadas apoia esse modelo por meio de pessoal local, parcerias nacionais, controles de dados e processos operacionais que satisfazem requisitos específicos de cada jurisdição.
Qual grupo de clientes está se expandindo mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 12,16% até 2032, pois os serviços gerenciados reduzem a necessidade de grandes equipes internas de nuvem. O mercado de serviços de operações multi-cloud gerenciadas pode atender a esse grupo com ofertas modulares que combinam monitoramento, segurança, controles de custos e suporte especializado sem um grande compromisso inicial. Esse modelo pode ser útil onde as equipes internas de TI precisam de acesso a engenheiros de nuvem, especialistas em segurança e expertise em confiabilidade que seriam difíceis de reter em caráter permanente. Também permite que os clientes selecionem serviços com base em suas próprias necessidades operacionais.