
Tamanho e Participação do Mercado de Serviços Gerenciados de CSPM
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.47 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.71 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de CSPM por Mordor Intelligence
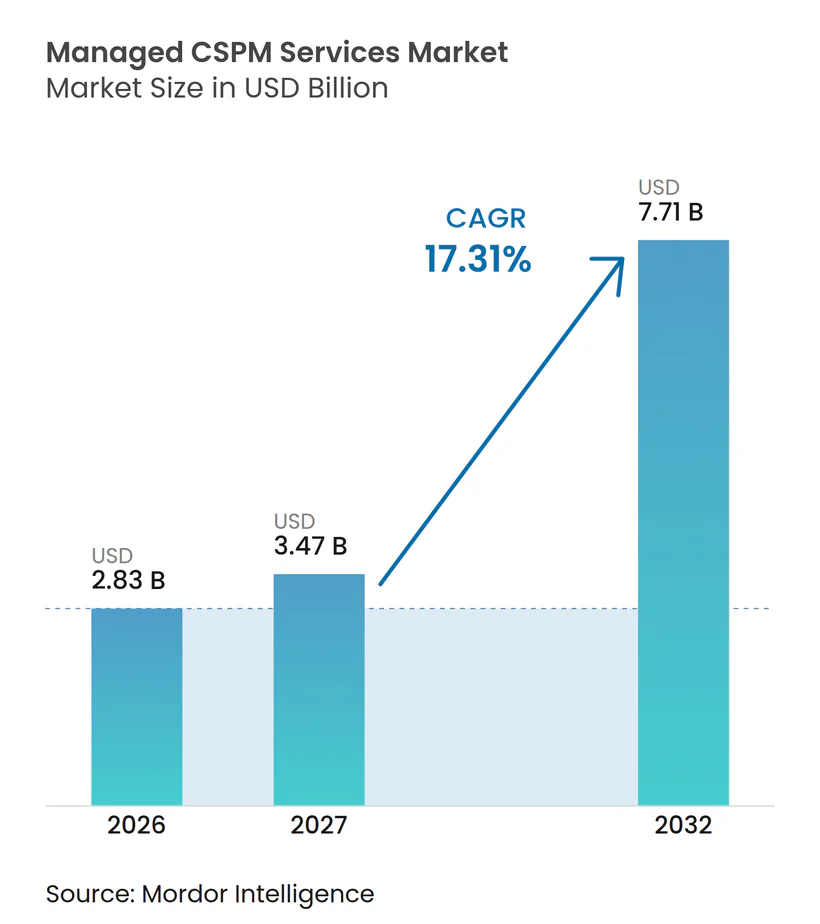
O tamanho do Mercado de Serviços Gerenciados de CSPM tem projeção de expansão de 2,83 bilhões de USD em 2026 e 3,32 bilhões de USD em 2027 para 7,71 bilhões de USD até 2032, registrando um CAGR de 17,31% entre 2027 e 2032. O mercado de serviços gerenciados de CSPM está em expansão à medida que as organizações utilizam mais ambientes de nuvem, contas de nuvem, aplicações baseadas em nuvem e serviços compartilhados do que suas equipes internas de segurança conseguem monitorar de forma consistente em ambientes de desenvolvimento e produção. Os provedores gerenciados tratam de desvios de configuração, evidências de conformidade, filas de remediação, exceções de políticas, lacunas de responsabilidade e o trabalho de acompanhamento que pode permanecer em aberto por longos períodos quando as equipes internas têm responsabilidades concorrentes. As obrigações regulatórias em serviços financeiros e setores críticos também estão tornando os controles contínuos de nuvem mais importantes nas decisões de aquisição, pois os compradores precisam de um registro regular da atividade de controle, ações documentadas e um meio claro de demonstrar responsabilidade, em vez de uma revisão pontual limitada. A consolidação de plataformas está mudando as expectativas dos compradores, com os provedores gerenciados precisando combinar gestão de postura com contexto de tempo de execução, priorização de riscos, suporte prático de remediação, configurações de políticas específicas do cliente e responsabilidade clara pelo resultado de uma descoberta. As cargas de trabalho de inteligência artificial adicionam tipos de recursos como clusters de GPU, endpoints de modelos e bancos de dados vetoriais, que podem criar lacunas nas bibliotecas de políticas existentes e abrir oportunidades para provedores com controles atuais, políticas específicas para inteligência artificial, revisões de arquitetura direcionadas e um processo operacional que pode se adaptar à medida que os ambientes mudam.
Principais Conclusões do Relatório
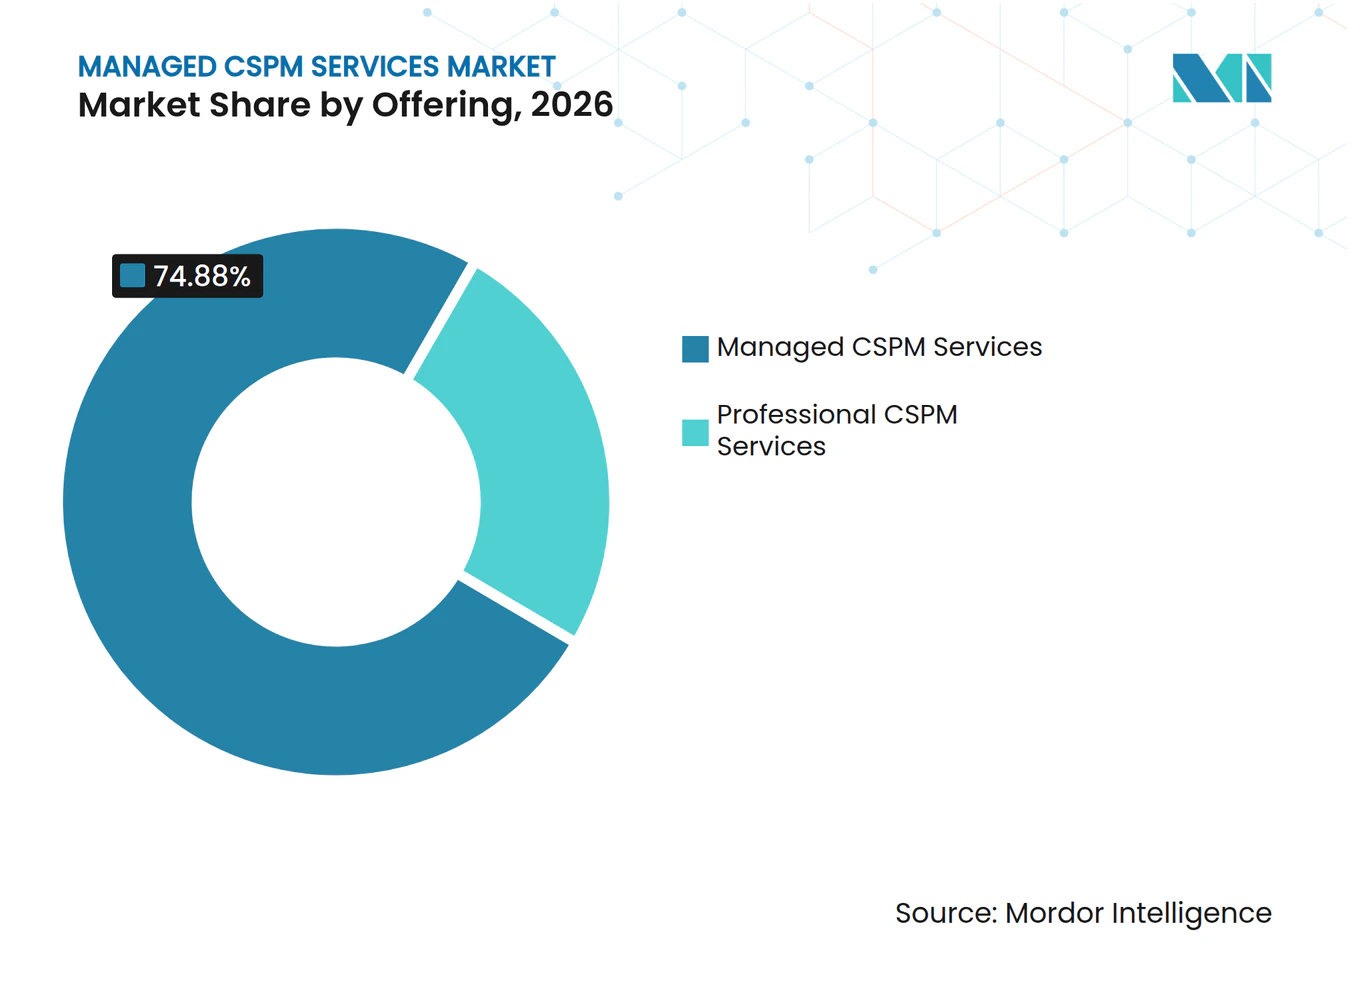
- Por oferta, os Serviços Gerenciados de CSPM detinham 74,88% da participação do Mercado de Serviços Gerenciados de CSPM em 2026, enquanto os Serviços Profissionais de CSPM têm projeção de expansão a um CAGR de 19,81% até 2032.
- Por tipo de serviço, as Operações Gerenciadas responderam por 49,71% da receita em 2026, enquanto os Serviços de Implementação e Integração têm projeção de expansão a um CAGR de 19,66% até 2032.
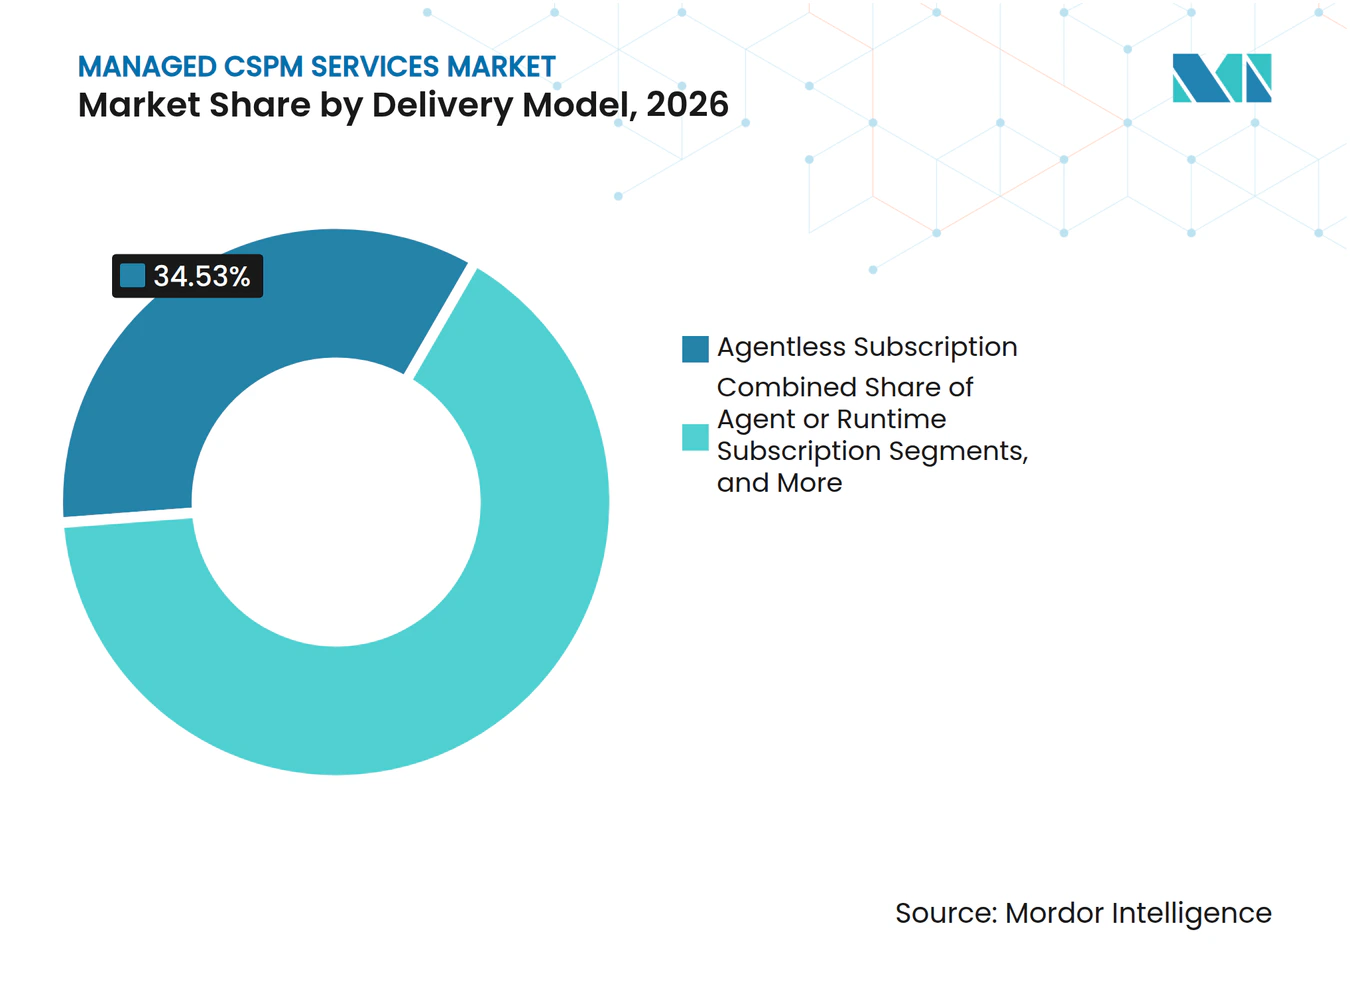
- Por modelo de entrega, a Assinatura Sem Agente detinha 34,53% da receita em 2026 e tem projeção de expansão a um CAGR de 19,79% até 2032.
- Por modo de implantação, a Nuvem Pública detinha 43,96% da receita em 2026 e tem projeção de expansão a um CAGR de 19,31% até 2032.
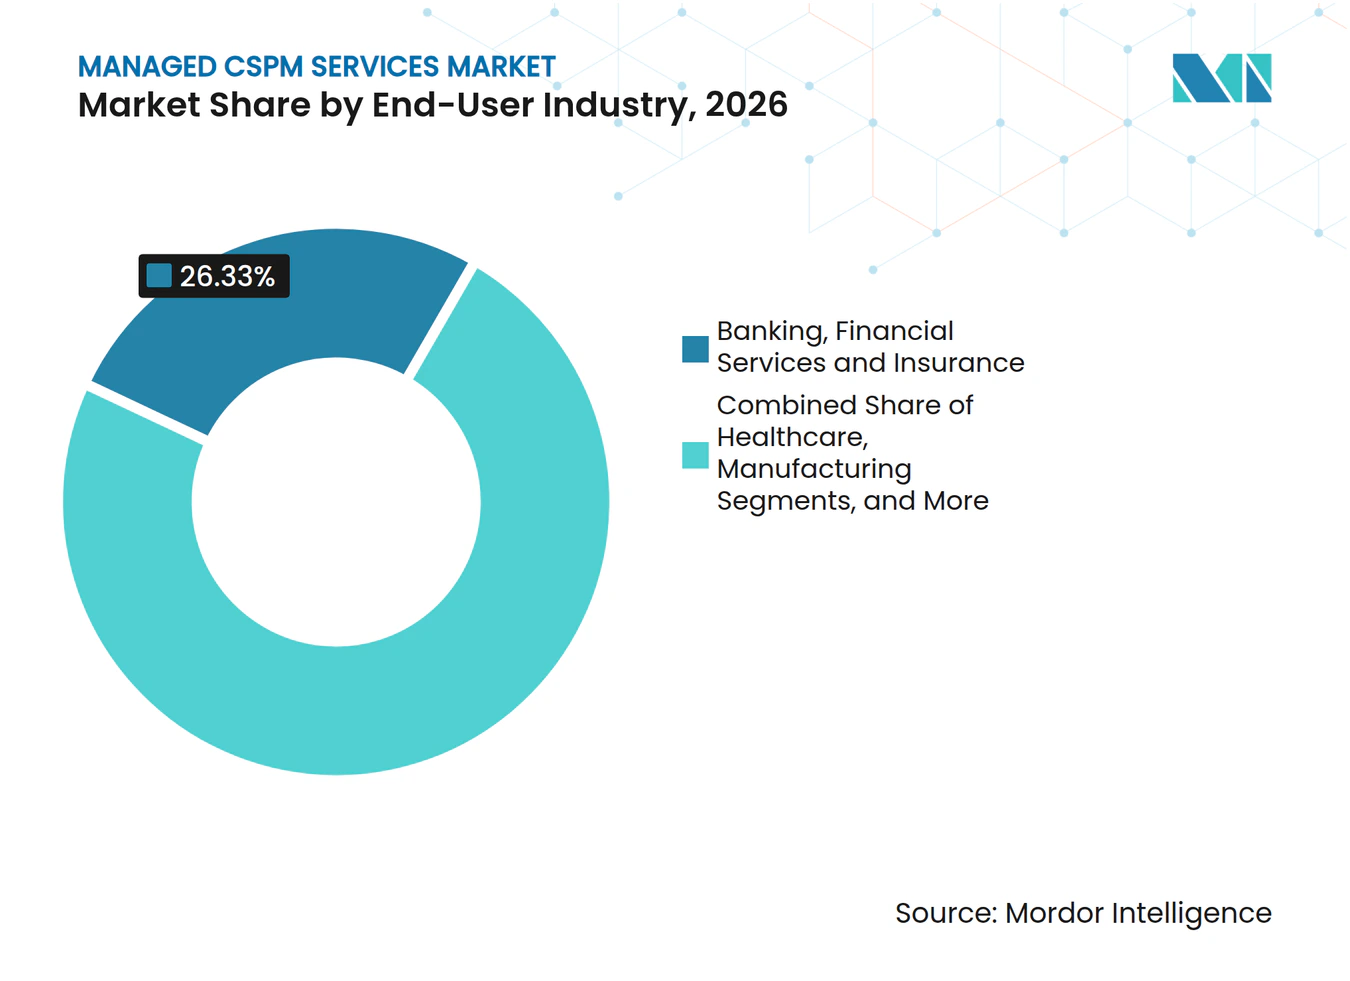
- Por setor do usuário final, o BFSI respondeu por 26,33% da receita em 2026, enquanto Tecnologia da Informação e Telecomunicações tem projeção de expansão a um CAGR de 19,68% até 2032.
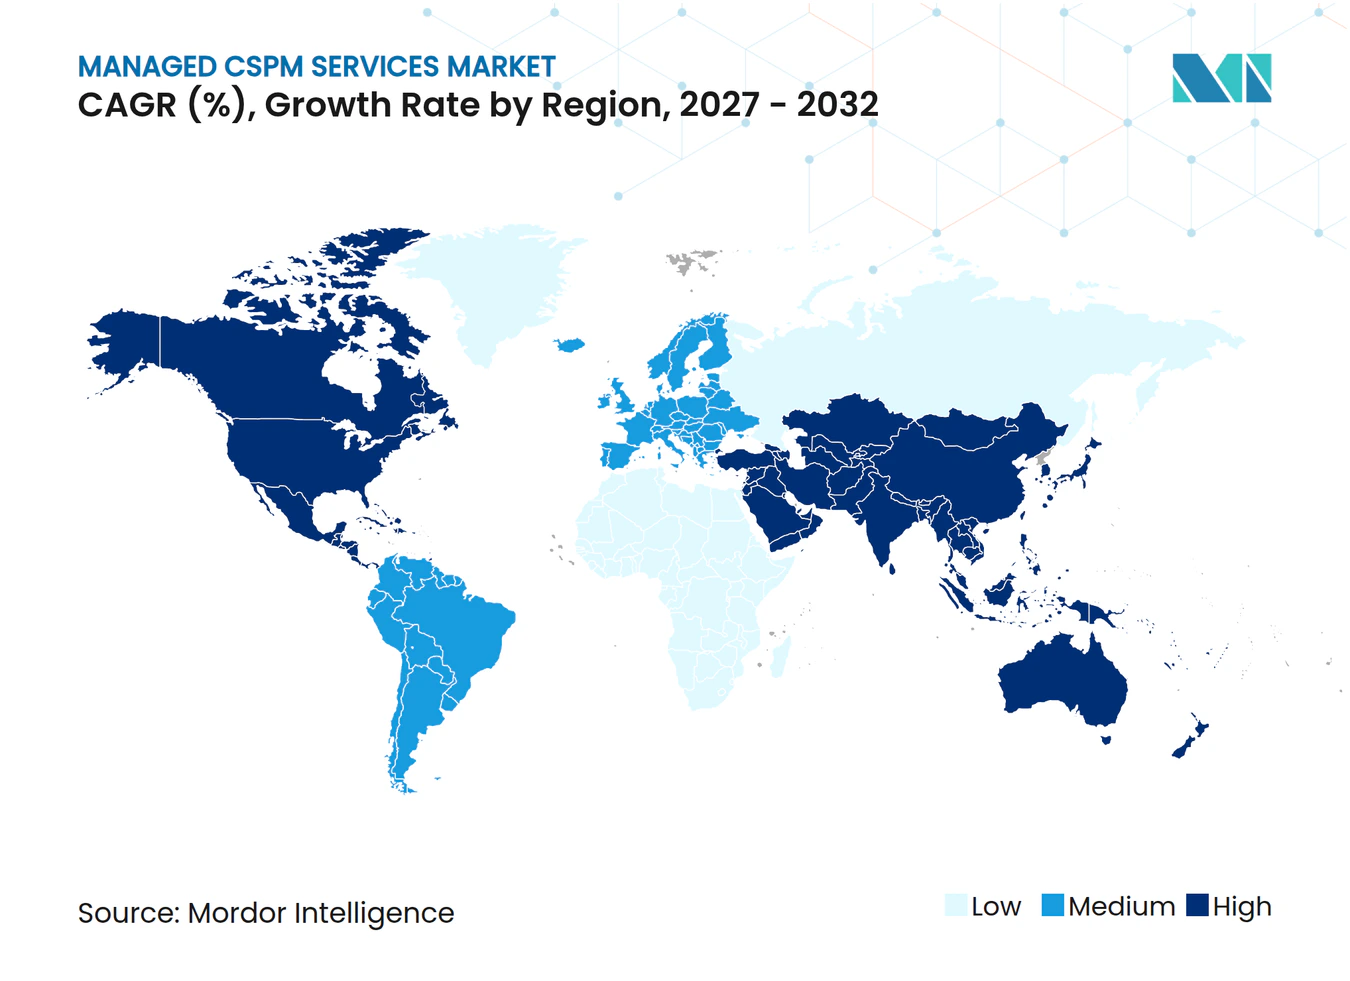
- Por geografia, a América do Norte detinha 33,08% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 19,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Integração do CSPM em Plataformas CNAPP | +3.8% | Global | Médio prazo (2 a 4 anos) |
| Mecanismos de Autorremediação Assistidos por Inteligência Artificial | +3.4% | Global, com América do Norte e Ásia-Pacífico liderando a adoção | Médio prazo (2 a 4 anos) |
| Auditorias de Confiança Zero e Responsabilidade Compartilhada | +2.7% | América do Norte e UE como núcleo, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Relatórios em Tempo Real de Configuração de Nuvem | +2.5% | UE, Ásia-Pacífico, América do Norte | Curto prazo (≤ 2 anos) |
| Expansão de Nuvem em Múltiplos Ambientes em Empresas de Médio Porte | +1.9% | Global | Médio prazo (2 a 4 anos) |
| Requisitos de Pontuação de Segurança para Ciberseguros | +1.3% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Integração do CSPM em Plataformas CNAPP
O mercado de serviços gerenciados de CSPM está sendo remodelado pela inclusão da gestão de postura de segurança em nuvem dentro de plataformas de proteção de aplicações nativas de nuvem, que reúnem controles relacionados em um ambiente operacional comum. Os compradores estão consolidando CSPM, proteção de cargas de trabalho, gestão de direitos de infraestrutura de nuvem e funções de detecção em nuvem para reduzir ferramentas fragmentadas, alertas repetidos, painéis separados e responsabilidade pouco clara por uma descoberta. A Palo Alto Networks lançou o Cortex Cloud 2.0 em outubro de 2025, combinando capacidades CNAPP, detecção em nuvem e agentes autônomos de inteligência artificial treinados em 1,2 bilhão de respostas de segurança.[1] Esse escopo mais amplo de plataforma eleva as expectativas dos compradores para além das verificações estáticas de configuração, passando a incluir análise de caminhos de ataque, contexto de tempo de execução, classificação de riscos e uma rota clara da detecção à remediação. Os provedores que oferecem apenas verificações básicas de postura podem enfrentar pressão de preços quando as ferramentas dos hiperescaladores cobrem algumas necessidades de varredura sem uma licença adicional, mesmo que essas ferramentas possam não gerenciar o processo de ponta a ponta. A oportunidade está nos serviços que transformam as descobertas da plataforma em controles personalizados, responsáveis identificados, evidências confiáveis e ações de remediação concluídas.
Mecanismos de Autorremediação Assistidos por Inteligência Artificial
A remediação assistida por inteligência artificial está mudando o modelo de entrega do mercado de serviços gerenciados de gestão de postura de segurança em nuvem porque pode priorizar, testar e preparar correções antes que um analista tome uma ação. A Palo Alto Networks relatou que os riscos críticos em nuvem permaneceram sem resolução por uma média de 120 dias sob abordagens convencionais de triagem em 2025. Os sistemas atuais podem avaliar caminhos de remediação, simular efeitos potenciais, gerar patches de infraestrutura como código e operar dentro dos controles aprovados pelo cliente, em vez de simplesmente relatar o mesmo problema novamente. A ZEST Security introduziu um sistema multiagente em abril de 2025 que alocou priorização de riscos, simulação de impacto, geração de código e construção de resolução a agentes especializados, com implantações iniciais relatando uma redução de mais de 50% na carga de trabalho de operações de segurança e resposta a incidentes.[2] Esse modelo pode aumentar o número de descobertas encerradas por analista e fornecer aos clientes um retorno mais rápido sobre se um risco foi tratado, mas controles inadequados podem introduzir mais desvios de configuração. A supervisão gerenciada permanece necessária para validar as mudanças propostas, proteger as cargas de trabalho em produção, preservar um registro de aprovação e manter a responsabilidade quando a automação lida com uma ação relevante.
Expansão de Auditorias de Confiança Zero e Responsabilidade Compartilhada
Os programas de confiança zero sustentam a demanda por monitoramento gerenciado porque exigem prova contínua de que os controles de nuvem operam conforme o esperado em usuários, cargas de trabalho, identidades e recursos. A Publicação Especial 1800-35 do NIST, publicada em 2025, vincula a gestão de postura de segurança em nuvem ao elemento de monitoramento contínuo da arquitetura de confiança zero e fornece orientações de integração em múltiplos ambientes de nuvem. Os provedores de nuvem podem fornecer informações de configuração, enquanto os clientes permanecem responsáveis por testar essas informações em relação aos seus próprios padrões de risco e por documentar as decisões resultantes. Essa distinção cria uma tarefa de verificação que muitas equipes internas não conseguem realizar continuamente em diferentes plataformas de nuvem, especialmente quando a responsabilidade é dividida entre equipes de aplicação, infraestrutura e segurança. A Prowler relatou em 2025 que 64% das organizações operavam ambientes híbridos e 55% usavam configurações de múltiplos ambientes de nuvem. Linhas de base de políticas separadas, processos de aprovação e mapeamentos de controles nesses ambientes aumentam o valor de um serviço gerenciado de verificação que pode aplicar um método de revisão consistente.
Pressão Regulatória por Relatórios em Tempo Real de Configuração de Nuvem
O mercado de serviços gerenciados de CSPM se beneficia à medida que as obrigações de conformidade passam de avaliações periódicas para evidências contínuas e exportáveis que podem mostrar o que estava em vigor em um momento específico. A ENISA emitiu orientações técnicas de implementação da NIS2 em junho de 2025, que exigem evidências geradas por máquina de controles técnicos para entidades essenciais e importantes. Esse requisito é difícil de atender por meio de revisões manuais ou documentos de política estáticos, pois as configurações de nuvem podem mudar após a elaboração de um relatório. As regras do setor financeiro na Índia também exigem um monitoramento mais rigoroso dos controles de nuvem em atividades bancárias, de valores mobiliários e de seguros, aumentando a importância de evidências técnicas registradas regularmente. Os requisitos de proteção de dados do Japão estão incentivando os fornecedores a expandir as bibliotecas de conformidade para obrigações locais de tratamento de dados e a ajudar os clientes a avaliar as configurações de nuvem em relação a essas obrigações. O custo e as consequências operacionais de uma falha de conformidade podem tornar um serviço gerenciado recorrente mais fácil de justificar, especialmente para organizações de médio porte com capacidade limitada de operações de segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fadiga de Alertas e Escassez de Competências em Segurança de Nuvem | -1.2% | Global | Médio prazo (2 a 4 anos) |
| Sobreposição de Ferramentas CWPP e CIEM | -0.9% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Profundidade Limitada de API em SaaS e PaaS | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Barreiras de Residência de Dados em Projetos de Nuvem Soberana | -0.6% | UE e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Fadiga de Alertas e Escassez de Competências em Segurança de Nuvem
A fadiga de alertas e a capacidade especializada limitada podem restringir a velocidade com que os provedores gerenciados escalam sem afetar a qualidade do serviço, o tempo de resposta ou a consistência dos relatórios aos clientes. Um estudo de 2025 publicado no ACM Computing Surveys constatou que 54% das equipes de centros de operações de segurança se sentiam sobrecarregadas com o volume de alertas e que os analistas gastavam mais de 25% do seu tempo em falsos positivos.[3] Os ambientes de nuvem podem intensificar esse problema porque os alertas de configuração são numerosos, variam amplamente em gravidade e podem ser atribuídos a diferentes equipes dependendo do recurso envolvido. A Red Canary relatou que 75% das organizações enfrentaram escassez de competências em detecção de intrusões e 72% enfrentaram escassez em resposta a incidentes durante 2025. Os provedores precisam competir por analistas que compreendam arquitetura de nuvem, conformidade, controles de automação e o efeito operacional de alterar uma configuração em um ambiente ativo. Ao mesmo tempo, uma organização que não consegue recrutar essas competências internamente pode optar pela terceirização, o que sustenta a demanda enquanto pressiona a capacidade dos provedores.
Sobreposição de Ferramentas com CWPP e CIEM Gerando Atrito Orçamentário
A sobreposição entre CSPM, plataformas de proteção de cargas de trabalho em nuvem e ferramentas de gestão de direitos de infraestrutura de nuvem pode atrasar as decisões de compra e dificultar o posicionamento de um serviço gerenciado separado. As organizações frequentemente questionam se um serviço de postura duplica funcionalidades dentro de um contrato CNAPP ou de detecção e resposta estendida existente, especialmente quando os orçamentos estão sendo revisados. Esse problema é mais relevante onde os compradores estão reduzindo o número de ferramentas de segurança e buscando um único modelo operacional com menos fornecedores e controle de custos mais claro. Isso favorece os provedores de serviços que podem demonstrar personalização de políticas, profundidade operacional, propriedade de fluxos de trabalho e evidências prontas para auditoria, em vez de apenas administração de ferramentas. As evidências de controle relacionadas à NIS2 e ao DORA podem fornecer um ponto de distinção prático onde as funções nativas da plataforma não produzem os registros necessários por padrão. O mercado de serviços gerenciados de CSPM depende, portanto, de que os provedores expliquem como seu trabalho complementa, em vez de replicar, os investimentos em tecnologia e as licenças existentes dos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Serviços Gerenciados e Profissionais Apoiam Diferentes Estágios de AdoçãoOs Serviços Gerenciados de CSPM detinham 74,88% da receita por oferta em 2026, tornando-se a maior oferta dentro do mercado de serviços gerenciados de CSPM. O serviço oferece aos clientes visibilidade contínua sobre recursos de nuvem, status de políticas, alterações de configuração, obrigações de conformidade e a responsabilidade por cada problema em aberto. Os provedores revisam as descobertas de forma contínua, ajudam a definir prioridades de acordo com o impacto nos negócios e registram as ações tomadas em questões relevantes para fins operacionais e de auditoria. Essa entrega recorrente é adequada para clientes que não conseguem manter pessoal qualificado dedicado ao monitoramento, validação, elaboração de relatórios e acompanhamento em várias contas de nuvem todos os dias. Também permite que um provedor conheça os requisitos de controle do cliente, a estrutura de responsabilidade, a tolerância ao risco, o ritmo de relatórios e o caminho de escalonamento ao longo de um relacionamento mais longo.
Os Serviços Profissionais de CSPM têm projeção de expansão a um CAGR de 19,81% até 2032. Esses contratos abrangem revisões de arquitetura, alinhamento de confiança zero, planejamento de implementação, auditorias de segurança de migração, design de políticas e avaliação dos processos que darão suporte às operações em estado estável. A Tenable relatou em 2025 que 63% das organizações usavam mais de 1 provedor de nuvem, enquanto apenas 57% haviam adotado ferramentas de CSPM. A diferença aponta para um trabalho que identifica controles ausentes, esclarece responsabilidades, avalia políticas existentes e conecta os resultados das ferramentas a um processo operacional prático. Um contrato profissional também pode documentar configurações de linha de base, confirmar partes interessadas, preparar fluxos de trabalho de remediação e definir expectativas de serviço antes que um cliente transfira o monitoramento contínuo para um provedor.



Por Tipo de Serviço:
Operações Gerenciadas Lideram a Receita Enquanto a Implementação Expande RapidamenteAs Operações Gerenciadas responderam por 49,71% da receita por tipo de serviço em 2026, a maior participação no mercado de serviços gerenciados de gestão de postura de segurança em nuvem. O desvio de configuração pode ocorrer sempre que as equipes criam recursos, alteram permissões, modificam regras de rede, atualizam aplicações, criam novas identidades ou alteram configurações de contas de nuvem. As organizações, portanto, precisam de monitoramento regular em vez de uma avaliação única que rapidamente se torna desatualizada à medida que os ambientes e as atividades de desenvolvimento mudam. As operações gerenciadas mantêm a trilha de evidências esperada sob os requisitos modernos de controle de nuvem e fornecem aos clientes um registro claro de problemas ativos, descobertas anteriores, responsáveis atribuídos e status de remediação. Os analistas podem investigar descobertas, coordenar com os responsáveis pelas cargas de trabalho, verificar o progresso da remediação, validar as alterações concluídas e escalar riscos que precisam de atenção da gestão.
Os Serviços de Implementação e Integração têm projeção de expansão a um CAGR de 19,66% até 2032. Esse trabalho conecta as ferramentas de postura com plataformas de informações de segurança e gestão de eventos, sistemas de emissão de tickets, ferramentas de identidade, pipelines de DevSecOps e os processos de relatórios que tornam as descobertas úteis para cada equipe do cliente. A Tenable constatou que as organizações gerenciavam uma média de 2,7 ambientes de nuvem em 2025. Cada ambiente pode exigir conectores separados, interfaces de programação de aplicações, modelos de responsabilidade, regras de roteamento de alertas, mapeamentos de conformidade e procedimentos de revisão para alterações sensíveis. Consultoria e assessoria, treinamento e suporte, e trabalho de implementação podem gerar menos receita recorrente, mas podem ajudar os clientes a usar o serviço gerenciado corretamente, compreender o processo e permanecer com o provedor.
Por Modelo de Entrega:
A Assinatura Sem Agente Combina Escala e Facilidade de AdoçãoA Assinatura Sem Agente detinha 34,53% da receita por modelo de entrega em 2026 e representou o maior modelo de entrega no mercado de serviços gerenciados de gestão de postura de segurança em nuvem. Tem projeção de expansão a um CAGR de 19,79% até 2032. A varredura sem agente evita a necessidade de implantar, corrigir, manter e coordenar agentes de segurança nas contas de nuvem, grupos de cargas de trabalho e inventários de recursos em constante mudança de um cliente. Isso reduz o atrito na implantação e pode acelerar a integração para organizações regulamentadas que limitam alterações nas cargas de trabalho em produção e precisam de um método de conexão aprovado. Os provedores podem revisar os recursos de nuvem por meio de interfaces suportadas sem instalar software em cada carga de trabalho, o que os ajuda a cobrir um amplo patrimônio de clientes enquanto reduz o trabalho de manutenção para ambas as partes.
Os modelos de Assinatura por Agente ou Tempo de Execução permanecem importantes para casos de uso que exigem detecção comportamental no nível do processo, especialmente onde um cliente precisa de sinais de atividade dentro de uma carga de trabalho. Eles podem complementar a cobertura de postura sem agente onde as organizações precisam de sinais de tempo de execução, proteção específica de carga de trabalho ou maior visibilidade sobre processos ativos e comportamentos incomuns. Os modelos de Assinatura por Volume de Dados podem atender clientes com grandes e variáveis volumes de telemetria que precisam de preços vinculados ao uso e um método mais claro para gerenciar fluxos de dados crescentes. Os modelos de Assinatura por Camada de Funcionalidades podem atender clientes menores que precisam de um conjunto limitado de controles e grandes empresas que exigem mais fluxos de trabalho, integrações e opções de relatórios. O mercado de serviços gerenciados de CSPM pode usar essas alternativas para adequar a profundidade da entrega à exposição ao risco, à maturidade tecnológica e às restrições de aquisição.

Por Modo de Implantação:
A Nuvem Pública Lidera à Medida que a Complexidade do Ambiente AumentaA Nuvem Pública detinha 43,96% da receita por modo de implantação em 2026 e liderou o mercado de serviços gerenciados de CSPM por modo de implantação. Tem projeção de expansão a um CAGR de 19,31% até 2032, à medida que as organizações continuam a colocar novas cargas de trabalho, serviços de dados e atividades de desenvolvimento nas principais plataformas de nuvem. As ferramentas nativas da AWS, Microsoft Azure e Google Cloud podem fornecer sinais úteis, mas cada uma tem uma visão limitada fora de seu próprio ambiente e não consegue por si só criar um processo operacional completo em múltiplos ambientes de nuvem. Os provedores gerenciados podem reunir descobertas, políticas, detalhes de responsabilidade e evidências em vários serviços de nuvem em um único processo operacional adaptado ao modelo de risco do cliente. Esse papel se torna mais valioso à medida que os patrimônios dos clientes incluem mais contas, regiões, aplicações, permissões de identidade, equipes de desenvolvimento e serviços de terceiros.
A Prowler relatou que 55% das organizações operavam ambientes de múltiplos provedores de nuvem em 2025, enquanto apenas 17% permaneciam em uma única nuvem. As implantações em nuvem privada e nuvem híbrida têm menor participação, mas permanecem importantes para organizações com obrigações de soberania de dados, sistemas legados ou cargas de trabalho que não podem ser migradas facilmente. Esses clientes precisam de políticas comuns em sistemas locais e recursos de nuvem pública, mesmo onde equipes diferentes gerenciam cada ambiente e usam pilhas de tecnologia diferentes. Os patrimônios híbridos também podem obscurecer os limites de responsabilidade entre equipes de infraestrutura, aplicação, conformidade, segurança e provedores de serviços terceirizados. O mercado de serviços gerenciados de CSPM pode tratar dessa complexidade aplicando controles comuns, atribuindo responsabilidades de forma clara e produzindo um registro de auditoria unificado que acompanha o recurso em todos os ambientes.
Por Setor do Usuário Final:
O BFSI Mantém a Liderança Enquanto Tecnologia e Telecomunicações AceleramO BFSI respondeu por 26,33% da receita por usuário final em 2026, a maior participação de usuário final dentro do mercado de serviços gerenciados de CSPM. As organizações bancárias, de valores mobiliários e de seguros enfrentam expectativas rigorosas em relação à terceirização de nuvem, gestão de incidentes, proteção de dados e a capacidade de demonstrar que os controles funcionam após alterações operacionais. A garantia contínua de postura as ajuda a demonstrar que os controles permanecem eficazes entre auditorias formais e após as equipes adicionarem novas contas, cargas de trabalho, permissões ou aplicações. Também apoia equipes que precisam coordenar requisitos de segurança entre unidades de negócios, provedores de serviços externos, múltiplas contas de nuvem e funções internas de risco ou conformidade. A demanda do setor é reforçada por regras que exigem documentação confiável, bem como ação oportuna sobre lacunas de controle relevantes.
Tecnologia da Informação e Telecomunicações tem projeção de expansão a um CAGR de 19,68% até 2032. Essas organizações têm alto uso de infraestrutura de nuvem e frequentemente fornecem serviços de tecnologia a clientes regulamentados, o que aumenta a importância de suas evidências de controle e processos de remediação. A ISACA observou em 2025 que o DORA aplica obrigações a provedores terceiros de TIC que atendem entidades financeiras da UE. A saúde pode se tornar um contribuinte adicional à medida que os sistemas clínicos migram para ambientes de nuvem e exigem gestão cuidadosa de acesso, configuração e dados. A demanda do governo e do setor público pode ser limitada por requisitos de nuvem soberana, enquanto os casos de uso de varejo, comércio eletrônico e manufatura são moldados por obrigações de segurança de pagamentos e riscos de integração de tecnologia operacional.
Análise Geográfica
Mercado de Serviços Gerenciados de CSPM na América do Norte
A América do Norte detinha 33,08% da participação do Mercado de Serviços Gerenciados de CSPM em 2026, sustentada por aquisições maduras de segurança em nuvem nos Estados Unidos. Os requisitos de divulgação para empresas de capital aberto aumentaram a atenção da alta administração aos riscos cibernéticos relevantes e aceleraram a revisão dos controles de configuração de nuvem, prontidão para incidentes e processos de relatórios. As orientações de nuvem do Canadá para instituições financeiras regulamentadas federalmente e a expansão do uso de nuvem bancária no México fornecem condições adicionais de demanda. A região tem uma grande base de usuários de múltiplos ambientes de nuvem nos setores de BFSI e tecnologia, o que oferece aos provedores um amplo conjunto de ambientes para apoiar. Esses compradores frequentemente possuem ferramentas estabelecidas, mas precisam de assistência para converter descobertas técnicas em trabalho de remediação priorizado e documentado que líderes de negócios e de risco possam compreender.
Mercado de Serviços Gerenciados de CSPM na Europa
A Europa representou a segunda maior posição regional em 2026, sustentada pela implementação da NIS2 e pela entrada em vigor do DORA em janeiro de 2025. A ENISA confirmou em junho de 2025 que as evidências da NIS2 precisam ser geradas por máquina e exportáveis. Essa expectativa apoia os serviços gerenciados que retêm registros de controle à medida que as configurações mudam, em vez de depender de documentos preparados apenas para uma auditoria ou avaliação periódica. Alemanha, França e Reino Unido têm condições de demanda ativas porque as organizações precisam demonstrar maior resiliência operacional, responsabilidade clara pelos controles digitais e capacidade de responder a um problema relevante.
Mercado de Serviços Gerenciados de CSPM na Ásia-Pacífico e no Oriente Médio e África
A Ásia-Pacífico tem projeção de expansão a um CAGR de 19,23% até 2032 e é o componente regional de crescimento mais rápido do mercado de serviços gerenciados de gestão de postura de segurança em nuvem. A adoção de nuvem, a exposição relacionada à inteligência artificial e os requisitos governamentais estão aumentando a necessidade de operações de segurança contínuas em toda a região, incluindo serviços que possam se adaptar às expectativas de conformidade locais. A Índia é particularmente relevante porque os reguladores financeiros exigem monitoramento mais rigoroso em ambientes de nuvem bancários, de valores mobiliários e de seguros. As regras de proteção de dados do Japão estão moldando as bibliotecas de verificação de conformidade e as adaptações locais de produtos, enquanto os clientes também precisam de políticas que se adequem aos requisitos operacionais domésticos. O Oriente Médio e África permanece a menor participação regional, mas os Emirados Árabes Unidos e a Arábia Saudita estão construindo demanda por meio de programas de infraestrutura digital e controles de nuvem para setores críticos, enquanto a disponibilidade de orçamento e a escassez de talentos podem limitar a adoção no Egito e na África do Sul, e os requisitos de nuvem soberana podem restringir os provedores que não conseguem hospedar a telemetria localmente.
Cenário Competitivo
Concentração do Mercado
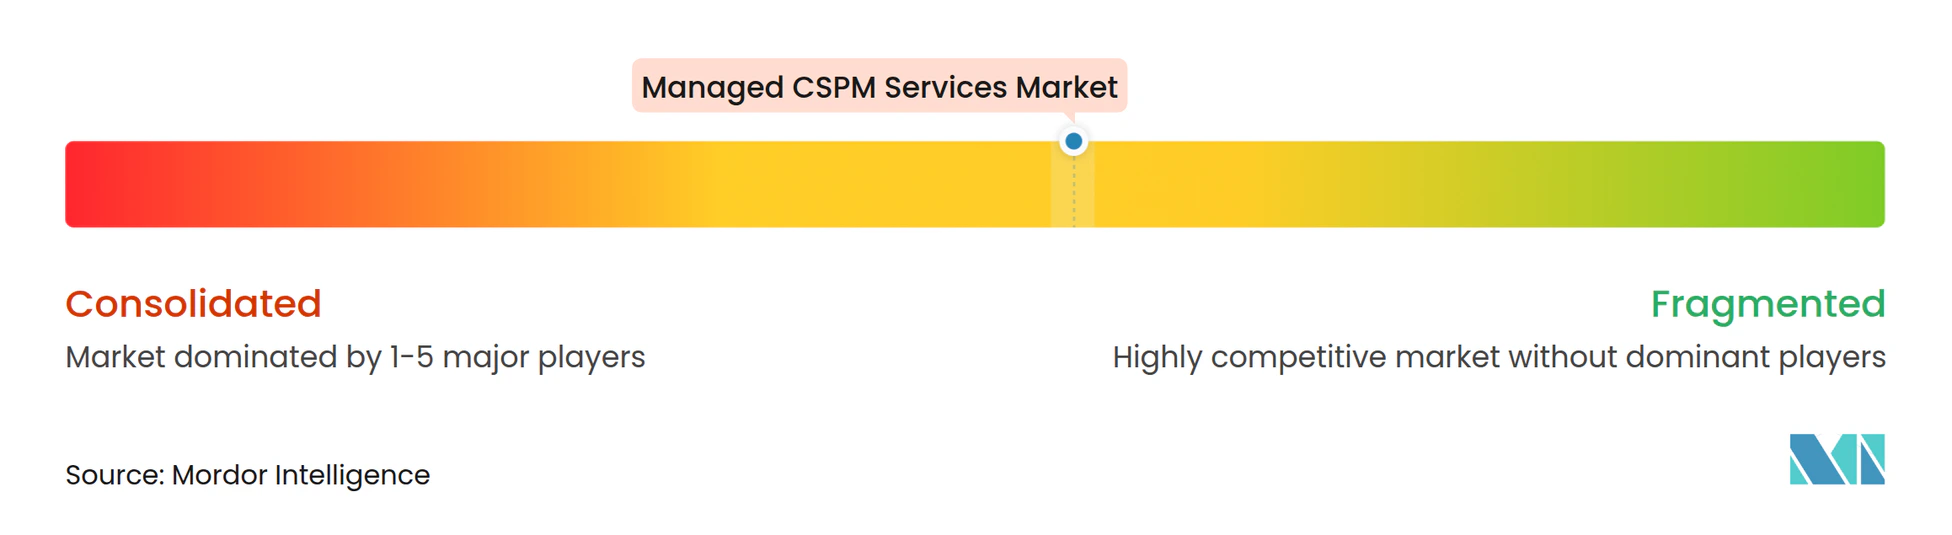
O mercado de serviços gerenciados de CSPM é moderadamente concentrado e inclui fornecedores de plataformas CNAPP, integradores de sistemas globais e provedores de serviços gerenciados de segurança que abordam os clientes com diferentes combinações de tecnologia, suporte consultivo, integração e operações contínuas. Os fornecedores de plataformas combinam funções de postura com capacidades relacionadas de segurança em nuvem e frequentemente as agrupam em assinaturas mais amplas, o que pode simplificar a aquisição para clientes que já usam suas plataformas, ao mesmo tempo que aumenta a necessidade de demonstrar valor do serviço além da licença. Os integradores de sistemas globais, como Accenture, Deloitte Touche Tohmatsu Limited e Tata Consultancy Services, são mais ativos com compradores empresariais e governamentais que exigem trabalho consultivo, suporte de implementação, operações e coordenação entre várias equipes internas. Os provedores de serviços gerenciados de segurança, incluindo Arctic Wolf, Secureworks sob a Sophos e Rapid7, atendem clientes que valorizam cobertura contínua, suporte prático de resposta, menor complexidade operacional e um modelo de serviço mais previsível. Essa combinação oferece aos compradores uma escolha entre uma ampla plataforma tecnológica, um parceiro de transformação e um provedor focado nas operações diárias de segurança.
A Palo Alto Networks lançou o Cortex Cloud 2.0 em outubro de 2025, adicionando agentes autônomos de inteligência artificial, funções CNAPP e capacidades de detecção em nuvem. O movimento mostra como os grandes fornecedores de plataformas estão tornando a velocidade de remediação, o contexto de risco, as operações integradas, fluxos de trabalho mais simples e o suporte automatizado para equipes de segurança elementos centrais de suas propostas de segurança em nuvem. A Check Point Software Technologies e a Wiz disponibilizaram sua solução integrada de CNAPP e segurança de rede em nuvem em setembro de 2025. A parceria combina visibilidade CNAPP com prevenção no nível do gateway e fluxos de remediação automatizados, aumentando o valor das capacidades de prevenção, integração entre plataformas e caminhos de resposta mais curtos durante a seleção de provedores.
A Arctic Wolf expandiu sua Plataforma Aurora em agosto de 2025 com integrações para Microsoft Defender XDR, Oracle Cloud Guard, OneLogin e CyberArk Privileged Access Manager. Sua abordagem oferece aos clientes uma cobertura mais ampla de operações de segurança sem exigir que substituam a tecnologia existente, o que pode reduzir a interrupção durante a adoção do serviço e ajudar a preservar investimentos tecnológicos anteriores. A Optiv Security e a NTT DATA Corporation estão mirando uma potencial lacuna entre a profundidade técnica do CNAPP e os preços para o mercado de médio porte por meio de entrega combinada de consultoria e operações. Os provedores menores nativos de nuvem estão usando inteligência artificial agêntica para competir em velocidade de remediação, automação e capacidade de lidar com um alto volume de descobertas em nuvem com esforço limitado de analistas. Os provedores que traduzem as descobertas da plataforma em remediação específica para o cliente, responsabilidade clara, relatórios confiáveis e evidências de auditoria podem estar melhor posicionados para reter contas e demonstrar valor após a implementação.
Líderes do Setor de Serviços Gerenciados de CSPM
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
IBM Corporation
-
Check Point Software Technologies Ltd.
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de CSPM Empresas cobertas neste relatório
- Palo Alto Networks, Inc.
- Microsoft Corporation
- IBM Corporation
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- Atos SE
- Verizon Communications Inc.
- AT&T Inc.
- Orange SA
- Secureworks Corp.
- Arctic Wolf Networks, Inc.
- eSentire, Inc.
- Rapid7, Inc.
- Optiv Security, Inc.
- NTT DATA Corporation
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de CSPM
- Outubro de 2026: A Palo Alto Networks e a IBM anunciaram uma parceria estratégica conjunta com o NHS England para fornecer segurança baseada em nuvem em todo o programa NHS Secure Boundary, abrangendo mais de 1,5 milhão de funcionários do NHS, mais de 200 trusts do NHS e aproximadamente 2 milhões de dispositivos. A capacidade habilitada por inteligência artificial consolida ferramentas de segurança em organizações de saúde e assistência social, fortalecendo as credenciais de segurança gerenciada em nuvem de ambas as empresas no segmento vertical do setor público.
- Fevereiro de 2026: A Arctic Wolf foi selecionada como provedora preferencial de detecção e resposta gerenciadas pela Chubb, uma grande seguradora global, sinalizando o crescente alinhamento entre pilhas de segurança endossadas por seguradoras e a aquisição empresarial de operações de segurança em nuvem.
- Fevereiro de 2026: A Arctic Wolf lançou o Aurora Managed Endpoint Defense para provedores de serviços gerenciados, estendendo as capacidades de operações de nuvem e segurança para o canal de provedores de serviços gerenciados, a fim de ampliar o alcance junto a clientes de médio porte.
- Outubro de 2025: A Palo Alto Networks lançou o Cortex Cloud 2.0, introduzindo agentes autônomos de inteligência artificial Cortex AgentiX, treinados em 1,2 bilhão de respostas de segurança do mundo real, juntamente com um módulo de Gestão de Postura de Segurança de Aplicações e um agente de detecção e resposta em nuvem com desempenho otimizado, oferecendo proteção em tempo real com até 50% menos consumo de recursos.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de CSPM
O Mercado de Serviços Gerenciados de CSPM compreende serviços de segurança terceirizados, disponíveis 24 horas por dia, 7 dias por semana, nos quais um provedor terceiro opera e gerencia plataformas de Gestão de Postura de Segurança em Nuvem (CSPM) em nome de uma organização, abrangendo monitoramento contínuo de configurações de infraestrutura de nuvem, detecção e remediação de configurações incorretas, aplicação de conformidade, gestão de riscos de identidade e acesso, e alertas de violação de políticas em ambientes de múltiplos provedores de nuvem (AWS, Azure, GCP) e híbridos.
O Mercado de Serviços Gerenciados de CSPM é Segmentado por Oferta (Serviços Gerenciados de CSPM, Serviços Profissionais de CSPM), Tipo de Serviço (Consultoria e Assessoria, Implementação e Integração, Treinamento e Suporte, Operações Gerenciadas), Modelo de Entrega (Assinatura Sem Agente, Assinatura por Agente ou Tempo de Execução, Assinatura por Volume de Dados, Assinatura por Camada de Funcionalidades), Modo de Implantação (Nuvem Pública, Nuvem Privada, Nuvem Híbrida), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros, Saúde, Varejo e Comércio Eletrônico, Tecnologia da Informação e Telecomunicações, Governo e Setor Público, Manufatura, Outros Setores do Usuário Final) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Gerenciados de CSPM |
| Serviços Profissionais de CSPM |
| Consultoria e Assessoria |
| Implementação e Integração |
| Treinamento e Suporte |
| Operações Gerenciadas |
| Assinatura Sem Agente |
| Assinatura por Agente ou Tempo de Execução |
| Assinatura por Volume de Dados |
| Assinatura por Camada de Funcionalidades |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde |
| Varejo e Comércio Eletrônico |
| Tecnologia da Informação e Telecomunicações |
| Governo e Setor Público |
| Manufatura |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Oferta | Serviços Gerenciados de CSPM | |
| Serviços Profissionais de CSPM | ||
| Tipo de Serviço | Consultoria e Assessoria | |
| Implementação e Integração | ||
| Treinamento e Suporte | ||
| Operações Gerenciadas | ||
| Modelo de Entrega | Assinatura Sem Agente | |
| Assinatura por Agente ou Tempo de Execução | ||
| Assinatura por Volume de Dados | ||
| Assinatura por Camada de Funcionalidades | ||
| Modo de Implantação | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Tecnologia da Informação e Telecomunicações | ||
| Governo e Setor Público | ||
| Manufatura | ||
| Outros Setores do Usuário Final | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços Gerenciados de CSPM?
O Mercado de Serviços Gerenciados de CSPM é avaliado em 2,83 bilhões de USD em 2026 e tem projeção de atingir 7,71 bilhões de USD até 2032 a um CAGR de 17,31%. Essa perspectiva reflete a necessidade de operações contínuas de controle de nuvem, coleta recorrente de evidências e suporte de remediação mais oportuno.
O que está impulsionando a demanda por serviços gerenciados de postura em nuvem?
O uso de múltiplos ambientes de nuvem, os requisitos de evidências de conformidade contínua, o desvio de configuração e a capacidade interna limitada de segurança são fatores-chave de demanda. Em conjunto, essas condições sustentam a demanda no mercado de serviços gerenciados de CSPM ao aumentar as necessidades diárias de monitoramento e acompanhamento.
Qual tipo de serviço lidera os gastos com CSPM gerenciado?
As Operações Gerenciadas lideram com uma participação de 49,71% em 2026, refletindo a demanda por monitoramento contínuo, suporte de remediação, responsabilidade clara e um registro duradouro de ações de segurança. Essa necessidade recorrente permanece importante para o mercado de serviços gerenciados de CSPM quando os clientes exigem suporte operacional regular.
Por que o CSPM sem agente está ganhando adoção?
A Assinatura Sem Agente detinha 34,53% da receita em 2026 porque reduz o trabalho de implantação e manutenção nas contas de nuvem. Pode oferecer ao mercado de serviços gerenciados de CSPM uma forma mais simples de iniciar a cobertura sem alterar cada carga de trabalho ou interromper as operações em produção.
Qual setor do usuário final tem a maior demanda por serviços gerenciados de CSPM?
O BFSI detinha 26,33% da receita por usuário final em 2026 porque as instituições financeiras precisam de controles contínuos de nuvem, evidências de auditoria confiáveis e remediação oportuna de problemas de configuração relevantes. Essas necessidades sustentam grande parte do mercado de serviços gerenciados de CSPM e favorecem os serviços de monitoramento persistente.
Qual região está se expandindo mais rapidamente para os serviços gerenciados de CSPM?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 19,23% até 2032, sustentada pela adoção de nuvem e por requisitos mais rigorosos de segurança cibernética e dados. A região é, portanto, uma importante fonte de demanda futura para o mercado de serviços gerenciados de CSPM, especialmente à medida que o uso regulamentado de nuvem se expande.