
マネージドクラウドガバナンスサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
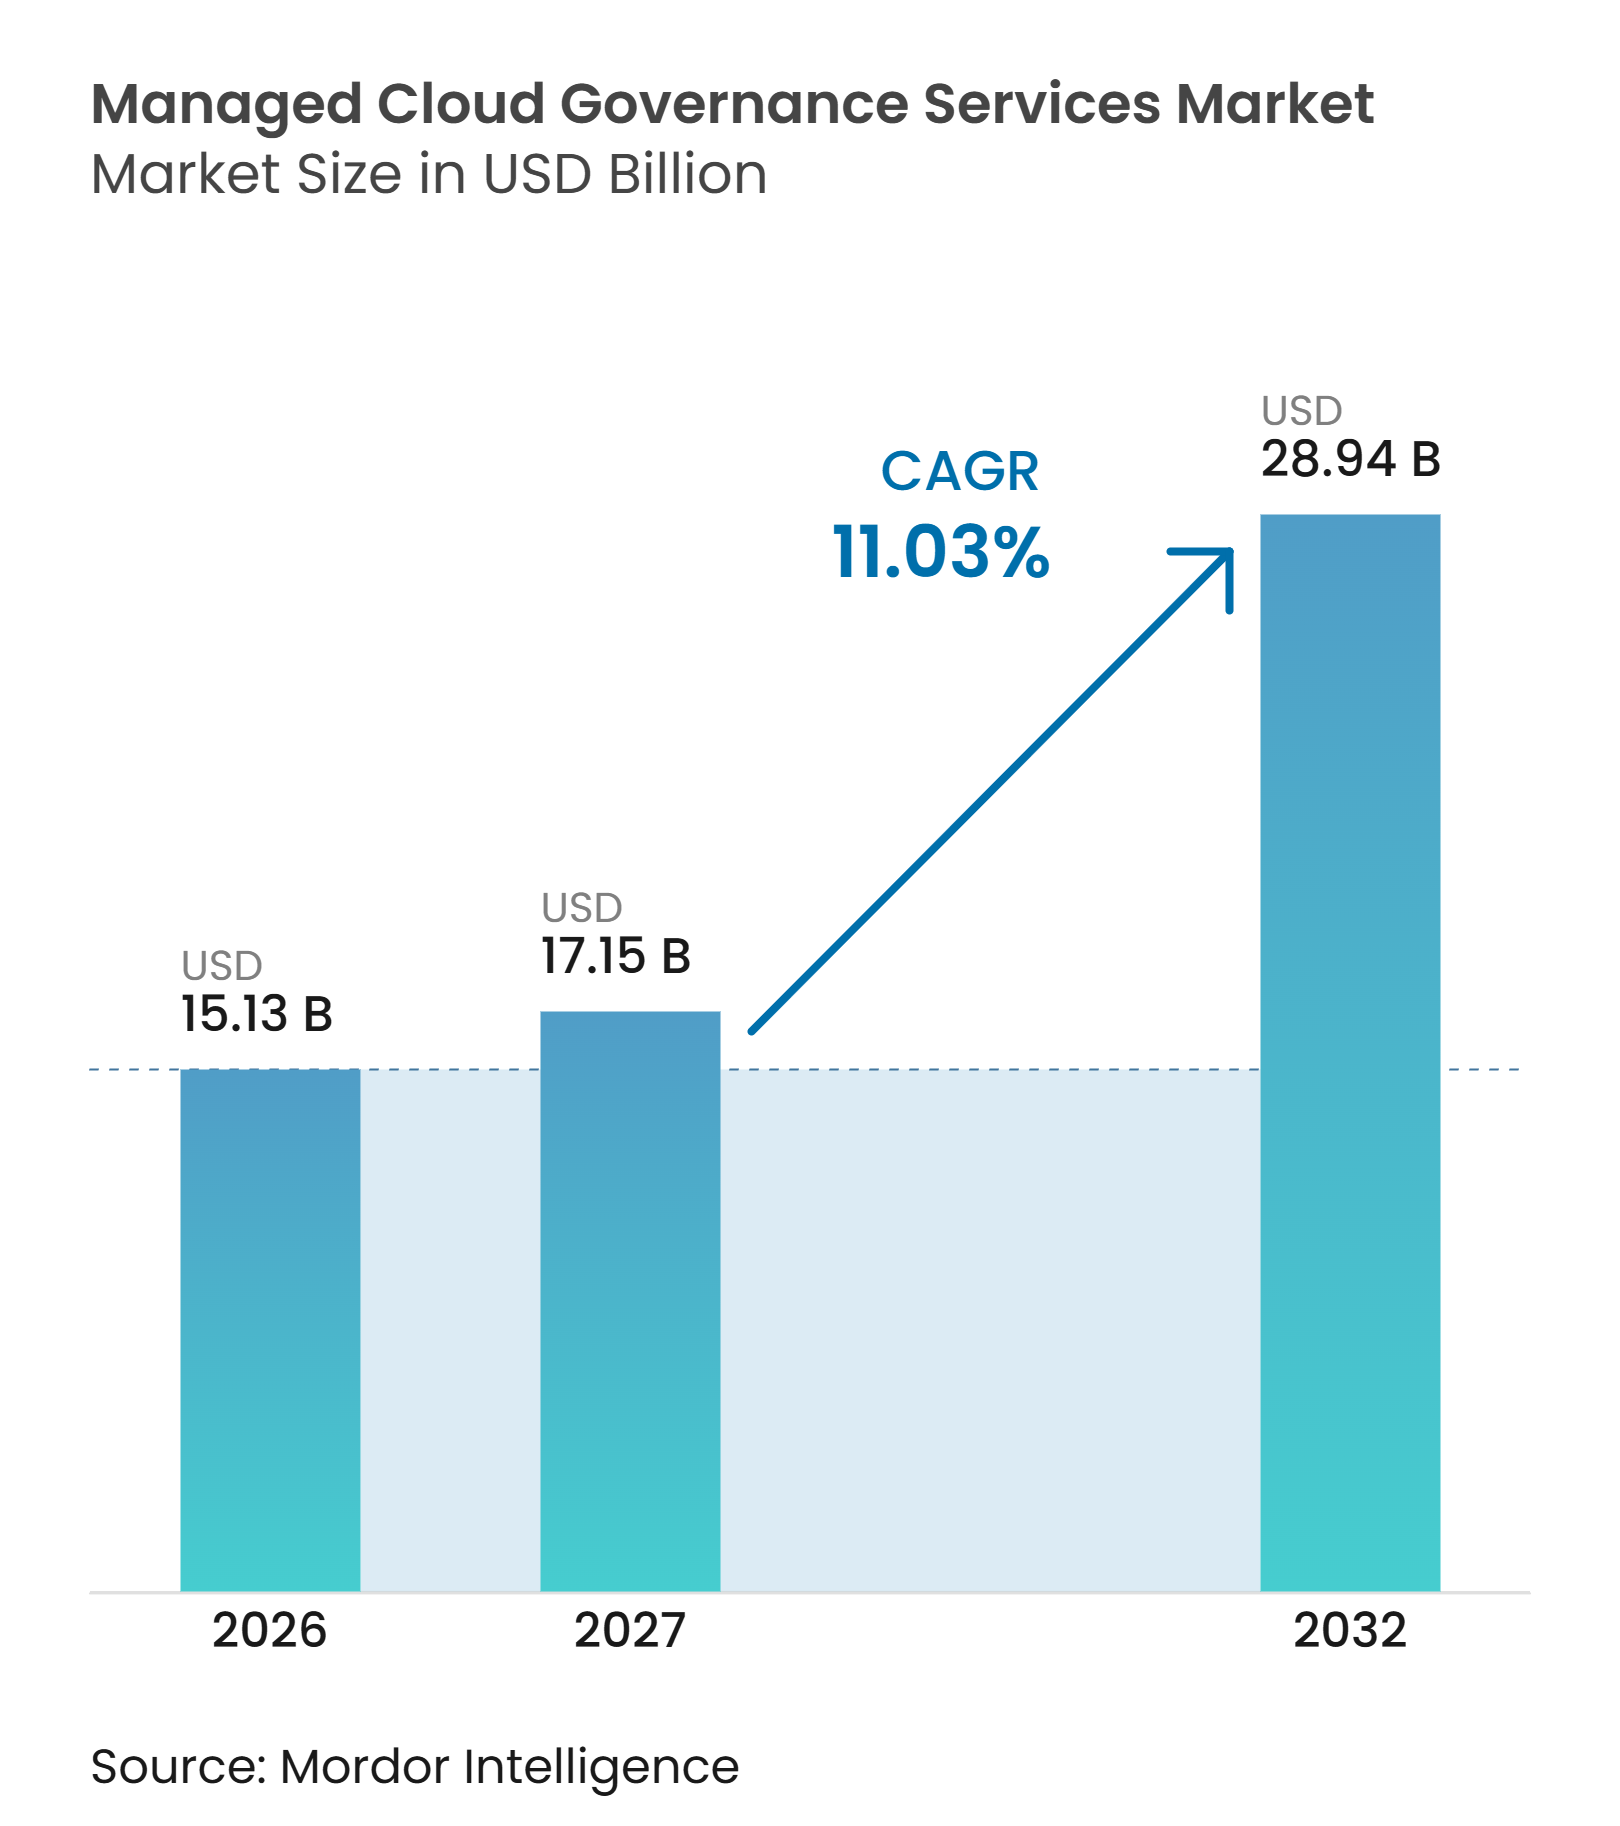
| 市場規模 (2027) | 17.15 十億米ドル |
| 市場規模 (2032) | 28.94 十億米ドル |
| 成長率 (2027 - 2032) | 11.03 % |
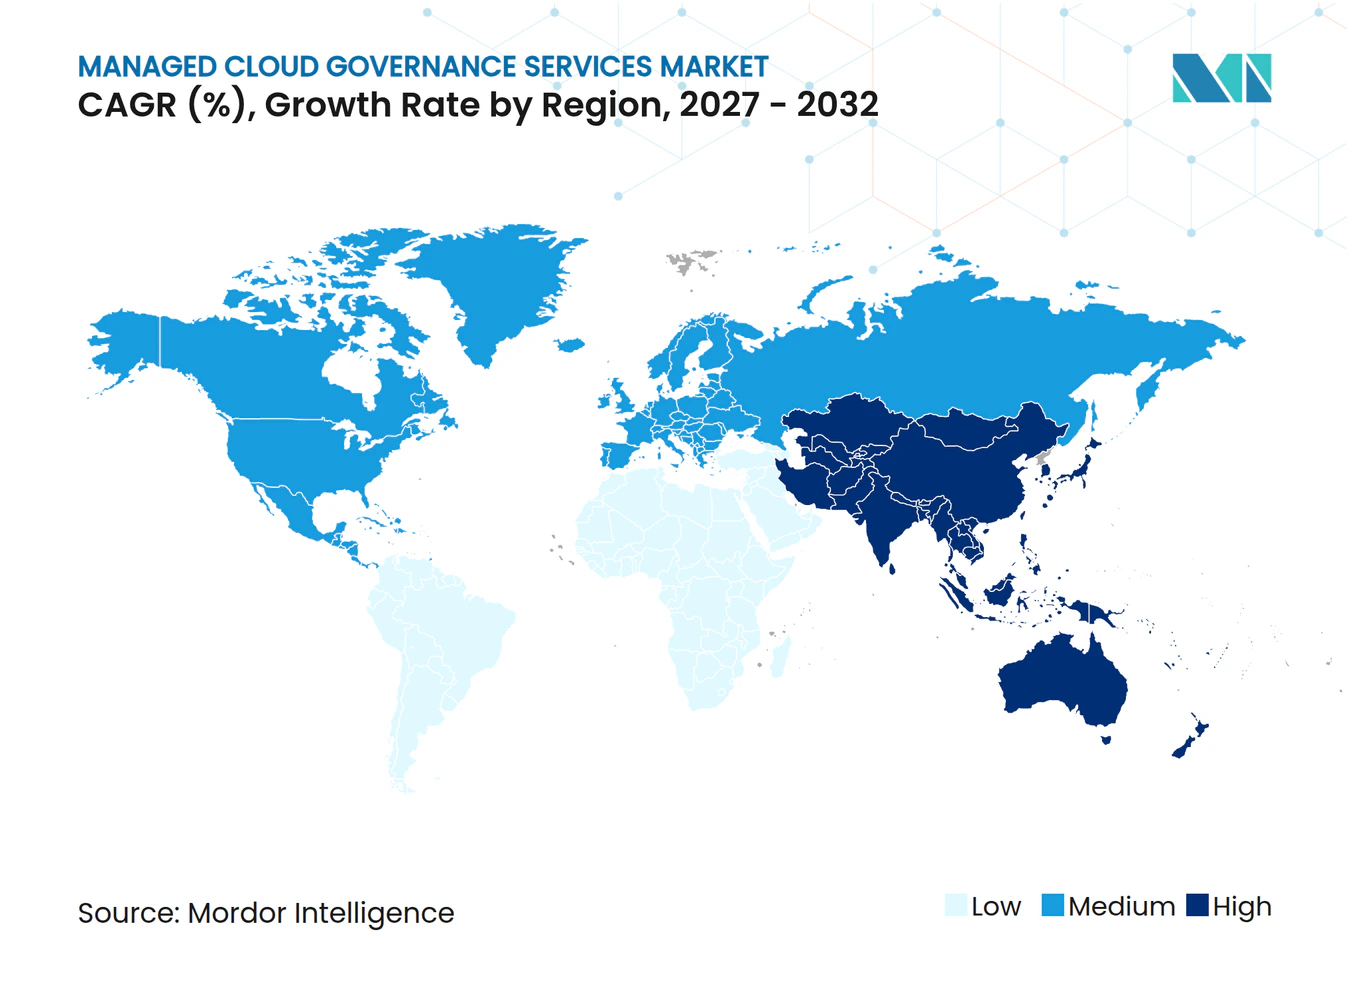
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドクラウドガバナンスサービス市場分析
マネージドクラウドガバナンスサービス市場規模は2026年に15.13 ビリオン 米ドルと評価され、2027年の17.15 ビリオン 米ドルから2032年には28.94 ビリオン 米ドルに達すると推定されており、予測期間2027年~2032年においてCAGR 11.03%で拡大します。マネージドクラウドガバナンスサービス市場は、より複雑なハイブリッドおよびマルチクラウド環境を運用する企業によって形成されており、個別のプロバイダーが異なるアイデンティティ構造、請求記録、セキュリティツール、ポリシー管理を使用することで、共通ルールを確立し、管理上の欠陥が生じた際の責任の所在を明確にする実務的な必要性が生まれています。規制上の義務も、クラウドの監視を、特に金融・医療・公共部門または機密性の高い顧客データを扱う組織にとって、断続的なコンプライアンス作業ではなく継続的な運用要件としています。需要はセキュリティ監視を超え、コスト・アイデンティティ・ポリシー・ワークロード管理・監査証跡・問題修正に必要な運用手順の統合管理へと移行しています。AIワークロードはこの必要性をさらに高めており、新たな支出カテゴリー、非人間アイデンティティ、データ処理要件、アプリケーションとデータの配置に関する意思決定を生み出しています。自動化とセクター知識、明確な説明責任、実践的な修正支援を組み合わせたプロバイダーは、マネージドクラウドガバナンスサービス市場においてより幅広い顧客ニーズに対応できる一方、クラウド接続性・プロバイダー間相互運用性・ソブリンクラウド要件が管理対象環境の範囲を拡大するにつれ、顧客は一貫した運用モデルのもとで管理されなければならない環境において、断片化したガバナンスプロセスを回避きます。
主要レポートのポイント
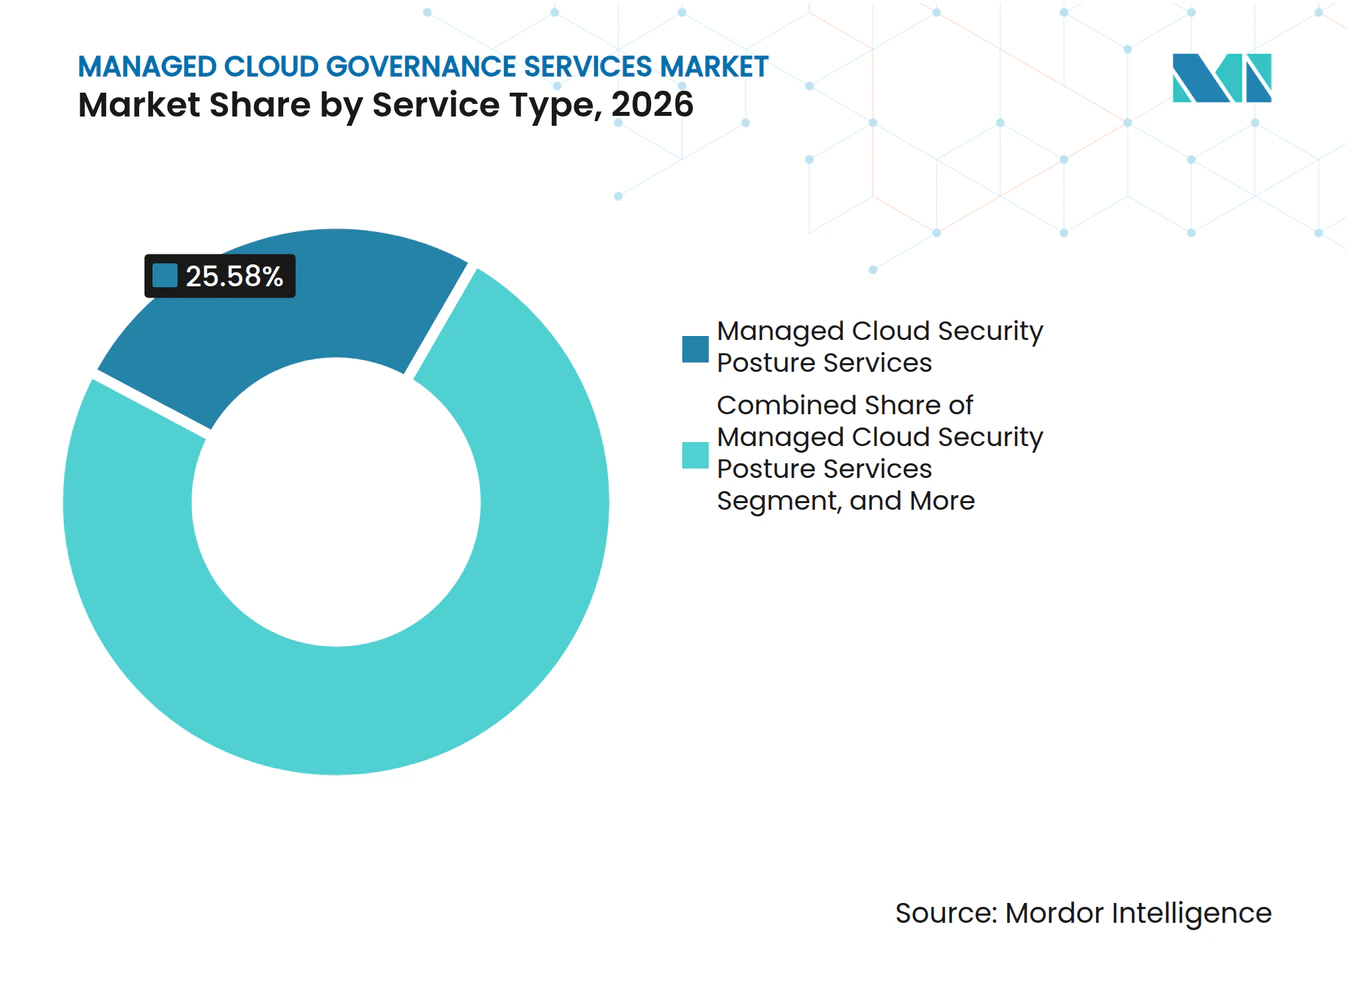
- サービスタイプ別では、マネージドクラウドセキュリティポスチャーサービスが2026年のマネージドクラウドガバナンスサービス市場シェアの25.58%を占め、マネージドFinOpsおよびコストガバナンスサービスは2032年までにCAGR 12.57%で拡大すると予測されています。
- デプロイメントモデル別では、パブリッククラウドが2026年のマネージドクラウドガバナンスサービス市場シェアの41.30%を占め、ハイブリッドおよびマルチクラウドは2032年までにCAGR 13.24%で拡大すると予測されています。
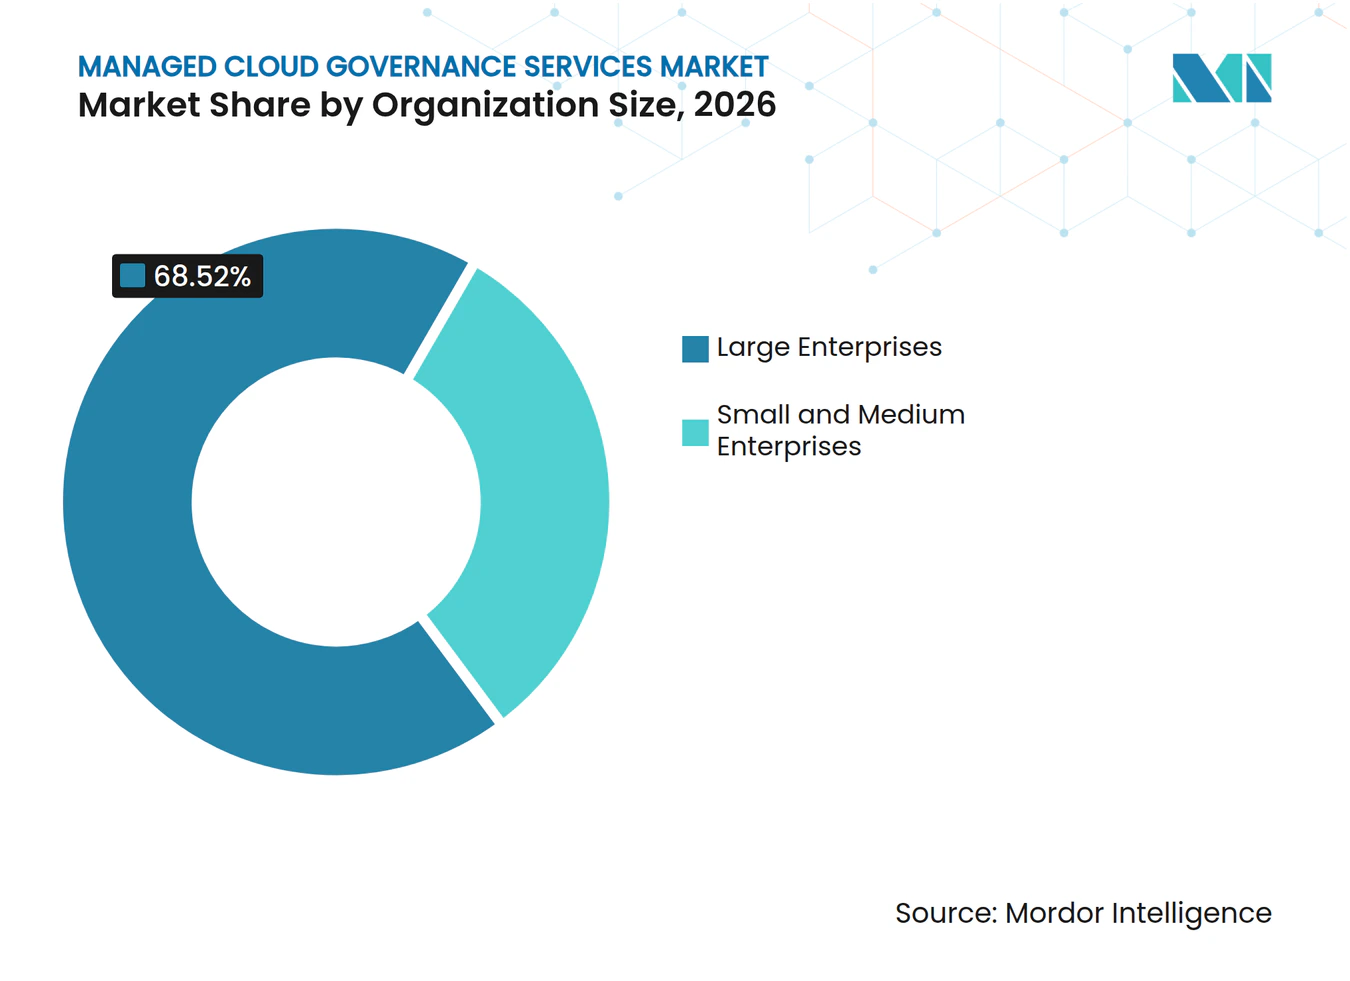
- 組織規模別では、大企業が2026年に68.52%の収益シェアを占め、中小企業は2032年までにCAGR 11.95%で拡大すると予測されています。
- 最終用途産業別では、BFSIが2026年のマネージドクラウドガバナンスサービス市場シェアの24.87%を占め、ヘルスケアおよびライフサイエンスは2032年までにCAGR 12.27%で拡大すると予測されています。
- 地域別では、北米が2026年に42.16%の収益シェアを占め、アジア太平洋地域は2032年までにCAGR 13.17%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウド環境の拡大 | +2.5% | グローバル、特に北米、欧州、アジア太平洋のコア市場 | 短期(2年以内) |
| クラウドコンプライアンスおよびデータ所在地要件の厳格化 | +2.0% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 継続的なクラウドコストガバナンスに対する企業需要 | +1.7% | グローバル、北米および北欧での早期成長 | 中期(2〜4年) |
| クラウドガバナンスおよびFinOps専門人材の不足 | +1.2% | グローバル、特にドイツ、インド、東南アジア、南米で深刻 | 長期(4年以上) |
| プラットフォームエンジニアリングにおけるポリシーアズコードの採用 | +1.0% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| ソブリンクラウドおよびワークロード管理要件 | +0.8% | 中東・アフリカ、アジア太平洋の政府、規制を受ける欧州セクター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウド環境の拡大
企業は単一プロバイダーのデプロイメントから、異なるアイデンティティ・請求・ポリシーシステムを持つ複数のクラウド環境を使用する環境へと移行しています。これにより管理対象の制御範囲が広がり、一貫して管理されたガバナンス層の価値が高まっています。Amazon Web ServicesとGoogle Cloudは2025年11月30日にマルチクラウド接続サービスを導入し、クロスクラウド接続がメインストリームのインフラ計画の一部になりつつあることを示しました。[1] 相互運用性は複数のプロバイダーを使用する際の実務的な障壁を低減できますが、それらの環境全体でアクセス・ポリシー・コスト・管理証跡を管理する必要性をなくすものではありません。マネージドクラウドガバナンスサービス市場は、顧客がプロバイダーの境界を越えて機能し、説明責任ある運用チームによって管理できる管理策を必要とするため、恩恵を受けます。マネージドクラウドガバナンスサービス市場は、プロバイダーが技術的な接続性を共通の運用ルールに変換できる場合にも成長します。
クラウドコンプライアンスおよびデータ所在地要件の厳格化
クラウドコンプライアンス義務は、金融サービス・医療・公共部門のワークロードにわたってより具体的になっています。EUデータ法は、ICTインフラの管轄に関してプロバイダーに開示義務を課し、データの所在地を調達における早期の検討事項としています。欧州連合の金融機関は、2025年1月に発効したデジタル運用レジリエンス法の要件を満たす必要があります。この要件は、一度限りの審査ではなく、サードパーティおよびクラウド管理策の継続的な証跡に対する需要を高めます。マネージドクラウドガバナンスサービス市場は、管轄区域全体でポリシーの施行・監査権・管理の有効性を文書化できるサービスプロバイダーによって支えられています。ISO/IEC 27001およびSOC 2 タイプIIは、顧客がガバナンスプロバイダーを評価する際の関連する資格基準として引き続き重要です。
継続的なクラウドコストガバナンスに対する企業需要
クラウドコスト管理は、企業がAIやその他のデジタルプログラムをどのように資金調達するかという意思決定とますます結びついています。FinOps財団は2026年2月に、回答者の98%がAI支出を管理し、90%がSaaS支出を、64%がライセンスを管理していると報告しました。[2] この広範な責任により、変化するワークロードを持つ組織にとって定期的なコストレビューは適切でなくなっています。マネージドFinOpsサービスは、内部チームが維持できない継続的な配賦・最適化・報告の実践を提供できます。したがって、マネージドクラウドガバナンスサービス市場には、コストの意思決定をセキュリティおよびコンプライアンス管理と結びつける機会があります。このつながりは、AI支出がガバナンス能力よりも速く増加する場合に特に重要です。
クラウドガバナンスおよびFinOps専門人材の不足
クラウドガバナンスの役割には、アーキテクチャ・請求モデル・管理フレームワーク・財務報告の知識が必要です。組織はまた、クラウドに関する意思決定をテクノロジーリーダーやビジネスエグゼクティブに説明する必要があり、これにより必要な能力を単一の採用で構築することが困難になっています。FinOps財団は、実務者が約12の能力にわたって取り組みを拡大する一方、削減する領域はわずか1〜2つに留まる計画であることを明らかにしました。この範囲の拡大は、企業が内部スタッフと並行して専門のマネージドチームを活用することを促す可能性があります。信頼性の高いFinOpsおよびガバナンス人材を持つプロバイダーは、ソフトウェアのカバレッジだけでなく、実行品質によって差別化できます。したがって、マネージドクラウドガバナンスサービス市場は、プロバイダーが顧客のガバナンスプロセスに組み込まれる長期的なエンゲージメントを好む傾向があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合および修正の複雑性 | -1.5% | グローバル、特に北米および欧州の大規模マルチクラウド企業で深刻 | 短期(2年以内) |
| クラウドプロバイダーおよびビジネスユニット間での断片化した説明責任 | -1.0% | グローバル、特に北米および欧州の分散型企業で顕著 | 中期(2〜4年) |
| サードパーティの特権アクセスに関する顧客の懸念 | -0.8% | 北米および欧州、特にBFSI・医療・政府 | 中期(2〜4年) |
| ハイパースケーラーネイティブツールの代替とベンダーロックインリスク | -0.6% | グローバル、特にマネージドサービスコストを評価する中堅市場の購買者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合および修正の複雑性
ガバナンスプラットフォームは、クラウドやビジネスユニットによって異なることが多いアイデンティティシステム・請求インターフェース・セキュリティサービス・インフラストラクチャーアズコードのワークフローと接続する必要があります。この作業は、顧客が運用上の価値を実感するまでの時間を遅らせる可能性があります。検出ツールは設定上の問題を迅速に特定できますが、本番環境の変更には依然として人間の判断と調整された承認が必要です。Kubernetesのコスト管理と複雑なアプリケーション環境は、能力が限られたチームにとって修正を特に困難にする可能性があります。マネージドクラウドガバナンスサービス市場は、顧客が自動化によってすべての運用上の制約を取り除くことを期待する場合に、デリバリー上の課題に直面します。同時に、実践的な修正プロセスを確立したプロバイダーは、実装の複雑性を永続的なサービス関係に変えることができます。
クラウドプロバイダーおよびビジネスユニット間での断片化した説明責任
大企業は多くの場合、別々の予算・ツール・リスク許容度を持つビジネスユニット間でクラウドの購買と管理を分散させています。この構造は、明確な経営幹部の支持なしに、マネージドプロバイダーが共通ポリシーを適用することを妨げる可能性があります。金融規制当局もまた、サードパーティが業務を支援する場合でも、金融機関がクラウドリスクの責任を保持することを期待しています。プロバイダーは証跡とワークフローを提供できますが、リスクの意思決定に関する顧客の内部的なオーナーシップを完全に代替することはできません。したがって、マネージドクラウドガバナンスサービス市場は、説明責任が不明確な場合に実装が遅れる可能性があります。明確な運用モデル・合意されたエスカレーションパス・透明なコストオーナーシップがこの制約を軽減するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
セキュリティポスチャーがリードし、コストガバナンスが前進マネージドクラウドセキュリティポスチャーサービスは2026年のマネージドクラウドガバナンスサービス市場規模の25.58%を占め、企業が複数のクラウドアカウントとワークロードにわたる設定上の弱点を特定することを優先していることを反映しています。金融サービスおよび重要インフラ組織は、セキュリティおよびレジリエンスの義務が管理策が意図通りに機能していることの証跡を要求するため、文書化されたポスチャー管理を必要としています。マネージドプロバイダーは継続的に調査結果を収集し、重要度別に整理し、セキュリティおよびコンプライアンスチームが対応できる形式で提示できます。これにより、クラウドのポスチャー問題を技術的かつ規制上の懸念として捉える顧客にとって、このサービスが関連性を持ちます。
マネージドFinOpsおよびコストガバナンスサービスは、AIワークロードがコストの意思決定を上級リーダーシップと運用チームにとってより可視化するにつれ、2032年までにCAGR 12.57%で拡大すると予測されています。FinOps財団の2026年の調査結果は、AI・SaaS・ライセンス・データセンターのコストが多くの実務者にとってより広い範囲の一部となっていることを示しています。ポリシーおよびコンプライアンス運用は、組織がルールを手動のチェックリストからエンジニアリングワークフローに移行するにつれてより関連性が高まっています。2025年の学術論文は、クラウドデータプラットフォームにおける自動化されたコンプライアンスのためのOpen Policy AgentおよびAWS Control Towerを含むポリシーアズコードのアプローチを説明しました。[3] アイデンティティおよびアクセスガバナンスも注目を集めており、AIエージェントが定義されたアクセス許可とライフサイクル管理を必要とする非人間アイデンティティを追加しているためです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
ハイブリッドおよびマルチクラウドがガバナンス要件を変えるパブリッククラウドは2026年のマネージドクラウドガバナンスサービス市場規模の41.30%を占め、AWS、Microsoft Azure、Google Cloudに対する企業の親しみやすさに支えられています。これらのプラットフォームのネイティブツールはポリシー・セキュリティ・アカウント管理のベースラインを提供しますが、複数のプロバイダーにわたって作業する組織にとっての完全な答えではありません。マネージドプロバイダーは、クラウドアカウント全体でより明確な視点を生み出す共通レポート・セクター固有の管理策・運用サポートでこれらのツールを拡張できます。この能力は、顧客が確立されたパブリッククラウド環境を置き換えることなく一貫したガバナンスを求めるにつれて重要であり続けます。
ハイブリッドおよびマルチクラウドは、オンプレミスとパブリッククラウドインフラ全体でトレーニング・データ・サービングワークロードを分離するアーキテクチャに支えられ、2032年までにCAGR 13.24%で拡大すると予測されています。AWS Interconnectマルチクラウドは、Amazon VPCと他のクラウドプロバイダー間のプライベートで高速な接続を提供するために2025年11月にプレビューとして導入されました。Google Cloudも同月にAWSおよびパートナーネットワークへのクロスクラウドインターコネクトを拡張しました。プライベートクラウドのデプロイメントは、データ主権またはテナンシー要件が共有環境の使用を制限する場合に引き続き重要であり、Rackspaceはこのグループのために2025年7月にOpenStackビジネスオファリングを導入しました。
組織規模別:
大企業が需要を維持し、中小企業がアクセスを拡大大企業は2026年のマネージドクラウドガバナンスサービス市場の68.52%を占めており、そのクラウド環境には一般的に複数のアカウント・ビジネスユニット・規制要件が含まれています。これらの条件は、マネージドな可視性・ポリシー施行・証跡収集・調整された修正サポートに対する継続的な需要を生み出します。1つのガバナンスプロバイダーから別のプロバイダーへの移行には、特権アクセス・運用プロセス・コンプライアンスベースラインの変更が必要になる場合があります。この移行コストは、確立されたプロバイダーの顧客維持と継続的なガバナンスエンゲージメントを支援できます。
中小企業は、消費ベースのモデルがマネージドガバナンス実践の導入初期コストを下げるにつれ、2032年までにCAGR 11.95%で拡大すると予測されています。CoreStackは2025年10月に、グローバルで780以上の顧客組織を持ち、年間経常収益が前年比30%以上拡大したと報告しました。小規模な組織は大企業と同じSaaS・ライセンス・クラウド支出・コンプライアンスの責任の多くに直面していますが、一般的にそれらを管理するための専門家が少ない状況です。マネージドオファリングは、中小企業が広範な内部FinOpsまたはガバナンス機能を構築できない場合に実践的な運用モデルを提供できます。

最終用途産業別:
BFSIが基準を設定し、ヘルスケアおよびライフサイエンスが加速BFSIは2026年のマネージドクラウドガバナンスサービス市場の24.87%を占めており、金融機関がレジリエンス・サードパーティ監視・実証可能な管理の有効性に関するクラウド固有の期待のもとで業務を行っているためです。DORAは2025年1月に適用可能となり、欧州の金融機関におけるICTサードパーティリスクへの注目を高めました。銀行および保険の購買者は、監督上の期待・データ保護義務・取締役会が承認したリスクフレームワークも考慮する必要があります。これらの要件により、マネージドガバナンスは限定的な実装プロジェクトではなく、継続的な運用サービスとなっています。
ヘルスケアおよびライフサイエンスは、機密性の高い医療データがクラウドワークロード全体で暗号化・アクセス制御・監査サポートに対する継続的なニーズを生み出すにつれ、2032年までにCAGR 12.27%で拡大すると予測されています。2025年1月のHIPAAセキュリティルールの規則制定予告は、電子的に保護された医療情報の暗号化と多要素証への注目を高めました。AWSは2025年に、そのサービスを使用する組織の準備状況に関する考慮事項を取り上げた技術的セーフガードガイダンスを公開しました。政府および公共部門の需要も、日本のデジタル庁が示すように、ソブリンクラウドポリシーと集中型アカウントガバナンスから恩恵を受けています。
地域分析
北米マネージドクラウドガバナンスサービス市場
北米は2026年のマネージドクラウドガバナンスサービス市場の42.16%を占め、密度の高いハイパースケーラーインフラと確立された企業クラウド運用に支えられています。米国は、証跡の明確な管理を重要とするヘルスケア・金融サービス・プライバシー・サイバーセキュリティ要件を通じて需要を支援し、カナダとメキシコは組織が国境を越えたデータ処理とガバナンス義務に対応するにつれて機会を提供しています。マネージドクラウドガバナンスサービス市場は、セキュリティ・コスト管理・コンプライアンス運用・実践的な修正を単一のサービスで結びつけることができるプロバイダーにとって、この地域で重要です。北米はまた、継続的なクラウドコストガバナンスのより広範な採用を支援する成熟したFinOps実践を持っています。
欧州マネージドクラウドガバナンスサービス市場
欧州は第2位の地域市場であり、EUデータ法・DORA・NIS2・一般データ保護規則の下での重複する義務によって強く形成されています。これらの要件により、データの所在地・運用レジリエンス・サードパーティ管理の証跡が調達上の考慮事項となっています。ドイツ・英国・フランスは、所在地・移転・ソブリンクラウドの保証に関して異なる優先事項を持っています。プロバイダーは、一貫した地域的な方法と文書化を維持しながら、国固有のデリバリーアプローチを必要としています。この環境は、規制知識とクラウド管理の専門知識を組み合わせたチームを持つプロバイダーを優遇する可能性があります。
アジア太平洋、中東・アフリカ、南米マネージドクラウドガバナンスサービス市場
アジア太平洋地域は、ソブリンクラウド要件と限られた内部ガバナンス能力に支えられ、2032年までにCAGR 13.17%で拡大すると予測されています。IIJは2025年12月に、AWSおよびMicrosoft Azure環境全体のガバナンスのためのクラウドセンターオブエクセレンス実装支援およびクラウドガイドライン作成サービスを開始しました。[4] 日本・中国・インド・韓国はそれぞれ、企業がクラウドワークロードをガバナンスする方法に影響を与えるデータ保護およびポリシー要件を持っています。中東もまた急速なハイブリッドクラウドの採用と関連するガバナンスニーズに直面しています。南米とアフリカは初期段階の機会として残っており、ブラジルと南アフリカが重要な規制上の参照点を提供しています。これらの地域は、クラウドの利用が広がり、管理要件がより正式になるにつれて、長期的な需要を支援できます。
競合環境
市場集中度
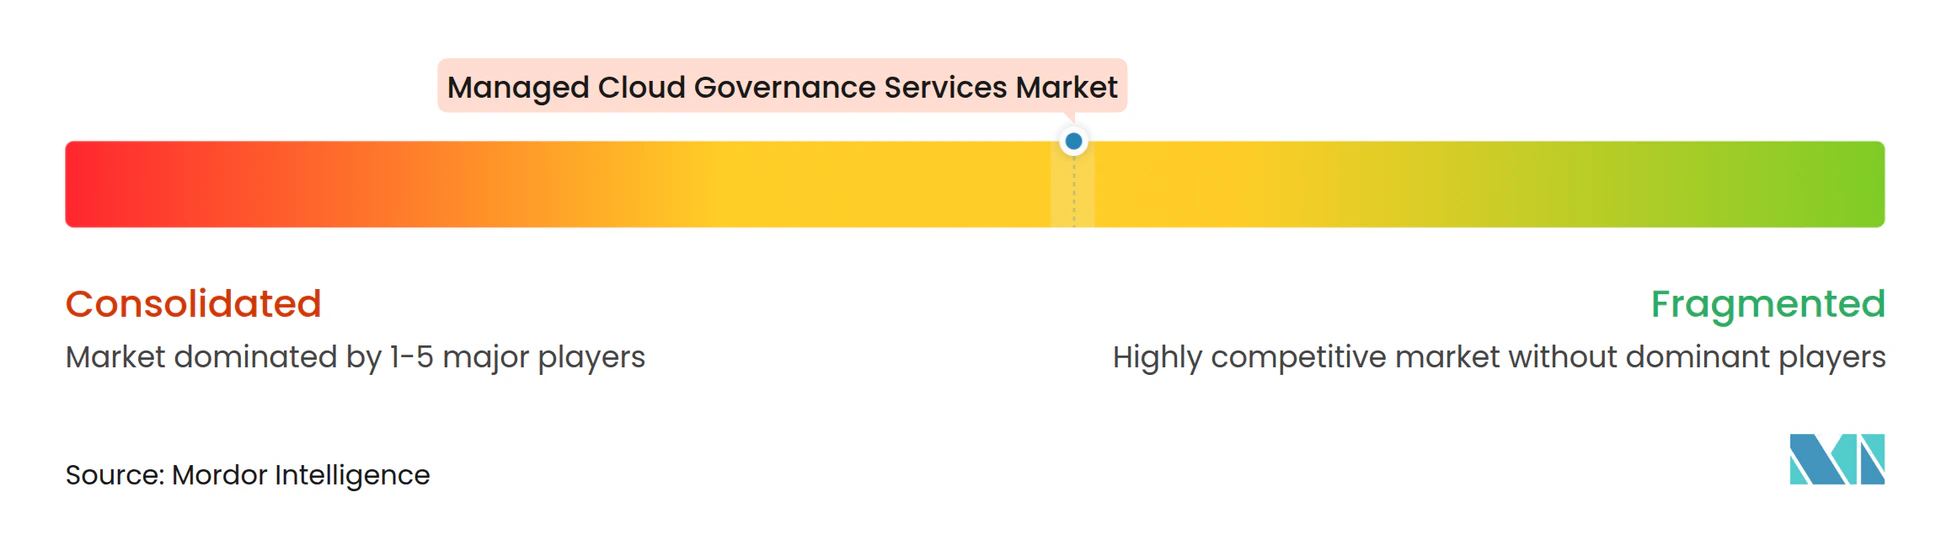
マネージドクラウドガバナンスサービス市場は適度に断片化されており、AWS・Microsoft・Googleが顧客がすでに使用しているプラットフォームに組み込まれたネイティブツールを通じて優位性を持っています。Accenture・IBM・Capgemini・Tata Consultancy Servicesを含むグローバルシステムインテグレーターは、デリバリー規模・コンプライアンス経験・セクター知識を通じて競争しています。CoreStack・Rackspace Technology・Palo Alto Networks・Flexera・Broadcom・Cisco・ServiceNow・Wipro・Cognizant・HCL Technologies・NTT DATA・DXC Technology・Oracle・IBMなどの他の参加者は、ガバナンス・セキュリティ・コスト・運用ニーズの異なる組み合わせに対応し、プラットフォームネイティブツール・専門プラットフォーム・独立してマネージドされたサービスの余地を維持しています。競争は、プロバイダーが技術的な管理策を信頼性の高い運用サービスに変える能力に依存しています。
マネージドクラウドガバナンスサービス市場は、より明確な説明責任モデルのもとでセキュリティポスチャー管理・FinOps・アイデンティティガバナンス・ポリシーアズコードを組み合わせたバンドルへと移行しています。CoreStackは2025年12月にAIネイティブのクラウドネイティブアプリケーション保護プラットフォームであるGraphionをリリースしました。ServiceNowとAccentureは2026年6月に、ベンダー監視と規制変更の自動化にAIエージェントを使用するAI駆動のマネージドセキュリティおよびリスクサービスを開始しました。これらの戦略的な動きは、顧客がより複雑な環境を管理するにつれて、プロバイダーがリスク運用と自動化を統合している方法を示しています。顧客は、複数の個別のガバナンスベンダーを調整する必要性を減らすことができるプロバイダーを好む可能性があります。
AIガバナンスは、AIエージェントが定義されたアイデンティティ・アクセス許可・監視・ライフサイクル管理を必要とするため、さらなる競争領域を開いています。クラウドガバナンスサービスをエージェント管理に拡張するプロバイダーは、従来のアイデンティティフレームワークが完全にカバーしていない要件に対応できる可能性があります。政府グレードのクラウドセキュリティは、認可要件が参入を制限できる別の専門分野です。Rackspaceは2025年8月に、AIを活用したオブザーバビリティ・アプリケーション最適化・ハイブリッド環境向けの消費ベースモデルを備えたクラウド管理プラットフォームを開始しました。NTT DATAは2026年1月にマネージドハイブリッドおよびマルチパブリッククラウドサービスの日本評価においてリーダーとして認定され、少数グループによる支配を確立する企業シェアデータはなく、ハイパースケーラー・インテグレーター・専門プロバイダーの競争的な分野と一致しています。
マネージドクラウドガバナンスサービス産業リーダー
-
Amazon Web Services, Inc.
-
Accenture plc
-
Oracle Corporation
-
Cisco Systems, Inc.
-
ServiceNow, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドクラウドガバナンスサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- IBM Corporation
- Accenture plc
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- ServiceNow, Inc.
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Rackspace Technology, Inc.
- Flexera Software, Inc.
- Broadcom Inc.
- Palo Alto Networks, Inc.
- CoreStack, Inc.
最近の産業開発事情 マネージドクラウドガバナンスサービス市場
- 2026年10月:Microsoft Defender for Cloudは、AWSおよびGoogle Cloud環境全体でマルチクラウドカバレッジを拡大し、異種マルチクラウドガバナンスを単一のコントロールプレーンから管理する顧客向けに統合クラウドネイティブアプリケーション保護プラットフォームの機能を拡張しました。
- 2026年6月:ServiceNowとAccentureは2026年6月29日に、ServiceNow AIプラットフォーム上に構築された共同マネージドセキュリティおよびリスクサービスを開始し、ベンダー監視・規制変更の自動化・OTおよびITリスク統合のためにAIエージェントを展開しました。両社は、2025年の米国のデータ侵害コストが1件あたり10.22 ミリオン 米ドルに達し、前年比9%増加したことを、レガシーリスクプラットフォームからの移行の主要な緊急性の要因として挙げました。
- 2026年6月:NeurealはCoreStackを活用したGovernOpsエンタープライズオファリングでNeuGAIN AIプラットフォームを拡張し、測定可能なビジネス成果を伴う継続的なマルチクラウドガバナンスを必要とする企業向けにCloudOps・FinOps+・SecOpsにわたるAI主導のマネージドサービスをバンドルしました。
- 2026年3月:日本のデジタル庁は2026年3月27日に、さくらインターネットのさくらのクラウドが政府クラウドサービスプロバイダーとして機能するための305の技術要件をすべて満たしたことを確認しました。これはこの指定を達成した最初の国内日本プロバイダーであり、1,700の自治体にわたるソブリンクラウドデプロイメントのためのマネージドガバナンスの道を開きました。
グローバルマネージドクラウドガバナンスサービス市場レポートの範囲
マネージドクラウドガバナンスサービスとは、マネージドサービスプロバイダー(MSP)が組織のクラウドフレームワークの戦略・実行・継続的な監視を引き受けるサードパーティITオファリングの専門カテゴリーを指します。これらは、組織のパブリック・プライベート・マルチクラウド環境を企業のビジネス目標に沿わせるために、特定の境界・ポリシー・セーフガードを施行します。
マネージドクラウドガバナンスサービス市場レポートは、サービスタイプ(マネージドポリシーおよびコンプライアンス運用、マネージドクラウドセキュリティポスチャーサービス、マネージドFinOpsおよびコストガバナンスサービス、マネージドクラウド運用および最適化サービス、マネージドアイデンティティおよびアクセスガバナンスサービス、その他のサービスタイプ)、デプロイメントモデル(パブリッククラウド、プライベートクラウド、ハイブリッド/マルチクラウド)、組織規模(大企業、中小企業)、最終用途産業(BFSI、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共部門、小売およびeコマース、エネルギーおよびユーティリティ、その他の最終用途産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドポリシーおよびコンプライアンス運用 |
| マネージドクラウドセキュリティポスチャーサービス |
| マネージドFinOpsおよびコストガバナンスサービス |
| マネージドクラウド運用および最適化サービス |
| マネージドアイデンティティおよびアクセスガバナンスサービス |
| その他のサービスタイプ |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッド/マルチクラウド |
| 大企業 |
| 中小企業 |
| BFSI |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 小売およびeコマース |
| エネルギーおよびユーティリティ |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドポリシーおよびコンプライアンス運用 | |
| マネージドクラウドセキュリティポスチャーサービス | ||
| マネージドFinOpsおよびコストガバナンスサービス | ||
| マネージドクラウド運用および最適化サービス | ||
| マネージドアイデンティティおよびアクセスガバナンスサービス | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッド/マルチクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 最終用途産業別 | BFSI | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 小売およびeコマース | ||
| エネルギーおよびユーティリティ | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドクラウドガバナンスサービス市場の規模はどのくらいですか?
マネージドクラウドガバナンスサービス市場は2026年に15.13 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 11.03%で2032年までに28.94 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つサービスタイプはどれですか?
マネージドクラウドセキュリティポスチャーサービスが2026年に25.58%で最大のサービスタイプシェアを保持しています。
最高のシェアを持つ最終用途セクターはどれですか?
BFSIは2026年に収益の24.87%を占めており、金融機関が継続的なレジリエンス・サドパーティ監視・クラウド管理要件に直面しているためです。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、ソブリンクラウド要件と限られた内部ガバナンス能力に支えられ、2032年までにCAGR 13.17%で拡大すると予測されています。
企業がマネージドクラウドガバナンスサービスを使用する理由は何ですか?
企業は、複雑な環境全体でセキュリティポスチャー・コストガバナンス・アイデンティティ管理・ポリシー施行・コンプライアンス証跡・クラウド運用を調整するためにこれらのサービスを使用しています。
最も急速に拡大しているデプロイメントモデルはどれですか?
ハイブリッドおよびマルチクラウドは、組織が複数の環境にわたる管理策を必要とするにつれ、2032年までにCAGR 13.24%で拡大すると予測されています。