
Tamanho e Participação do Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.52 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.77 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem por Mordor Intelligence
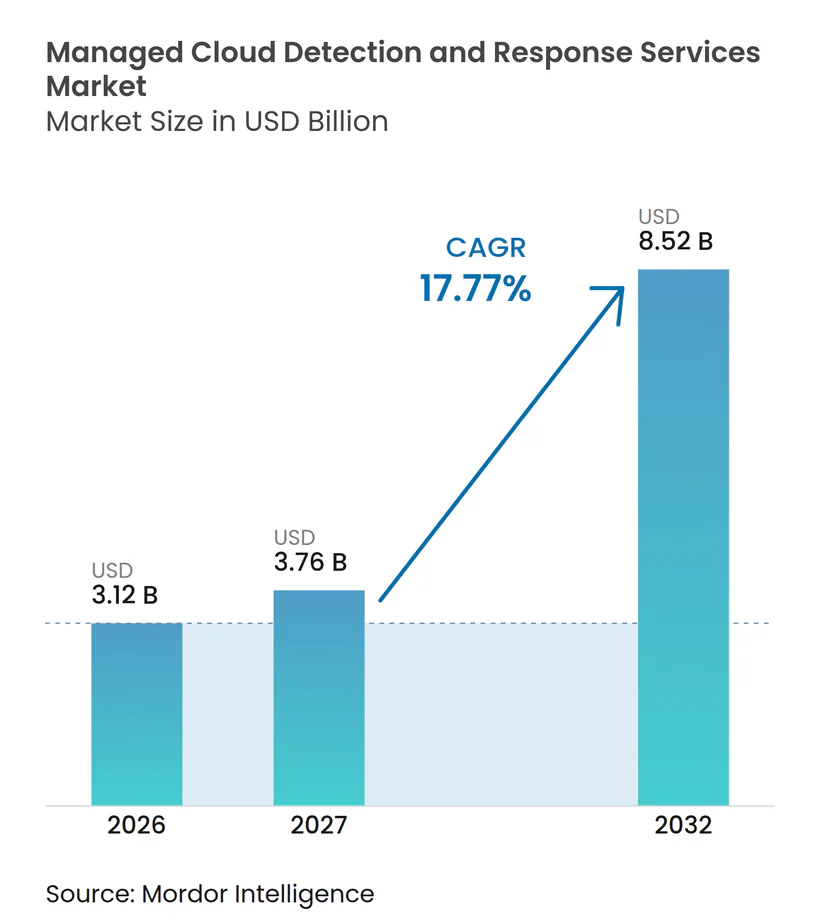
O tamanho do mercado de serviços gerenciados de detecção e resposta em nuvem está projetado para expandir de 3,12 bilhões de USD em 2026 e 3,76 bilhões de USD em 2027 para 8,52 bilhões de USD até 2032, registrando um CAGR de 17,77% entre 2027 e 2032. As empresas estão migrando de uma segurança focada em perímetro para o monitoramento contínuo de cargas de trabalho em nuvem, identidades e atividades em tempo de execução. A adoção de multinuvem adiciona ferramentas, políticas e fluxos de telemetria separados que as equipes internas de segurança precisam coordenar. Intrusões baseadas em identidade e obrigações de conformidade tornam a detecção contínua um requisito operacional mais importante. O mercado de serviços gerenciados de detecção e resposta em nuvem também se beneficia quando as organizações não conseguem contratar pessoal suficiente de segurança em nuvem para operar programas internos em escala. Os provedores estão respondendo por meio de automação, cobertura de identidade e plataformas de segurança integradas que reúnem monitoramento e resposta no mesmo serviço.
Principais Conclusões do Relatório
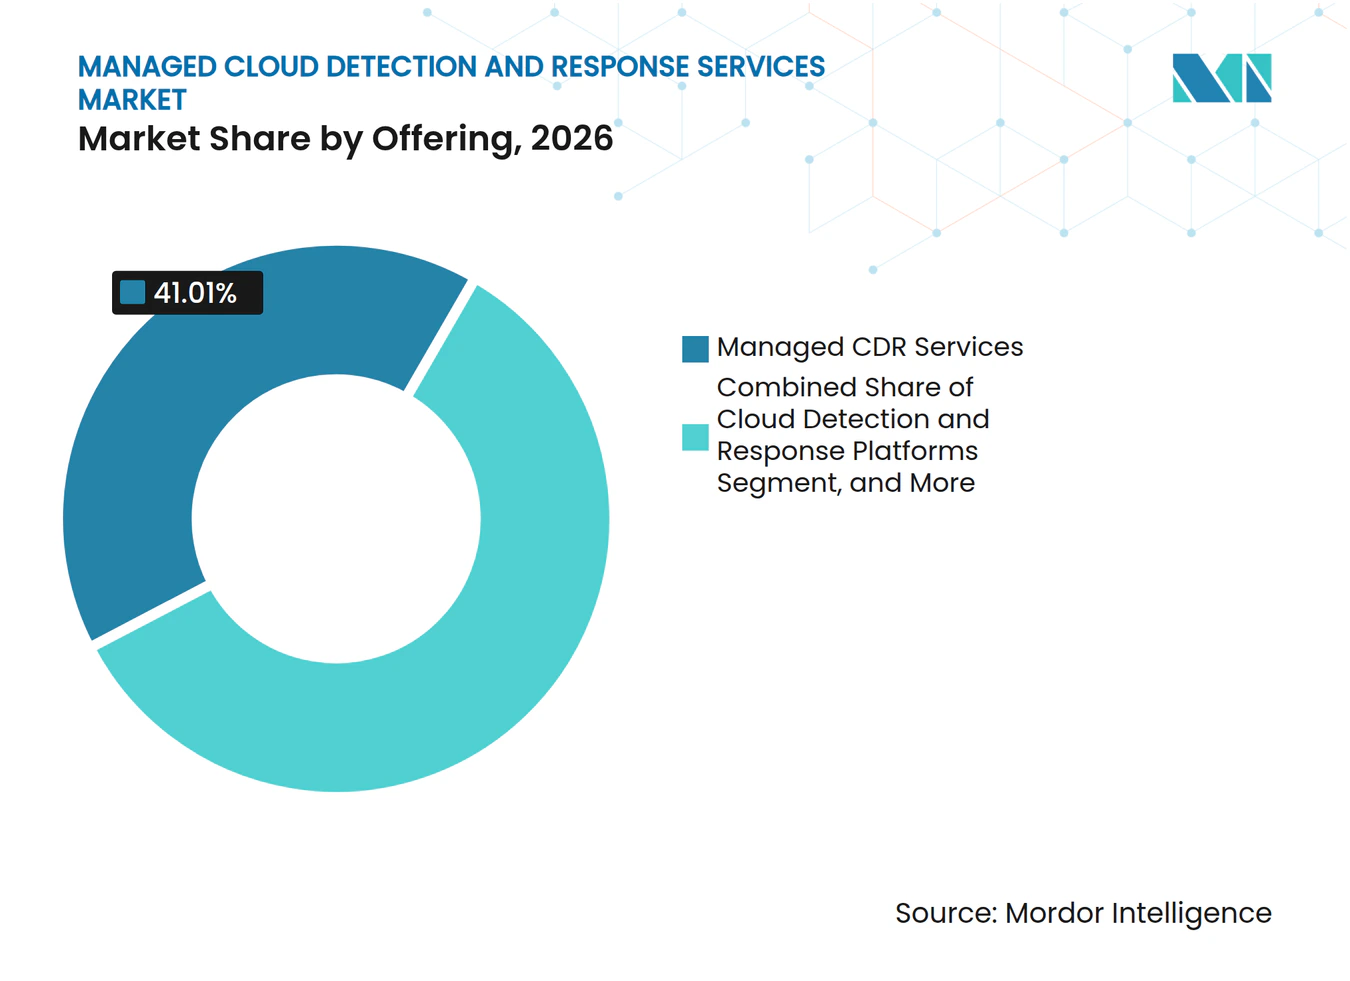
- Por oferta, os Serviços Gerenciados de CDR detinham 41,01% da participação do mercado de serviços gerenciados de detecção e resposta em nuvem em 2026.
- Por modelo de serviço, o CDR Totalmente Gerenciado detinha 59,63% da participação de receita em 2026, enquanto o CDR Cogerenciado está projetado para expandir a um CAGR de 20,03% até 2032.
- Por modo de implantação, a Nuvem Pública detinha 55,84% da participação de receita em 2026, enquanto a Nuvem Híbrida e Multinuvem está projetada para expandir a um CAGR de 19,86% até 2032.
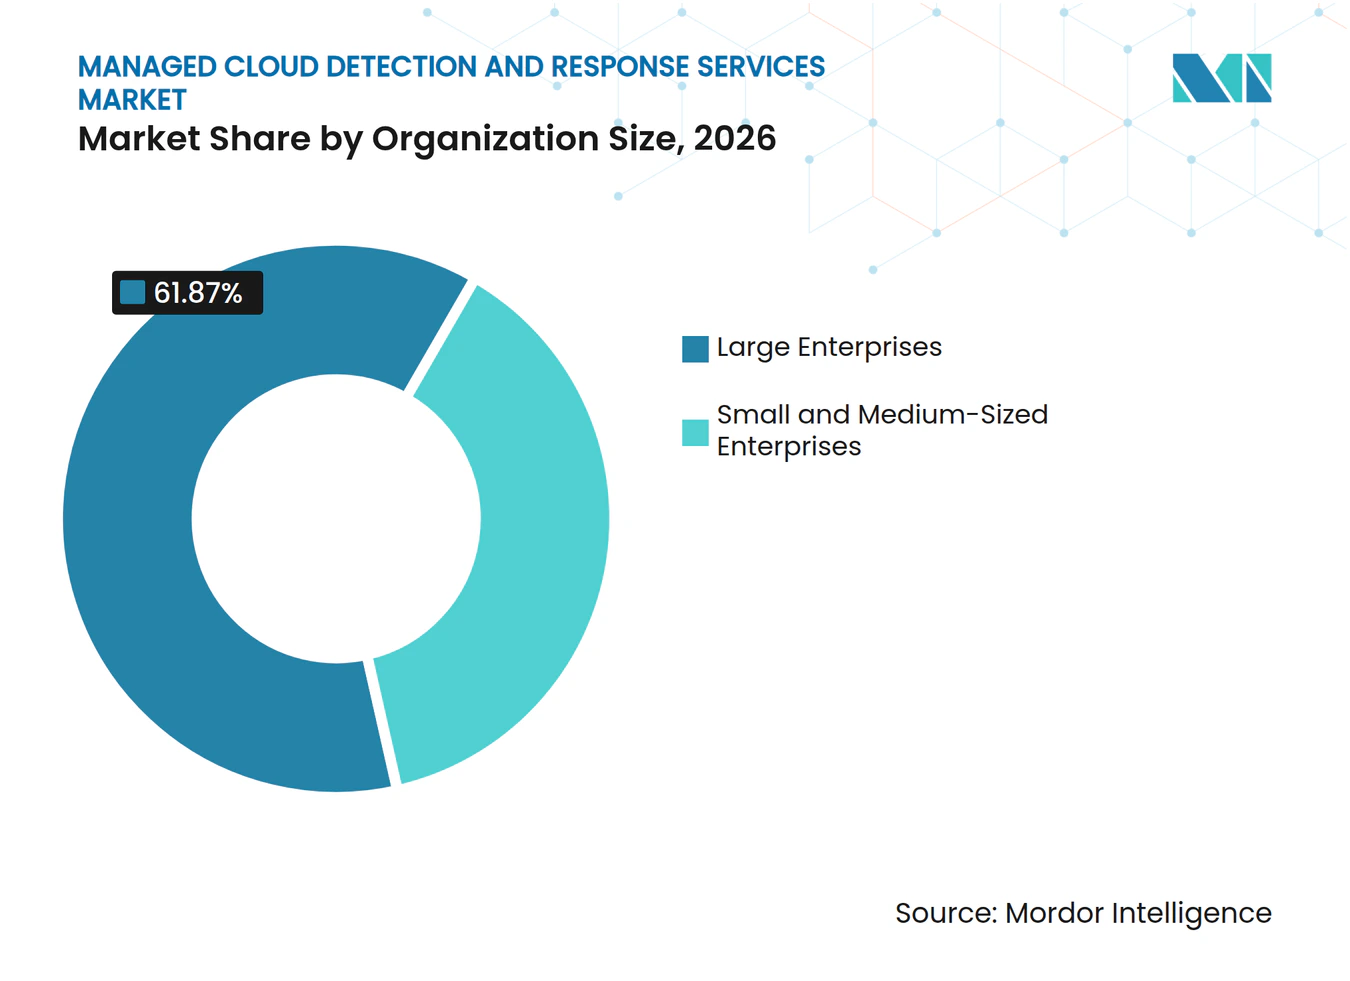
- Por tamanho da organização, as Grandes Empresas detinham 61,87% da participação de receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 19,91% até 2032.
- Por vertical do setor, o BFSI detinha 23,47% da participação de receita em 2026, enquanto Saúde e Ciências da Vida está projetado para expandir a um CAGR de 20,12% até 2032.
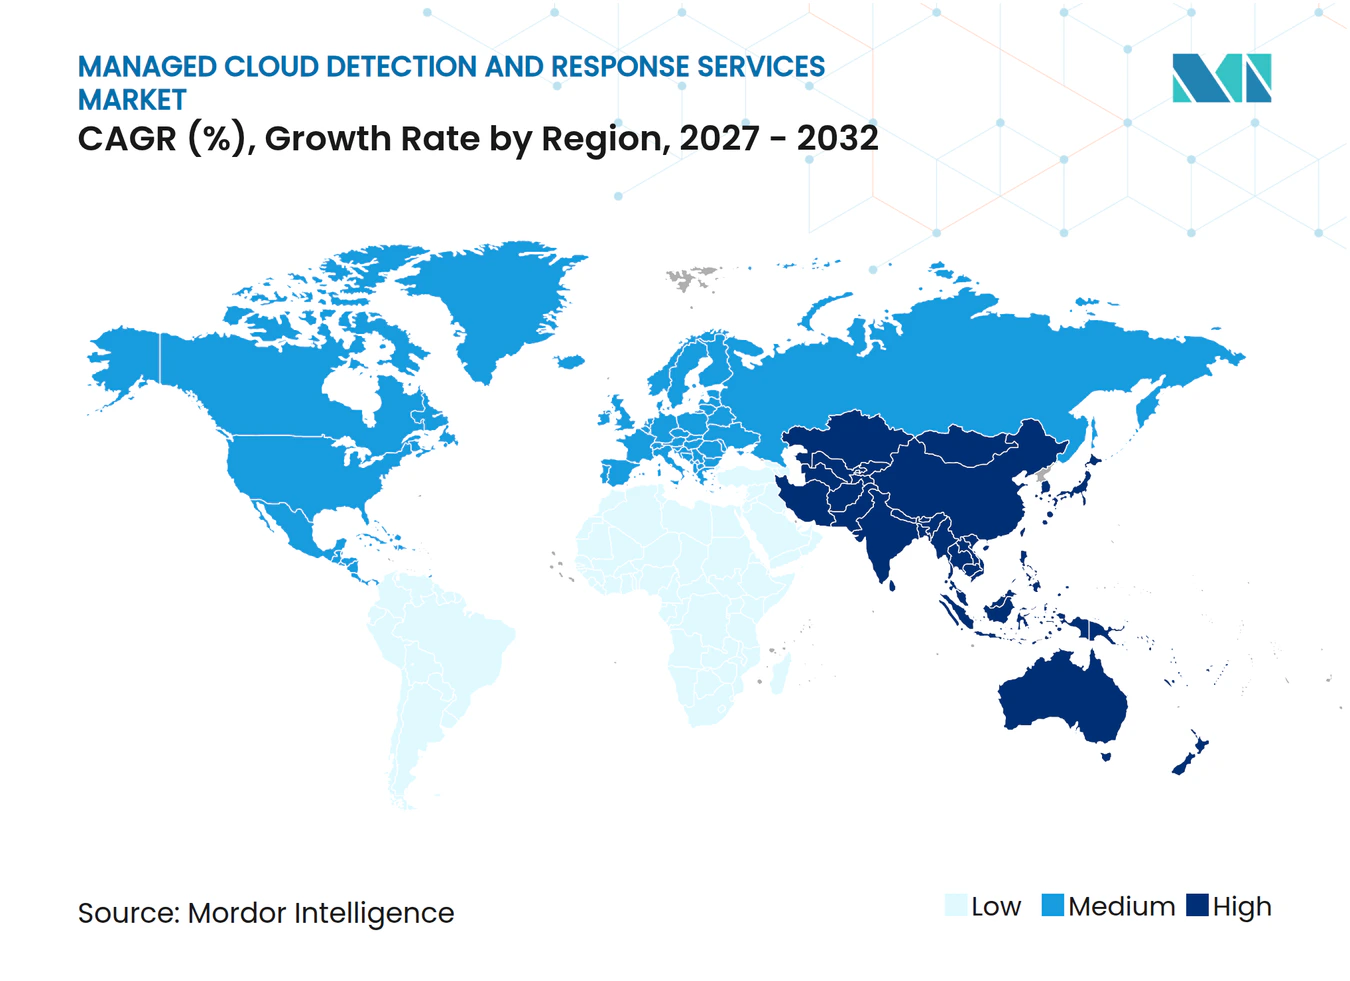
- Por geografia, a América do Norte detinha 41,28% da participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 19,04% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Cargas de Trabalho em Nuvem e Multinuvem | +4.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento de Ataques em Nuvem com Foco em Identidade | +3.8% | Global, particularmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Requisitos Regulatórios e de Controle de Ciberseguro | +3.2% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Aplicações Nativas em Nuvem e DevSecOps | +2.5% | Global, ganhos iniciais no núcleo da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacunas de Telemetria em Cargas de Trabalho Efêmeras Criando Demanda por Detecção Sem Agente | +1.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Segurança em Tempo de Execução para Cargas de Trabalho de IA e Agentes Autônomos | +1.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Cargas de Trabalho em Nuvem e Multinuvem
As organizações operam cada vez mais cargas de trabalho em mais de 1 provedor de nuvem, o que torna o monitoramento de segurança consistente mais difícil de manter. A Pesquisa Multinuvem 2025 do SANS constatou que 91% dos entrevistados utilizavam o Azure e 86% utilizavam a AWS, enquanto 63% identificaram a complexidade como seu principal desafio de segurança.[1] Estruturas de identidade, políticas e registros de eventos separados precisam ser reconciliados à medida que o desenvolvimento nativo em nuvem cria e altera serviços com mais frequência. A Cloud Native Computing Foundation relatou que 56% dos desenvolvedores de back-end eram nativos em nuvem no terceiro trimestre de 2025, em comparação com 49% no primeiro trimestre de 2025.[2] O mercado de serviços gerenciados de detecção e resposta em nuvem apoia organizações que precisam de 1 processo de resposta em ambientes diversos sem interromper a entrega de software. Provedores que coletam telemetria de múltiplas nuvens e aplicam manuais de resposta unificados podem reduzir a carga operacional sobre as equipes de segurança corporativa.
Crescimento de Ataques em Nuvem com Foco em Identidade
A segurança de identidade é central para a defesa em nuvem porque os invasores podem usar credenciais legítimas, contas de serviço, tokens de API, concessões OAuth e credenciais de carga de trabalho para se mover por sistemas conectados. A Cloud Security Alliance constatou que 59% das organizações apontaram identidades inseguras e permissões arriscadas como seu principal risco em nuvem em 2025.[3] As organizações enfrentam dificuldades significativas para gerenciar identidades e direitos em múltiplos provedores de nuvem. Incidentes relacionados a identidades aumentaram nos últimos anos. O mercado de serviços gerenciados de detecção e resposta em nuvem é sustentado pela demanda por monitoramento que identifica uso incomum de privilégios, movimentação lateral e atividades suspeitas em diretórios federados. Provedores que conectam telemetria de nuvem, diretório e acesso podem investigar esses padrões e conter acessos comprometidos sem interromper aplicações legítimas.
Requisitos Regulatórios e de Controle de Ciberseguro
Os requisitos regulatórios estão aumentando a necessidade de monitoramento documentado e contínuo do risco de tecnologia da informação e comunicação. O Regulamento de Resiliência Operacional Digital da União Europeia exige que as entidades financeiras abrangidas mantenham arranjos de gestão de risco de TIC e relatem incidentes graves. O mercado de serviços gerenciados de detecção e resposta em nuvem pode atender a essa necessidade fornecendo registros contínuos de monitoramento e resposta em múltiplos serviços de nuvem. A Comissão de Valores Mobiliários dos EUA exige que as empresas públicas divulguem incidentes materiais de cibersegurança dentro de um período definido após determinar que um incidente é material. A Delinea relatou que uma parcela crescente de apólices exige um plano documentado de detecção de ameaças e resposta a incidentes. Esses requisitos incentivam a aquisição em serviços financeiros, saúde e empresas públicas que precisam de evidências operacionais mais sólidas.
Adoção de Aplicações Nativas em Nuvem e DevSecOps
O desenvolvimento nativo em nuvem cria cargas de trabalho que podem iniciar, alterar e encerrar antes que os processos de segurança convencionais capturem evidências suficientes. A Snyk relatou que uma grande maioria das cargas de trabalho de produção foi implantada como contêineres ou aplicações sem servidor. A Datadog relatou que muitas organizações da AWS utilizavam o Terraform para provisionamento de infraestrutura como código. O mercado de serviços gerenciados de detecção e resposta em nuvem é sustentado pela demanda por observação sem agente e em nível de tempo de execução em contas de nuvem, plataformas de contêineres e serviços de aplicações. Provedores gerenciados podem alinhar a cobertura de resposta com a velocidade de implantação sem exigir que cada equipe de desenvolvimento opere uma função de segurança separada. Essa capacidade traz a detecção gerenciada para as decisões de aquisição de aplicações e infraestrutura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Proliferação de Ferramentas de Segurança e Complexidade de Integração | -2.1% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Profissionais de Segurança em Nuvem | -1.7% | Global, mais aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Soberania de Dados e Restrições de Telemetria Transfronteiriça | -1.2% | Núcleo da Ásia-Pacífico, UE, Oriente Médio e África | Médio prazo (2-4 anos) |
| Cargas de Trabalho de Curta Duração e Evidências Esparsas Aumentando Falsos Negativos | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Ferramentas de Segurança e Complexidade de Integração
A proliferação de ferramentas de segurança pode prolongar os ciclos de vendas porque os clientes precisam conectar vários produtos antes que um provedor gerenciado possa estabelecer uma cobertura útil. A Trend Micro constatou que as organizações identificaram a proliferação de ferramentas como uma grande barreira de conformidade e enfrentaram dificuldades para executar uma resposta unificada entre provedores de nuvem. Um cliente com vários produtos de segurança e múltiplas nuvens requer trabalho de integração antes que os dados de incidentes possam ser normalizados. Isso pode atrasar o tempo para obtenção de valor e adicionar custos de entrega. Provedores nativos de plataforma têm vantagem quando possuem ou integram estreitamente as ferramentas de detecção subjacentes. Provedores de serviços gerenciados especializados permanecem expostos quando sua entrega depende de produtos de segurança selecionados pelo cliente.
Escassez de Profissionais de Segurança em Nuvem
A escassez de profissionais de segurança em nuvem leva as organizações à terceirização, ao mesmo tempo que dificulta a contratação e retenção de analistas pelos provedores. A Fortinet constatou que muitas organizações enfrentavam desafios para recrutar talentos em cibersegurança, enquanto a ISACA relatou que as equipes de segurança frequentemente estavam com pessoal insuficiente e tinham vagas não preenchidas. O NIST registrou um número substancial de vagas abertas em cibersegurança nos Estados Unidos, ao lado de uma grande força de trabalho empregada. Essas escassezes elevam os custos de remuneração e podem limitar a expansão para países que exigem cobertura local de analistas. Os provedores estão investindo em automação para reduzir o trabalho repetitivo de investigação e ampliar a capacidade dos analistas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Serviços Gerenciados de CDR Ancoram a Terceirização de Segurança em NuvemOs Serviços Gerenciados de CDR detinham 41,01% da participação do mercado de Serviços de Detecção e Resposta em Nuvem (CDR) Gerenciados em 2026, tornando-se a maior categoria de oferta. Os compradores utilizam esse modelo quando precisam de monitoramento, investigação e resposta contínuos, mas não operam um centro de operações de segurança em nuvem dedicado. Organizações altamente regulamentadas também podem ter equipes internas de segurança enxutas, apesar de obrigações detalhadas de relatórios. A entrega totalmente terceirizada fornece cobertura sem exigir um programa interno desde o início. A oferta está intimamente ligada à escassez de pessoal experiente em segurança em nuvem.
As Plataformas de Detecção e Resposta em Nuvem permanecem relevantes para organizações que mantêm controle operacional mais direto. Os Serviços Profissionais e de Suporte ajudam os clientes a implementar controles e preparar documentação para frameworks como o SOC 2 Tipo II. A Red Canary relatou receita recorrente anual acima de 140 milhões de USD no exercício fiscal de 2025 e declarou que sua plataforma orientada por IA tratou 97% das investigações de forma autônoma. A automação pode ajudar os provedores gerenciados a atender mais clientes sem um crescimento equivalente no quadro de analistas. Grandes integradores de sistemas que agrupam CDR com serviços gerenciados em nuvem validam a categoria ao mesmo tempo que complicam o posicionamento corporativo para provedores especializados.



Por Modelo de Serviço:
Entrega Totalmente Gerenciada Domina, CDR Cogerenciado Ganha TerrenoO CDR Totalmente Gerenciado detinha 59,63% da receita em 2026, demonstrando que muitos compradores preferem delegar a função de detecção. Esse modelo é adequado para organizações que precisam de cobertura contínua, mas não têm pessoal para validar ameaças e coordenar a remediaço. É particularmente relevante em setores com obrigações exigentes de relatório de incidentes. Os compradores podem usar um provedor externo para operar o monitoramento enquanto as equipes internas se concentram em governança e decisões de negócios.
O CDR Cogerenciado está projetado para expandir a um CAGR de 20,03% até 2032, a taxa mais rápida entre os modelos de serviço. Equipes de segurança maduras o utilizam quando desejam expertise externa enquanto retêm decisões selecionadas de investigação e remediação. O Contrato de Retenção para Resposta a Incidentes e o CDR Sob Demanda fornecem capacidade de resposta garantida sem cobertura contínua. Organizações que inicialmente selecionam a entrega totalmente gerenciada podem migrar para arranjos cogerenciados à medida que a capacidade interna se desenvolve.
Por Modo de Implantação:
Nuvem Pública Lidera enquanto Implantações Híbridas se AceleramA Nuvem Pública detinha 55,84% da receita em 2026, sustentada pela telemetria madura dos principais hiperescaladores e pelo conteúdo de detecção estabelecido. O segmento se beneficia quando os provedores de nuvem disponibilizam mais dados de eventos nativos para monitoramento de segurança. Os clientes de nuvem pública ainda podem usar mais de 1 provedor, portanto o monitoramento unificado permanece necessário. A posição de liderança reflete a escala das cargas de trabalho já implantadas em ambientes de nuvem pública.
A Nuvem Híbrida e Multinuvem está projetada para expandir a um CAGR de 19,86% até 2032, tornando-se o modo de implantação de crescimento mais rápido. As empresas exigem monitoramento em nuvem pública, nuvem privada e sistemas locais quando as cargas de trabalho estão distribuídas. A nuvem privada permanece relevante para casos de uso de nuvem soberana onde a residência de dados limita as transferências de telemetria. A Fortinet relatou que 97% dos entrevistados preferiam plataformas unificadas de segurança em nuvem com painéis centralizados. Essa preferência apoia provedores que coordenam múltiplos ambientes por meio de um único serviço.
Por Tamanho da Organização:
Empresas Impulsionam a Receita enquanto a Adoção por PMEs Cresce RapidamenteAs Grandes Empresas detinham 61,87% da receita em 2026, sustentadas por grandes patrimônios em nuvem e infraestrutura formal de operações de segurança. Essas organizações frequentemente celebram acordos de serviços gerenciados plurianuais com valores de contrato anual mais elevados. Elas operam com mais usuários, aplicações e contas em nuvem, o que aumenta a necessidade de detecção contínua. Seus orçamentos estabelecidos e ambientes complexos explicam por que permanecem o maior grupo de receita.
As PMEs estão projetadas para expandir a um CAGR de 19,91% até 2032, à medida que a automação e os canais de provedores de serviços gerenciados tornam a detecção gerenciada mais acessível. Organizações menores frequentemente não conseguem financiar uma operação interna de segurança que forneça cobertura 24 horas. Os requisitos de seguro fortalecem a demanda porque 53% das apólices exigiam um plano documentado de detecção de ameaças e resposta a incidentes em 2025. Os compradores de PMEs podem aceitar manuais de resposta mais automatizados quando a validação por analistas aumentaria o custo do serviço. Isso pode melhorar a economia de entrega para provedores que atendem clientes menores.

Por Vertical do Setor:
BFSI Domina os Gastos enquanto a Saúde se Expande RapidamenteO BFSI detinha 23,47% da receita em 2026, a maior participação entre os verticais do setor. As instituições financeiras gerenciam dados sensíveis de clientes, transações de alto valor e obrigações regulatórias detalhadas. O DORA aumenta a necessidade de gestão contínua de risco de TIC nas entidades abrangidas. Essas condições sustentam os gastos com detecção gerenciada, resposta documentada e coleta contínua de evidências.
Saúde e Ciências da Vida está projetado para expandir a um CAGR de 20,12% até 2032, a taxa mais rápida entre os verticais. As organizações de saúde enfrentam exposição contínua a violações de dados e intrusões em servidores de rede. O Departamento de Saúde e Serviços Humanos dos EUA concentrou sua iniciativa de fiscalização de 2025 na análise de risco sob a Regra de Segurança da HIPAA. TI e Telecomunicações, Governo e Defesa, Manufatura, Varejo e Comércio Eletrônico, e Energia e Utilidades também criam demanda por meio de requisitos operacionais e de conformidade distintos.
Análise Geográfica
Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem da América do Norte
A América do Norte deteve 41,28% da receita global em 2026, a maior contribuição regional para o tamanho do mercado de serviços gerenciados de Detecção e Resposta em Nuvem (CDR). A região combina uma alta concentração de empresas nativas em nuvem com exigentes regras de divulgação. A Comissão de Valores Mobiliários dos Estados Unidos exige que as empresas de capital aberto reportem incidentes materiais de cibersegurança em até 4 dias úteis após a determinação da materialidade. Isso sustenta a demanda por detecção contínua e processos de escalonamento confiáveis.
Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem da América do Norte e da Ásia-Pacífico
O Canadá oferece oportunidades adicionais por meio da digitalização com prioridade para a nuvem e das necessidades de segurança da cadeia de suprimentos transfronteiriça. O México permanece como uma oportunidade em estágio inicial à medida que a manufatura nearshore se expande. A Ásia-Pacífico deve se expandir a um CAGR de 19,04% até 2032, a taxa regional mais rápida. A expansão de hiperescaladores na Índia, no Japão, na Coreia do Sul e na Austrália está aumentando as cargas de trabalho em nuvem que requerem monitoramento.
Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem da Ásia-Pacífico, EMEA e América do Sul
O framework Essential Eight da Austrália e as diretrizes de cibersegurança do Japão fortalecem a necessidade de controles de segurança estruturados. A China segue um caminho mais independente, pois os requisitos de nuvem soberana favorecem provedores locais. A Europa é moldada pelos requisitos do DORA, do GDPR e do NIS2. As diretrizes de terceirização em nuvem do Banco Central Europeu de 2025 exigem que as instituições supervisionadas monitorem continuamente os acordos de segurança dos provedores de nuvem. A América do Sul é impulsionada pelo investimento em tecnologia bancária do Brasil, enquanto o Oriente Médio e a África se beneficiam do desenvolvimento em nuvem e das expectativas de governança em nuvem.
Cenário Competitivo
Concentração do Mercado
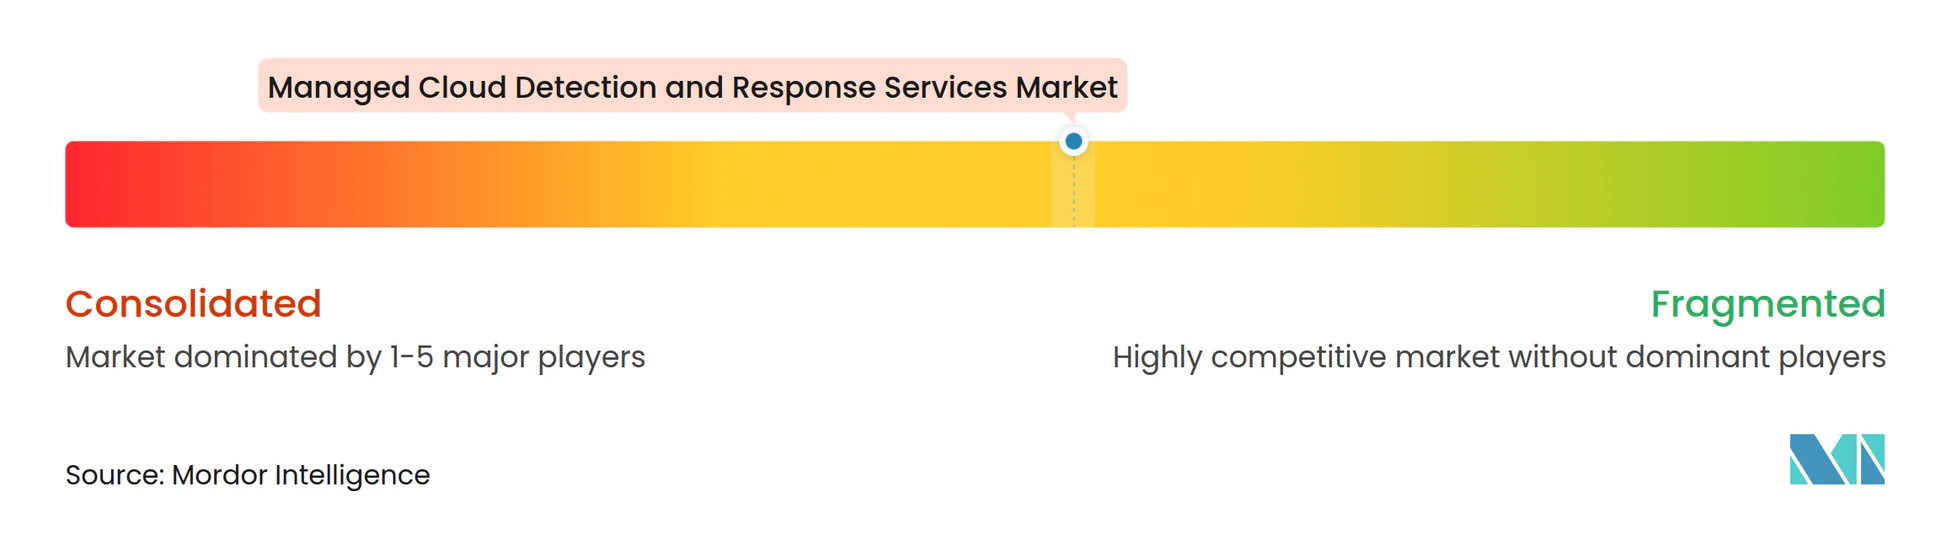
O mercado de serviços gerenciados de detecção e resposta em nuvem tem concentração moderada. CrowdStrike, Palo Alto Networks, Arctic Wolf Networks, Microsoft e SentinelOne têm posições sólidas em contratos corporativos de CDR gerenciado. Provedores especializados e regionais continuam a competir por clientes do mercado intermediário. As estratégias competitivas se concentram em automação, aquisições e capacidades mais robustas de segurança de identidade.
A CrowdStrike concordou em adquirir a Pangea em setembro de 2025 por 260 milhões de USD para adicionar proteções de segurança para aplicações de IA generativa. Também concordou em adquirir a Onum em agosto de 2025 por 290 milhões de USD para fortalecer a ingestão de telemetria para o Falcon Next-Gen SIEM. A Arctic Wolf lançou o Aurora Agentic SOC em março de 2026, utilizando um grafo de conhecimento proprietário e agentes de IA para apoiar detecção, priorização e resposta. Esses movimentos ampliam as capacidades da plataforma em torno de pipelines de dados, segurança de cargas de trabalho de IA e entrega automatizada.
Há uma oportunidade no CDR gerenciado para PMEs abaixo de 50.000 USD anuais e na detecção em nuvem soberana para setores com restrições de residência de dados. A conformidade com o SOC 2 Tipo II e a certificação ISO 27001 são requisitos importantes de aquisição. A ReliaQuest captou mais de 500 milhões de USD em março de 2025 a uma avaliação de 3,4 bilhões de USD para apoiar a expansão internacional e a automação de operações de segurança com IA agêntica. Provedores nativos de IA podem desafiar fornecedores estabelecidos ao incorporar automação na entrega desde o início. O mercado de serviços de Detecção e Resposta em Nuvem (CDR) Gerenciados continuará sendo moldado pela entrega confiável e pela ampla visibilidade de nuvem, identidade e aplicações.
Líderes do Setor de Serviços Gerenciados de Detecção e Resposta em Nuvem
-
Arctic Wolf Networks, Inc.
-
CrowdStrike Holdings, Inc.
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
SentinelOne, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem Empresas cobertas neste relatório
- Arctic Wolf Networks, Inc.
- CrowdStrike Holdings, Inc.
- Palo Alto Networks, Inc.
- Microsoft Corporation
- SentinelOne, Inc.
- eSentire, Inc.
- Expel, Inc.
- Red Canary, Inc.
- Rapid7, Inc.
- Sophos Limited
- ReliaQuest Holdings, LLC
- IBM Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- Secureworks Corp.
- Deepwatch, Inc.
- Critical Start, Inc.
- WithSecure Corporation
- Mandiant, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem
- Setembro de 2026: A Quorum Cyber adquiriu a Ontinue, um provedor de detecção e resposta gerenciadas para clientes de segurança da Microsoft. A aquisição ampliou a capacidade de CDR gerenciado alinhado à Microsoft da Quorum Cyber para a América do Norte, adicionando escala à sua entrega de detecção em nuvem construída sobre o Microsoft Defender e o Sentinel.
- Agosto de 2026: A operadora de telecomunicações sul-coreana LG Uplus adquiriu a Pago Networks, uma especialista doméstica em MDR. O negócio posicionou a LG Uplus para fornecer detecção gerenciada em nuvem nativamente à sua base corporativa antes dos mandatos de segurança de infraestrutura crítica sul-coreanos previstos.
- Abril de 2026: A ServiceNow concluiu sua aquisição de 7,75 bilhões de USD da Armis, uma plataforma de visibilidade de ativos conectados. A combinação da inteligência de ativos em nuvem e OT da Armis com a camada de fluxo de trabalho da ServiceNow criou um pipeline integrado de ativo à remediação abrangendo ambientes de nuvem, endpoint e industriais.
- Março de 2026: O Google, Alphabet, concluiu sua aquisição de 32 bilhões de USD da Wiz, inserindo as capacidades de CNAPP e CSPM da Wiz na pilha de segurança do Google Cloud. O negócio criou uma oferta verticalmente integrada de detecção em nuvem e postura, intensificando a pressão competitiva sobre provedores independentes de plataformas de CDR.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem
O Mercado de Serviços de Detecção e Resposta em Nuvem (CDR) Gerenciados compreende serviços de segurança terceirizados que fornecem monitoramento 24/7, detecção de ameaças, investigação e resposta rápida especificamente para ambientes nativos em nuvem, incluindo IaaS/PaaS de nuvem pública, contêineres, funções sem servidor, identidades em nuvem, APIs e aplicações SaaS.
O Relatório do Mercado de Serviços Gerenciados de Detecção e Resposta em Nuvem é Segmentado por Oferta (Plataformas de CDR, Serviços Gerenciados de CDR e Serviços Profissionais e de Suporte), Modelo de Serviço (CDR Totalmente Gerenciado, CDR Cogerenciado e Contrato de Retenção para Resposta a Incidentes e CDR Sob Demanda), Modo de Implantação (Nuvem Pública, Nuvem Privada, Nuvem Híbrida e Multinuvem), Tamanho da Organização (Grandes Empresas e PMEs), Vertical do Setor (Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, TI e Telecomunicações, Governo e Defesa, Manufatura, Varejo e Comércio Eletrônico e Energia e Utilidades) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Plataformas de Detecção e Resposta em Nuvem |
| Serviços Gerenciados de CDR |
| Serviços Profissionais e de Suporte |
| CDR Totalmente Gerenciado |
| CDR Cogerenciado |
| Contrato de Retenção para Resposta a Incidentes e CDR Sob Demanda |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida e Multinuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Governo e Defesa |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Energia e Utilidades |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Oferta | Plataformas de Detecção e Resposta em Nuvem | |
| Serviços Gerenciados de CDR | ||
| Serviços Profissionais e de Suporte | ||
| Por Modelo de Serviço | CDR Totalmente Gerenciado | |
| CDR Cogerenciado | ||
| Contrato de Retenção para Resposta a Incidentes e CDR Sob Demanda | ||
| Por Modo de Implantação | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida e Multinuvem | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros | |
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Governo e Defesa | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Utilidades | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de detecção e resposta em nuvem?
O mercado de serviços gerenciados de detecção e resposta em nuvem é avaliado em 3,12 bilhões de USD em 2026 e está projetado para atingir 8,52 bilhões de USD até 2032, a um CAGR de 17,77% de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de detecção e resposta em nuvem?
A complexidade da multinuvem, ataques baseados em identidade, aplicações nativas em nuvem e requisitos de monitoramento contínuo estão fortalecendo a demanda por serviços gerenciados.
Qual modelo de serviço está se expandindo mais rapidamente em detecção e resposta em nuvem?
O CDR Cogerenciado está projetado para expandir a um CAGR de 20,03% até 2032, à medida que as equipes de segurança buscam expertise externa enquanto retêm decisões de resposta selecionadas.
Qual modo de implantação está se expandindo mais rapidamente para CDR gerenciado?
A Nuvem Híbrida e Multinuvem está projetada para expandir a um CAGR de 19,86% até 2032, porque as empresas precisam de detecção coordenada em sistemas de nuvem e locais.
Qual grupo de clientes está adotando o CDR gerenciado mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 19,91% até 2032, à medida que a automação e os programas de provedores de serviços gerenciados tornam a cobertura contínua mais acessível.
Qual região tem a demanda projetada mais rápida por serviços de CDR gerenciado?
A Ásia-Pacífico está projetada para expandir a um CAGR de 19,04% até 2032, sustentada pela expansão em nuvem e pelos requisitos de cibersegurança na Índia, Japão, Coreia do Sul e Austrália.