
Tamaño y Participación del Mercado de Servicios Gestionados de Detección y Respuesta en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Detección y Respuesta en la Nube por Mordor Intelligence
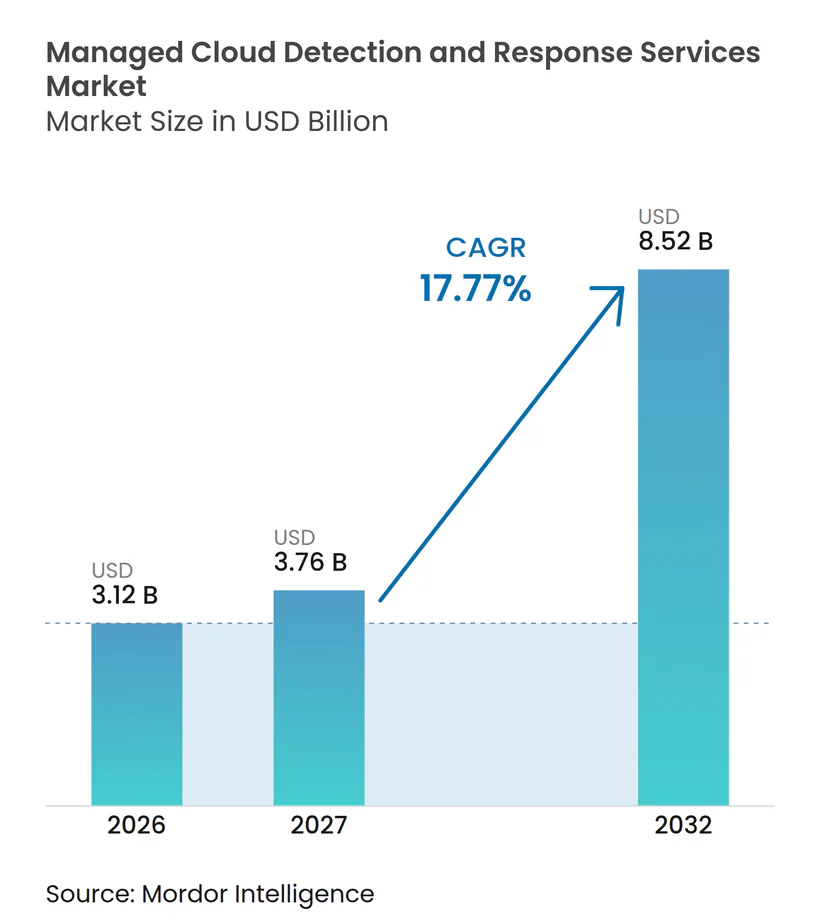
Se proyecta que el tamaño del mercado de servicios gestionados de detección y respuesta en la nube se expanda desde 3,12 mil millones de USD en 2026 y 3,76 mil millones de USD en 2027 hasta 8,52 mil millones de USD en 2032, registrando una CAGR del 17,77% entre 2027 y 2032. Las empresas están migrando de una seguridad centrada en el perímetro hacia la supervisión continua de cargas de trabajo en la nube, identidades y actividad en tiempo de ejecución. La adopción de la multinube añade herramientas, políticas y flujos de telemetría independientes que los equipos de seguridad internos deben coordinar. Las intrusiones basadas en identidades y las obligaciones de cumplimiento normativo convierten la detección continua en un requisito operativo más importante. El mercado de servicios gestionados de detección y respuesta en la nube también se beneficia cuando las organizaciones no pueden contratar suficiente personal de seguridad en la nube para operar programas internos a escala. Los proveedores están respondiendo mediante automatización, cobertura de identidades y plataformas de seguridad integradas que unifican la supervisión y la respuesta en un mismo servicio.
Conclusiones Clave del Informe
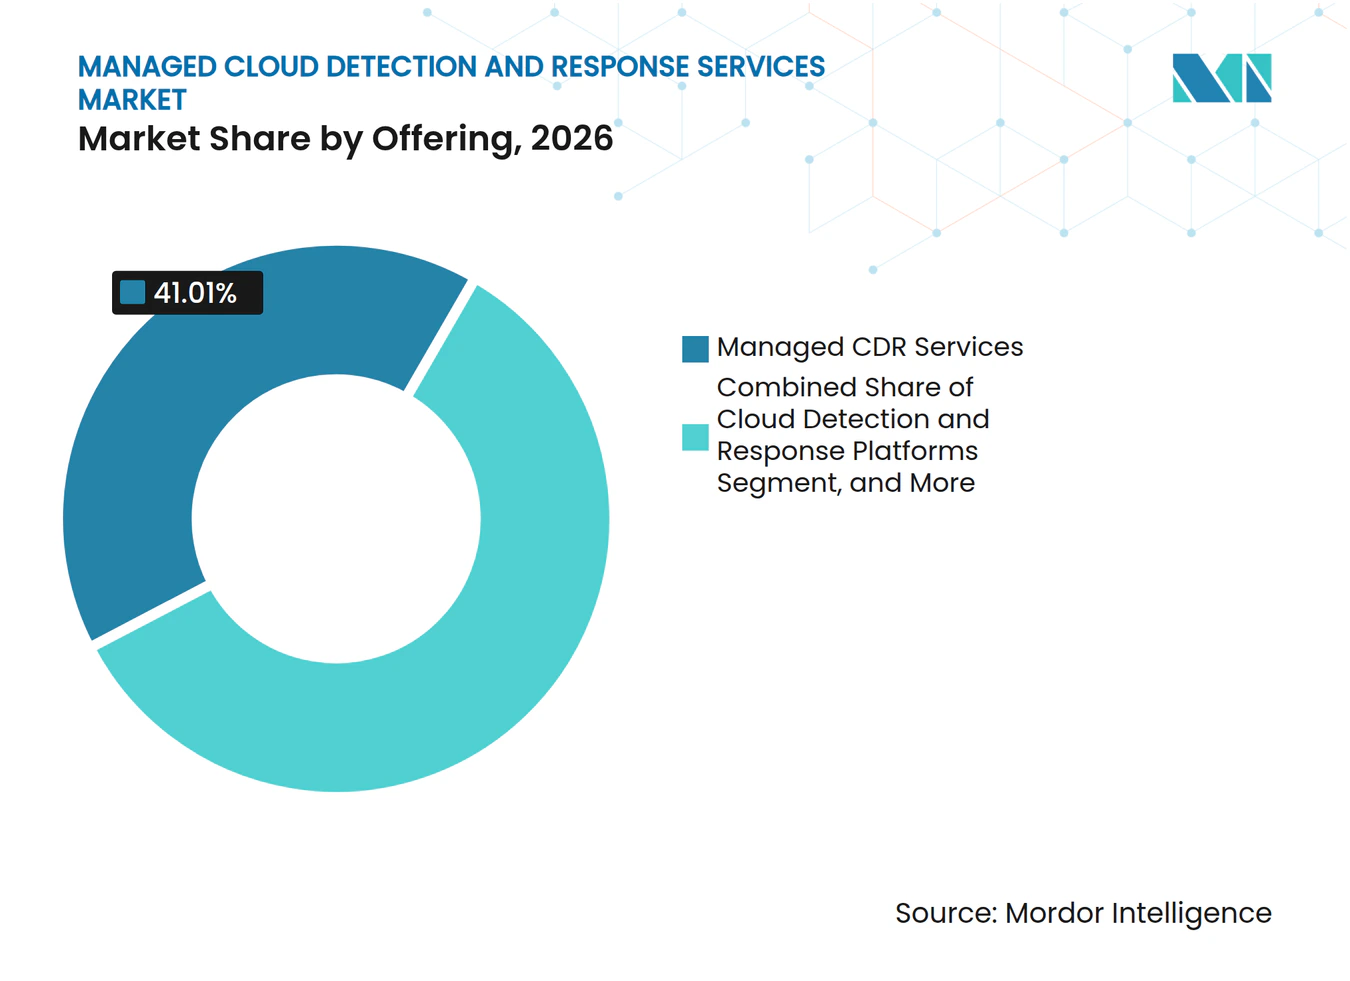
- Por oferta, los Servicios CDR Gestionados representaron el 41,01% de la participación del mercado de servicios gestionados de detección y respuesta en la nube en 2026.
- Por modelo de servicio, el CDR Totalmente Gestionado representó el 59,63% de los ingresos en 2026, mientras que se proyecta que el CDR Cogestionado se expanda a una CAGR del 20,03% hasta 2032.
- Por modo de implementación, la Nube Pública representó el 55,84% de los ingresos en 2026, mientras que se proyecta que la Nube Híbrida y Multinube se expanda a una CAGR del 19,86% hasta 2032.
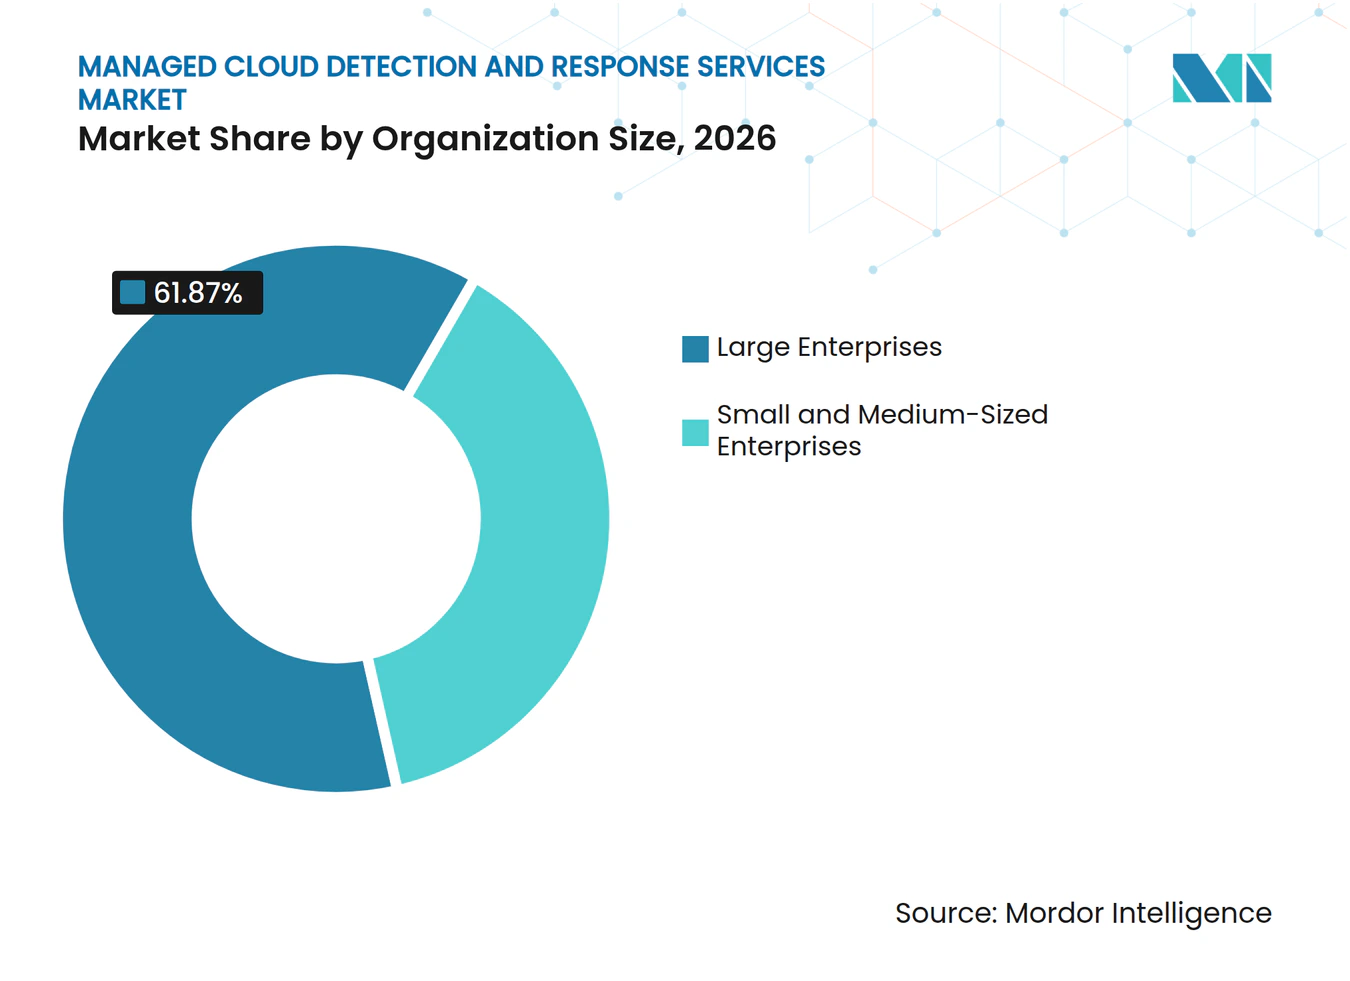
- Por tamaño de organización, las Grandes Empresas representaron el 61,87% de los ingresos en 2026, mientras que se proyecta que las PYMEs se expandan a una CAGR del 19,91% hasta 2032.
- Por vertical industrial, BFSI representó el 23,47% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 20,12% hasta 2032.
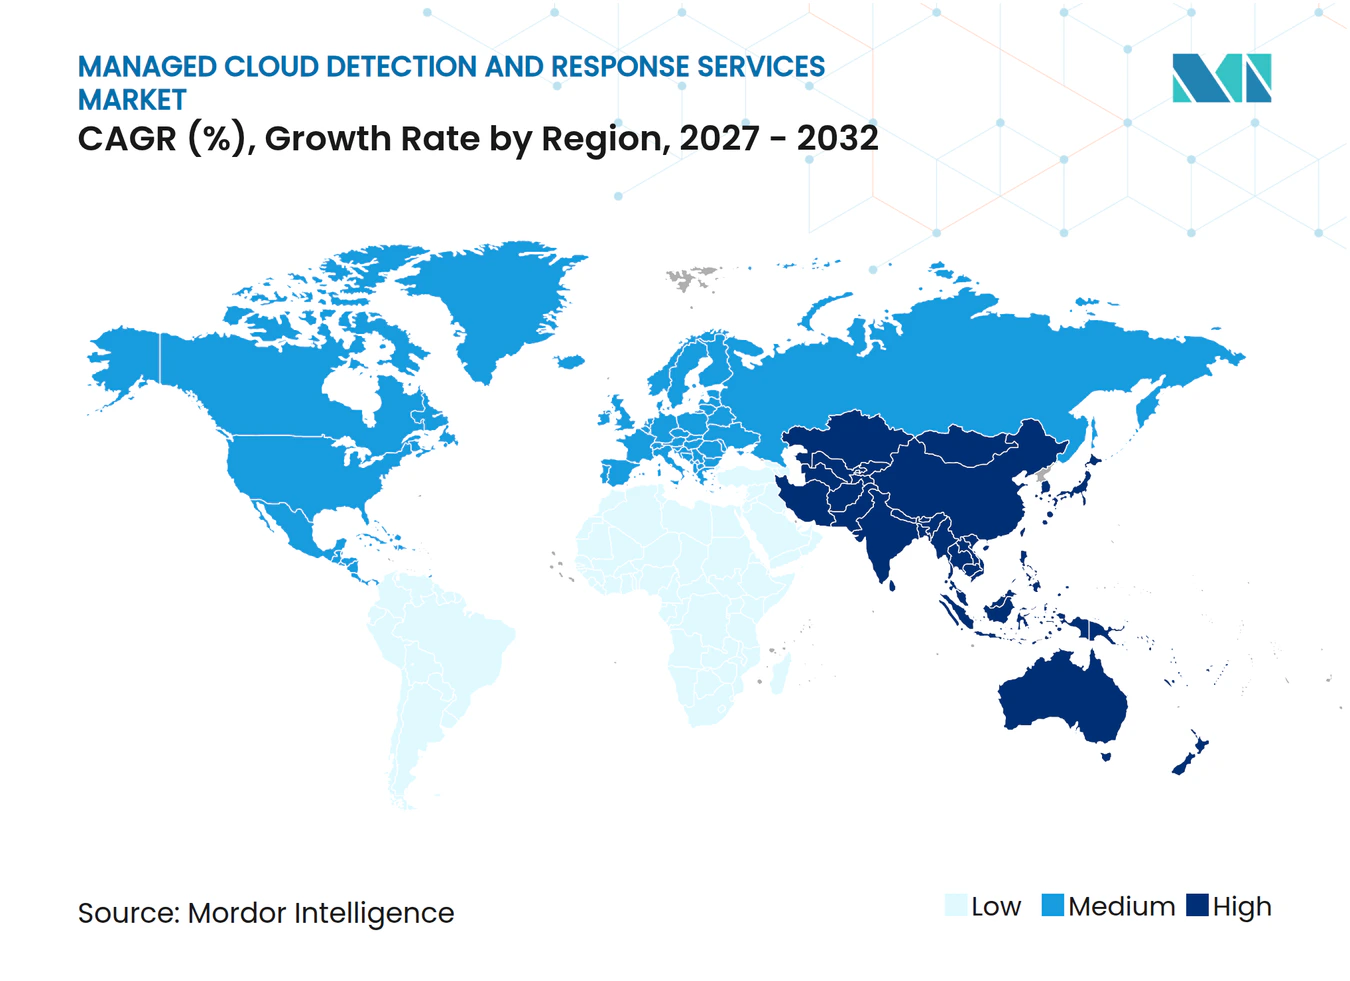
- Por geografía, América del Norte representó el 41,28% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo en la Nube y Multinube | +4.5% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de Ataques en la Nube Basados en Identidades | +3.8% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios y de Control de Ciberseguros | +3.2% | América del Norte y UE, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Aplicaciones Nativas en la Nube y DevSecOps | +2.5% | Global, con ganancias tempranas en América del Norte y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas de Telemetría en Cargas de Trabajo Efímeras que Generan Demanda de Detección sin Agente | +1.8% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Seguridad en Tiempo de Ejecución para Cargas de Trabajo de IA y Agentes Autónomos | +1.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cargas de Trabajo en la Nube y Multinube
Las organizaciones operan cada vez más cargas de trabajo en más de 1 proveedor de nube, lo que dificulta mantener una supervisión de seguridad coherente. La Encuesta Multinube 2025 de SANS encontró que el 91% de los encuestados utilizaba Azure y el 86% utilizaba AWS, mientras que el 63% identificó la complejidad como su principal desafío de seguridad.[1] Las estructuras de identidad, las políticas y los registros de eventos independientes deben conciliarse a medida que el desarrollo nativo en la nube crea y modifica servicios con mayor frecuencia. La Fundación de Computación Nativa en la Nube informó que el 56% de los desarrolladores de backend eran nativos en la nube en el tercer trimestre de 2025, frente al 49% en el primer trimestre de 2025.[2] El mercado de servicios gestionados de detección y respuesta en la nube apoya a las organizaciones que necesitan 1 proceso de respuesta en entornos diversos sin interrumpir la entrega de software. Los proveedores que recopilan telemetría de múltiples nubes y aplican manuales de respuesta unificados pueden reducir la carga operativa de los equipos de seguridad empresarial.
Crecimiento de Ataques en la Nube Basados en Identidades
La seguridad de identidades es fundamental para la defensa en la nube porque los atacantes pueden utilizar credenciales legítimas, cuentas de servicio, tokens de API, concesiones OAuth y credenciales de carga de trabajo para moverse a través de sistemas conectados. La Alianza de Seguridad en la Nube encontró que el 59% de las organizaciones identificó las identidades inseguras y los permisos de riesgo como su principal riesgo en la nube en 2025.[3] Las organizaciones enfrentan dificultades significativas para gestionar identidades y derechos de acceso en múltiples proveedores de nube. Los incidentes relacionados con identidades han aumentado en los últimos años. El mercado de servicios gestionados de detección y respuesta en la nube está respaldado por la demanda de supervisión que identifica el uso inusual de privilegios, el movimiento lateral y la actividad sospechosa en directorios federados. Los proveedores que conectan la telemetría de nube, directorio y acceso pueden investigar estos patrones y contener el acceso comprometido sin interrumpir las aplicaciones legítimas.
Requisitos Regulatorios y de Control de Ciberseguros
Los requisitos regulatorios están incrementando la necesidad de supervisión documentada y continua del riesgo en tecnologías de la información y las comunicaciones. La Ley de Resiliencia Operativa Digital de la Unión Europea exige que las entidades financieras cubiertas mantengan mecanismos de gestión del riesgo en TIC e informen sobre incidentes importantes. El mercado de servicios gestionados de detección y respuesta en la nube puede satisfacer esta necesidad proporcionando registros continuos de supervisión y respuesta en múltiples servicios en la nube. La Comisión de Bolsa y Valores de los Estados Unidos exige que las empresas públicas divulguen incidentes materiales de ciberseguridad dentro de un período definido tras determinar que un incidente es material. Delinea informó que una proporción creciente de pólizas exige un plan documentado de detección de amenazas y respuesta a incidentes. Estos requisitos fomentan la contratación en servicios financieros, salud y empresas públicas que necesitan evidencia operativa más sólida.
Adopción de Aplicaciones Nativas en la Nube y DevSecOps
El desarrollo nativo en la nube crea cargas de trabajo que pueden iniciarse, modificarse y detenerse antes de que los procesos de seguridad convencionales recopilen suficiente evidencia. Snyk informó que una gran mayoría de las cargas de trabajo en producción se implementaron como contenedores o aplicaciones sin servidor. Datadog informó que muchas organizaciones de AWS utilizaron Terraform para el aprovisionamiento de infraestructura como código. El mercado de servicios gestionados de detección y respuesta en la nube está respaldado por la demanda de observación sin agente y a nivel de tiempo de ejecución en cuentas de nube, plataformas de contenedores y servicios de aplicaciones. Los proveedores gestionados pueden alinear la cobertura de respuesta con la velocidad de implementación sin exigir a cada equipo de desarrollo que opere una función de seguridad independiente. Esta capacidad incorpora la detección gestionada en las decisiones de adquisición de aplicaciones e infraestructura.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Herramientas de Seguridad y Complejidad de Integración | -2.1% | Global | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Seguridad en la Nube | -1.7% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Soberanía de Datos y Restricciones de Telemetría Transfronteriza | -1.2% | Núcleo de Asia-Pacífico, UE, Oriente Medio y África | Mediano plazo (2-4 años) |
| Cargas de Trabajo de Corta Duración y Evidencia Escasa que Aumentan los Falsos Negativos | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Herramientas de Seguridad y Complejidad de Integración
La proliferación de herramientas de seguridad puede alargar los ciclos de ventas porque los clientes deben conectar varios productos antes de que un proveedor gestionado pueda establecer una cobertura útil. Trend Micro encontró que las organizaciones identificaron la proliferación de herramientas como una barrera importante para el cumplimiento normativo y enfrentaron dificultades para ejecutar una respuesta unificada entre proveedores de nube. Un cliente con varios productos de seguridad y múltiples nubes requiere trabajo de integración antes de que los datos de incidentes puedan normalizarse. Esto puede retrasar el tiempo de obtención de valor y añadir costos de entrega. Los proveedores nativos de plataforma tienen ventaja cuando poseen o integran estrechamente las herramientas de detección subyacentes. Los proveedores de servicios gestionados especializados siguen expuestos cuando su entrega depende de los productos de seguridad seleccionados por el cliente.
Escasez de Habilidades en Seguridad en la Nube
La escasez de profesionales de seguridad en la nube impulsa a las organizaciones hacia la externalización, al tiempo que dificulta a los proveedores contratar y retener analistas. Fortinet encontró que muchas organizaciones enfrentaban desafíos para reclutar talento en ciberseguridad, mientras que ISACA informó que los equipos de seguridad a menudo tenían personal insuficiente y posiciones sin cubrir. El Instituto Nacional de Estándares y Tecnología registró un número sustancial de puestos de ciberseguridad vacantes en los Estados Unidos, junto con una gran fuerza laboral empleada. Estas escaseces elevan los costos de compensación y pueden limitar la expansión hacia países que requieren cobertura de analistas locales. Los proveedores están invirtiendo en automatización para reducir el trabajo de investigación repetitivo y ampliar la capacidad de los analistas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Servicios CDR Gestionados Anclan la Externalización de la Seguridad en la NubeLos Servicios CDR Gestionados representaron el 41,01% de la participación del mercado de Servicios de Detección y Respuesta en la Nube (CDR) Gestionados en 2026, convirtiéndose en la categoría de oferta más grande. Los compradores utilizan este modelo cuando necesitan supervisión, investigación y respuesta continuas, pero no operan un centro de operaciones de seguridad en la nube dedicado. Las organizaciones altamente reguladas también pueden tener equipos de seguridad internos reducidos a pesar de las detalladas obligaciones de reporte. La entrega totalmente externalizada proporciona cobertura sin requerir un programa interno desde el principio. La oferta está estrechamente vinculada a la escasez de personal experimentado en seguridad en la nube.
Las Plataformas de Detección y Respuesta en la Nube siguen siendo relevantes para las organizaciones que mantienen un control operativo más directo. Los Servicios Profesionales y de Soporte ayudan a los clientes a implementar controles y preparar documentación para marcos como SOC 2 Tipo II. Red Canary informó ingresos recurrentes anuales superiores a 140 millones de USD en el ejercicio fiscal 2025 y declaró que su plataforma impulsada por IA gestionó el 97% de las investigaciones de forma autónoma. La automatización puede ayudar a los proveedores gestionados a dar soporte a más clientes sin que el crecimiento del personal de analistas sea proporcional. Los grandes integradores de sistemas que agrupan CDR con servicios gestionados en la nube validan la categoría al tiempo que complican el posicionamiento empresarial para los proveedores especializados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Servicio:
La Entrega Totalmente Gestionada Domina, el Cogestionado Gana TerrenoEl CDR Totalmente Gestionado representó el 59,63% de los ingresos en 2026, lo que demuestra que muchos compradores prefieren delegar la función de detección. Este modelo es adecuado para organizaciones que necesitan cobertura continua pero carecen de personal para validar amenazas y coordinar la remediación. Es particularmente relevante en sectores con exigentes obligaciones de reporte de incidentes. Los compradores pueden utilizar un proveedor externo para operar la supervisión mientras los equipos internos se centran en la gobernanza y las decisiones empresariales.
Se proyecta que el CDR Cogestionado se expanda a una CAGR del 20,03% hasta 2032, la tasa más rápida entre los modelos de servicio. Los equipos de seguridad maduros lo utilizan cuando desean experiencia externa mientras retienen determinadas decisiones de investigación y remediación. El Contrato de Retención para Respuesta a Incidentes y el CDR Bajo Demanda proporcionan capacidad de respuesta asegurada sin cobertura continua. Las organizaciones que inicialmente seleccionan la entrega totalmente gestionada pueden migrar hacia acuerdos cogestionados a medida que se desarrolla la capacidad interna.
Por Modo de Implementación:
La Nube Pública Lidera mientras las Implementaciones Híbridas se AceleranLa Nube Pública representó el 55,84% de los ingresos en 2026, respaldada por la telemetría madura de los principales hiperescaladores y el contenido de detección establecido. El segmento se beneficia cuando los proveedores de nube ponen a disposición más datos de eventos nativos para la supervisión de seguridad. Los clientes de nube pública pueden seguir utilizando más de 1 proveedor, por lo que la supervisión unificada sigue siendo necesaria. La posición de liderazgo refleja la escala de las cargas de trabajo ya implementadas en entornos de nube pública.
Se proyecta que la Nube Híbrida y Multinube se expanda a una CAGR del 19,86% hasta 2032, convirtiéndose en el modo de implementación de más rápido crecimiento. Las empresas requieren supervisión en nube pública, nube privada y sistemas locales cuando las cargas de trabajo están distribuidas. La nube privada sigue siendo relevante para casos de uso de nube soberana donde la residencia de datos limita las transferencias de telemetría. Fortinet informó que el 97% de los encuestados prefería plataformas unificadas de seguridad en la nube con paneles de control centralizados. Esta preferencia apoya a los proveedores que coordinan múltiples entornos a través de un único servicio.
Por Tamaño de Organización:
Las Empresas Impulsan los Ingresos mientras la Adopción de las PYMEs se DisparaLas Grandes Empresas representaron el 61,87% de los ingresos en 2026, respaldadas por grandes activos en la nube e infraestructura formal de operaciones de seguridad. Estas organizaciones suelen suscribir acuerdos de servicios gestionados plurianuales con valores de contrato anual más elevados. Operan con más usuarios, aplicaciones y cuentas en la nube, lo que aumenta la necesidad de detección continua. Sus presupuestos establecidos y entornos complejos explican por qué siguen siendo el grupo de ingresos más grande.
Se proyecta que las PYMEs se expandan a una CAGR del 19,91% hasta 2032 a medida que la automatización y los canales de proveedores de servicios gestionados hacen que la detección gestionada sea más accesible. Las organizaciones más pequeñas a menudo no pueden financiar una operación de seguridad interna que proporcione cobertura las 24 horas. Los requisitos de los seguros fortalecen la demanda porque el 53% de las pólizas exigía un plan documentado de detección de amenazas y respuesta a incidentes en 2025. Los compradores de PYMEs pueden aceptar manuales de respuesta más automatizados cuando la validación por parte de analistas aumentaría el costo del servicio. Esto puede mejorar la economía de entrega para los proveedores que se dirigen a clientes más pequeños.

Por Vertical Industrial:
BFSI Domina el Gasto mientras Salud se Expande RápidamenteBFSI representó el 23,47% de los ingresos en 2026, la mayor participación entre los verticales industriales. Las instituciones financieras gestionan datos sensibles de clientes, transacciones de alto valor y detalladas obligaciones regulatorias. La Ley de Resiliencia Operativa Digital aumenta la necesidad de una gestión continua del riesgo en TIC para las entidades cubiertas. Estas condiciones respaldan el gasto en detección gestionada, respuesta documentada y recopilación continua de evidencias.
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 20,12% hasta 2032, la tasa más rápida entre los verticales. Las organizaciones de salud enfrentan una exposición continua a filtraciones de datos e intrusiones en servidores de red. El Departamento de Salud y Servicios Humanos de los Estados Unidos centró su iniciativa de cumplimiento de 2025 en el análisis de riesgos bajo la Regla de Seguridad de la Ley de Portabilidad y Responsabilidad de Seguros de Salud. TI y Telecomunicaciones, Gobierno y Defensa, Manufactura, Comercio Minorista y Comercio Electrónico, y Energía y Servicios Públicos también generan demanda a través de requisitos operativos y de cumplimiento distintos.
Análisis Geográfico
Mercado de Servicios Gestionados de Detección y Respuesta en la Nube en América del Norte
América del Norte concentró el 41,28% de los ingresos globales en 2026, la mayor contribución regional al tamaño del mercado de servicios gestionados de Detección y Respuesta en la Nube (CDR). La región combina una alta concentración de empresas nativas de la nube con exigentes normas de divulgación. La Comisión de Bolsa y Valores de los Estados Unidos exige a las empresas públicas que notifiquen los incidentes materiales de ciberseguridad en un plazo de 4 días hábiles tras determinar su materialidad. Esto impulsa la demanda de procesos continuos de detección y escalada confiables.
Mercado de Servicios Gestionados de Detección y Respuesta en la Nube en América del Norte y Asia-Pacífico
Canadá ofrece oportunidades adicionales a través de la digitalización con enfoque en la nube y las necesidades de seguridad en cadenas de suministro transfronterizas. México sigue siendo una oportunidad en etapa más temprana a medida que se expande la manufactura de proximidad. Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,04% hasta 2032, la tasa regional más rápida. La expansión de los hiperescaladores en India, Japón, Corea del Sur y Australia está incrementando las cargas de trabajo en la nube que requieren monitoreo.
Mercado de Servicios Gestionados de Detección y Respuesta en la Nube en Asia-Pacífico, EMEA y América del Sur
El marco Essential Eight de Australia y las directrices de ciberseguridad de Japón refuerzan la necesidad de controles de seguridad estructurados. China sigue un camino más independiente debido a que los requisitos de nube soberana favorecen a los proveedores locales. Europa está moldeada por los requisitos de DORA, GDPR y NIS2. Las directrices de externalización en la nube del Banco Central Europeo de 2025 exigen a las instituciones supervisadas monitorear continuamente los acuerdos de seguridad de los proveedores de nube. América del Sur se apoya en la inversión en tecnología bancaria de Brasil, mientras que Oriente Medio y África se benefician del desarrollo de la nube y las expectativas de gobernanza en la nube.
Panorama Competitivo
Concentración del Mercado
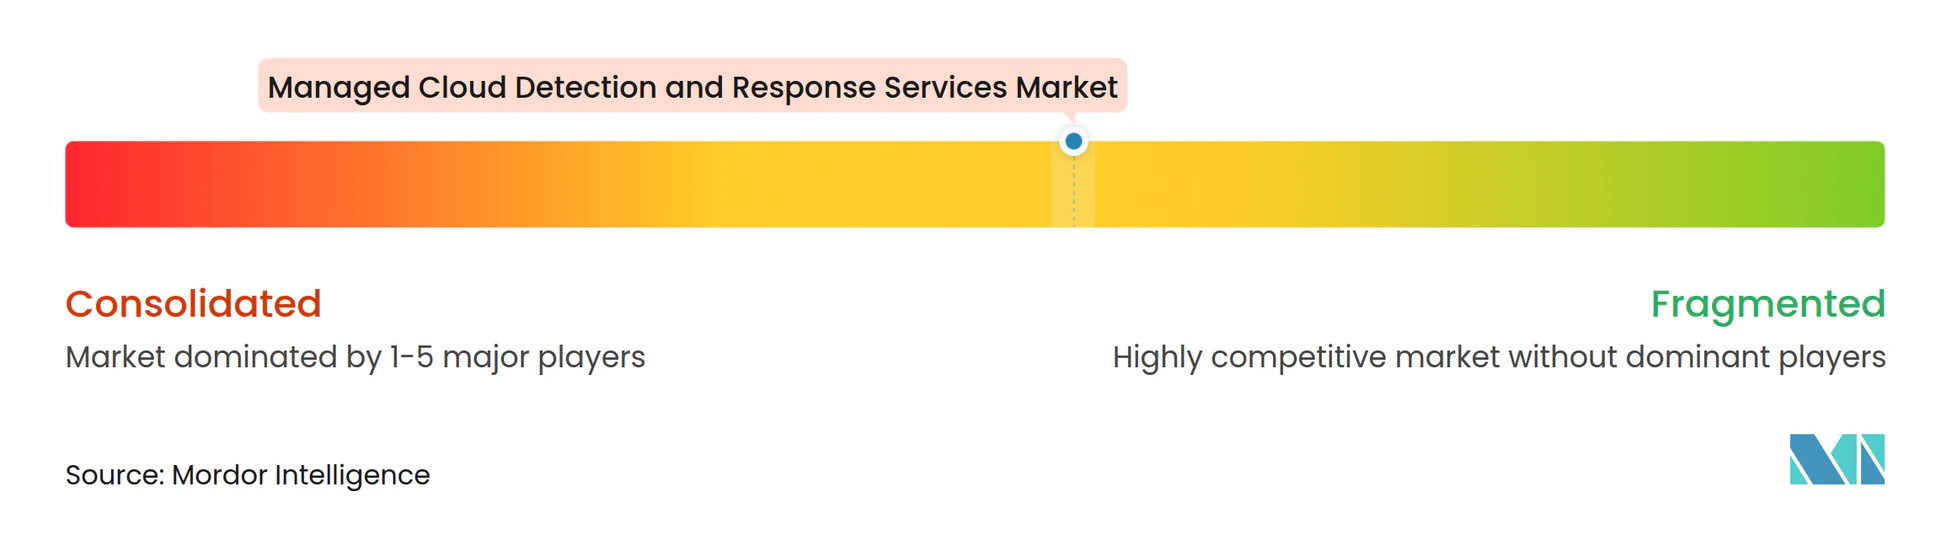
El mercado de servicios gestionados de detección y respuesta en la nube tiene una concentración moderada. CrowdStrike, Palo Alto Networks, Arctic Wolf Networks, Microsoft y SentinelOne tienen posiciones sólidas en contratos de CDR gestionado empresarial. Los proveedores especializados y regionales continúan compitiendo por clientes del mercado medio. Las estrategias competitivas se centran en la automatización, las adquisiciones y las capacidades más sólidas de seguridad de identidades.
CrowdStrike acordó adquirir Pangea en septiembre de 2025 por 260 millones de USD para añadir salvaguardas de seguridad para aplicaciones de IA generativa. También acordó adquirir Onum en agosto de 2025 por 290 millones de USD para fortalecer la ingesta de telemetría para Falcon Next-Gen SIEM. Arctic Wolf lanzó Aurora Agentic SOC en marzo de 2026, utilizando un grafo de conocimiento propietario y agentes de IA para apoyar la detección, la priorización y la respuesta. Estos movimientos amplían las capacidades de la plataforma en torno a canalizaciones de datos, seguridad de cargas de trabajo de IA y entrega automatizada.
Existe una oportunidad en CDR gestionado para PYMEs por debajo de 50.000 USD anuales y en detección de nube soberana para sectores con restricciones de residencia de datos. El cumplimiento de SOC 2 Tipo II y la certificación ISO 27001 son requisitos importantes de adquisición. ReliaQuest recaudó más de 500 millones de USD en marzo de 2025 con una valoración de 3,4 mil millones de USD para apoyar la expansión internacional y la automatización de operaciones de seguridad impulsada por IA agéntica. Los proveedores nativos de IA pueden desafiar a los proveedores establecidos incorporando la automatización en la entrega desde el principio. El mercado de servicios de Detección y Respuesta en la Nube (CDR) Gestionados seguirá siendo moldeado por la entrega confiable y la amplia visibilidad de nube, identidades y aplicaciones.
Líderes de la Industria de Servicios Gestionados de Detección y Respuesta en la Nube
-
Arctic Wolf Networks, Inc.
-
CrowdStrike Holdings, Inc.
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
SentinelOne, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Detección y Respuesta en la Nube Empresas cubiertas en este informe
- Arctic Wolf Networks, Inc.
- CrowdStrike Holdings, Inc.
- Palo Alto Networks, Inc.
- Microsoft Corporation
- SentinelOne, Inc.
- eSentire, Inc.
- Expel, Inc.
- Red Canary, Inc.
- Rapid7, Inc.
- Sophos Limited
- ReliaQuest Holdings, LLC
- IBM Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- Secureworks Corp.
- Deepwatch, Inc.
- Critical Start, Inc.
- WithSecure Corporation
- Mandiant, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Detección y Respuesta en la Nube
- Septiembre de 2026: Quorum Cyber adquirió Ontinue, un proveedor de detección y respuesta gestionadas para clientes de seguridad de Microsoft. La adquisición extendió la capacidad de CDR gestionado alineado con Microsoft de Quorum Cyber hacia América del Norte, añadiendo escala a su entrega de detección en la nube basada en Microsoft Defender y Sentinel.
- Agosto de 2026: El operador de telecomunicaciones surcoreano LG Uplus adquirió Pago Networks, un especialista en detección y respuesta gestionadas del mercado local. La operación posicionó a LG Uplus para ofrecer detección gestionada en la nube de forma nativa a su base empresarial antes de los mandatos de seguridad de infraestructura crítica de Corea del Sur que se anticipan.
- Abril de 2026: ServiceNow cerró su adquisición de Armis, una plataforma de visibilidad de activos conectados, por 7,75 mil millones de USD. La combinación de la inteligencia de activos en la nube y de tecnología operativa de Armis con la capa de flujos de trabajo de ServiceNow creó una canalización integrada de activos a remediación que abarca entornos de nube, endpoints e industriales.
- Marzo de 2026: Google, Alphabet, cerró su adquisición de Wiz por 32 mil millones de USD, incorporando las capacidades de CNAPP y CSPM de Wiz en la pila de seguridad de Google Cloud. La operación creó una oferta integrada verticalmente de detección en la nube y gestión de postura, intensificando la presión competitiva sobre los proveedores independientes de plataformas CDR.
Alcance del Informe Global del Mercado de Servicios Gestionados de Detección y Respuesta en la Nube
El Mercado de Servicios de Detección y Respuesta en la Nube (CDR) Gestionados comprende servicios de seguridad externalizados que proporcionan supervisión 24/7, detección de amenazas, investigación y respuesta rápida específicamente para entornos nativos en la nube, incluidos IaaS/PaaS de nube pública, contenedores, funciones sin servidor, identidades en la nube, APIs y aplicaciones SaaS.
El Informe del Mercado de Servicios Gestionados de Detección y Respuesta en la Nube está segmentado por Oferta (Plataformas de Detección y Respuesta en la Nube, Servicios CDR Gestionados y Servicios Profesionales y de Soporte), Modelo de Servicio (CDR Totalmente Gestionado, CDR Cogestionado y Contrato de Retención para Respuesta a Incidentes y CDR Bajo Demanda), Modo de Implementación (Nube Pública, Nube Privada, Nube Híbrida y Multinube), Tamaño de Organización (Grandes Empresas y PYMEs), Vertical Industrial (Banca, Servicios Financieros y Seguros, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Gobierno y Defensa, Manufactura, Comercio Minorista y Comercio Electrónico, y Energía y Servicios Públicos) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Plataformas de Detección y Respuesta en la Nube |
| Servicios CDR Gestionados |
| Servicios Profesionales y de Soporte |
| CDR Totalmente Gestionado |
| CDR Cogestionado |
| Contrato de Retención para Respuesta a Incidentes y CDR Bajo Demanda |
| Nube Pública |
| Nube Privada |
| Nube Híbrida y Multinube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Gobierno y Defensa |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Oferta | Plataformas de Detección y Respuesta en la Nube | |
| Servicios CDR Gestionados | ||
| Servicios Profesionales y de Soporte | ||
| Por Modelo de Servicio | CDR Totalmente Gestionado | |
| CDR Cogestionado | ||
| Contrato de Retención para Respuesta a Incidentes y CDR Bajo Demanda | ||
| Por Modo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida y Multinube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros | |
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Gobierno y Defensa | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de detección y respuesta en la nube?
El mercado de servicios gestionados de detección y respuesta en la nube está valorado en 3,12 mil millones de USD en 2026 y se proyecta que alcance 8,52 mil millones de USD en 2032, a una CAGR del 17,77% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de detección y respuesta en la nube?
La complejidad de la multinube, los ataques basados en identidades, las aplicaciones nativas en la nube y los requisitos de supervisión continua están fortaleciendo la demanda de servicios gestionados.
¿Qué modelo de servicio se expande más rápidamente en detección y respuesta en la nube?
Se proyecta que el CDR Cogestionado se expanda a una CAGR del 20,03% hasta 2032 a medida que los equipos de seguridad buscan experiencia externa mientras retienen determinadas decisiones de respuesta.
¿Qué modo de implementación se expande más rápidamente para el CDR gestionado?
Se proyecta que la Nube Híbrida y Multinube se expanda a una CAGR del 19,86% hasta 2032 porque las empresas necesitan detección coordinada en sistemas de nube y locales.
¿Qué grupo de clientes está adoptando el CDR gestionado más rápidamente?
Se proyecta que las PYMEs se expandan a una CAGR del 19,91% hasta 2032 a medida que la automatización y los programas de proveedores de servicios gestionados hacen que la cobertura continua sea más accesible.
¿Qué región tiene la demanda proyectada más rápida de servicios CDR gestionados?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,04% hasta 2032, respaldada por la expansión en la nube y los requisitos de ciberseguridad en India, Japón, Corea del Sur y Australia.