
マネージドクラウド検知・対応サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
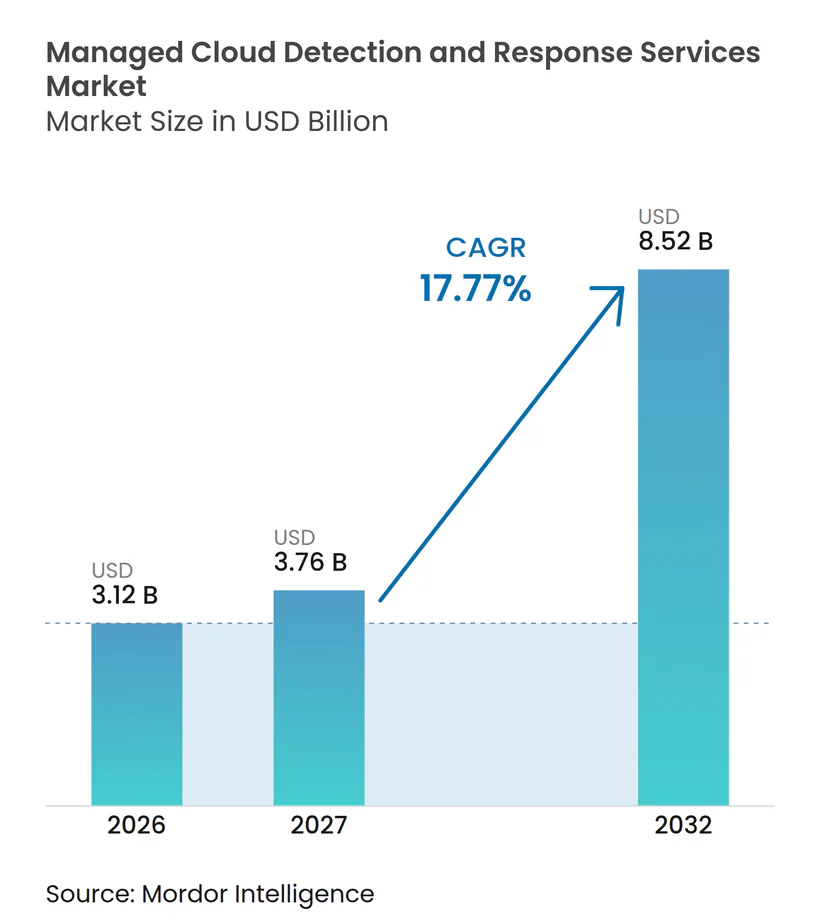
| 市場規模 (2027) | 3.76 十億米ドル |
| 市場規模 (2032) | 8.52 十億米ドル |
| 成長率 (2027 - 2032) | 17.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドクラウド検知・対応サービス市場分析
マネージドクラウド検知・対応サービス市場規模は、2026年の3.12 ビリオン 米ドルおよび2027年の3.76 ビリオン 米ドルから、2032年までに8.52 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 17.77%を記録すると予測されます。企業はセキュリティの焦点を境界防御からクラウドワークロード、アイデンティティ、ランタイムアクティビティの継続的監視へと移行しています。マルチクラウドの採用により、社内セキュリティチームが調整しなければならない個別のツール、ポリシー、テレメトリストリームが増加しています。アイデンティティベースの侵害とコンプライアンス義務により、継続的な検知がより重要な運用要件となっています。マネージドクラウド検知・対応サービス市場は、組織が内部プログラムを大規模に運用するのに十分なクラウドセキュリティ人材を確保できない場合にも恩恵を受けます。プロバイダーは、監視と対応を同一サービスに統合した自動化、アイデンティティカバレッジ、バンドル型セキュリティプラットフォームを通じて対応しています。
レポートの主要ポイント
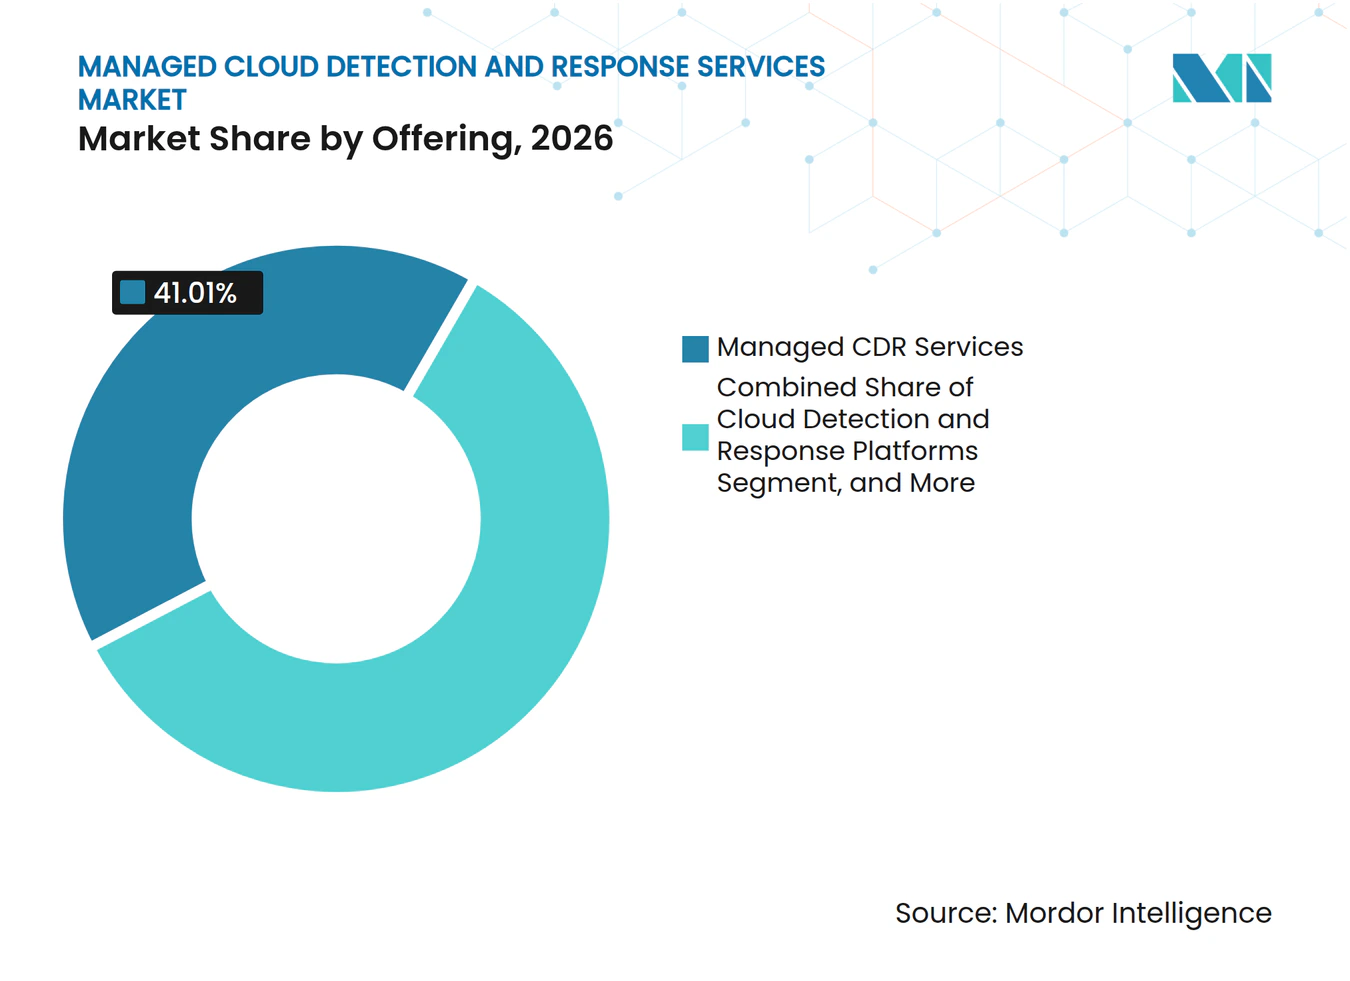
- オファリング別では、マネージドCDRサービスが2026年のマネージドクラウド検知・対応サービス市場シェアの41.01%を占めました。
- サービスモデル別では、フルマネージドCDRが2026年に59.63%の収益シェアを占め、コマネージドCDRは2032年までに20.03%のCAGRで拡大する見込みです。
- デプロイメントモード別では、パブリッククラウドが2026年に55.84%の収益シェアを占め、ハイブリッドおよびマルチクラウドは2032年までに19.86%のCAGRで拡大する見込みです。
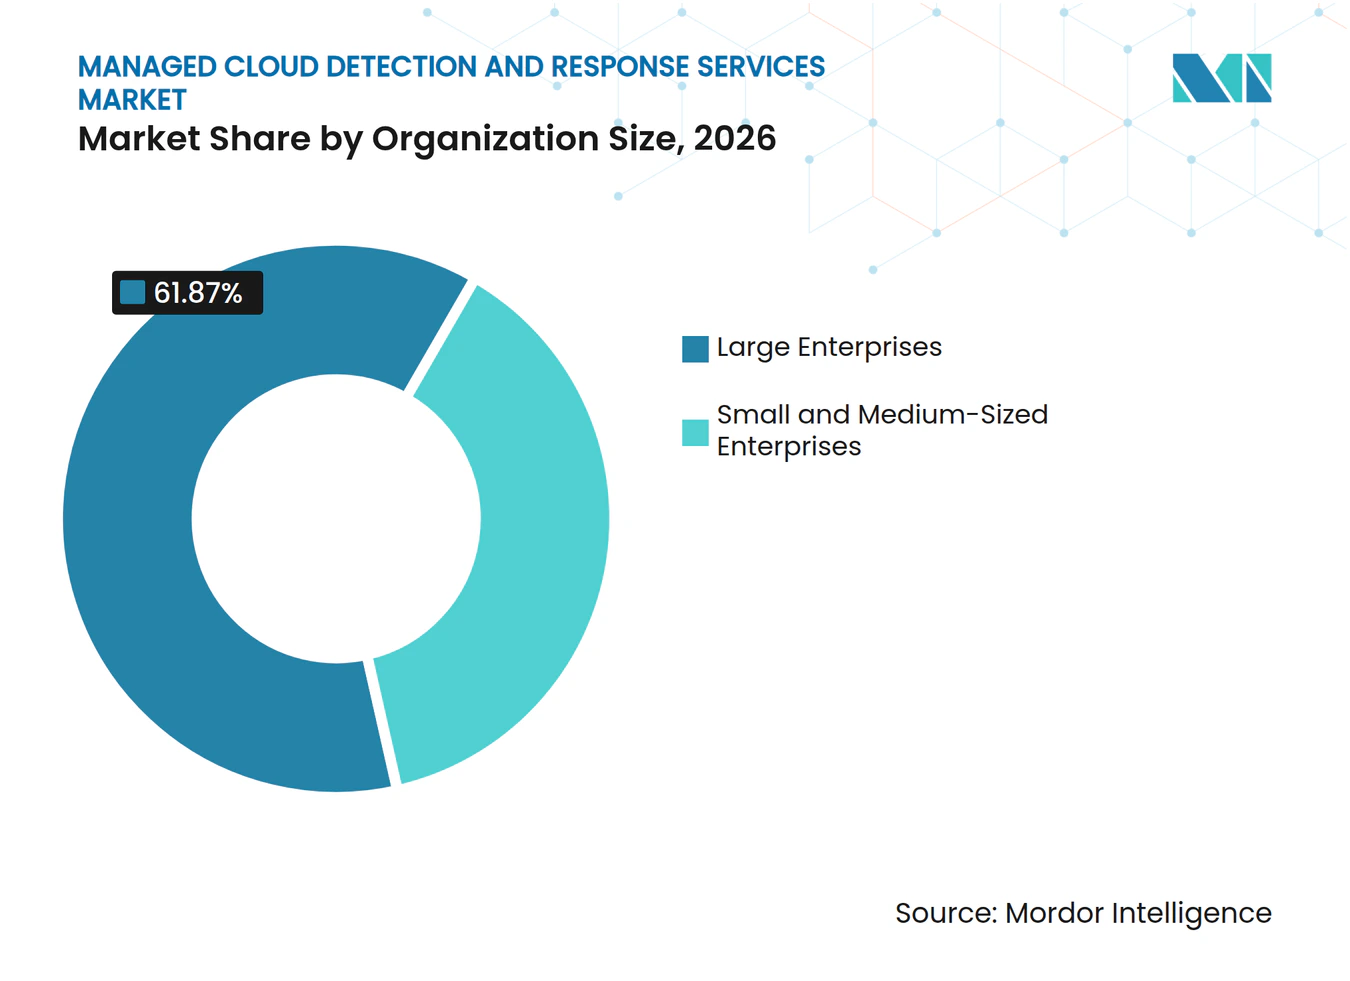
- 組織規模別では、大企業が2026年に61.87%の収益シェアを占め、中小企は2032年までに19.91%のCAGRで拡大する見込みです。
- 業種別では、BFSIが2026年に23.47%の収益シェアを占め、ヘルスケアおよびライフサイエンスは2032年までに20.12%のCAGRで拡大する見込みです。
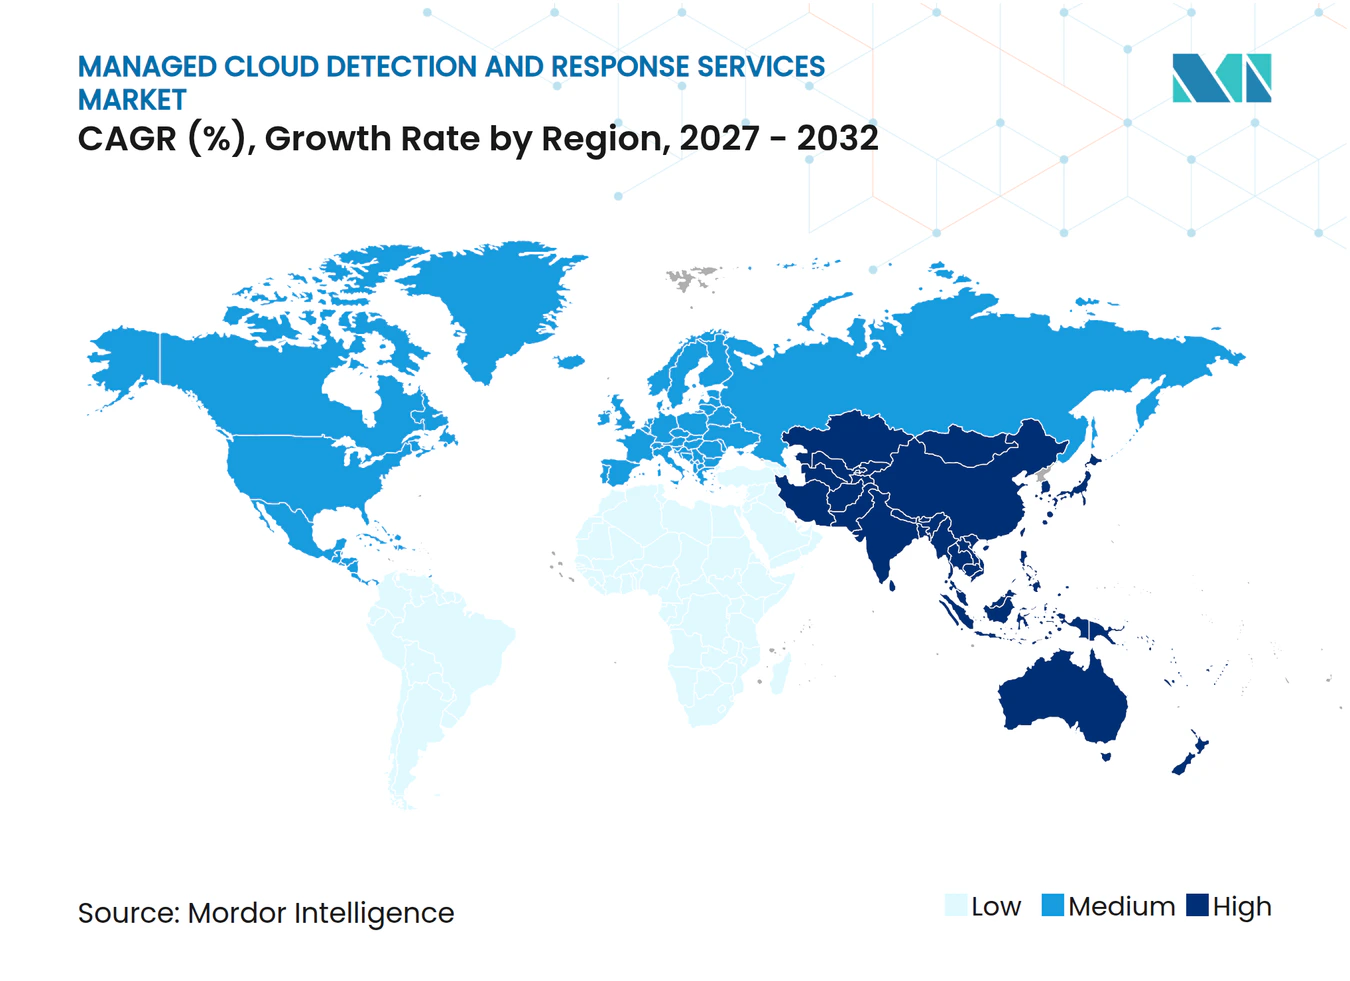
- 地域別では、北米が2026年に41.28%の収益シェアを占め、アジア太平洋地域は2032年までに19.04%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドおよびマルチクラウドワークロードの拡大 | +4.5% | グローバル | 短期(2年以内) |
| アイデンティティファーストのクラウド攻撃の増加 | +3.8% | グローバル、特に北米およびヨーロッパ | 短期(2年以内) |
| 規制およびサイバー保険の管理要件 | +3.2% | 北米およびEU、アジア太平洋地域への波及 | 中期(2〜4年) |
| クラウドネイティブアプリケーションおよびDevSecOpsの採用 | +2.5% | グローバル、北米およびアジア太平洋中核地域での早期成長 | 中期(2〜4年) |
| エフェメラルワークロードのテレメトリギャップによるエージェントレス検知への需要創出 | +1.8% | アジア太平洋中核地域、中東・アフリカへの波及 | 長期(4年以上) |
| AIワークロードおよび自律型エージェントのランタイムセキュリティ | +1.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびマルチクラウドワークロードの拡大
組織は複数のクラウドプロバイダーにまたがってワークロードを運用することが増えており、一貫したセキュリティ監視の維持が困難になっています。SANS 2025マルチクラウドサーベイでは、回答者の91%がAzureを使用し、86%がAWSを使用している一方、63%が複雑性を主なセキュリティ課題として挙げました。[1] クラウドネイティブ開発がサービスをより頻繁に作成・変更するにつれ、個別のアイデンティティ構造、ポリシー、イベントレコードを照合する必要があります。クラウドネイティブコンピューティング財団は、2025年第3四半期にバックエンド開発者の56%がクラウドネイティブであったと報告しており、2025年第1四半期の49%から増加しています。[2] マネージドクラウド検知・対応サービス市場は、ソフトウェアデリバリーを中断することなく多様な環境にわたって1つの対応プロセスを必要とする組織を支援します。複数のクラウドからテレメトリを収集し、統一された対応プレイブックを適用するプロバイダーは、エンタープライズセキュリティチームの運用負担を軽減できます。
アイデンティティファーストのクラウド攻撃の増加
攻者が正規の認証情報、サービスアカウント、APIトークン、OAuthグラント、ワークロード認証情報を使用して接続されたシステムを横断できるため、アイデンティティセキュリティはクラウド防御の中心となっています。クラウドセキュリティアライアンスは、2025年に組織の59%が安全でないアイデンティティとリスクのあるパーミッションを最大のクラウドリスクとして挙げたことを明らかにしました。[3] 組織は複数のクラウドプロバイダーにわたるアイデンティティとエンタイトルメントの管理において重大な困難に直面しています。アイデンティティ関連のインシデントは近年増加しています。マネージドクラウド検知・対応サービス市場は、異常な特権使用、ラテラルムーブメント、フェデレーテッドディレクトリにおける不審なアクティビティを特定する監視への需要によって支えられています。クラウド、ディレクトリ、アクセステレメトリを接続するプロバイダーは、正規のアプリケーションを中断することなく、これらのパターンを調査し、侵害されたアクセスを封じ込めることができます。
規制およびサイバー保険の管理要件
規制要件により、情報通信技術リスクの文書化された継続的な監視の必要性が高まっています。欧州連合のデジタル運用レジリエンス法は、対象となる金融機関に対してICTリスク管理体制の維持と重大インシデントの報告を義務付けています。マネージドクラウド検知・対応サービス市場は、複数のクラウドサービスにわたる継続的な監視と対応記録を提供することで、このニーズに対応できます。米国証券取引委員会は、上場企業に対してインシデントが重要であると判断した後、定められた期間内に重要なサイバーセキュリティインシデントを開示することを義務付けています。Delineaは、文書化された脅威検知およびインシデント対応計画を要求するポリシーの割合が増加していると報告しました。これらの要件は、より強力な運用上の証拠を必要とする金融サービス、ヘルスケア、上場企業全体での調達を促進します。
クラウドネイティブアプリケーションおよびDevSecOpsの採用
クラウドネイティブ開発は、従来のセキュリティプロセスが十分な証拠を収集する前に開始、変更、停止するワークロードを生み出します。Snykは、本番ワークロードの大多数がコンテナまたはサーバーレスアプリケーションとしてデプロイされていると報告しました。Datadogは、多くのAWS組織がインフラストラクチャーアズコードのプロビジョニングにTerraformを使用していると報告しました。マネージドクラウド検知・対応サービス市場は、クラウドアカウント、コンテナプラットフォーム、アプリケーションサービスにわたるエージェントレスおよびランタイムレベルの観測への需要によって支えられています。マネージドプロバイダーは、すべての開発チームに個別のセキュリティ機能の運用を求めることなく、デプロイメント速度に合わせた対応カバレッジを調整できます。この機能により、マネージド検知がアプリケーションおよびインフラストラクチャの調達決定に組み込まれます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| セキュリティツールの乱立と統合の複雑性 | -2.1% | グローバル | 短期(2年以内) |
| クラウドセキュリティスキルの不足 | -1.7% | グローバル、特に北米およびヨーロッパで深刻 | 中期(2〜4年) |
| データ主権と国境を越えたテレメトリ制限 | -1.2% | アジア太平洋中核地域、EU、中東・アフリカ | 中期(2〜4年) |
| 短命なワークロードと希薄な証拠による偽陰性の増加 | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セキュリティツールの乱立と統合の複雑性
セキュリティツールの乱立は、マネージドプロバイダーが有効なカバレッジを確立する前に顧客が複数の製品を接続しなければならないため、販売サイクルを長引かせる可能性があります。Trend Microは、組織がツールの乱立を主要なコンプライアンス障壁として認識し、クラウドプロバイダー間で統一された対応を実行することに困難を抱えていることを明らかにしました。複数のセキュリティ製品と複数のクラウドを持つ顧客は、インシデントデータを正規化する前に統合作業が必要です。これにより、価値実現までの時間が遅延し、デリバリーコストが増加する可能性があります。プラットフォームネイティブのプロバイダーは、基盤となる検知ツールを所有または緊密に統合している場合に優位性を持ちます。スペシャリストのマネージドサービスプロバイダーは、デリバリーが顧客が選択したセキュリティ製品に依存している場合、引き続きリスクにさらされます。
クラウドセキュリティスキルの不足
クラウドセキュリティ専門家の不足により、組織はアウトソーシングに向かう一方、プロバイダーにとってはアナリストの採用と定着が困難になっています。Fortinet は、多くの組織がサイバーセキュリティ人材の採用に課題を抱えていることを明らかにし、ISACAはセキュリティチームが人員不足で未充足のポジションを抱えていることが多いと報告しました。NISTは米国において多数のサイバーセキュリティポジションが空席であり、大規模な雇用済み労働力が存在することを記録しました。これらの人材不足は報酬コストを引き上げ、現地アナリストカバレッジを必要とする国への拡大を制限する可能性があります。プロバイダーは、反復的な調査作業を削減し、アナリストのキャパシティを拡張するために自動化に投資しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:
マネージドCDRサービスがクラウドセキュリティアウトソーシングの基盤を担うマネージドCDRサービスは2026年のマネージドクラウド検知・対応(CDR)サービス市場シェアの41.01%を占め、最大のオファリングカテゴリとなりました。バイヤーは、専任のクラウドセキュリティオペレーションセンターを運用せずに継続的な監視、調査、対応を必要とする場合にこのモデルを使用します。高度に規制された組織は、詳細な報告義務があるにもかかわらず、社内セキュリティチームが少人数である場合もあります。完全アウトソーシングのデリバリーは、最初から内部プログラムを必要とせずにカバレッジを提供します。このオファリングは、経験豊富なクラウドセキュリティ人材の不足と密接に関連しています。
クラウド検知・対応プラットフォームは、より直接的な運用管理を維持する組織にとって引き続き重要です。プロフェッショナルサービスおよびサポートは、顧客がSOC 2 Type IIなどのフレームワーク向けのコントロールを実装し、文書を準備するのを支援します。Red Canaryは2025年度に1億4,000万 米ドルを超える年間経常収益を報告し、AIドリブンプラットフォームが調査の97%を自律的に処理したと述べました。自動化により、マネージドプロバイダーはアナリストの人員増加に比例することなく、より多くの顧客をサポートできます。CDRをクラウドマネージドサービスにバンドルする大手システムインテグレーターは、カテゴリを検証する一方で、純粋なプレイプロバイダーのエンタープライズポジショニングを複雑にしています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
サービスモデル別:
フルマネージドデリバリーが優位、コマネージドが台頭フルマネージドCDRは2026年に収益の59.63%を占め、多くのバイヤーが検知機能の委託を好むことを示しています。このモデルは、継続的なカバレッジを必要としながらも脅威の検証と修復の調整を行うスタッフが不足している組織に適しています。厳格なインシデント報告義務を持つセクターで特に重要です。バイヤーは外部プロバイダーを使用して監視を運用しながら、社内チームはガバナンスとビジネス上の意思決定に集中できます。
コマネージドCDRは2032年までに20.03%のCAGRで拡大する見込みであり、サービスモデルの中で最も高い成長率です。成熟したセキュリティチームは、選択した調査と修復の決定を維持しながら外部の専門知識を求める場合にこれを使用します。インシデントレスポンスリテイナーおよびオンデマンドCDRは、継続的なカバレッジなしに確実な対応キャパシティを提供します。当初フルマネージドデリバリーを選択した組織は、内部能力が発展するにつれてコマネージドの取り決めに移行する可能性があります。
デプロイメントモード別:
パブリッククラウドがリードし、ハイブリッドデプロイメントが加速パブリッククラウドは2026年に収益の55.84%を占め、主要なハイパースケーラーからの成熟したテレメトリと確立された検知コンテンツに支えられています。このセグメントは、クラウドプロバイダーがセキュリティ監視のためにより多くのネイティブイベントデータを利用可能にする際に恩恵を受けます。パブリッククラウドの顧客は依然として複数のプロバイダーを使用する場合があるため、統一された監視が引き続き必要です。リーディングポジションは、すでにパブリッククラウド環境にデプロイされているワークロードの規模を反映しています。
ハイブリッドおよびマルチクラウドは2032年までに19.86%のCAGRで拡大する見込みであり、最も成長の速いデプロイメントモードとなっています。企業はワークロードが分散している場合、パブリッククラウド、プライベートクラウド、オンプレミシステムにわたる監視を必要とします。プライベートクラウドは、データレジデンシーがテレメトリ転送を制限するソブリンクラウドのユースケースで引き続き重要です。Fortinet は、回答者の97%が一元化されたダッシュボードを持つ統合クラウドセキュリティプラットフォームを好むと報告しました。この傾向は、単一のサービスを通じて複数の環境を調整するプロバイダーを支持します。
組織規模別:
エンタープライズが収益を牽引し、中小企業の採用が急増大企業は2026年に収益の61.87%を占め、大規模なクラウド資産と正式なセキュリティオペレーションインフラストラクチャに支えられています。これらの組織は多くの場合、より高い年間契約額を伴う複数年のマネージドサービス契約を締結します。より多くのユーザー、アプリケーション、クラウドアカウントにわたって運用されるため、継続的な検知の必要性が高まります。確立された予算と複雑な環境が、最大の収益グループであり続ける理由を説明しています。
中小企業は、自動化とマネージドサービスプロバイダーチャネルによりマネージド検知がよりアクセスしやすくなるにつれ、2032年までに19.91%のCAGRで拡大する見込みです。小規模な組織は多くの場合、24時間カバレッジを提供する内部セキュリティオペレーションに資金を提供できません。2025年にポリシーの53%が文書化された脅威検知およびインシデント対応計画を要求したため、保険要件が需要を強化しています。中小企業のバイヤーは、アナリストによる検証がサービスコストを増加させる場合、より自動化された対応プレイブックを受け入れる可能性があります。これにより、小規模な顧客をターゲットとするプロバイダーのデリバリー経済性が向上します。

業種別:
BFSIが支出を主導し、ヘルスケアが急速に拡大BFSIは2026年に収益の23.47%を占め、業種の中で最大のシェアを持ちました。金融機関は機密性の高い顧客データ、高額取引、詳細な規制義務を管理しています。DORAは、対象エンティティ全体での継続的なICTリスク管理の必要性を高めています。これらの条件は、マネージド検知、文書化された対応、継続的な証拠収集への支出を支援します。
ヘルスケアおよびライフサイエンスは2032年までに20.12%のCAGRで拡大する見込みであり、業種の中で最も高い成長率です。ヘルスケア組織はデータ侵害とネットワークサーバー侵入への継続的なリスクにさらされています。米国保健福祉省は、2025年の執行イニシアチブをHIPAAセキュリティルールに基づくリスク分析に集中させました。ITおよびテレコミュニケーション、政府および防衛、製造、小売およびeコマース、エネルギーおよびユーティリティも、それぞれ固有の運用およびコンプライアンス要件を通じて需要を生み出しています。
地域分析
北米マネージドクラウド検知・対応サービス市場
北米は2026年のグローバル収益の41.28%を占め、マネージドクラウド検知・対応(CDR)サービス市場規模において最大の地域貢献を示した。同地域は、クラウドネイティブ企業の高い集積と厳格な情報開示規則を兼ねえている。米国証券取引委員会は、上場企業に対し、重要性を判断してから4営業日以内に重大なサイバーセキュリティインシデントを報告することを義務付けている。これにより、継続的な検知と信頼性の高いエスカレーションプロセスへの需要が支えられている。
北米およびアジア太平洋マネージドクラウド検知・対応サービス市場
カナダは、クラウドファーストのデジタル化とクロスボーダーサプライチェーンセキュリティニーズを通じてさらなる機会を提供している。メキシコは、ニアショア製造の拡大に伴い、初期段階の機会として残っている。アジア太平洋地域は2032年までに19.04%のCAGRで拡大すると予測されており、地域別で最も高い成長率となっている。インド、日本、韓国、オーストラリアにおけるハイパースケーラーの拡大により、監視が必要なクラウドワークロードが増加している。
アジア太平洋・欧州中東アフリカおよび南米マネージドクラウド検知・対応サービス市場
オーストラリアのエッセンシャルエイトフレームワークおよび日本のサイバーセキュリティガインスは、体系的なセキュリティコントロールの必要性を強化している。中国は、ソブリンクラウド要件が国内プロバイダーを優遇するため、より独自の道を歩んでいる。欧州はDORA、GDPR、およびNIS2要件によって形成されている。欧州中央銀行の2025年クラウドアウトソーシングガイダンスは、監督対象機関に対してクラウドプロバイダーのセキュリティ体制を継続的に監視することを求めている。南米はブラジルの銀行テクノロジー投資に支えられており、中東およびアフリカはクラウド開発とクラウドガバナンスへの期待から恩恵を受けている。
競合環境
市場集中度
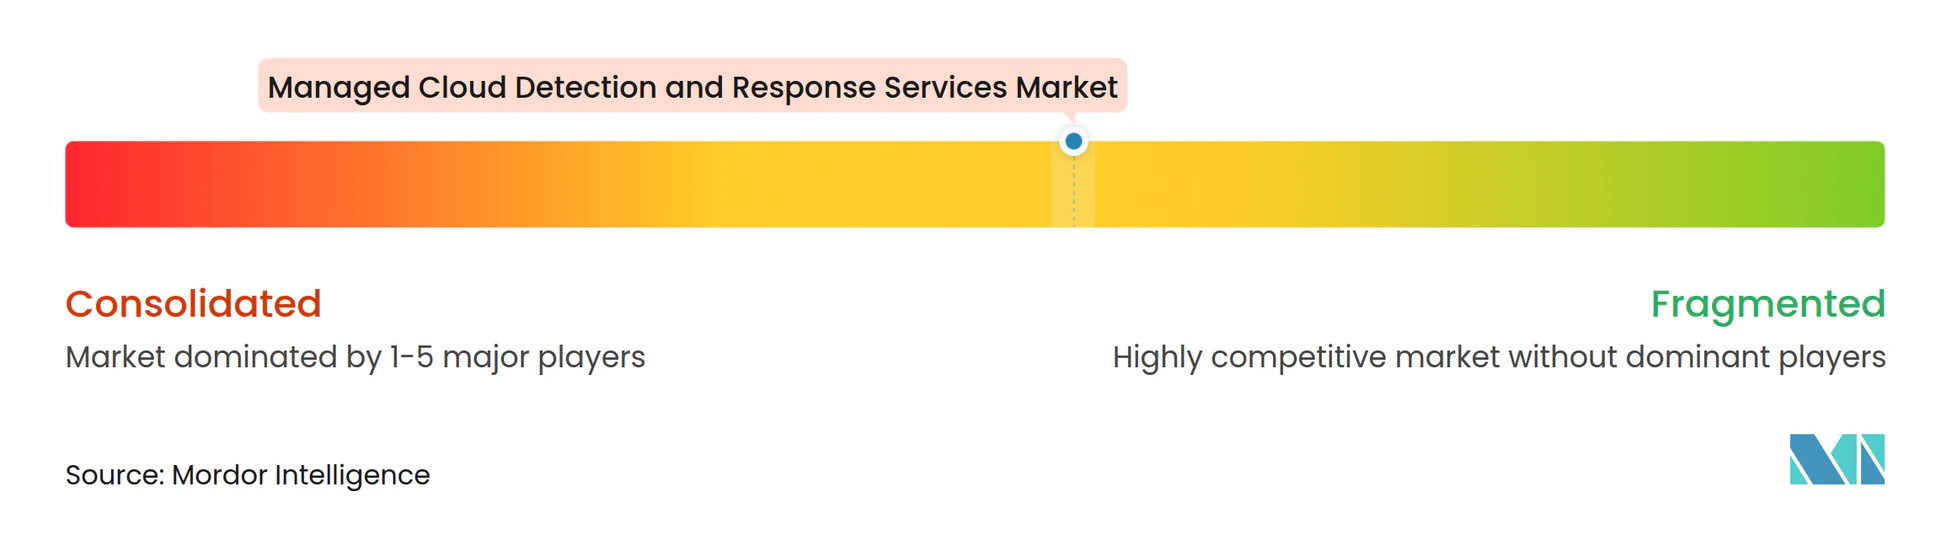
マネージドクラウド検知・対応サービス市場は中程度の集中度を持っています。CrowdStrike、Palo Alto Networks、Arctic Wolf Networks、Microsoft、SentinelOneはエンタープライズマネージドCDR契約において強固なポジションを持っています。スペシャリストおよび地域プロバイダーは引き続きミッドマーケットの顧客を獲得するために競争しています。競争戦略は自動化、買収、より強力なアイデンティティセキュリティ機能に焦点を当てています。
CrowdStrikeは2025年9月にジェネレーティブAIアプリケーション向けのセキュリティガードレールを追加するためにPangeaを2億6,000万 米ドルで買収することに合意しました。また、Falcon次世代SIEMのテレメトリ取り込みを強化するためにOnumを2025年8月に2億9,000万 米ドルで買収することに合意しました。Arctic Wolfは2026年3月にAurora Agentic SOCを立ち上げ、独自のナレッジグラフとAIエージェントを使用して検知、優先順位付け、対応をサポートしています。これらの動きは、データパイプライン、AIワークロードセキュリティ、自動化デリバリーに関するプラットフォーム機能を拡張します。
年間5万 米ドル未満の中小企業向けマネージドCDRと、データレジデンシー制限のあるセクター向けのソブリンクラウド検知に機会があります。SOC 2 Type IIコンプライアンスとISO 27001認証は重要な調達要件です。ReliaQuestは2025年3月に34億 米ドルの評価額で5億 米ルを超える資金を調達し、国際展開とエージェンティックAI搭載のセキュリティオペレーション自動化を支援しています。AIネイティブプロバイダーは、最初から自動化をデリバリーに組み込むことで既存ベンダーに挑戦できます。マネージドクラウド検知・対応(CDR)サービス市場は、信頼性の高いデリバリーと広範なクラウド、アイデンティティ、アプリケーションの可視性によって引き続き形成されます。
マネージドクラウド検知・対応サービス業界リーダー
-
Arctic Wolf Networks, Inc.
-
CrowdStrike Holdings, Inc.
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
SentinelOne, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドクラウド検知・対応サービス市場 このレポートでカバーされる企業
- Arctic Wolf Networks, Inc.
- CrowdStrike Holdings, Inc.
- Palo Alto Networks, Inc.
- Microsoft Corporation
- SentinelOne, Inc.
- eSentire, Inc.
- Expel, Inc.
- Red Canary, Inc.
- Rapid7, Inc.
- Sophos Limited
- ReliaQuest Holdings, LLC
- IBM Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- Secureworks Corp.
- Deepwatch, Inc.
- Critical Start, Inc.
- WithSecure Corporation
- Mandiant, Inc.
最近の産業開発事情 マネージドクラウド検知・対応サービス市場
- 2026年9月:Quorum CyberがMicrosoftセキュリティ顧客向けのマネージド検知・対応プロバイダーであるOntinueを買収しました。この買収により、Quorum CyberのMicrosoftに準拠したマネージドCDR機能が北米に拡大し、Microsoft DefenderおよびSentinelに基づいて構築されたクラウド検知のデリバリー規模が拡大しました。
- 2026年8月:韓国の通信事業者LG Uplusが国内MDRスペシャリストのPago Networksを買収しました。この取引により、LG Uplusは予想される韓国の重要インフラセキュリティ義務に先立ち、エンタープライズベースにネイティブにマネージドクラウド検知を提供するポジションを確立しました。
- 2026年4月:ServiceNowが接続資産可視化プラットフォームのArmisを77億5,000万 米ドルで買収しました。ArmisのクラウドおよびOT資産インテリジェンスとServiceNowのワークフロー層を組み合わせることで、クラウド、エンドポイント、産業環境にまたがる資産から修復までの統合パイプラインが構築されました。
- 2026年3月:Google(Alphabet)がWizを320億 米ドルで買収し、WizのCNAPPおよびCSPM機能をGoogleクラウドセキュリティスタックに組み込みました。この取引により、垂直統合されたクラウド検知およびポスチャーオファリングが生まれ、スタンドアロンCDRプラットフォームプロバダーへの競争圧力が強まりました。
グローバルマネージドクラウド検知・対応サービス市場レポートの範囲
マネージドクラウド検知・対応(CDR)サービス市場は、パブリッククラウドIaaS/PaaS、コンテナ、サーバーレス機能、クラウドアイデンティティ、API、SaaSアプリケーションを含むクラウドネイティブ環境に特化した24時間365日の監視、脅威検知、調査、迅速な対応を提供するアウトソーシングセキュリティサービスで構成されています。
マネージドクラウド検知・対応サービス市場レポートは、オファリング(CDRプラットフォーム、マネージドCDRサービス、プロフェッショナルサービスおよびサポート)、サービスモデル(フルマネージド、コマネージド、インシデントレスポンスリテイナーおよびオンデマンドCDR)、デプロイメントモード(パブリック、プライベート、ハイブリッドおよびマルチクラウド)、組織規模(大企業、中小企業)、業種(銀行・金融サービス・保険、ヘルスケアおよびライフサイエンス、ITおよびテレコミュニケーション、政府および防衛、製造、小売およびeコマース、エネルギーおよびユーティリティ)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| クラウド検知・対応プラットフォーム |
| マネージドCDRサービス |
| プロフェッショナルサービスおよびサポート |
| フルマネージドCDR |
| コマネージドCDR |
| インシデントレスポンスリテイナーおよびオンデマンドCDR |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドおよびマルチクラウド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| ITおよびテレコミュニケーション |
| 政府および防衛 |
| 製造 |
| 小売およびeコマース |
| エネルギーおよびユーティリティ |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| オファリング別 | クラウド検知・対応プラットフォーム | |
| マネージドCDRサービス | ||
| プロフェッショナルサービスおよびサポート | ||
| サービスモデル別 | フルマネージドCDR | |
| コマネージドCDR | ||
| インシデントレスポンスリテイナーおよびオンデマンドCDR | ||
| デプロイメントモード別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドおよびマルチクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 銀行・金融サービス・保険 | |
| ヘルスケアおよびライフサイエンス | ||
| ITおよびテレコミュニケーション | ||
| 政府および防衛 | ||
| 製造 | ||
| 小売およびeコマース | ||
| エネルギーおよびユーティリティ | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージドクラウド検知・対応サービス市場の規模はどのくらいですか?
マネージドクラウド検知・対応サービス市場は2026年に3.12 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 17.77%で2032年までに8.52 ビリオン 米ドルに達する見込みです。
マネージドクラウド検知・対応サービへの需要を牽引しているものは何ですか?
マルチクラウドの複雑性、アイデンティティベースの攻撃、クラウドネイティブアプリケーション、継続的な監視要件がマネージドサービスへの需要を強化しています。
クラウド検知・対応において最も速く拡大しているサービスモデルはどれですか?
コマネージドCDRは、セキュリティチームが選択した対応の意思決定を維持しながら外部の専門知識を求めるため、2032年までに20.03%のCAGRで拡大する見込みです。
マネージドCDRにおいて最も速く拡大しているデプロイメントモードはどれですか?
ハイブリッドおよびマルチクラウドは、企業がクラウドとオンプレミスシステムにわたる調整された検知を必要とするため、2032年までに19.86%のCAGRで拡大する見込みです。
マネージドCDRを最も速く採用している顧客グループはどれですか?
中小企業は、自動化とマネージドサービスプロバイダープログラムにより継続的なカバレッジがよりアクセスしやすくなるため、2032年までに19.91%のCAGRで拡大する見込みです。
マネージドCDRサービスへの需要が最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、インド、日本、韓国、オーストラリアにわたるクラウド拡大とサイバーセキュリティ要件に支えられ、2032年までに19.04%のCAGRで拡大する見込みです。