
Marktgröße und Marktanteil für verwaltete Cloud-Erkennungs- und Reaktionsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.76 Milliarden US-Dollar |
| Marktgröße (2032) | 8.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Cloud-Erkennungs- und Reaktionsdienste von Mordor Intelligence
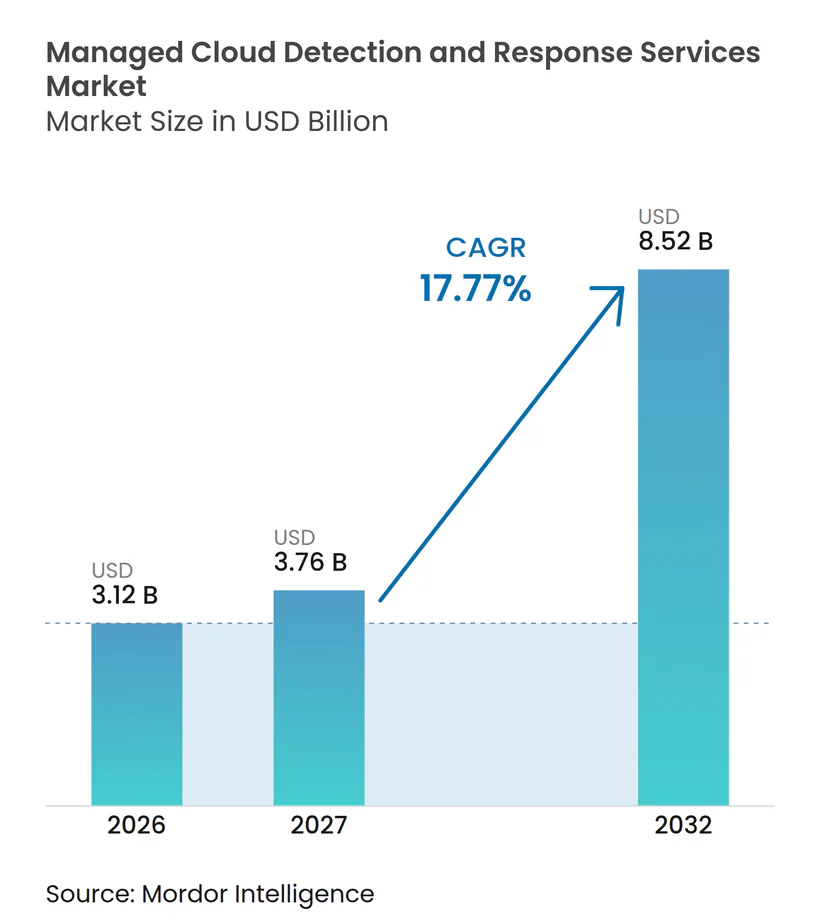
Die Marktgröße für verwaltete Cloud-Erkennungs- und Reaktionsdienste wird voraussichtlich von 3,12 Milliarden USD im Jahr 2026 und 3,76 Milliarden USD im Jahr 2027 auf 8,52 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 17,77 % zwischen 2027 und 2032. Unternehmen wechseln von einer perimeterorientierten Sicherheit hin zur kontinuierlichen Überwachung von Cloud-Workloads, Identitäten und Laufzeitaktivitäten. Die Einführung von Multi-Cloud fügt separate Tools, Richtlinien und Telemetrieströme hinzu, die interne Sicherheitsteams koordinieren müssen. Identitätsbasierte Einbrüche und Compliance-Verpflichtungen machen die kontinuierliche Erkennung zu einer wichtigeren betrieblichen Anforderung. Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste profitiert auch dann, wenn Unternehmen nicht genügend Cloud-Sicherheitspersonal einstellen können, um interne Programme in großem Maßstab zu betreiben. Anbieter reagieren durch Automatisierung, Identitätsabdeckung und gebündelte Sicherheitsplattformen, die Überwachung und Reaktion in denselben Dienst integrieren.
Wichtigste Erkenntnisse des Berichts
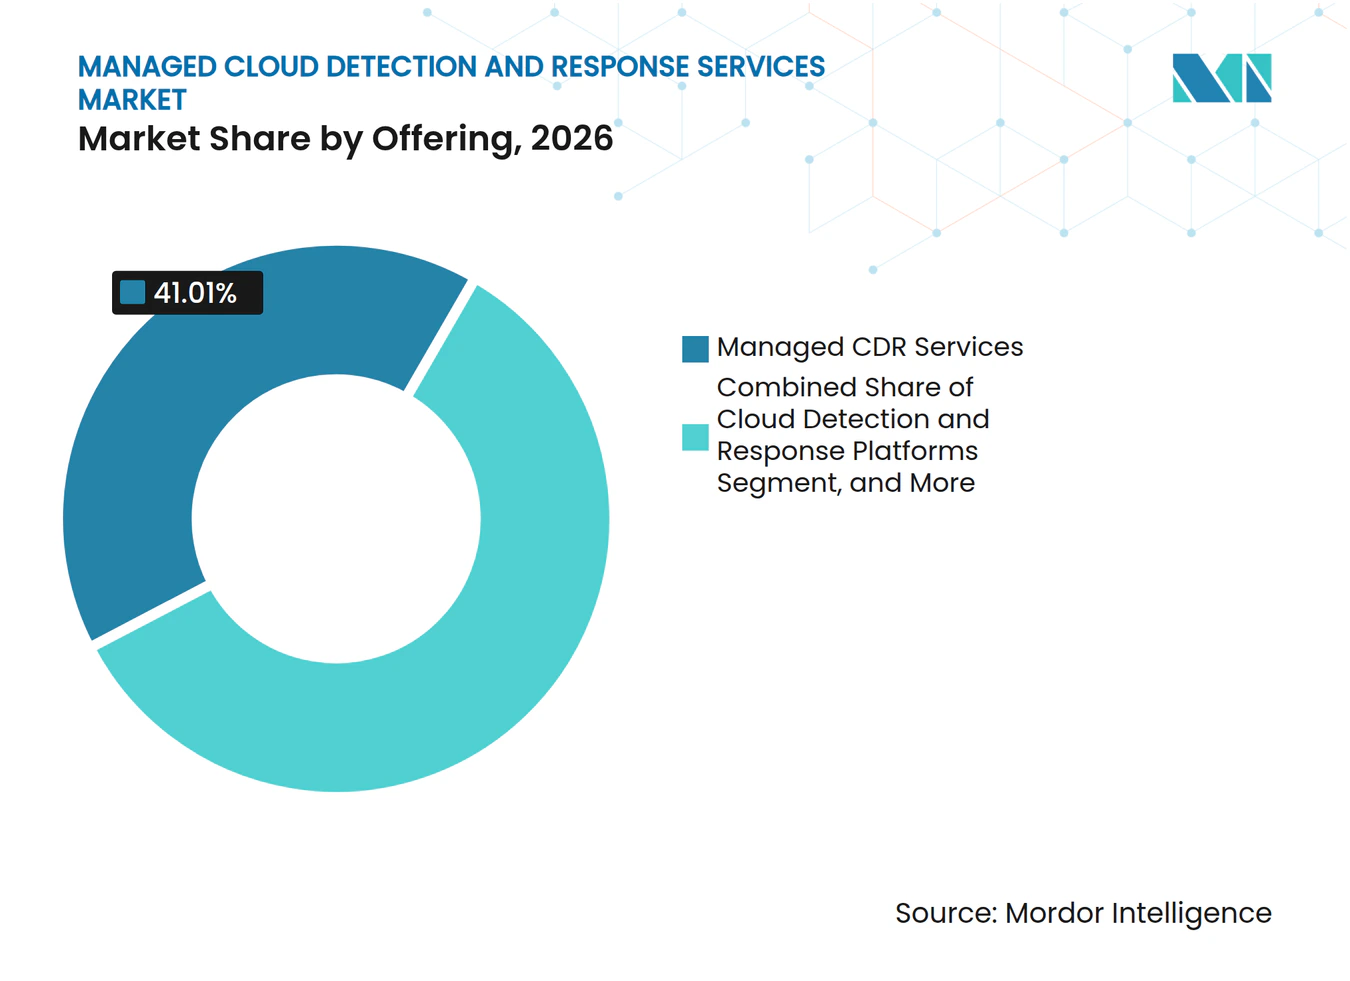
- Nach Angebot hielt Managed CDR Services im Jahr 2026 einen Marktanteil von 41,01 % am Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste.
- Nach Servicemodell hielt Fully Managed CDR im Jahr 2026 einen Umsatzanteil von 59,63 %, während Co-Managed CDR bis 2032 voraussichtlich mit einer CAGR von 20,03 % wachsen wird.
- Nach Bereitstellungsmodus hielt Public Cloud im Jahr 2026 einen Umsatzanteil von 55,84 %, während Hybrid und Multi-Cloud bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen wird.
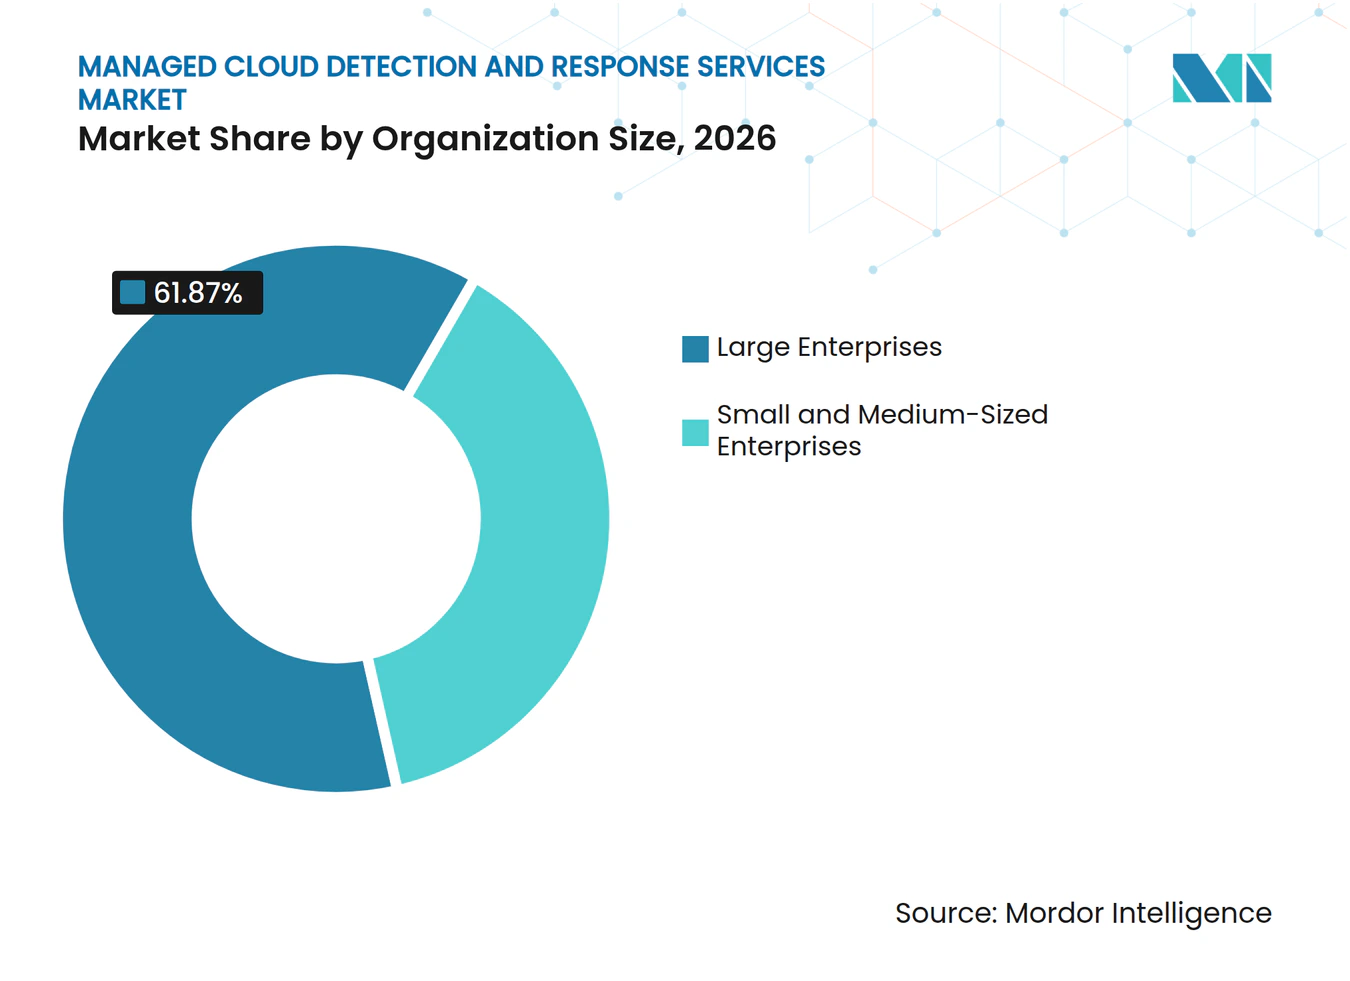
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 61,87 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 19,91 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 23,47 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 20,12 % wachsen werden.
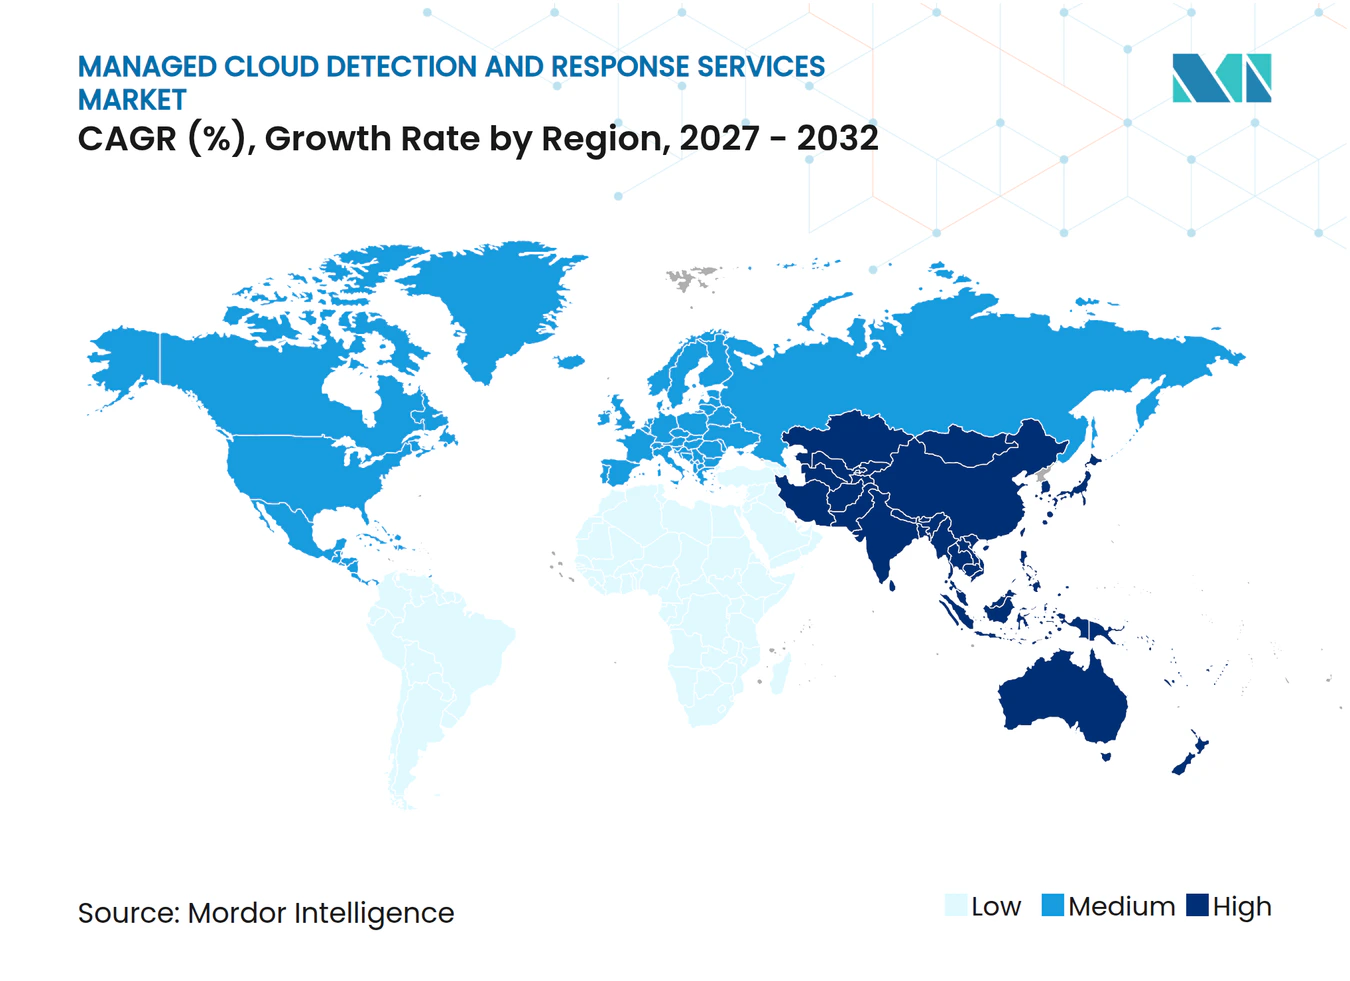
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,28 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 19,04 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Cloud- und Multi-Cloud-Workloads | +4.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum identitätsorientierter Cloud-Angriffe | +3.8% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anforderungen und Anforderungen der Cyber-Versicherung | +3.2% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung cloud-nativer Anwendungen und DevSecOps | +2.5% | Global, frühe Gewinne in Nordamerika und dem Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Telemetrielücken bei kurzlebigen Workloads schaffen Nachfrage nach agentenloser Erkennung | +1.8% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Laufzeitsicherheit für KI-Workloads und autonome Agenten | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Cloud- und Multi-Cloud-Workloads
Unternehmen betreiben zunehmend Workloads bei mehr als einem Cloud-Anbieter, was eine konsistente Sicherheitsüberwachung schwieriger macht. Die SANS 2025 Multicloud-Umfrage ergab, dass 91 % der Befragten Azure und 86 % AWS nutzten, während 63 % die Komplexität als ihre größte Sicherheitsherausforderung identifizierten.[1] Separate Identitätsstrukturen, Richtlinien und Ereignisaufzeichnungen müssen abgeglichen werden, da cloud-native Entwicklung Dienste häufiger erstellt und verändert. Die Cloud Native Computing Foundation berichtete, dass 56 % der Backend-Entwickler im dritten Quartal 2025 cloud-nativ arbeiteten, verglichen mit 49 % im ersten Quartal 2025.[2] Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste unterstützt Unternehmen, die einen einzigen Reaktionsprozess über verschiedene Umgebungen hinweg benötigen, ohne die Softwarebereitstellung zu unterbrechen. Anbieter, die Telemetrie aus mehreren Clouds sammeln und einheitliche Reaktions-Playbooks anwenden, können die betriebliche Belastung für Unternehmenssicherheitsteams reduzieren.
Wachstum identitätsorientierter Cloud-Angriffe
Identitätssicherheit ist zentral für die Cloud-Abwehr, da Angreifer legitime Anmeldeinformationen, Dienstkonten, API-Token, OAuth-Genehmigungen und Workload-Anmeldeinformationen nutzen können, um sich durch verbundene Systeme zu bewegen. Die Cloud Security Alliance stellte fest, dass 59 % der Unternehmen im Jahr 2025 unsichere Identitäten und riskante Berechtigungen als ihr größtes Cloud-Risiko nannten.[3] Unternehmen haben erhebliche Schwierigkeiten bei der Verwaltung von Identitäten und Berechtigungen über mehrere Cloud-Anbieter hinweg. Identitätsbezogene Vorfälle haben in den letzten Jahren zugenommen. Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste wird durch die Nachfrage nach Überwachung gestützt, die ungewöhnliche Berechtigungsnutzung, laterale Bewegungen und verdächtige Aktivitäten in föderativen Verzeichnissen identifiziert. Anbieter, die Cloud-, Verzeichnis- und Zugriffstelemetrie verbinden, können diese Muster untersuchen und kompromittierten Zugriff eindämmen, ohne legitime Anwendungen zu unterbrechen.
Regulatorische Anforderungen und Anforderungen der Cyber-Versicherung
Regulatorische Anforderungen erhöhen den Bedarf an dokumentierter und kontinuierlicher Überwachung von Informations- und Kommunikationstechnologierisiken. Der Digital Operational Resilience Act der Europäischen Union verpflichtet betroffene Finanzinstitute, IKT-Risikomanagementvereinbarungen aufrechtzuerhalten und schwerwiegende Vorfälle zu melden. Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste kann diesen Bedarf decken, indem er laufende Überwachungs- und Reaktionsaufzeichnungen über mehrere Cloud-Dienste hinweg bereitstellt. Die U.S. Securities and Exchange Commission verpflichtet börsennotierte Unternehmen, wesentliche Cybersicherheitsvorfälle innerhalb eines festgelegten Zeitraums nach der Feststellung der Wesentlichkeit offenzulegen. Delinea berichtete, dass ein zunehmender Anteil der Policen einen dokumentierten Plan zur Bedrohungserkennung und Reaktion auf Vorfälle erfordert. Diese Anforderungen fördern die Beschaffung in Finanzdienstleistungen, im Gesundheitswesen und bei börsennotierten Unternehmen, die stärkere operative Nachweise benötigen.
Einführung cloud-nativer Anwendungen und DevSecOps
Cloud-native Entwicklung schafft Workloads, die starten, sich verändern und stoppen können, bevor herkömmliche Sicherheitsprozesse ausreichend Beweise erfassen. Snyk berichtete, dass eine große Mehrheit der Produktions-Workloads als Container oder serverlose Anwendungen bereitgestellt wurde. Datadog berichtete, dass viele AWS-Unternehmen Terraform für die Infrastruktur-als-Code-Bereitstellung nutzten. Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste wird durch die Nachfrage nach agentenloser und laufzeitbasierter Beobachtung über Cloud-Konten, Container-Plattformen und Anwendungsdienste hinweg gestützt. Verwaltete Anbieter können die Reaktionsabdeckung mit der Bereitstellungsgeschwindigkeit in Einklang bringen, ohne jedes Entwicklungsteam zu bitten, eine separate Sicherheitsfunktion zu betreiben. Diese Fähigkeit bringt verwaltete Erkennung in Anwendungs- und Infrastrukturbeschaffungsentscheidungen ein.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wildwuchs bei Sicherheitstools und Integrationskomplexität | -2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im Bereich Cloud-Sicherheit | -1.7% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datensouveränität und grenzüberschreitende Telemetriebeschränkungen | -1.2% | Kernbereich Asien-Pazifik, EU, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kurzlebige Workloads und spärliche Beweise erhöhen falsch-negative Ergebnisse | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wildwuchs bei Sicherheitstools und Integrationskomplexität
Der Wildwuchs bei Sicherheitstools kann Verkaufszyklen verlängern, da Kunden mehrere Produkte verbinden müssen, bevor ein verwalteter Anbieter eine nützliche Abdeckung herstellen kann. Trend Micro stellte fest, dass Unternehmen den Tool-Wildwuchs als wesentliche Compliance-Barriere identifizierten und Schwierigkeiten hatten, eine einheitliche Reaktion über Cloud-Anbieter hinweg durchzuführen. Ein Kunde mit mehreren Sicherheitsprodukten und mehreren Clouds benötigt Integrationsarbeit, bevor Vorfallsdaten normalisiert werden können. Dies kann die Zeit bis zur Wertschöpfung verzögern und Bereitstellungskosten erhöhen. Plattformeigene Anbieter haben einen Vorteil, wenn sie die zugrunde liegenden Erkennungstools besitzen oder eng integrieren. Spezialisierte Managed Service Provider bleiben exponiert, wenn ihre Bereitstellung von kundenseitig ausgewählten Sicherheitsprodukten abhängt.
Fachkräftemangel im Bereich Cloud-Sicherheit
Der Mangel an Cloud-Sicherheitsfachleuten treibt Unternehmen zum Outsourcing, während es für Anbieter schwieriger wird, Analysten einzustellen und zu halten. Fortinet stellte fest, dass viele Unternehmen Schwierigkeiten bei der Rekrutierung von Cybersicherheitstalenten hatten, während ISACA berichtete, dass Sicherheitsteams häufig unterbesetzt waren und unbesetzte Stellen hatten. NIST verzeichnete eine erhebliche Anzahl offener Cybersicherheitsstellen in den Vereinigten Staaten neben einer großen beschäftigten Belegschaft. Diese Engpässe erhöhen die Vergütungskosten und können die Expansion in Länder einschränken, die eine lokale Analysteabdeckung erfordern. Anbieter investieren in Automatisierung, um repetitive Untersuchungsarbeit zu reduzieren und die Analysekapazität zu erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Managed CDR Services verankern das Cloud-Sicherheits-OutsourcingManaged CDR Services hielten im Jahr 2026 einen Marktanteil von 41,01 % am Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste und waren damit die größte Angebotskategorie. Käufer nutzen dieses Modell, wenn sie kontinuierliche Überwachung, Untersuchung und Reaktion benötigen, aber kein dediziertes Cloud-Sicherheitsoperationszentrum betreiben. Stark regulierte Unternehmen können trotz detaillierter Berichtspflichten auch über schlanke interne Sicherheitsteams verfügen. Vollständig ausgelagertes Delivery bietet Abdeckung, ohne von Anfang an ein internes Programm zu erfordern. Das Angebot ist eng mit dem Mangel an erfahrenem Cloud-Sicherheitspersonal verbunden.
Cloud-Erkennungs- und Reaktionsplattformen bleiben für Unternehmen relevant, die eine direktere operative Kontrolle behalten. Professional Services und Support helfen Kunden bei der Implementierung von Kontrollen und der Vorbereitung von Dokumentationen für Frameworks wie SOC 2 Typ II. Red Canary berichtete von einem jährlich wiederkehrenden Umsatz von über 140 Millionen USD im Geschäftsjahr 2025 und erklärte, dass seine KI-gesteuerte Plattform 97 % der Untersuchungen autonom abwickelte. Automatisierung kann verwalteten Anbietern helfen, mehr Kunden zu unterstützen, ohne das Wachstum der Analysteanzahl zu entsprechen. Große Systemintegratoren, die CDR mit verwalteten Cloud-Diensten bündeln, validieren die Kategorie, während sie die Unternehmenspositionierung für reine Anbieter erschweren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicemodell:
Vollständig verwaltete Bereitstellung dominiert, Co-Managed gewinnt an BodenFully Managed CDR hielt im Jahr 2026 einen Umsatzanteil von 59,63 %, was zeigt, dass viele Käufer es vorziehen, die Erkennungsfunktion zu delegieren. Dieses Modell eignet sich für Unternehmen, die eine kontinuierliche Abdeckung benötigen, aber kein Personal haben, um Bedrohungen zu validieren und die Behebung zu koordinieren. Es ist besonders relevant in Sektoren mit anspruchsvollen Vorfallsmeldepflichten. Käufer können einen externen Anbieter nutzen, um die Überwachung zu betreiben, während sich interne Teams auf Governance und Geschäftsentscheidungen konzentrieren.
Co-Managed CDR wird bis 2032 voraussichtlich mit einer CAGR von 20,03 % wachsen, der schnellsten Rate unter den Servicemodellen. Reife Sicherheitsteams nutzen es, wenn sie externe Expertise wünschen, aber ausgewählte Untersuchungs- und Behebungsentscheidungen behalten möchten. Incident-Response-Retainer und On-Demand-CDR bieten gesicherte Reaktionskapazität ohne kontinuierliche Abdeckung. Unternehmen, die zunächst vollständig verwaltete Bereitstellung wählen, können sich mit zunehmender interner Kompetenz zu Co-Managed-Vereinbarungen entwickeln.
Nach Bereitstellungsmodus:
Public Cloud führt, während hybride Bereitstellungen sich beschleunigenPublic Cloud hielt im Jahr 2026 einen Umsatzanteil von 55,84 %, gestützt durch ausgereifte Telemetrie von großen Hyperscalern und etablierten Erkennungsinhalten. Das Segment profitiert, wenn Cloud-Anbieter mehr native Ereignisdaten für die Sicherheitsüberwachung bereitstellen. Public-Cloud-Kunden können dennoch mehr als einen Anbieter nutzen, sodass eine einheitliche Überwachung weiterhin notwendig bleibt. Die führende Position spiegelt das Ausmaß der bereits in Public-Cloud-Umgebungen bereitgestellten Workloads wider.
Hybrid und Multi-Cloud wird bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen und ist damit der am schnellsten wachsende Bereitstellungsmodus. Unternehmen benötigen Überwachung über Public Cloud, Private Cloud und On-Premises-Systeme hinweg, wenn Workloads verteilt sind. Private Cloud bleibt für Sovereign-Cloud-Anwendungsfälle relevant, bei denen Datenspeicheranforderungen Telemetrieübertragungen einschränken. Fortinet berichtete, dass 97 % der Befragten einheitliche Cloud-Sicherheitsplattformen mit zentralisierten Dashboards bevorzugten. Diese Präferenz unterstützt Anbieter, die mehrere Umgebungen über einen einzigen Dienst koordinieren.
Nach Unternehmensgröße:
Großunternehmen treiben den Umsatz, während die KMU-Einführung stark zunimmtGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 61,87 %, gestützt durch große Cloud-Bestände und formale Infrastruktur für Sicherheitsoperationen. Diese Unternehmen schließen häufig mehrjährige Managed-Service-Vereinbarungen mit höheren jährlichen Vertragswerten ab. Sie betreiben mehr Nutzer, Anwendungen und Cloud-Konten, was den Bedarf an kontinuierlicher Erkennung erhöht. Ihre etablierten Budgets und komplexen Umgebungen erklären, warum sie die größte Umsatzgruppe bleiben.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 19,91 % wachsen, da Automatisierung und Managed-Service-Provider-Kanäle die verwaltete Erkennung zugänglicher machen. Kleinere Unternehmen können häufig keine interne Sicherheitsoperation finanzieren, die eine 24-Stunden-Abdeckung bietet. Versicherungsanforderungen stärken die Nachfrage, da 53 % der Policen im Jahr 2025 einen dokumentierten Plan zur Bedrohungserkennung und Reaktion auf Vorfälle erforderten. KMU-Käufer können stärker automatisierte Reaktions-Playbooks akzeptieren, wenn die Analysevalidierung die Servicekosten erhöhen würde. Dies kann die Bereitstellungsökonomie für Anbieter verbessern, die kleinere Kunden ansprechen.

Nach Branchenvertikale:
BFSI dominiert die Ausgaben, während das Gesundheitswesen schnell expandiertBFSI hielt im Jahr 2026 einen Umsatzanteil von 23,47 %, den größten Anteil unter den Branchenvertikalen. Finanzinstitute verwalten sensible Kundendaten, hochwertige Transaktionen und detaillierte regulatorische Verpflichtungen. DORA erhöht den Bedarf an kontinuierlichem IKT-Risikomanagement bei betroffenen Einrichtungen. Diese Bedingungen unterstützen Ausgaben für verwaltete Erkennung, dokumentierte Reaktion und kontinuierliche Beweiserhebung.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 20,12 % wachsen, der schnellsten Rate unter den Vertikalen. Gesundheitsorganisationen sind weiterhin Datenschutzverletzungen und Netzwerkserver-Einbrüchen ausgesetzt. Das U.S. Department of Health and Human Services konzentrierte seine Durchsetzungsinitiative 2025 auf die Risikoanalyse gemäß der HIPAA Security Rule. IT und Telekommunikation, Regierung und Verteidigung, Fertigung, Einzelhandel und E-Commerce sowie Energie und Versorgungsunternehmen schaffen ebenfalls Nachfrage durch unterschiedliche betriebliche und Compliance-Anforderungen.
Geografische Analyse
Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 mit 41,28 % den größten regionalen Anteil am weltweiten Umsatz im Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste (CDR). Die Region vereint eine hohe Konzentration cloud-nativer Unternehmen mit anspruchsvollen Offenlegungsvorschriften. Die U.S. Securities and Exchange Commission verpflichtet börsennotierte Unternehmen, wesentliche Cybersicherheitsvorfälle innerhalb von 4 Werktagen nach Feststellung der Wesentlichkeit zu melden. Dies stützt die Nachfrage nach kontinuierlicher Erkennung und zuverlässigen Eskalationsprozessen.
Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste in Nordamerika und im asiatisch-pazifischen Raum
Kanada bietet weitere Chancen durch cloud-orientierte Digitalisierung und grenzüberschreitende Lieferkettensicherheitsanforderungen. Mexiko bleibt eine Chance in einem früheren Entwicklungsstadium, da die Nearshore-Fertigung zunimmt. Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 19,04 % wachsen – die schnellste regionale Wachstumsrate. Die Expansion von Hyperscalern in Indien, Japan, Südkorea und Australien erhöht die Cloud-Workloads, die einer Überwachung bedürfen.
Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste im asiatisch-pazifischen Raum, in EMEA und in Südamerika
Australiens Essential-Eight-Rahmenwerk und Japans Cybersicherheitsleitlinien stärken den Bedarf an strukturierten Sicherheitskontrollen. China verfolgt einen stärker eigenständigen Weg, da Anforderungen an souveräne Clouds lokale Anbieter begünstigen. Europa wird durch DORA-, DSGVO- und NIS2-Anforderungen geprägt. Die Leitlinien der Europäischen Zentralbank aus dem Jahr 2025 zur Cloud-Auslagerung verpflichten beaufsichtigte Institute, die Sicherheitsvorkehrungen von Cloud-Anbietern kontinuierlich zu überwachen. Südamerika wird durch Brasiliens Investitionen in Banktechnologie gestützt, während der Nahe Osten und Afrika von der Cloud-Entwicklung und Cloud-Governance-Erwartungen profitieren.
Wettbewerbslandschaft
Marktkonzentration
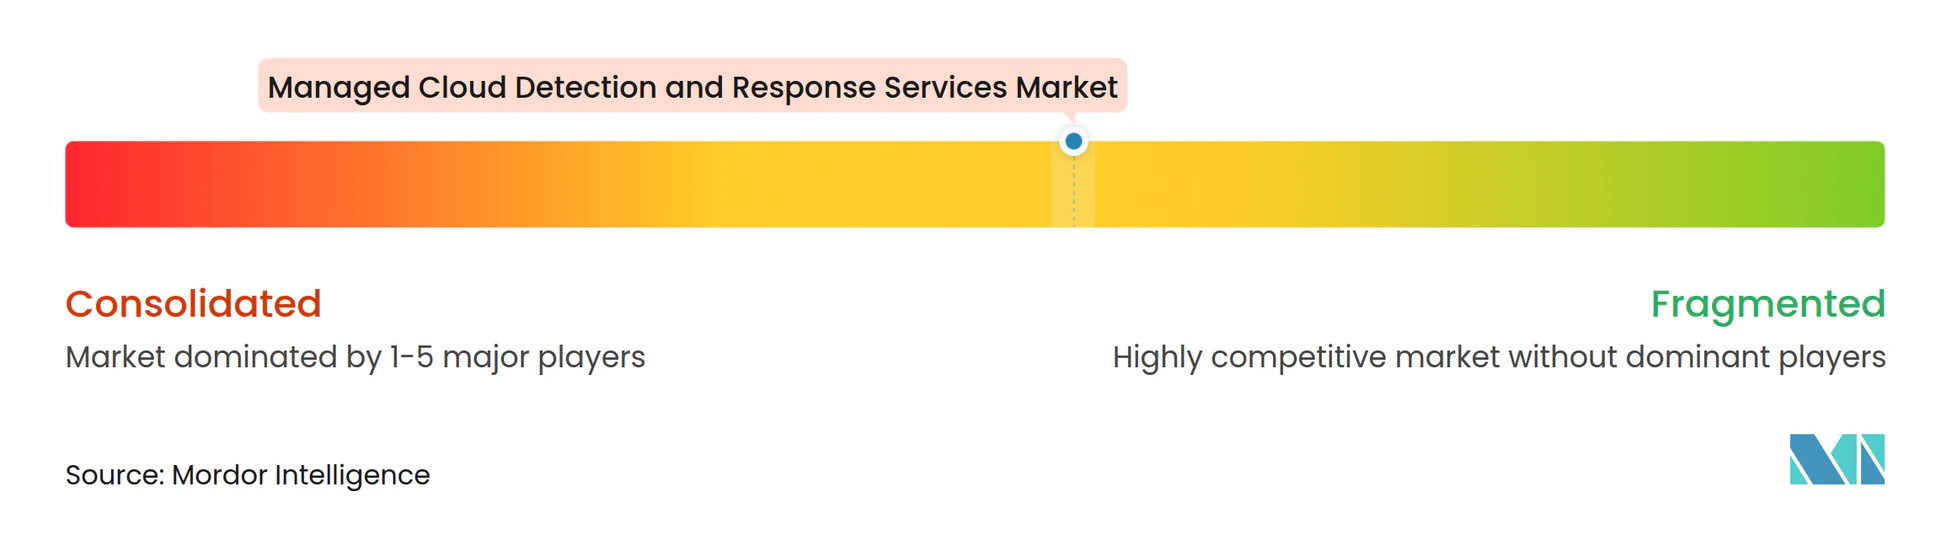
Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste weist eine moderate Konzentration auf. CrowdStrike, Palo Alto Networks, Arctic Wolf Networks, Microsoft und SentinelOne haben starke Positionen bei Unternehmensverträgen für verwaltete CDR. Spezialisierte und regionale Anbieter konkurrieren weiterhin um Kunden im mittleren Marktsegment. Wettbewerbsstrategien konzentrieren sich auf Automatisierung, Akquisitionen und stärkere Identitätssicherheitsfähigkeiten.
CrowdStrike stimmte im September 2025 der Übernahme von Pangea für 260 Millionen USD zu, um Sicherheitsleitplanken für generative KI-Anwendungen hinzuzufügen. Es stimmte auch im August 2025 der Übernahme von Onum für 290 Millionen USD zu, um die Telemetrieaufnahme für Falcon Next-Gen SIEM zu stärken. Arctic Wolf lancierte im März 2026 Aurora Agentic SOC und nutzte dabei einen proprietären Wissensgraphen und KI-Agenten zur Unterstützung von Erkennung, Priorisierung und Reaktion. Diese Schritte erweitern die Plattformfähigkeiten rund um Datenpipelines, KI-Workload-Sicherheit und automatisierte Bereitstellung.
Es gibt eine Chance im Bereich verwalteter CDR für KMU unter 50.000 USD jährlich und bei der Sovereign-Cloud-Erkennung für Sektoren mit Datenspeicherungsbeschränkungen. SOC-2-Typ-II-Compliance und ISO-27001-Zertifizierung sind wichtige Beschaffungsanforderungen. ReliaQuest sammelte im März 2025 mehr als 500 Millionen USD bei einer Bewertung von 3,4 Milliarden USD ein, um die internationale Expansion und die Automatisierung von KI-gestützten Sicherheitsoperationen zu unterstützen. KI-native Anbieter können etablierte Anbieter herausfordern, indem sie Automatisierung von Anfang an in die Bereitstellung integrieren. Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste wird weiterhin durch zuverlässige Bereitstellung und umfassende Cloud-, Identitäts- und Anwendungstransparenz geprägt sein.
Marktführer im Bereich verwaltete Cloud-Erkennungs- und Reaktionsdienste
-
Arctic Wolf Networks, Inc.
-
CrowdStrike Holdings, Inc.
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
SentinelOne, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste Unternehmen in diesem Bericht
- Arctic Wolf Networks, Inc.
- CrowdStrike Holdings, Inc.
- Palo Alto Networks, Inc.
- Microsoft Corporation
- SentinelOne, Inc.
- eSentire, Inc.
- Expel, Inc.
- Red Canary, Inc.
- Rapid7, Inc.
- Sophos Limited
- ReliaQuest Holdings, LLC
- IBM Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- Secureworks Corp.
- Deepwatch, Inc.
- Critical Start, Inc.
- WithSecure Corporation
- Mandiant, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste
- September 2026: Quorum Cyber übernahm Ontinue, einen Anbieter von verwalteten Erkennungs- und Reaktionsdiensten für Microsoft-Sicherheitskunden. Die Übernahme erweiterte Quorum Cybers Microsoft-ausgerichtete verwaltete CDR-Fähigkeit in Nordamerika und fügte seiner Bereitstellung von Cloud-Erkennung auf Basis von Microsoft Defender und Sentinel Skalierung hinzu.
- August 2026: Der südkoreanische Telekommunikationsbetreiber LG Uplus übernahm Pago Networks, einen inländischen MDR-Spezialisten. Der Deal positionierte LG Uplus dazu, verwaltete Cloud-Erkennung nativ an seine Unternehmensbasis zu liefern, im Vorfeld erwarteter südkoreanischer Sicherheitsmandate für kritische Infrastrukturen.
- April 2026: ServiceNow schloss seine Übernahme von Armis, einer Plattform für die Sichtbarkeit verbundener Assets, für 7,75 Milliarden USD ab. Die Kombination von Armis' Cloud- und OT-Asset-Intelligenz mit ServiceNows Workflow-Schicht schuf eine integrierte Asset-zu-Behebungs-Pipeline, die Cloud-, Endpunkt- und industrielle Umgebungen umspannt.
- März 2026: Google, Alphabet, schloss seine Übernahme von Wiz für 32 Milliarden USD ab und integrierte Wiz's CNAPP- und CSPM-Fähigkeiten in den Google-Cloud-Sicherheits-Stack. Der Deal schuf ein vertikal integriertes Cloud-Erkennungs- und Posture-Angebot und verstärkte den Wettbewerbsdruck auf eigenständige CDR-Plattformanbieter.
Globaler Berichtsumfang des Marktes für verwaltete Cloud-Erkennungs- und Reaktionsdienste
Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste umfasst ausgelagerte Sicherheitsdienste, die eine 24/7-Überwachung, Bedrohungserkennung, Untersuchung und schnelle Reaktion speziell für cloud-native Umgebungen bieten, einschließlich öffentlicher Cloud-IaaS/PaaS, Container, serverloser Funktionen, Cloud-Identitäten, APIs und SaaS-Anwendungen.
Der Marktbericht für verwaltete Cloud-Erkennungs- und Reaktionsdienste ist segmentiert nach Angebot (CDR-Plattformen, Managed CDR Services und Professional Services und Support), Servicemodell (vollständig verwaltet, gemeinsam verwaltet sowie Incident-Response-Retainer und On-Demand-CDR), Bereitstellungsmodus (öffentliche, private, hybride und Multi-Cloud), Unternehmensgröße (Großunternehmen und KMU), Branchenvertikale (Bankwesen, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Regierung und Verteidigung, Fertigung, Einzelhandel und E-Commerce sowie Energie und Versorgungsunternehmen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Cloud-Erkennungs- und Reaktionsplattformen |
| Managed CDR Services |
| Professional Services und Support |
| Fully Managed CDR |
| Co-Managed CDR |
| Incident-Response-Retainer und On-Demand-CDR |
| Public Cloud |
| Private Cloud |
| Hybrid und Multi-Cloud |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Regierung und Verteidigung |
| Fertigung |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Angebot | Cloud-Erkennungs- und Reaktionsplattformen | |
| Managed CDR Services | ||
| Professional Services und Support | ||
| Nach Servicemodell | Fully Managed CDR | |
| Co-Managed CDR | ||
| Incident-Response-Retainer und On-Demand-CDR | ||
| Nach Bereitstellungsmodus | Public Cloud | |
| Private Cloud | ||
| Hybrid und Multi-Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | Bankwesen, Finanzdienstleistungen und Versicherungen | |
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Regierung und Verteidigung | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste?
Der Markt für verwaltete Cloud-Erkennungs- und Reaktionsdienste wird im Jahr 2026 auf 3,12 Milliarden USD geschätzt und soll bis 2032 mit einer CAGR von 17,77 % von 2027 bis 2032 8,52 Milliarden USD erreichen.
Was treibt die Nachfrage nach verwalteten Cloud-Erkennungs- und Reaktionsdiensten an?
Multi-Cloud-Komplexität, identitätsbasierte Angriffe, cloud-native Anwendungen und Anforderungen an die kontinuierliche Überwachung stärken die Nachfrage nach verwalteten Diensten.
Welches Servicemodell expandiert am schnellsten bei der Cloud-Erkennung und -Reaktion?
Co-Managed CDR wird bis 2032 voraussichtlich mit einer CAGR von 20,03 % wachsen, da Sicherheitsteams externe Expertise suchen und dabei ausgewählte Reaktionsentscheidungen behalten.
Welcher Bereitstellungsmodus expandiert am schnellsten für verwaltete CDR?
Hybrid und Multi-Cloud wird bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen, da Unternehmen eine koordinierte Erkennung über Cloud- und On-Premises-Systeme hinweg benötigen.
Welche Kundengruppe nimmt verwaltete CDR am schnellsten an?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 19,91 % wachsen, da Automatisierung und Managed-Service-Provider-Programme eine kontinuierliche Abdeckung zugänglicher machen.
Welche Region hat die schnellste prognostizierte Nachfrage nach verwalteten CDR-Diensten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 19,04 % wachsen, unterstützt durch Cloud-Expansion und Cybersicherheitsanforderungen in Indien, Japan, Südkorea und Australien.