
Tamanho e Participação do Mercado de Serviços Gerenciados de CIEM
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
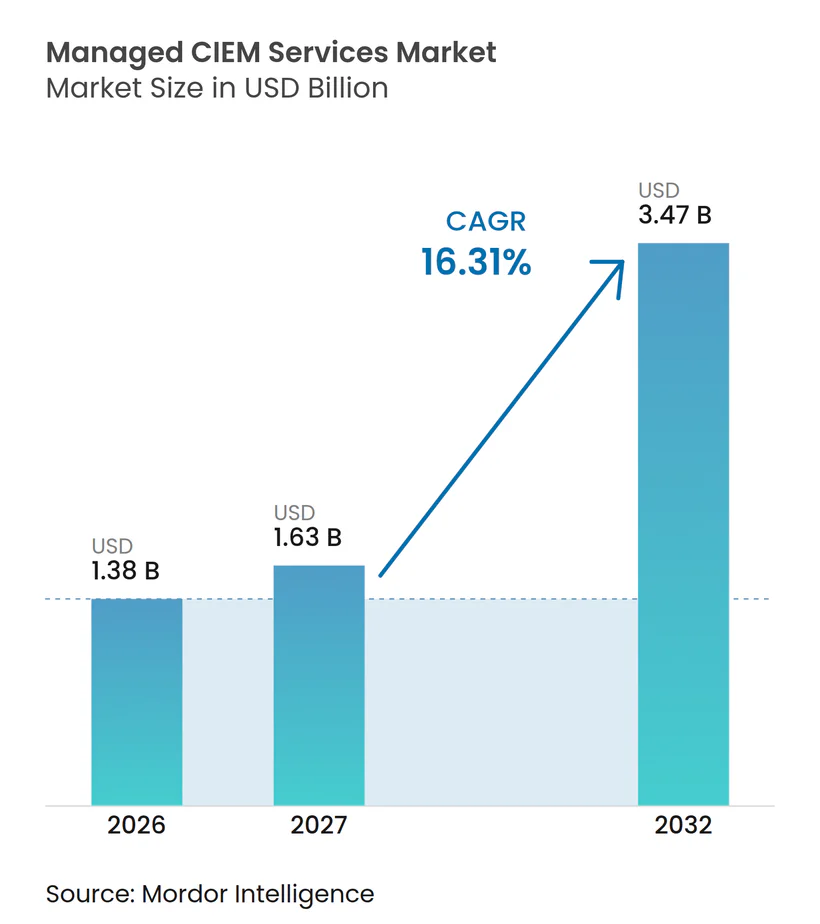
| Tamanho do Mercado (2027) | 1.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.31 % |
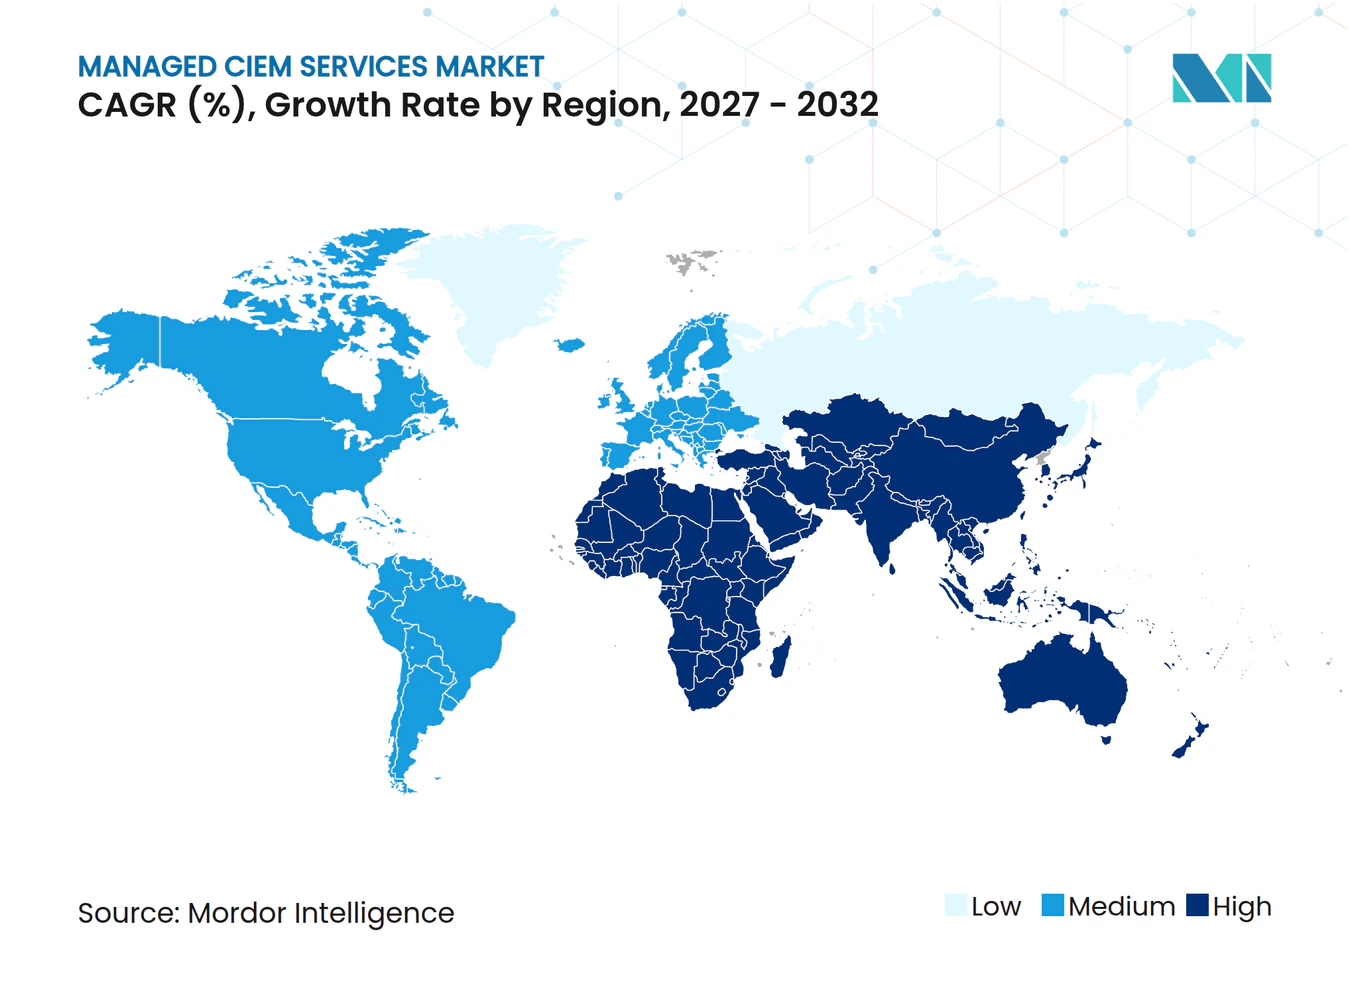
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de CIEM pela Mordor Intelligence
O tamanho do Mercado de Serviços Gerenciados de CIEM tem projeção de expansão de 1,38 bilhões de USD em 2026 e 1,63 bilhões de USD em 2027 para 3,47 bilhões de USD até 2032, registrando um CAGR de 16,31% de 2027 a 2032. O Mercado de Serviços Gerenciados de CIEM está conquistando um espaço maior nos orçamentos de segurança empresarial à medida que o gerenciamento de direitos de nuvem se torna um requisito operacional. As permissões excessivas são agora tratadas como um risco material, particularmente onde as obrigações de auditoria, regulatórias e de seguros expõem as consequências financeiras de controles de acesso inadequados. Ambientes de multinuvem e identidades não humanas estão ampliando a lacuna de governança que muitas equipes internas não conseguem gerenciar por conta própria. Os provedores de serviços podem abordar essa lacuna monitorando mudanças no acesso, documentando controles e apoiando esforços de remediação. A consolidação de plataformas pode mudar a forma como os compradores adquirem essas capacidades, mas também aumenta a necessidade de provedores que possam combinar o gerenciamento de direitos com automação e governança de identidade por IA.
Principais Conclusões do Relatório
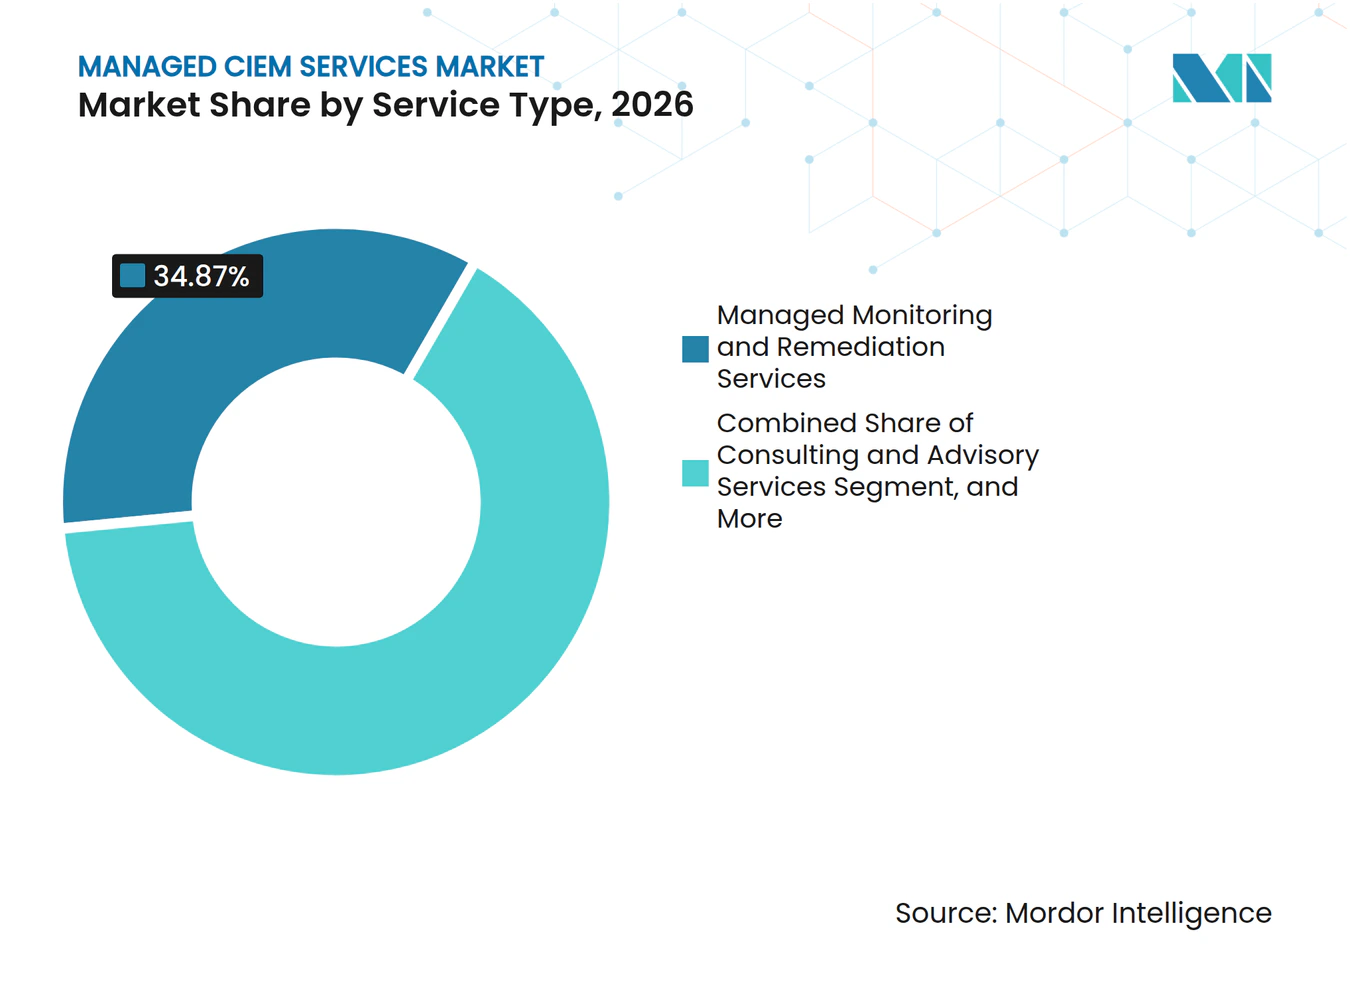
- Por tipo de serviço, os Serviços Gerenciados de Monitoramento e Remediação detinham 34,87% da participação do Mercado de Serviços Gerenciados de CIEM em 2026 e têm projeção de expansão a um CAGR de 17,43% até 2032.
- Por modelo de implantação, a Nuvem Pública representou 48,63% da receita em 2026, enquanto a Nuvem Híbrida tem expectativa de expansão a um CAGR de 16,78% até 2032.
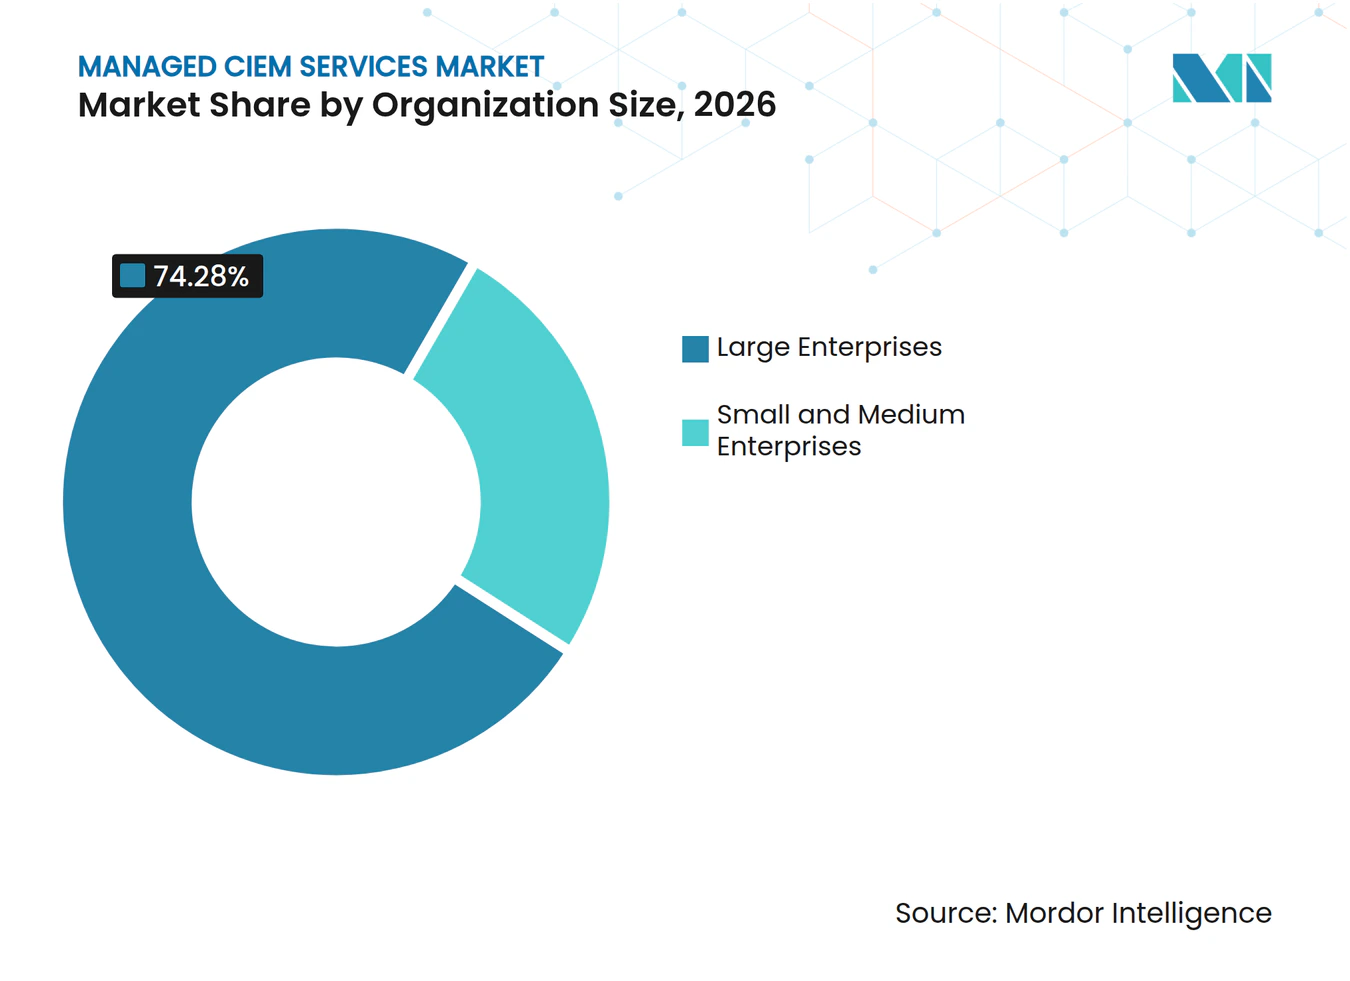
- Por tamanho da organização, as Grandes Empresas detinham 74,28% da receita em 2026, enquanto as PMEs têm projeção de crescimento a um CAGR de 17,34% até 2032.
- Por setor do usuário final, o BFSI representou 24,37% da receita em 2026, enquanto a Saúde tem projeção de expansão a um CAGR de 17,62% até 2032.
- Por geografia, a América do Norte detinha 42,13% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 17,09% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de CIEM
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Multinuvem Empresarial e Expansão do Plano de Controle de Nuvem | +3.8% | Global, com concentração na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mandatos de Confiança Zero e Privilégio Mínimo | +3.2% | América do Norte e UE, com extensão à Ásia-Pacífico e ao Oriente Médio | Curto prazo (≤ 2 anos) |
| Proliferação de Agentes de IA e Identidades Não Humanas | +2.8% | Global, concentrado em mercados de alta intensidade tecnológica | Médio prazo (2 a 4 anos) |
| Descontinuação do Microsoft Entra Permissions Management e Demanda por Migração | +2.1% | América do Norte e Europa, com impacto na Austrália e no Japão | Curto prazo (≤ 2 anos) |
| Requisitos de Conformidade Contínua e Evidências de Auditoria | +1.7% | América do Norte, UE e reguladores nacionais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de Competências Impulsionando a Terceirização de Segurança de Identidade 24/7 | +1.5% | Global, mais aguda na América do Norte, Europa Ocidental e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Multinuvem Empresarial e Expansão do Plano de Controle de Nuvem
Cada conta de nuvem e identidade de carga de trabalho expande o ambiente de acesso que uma organização deve governar. Uma pesquisa SANS de 2025 constatou que mais de 78% das organizações utilizam 2 ou mais provedores de nuvem.[1] AWS, Azure e Google Cloud aplicam diferentes estruturas de permissão, o que torna a análise de acesso mais difícil à medida que uma organização adiciona provedores. A AWS observa que a segurança de multinuvem requer operações centralizadas e integração com ferramentas de segurança nativas. O Mercado de Serviços Gerenciados de CIEM se beneficia quando as equipes de segurança internas são incapazes de manter controles de identidade consistentes nesses ambientes. Provedores com grafos de direitos unificados podem ajudar os clientes a conectar permissões, contas e identidades de carga de trabalho em plataformas de nuvem.
Mandatos de Confiança Zero e Privilégio Mínimo
A adoção de confiança zero está passando de um princípio de política para um requisito nas aquisições governamentais e do setor regulado. As diretrizes federais aumentaram o foco no privilégio mínimo na camada de identidade de nuvem. Isso cria a necessidade de evidências de que os direitos de acesso são limitados, revisados e removidos quando não são mais necessários. O Mercado de Serviços Gerenciados de CIEM pode se beneficiar da demanda por monitoramento contínuo de privilégio mínimo, em vez de revisões periódicas de acesso. Os programas de confiança zero também expõem contas mais antigas com excesso de privilégios criadas durante migrações para a nuvem, ampliando o trabalho de remediação disponível para provedores de serviços especializados.
Proliferação de Agentes de IA e Identidades Não Humanas
Agentes de IA e identidades não humanas estão expandindo o conjunto de contas que requerem governança. Um estudo da Cloud Security Alliance de 2026 constatou que as identidades não humanas superavam os usuários humanos em uma média de 82 para 1 em ambientes empresariais. A responsabilidade frequentemente abrange as equipes de TI, segurança e IA, atrasando as decisões sobre a propriedade do acesso. Os serviços gerenciados podem fornecer um único processo operacional para descoberta, monitoramento e resposta. O Mercado de Serviços Gerenciados de CIEM está posicionado para atender empresas que precisam de controles de identidade para acompanhar o ritmo de sistemas automatizados e acesso de máquinas.
Descontinuação do Microsoft Entra Permissions Management e Demanda por Migração
A Microsoft descontinuou o Entra Permissions Management em 1º de novembro de 2025, após o encerramento de novas aquisições em 1º de abril de 2025. A empresa direcionou os clientes para opções de migração e manteve um programa de vouchers até junho de 2026 para serviços entregues por parceiros. As organizações que utilizam Azure, AWS e Google Cloud precisavam de suporte substituto para descoberta de direitos, pontuação de permissões e monitoramento contínuo. A Microsoft manteve certas funções de CIEM no Defender for Cloud, mas descreveu o escopo como focado em casos de uso críticos de postura de segurança de nuvem. A transição criou uma oportunidade concentrada de integração para provedores gerenciados que pudessem migrar clientes para plataformas alternativas rapidamente. O Mercado de Serviços Gerenciados de CIEM também enfrenta mudanças permanentes nas escolhas de fornecedores entre os ex-clientes do Entra Permissions Management.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação do Modelo de Direitos de Multinuvem | -2.1% | Global, mais aguda na América do Norte e Ásia-Pacífico com alta intensidade de multinuvem | Longo prazo (≥ 4 anos) |
| Risco de Mudança na Integração e Remediação | -1.5% | América do Norte e Europa como núcleo, com extensão à Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Relutância dos Clientes em Delegar Decisões de Acesso Privilegiado | -0.9% | Global, mais aguda em Governo, Defesa e BFSI | Longo prazo (≥ 4 anos) |
| Agrupamento de Capacidades de CIEM em Plataformas CNAPP e IAM | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação do Modelo de Direitos de Multinuvem
Os provedores de nuvem utilizam diferentes sintaxes de política, limites de confiança e modelos de permissão. Isso impede que os provedores gerenciados apliquem um modelo de direitos uniforme em AWS, Azure e Google Cloud. A pesquisa SANS de 2025 relatou que muitas organizações executam ferramentas de segurança sobrepostas porque nenhuma ferramenta única oferece cobertura completa. A sobreposição de ferramentas resultante adiciona trabalho de integração, limites de API e requisitos de normalização de dados à entrega de serviços. O Google Cloud também está expandindo as capacidades de identidade de carga de trabalho, o que exige que os provedores atualizem os mecanismos de política e os pipelines de dados à medida que os controles de nuvem mudam. Para o Mercado de Serviços Gerenciados de CIEM, essas demandas aumentam os custos de entrega e podem limitar preços agressivos para clientes menores.
Risco de Mudança na Integração e Remediação
A remoção de acesso excessivo pode interromper cargas de trabalho, bloquear pipelines de automação ou revogar permissões que as equipes de aplicativos consideram necessárias. Esse risco leva alguns clientes a usar o CIEM apenas para visibilidade, em vez de permitir que um provedor aplique mudanças de política. O risco é maior onde as migrações para a nuvem criaram arranjos de acesso sem intenção de negócio documentada. Os provedores gerenciados utilizam acesso just-in-time e dimensionamento correto baseado em simulação para reduzir interrupções. As etapas de aprovação e o gerenciamento formal de mudanças ainda tornam a remediação mais lenta em setores controlados. O Mercado de Serviços Gerenciados de CIEM pode enfrentar ciclos de entrega mais longos em serviços financeiros, utilities e saúde porque esses clientes devem validar cada mudança de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Monitoramento e Remediação Contínuos Lideram a Demanda por Serviços
Os Serviços Gerenciados de Monitoramento e Remediação representaram 34,87% da receita do Mercado de Serviços Gerenciados de CIEM em 2026. O serviço também tem projeção de registrar o CAGR mais rápido de 17,43% de 2027 a 2032. Essa combinação mostra que os compradores favorecem o suporte contínuo e orientado a resultados em detrimento de avaliações pontuais. Uma única limpeza de direitos pode perder valor rapidamente quando os processos de automação de DevOps e infraestrutura como código criam ou modificam permissões. O serviço ajuda os clientes a identificar acesso excessivo antes que se torne um problema de controle persistente. Também permite que os provedores vinculem o trabalho de descoberta com a atividade de remediação documentada. Os provedores estão, portanto, sendo solicitados a identificar direitos de risco, priorizá-los e apoiar a remediação de forma contínua. O Mercado de Serviços Gerenciados de CIEM é fortalecido pela necessidade de manter essa disciplina operacional em ambientes de nuvem em constante mudança.
Os Serviços de Consultoria e Assessoria continuam sendo importantes no início de um programa. Eles ajudam as organizações a definir objetivos de governança e planejar a conexão do CIEM com os processos de identidade existentes. Os Serviços de Implementação e Integração apoiam vínculos com ferramentas de SIEM, plataformas de tickets e produtos de segurança nativos de nuvem. Esses vínculos determinam se os riscos identificados podem ser incorporados ao fluxo de trabalho normal do cliente. Os Serviços de Suporte e Manutenção ajudam a manter as políticas atualizadas à medida que as arquiteturas de nuvem se desenvolvem. Os Serviços de Treinamento e Educação permanecem menores, mas as organizações os estão utilizando para construir compreensão interna em paralelo com contratos gerenciados. O treinamento também oferece às equipes internas uma base mais clara para revisar as recomendações dos provedores. No Mercado de Serviços Gerenciados de CIEM, essa combinação pode reduzir preocupações com dependência e melhorar o valor que os clientes recebem de contratos de longo prazo.



Por Modelo de Implantação: A Nuvem Híbrida Cria a Maior Complexidade de Governança
A Nuvem Pública representou 48,63% da receita do Mercado de Serviços Gerenciados de CIEM em 2026. As cargas de trabalho de produção em AWS, Azure e Google Cloud criam um substancial conjunto de permissões de nuvem a monitorar. As ferramentas de segurança nativas melhoraram a visibilidade básica de direitos nesses ambientes. Os provedores gerenciados podem ampliar essa visibilidade oferecendo remediação, administração de políticas e monitoramento contínuo de controles. Esse trabalho é especialmente relevante quando a responsabilidade é dividida entre as equipes de plataforma, aplicação e segurança. A liderança da nuvem pública também reflete a disponibilidade de ferramentas maduras, não apenas o nível de risco de direitos. As organizações ainda precisam de suporte quando as permissões mudam em múltiplas contas e equipes.
A Nuvem Híbrida tem projeção de crescimento a um CAGR de 16,78% até 2032. Essas organizações devem governar identidades que abrangem diretórios locais, contas de nuvem federadas e contas de serviço nativas de nuvem. Nenhum plano de controle único fornece visibilidade consistente em toda essa combinação. Isso torna mais difícil determinar o acesso efetivo de um usuário em sistemas conectados. A Nuvem Privada permanece relevante em setores com limites de residência de dados. Os provedores estão desenvolvendo abordagens de entrega em nuvem soberana e com isolamento físico para atender a esses requisitos.
Por Tamanho da Organização: Grandes Empresas Detêm a Base de Receita Enquanto as PMEs se Expandem
As Grandes Empresas detinham 74,28% da receita em 2026. Seus ambientes de nuvem são maiores e suas responsabilidades regulatórias são mais exigentes. Esses compradores frequentemente buscam serviços que abranjam governança de identidade, acesso privilegiado, identidade de nuvem e automação de fluxo de trabalho. Eles também exigem integração com processos existentes de segurança e gerenciamento de serviços. As aquisições frequentemente favorecem provedores que possam apoiar várias funções de identidade por meio de um programa coordenado. Sua exposição a constatações de auditoria e penalidades regulatórias sustenta os gastos em operações contínuas de controle de acesso. Isso mantém as grandes organizações no centro da demanda no Mercado de Serviços Gerenciados de CIEM.
As PMEs têm projeção de crescimento a um CAGR de 17,34% de 2027 a 2032. Os pacotes de serviços baseados em assinatura estão reduzindo o custo inicial da governança de direitos. Os requisitos de auditoria da cadeia de suprimentos também incentivam fornecedores menores a melhorar os controles de acesso para reter clientes empresariais maiores. Isso transforma o CIEM de um projeto especializado em um serviço operacional mais acessível. Um estudo da ISC2 com 16.029 profissionais de cibersegurança constatou que a segurança em nuvem era uma das principais necessidades de competências para 36% dos entrevistados.[2] O estudo também constatou que 20% das organizações terceirizaram trabalhos de cibersegurança e 19% utilizaram provedores de serviços terceirizados. As recomendações de política assistidas por IA podem reduzir ainda mais as competências especializadas necessárias para operar a governança de direitos.

Por Setor do Usuário Final: O BFSI Define a Demanda Atual Enquanto a Saúde Acelera
O BFSI representou 24,37% da receita em 2026. As instituições financeiras exigem controles documentados para estruturas como SOX, PCI DSS e DORA. Essas obrigações tornam as evidências prontas para auditoria do gerenciamento do ciclo de vida de identidade uma necessidade operacional regular. As revisões de acesso são particularmente importantes para contas vinculadas a sistemas críticos e dados sensíveis. As instituições também precisam demonstrar que o acesso é removido quando o emprego ou as responsabilidades de negócio mudam. O setor opera ambientes complexos de nuvem e aplicações, o que aumenta o número de permissões que devem ser revisadas. O BFSI, portanto, fornece a maior base de clientes atual para suporte gerenciado de direitos.
A Saúde tem projeção de crescimento a um CAGR de 17,62% até 2032. O Departamento de Saúde e Serviços Humanos dos EUA propôs atualizações à Regra de Segurança HIPAA em janeiro de 2025 que fortaleceriam a proteção das informações eletrônicas de saúde protegidas. A proposta aborda controles de acesso em ambientes de nuvem e trata a autenticação multifator como uma expectativa de base. As migrações para a nuvem concluídas entre 2020 e 2025 podem deixar identidades não gerenciadas e TI paralela que posteriormente aparecem em avaliações de risco. Os sistemas de saúde devem abordar essas lacunas sem interromper o acesso que apoia as atividades clínicas e administrativas. Isso cria trabalho de remediação que o Mercado de Serviços Gerenciados de CIEM pode apoiar. Tecnologia da Informação e Telecomunicações, Governo e Defesa, Manufatura, Varejo e Comércio Eletrônico, Energia e Utilities, Transporte e Logística, Educação, Hospitalidade e Viagens e outros setores também contribuem com demanda à medida que os controles de identidade se tornam parte das obrigações de conformidade específicas do setor.
Análise Geográfica
A América do Norte detinha 42,13% da receita do Mercado de Serviços Gerenciados de CIEM em 2026. A região tem uma densa concentração de serviços financeiros regulados, organizações de saúde e contratantes federais. Esses clientes enfrentam requisitos paralelos de regras de conformidade, revisões de seguro cibernético e auditorias de cadeia de suprimentos. A descontinuação do Microsoft Entra Permissions Management criou demanda por migração em toda a região durante o primeiro semestre de 2026. Essa demanda deu aos provedores gerenciados a oportunidade de migrar clientes para plataformas de direitos alternativas. Os compradores governamentais também continuam a adquirir grandes programas de identidade gerenciada.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 17,09% de 2027 a 2032. O setor de tecnologia empresarial da Índia, o ambiente de segurança em nuvem da Austrália, os programas de transformação digital da Coreia do Sul e os ecossistemas de hiperescaladores da China sustentam a demanda. As organizações da região estão aumentando os investimentos em CIEM e detecção e resposta a ameaças de identidade à medida que as identidades de máquinas se tornam mais comuns. A NTT DATA Japan recebeu a Especialização em Entrega de Serviços do Workforce Identity Cloud da Okta em janeiro de 2025.[3] Esse reconhecimento indica capacidades mais profundas de serviços de identidade especializados na região. A participação do Mercado de Serviços Gerenciados de CIEM detida pela América do Norte deixa a Ásia-Pacífico com espaço substancial para adicionar novos programas de identidade em nuvem.
Europa, Oriente Médio e África oferecem oportunidades distintas, mas crescentes. A Europa é apoiada pelos requisitos NIS2 e DORA que afetam entidades financeiras, operadores de serviços essenciais e provedores de TIC. A autoridade federal de TI da Alemanha emitiu uma licitação em nível da UE para serviços de gerenciamento de identidade no início de 2026, indicando uma expansão das aquisições do setor público. O Oriente Médio está ganhando demanda com as iniciativas Visão 2030 da Arábia Saudita e as construções de infraestrutura de nuvem e nuvem soberana dos Emirados Árabes Unidos. A América do Sul está emergindo à medida que a LGPD do Brasil exige documentação de controle de acesso e a Argentina adota arquiteturas nativas de nuvem. A África permanece menor em receita, mas as instituições financeiras da África do Sul e os operadores de telecomunicações e bancários da Nigéria estão adotando serviços gerenciados de segurança em nuvem no Mercado de Serviços Gerenciados de CIEM.
Cenário Competitivo
Concentração do Mercado
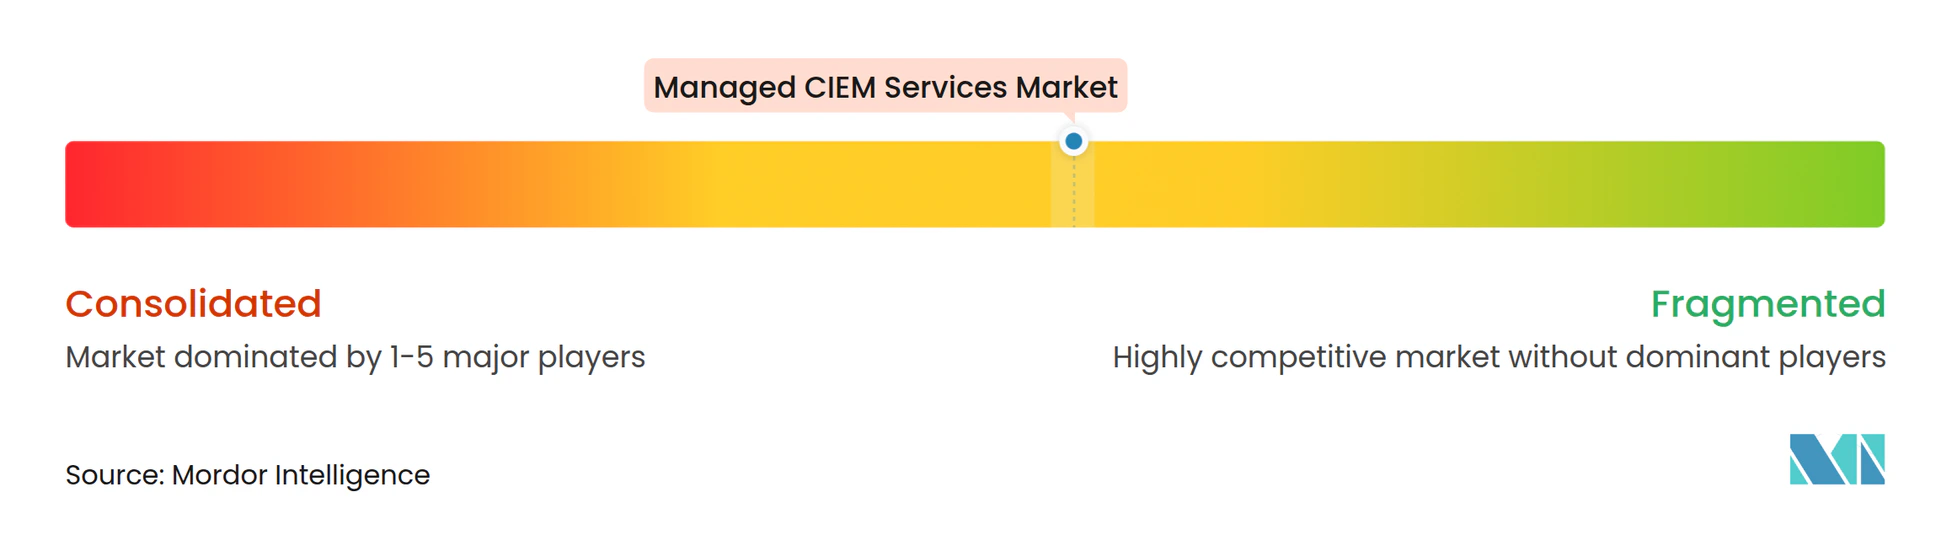
O Mercado de Serviços Gerenciados de CIEM tem uma estrutura competitiva bifurcada. Os grandes integradores de serviços de TI competem por meio de amplas capacidades de entrega, cobertura internacional e experiência com clientes regulados. Os provedores de identidade especializados competem por meio de profundidade de plataforma, implementação mais rápida e automação focada. Accenture, Deloitte, Capgemini, HCL Technologies, IBM, TCS e Wipro operam em uma ampla gama de portfólios de serviços de identidade e segurança. Saviynt, Simeio Solutions e LTIMindtree buscam se diferenciar por meio de plataformas específicas de identidade e entrega gerenciada. Os clientes escolhem entre esses modelos com base em seu ambiente de nuvem, necessidades de conformidade e preferência por um provedor amplo ou especializado.
A Palo Alto Networks concluiu sua aquisição da CyberArk em fevereiro de 2026 por 25 bilhões de USD. A aquisição coloca a segurança de identidade ao lado das ofertas de rede, nuvem e acesso seguro da Palo Alto Networks. Isso pode remodelar as parcerias para provedores gerenciados que dependem das capacidades da CyberArk. A SailPoint concluiu sua aquisição da Entro Security em junho de 2026 por 200 milhões de USD.[4] A iniciativa adiciona descoberta de identidade não humana e monitoramento comportamental de agentes de IA à sua plataforma de identidade. Essas transações mostram que os fornecedores de plataformas buscam cobrir identidades humanas, de máquinas e de IA dentro de uma oferta conectada.
A maior oportunidade para os provedores de serviços está na entrega para PMEs e na automação de conformidade específica do setor. Muitas ofertas existentes são projetadas para grandes empresas e carregam requisitos de implementação correspondentes. Os provedores que empacotam controles para HIPAA, DORA e PCI DSS podem tornar a governança de direitos mais acessível a clientes menores. A Saviynt lançou o Zuma em julho de 2026, combinando autorização em tempo de execução para agentes de IA com governança em identidades humanas, de máquinas e de IA. A conformidade com ISO 27001, SOC 2 Tipo II e NIS2 é cada vez mais um requisito de base em licitações empresariais. O Mercado de Serviços Gerenciados de CIEM permanece competitivo porque os provedores devem combinar integração técnica, operações confiáveis e evidências de conformidade.
Líderes do Setor de Serviços Gerenciados de CIEM
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
CGI Inc.
-
CyberArk Software Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Saviynt superou 300 milhões de USD em receita recorrente anual e lançou o Zuma, uma plataforma de segurança de identidade por IA desenvolvida especificamente, fornecendo autorização em tempo de execução com reconhecimento de intenção, descoberta de identidades não humanas em toda a empresa e capacidades de governança de agentes de IA. O marco segue uma rodada de financiamento Série B de 700 milhões de USD em dezembro de 2025 que avaliou a empresa em 3 bilhões de USD.
- Junho de 2026: A SailPoint concluiu sua aquisição da Entro Security, com sede em Tel Aviv, por 200 milhões de USD, adicionando descoberta profunda de identidade não humana cobrindo mais de 1.200 tipos de credenciais e monitoramento comportamental de agentes de IA à sua plataforma Agentic Fabric. A aquisição posiciona a SailPoint como o primeiro provedor com governança de ponta a ponta cobrindo identidades humanas, de máquinas e de IA.
- Fevereiro de 2026: A Palo Alto Networks concluiu sua aquisição de 25 bilhões de USD da CyberArk, estabelecendo a segurança de identidade como um novo pilar central da plataforma ao lado de segurança de rede, CNAPP e SASE. A entidade combinada traz a Plataforma de Segurança de Identidade da CyberArk, cobrindo PAM, IGA e CIEM, para o ecossistema da Palo Alto Networks disponível para parceiros de entrega de serviços gerenciados e MSP.
- Outubro de 2026: O Google Cloud anunciou que sua capacidade de CIEM, a principal ferramenta para gerenciamento de permissões no Google Cloud Security Command Center, atingiu disponibilidade geral para ambientes Google Cloud e AWS em 2025 e entrou em versão prévia para Azure, expandindo a visibilidade de direitos de multinuvem para empresas que dependem do Google Cloud como seu plano de controle de governança.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de CIEM
O Mercado de Serviços Gerenciados de CIEM abrange serviços que ajudam as organizações a gerenciar, monitorar e proteger os direitos de infraestrutura de nuvem em ambientes de multinuvem e nuvem híbrida. O Gerenciamento de Direitos de Infraestrutura de Nuvem (CIEM) permite que as organizações identifiquem, analisem e apliquem políticas de acesso de privilégio mínimo para identidades de nuvem, permissões e direitos de acesso. Os provedores de serviços gerenciados de CIEM oferecem visibilidade contínua de direitos, avaliação de risco de acesso, aplicação de políticas, monitoramento de conformidade e suporte de remediação para reduzir os riscos de segurança relacionados à identidade e melhorar a postura de segurança em nuvem.
O Relatório do Mercado de Serviços Gerenciados de CIEM é Segmentado por Tipo de Serviço (Serviços de Consultoria e Assessoria, Serviços de Implementação e Integração, Serviços Gerenciados de Monitoramento e Remediação, Serviços de Suporte e Manutenção e Serviços de Treinamento e Educação), Modelo de Implantação (Nuvem Pública, Nuvem Híbrida e Nuvem Privada), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Consultoria e Assessoria |
| Serviços de Implementação e Integração |
| Serviços Gerenciados de Monitoramento e Remediação |
| Serviços de Suporte e Manutenção |
| Serviços de Treinamento e Educação |
| Nuvem Pública |
| Nuvem Híbrida |
| Nuvem Privada |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Consultoria e Assessoria | |
| Serviços de Implementação e Integração | ||
| Serviços Gerenciados de Monitoramento e Remediação | ||
| Serviços de Suporte e Manutenção | ||
| Serviços de Treinamento e Educação | ||
| Por Modelo de Implantação | Nuvem Pública | |
| Nuvem Híbrida | ||
| Nuvem Privada | ||
| Por Tamanho da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços Gerenciados de CIEM?
O Mercado de Serviços Gerenciados de CIEM tem projeção de expansão de 1,38 bilhões de USD em 2026 e 1,63 bilhões de USD em 2027 para 3,47 bilhões de USD até 2032, a um CAGR de 16,31%. A previsão reflete a crescente necessidade de governar direitos em ambientes de nuvem complexos.
O que está impulsionando a demanda por serviços gerenciados de CIEM?
A complexidade de multinuvem, os requisitos de privilégio mínimo, o crescimento de agentes de IA e a demanda por evidências de auditoria estão apoiando a adoção. O Mercado de Serviços Gerenciados de CIEM apoia as organizações quando as equipes internas não conseguem identificar, revisar e remediar continuamente as permissões de nuvem em constante mudança.
Qual tipo de serviço lidera a demanda por CIEM gerenciado?
Os Serviços Gerenciados de Monitoramento e Remediação detinham 34,87% da receita em 2026 e têm projeção de crescimento a um CAGR de 17,43% até 2032. O serviço combina visibilidade contínua com ação sobre permissões excessivas, em vez de limitar os provedores a avaliações pontuais.
Qual modelo de implantação está crescendo mais rapidamente?
A Nuvem Híbrida tem projeção de crescimento a um CAGR de 16,78% até 2032 porque as identidades frequentemente abrangem ambientes locais e de nuvem. O modelo cria um desafio difícil de controle de acesso porque diretórios, identidades federadas e contas de serviço nativas de nuvem podem estar em sistemas separados.
Qual setor do usuário final está se expandindo mais rapidamente?
A Saúde tem projeção de crescimento a um CAGR de 17,62% até 2032, apoiada por controles mais rigorosos para informações eletrônicas de saúde protegidas. As migrações para a nuvem podem deixar contas não gerenciadas ou TI paralela que os provedores devem identificar sem interromper o acesso clínico e administrativo.