
Tamanho e Participação do Mercado de Serviços Gerenciados de IAM e Zero-Trust
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
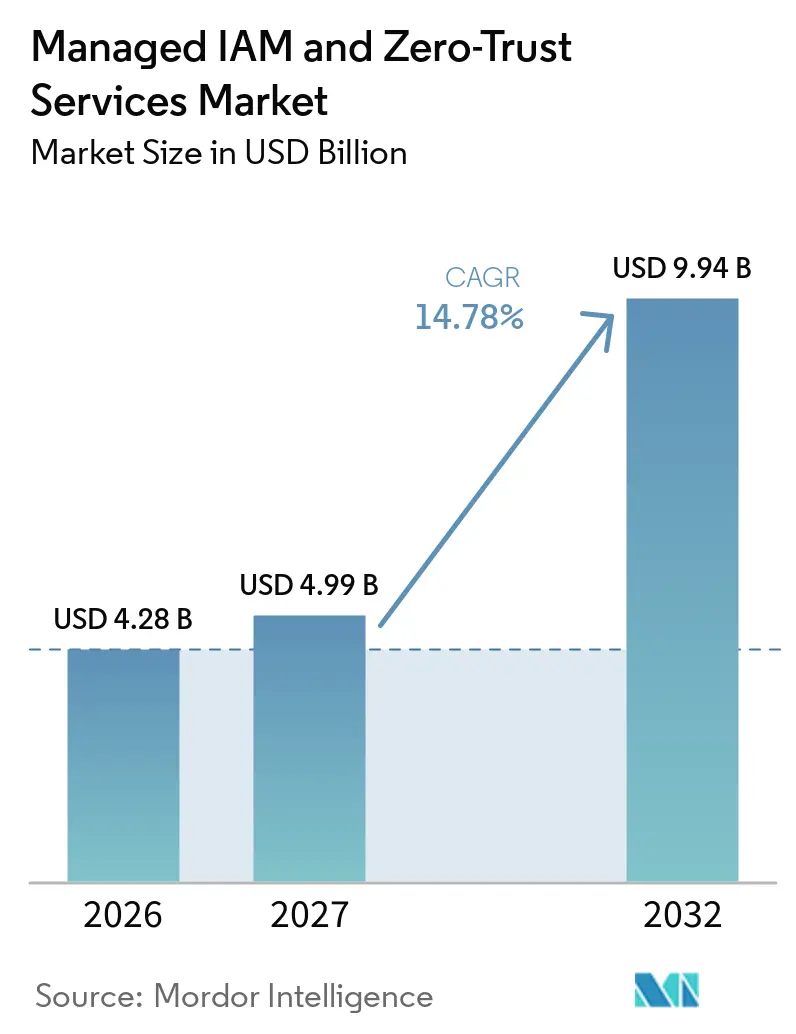
| Tamanho do Mercado (2027) | 4.99 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.94 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de IAM e Zero-Trust por Mordor Intelligence
Espera-se que o tamanho do mercado de serviços gerenciados de IAM e zero-trust aumente de 4,28 bilhões de USD em 2026 para 4,99 bilhões de USD em 2027 e atinja 9,94 bilhões de USD até 2032, crescendo a um CAGR de 14,78% no período de 2027 a 2032. O mercado de serviços gerenciados de IAM e zero-trust está sendo moldado por equipes de segurança corporativa que migram de sistemas de identidade autogerenciados para provedores especializados que monitoram o acesso, aplicam políticas e mantêm a governança de forma contínua. A migração para a nuvem e o trabalho híbrido ampliaram o número de usuários, aplicações e ambientes que requerem verificação. Identidades não humanas, incluindo contas de serviço, tokens de API e agentes de inteligência artificial, adicionaram um conjunto separado de credenciais que as empresas precisam proteger. Os compradores também estão tratando as operações de identidade gerenciada como um controle operacional capaz de reduzir a exposição a ataques baseados em identidade e apoiar as necessidades de conformidade. Altos custos de implementação, integrações complexas com sistemas legados e requisitos de residência de dados continuarão a influenciar a seleção de provedores e o design de implantação.
Principais Conclusões do Relatório
- Por oferta de serviços gerenciados de IAM, o mercado representou 64,32% da participação do mercado de serviços gerenciados de IAM e zero-trust em 2026, e está projetado para expandir a um CAGR de 19,73% até 2032.
- Por tipo de serviço, os Serviços Gerenciados representaram 68,32% da receita em 2026 e estão projetados para expandir a um CAGR de 17,73% até 2032.
- Por capacidade tecnológica, o Gerenciamento de Acesso deteve 24,47% da receita em 2026, enquanto o Gerenciamento de Identidade de Máquina e Segredos está projetado para expandir a um CAGR de 18,61% até 2032.
- Por modo de implantação, os serviços baseados em nuvem detiveram 69,78% da receita no mercado de serviços gerenciados de IAM e zero-trust em 2026 e estão projetados para expandir a um CAGR de 17,82% até 2032.
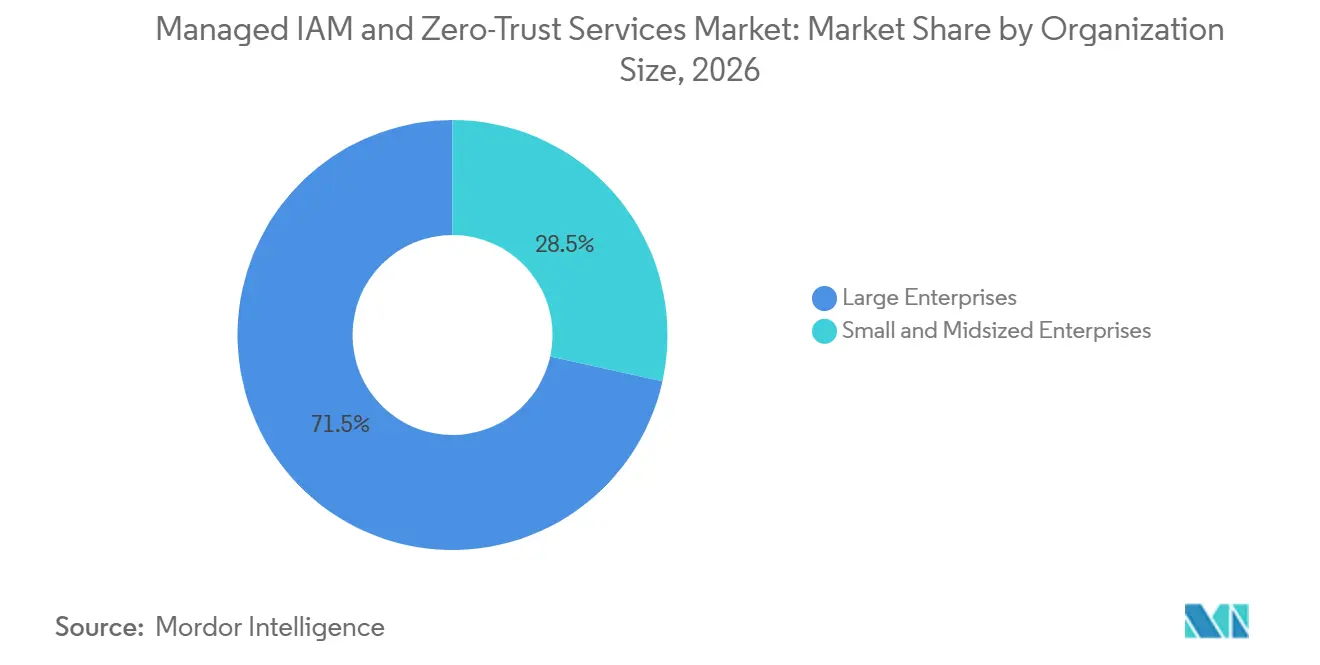
- Por porte da organização, as grandes empresas representaram 71,54% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 17,82% até 2032.
- Por setor do usuário final, o BFSI representou 26,69% da receita em 2026, enquanto o setor de TI e telecomunicações está projetado para expandir a um CAGR de 18,54% até 2032.
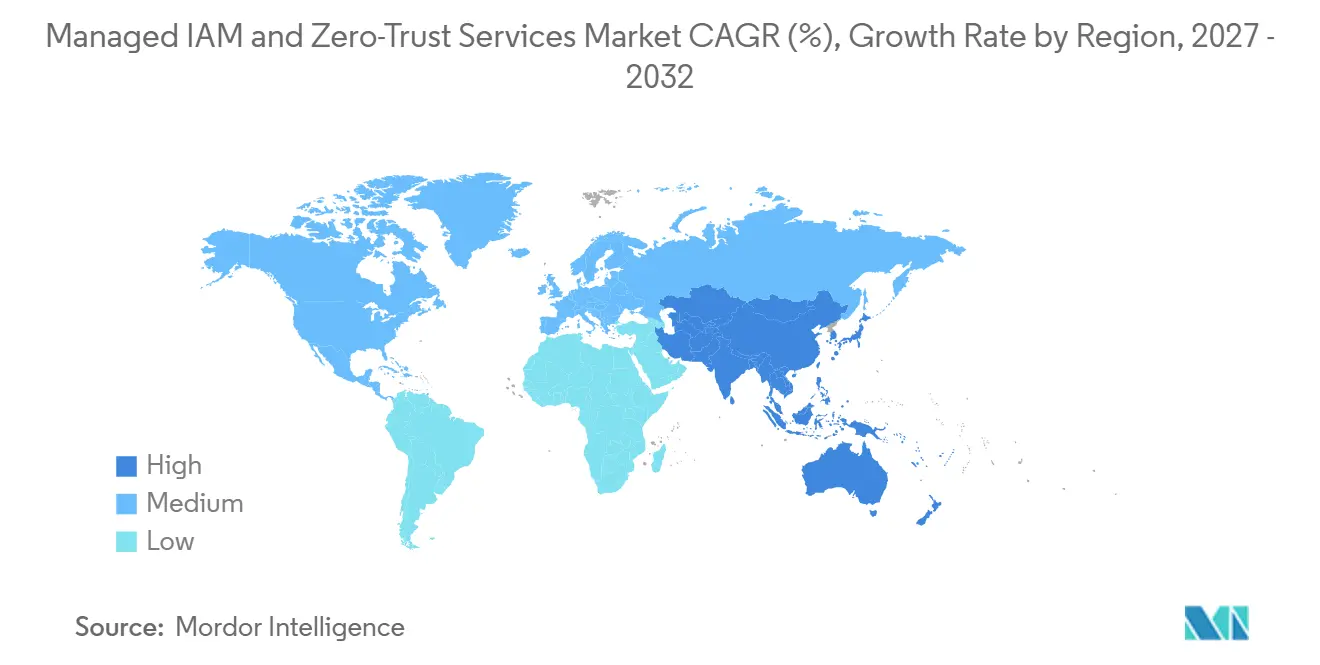
- Por geografia, a América do Norte deteve 41,64% da receita no mercado de serviços gerenciados de IAM e zero-trust em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 19,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escalada de Ataques Cibernéticos Baseados em Identidade e Violações de Dados | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Transição para Modelos Operacionais de Zero-Trust | +2.9% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Proliferação de Identidades de Máquina e Agentes de Inteligência Artificial | +2.5% | Global, com intensidade na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mandatos Regulatórios para Verificação Contínua e Governança de Acesso | +2.3% | Europa e América do Norte, com expansão para a Ásia-Pacífico e o Oriente Médio | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Expansão da Força de Trabalho Híbrida | +2.0% | Global | Médio prazo (2 a 4 anos) |
| Chaves de Acesso Resistentes a Phishing e Autenticação Adaptativa | +1.5% | América do Norte e Europa, com crescimento na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ataques Cibernéticos Baseados em Identidade e Violações de Dados
O abuso de identidade tornou-se uma das principais rotas de acesso inicial em violações corporativas, aumentando a necessidade de monitoramento contínuo de identidade. O Centro de Recursos contra Roubo de Identidade registrou 3.322 eventos de comprometimento de dados nos Estados Unidos durante 2025, um aumento de 5% em relação ao ano anterior.[1] A Sophos constatou que 71% das organizações sofreram pelo menos 1 violação relacionada à identidade nos 12 meses anteriores, com um custo médio de remediação de 1,64 milhão de USD por incidente. A Red Canary relatou que as ameaças de identidade aumentaram 850% em 2024 e representaram 53% do volume de ameaças confirmadas em 2025. O mercado de serviços gerenciados de IAM e zero-trust se beneficia, portanto, quando as equipes internas precisam de capacidades de detecção e resposta permanentes que não conseguem operar por conta própria. Os provedores podem converter essa lacuna operacional em contratos gerenciados de maior duração centrados na detecção e resposta a ameaças de identidade.
Transição para Modelos Operacionais de Zero-Trust
Os programas de zero-trust passaram de intenção política para um impulsionador direto de aquisição de tecnologia e serviços. A Open Systems constatou que apenas 8% a 9% das organizações pesquisadas tinham arquiteturas de zero-trust totalmente integradas, enquanto muitas operavam com implantação incompleta e aplicação inconsistente de políticas. A DXC Technology e a Microsoft constataram que 66% das organizações identificaram os sistemas legados como a maior barreira para avançar em sua postura de zero-trust.[2] O mercado de serviços gerenciados de IAM e zero-trust ganha suporte dessa lacuna de implementação porque muitos compradores precisam de ajuda externa com arquitetura, aplicação de políticas e integração. A entrega gerenciada e cogerenciada pode oferecer uma rota prática para empresas sem pessoal especializado. Os provedores com plataformas integradas de aplicação de acesso estão mais bem posicionados para apoiar esses programas de múltiplos estágios.
Proliferação de Identidades de Máquina e Agentes de Inteligência Artificial
Contas de serviço, chaves de API, certificados, segredos e credenciais de agentes de inteligência artificial ampliaram o patrimônio de identidade para além dos usuários humanos. A Segura Security relatou que as identidades de máquina podem superar as identidades humanas em mais de 80 para 1 em grandes organizações, com ambientes nativos de nuvem atingindo 40.000 identidades de máquina para cada usuário humano. O SANS Institute constatou que 73% dos entrevistados utilizam inteligência artificial agêntica ou automação que requer credenciais, mas nenhum controle de governança individual foi utilizado por mais de 40% dos entrevistados. Apenas 8% dos entrevistados rotacionavam credenciais não humanas no ciclo recomendado de 90 dias. O mercado de serviços gerenciados de IAM e zero-trust está respondendo à medida que o gerenciamento de segredos e a governança de identidade de máquina se tornam requisitos padrão em acordos gerenciados. Os provedores precisam gerenciar ciclos de vida de credenciais em volumes que não podem ser tratados pela proporção de 80 para 1 em grandes organizações, com ambientes nativos de nuvem atingindo 40.000 identidades de máquina por processos de governança manual.
Mandatos Regulatórios para Verificação Contínua e Governança de Acesso
O Regulamento de Resiliência Operacional Digital da União Europeia está em vigor desde 17 de janeiro de 2025 e estabelece requisitos em torno de identificação de usuários e sistemas, autenticação, acesso de menor privilégio, revisões de acesso e remoção imediata de direitos de acesso. Essas obrigações se alinham estreitamente com o escopo operacional dos provedores de identidade gerenciada, especialmente em serviços financeiros. A Diretiva NIS2 ampliou os controles obrigatórios de cibersegurança, incluindo autenticação multifator, para entidades essenciais e importantes. A Lei de IA da UE também estabelece requisitos de rastreabilidade, atribuição de acesso e supervisão humana para sistemas de IA de alto risco. O mercado de serviços gerenciados de IAM e zero-trust pode se beneficiar à medida que as equipes jurídicas e de conformidade buscam modelos de serviço que combinem governança de acesso auditável com operações contínuas. As necessidades de conformidade são especialmente relevantes na Europa e na América do Norte, enquanto estruturas relacionadas estão ampliando a base de compradores na Ásia-Pacífico e no Oriente Médio.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Implementação e Operação Contínua | -1.8% | Global, com intensidade no segmento de PMEs | Curto prazo (≤ 2 anos) |
| Complexidade de Integração com Sistemas Legados | -1.5% | Global, com concentração nos setores industrial e governamental | Médio prazo (2 a 4 anos) |
| Propriedade Fragmentada de Dados de Identidade de Máquina e Não Humana | -1.0% | Global | Médio prazo (2 a 4 anos) |
| Preocupações com Residência de Dados, Processamento por Terceiros e Controle de Terceirização | -0.8% | Europa, Oriente Médio e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Operação Contínua
Os altos custos de implantação e operação continuam sendo uma barreira significativa, especialmente para organizações com menos de 5.000 funcionários. Compromissos corporativos complexos podem combinar governança de identidade, gerenciamento de acesso privilegiado e ferramentas de identidade de máquina com taxas de serviço recorrentes, integração de aplicações e trabalho de integração personalizada. A RSA constatou que 90% das organizações relataram desafios ativos na adoção de autenticação sem senha e adaptativa, enquanto 24% afirmaram que uma única violação de identidade custou mais de 10 milhões de USD. Esses custos criam pressão tanto dos requisitos de investimento quanto da exposição à resposta a incidentes. O mercado de serviços gerenciados de IAM e zero-trust deve, portanto, apoiar modelos de serviço que tornem os controles de identidade abrangentes mais acessíveis a equipes de segurança menores. A precificação baseada em uso e as plataformas consolidadas podem reduzir o efeito da precificação por assento nos orçamentos das PMEs.
Complexidade de Integração com Sistemas Legados
A integração com sistemas legados é um desafio persistente de entrega porque muitas aplicações corporativas carecem de APIs modernas, suporte a federação ou interfaces de acesso padronizadas. A Zilla Security constatou que 82% dos líderes de identidade e segurança identificaram a dificuldade de integração como o principal motivo pelo qual os processos de governança de identidade não foram automatizados. Sua pesquisa também mostrou que 64% citaram dificuldade em conectar plataformas de IGA a aplicações SaaS e em nuvem, enquanto 18% citaram o esforço necessário para adaptar ferramentas a portfólios de aplicações não padronizadas. O mercado de serviços gerenciados de IAM e zero-trust depende da capacidade dos provedores de conectar a governança de identidade a patrimônios de aplicações legadas sem comprometer a consistência das políticas. Conectores pré-construídos para sistemas de planejamento de recursos empresariais e mainframes podem encurtar os prazos de implementação. Essa capacidade também pode apoiar a renovação ao reduzir pontos cegos que levam a problemas de segurança e auditoria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
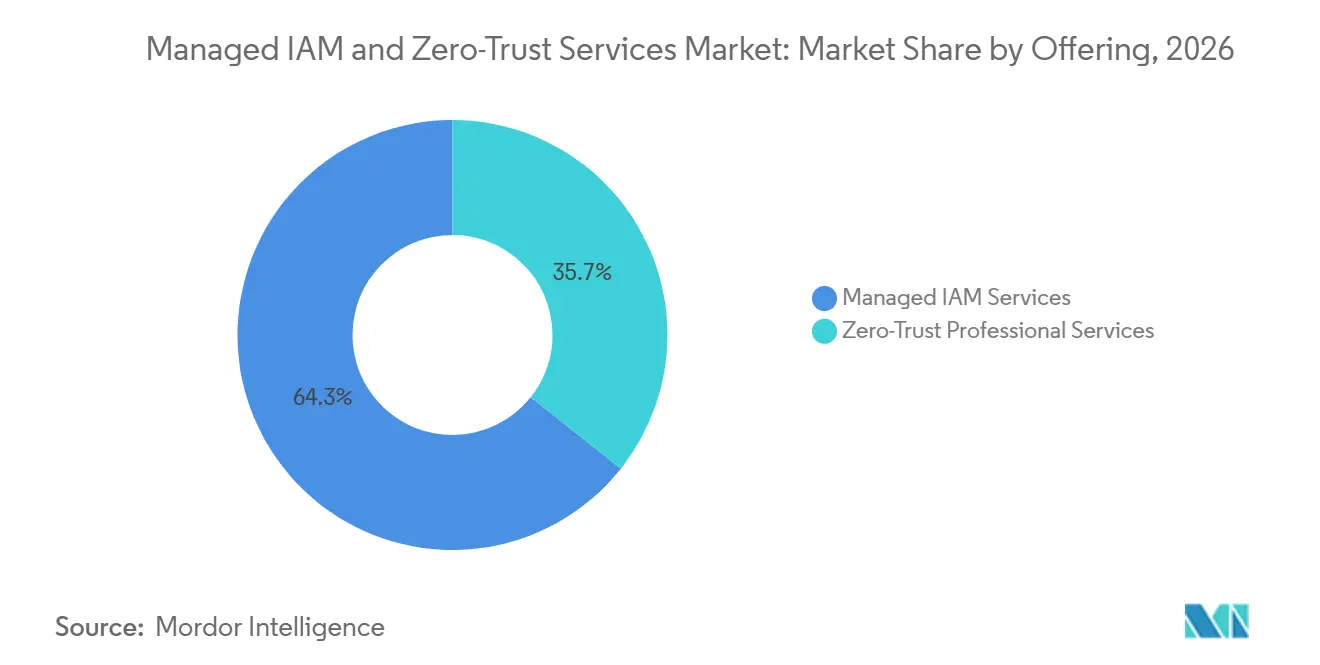
Operações Gerenciadas Lideram a Entrega de Identidade CorporativaOs Serviços Gerenciados de IAM representaram 64,32% do tamanho do mercado de serviços gerenciados de IAM e zero-trust em 2026. A participação reflete uma clara preferência dos compradores por suporte operacional contínuo em vez de trabalho consultivo limitado. Os ambientes de identidade requerem monitoramento contínuo, revisão de acesso, atualizações de políticas e resposta a novos riscos. Essas necessidades recorrentes favorecem provedores capazes de exercer controle por períodos prolongados. O mercado de serviços gerenciados de IAM e zero-trust também é apoiado pelo conhecimento acumulado que um provedor desenvolve sobre as aplicações, usuários e políticas de acesso de um cliente.
Os altos custos de troca podem reforçar essa posição uma vez que um provedor esteja integrado em vários sistemas. Os Serviços Profissionais de Zero-Trust continuam relevantes para empresas que se comprometeram com programas de zero-trust, mas precisam de habilidades especializadas em arquitetura e consultoria. O gerenciamento de identidade de máquina e segredos está sendo cada vez mais incluído nos acordos de nível de serviço padrão. A aquisição da HashiCorp pela IBM em fevereiro de 2025 trouxe a plataforma de gerenciamento de segredos Vault e a ferramenta de acesso privilegiado Boundary para a infraestrutura de serviços da IBM. Essa iniciativa ilustra o valor atribuído à camada de identidade não humana.
Por Tipo de Serviço:
Serviços Gerenciados Fortalecem a Receita RecorrenteOs Serviços Gerenciados detiveram 68,32% da receita em 2026 e estão projetados para expandir a um CAGR de 17,73% até 2032. As empresas utilizam esses arranjos para manter operações de identidade previsíveis sem precisar recrutar e reter internamente todas as habilidades especializadas de IAM. O modelo é adequado para provisionamento de acesso, monitoramento, gerenciamento do ciclo de vida e administração de políticas que requerem execução consistente. Ele também desloca os gastos de conclusões de projetos isolados para o valor recorrente de contratos anuais. O mercado de serviços gerenciados de IAM e zero-trust se beneficia quando os compradores desejam um modelo operacional mais claro para essas tarefas de segurança contínuas.
Os Serviços Profissionais mantêm um papel importante na implementação em estágio inicial, migrações complexas e trabalhos de preparação para auditoria. Esses compromissos oferecem expertise especializada quando uma empresa está mudando de plataformas de identidade ou abordando uma lacuna de controle. Os Serviços de Suporte e Manutenção representam a menor categoria de receita, mas podem manter os clientes vinculados a um provedor por meio de atualizações de plataforma e suporte para correção de falhas. Esse relacionamento pode criar um caminho prático do suporte básico para operações gerenciadas mais amplas. Em todos os tipos de serviço, os compradores estão migrando para contratos de maior duração vinculados a resultados operacionais definidos.
Por Capacidade Tecnológica:
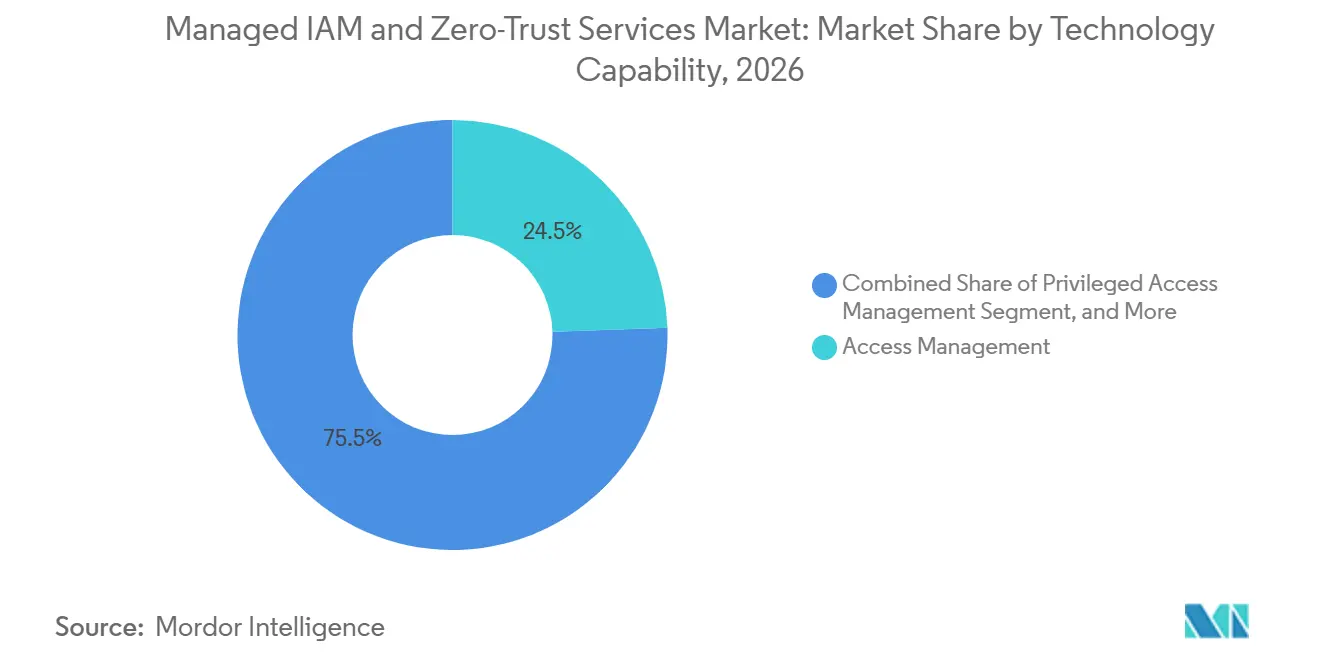
Governança de Identidade de Máquina AceleraO Gerenciamento de Acesso liderou a capacidade tecnológica com 24,47% da receita em 2026. O logon único, a autenticação multifator adaptativa e os controles de acesso baseados em risco tornaram-se medidas de referência em muitos ambientes corporativos. A Governança e Administração de Identidade segue porque as organizações regulamentadas precisam de processos auditáveis de ciclo de vida de acesso para seus usuários humanos. O Gerenciamento de Acesso Privilegiado está ganhando importância onde sistemas críticos requerem elevação just-in-time e gravação de sessão. Os serviços de diretório, federação e logon único permanecem fundamentais para conectar o acesso em ambientes híbridos e multinuvem.
A Detecção e Resposta a Ameaças de Identidade está se tornando mais importante à medida que os compradores conectam a governança de acesso estática ao monitoramento comportamental em tempo real. A FIDO Alliance constatou que 93% das contas de usuário são tecnicamente elegíveis para autenticação por chave de acesso, deslocando a principal barreira da disponibilidade da plataforma para a complexidade de implantação.[3] O Gerenciamento de Identidade de Máquina e Segredos está projetado para expandir a um CAGR de 18,61% até 2032. Agentes de inteligência artificial e cargas de trabalho em contêineres criam grandes volumes de credenciais que os controles manuais não conseguem gerenciar em escala. O mercado de serviços gerenciados de IAM e zero-trust, portanto, tem espaço para provedores que tornam a governança de identidade não humana parte da entrega principal.

Por Modo de Implantação:
A Entrega em Nuvem Define a Linha de Base da ArquiteturaOs serviços baseados em nuvem representaram 69,78% do tamanho do mercado de serviços gerenciados de IAM e zero-trust em 2026 e estão projetados para expandir a um CAGR de 17,82% até 2032. As plataformas de identidade nativas de nuvem podem utilizar arquiteturas com prioridade para API e integrações com os principais ambientes de nuvem. Essas capacidades podem encurtar o tempo de implantação e proporcionar flexibilidade à medida que usuários, aplicações e cargas de trabalho mudam. Elas também ajudam os compradores a aplicar políticas de identidade em mais de 1 ambiente de nuvem. O mercado de serviços gerenciados de IAM e zero-trust está, consequentemente, migrando para a entrega em nuvem como a arquitetura principal para novos programas de identidade.
A implantação híbrida continua importante para compradores regulamentados e organizações com tecnologia operacional ou requisitos de soberania de dados. Essas empresas podem manter funções de governança sensíveis no local enquanto utilizam serviços baseados em nuvem para autenticação padrão. As implantações no local estão diminuindo como participação da receita, mas sua base absoluta permanece relevante na manufatura industrial e no governo. A tecnologia operacional legada e a infraestrutura classificada podem tornar uma migração completa impraticável. Os requisitos de controle de acesso da ISO/IEC 27001:2022 podem ser mapeados para controles compatíveis com a nuvem, reduzindo uma preocupação histórica de conformidade.
Por Porte da Organização:
PMEs Abordam Lacunas de Maturidade em IdentidadeAs grandes empresas representaram 71,54% da receita em 2026. A adoção anterior de programas formais de identidade, maior exposição regulatória e patrimônios de identidade mais complexos explicam sua posição de liderança. Essas organizações frequentemente precisam de suporte profissional em muitas aplicações, unidades de negócios e modelos de acesso. Seus requisitos podem incluir governança, acesso privilegiado, identidade de máquina e detecção de ameaças no mesmo modelo operacional. O mercado de serviços gerenciados de IAM e zero-trust continua dependendo dessa base de grandes empresas para valores de contrato substanciais.
As PMEs estão projetadas para expandir a um CAGR de 17,82% até 2032, à medida que a precificação de plataformas e a entrega em pacotes tornam controles mais robustos mais acessíveis. A Sophos constatou que organizações com 100 a 250 funcionários eram 72% menos propensas a detectar um ataque de identidade do que organizações com 1.001 a 3.000 funcionários.[4] Um único acordo cobrindo gerenciamento de acesso, governança, acesso privilegiado e detecção de ameaças pode reduzir o custo e o ônus de gerenciamento para equipes menores. A adoção é particularmente relevante na Ásia-Pacífico e na América do Sul, onde muitas empresas de médio porte estão aumentando o investimento em controles de identidade. A pressão regulatória e o escrutínio do conselho podem tornar a maturidade em identidade uma prioridade operacional de curto prazo.
Por Setor do Usuário Final:
BFSI Lidera Enquanto TI e Telecomunicações AceleramO BFSI deteve 26,69% da receita em 2026. O setor tem altos volumes de transações de identidade e está sujeito a múltiplas camadas de requisitos de acesso e auditoria. O gerenciamento de acesso privilegiado gerenciado e a governança de identidade são áreas de gastos importantes porque as instituições financeiras precisam revisar o acesso e preservar trilhas de auditoria. A segurança de identidade é, portanto, tratada juntamente com o risco operacional e sistêmico mais amplo. O mercado de serviços gerenciados de IAM e zero-trust tem uma base sólida em serviços financeiros porque o setor requer verificação contínua em vez de verificações de controle periódicas.
O setor de TI e telecomunicações está projetado para expandir a um CAGR de 18,54% até 2032. Hiperescaladores, operadoras de telecomunicações e provedores de serviços gerenciados que apoiam infraestrutura de inteligência artificial enfrentam um número crescente de identidades de máquina, credenciais de API e relacionamentos de acesso de terceiros. A demanda de saúde e ciências da vida está vinculada à proteção de dados de pacientes e ao acesso a registros eletrônicos de saúde. A demanda governamental está conectada a mandatos de zero-trust, enquanto os fabricantes industriais precisam de federação de identidade em ambientes de tecnologia operacional e de TI. Os compradores do varejo e do comércio eletrônico utilizam controles de identidade do cliente e autenticação adaptativa para fortalecer a prevenção de fraudes.
Análise Geográfica
Mercado de Serviços Gerenciados de IAM e Zero-Trust na América do Norte
A América do Norte respondeu por 41,64% da receita em 2026. A região combina programas maduros de identidade corporativa, amplos requisitos regulatórios e adoção antecipada de abordagens de zero-trust. Os Estados Unidos contribuem com a maior base de receita, enquanto empresas de médio porte estão aumentando a terceirização para suprir lacunas em funções especializadas de segurança de identidade. Os requisitos de divulgação da Comissão de Valores Mobiliários, as leis estaduais de proteção de dados e o mandato federal de zero-trust sustentam a atenção contínua aos controles de identidade. O Canadá representa outro conjunto de demanda orientado pela conformidade, à medida que as instituições financeiras adotam estruturas de identidade, e o México está se beneficiando de programas de transformação digital transfronteiriços.
Mercado de Serviços Gerenciados de IAM e Zero-Trust na Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 19,23% até 2032, o ritmo mais rápido entre os grupos geográficos. Iniciativas nacionais de identidade digital, mandatos de cibersegurança e crescente investimento em nuvem sustentam a demanda em toda a região. A China é impulsionada pela digitalização industrial, enquanto a Índia se beneficia de sua infraestrutura de identidade digital e da crescente capacidade de serviços de TI. Os requisitos de certificação de cibersegurança da Coreia do Sul e as estratégias de zero-trust lideradas pelo governo australiano acrescentam demanda adicional. A diversidade de requisitos nacionais significa que as organizações que operam em vários países precisam de uma governança de acesso consistente, apesar das diferentes expectativas de conformidade.
Mercado de Serviços Gerenciados de IAM e Zero-Trust na Europa, América do Sul e Oriente Médio
A DORA, a NIS2 e a Lei de IA da UE criam um patamar de conformidade para governança de acesso, autenticação e rastreabilidade. Alemanha, Reino Unido e França sustentam a demanda por meio de requisitos de segurança, serviços financeiros e soberania digital. A América do Sul é uma área emergente liderada pelas regras de proteção de dados do Brasil, seguida pelo Chile e pela Argentina, à medida que os programas de transformação digital elevam os gastos com segurança gerenciada. O Oriente Médio está ganhando impulso por meio da agenda de transformação digital da Arábia Saudita, das diretrizes de zero-trust dos Emirados Árabes Unidos e do investimento de provedores de serviços regionais.
Cenário Competitivo
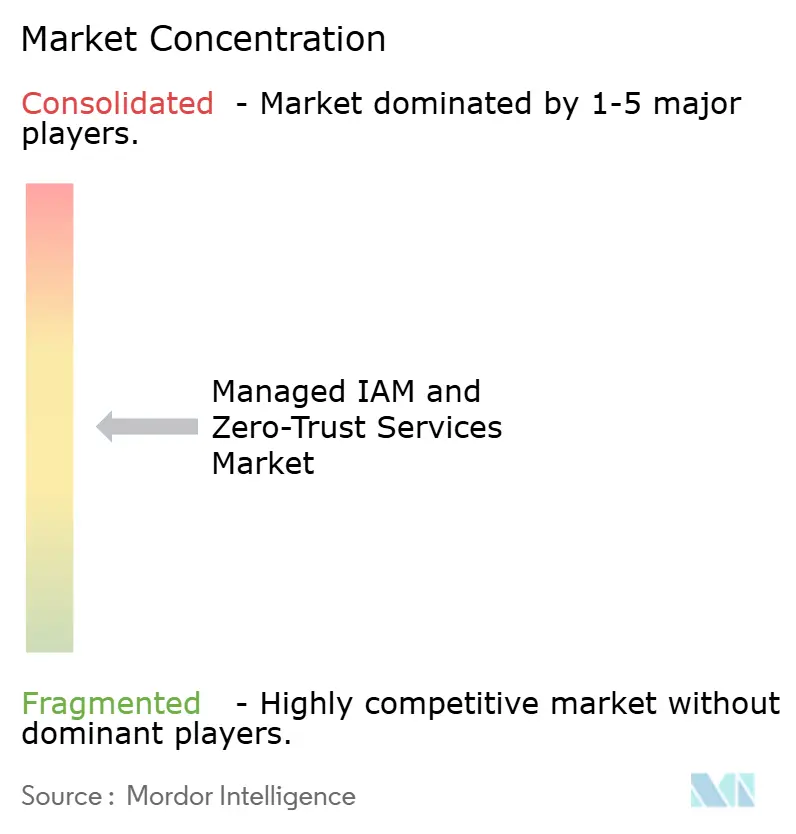
O mercado de serviços gerenciados de IAM e zero-trust é moderadamente concentrado entre os principais provedores, mas fragmentado no nível intermediário. Empresas globais de serviços de TI, incluindo IBM, Accenture, Deloitte, TCS e Cognizant, competem com base em amplas capacidades de entrega, infraestrutura multirregional e capacidade de incluir operações de identidade em contratos de terceirização mais amplos. Os especialistas em segurança de identidade competem com base em profundidade técnica, implantação mais rápida para novos ambientes e acordos de serviço baseados em resultados. A categoria está sendo cada vez mais definida pela convergência de plataformas, na qual acesso, acesso privilegiado, detecção de ameaças, identidade de máquina e segurança de rede são combinados.
A Palo Alto Networks concluiu a aquisição da CyberArk em fevereiro de 2026, combinando gerenciamento de acesso privilegiado, identidade de máquina, SASE e capacidades de inteligência de ameaças em uma arquitetura de segurança mais ampla. A ServiceNow adquiriu a Veza em março de 2026 para adicionar capacidades de grafo de permissões efetivas à Torre de Controle de IA. A SailPoint adquiriu a Entro Security em junho de 2026 para adicionar descoberta de identidade não humana e gerenciamento de segredos à sua plataforma Agentic Fabric. Essas transações mostram que a governança de agentes de IA e identidades não humanas tornou-se um requisito competitivo central. O mercado de serviços gerenciados de IAM e zero-trust também oferece oportunidades em governança de identidade de máquina para PMEs, entrega híbrida soberana e programas de identidade de agentes de IA.
A diferenciação tecnológica está moldando as taxas de sucesso em todo o setor. Provedores com análise comportamental, avaliação contínua de acesso e revogação automatizada de sessão podem oferecer proteção de identidade em tempo real mais robusta do que aqueles que utilizam apenas controles baseados em regras. A Okta adquiriu a Permiso Security em julho de 2026 e posteriormente anunciou capacidades expandidas de Governança de Identidade Okta e Acesso Privilegiado Okta em setembro de 2026. A DXC Technology fez parceria com a Primary em agosto de 2026 para oferecer um Plano de Controle Unificado de Zero-Trust nativo de IA gerenciado. Essas ações mostram como os provedores estão combinando entrega gerenciada com governança de acesso por IA e suporte à conformidade.
Líderes do Setor de Serviços Gerenciados de IAM e Zero-Trust
-
IBM Corporation
-
Accenture plc
-
Capgemini SE
-
Tata Consultancy Services Limited
-
Wipro Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de IAM e Zero-Trust Empresas cobertas neste relatório
- IBM Corporation
- Accenture plc
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- Kyndryl Holdings, Inc.
- NTT DATA Corporation
- DXC Technology Company
- Atos SE
- Fujitsu Limited
- Okta, Inc.
- Microsoft Corporation
- CyberArk Software Ltd.
- SailPoint Technologies, Inc.
- Ping Identity Holding Corp.
- Palo Alto Networks, Inc.
- Zscaler, Inc.
- Broadcom Inc.
- Oracle Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de IAM e Zero-Trust
- Outubro de 2026: A IonQ concordou em adquirir a Elisity, fornecedora de microssegmentação baseada em identidade, por até 1,3 bilhão de USD. A transação adiciona aplicação de zero-trust na camada de rede ao portfólio da IonQ e reflete a convergência acelerada das arquiteturas de identidade e segurança de rede em programas corporativos de zero-trust.
- Setembro de 2026: A Okta anunciou inovações expandidas de produtos em Governança de Identidade Okta e Acesso Privilegiado Okta, incorporando capacidades de detecção e resposta a ameaças de identidade provenientes da aquisição da Permiso Security, com novas ferramentas para eliminar pontos cegos de governança e estender controles de privilégio permanente zero a ambientes corporativos orientados por IA.
- Agosto de 2026: A DXC Technology fez parceria com a Primary como seu provedor exclusivo de serviços gerenciados para o Plano de Controle Unificado de Zero-Trust nativo de IA da Primary, oferecendo às empresas um serviço cogerenciado que governa o acesso de agentes de IA a dados corporativos, aplica políticas de identidade e apoia a conformidade regulatória, visando organizações que escalam implantações de IA que requerem governança gerenciada.
- Julho de 2026: A Okta concluiu a aquisição da Permiso Security por 200 milhões de USD, adicionando capacidades de detecção e resposta a ameaças de identidade em nuvem ao portfólio de governança de identidade gerenciada da Okta e fortalecendo a detecção de acesso anômalo em tempo real para ambientes nativos de nuvem.
Escopo do Relatório do Mercado Global de Serviços Gerenciados de IAM e Zero-Trust
Os serviços gerenciados de IAM e zero-trust são capacidades entregues externamente para gerenciar identidades digitais, direitos de acesso, autenticação, acesso privilegiado e governança de identidade sob um modelo de segurança zero-trust. Os provedores ajudam as organizações a aplicar o acesso de menor privilégio, verificar continuamente usuários e dispositivos e reduzir os riscos de segurança relacionados à identidade em ambientes locais, em nuvem e híbridos.
O Relatório do Mercado de Serviços Gerenciados de IAM e Zero-Trust é Segmentado por Oferta (Serviços Gerenciados de IAM e Serviços Profissionais de Zero-Trust), Tipo de Serviço (Serviços Profissionais, Serviços Gerenciados e Serviços de Suporte e Manutenção), Capacidade Tecnológica (Governança e Administração de Identidade, Gerenciamento de Acesso, Gerenciamento de Acesso Privilegiado, Detecção e Resposta a Ameaças de Identidade, Diretório, Federação e Logon Único, Autenticação e Acesso sem Senha, e Gerenciamento de Identidade de Máquina e Segredos), Modelo de Implantação (Baseado em Nuvem, Híbrido e Local), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Gerenciados de IAM |
| Serviços Profissionais de Zero-Trust |
| Serviços Profissionais |
| Serviços Gerenciados |
| Serviços de Suporte e Manutenção |
| Governança e Administração de Identidade |
| Gerenciamento de Acesso |
| Gerenciamento de Acesso Privilegiado |
| Detecção e Resposta a Ameaças de Identidade |
| Diretório, Federação e Logon Único |
| Autenticação e Acesso sem Senha |
| Gerenciamento de Identidade de Máquina e Segredos |
| Baseado em Nuvem |
| Híbrido |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| sia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Oferta | Serviços Gerenciados de IAM | |
| Serviços Profissionais de Zero-Trust | ||
| Por Tipo de Serviço | Serviços Profissionais | |
| Serviços Gerenciados | ||
| Serviços de Suporte e Manutenção | ||
| Por Capacidade Tecnológica | Governança e Administração de Identidade | |
| Gerenciamento de Acesso | ||
| Gerenciamento de Acesso Privilegiado | ||
| Detecção e Resposta a Ameaças de Identidade | ||
| Diretório, Federação e Logon Único | ||
| Autenticação e Acesso sem Senha | ||
| Gerenciamento de Identidade de Máquina e Segredos | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Híbrido | ||
| Local | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| sia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de IAM e zero-trust em 2026?
Espera-se que o tamanho do mercado de serviços gerenciados de IAM e zero-trust aumente de 4,28 bilhões de USD em 2026 para 4,99 bilhões de USD em 2027 e atinja 9,94 bilhões de USD até 2032, crescendo a um CAGR de 14,78% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de IAM e zero-trust?
Ataques relacionados à identidade, adoção de nuvem, trabalho híbrido, identidades não humanas e requisitos regulatórios estão aumentando a necessidade de governança de acesso contínua. Esses fatores também aumentam a demanda por monitoramento gerenciado e aplicação de políticas.
Qual oferta de IAM gerenciado tem a maior participação?
Os Serviços Gerenciados de IAM detêm 64,32% da receita em 2026. A participação reflete a demanda corporativa por operações de identidade contínuas em vez de compromissos consultivos isolados.
Qual modelo de implantação lidera os serviços gerenciados de IAM e zero-trust?
Os serviços baseados em nuvem detêm 69,78% da receita em 2026. Estão projetados para expandir a um CAGR de 17,82% até 2032, à medida que os compradores buscam entrega de identidade adaptável.
Qual setor do usuário final lidera os gastos com serviços gerenciados de IAM?
O BFSI lidera com uma participação de receita de 26,69% em 2026. O setor tem altos volumes de transações de identidade e extensas obrigações regulatórias.
Qual região está se expandindo mais rapidamente para serviços gerenciados de IAM e zero-trust?
A Ásia-Pacífico está projetada para expandir a um CAGR de 19,23% até 2032. O investimento em nuvem, os programas de identidade digital e os requisitos de cibersegurança apoiam essa expansão.