
Taille et part du marché des services Managed CIEM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.63 Milliards de dollars |
| Taille du Marché (2032) | 3.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.31 % |
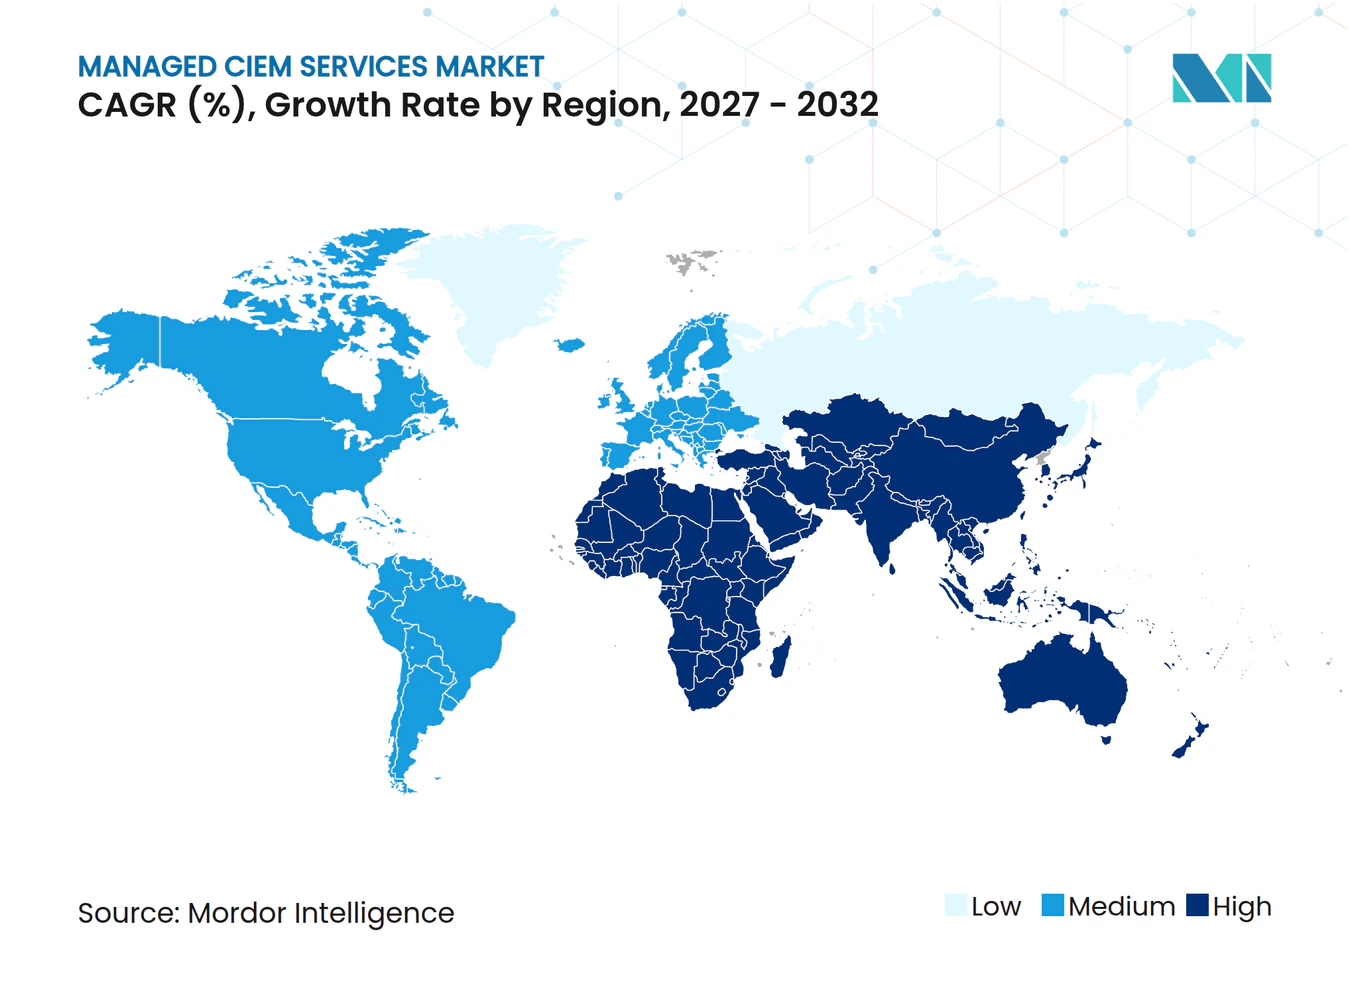
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services Managed CIEM par Mordor Intelligence
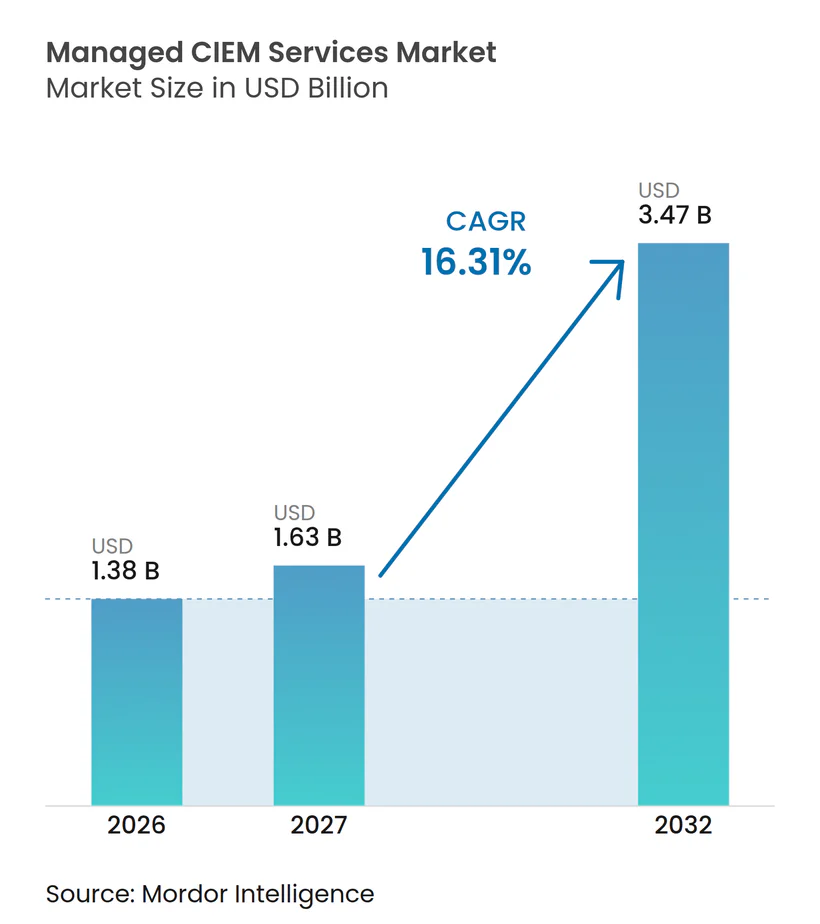
La taille du marché des services Managed CIEM devrait s'étendre de 1,38 milliard USD en 2026 et 1,63 milliard USD en 2027 à 3,47 milliards USD d'ici 2032, enregistrant un CAGR de 16,31 % de 2027 à 2032. Le marché des services Managed CIEM occupe une place croissante dans les budgets de sécurité des entreprises, la gestion des droits cloud devenant une exigence opérationnelle. Les permissions excessives sont désormais traitées comme un risque matériel, notamment lorsque les obligations d'audit, réglementaires et d'assurance exposent les conséquences financières d'un mauvais contrôle des accès. Les environnements multicloud et les identités non humaines élargissent le fossé de gouvernance que de nombreuses équipes internes ne peuvent pas gérer seules. Les prestataires de services peuvent combler ce fossé en surveillant les modifications d'accès, en documentant les contrôles et en soutenant les efforts de remédiation. La consolidation des plateformes peut modifier la façon dont les acheteurs acquièrent ces capacités, mais elle accroît également le besoin de prestataires capables de combiner la gestion des droits avec l'automatisation et la gouvernance des identités par l'IA.
Points clés du rapport
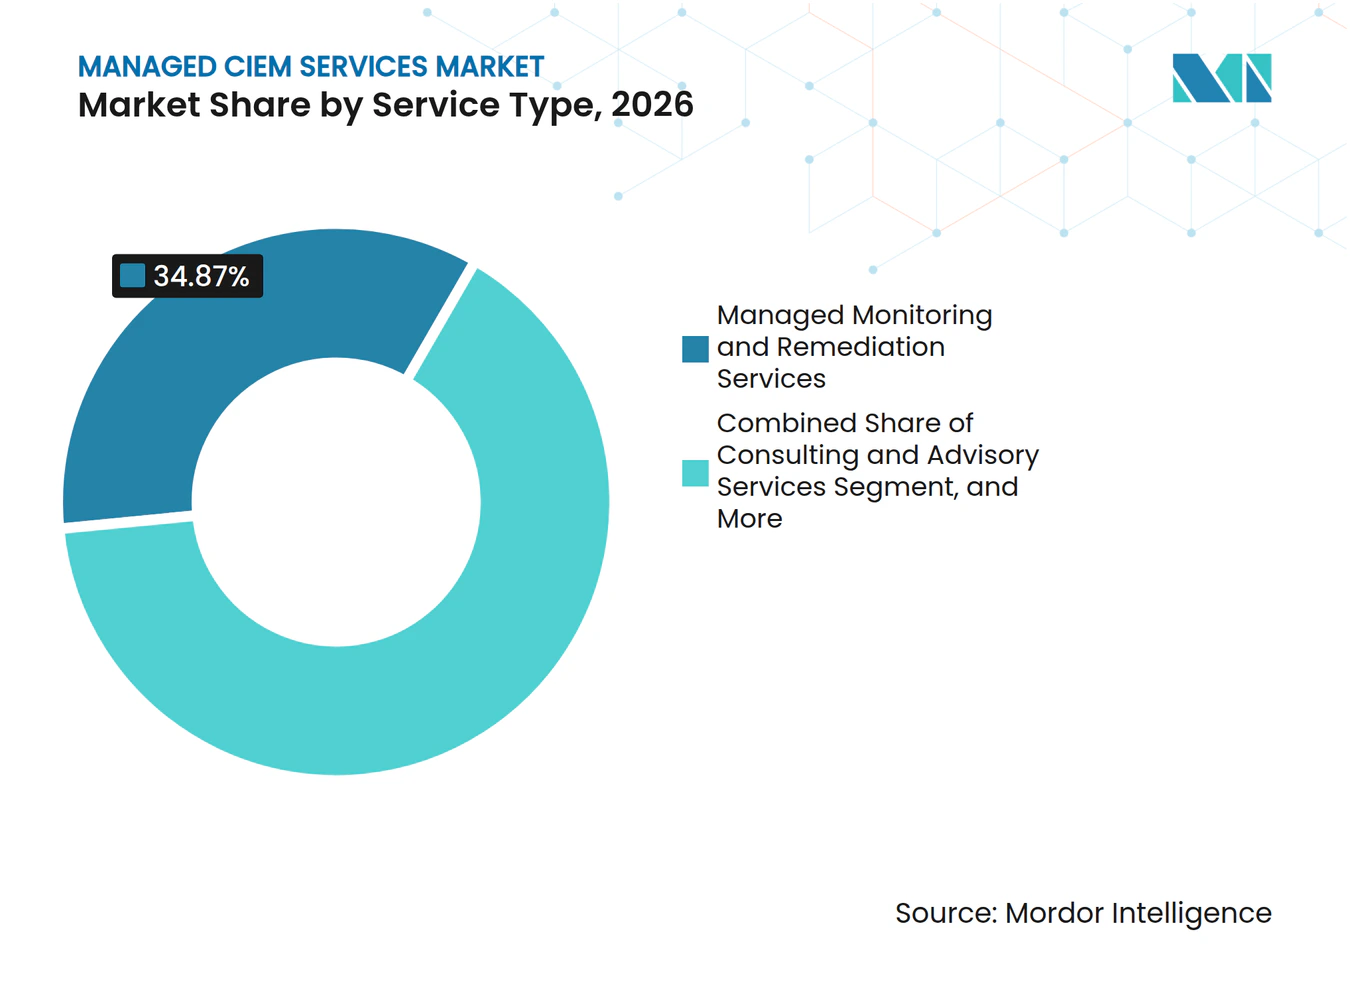
- Par type de service, les services Managed de surveillance et de remédiation détenaient 34,87 % de la part du marché des services Managed CIEM en 2026 et devraient se développer à un CAGR de 17,43 % jusqu'en 2032.
- Par modèle de déploiement, le cloud public représentait 48,63 % des revenus en 2026, tandis que le cloud hybride devrait se développer à un CAGR de 16,78 % jusqu'en 2032.
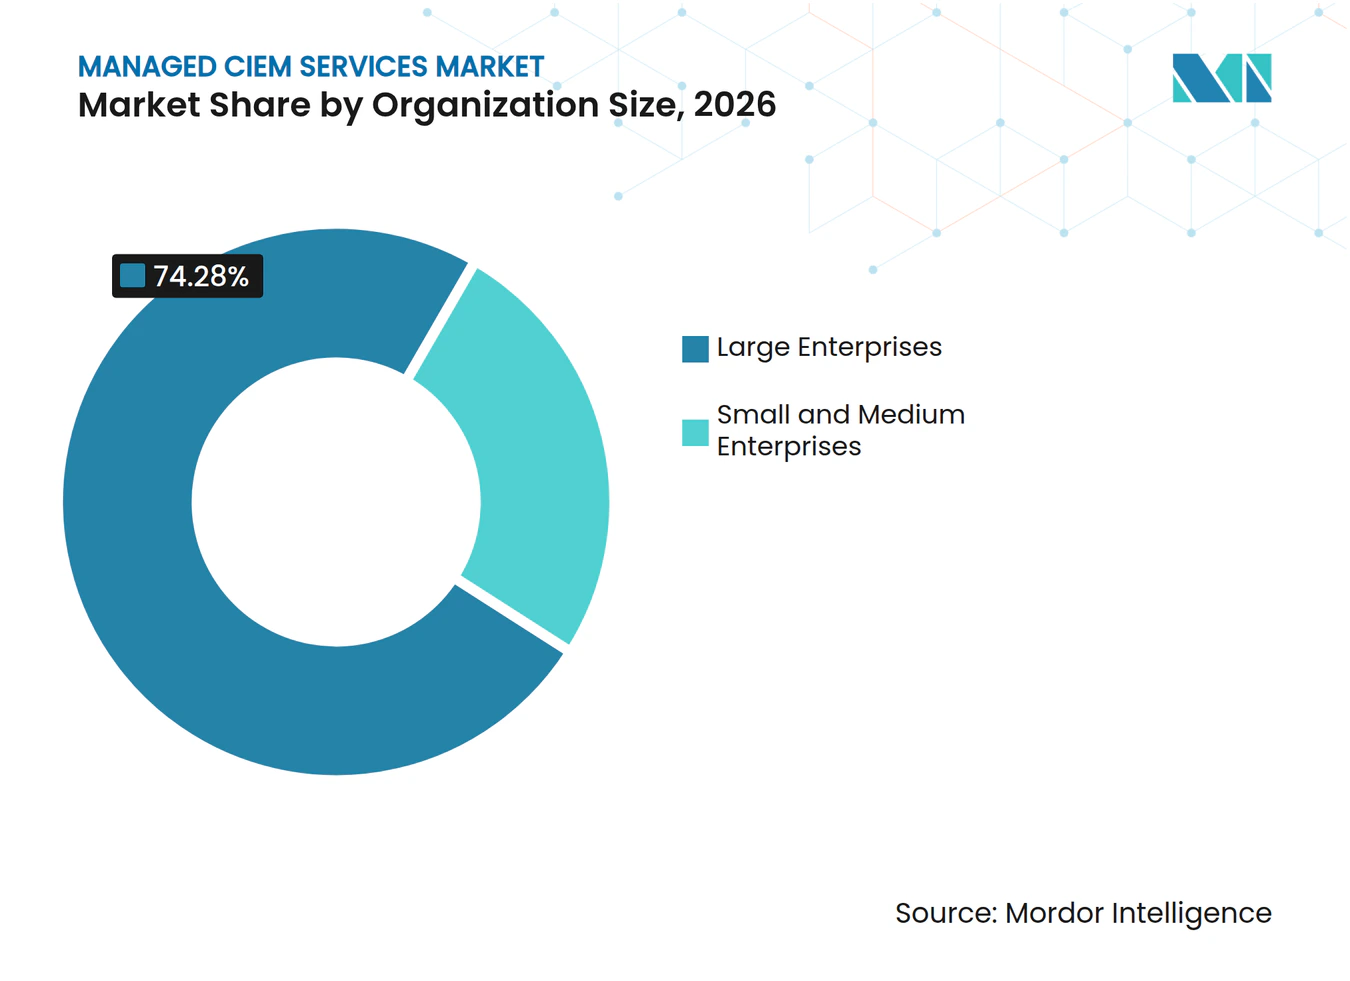
- Par taille d'organisation, les grandes entreprises détenaient 74,28 % des revenus en 2026, tandis que les PME devraient croître à un CAGR de 17,34 % jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI représentait 24,37 % des revenus en 2026, tandis que le secteur de la santé devrait se développer à un CAGR de 17,62 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,13 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 17,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des services Managed CIEM
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du multicloud en entreprise et expansion du plan de contrôle cloud | +3.8% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mandats de confiance zéro et de moindre privilège | +3.2% | Amérique du Nord et UE, avec des répercussions en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Prolifération des agents IA et des identités non humaines | +2.8% | Mondial, concentré dans les marchés à forte intensité technologique | Moyen terme (2 4 ans) |
| Retrait de Microsoft Entra Permissions Management et demande de migration | +2.1% | Amérique du Nord et Europe, avec un impact en Australie et au Japon | Court terme (≤ 2 ans) |
| Exigences de conformité continue et de preuves d'audit | +1.7% | Amérique du Nord, UE et régulateurs nationaux d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénuries de compétences stimulant l'externalisation de la sécurité des identités 24h/24 et 7j/7 | +1.5% | Mondial, plus aigu en Amérique du Nord, en Europe occidentale et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption du multicloud en entreprise et expansion du plan de contrôle cloud
Chaque compte cloud et identité de charge de travail élargit l'environnement d'accès qu'une organisation doit gouverner. Une enquête SANS de 2025 a révélé que plus de 78 % des organisations utilisent 2 fournisseurs cloud ou plus.[1] AWS, Azure et Google Cloud appliquent des structures de permissions différentes, ce qui rend l'analyse des accès plus difficile à mesure qu'une organisation ajoute des fournisseurs. AWS note que la sécurité multicloud nécessite des opérations centralisées et une intégration avec les outils de sécurité natifs. Le marché des services Managed CIEM bénéficie de la situation lorsque les équipes de sécurité internes sont incapables de maintenir des contrôles d'identité cohérents dans ces environnements. Les prestataires disposant de graphes de droits unifiés peuvent aider les clients à connecter les permissions, les comptes et les identités de charges de travail sur les plateformes cloud.
Mandats de confiance zéro et de moindre privilège
L'adoption de la confiance zéro passe d'un principe de politique à une exigence dans les marchés publics gouvernementaux et des secteurs réglementés. Les orientations fédérales ont accru l'attention portée au moindre privilège au niveau de la couche d'identité cloud. Cela crée un besoin de preuves que les droits d'accès sont limités, révisés et supprimés lorsqu'ils ne sont plus nécessaires. Le marché des services Managed CIEM peut bénéficier de la demande de surveillance continue du moindre privilège plutôt que de révisions périodiques des accès. Les programmes de confiance zéro exposent également les anciens comptes surprivilégiés créés lors des migrations cloud, élargissant le travail de remédiation disponible pour les prestataires spécialisés.
Prolifération des agents IA et des identités non humaines
Les agents IA et les identités non humaines élargissent l'ensemble des comptes nécessitant une gouvernance. Une étude de la Cloud Security Alliance de 2026 a révélé que les identités non humaines dépassaient en nombre les utilisateurs humains dans un rapport moyen de 82 pour 1 dans les environnements d'entreprise. La responsabilité couvre souvent les équipes informatiques, de sécurité et d'IA, ce qui retarde les décisions concernant la propriété des accès. Les services managés peuvent fournir un processus opérationnel unique pour la découverte, la surveillance et la réponse. Le marché des services Managed CIEM est positionné pour servir les entreprises qui ont besoin de contrôles d'identité pour suivre le rythme des systèmes automatisés et des accès machine.
Retrait de Microsoft Entra Permissions Management et demande de migration
Microsoft a retiré Entra Permissions Management le 1er novembre 2025, à la suite de la fin des nouveaux achats le 1er avril 2025. La société a orienté les clients vers des options de migration et a maintenu un programme de bons jusqu'en juin 2026 pour les services fournis par des partenaires. Les organisations utilisant Azure, AWS et Google Cloud avaient besoin d'un support de remplacement pour la découverte des droits, la notation des permissions et la surveillance continue. Microsoft a conservé certaines fonctions CIEM dans Defender for Cloud, mais a décrit le périmètre comme axé sur les cas d'usage critiques de posture de sécurité cloud. La transition a créé une opportunité d'intégration concentrée pour les prestataires managés capables de migrer rapidement les clients vers des plateformes alternatives. Le marché des services Managed CIEM fait également face à des changements permanents dans les choix de fournisseurs parmi les anciens clients d'Entra Permissions Management.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation du modèle de droits multicloud | -2.1% | Mondial, plus aigu en Amérique du Nord et en Asie-Pacifique à forte utilisation multicloud | Long terme (≥ 4 ans) |
| Risque de changement lié à l'intégration et à la remédiation | -1.5% | Cœur en Amérique du Nord et en Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réticence des clients à déléguer les décisions d'accès privilégié | -0.9% | Mondial, plus aigu dans les secteurs gouvernemental, de la défense et du BFSI | Long terme (≥ 4 ans) |
| Regroupement des capacités CIEM au sein des plateformes CNAPP et IAM | -0.7% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation du modèle de droits multicloud
Les fournisseurs cloud utilisent des syntaxes de politique, des limites de confiance et des modèles de permissions différents. Cela empêche les prestataires managés d'appliquer un modèle de droits uniforme sur AWS, Azure et Google Cloud. L'enquête SANS de 2025 a rapporté que de nombreuses organisations utilisent des outils de sécurité qui se chevauchent car aucun outil unique n'offre une couverture complète. Le chevauchement d'outils qui en résulte ajoute des travaux d'intégration, des limites d'API et des exigences de normalisation des données à la prestation de services. Google Cloud étend également ses capacités d'identité de charge de travail, ce qui oblige les prestataires à mettre à jour les moteurs de politique et les pipelines de données à mesure que les contrôles cloud évoluent. Pour le marché des services Managed CIEM, ces exigences augmentent les coûts de prestation et peuvent limiter une tarification agressive pour les clients plus petits.
Risque de changement lié à l'intégration et à la remédiation
La suppression des accès excessifs peut interrompre des charges de travail, bloquer des pipelines d'automatisation ou révoquer des permissions que les équipes applicatives considèrent comme nécessaires. Ce risque conduit certains clients à utiliser le CIEM uniquement pour la visibilité, plutôt que de permettre à un prestataire d'appliquer des modifications de politique. Le risque est plus élevé lorsque les migrations cloud ont créé des arrangements d'accès sans intention commerciale documentée. Les prestataires managés utilisent l'accès juste-à-temps et le redimensionnement basé sur la simulation pour réduire les perturbations. Les étapes d'approbation et la gestion formelle des changements ralentissent encore la remédiation dans les secteurs contrôlés. Le marché des services Managed CIEM peut faire face à des cycles de prestation plus longs dans les services financiers, les services publics et la santé, car ces clients doivent valider chaque changement en production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la surveillance et la remédiation continues dominent la demande de services
Les services Managed de surveillance et de remédiation représentaient 34,87 % des revenus du marché des services Managed CIEM en 2026. Le service devrait également enregistrer le CAGR le plus rapide de 17,43 % de 2027 à 2032. Cette combinaison montre que les acheteurs privilégient un support continu axé sur les résultats plutôt que des évaluations ponctuelles. Un nettoyage unique des droits peut rapidement perdre de sa valeur lorsque l'automatisation DevOps et les processus d'infrastructure-as-code créent ou modifient des permissions. Le service aide les clients à identifier les accès excessifs avant qu'ils ne deviennent un problème de contrôle persistant. Il permet également aux prestataires de relier le travail de découverte à une activité de remédiation documentée. Les prestataires sont donc invités à identifier les droits risqués, à les prioriser et à soutenir la remédiation de manière continue. Le marché des services Managed CIEM est renforcé par la nécessité de maintenir cette discipline opérationnelle dans des environnements cloud en constante évolution.
Les services de conseil et d'accompagnement restent importants au début d'un programme. Ils aident les organisations à définir les objectifs de gouvernance et à planifier la connexion du CIEM avec les processus d'identité existants. Les services d'implémentation et d'intégration soutiennent les liens avec les outils SIEM, les plateformes de gestion des tickets et les produits de sécurité natifs du cloud. Ces liens déterminent si les risques identifiés peuvent s'intégrer dans le flux de travail normal du client. Les services de support et de maintenance aident à maintenir les politiques à jour à mesure que les architectures cloud évoluent. Les services de formation et d'éducation restent plus modestes, mais les organisations les utilisent pour développer la compréhension interne parallèlement aux contrats managés. La formation donne également aux équipes internes une base plus claire pour examiner les recommandations des prestataires. Dans le marché des services Managed CIEM, cette combinaison peut réduire les préoccupations de dépendance et améliorer la valeur que les clients retirent des engagements à long terme.



Par modèle de déploiement : le cloud hybride crée la complexité de gouvernance la plus élevée
Le cloud public représentait 48,63 % des revenus du marché des services Managed CIEM en 2026. Les charges de travail de production dans AWS, Azure et Google Cloud créent un important volume de permissions cloud à surveiller. Les outils de sécurité natifs ont amélioré la visibilité de base des droits dans ces environnements. Les prestataires managés peuvent s'appuyer sur cette visibilité en proposant des services de remédiation, d'administration des politiques et de surveillance continue des contrôles. Ce travail est particulièrement pertinent lorsque la responsabilité est partagée entre les équipes de plateforme, d'application et de sécurité. La prédominance du cloud public reflète également la disponibilité d'outils matures, et pas seulement le niveau de risque lié aux droits. Les organisations ont toujours besoin d'un support lorsque les permissions changent sur plusieurs comptes et équipes.
Le cloud hybride devrait croître à un CAGR de 16,78 % jusqu'en 2032. Ces organisations doivent gouverner des identités qui s'étendent sur des annuaires sur site, des comptes cloud fédérés et des comptes de service natifs du cloud. Aucun plan de contrôle unique ne fournit de manière cohérente une visibilité sur cette combinaison. Il est donc plus difficile de déterminer l'accès effectif d'un utilisateur sur les systèmes connectés. Le cloud privé reste pertinent dans les secteurs soumis à des restrictions de résidence des données. Les prestataires développent des approches de prestation en cloud souverain et en mode air-gapped pour répondre à ces exigences.
Par taille d'organisation : les grandes entreprises détiennent la base de revenus tandis que les PME se développent
Les grandes entreprises détenaient 74,28 % des revenus en 2026. Leurs empreintes cloud sont plus importantes et leurs responsabilités réglementaires sont plus exigeantes. Ces acheteurs recherchent souvent des services couvrant la gouvernance des identités, les accès privilégiés, l'identité cloud et l'automatisation des flux de travail. Ils exigent également une intégration avec les processus existants de sécurité et de gestion des services. Les achats favorisent souvent les prestataires capables de prendre en charge plusieurs fonctions d'identité dans le cadre d'un programme coordonné. Leur exposition aux conclusions d'audit et aux sanctions réglementaires soutient les dépenses consacrées aux opérations de contrôle d'accès soutenues. Cela maintient les grandes organisations au cœur de la demande sur le marché des services Managed CIEM.
Les PME devraient croître à un CAGR de 17,34 % de 2027 à 2032. Les offres de services par abonnement réduisent le coût initial de la gouvernance des droits. Les exigences d'audit de la chaîne d'approvisionnement encouragent également les fournisseurs plus petits à améliorer les contrôles d'accès pour conserver les clients grandes entreprises. Cela transforme le CIEM d'un projet spécialisé en un service opérationnel plus accessible. Une étude ISC2 portant sur 16 029 praticiens de la cybersécurité a révélé que la sécurité cloud était un besoin de compétences prioritaire pour 36 % des répondants.[2] L'étude a également révélé que 20 % des organisations externalisaient des travaux de cybersécurité et que 19 % faisaient appel à des prestataires de services tiers. Les recommandations de politique assistées par IA peuvent encore réduire les compétences spécialisées nécessaires pour exploiter la gouvernance des droits.

Par secteur d'utilisation final : le BFSI établit la demande actuelle tandis que la santé accélère
Le BFSI représentait 24,37 % des revenus en 2026. Les institutions financières exigent des contrôles documentés pour des référentiels tels que SOX, PCI DSS et DORA. Ces obligations font de la preuve prête pour l'audit de la gestion du cycle de vie des identités un besoin opérationnel régulier. Les révisions d'accès sont particulièrement importantes pour les comptes liés aux systèmes critiques et aux données sensibles. Les institutions doivent également démontrer que l'accès est supprimé lorsque les responsabilités professionnelles ou commerciales changent. Le secteur opère dans des environnements cloud et applicatifs complexes, ce qui augmente le nombre de permissions devant être révisées. Le BFSI constitue donc la plus grande base de clients actuelle pour le support managé des droits.
Le secteur de la santé devrait croître à un CAGR de 17,62 % jusqu'en 2032. Le Département américain de la Santé et des Services sociaux a proposé des mises à jour de la règle de sécurité HIPAA en janvier 2025 qui renforceraient la protection des informations de santé électroniques protégées. La proposition porte sur les contrôles d'accès dans les environnements cloud et traite l'authentification multifacteur comme une attente de base. Les migrations cloud réalisées entre 2020 et 2025 peuvent laisser des identités non gérées et des systèmes informatiques fantômes qui apparaissent ultérieurement dans les évaluations des risques. Les systèmes de santé doivent combler ces lacunes sans perturber l'accès qui soutient les activités cliniques et administratives. Cela crée un travail de remédiation que le marché des services Managed CIEM peut soutenir. Les technologies de l'information et des télécommunications, le gouvernement et la défense, la fabrication, le commerce de détail et le commerce électronique, l'énergie et les services publics, le transport et la logistique, l'éducation, l'hôtellerie et le tourisme, et d'autres secteurs contribuent également à la demande à mesure que les contrôles d'identité deviennent partie intégrante des obligations de conformité sectorielles.
Analyse géographique
L'Amérique du Nord détenait 42,13 % des revenus du marché des services Managed CIEM en 2026. La région présente une forte concentration de services financiers réglementés, d'organisations de santé et de sous-traitants fédéraux. Ces clients font face à des exigences parallèles issues des règles de conformité, des examens d'assurance cyber et des audits de chaîne d'approvisionnement. Le retrait de Microsoft Entra Permissions Management a créé une demande de migration dans toute la région au cours du premier semestre 2026. Cette demande a offert aux prestataires managés l'opportunité de migrer les clients vers des plateformes de droits alternatives. Les acheteurs gouvernementaux continuent également de se procurer de grands programmes d'identité managée.
L'Asie-Pacifique devrait croître à un CAGR de 17,09 % de 2027 à 2032. Le secteur technologique d'entreprise indien, l'environnement de sécurité cloud australien, les programmes de transformation numérique de la Corée du Sud et les écosystèmes d'hyperscalers chinois soutiennent la demande. Les organisations de la région augmentent leurs investissements dans le CIEM et la détection et réponse aux menaces d'identité à mesure que les identités machine deviennent plus courantes. NTT DATA Japan a reçu la spécialisation de prestation de services Workforce Identity Cloud d'Okta en janvier 2025.[3] Cette reconnaissance indique des capacités de services d'identité spécialisés plus approfondies dans la région. La part du marché des services Managed CIEM détenue par l'Amérique du Nord laisse à l'Asie-Pacifique une marge substantielle pour ajouter de nouveaux programmes d'identité cloud.
L'Europe, le Moyen-Orient et l'Afrique offrent des opportunités distinctes mais croissantes. L'Europe est soutenue par les exigences NIS2 et DORA affectant les entités financières, les opérateurs de services essentiels et les fournisseurs TIC. L'autorité fédérale informatique allemande a lancé un appel d'offres à l'échelle de l'UE pour des services de gestion des identités début 2026, indiquant une expansion des marchés publics dans le secteur public. Le Moyen-Orient bénéficie d'une demande croissante liée aux initiatives Vision 2030 de l'Arabie saoudite et aux développements d'infrastructure cloud et de cloud souverain des Émirats arabes unis. L'Amérique du Sud émerge alors que la LGPD brésilienne exige une documentation des contrôles d'accès et que l'Argentine adopte des architectures natives du cloud. L'Afrique reste plus modeste en termes de revenus, mais les institutions financières en Afrique du Sud et les opérateurs de télécommunications et bancaires au Nigeria adoptent des services de sécurité cloud managés sur le marché des services Managed CIEM.
Paysage concurrentiel
Concentration du Marché
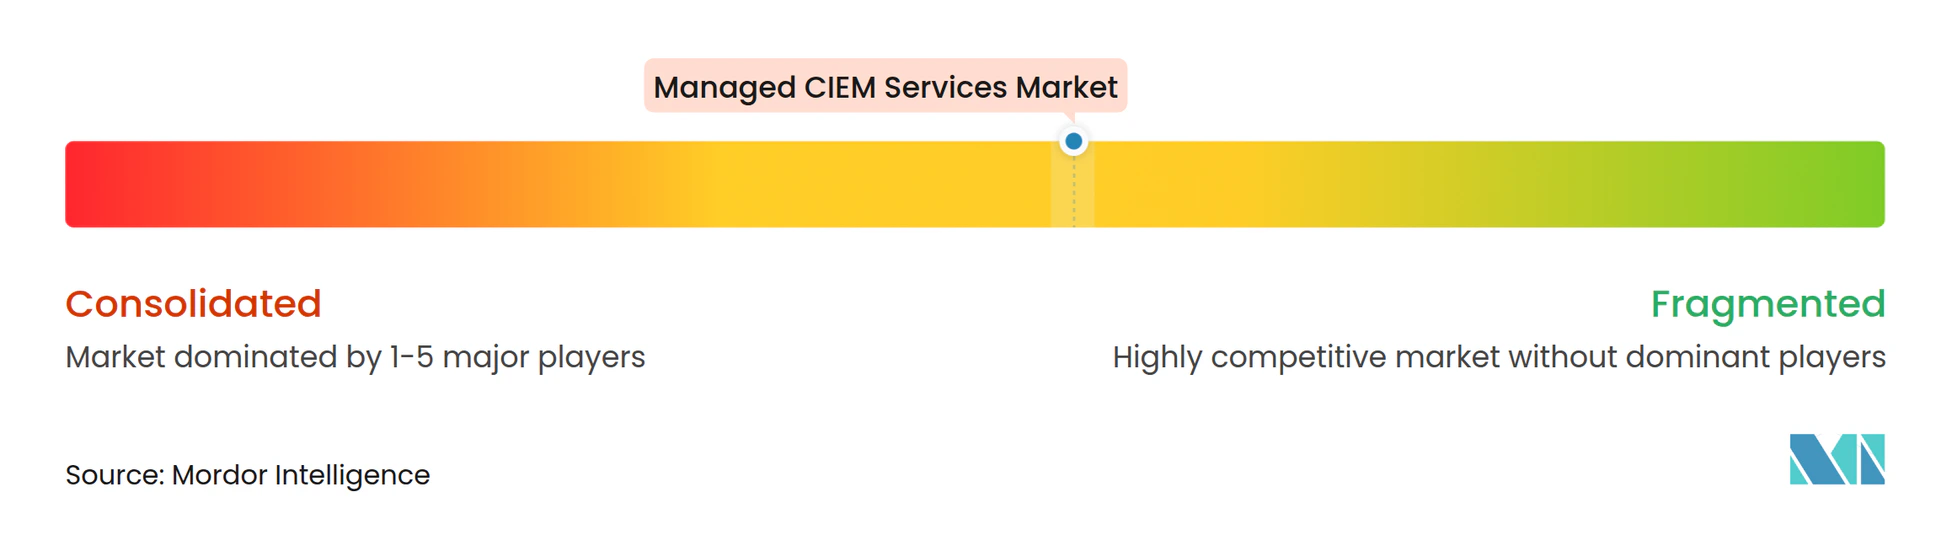
Le marché des services Managed CIEM présente une structure concurrentielle bifurquée. Les grands intégrateurs de services informatiques se font concurrence grâce à de larges capacités de prestation, une couverture internationale et une expérience auprès de clients réglementés. Les prestataires d'identité spécialisés se font concurrence grâce à la profondeur de leur plateforme, une mise en œuvre plus rapide et une automatisation ciblée. Accenture, Deloitte, Capgemini, HCL Technologies, IBM, TCS et Wipro opèrent sur un large éventail de portefeuilles de services d'identité et de sécurité. Saviynt, Simeio Solutions et LTIMindtree cherchent à se différencier grâce à des plateformes spécifiques à l'identité et à une prestation managée. Les clients choisissent parmi ces modèles en fonction de leur patrimoine cloud, de leurs besoins en matière de conformité et de leur préférence pour un prestataire généraliste ou spécialisé.
Palo Alto Networks a finalisé l'acquisition de CyberArk en février 2026 pour 25 milliards USD. L'acquisition place la sécurité des identités aux côtés des offres réseau, cloud et d'accès sécurisé de Palo Alto Networks. Elle pourrait remodeler les partenariats des prestataires managés qui s'appuient sur les capacités de CyberArk. SailPoint a finalisé l'acquisition d'Entro Security en juin 2026 pour 200 millions USD.[4] Cette opération ajoute la découverte d'identités non humaines et la surveillance comportementale des agents IA à sa plateforme d'identité. Ces transactions montrent que les éditeurs de plateformes cherchent à couvrir les identités humaines, machine et IA au sein d'une offre connectée.
La plus grande opportunité pour les prestataires de services réside dans la prestation aux PME et l'automatisation de la conformité spécifique aux secteurs. De nombreuses offres existantes sont conçues pour les grandes entreprises et comportent des exigences de mise en œuvre correspondantes. Les prestataires qui packagisent des contrôles pour HIPAA, DORA et PCI DSS peuvent rendre la gouvernance des droits plus accessible aux clients plus petits. Saviynt a lancé Zuma en juillet 2026, combinant l'autorisation d'exécution pour les agents IA avec la gouvernance des identités humaines, machine et IA. La conformité ISO 27001, SOC 2 Type II et NIS2 est de plus en plus une exigence de base dans les appels d'offres d'entreprise. Le marché des services Managed CIEM reste concurrentiel car les prestataires doivent combiner intégration technique, opérations crédibles et preuves de conformité.
Leaders du secteur des services Managed CIEM
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
CGI Inc.
-
CyberArk Software Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Saviynt a dépassé 300 millions USD de revenus récurrents annuels et a lancé Zuma, une plateforme de sécurité des identités IA conçue à cet effet, offrant une autorisation d'exécution sensible à l'intention, la découverte d'identités non humaines (NHI) dans l'ensemble de l'entreprise et des capacités de gouvernance des agents IA. Cette étape fait suite à un financement de série B de 700 millions USD en décembre 2025 qui a valorisé la société à 3 milliards USD.
- Juin 2026 : SailPoint a finalisé l'acquisition d'Entro Security, basée à Tel Aviv, pour 200 millions USD, ajoutant une découverte approfondie d'identités non humaines couvrant plus de 1 200 types d'identifiants et une surveillance comportementale des agents IA à sa plateforme Agentic Fabric. L'acquisition positionne SailPoint comme le premier prestataire offrant une gouvernance de bout en bout couvrant les identités humaines, machine et IA.
- Février 2026 : Palo Alto Networks a finalisé son acquisition de CyberArk pour 25 milliards USD, établissant la sécurité des identités comme un nouveau pilier central de la plateforme aux côtés de la sécurité réseau, du CNAPP et du SASE. L'entité combinée intègre la plateforme de sécurité des identités CyberArk, couvrant PAM, IGA et CIEM, dans l'écosystème Palo Alto Networks disponible pour les partenaires MSP et de prestation de services managés.
- Octobre 2026 : Google Cloud a annoncé que sa capacité CIEM, l'outil clé de gestion des permissions au sein de Google Cloud Security Command Center, a atteint la disponibilité générale pour les environnements Google Cloud et AWS en 2025 et est entrée en préversion pour Azure, élargissant la visibilité des droits multicloud pour les entreprises s'appuyant sur Google Cloud comme plan de contrôle de gouvernance.
Périmètre du rapport mondial sur le marché des services Managed CIEM
Le marché des services Managed CIEM couvre les services qui aident les organisations à gérer, surveiller et sécuriser les droits d'infrastructure cloud dans des environnements multicloud et cloud hybride. La gestion des droits d'infrastructure cloud (CIEM) permet aux organisations d'identifier, d'analyser et d'appliquer des politiques d'accès au moindre privilège pour les identités cloud, les permissions et les droits d'accès. Les prestataires de services Managed CIEM fournissent une visibilité continue des droits, une évaluation des risques d'accès, l'application des politiques, la surveillance de la conformité et un support de remédiation pour réduire les risques de sécurité liés aux identités et améliorer la posture de sécurité cloud.
Le rapport sur le marché des services Managed CIEM est segmenté par type de service (services de conseil et d'accompagnement, services d'implémentation et d'intégration, services Managed de surveillance et de remédiation, services de support et de maintenance, et services de formation et d'éducation), modèle de déploiement (cloud public, cloud hybride et cloud privé), taille d'organisation (petites et moyennes entreprises et grandes entreprises), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de conseil et d'accompagnement |
| Services d'implémentation et d'intégration |
| Services Managed de surveillance et de remédiation |
| Services de support et de maintenance |
| Services de formation et d'éducation |
| Cloud public |
| Cloud hybride |
| Cloud privé |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Services de conseil et d'accompagnement | |
| Services d'implémentation et d'intégration | ||
| Services Managed de surveillance et de remédiation | ||
| Services de support et de maintenance | ||
| Services de formation et d'éducation | ||
| Par modèle de déploiement | Cloud public | |
| Cloud hybride | ||
| Cloud privé | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services Managed CIEM ?
Le marché des services Managed CIEM devrait s'étendre de 1,38 milliard USD en 2026 et 1,63 milliard USD en 2027 à 3,47 milliards USD d'ici 2032, à un CAGR de 16,31 %. Les prévisions reflètent le besoin croissant de gouverner les droits dans des environnements cloud complexes.
Qu'est-ce qui stimule la demande de services Managed CIEM ?
La complexité multicloud, les exigences de moindre privilège, la croissance des agents IA et la demande de preuves d'audit soutiennent l'adoption. Le marché des services Managed CIEM soutient les organisations lorsque les équipes internes ne peuvent pas identifier, réviser et remédier en continu les permissions cloud changeantes.
Quel type de service domine la demande de Managed CIEM ?
Les services Managed de surveillance et de remédiation détenaient 34,87 % des revenus en 2026 et devraient croître à un CAGR de 17,43 % jusqu'en 2032. Le service combine une visibilité continue avec une action sur les permissions excessives, plutôt que de limiter les prestataires à des évaluations ponctuelles.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le cloud hybride devrait croître à un CAGR de 16,78 % jusqu'en 2032 car les identités s'étendent souvent sur des environnements sur site et cloud. Le modèle crée un défi difficile de contrôle d'accès car les annuaires, les identités fédérées et les comptes de service natifs du cloud peuvent se trouver dans des systèmes séparés.
Quel secteur d'utilisation final se développe le plus rapidement ?
Le secteur de la santé devrait croître à un CAGR de 17,62 % jusqu'en 2032, soutenu par des contrôles renforcés pour les informations de santé électroniques protégées. Les migrations cloud peuvent laisser des comptes non gérés ou des systèmes informatiques fantômes que les prestataires doivent identifier sans interrompre les accès cliniques et administratifs.