
マネージドCIEMサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
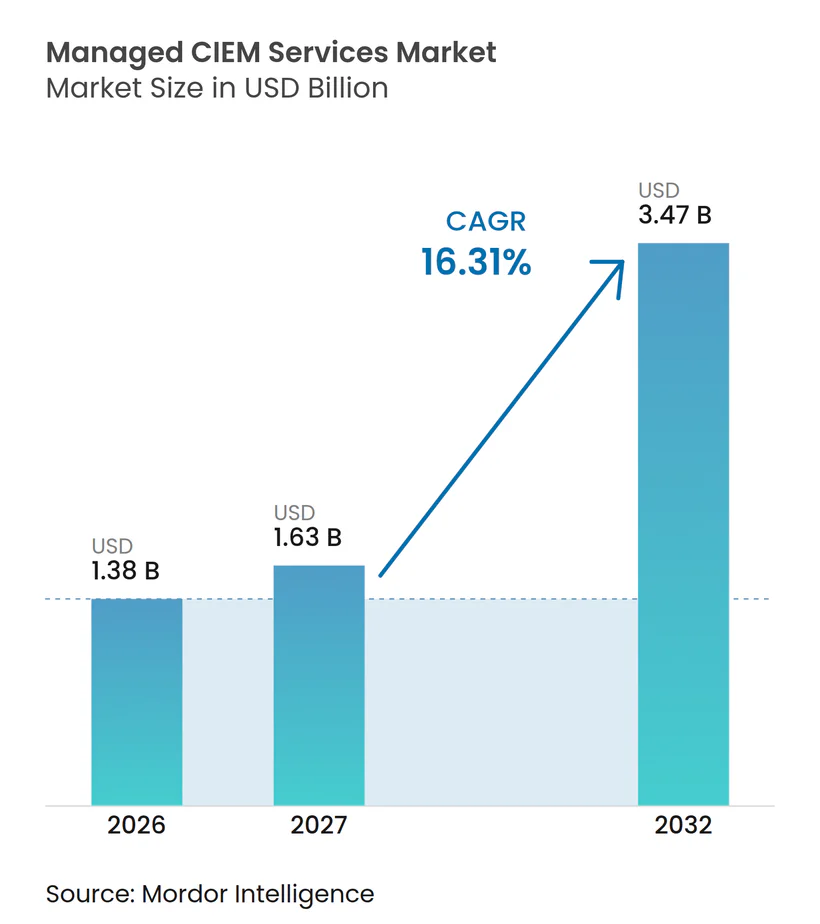
| 市場規模 (2027) | 1.63 十億米ドル |
| 市場規模 (2032) | 3.47 十億米ドル |
| 成長率 (2027 - 2032) | 16.31 % |
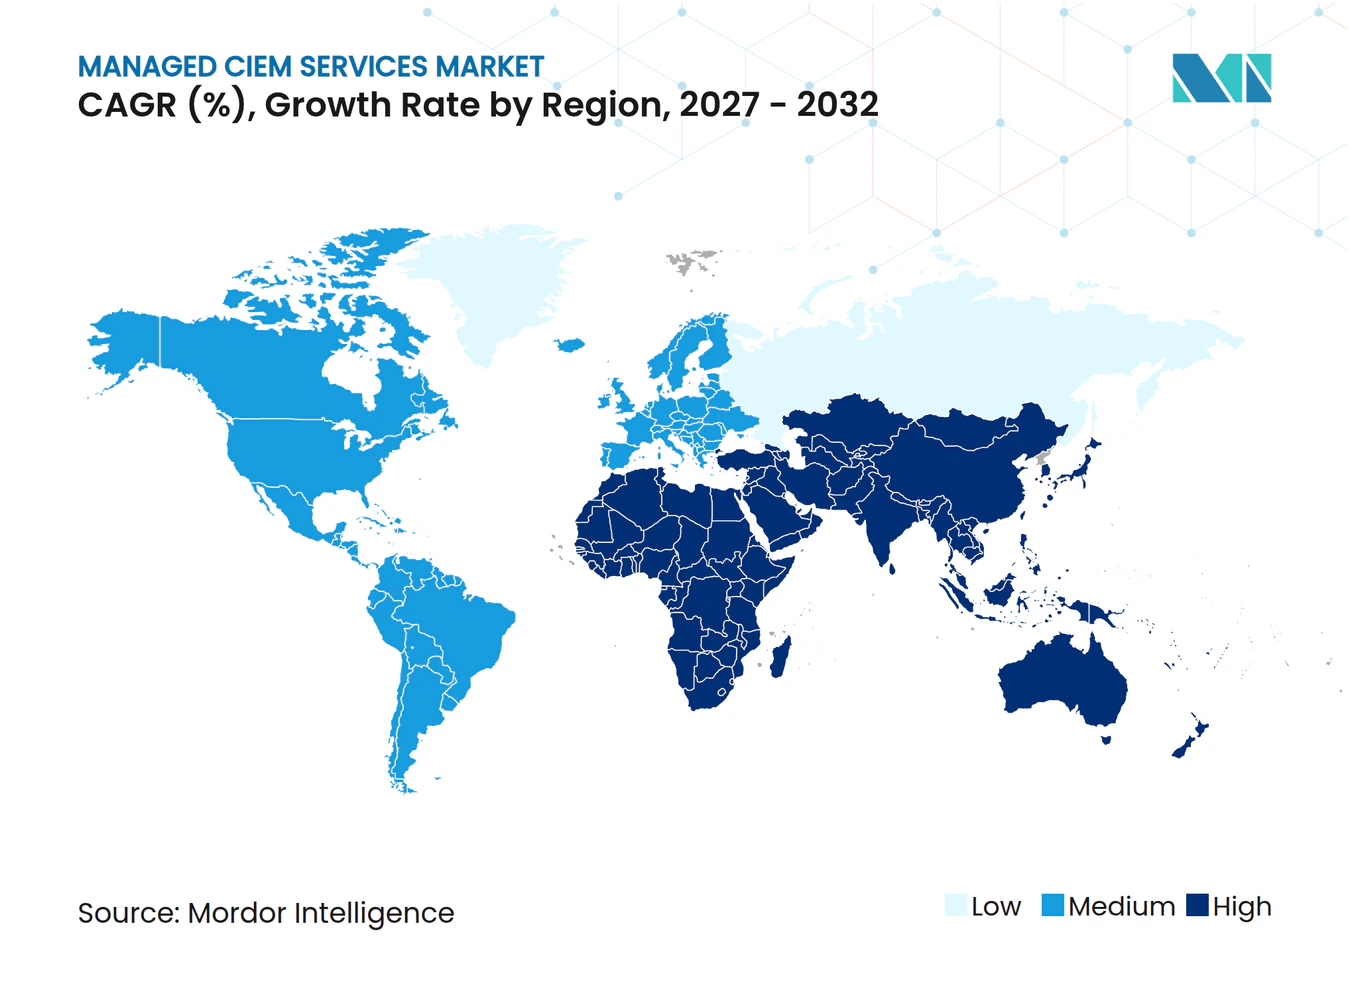
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサービス市場分析
マネージドCIEMサービス市場規模は、2026年の1.38 ビリオン 米ドル、2027年の1.63 ビリオン 米ドルから、2032年までに3.47 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 16.31%を記録する見込みです。マネージドCIEMサービス市場は、クラウドエンタイトルメント管理が運用上の要件となるにつれ、企業のセキュリティ予算においてより大きな位置を占めるようになっています。過剰な権限は現在、特に監査・規制・保険上の義務が不適切なアクセス制御の財務的影響を露わにする場面において、重大なリスクとして扱われています。マルチクラウド環境と非人間アイデンティティは、多くの内部チームが単独では管理できないガバナンスのギャップを拡大させています。サービスプロバイダーは、アクセスの変化を監視し、コントロールを文書化し、修復作業を支援することでこのギャップに対処できます。プラットフォームの統合は、バイヤーがこれらの機能を調達する方法を変える可能性がありますが、同時にエンタイトルメント管理と自動化およびAIアイデンティティガバナンスを組み合わせられるプロバイダーの必要性を高めます。
レポートの主要ポイント
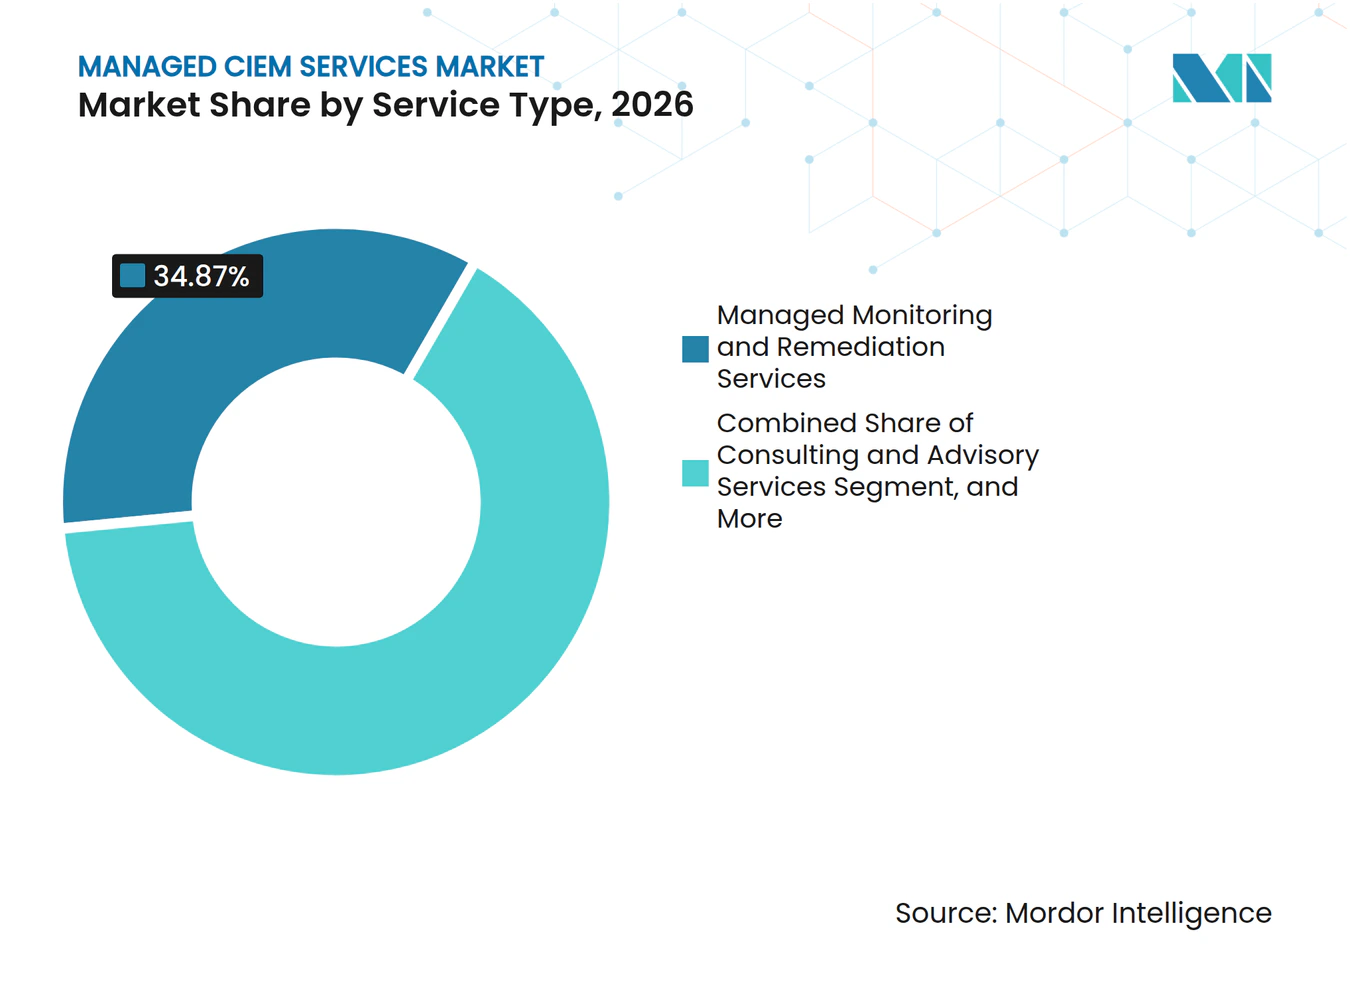
- サービスタイプ別では、マネージドモニタリング・修復サービスが2026年のマネージドCIEMサービス市場シェアの34.87%を占め、2032年にかけてCAGR 17.43%で拡大する見込みです。
- デプロイメントモデル別では、パブリッククラウドが2026年の収益の48.63%を占め、ハイブリッドクラウドは2032年にかけてCAGR 16.78%で拡大する見込みです。
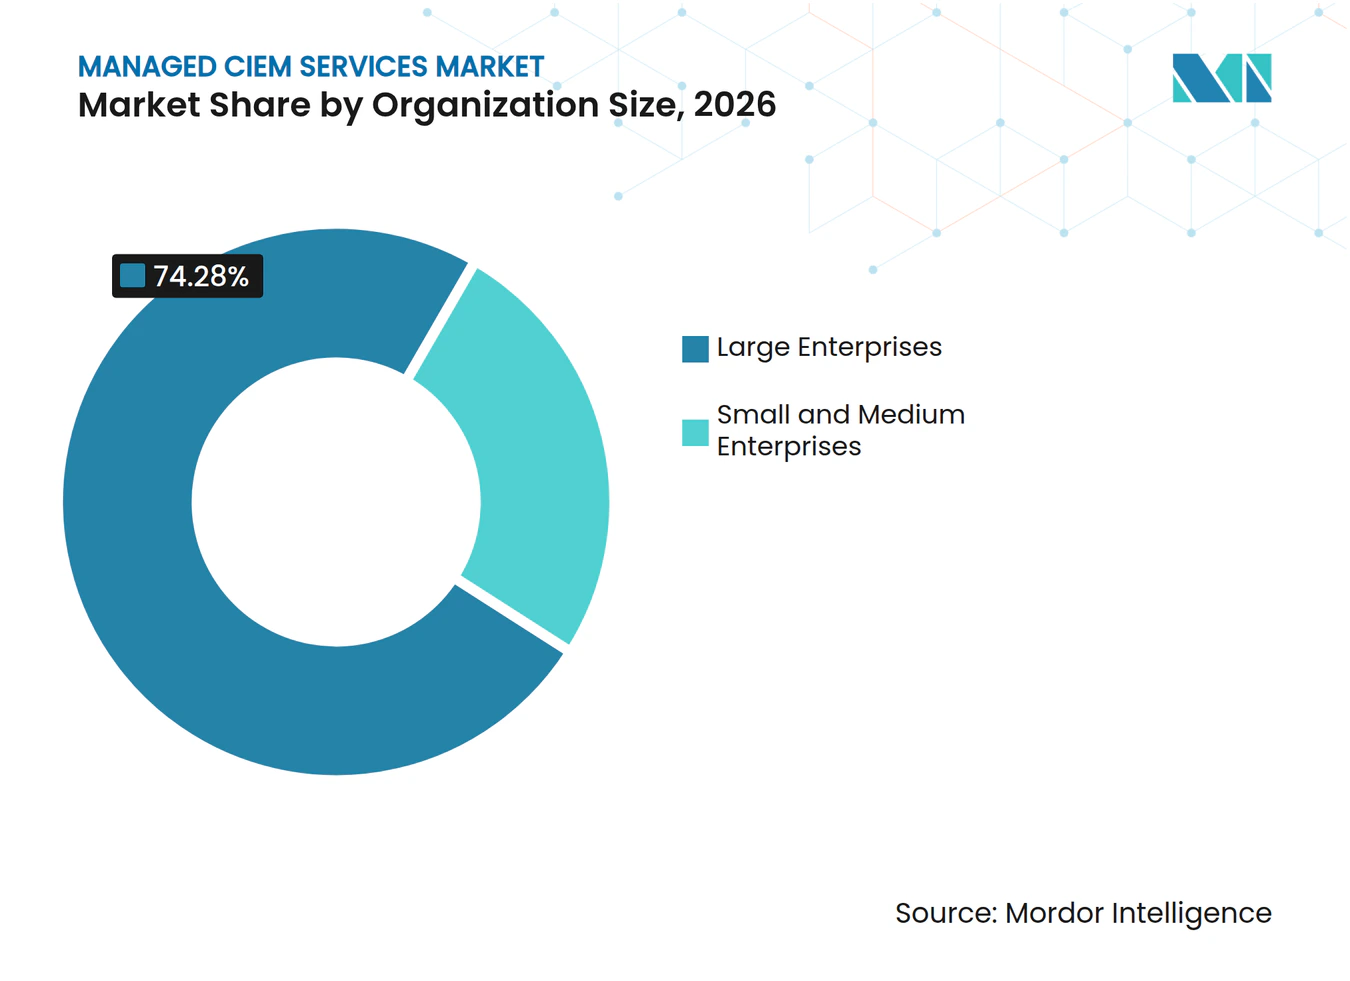
- 組織規模別では、大企業が2026年の収益の74.28%を占め、中小企業は2032年にかけてCAGR 17.34%で成長する見込みです。
- エンドユーザー産業別では、BFSIが2026年の収益の24.37%を占め、ヘルスケアは2032年にかけてCAGR 17.62%で拡大する見込みです。
- 地域別では、北米が2026年の収益の42.13%を占め、アジア太平洋地域は2032年にかけてCAGR 17.09%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドCIEMサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のマルチクラウド導入とクラウドコントロールプレーンの拡大 | +3.8% | 北米、欧州、アジア太平洋地域に集中したグローバル | 中期(2〜4年) |
| ゼロトラストと最小権限の義務化 | +3.2% | 北米およびEU、アジア太平洋地域と中東への波及あり | 短期(2年以内) |
| AIエージェントと非人間アイデンティティの急増 | +2.8% | グローバル、技術集約型市場に集中 | 中期(2〜4年) |
| Microsoft Entraパーミッションズマネジメントの廃止と移行需要 | +2.1% | 北米および欧州、オーストラリアと日本への影響あり | 短期(2年以内) |
| 継続的なコンプライアンスと監査証拠の要件 | +1.7% | 北米、EU、およびアジア太平洋地域の各国規制当局 | 長期(4年以上) |
| 24時間365日のアイデンティティセキュリティアウトソーシングを促進するスキル不足 | +1.5% | グローバル、北米・西欧・オーストラリアで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業のマルチクラウド導入とクラウドコントロールプレーンの拡大
クラウドアカウントとワークロードアイデンティティはそれぞれ、組織がガバナンスしなければならないアクセス環境を拡大させます。2025年のSANS調査では、78%以上の組織が2つ以上のクラウドプロバイダーを利用していることが明らかになりました。[1] AWS、Azure、Google Cloudはそれぞれ異なる権限構造を採用しており、組織がプロバイダーを追加するにつれてアクセス分析が困難になります。AWSは、マルチクラウドセキュリティには集中型の運用とネイティブセキュリティツールとの統合が必要であると指摘しています。マネージドCIEMサービス市場は、内部セキュリティチームがこれらの環境全体で一貫したアイデンティティコントロールを維持できない場合に恩恵を受けます。統合エンタイトルメントグラフを持つプロバイダーは、クラウドプラットフォーム全体の権限、アカウント、ワークロードアイデンティティを顧客が接続するのを支援できます。
ゼロトラストと最小権限の義務化
ゼロトラストの導入は、政策原則から政府および規制対象セクターの調達における要件へと移行しています。連邦政府のガイダンスにより、クラウドアイデンティティ層における最小権限への注目が高まっています。これにより、アクセス権が制限され、レビューされ、不要になった際に削除されるという証拠が必要とされます。マネージドCIEMサービス市場は、定期的なアクセスレビューではなく継続的な最小権限モニタリングへの需要から恩恵を受けることができます。ゼロトラストプログラムはまた、クラウド移行時に作成された古い過剰権限アカウントを露わにし、専門サービスプロバイダーが対応できる修復作業を拡大させます。
AIエージェントと非人間アイデンティティの急増
AIエージェントと非人間アイデンティティは、ガバナンスが必要なアカウントのセットを拡大させています。2026年のクラウドセキュリティアライアンスの調査では、企業環境において非人間アイデンティティが人間ユーザーを平均82対1の割合で上回っていることが明らかになりました。アカウンタビリティはIT、セキュリティ、AIチームにまたがることが多く、アクセス所有権に関する意思決定が遅れます。マネージドサービスは、発見、モニタリング、対応のための単一の運用プロセスを提供できます。マネージドCIEMサービス市場は、自動化されたシステムとマシンアクセスに対応するためにアイデンティティコントロールを必要とする企業にサービスを提供する立場にあります。
Microsoft Entraパーミッションズマネジメントの廃止と移行需要
Microsoftは2025年4月1日の新規購入終了に続き、2025年11月1日にEntraパーミッションズマネジメントを廃止しました。同社は顧客に移行オプションを案内し、パートナー提供サービスに対して2026年6月まで利用券プログラムを維持しました。Azure、AWS、Google Cloudを利用している組織は、エンタイトルメント発見、権限スコアリング、継続的モニタリングの代替サポートを必要としていました。MicrosoftはDefender for Cloudに特定のCIEM機能を残しましたが、その範囲は重要なクラウドセキュリティポスチャのユースケースに焦点を当てたものと説明しました。この移行により、顧客を代替プラットフォームに迅速に移行できるマネージドプロバイダーに集中的なオンボーディング機会が生まれました。マネージドCIEMサービス市場はまた、旧Entraパーミッションズマネジメント顧客のサプライヤー選択における恒久的な変化にも直面しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチクラウドエンタイトルメントモデルの断片化 | -2.1% | グローバル、マルチクラウドが多い北米とアジア太平洋地域で最も深刻 | 長期(4年以上) |
| 統合と修復の変更リスク | -1.5% | 北米と欧州が中心、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 特権アクセス決定の委任に対する顧客の抵抗 | -0.9% | グローバル、政府・防衛・BFSIで最も深刻 | 長期(4年以上) |
| CNAPPおよびIAMプラットフォーム内でのCIEM機能のバンドル化 | -0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マルチクラウドエンタイトルメントモデルの断片化
クラウドプロバイダーはそれぞれ異なるポリシー構文、トラストバウンダリー、権限モデルを使用しています。これにより、マネージドプロバイダーはAWS、Azure、Google Cloud全体に統一されたエンタイトルメントモデルを適用することができません。2025年のSANS調査では、単一のツールで完全なカバレッジを提供するものがないため、多くの組織が重複するセキュリティツールを運用していることが報告されました。その結果生じるツールの重複は、サービス提供に統合作業、APIの制限、データ正規化の要件を追加します。Google Cloudもワークロードアイデンティティ機能を拡張しており、クラウドコントロールが変化するにつれてプロバイダーはポリシーエンジンとデータパイプラインを更新する必要があります。マネージドCIEMサービス市場にとって、これらの要求は提供コストを増加させ、小規模顧客への積極的な価格設定を制限する可能性があります。
統合と修復の変更リスク
過剰なアクセスを削除すると、ワークロードが中断されたり、自動化パイプラインがブロックされたり、アプリケーションチームが必要と考える権限が取り消されたりする可能性があります。このリスクにより、一部の顧客はプロバイダーにポリシー変更の実施を許可するのではなく、可視性のためだけにCIEMを使用するようになります。クラウド移行時に文書化されたビジネス上の意図なしにアクセス設定が作成された場合、リスクはより高くなります。マネージドプロバイダーは、ジャストインタイムアクセスとシミュレーションベースの適正化を使用して混乱を軽減します。承認ステップと正式な変更管理により、管理された部門では修復が依然として遅くなります。マネージドCIEMサービス市場は、金融サービス、公益事業、ヘルスケアにおいてより長い提供サイクルに直面する可能性があります。これらの顧客は各本番環境の変更を検証しなければならないためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:継続的モニタリングと修復がサービス需要をリード
マネージドモニタリング・修復サービスは、2026年のマネードCIEMサービス市場収益の34.87%を占めました。このサービスはまた、2027年から2032年にかけて最速のCAGR 17.43%を記録する見込みです。この組み合わせは、バイヤーが一度限りの評価よりも継続的な成果ベースのサポートを好むことを示しています。単一のエンタイトルメントクリーンアップは、DevOps自動化とインフラストラクチャーアズコードのプロセスが権限を作成または変更すると、すぐに価値を失う可能性があります。このサービスは、顧客が過剰なアクセスが持続的なコントロール問題になる前に特定するのを支援します。また、プロバイダーが発見作業と文書化された修復活動を結びつけることも可能にします。したがって、プロバイダーはリスクのある権限を特定し、優先順位を付け、継続的に修復を支援することが求められています。マネージドCIEMサービス市場は、変化するクラウド環境全体でその運用規律を維持する必要性によって強化されています。
コンサルティング・アドバイザリーサービスは、プログラムの開始時に引き続き重要です。これらのサービスは、組織がガバナンス目標を定義し、CIEMを既存のアイデンティティプロセスと接続する計画を立てるのを支援します。実装・統合サービスは、SIEMツール、チケッティングプラットフォーム、クラウドネイティブセキュリティ製品へのリンクをサポートします。これらのリンクは、特定されたリスクが顧客の通常のワークフローに移行できるかどうかを決定します。サポート・メンテナンスサービスは、クラウドアーキテクチャが発展するにつれてポリシーを最新の状態に保つのに役立ちます。トレーニング・教育サービスは規模が小さいままですが、組織はマネージド契約と並行して内部理解を構築するためにこれらを活用しています。トレーニングはまた、内部チームがプロバイダーの推奨事項をレビューするためのより明確な基盤を提供します。マネージドCIEMサービス市場では、この組み合わせにより依存性への懸念を軽減し、顧客が長期的なエンゲージメントから受け取る価値を向上させることができます。



デプロイメントモデル別:ハイブリッドクラウドが最も高いガバナンスの複雑性を生み出す
パブリッククラウドは2026年のマネージドCIEMサービス市場収益の48.63%を占めました。AWS、Azure、Google Cloudの本番ワークロードは、監視すべきクラウド権限の大きなプールを生み出します。ネイティブセキュリティツールはこれらの環境における基本的なエンタイトルメントの可視性を向上させています。マネージドプロバイダーは、修復、ポリシー管理、継続的なコントロールモニタリングを提供することでその可視性を基盤として構築できます。この作業は、責任がプラットフォーム、アプリケーション、セキュリティチームの間で分割されている場合に特に重要です。パブリッククラウドのリーダーシップまた、エンタイトルメントリスクのレベルだけでなく、成熟したツールの利用可能性を反映しています。組織は、複数のアカウントとチームにわたって権限が変化する場合でも引き続きサポートを必要としています。
ハイブリッドクラウドは2032年にかけてCAGR 16.78%で成長する見込みです。これらの組織は、オンプレミスのディレクトリ、フェデレーテッドクラウドアカウント、クラウドネイティブサービスアカウントにまたがるアイデンティティをガバナンスしなければなりません。単一のコントロールプレーンがその組み合わせ全体で一貫した可視性を提供することはありません。これにより、接続されたシステム全体でユーザーの実効アクセスを判断することが困難になります。プライベートクラウドは、データ居住地の制限がある部門で引き続き重要です。プロバイダーはこれらの要件を満たすためにエアギャップおよびソブリンクラウドの提供アプローチを開発しています。
組織規模別:大企業が収益基盤を保持しながら中小企業が拡大
大企業は2026年の収益の74.28%を占めました。そのクラウドフットプリントはより大きく、規制上の責任もより厳しいものです。これらのバイヤーは多くの場合、アイデンティティガバナンス、特権アクセス、クラウドアイデンティティ、ワークフロー自動化をカバーするサービスを求めます。また、既存のセキュリティおよびサービス管理プロセスとの統合も必要とします。調達は多くの場合、調整されたプログラムを通じて複数のアイデンティティ機能をサポートできるプロバイダーを優先します。監査所見や規制上のペナルティへの露出は、継続的なアクセスコントロール運用への支出を支えます。これにより、大企業はマネージドCIEMサービス市場の需要の中心に位置し続けます。
中小企業は2027年から2032年にかけてCAGR 17.34%で成長する見込みです。サブスクリプションベースのサービスパッケージにより、エンタイトルメントガバナンスの初期コストが削減されています。サプライチェーン監査の要件も、より大きな企業顧客を維持するために小規模ベンダーがアクセスコントロールを改善するよう促しています。これにより、CIEMは専門的なプロジェクトからよりアクセスしやすい運用サービスへと変化しています。16,029人のサイバーセキュリティ実務者を対象としたISC2の調査では、回答者の36%がクラウドセキュリティをトップのスキルニーズとして挙げていることが明らかになりました。[2] この調査ではまた、20%の組織がサイバーセキュリティ業務をアウトソーシングし、19%がサードパーティサービスプロバイダーを利用していることも明らかになりました。AIを活用したポリシー推奨は、エンタイトルメントガバナンスの運用に必要な専門スキルをさらに低下させることができます。

エンドユーザー産業別:BFSIが現在の需要を設定しながらヘルスケアが加速
BFSIは2026年の収益の24.37%を占めました。金融機関は、SOX、PCI DSS、DORAなどのフレームワークに対して文書化されたコントロールを必要とします。これらの義務により、アイデンティティライフサイクル管理の監査対応証拠が定期的な運用ニーズとなっています。アクセスレビューは、重要なシステムと機密データに関連するアカウントに対して特に重要です。機関はまた、雇用またはビジネス上の責任が変化した際にアクセスが削除されることを示す必要があります。このセクターは複雑なクラウドおよびアプリケーション環境を運用しており、レビューが必要な権限の数が増加します。BFSIはそのため、マネージドエンタイトルメントサポートの現在最大の顧客基盤を提供しています。
ヘルスケアは2032年にかけてCAGR 17.62%で成長する見込みです。米国保健福祉省は2025年1月に、電子的に保護された医療情報の保護を強化するHIPAAセキュリティルールの更新案を提案しました。この提案はクラウド環境におけるアクセスコントロールに対応し、多要素認証をベースラインの期待として扱っています。2020年から2025年の間に完了したクラウド移行は、後にリスク評価に現れる管理されていないアイデンティティやシャドーITを残す可能性があります。医療システムは、臨床および管理活動をサポートするアクセスを中断することなく、これらのギャップに対処しなければなりません。これにより、マネージドCIEMサービス市場がサポートできる修復作業が生まれます。情報技術・通信、政府・防衛、製造、小売・Eコマース、エネルギー・公益事業、輸送・物流、教育、ホスピタリティ・旅行、その他のセクターも、アイデンティティコントロールがセクター固有のコンプライアンス義務の一部となるにつれて需要に貢献しています。
地域分析
北米は2026年のマネージドCIEMサービス市場収益の42.13%を占めました。この地域には、規制された金融サービス、医療機関、連邦政府請負業者が高密度に集中しています。これらの顧客は、コンプライアンス規則、サイバー保険レビュー、サプライチェーン監査からの並行する要件に直面しています。Microsoft Entraパーミッションズマネジメントの廃止により、2026年上半期に地域全体で移行需要が生まれました。この需要により、マネージドプロバイダーは顧客を代替エンタイトルメントプラットフォームに移行させる機会を得ました。政府のバイヤーも引き続き大規模なマネージドアイデンティティプログラムを調達しています。
アジア太平洋地域は2027年から2032年にかけてCAGR 17.09%で成長する見込みです。インドの企業技術セクター、オーストラリアのクラウドセキュリティ環境、韓国のデジタルトランスフォーメーションプログラム、中国のハイパースケーラーエコシステムが需要を支えています。この地域の組織は、マシンアイデンティティがより一般的になるにつれて、CIEMとアイデンティティ脅威検出・対応への投資を増やしています。NTT DATA Japanは2025年1月にOktaのワークフォースアイデンティティクラウドサービス提供専門認定を取得しました。[3] この認定は、この地域におけるより深い専門的なアイデンティティサービス能力を示しています。北米が保有するマネージドCIEMサービス市場シェアにより、アジア太平洋地域には新たなクラウドアイデンティティプログラムを追加する大きな余地があります。
欧州、中東、アフリカはそれぞれ異なるが成長する機会を提供しています。欧州は、金融機関、重要サービス事業者、ICTプロバイダーに影響するNIS2およびDORAの要件によって支えられています。ドイツの連邦IT当局は2026年初頭にアイデンティティ管理サービスのEU全体の入札を発行し、公共部門の調達が拡大していることを示しています。中東は、サウジアラビアのビジョン2030イニシアチブとUAEのクラウドインフラおよびソブリンクラウドの構築から需要を得ています。南米では、ブラジルのLGPDがアクセスコントロールの文書化を要求し、アルゼンチンがクラウドネイティブアーキテクチャを採用するにつれて台頭しています。アフリカは収益規模が小さいままですが、南アフリカの金融機関やナイジェリアの通信・銀行事業者がマネージドCIEMサービス市場においてマネージドクラウドセキュリティサービスを採用しています。
競合環境
市場集中度
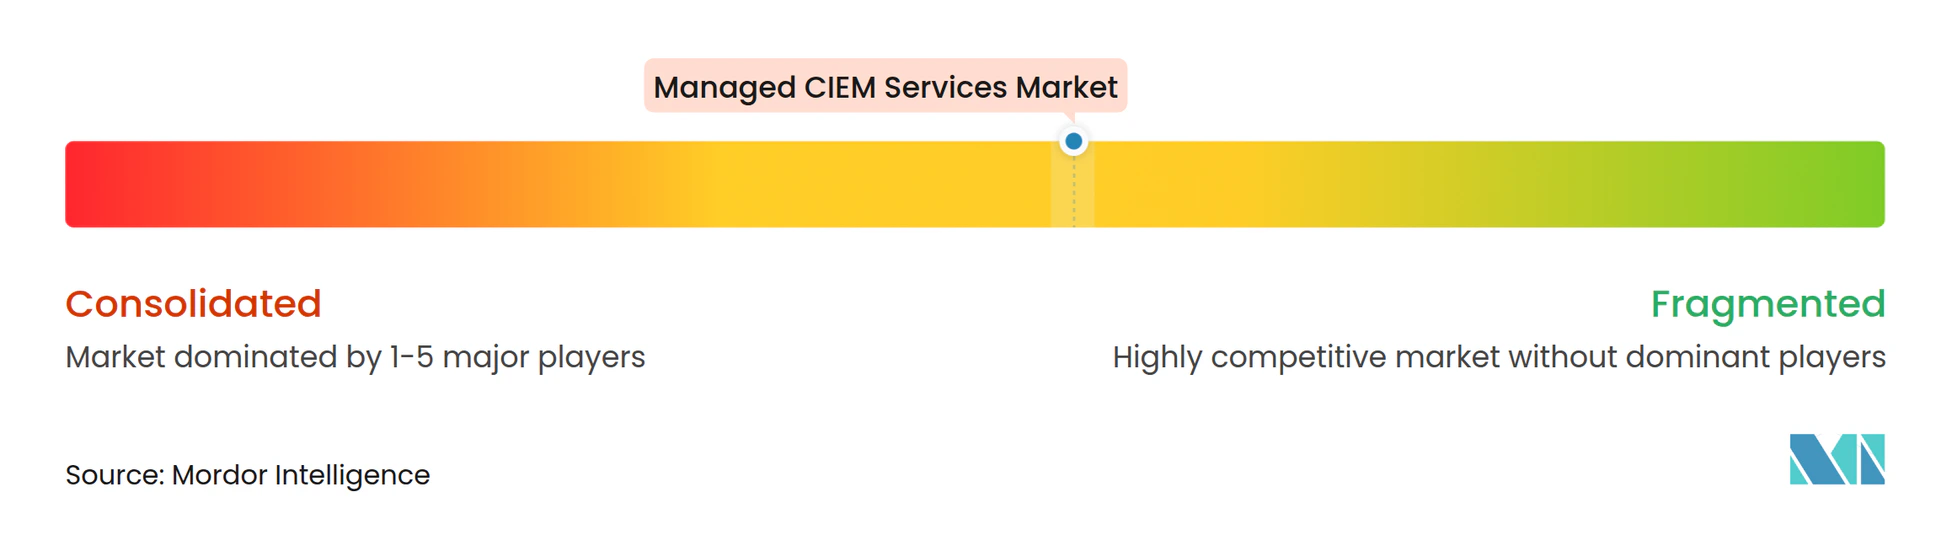
マネージドCIEMサービス市場は二分化された競合構造を持っています。大手ITサービスインテグレーターは、幅広い提供能力、国際的なカバレッジ、規制対象顧客との経験を通じて競争しています。専門的なアイデンティティプロバイダーは、プラットフォームの深さ、より迅速な実装、集中した自動化を通じて競争しています。Accenture、Deloitte、Capgemini、HCL Technologies、IBM、TCS、Wiproは幅広いアイデンティティおよびセキュリティサービスポートフォリオにわたって事業を展開しています。Saviynt、Simeio Solutions、LTIMindtreeはアイデンティティ特化型プラットフォームとマネージド提供を通じて差別化を図っています。顧客は、クラウド資産、コンプライアンスニーズ、および幅広いまたは専門的なプロバイダーへの好みに基づいてこれらのモデルの中から選択します。
Palo Alto Networksは2026年2月にCyberArkの買収を25 ビリオン 米ドルで完了しました。この買収により、アイデンティティセキュリティがPalo Alto Networksのネットワーク、クラウド、セキュアアクセスの提供と並ぶ位置に置かれます。これは、CyberArkの機能に依存するマネージドプロバイダーのパートナーシップを再形成する可能性があります。SailPointは2026年6月にEntro Securityの買収を200 ミリオン 米ドルで完了しました。[4] この動きにより、非人間アイデンティティの発見とAIエージェントの行動モニタリングがそのアイデンティテプラットフォームに追加されます。これらの取引は、プラットフォームベンダーが接続されたオファリング内で人間、マシン、AIアイデンティティをカバーしようとしていることを示しています。
サービスプロバイダーにとって最も強い機会は、中小企業向け提供とセクター固有のコンプライアンス自動化にあります。既存の多くのオファリングは大企業向けに設計されており、対応する実装要件を伴っています。HIPAA、DORA、PCI DSS向けのコントロールをパッケージ化するプロバイダーは、小規模顧客にとってエンタイトルメントガバナンスをよりアクセスしやすくすることができます。Saviyntは2026年7月にZumaを発売し、AIエージェントのランタイム認可と人間、マシン、AIアイデンティティ全体のガバナンスを組み合わせました。ISO 27001、SOC 2 Type II、NIS2コンプライアンスは、企業入札においてますますベースライン要件となっています。マネージドCIEMサービス市場は、プロバイダーが技術的統合、信頼できる運用、コンプライアンス証拠を組み合わせなければならないため、競争が激しい状態が続いています。
マネージドCIEMサービス業界リーダー
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
CGI Inc.
-
CyberArk Software Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Saviyntは年間経常収益が3 ビリオン 米ドルを超え、意図認識型ランタイム認可、企業全体にわたるNHI発見、AIエージェントガバナンス機能を提供する専用AIアイデンティティセキュリティプラットフォームであるZumaを発売しました。このマイルストーンは、2025年12月に同社を300 ミリオン 米ドルと評価した700 ミリオン 米ドルのシリーズBファイナンシングラウンドに続くものです。
- 2026年6月:SailPointはテルアビブを拠点とするEntro Securityの買収を200 ミリオン 米ドルで完了し、1,200以上の認証情報タイプをカバーする深い非人間アイデンティティ発見とAIエージェントの行動モニタリングをそのエージェンティックファブリックプラットフォームに追加しました。この買収により、SailPointは人間、マシン、AIアイデンティティをカバーするエンドツーエンドのガバナンスを持つ最初のプロバイダーとして位置づけられます。
- 2026年2月:Palo Alto NetworksはCyberArkの25 ビリオン 米ドルの買収を完了し、アイデンティティセキュリティをネットワークセキュリティ、CNAPP、SASEと並ぶ新たなコアプラットフォームの柱として確立しました。統合エンティティは、PAM、IGA、CIEMをカバーするCyberArkアイデンティティセキュリティプラットフォームをMSPおよびマネージドサービス提供パートナーが利用できるPalo Alto Networksエコシステムの下に置きます。
- 2026年10月:Google Cloudは、Google Cloudセキュリティコマンドセンター内の権限管理の主要ツールであるCIEM機能が、2025年にGoogle CloudおよびAWS環境で一般提供に達し、Azureのプレビューに入ったと発表し、Google Cloudをガバナンスコントロールプレーンとして利用する企業のマルチクラウドエンタイトルメントの可視性を拡大しました。
グローバルマネージドCIEMサービス市場レポートの範囲
マネージドCIEMサービス市場は、マルチクラウドおよびハイブリッドクラウド環境全体でクラウドインフラエンタイトルメントを管理、監視、セキュリティ確保するのを支援するサービスをカバーしています。クラウドインフラエンタイトルメント管理(CIEM)により、組織はクラウドアイデンティティ、権限、アクセス権に対する最小権限アクセスポリシーを特定、分析、実施することができます。マネージドCIEMサービスプロバイダーは、アイデンティティ関連のセキュリティリスクを軽減しクラウドセキュリティポスチャを改善するために、継続的なエンタイトルメントの可視性、アクセスリスク評価、ポリシー実施、コンプライアンスモニタリング、修復サポートを提供します。
マネージドCIEMサービス市場レポートは、サービスタイプ(コンサルティング・アドバイザリーサービス、実装・統合サービス、マネージドモニタリング・修復サービス、サポート・メンテナンスサービス、トレーニング・教育サービス)、デプロイメントモデル(パブリッククラウド、ハイブリッドクラウド、プライベートクラウド)、組織規模(中小企業および大企業)、エンドユーザー産業(情報技術・通信、BFSI、ヘルスケア、小売・Eコマース、製造、政府・防衛、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| コンサルティング・アドバイザリーサービス |
| 実装・統合サービス |
| マネージドモニタリング・修復サービス |
| サポート・メンテナンスサービス |
| トレーニング・教育サービス |
| パブリッククラウド |
| ハイブリッドクラウド |
| プライベートクラウド |
| 中小企業 |
| 大企業 |
| 情報技術・通信 |
| BFSI |
| ヘルスケア |
| 小売・Eコマース |
| 製造 |
| 政府・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | コンサルティング・アドバイザリーサービス | |
| 実装・統合サービス | ||
| マネージドモニタリング・修復サービス | ||
| サポート・メンテナンスサービス | ||
| トレーニング・教育サービス | ||
| デプロイメントモデル別 | パブリッククラウド | |
| ハイブリッドクラウド | ||
| プライベートクラウド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・Eコマース | ||
| 製造 | ||
| 政府・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドCIEMサービス市場の規模はどのくらいですか?
マネージドCIEMサービス市場は、2026年の1.38 ビリオン 米ドル、2027年の1.63 ビリオン 米ドルから、2032年までに3.47 ビリオン 米ドルへと拡大し、CAGR 16.31%を記録する見込みです。この予測は、複雑なクラウド環境全体でエンタイトルメントをガバナンスする必要性の高まりを反映しています。
マネージドCIEMサービスへの需要を促進しているものは何ですか?
マルチクラウドの複雑性、最小権限の要件、AIエージェントの成長、監査証拠への需要が採用を支えています。マネージドCIEMサービス市場は、内部チームが変化するクラウド権限を継続的に特定、レビュー、修復できない場合に組織をサポートします。
どのサービスタイプがマネージドCIEM需要をリードしていますか?
マネージドモニタリング・修復サービスは2026年の収益の34.87%を占め、2032年にかけてCAGR 17.43%で成長する見込みです。このサービスは、プロバイダーを一度限りの評価に限定するのではなく、継続的な可視性と過剰な権限への対応を組み合わせています。
どのデプロイメントモデルが最も速く成長していますか?
ハイブリッドクラウドは、アイデンティティがオンプレミスとクラウド環境にまたがることが多いため、2032年にかけてCAGR 16.78%で成長する見込みです。このモデルは、ディレクトリ、フェデレーテッドアイデンティティ、クラウドネイティブサービスアカウントが別々のシステムに存在する可能性があるため、困難なアクセスコントロールの課題を生み出します。
どのエンドユーザーセクターが最も速く拡大していますか?
ヘルスケアは、電子的に保護された医療情報に対するより強力なコントロールに支えられ、2032年にかけてCAGR 17.62%で成長する見込みです。クラウド移行により、プロバイダーが臨床および管理アクセスを中断することなく特定しなければならない管理されていないアカウントやシャドーITが残る可能性があります。