
Tamanho e Participação do Mercado de Serviços Gerenciados de Manutenção e Suporte de Aplicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
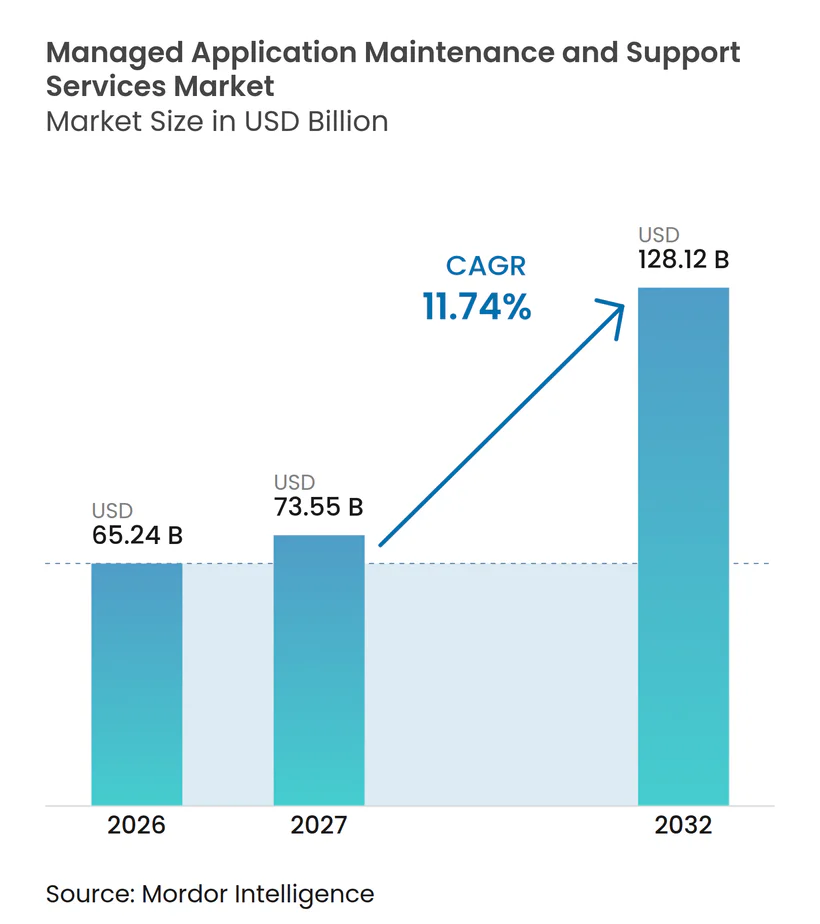
| Tamanho do Mercado (2027) | 73.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 128.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Manutenção e Suporte de Aplicações por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de manutenção e suporte de aplicações está projetado para expandir de 65,24 bilhões de USD em 2026 e 72,90 bilhões de USD em 2027 para 128,12 bilhões de USD até 2032, registrando um CAGR de 11,74% entre 2027 e 2032. O crescimento reflete a necessidade de suportar simultaneamente sistemas legados, aplicações nativas em nuvem e plataformas de software como serviço. Os modelos operacionais híbridos ampliam o número de aplicações que requerem testes, monitoramento, verificações de integração e procedimentos operacionais atualizados. Os compradores estão atribuindo maior valor à disponibilidade previsível, à resolução mais rápida de incidentes e à evidência de que um fornecedor pode melhorar a resiliência. Os fornecedores estão respondendo por meio de automação, talentos operacionais especializados e modelos de serviço específicos por setor. O mercado de serviços gerenciados de manutenção e suporte de aplicações favorece, portanto, empresas capazes de gerenciar portfólios complexos enquanto demonstram resultados de serviço mensuráveis.
Principais Conclusões do Relatório
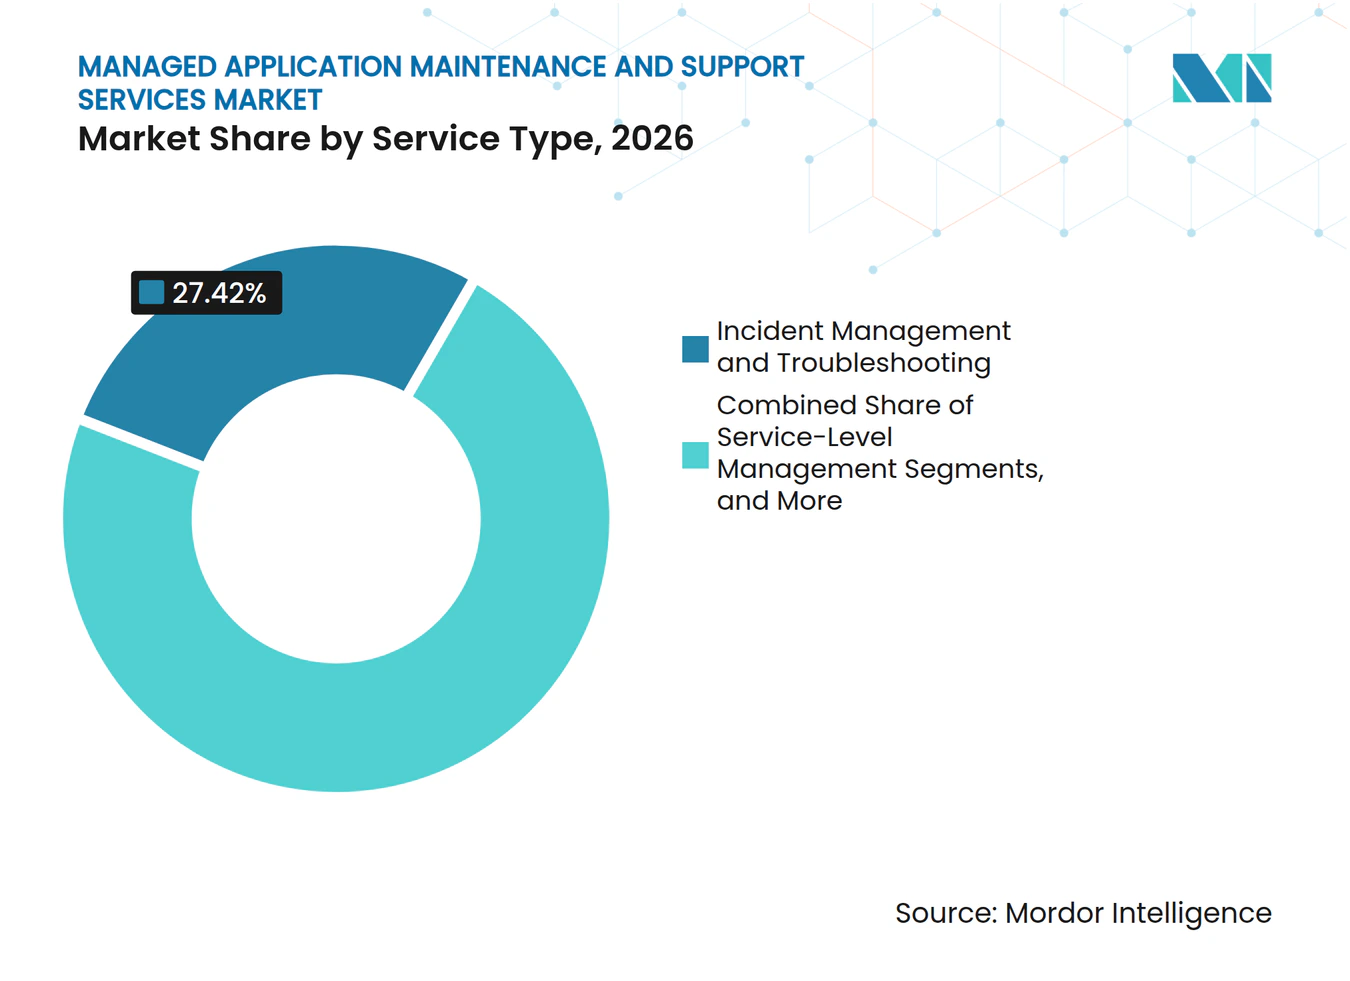
- Por tipo de serviço, Gestão de Incidentes e Resolução de Problemas deteve 27,42% da participação do mercado de serviços gerenciados de manutenção e suporte de aplicações em 2026, enquanto Monitoramento de Aplicações e Gestão de Desempenho está projetado para expandir a um CAGR de 12,63% até 2032.
- Por modelo de implantação, On-Premises deteve 48,63% da participação do mercado de serviços gerenciados de manutenção e suporte de aplicações em 2026, enquanto a implantação Baseada em Nuvem está projetada para expandir a um CAGR de 12,27% até 2032.
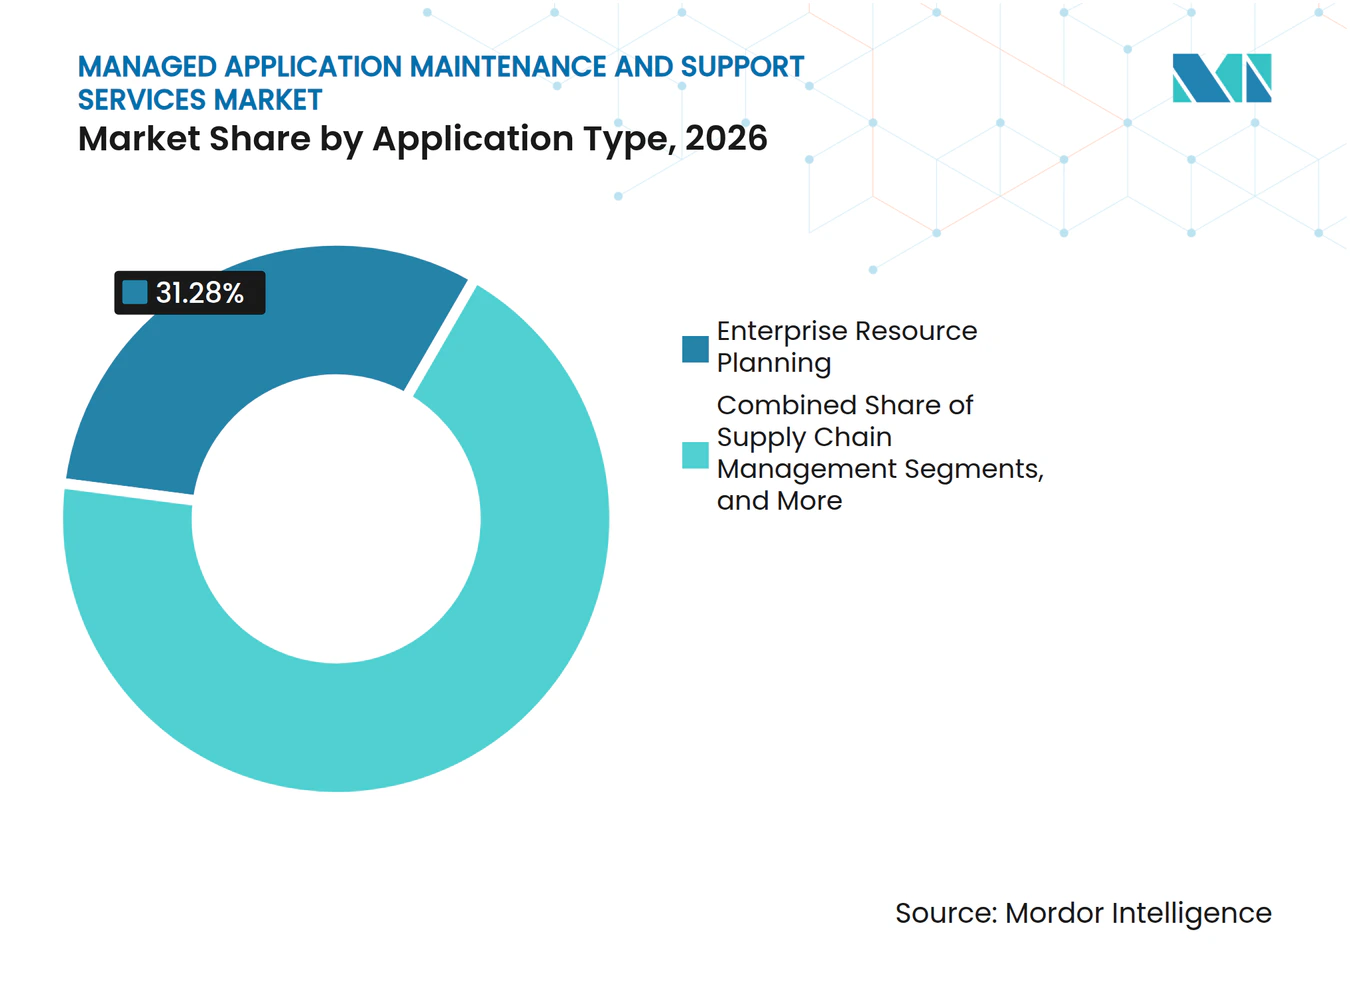
- Por tipo de aplicação, Planejamento de Recursos Empresariais deteve 31,28% da participação de receita em 2026, enquanto Inteligência de Negócios e Análise de Dados está projetado para expandir a um CAGR de 12,54% até 2032.
- Por porte da organização, Grandes Empresas detiveram 72,37% da participação de receita em 2026, enquanto Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 12,38% até 2032.
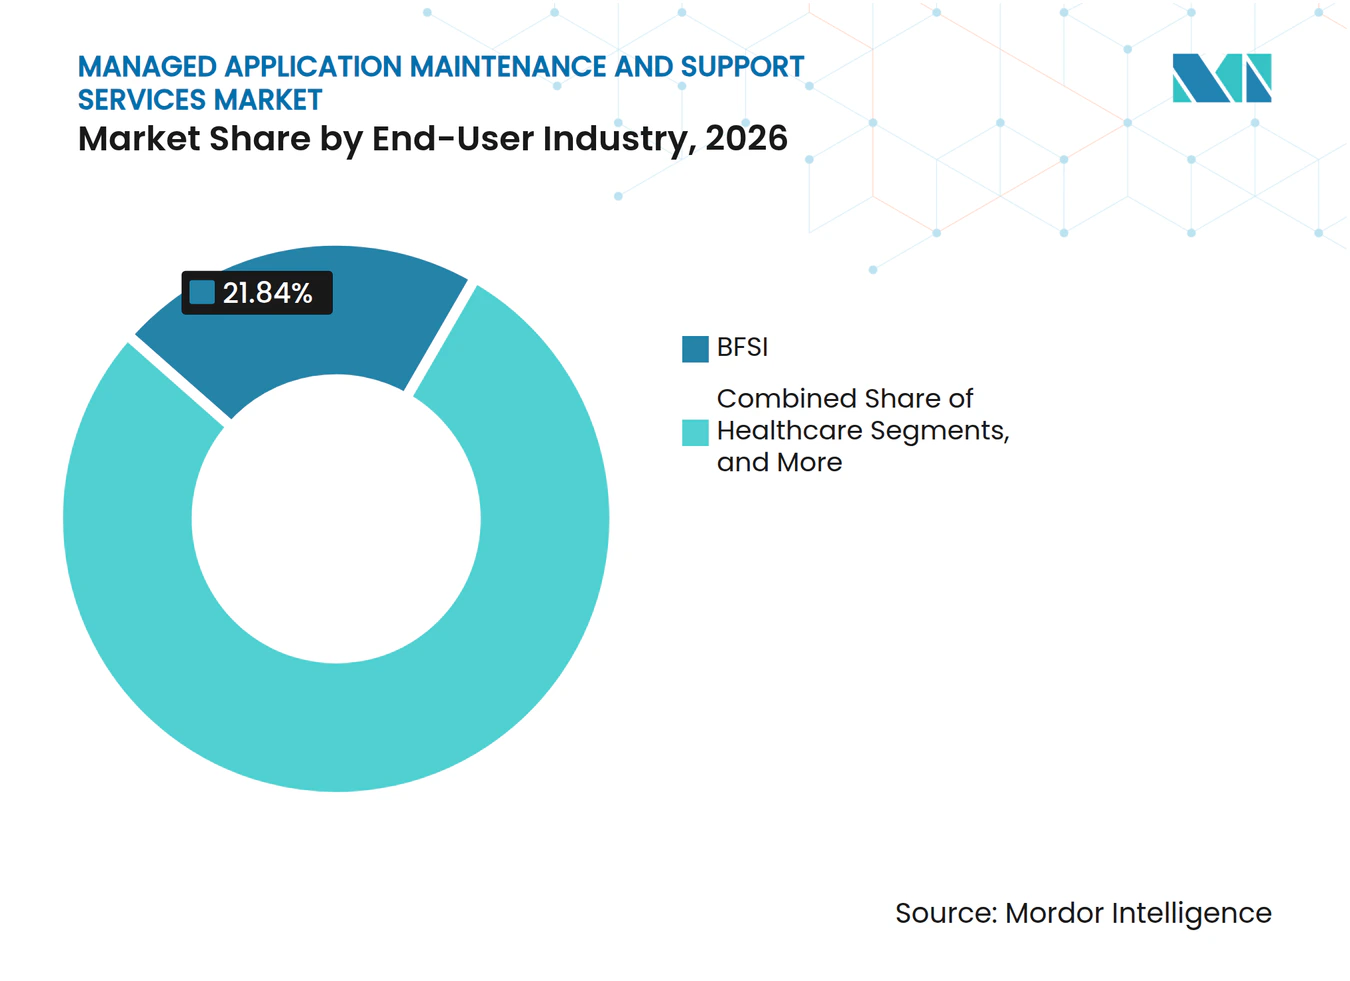
- Por setor do usuário final, BFSI deteve 21,84% da participação de receita em 2026, enquanto Saúde está projetado para expandir a um CAGR de 12,72% até 2032.
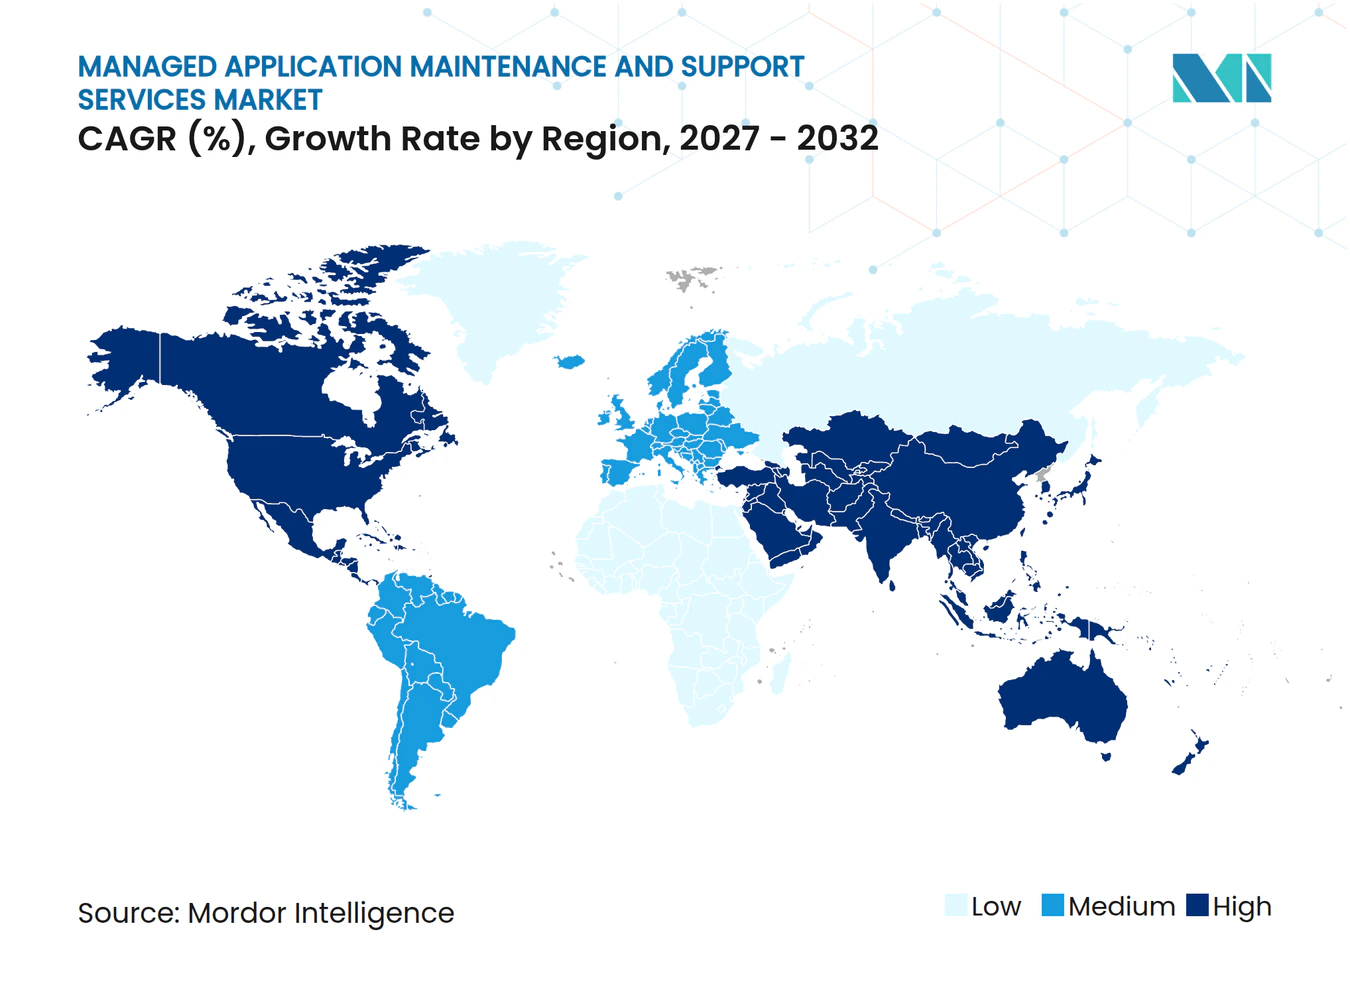
- Por geografia, América do Norte deteve 36,47% da participação de receita em 2026, enquanto Ásia-Pacífico está projetado para expandir a um CAGR de 12,46% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de Manutenção e Suporte de Aplicações
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Migração para a Nuvem e Expansão do Portfólio Híbrido de Aplicações | +2.8% | Global, com concentração na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Dívida Técnica e Requisitos de Modernização de Aplicações Legadas | +2.5% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em Operações e Engenharia de Aplicações | +2.0% | Global, mais severo na América do Norte, nos polos GCC da Ásia-Pacífico e na Europa Ocidental | Médio prazo (2-4 anos) |
| Escalada dos Custos de Inatividade, Resiliência e Experiência do Cliente | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Prontidão de Dados Operacionais Específicos de Aplicações para Automação com IA | +1.2% | América do Norte e Europa lideram, Ásia-Pacífico está em recuperação | Médio prazo (2-4 anos) |
| Reestruturação Contínua de Negócios e Reconfiguração do Portfólio de Aplicações | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para a Nuvem e Expansão do Portfólio Híbrido de Aplicações
O mercado de serviços gerenciados de manutenção e suporte de aplicações cresce à medida que os programas de nuvem se tornam mudanças contínuas em vez de projetos pontuais. A Kyndryl relatou que 84% dos líderes de tecnologia utilizam intencionalmente múltiplos ambientes de nuvem, enquanto 41% também estão migrando cargas de trabalho de volta para ambientes on-premises por razões de controle, desempenho ou conformidade. Cada migração ou repatriação requer testes de aplicações, validação de integração, revisão de segurança e atualização de runbooks. A F5 relatou que 93% das organizações utilizam ambientes híbridos multinuvem e migram de 10% a 20% das cargas de trabalho a cada ano.[1] Esse movimento contínuo mantém o mercado de serviços gerenciados de manutenção e suporte de aplicações vinculado a um portfólio de aplicações em constante mudança. Também torna os fornecedores com monitoramento consistente entre ambientes mais úteis para os compradores. O mercado de serviços gerenciados de manutenção e suporte de aplicações se beneficia quando esses fornecedores conseguem preservar a responsabilidade em locais de implantação em constante mudança.
Crescente Dívida Técnica e Requisitos de Modernização de Aplicações Legadas
A dívida técnica mantém muitas empresas dependentes de manutenção contínua mesmo enquanto modernizam seus sistemas. A Pegasystems relatou que a empresa global média perde mais de 370 milhões de USD por ano por não conseguir modernizar aplicações legadas, incluindo quase 134 milhões de USD vinculados a projetos de transformação atrasados.[2] A Cognizant constatou que 85% dos executivos do Global 2000 temem que seu portfólio tecnológico limite a integração de IA.[3] A mesma pesquisa constatou que 79% esperam eliminar menos da metade de sua dívida tecnológica até 2030. Aplicações envelhecidas precisam de suporte enquanto os cronogramas, orçamentos e competências de modernização permanecem limitados. Essa necessidade confere ao mercado de serviços gerenciados de manutenção e suporte de aplicações um papel paralelo, e não posterior, aos programas de transformação.
Escassez de Talentos Especializados em Operações e Engenharia de Aplicações
Uma lacuna persistente de competências está aumentando o argumento a favor do suporte externo de operações de aplicações. A Robert Half constatou que 79% dos líderes de tecnologia de grandes empresas relataram lacunas de competências, e 65% acharam mais difícil preencher funções de TI especializadas em 2025 do que em 2024. As empresas precisam de profissionais que compreendam tanto os sistemas de produção de longa data quanto as camadas operacionais nativas em nuvem. Essa combinação é difícil de desenvolver internamente porque as competências necessárias abrangem plataformas legadas, contêineres, ferramentas de dados, processos de segurança e fluxos de trabalho de negócios. O mercado de serviços gerenciados de manutenção e suporte de aplicações se beneficia quando os fornecedores conseguem organizar essas competências entre clientes e centros de serviço. Os compradores também obtêm acesso a capacidades certificadas por fornecedores sem arcar com o custo total de recrutamento e retenção de cada especialista.
Escalada dos Custos de Inatividade, Resiliência e Experiência do Cliente
A inatividade tornou a disponibilidade de aplicações uma questão financeira direta para muitas organizações. A New Relic relatou um custo anual mediano de 74 milhões de USD decorrente de interrupções de alto impacto e um custo por hora de 1,85 milhão de USD em sua pesquisa de 2026. Sua pesquisa de 2025 havia situado os respectivos valores em 76 milhões de USD e 2 milhões de USD. A SIOS Technology constatou que 76% das organizações sofreram pelo menos 1 interrupção com duração superior a 10 minutos durante o ano anterior, apesar de utilizarem proteções de alta disponibilidade e recuperação de desastres. Esses custos deslocam a atenção das aquisições de volumes de chamados para tempo de atividade, recuperação e continuidade dos processos de negócios. O mercado de serviços gerenciados de manutenção e suporte de aplicações se beneficia quando os fornecedores conseguem vincular os compromissos de serviço a esses resultados operacionais. Essa abordagem é particularmente relevante para aplicações voltadas ao cliente e aplicações regulamentadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Integração entre Ambientes Legados, Nativos em Nuvem e SaaS | -1.2% | Global | Médio prazo (2-4 anos) |
| Exposição a Cibersegurança, Soberania de Dados e Regulamentação | -0.9% | Europa e Ásia-Pacífico mais afetadas, crescente no Oriente Médio | Médio prazo (2-4 anos) |
| Altos Custos de Transição e Custo Total de Propriedade Incerto | -0.7% | Global, mais agudo em grandes empresas | Curto prazo (≤ 2 anos) |
| Dados Operacionais Inconsistentes e Limitada Prontidão do Cliente para AMS Autônomo | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração entre Ambientes Legados, Nativos em Nuvem e SaaS
Ambientes de aplicações mistos retardam as transições e reduzem a eficiência dos programas de suporte gerenciado. A Kyndryl constatou que 35% dos líderes de TI veem os desafios de integração como uma das principais barreiras para obter retorno dos investimentos em nuvem. Um único contrato de serviço pode abranger software de ERP, serviços baseados em contêineres e software de terceiros, cada um com diferentes requisitos de monitoramento, propriedade e escalonamento. Os fornecedores precisam manter runbooks e caminhos de resposta separados, ao mesmo tempo em que cumprem um compromisso de serviço unificado. Esse trabalho aumenta o esforço de transição e pode comprimir as margens de entrega. Os acordos de nível de serviço tradicionais também enfrentam dificuldades quando um processo de negócios atravessa várias camadas de aplicações. O mercado de serviços gerenciados de manutenção e suporte de aplicações requer, portanto, maior disciplina de integração antes que a automação possa gerar valor pleno.
Exposição a Cibersegurança, Soberania de Dados e Regulamentação
A soberania de dados limita a forma como os fornecedores de serviços projetam e estruturam a entrega transfronteiriça. A ISACA afirmou que ferramentas de serviços gerenciados habilitadas por IA podem criar fluxos de dados transfronteiriços fora dos frameworks estabelecidos de gestão de riscos de terceiros. A Kyndryl relatou que 75% dos líderes de tecnologia estão preocupados com riscos geopolíticos em ambientes de nuvem globais, e 65% alteraram suas estratégias de conformidade com residência de dados. Os requisitos do Regulamento Geral de Proteção de Dados da UE, da HIPAA e das orientações da Autoridade Bancária Europeia podem exigir pessoal local e processos de auditoria localizados. Esses requisitos elevam os custos para fornecedores sem escala regional. Eles também tornam os controles de segurança e as evidências de tratamento de dados centrais para a seleção pelos compradores. O mercado de serviços gerenciados de manutenção e suporte de aplicações enfrenta uma padronização de entrega mais lenta onde as restrições jurisdicionais são rígidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Automação Muda o Mix de Trabalho de Suporte
Gestão de Incidentes e Resolução de Problemas respondeu por 27,42% do tamanho do mercado de serviços gerenciados de manutenção e suporte de aplicações em 2026. Essa posição reflete o modelo operacional reativo que ainda é comum nos portfólios de aplicações empresariais. Monitoramento de Aplicações e Gestão de Desempenho está projetado para registrar um CAGR de 12,63% até 2032, à medida que as organizações buscam visibilidade contínua em ambientes híbridos. Os compradores querem cada vez mais identificar problemas antes que eles perturbem um processo de negócios. Manutenção e Atualizações de Aplicações continua sendo necessária onde os fornecedores lançam alterações funcionais e as empresas mantêm configurações personalizadas. Gestão de Versões e Patches tem maior importância à medida que os clientes exigem janelas mais curtas de correção de vulnerabilidades. Gestão de Nível de Serviço continua conectando o trabalho operacional às prioridades de negócios acordadas.
A análise operacional e a gestão de catálogo de serviços permanecem como áreas de serviço menores, mas apoiam relatórios mais claros de desempenho de serviços. Essas ferramentas ajudam os clientes a compreender a propriedade das aplicações, a demanda por serviços e os padrões recorrentes de falhas. Os fornecedores estão migrando de métricas de entrada, como volumes de chamados e níveis de pessoal, para métricas de disponibilidade e tempo médio entre falhas. A IBM afirmou que a integração real de IA nos fluxos de trabalho operacionais tornou-se um diferenciador mais significativo do que simplesmente apresentar a IA como uma capacidade. Isso muda o valor das funções de triagem, monitoramento e autocorreção no setor de serviços gerenciados de manutenção e suporte de aplicações. Os fornecedores que documentam a melhoria do serviço podem usar essa evidência em renovações e discussões de escopo. A mudança não elimina o suporte reativo, pois aplicações complexas ainda precisam de resposta humana qualificada. Ela muda o equilíbrio entre resposta a incidentes e operações preventivas.



Por Modelo de Implantação: A Entrega Híbrida Permanece Essencial
A implantação On-Premises respondeu por 48,63% do tamanho do mercado de serviços gerenciados de manutenção e suporte de aplicações em 2026. Setores regulamentados e organizações com requisitos rígidos de residência de dados ainda operam sistemas importantes em seus próprios ambientes. A implantação Baseada em Nuvem está projetada para crescer a um CAGR de 12,27% até 2032, à medida que as empresas utilizam serviços entregues via nuvem para apoiar a modernização de ERP. Ela também pode reduzir a dependência de talentos de engenharia escassos no local. A implantação Híbrida situa-se entre esses modelos porque muitos clientes mantêm sistemas centrais de finanças e operações on-premises. Eles então estendem o suporte a aplicações nativas em nuvem e software de terceiros.
A Flexera identificou a compreensão das dependências de aplicações como a maior barreira para a migração para a nuvem em sua pesquisa de 2026. Essa constatação indica que as mudanças nos modelos de implantação permanecerão graduais até 2032. Os fornecedores precisam de métodos comuns de gestão de serviços em ambientes locais, de nuvem e de software como serviço. O monitoramento unificado pode reduzir lacunas de governança quando um cliente utilizaria, de outra forma, fornecedores separados. O mercado de serviços gerenciados de manutenção e suporte de aplicações recompensa os fornecedores que conseguem combinar esses ambientes em um modelo operacional responsável único. Essa capacidade também pode simplificar os relatórios para as equipes de segurança e conformidade. O modelo ainda deve respeitar os requisitos separados de propriedade e dados de cada camada de aplicação.
Por Tipo de Aplicação: ERP Permanece Central Enquanto a Demanda por Análise de Dados Cresce
As aplicações de Planejamento de Recursos Empresariais detiveram 31,28% da receita em 2026, tornando-as a maior categoria de aplicações. Esses sistemas permanecem essenciais porque conectam finanças, compras, cadeias de suprimentos, recursos humanos e operações. O ciclo de migração para o SAP S/4HANA também sustenta a demanda por suporte especializado em implantações complexas e com múltiplos módulos. Inteligência de Negócios e Análise de Dados está projetado para crescer a um CAGR de 12,54% até 2032. As organizações estão tratando as plataformas de dados e análise como sistemas críticos porque apoiam a prontidão para IA e as decisões em tempo real. Isso aumenta a necessidade de alta disponibilidade, monitoramento da qualidade dos dados e resposta mais rápida a incidentes.
Gestão de Relacionamento com o Cliente, Gestão da Cadeia de Suprimentos, Gestão de Capital Humano e Gestão Financeira e Contabilidade representam orçamentos de suporte significativos. Cada categoria enfrenta atualizações funcionais recorrentes, requisitos de integração e necessidades de conformidade. A complexidade do suporte nem sempre corresponde ao tamanho da aplicação. Uma plataforma de análise nativa em nuvem documentada pode exigir menos esforço do que um ambiente de ERP legado altamente personalizado. Os fornecedores podem reter clientes de forma mais eficaz quando projetam a cobertura em torno do impacto nos negócios, em vez de um nível de serviço uniforme. O mercado de serviços gerenciados de manutenção e suporte de aplicações é, portanto, moldado pela criticidade para os negócios e pelo nível de personalização de cada aplicação. As equipes de serviço também precisam de certificações específicas de plataforma e familiaridade com os processos operacionais do cliente.

Por Porte da Organização: Grandes Contas Lideram Enquanto Compradores Menores Ganham Acesso
Grandes Empresas responderam por 72,37% da receita em 2026. Seus portfólios de aplicações geralmente incluem implantações de ERP em múltiplas geografias, numerosas integrações e sistemas que as equipes internas não conseguem manter sem talentos especializados. As práticas estabelecidas de terceirização também tornam o suporte externo familiar para muitos grandes compradores. Pequenas e Médias Empresas estão projetadas para crescer a um CAGR de 12,38% até 2032. Os serviços entregues via nuvem permitem que organizações menores utilizem gestão profissional de aplicações sem se comprometer com volumes mínimos elevados. As ofertas padronizadas de ERP como serviço da SAP, Oracle e Microsoft fornecem superfícies de suporte mais consistentes para os fornecedores.
A oportunidade para empresas menores depende de serviços produtizados e entrega baseada em assinatura. Os clientes podem buscar cobertura definida sem um grande projeto de transição. A Robert Half constatou que 64% dos líderes de tecnologia de PMEs relataram lacunas de competências em 2026. Essa escassez torna o suporte terceirizado uma opção prática de talentos para organizações com capacidade interna limitada. O mercado de serviços gerenciados de manutenção e suporte de aplicações pode crescer nesse grupo quando as ofertas são claras, modulares e acessíveis. Os fornecedores devem equilibrar a padronização com as configurações específicas que cada cliente manteve. As grandes empresas continuarão sendo importantes porque seus portfólios são mais amplos e seus contratos são maiores.
Por Setor do Usuário Final: Serviços Financeiros Lideram Enquanto a Saúde Avança
BFSI respondeu por 21,84% da receita em 2026, sustentado por portfólios densos de aplicações e requisitos rígidos de disponibilidade. Organizações de bancos, seguros e mercados de capitais precisam de desempenho confiável de aplicações, trilhas de auditoria e controles regulatórios. Saúde está projetado para crescer a um CAGR de 12,72% até 2032. A complexidade dos registros eletrônicos de saúde, as obrigações de interoperabilidade e a dependência de aplicações para a prestação de cuidados sustentam essa expansão. Os sistemas de saúde também dependem da integração de aplicações para a gestão do ciclo de receita. Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico e Manufatura permanecem áreas de demanda substancial com diferentes requisitos de modernização e conformidade.
Governo e Defesa, Energia e Utilidades, Transporte e Logística, Educação e Hospitalidade e Viagens ocupam posições menores, mas em crescimento. O trabalho governamental pode ser difícil de acessar porque os fornecedores precisam de certificações de segurança e pessoal habilitado. O mercado de serviços gerenciados de manutenção e suporte de aplicações também precisa de entrega personalizada para aplicações que suportam infraestrutura crítica e serviços ao cidadão. Os compradores do setor de saúde estão cada vez mais vendo os serviços gerenciados como parte de sua abordagem central de TI, e não apenas como uma forma de preencher lacunas de pessoal. O conhecimento específico de fluxos de trabalho setoriais pode sustentar preços premium quando melhora a qualidade da resposta. Os fornecedores que compreendem o ambiente regulatório do cliente podem reduzir o risco de troca. Isso torna a especialização vertical uma abordagem competitiva importante.
Análise Geográfica
A América do Norte deteve 36,47% da receita global em 2026, conferindo-lhe a maior posição regional no mercado de serviços gerenciados de manutenção e suporte de aplicações. Os Estados Unidos têm uma alta concentração de organizações de serviços financeiros, saúde e tecnologia com portfólios de aplicações em camadas. Esses portfólios incluem sistemas de ERP, gestão de relacionamento com o cliente e cadeia de suprimentos de longa data que requerem suporte contínuo. Canadá e México acrescentam demanda por meio de manufatura e serviços financeiros vinculados às cadeias de suprimentos norte-americanas. A demanda regional também se beneficia de compradores que utilizam aquisições baseadas em frameworks. O Banco da Inglaterra concedeu um framework de transformação e entrega tecnológica de 180 milhões de GBP em dezembro de 2025 a um consórcio que inclui Accenture, Capgemini e Cognizant, demonstrando o uso de modelos de aquisição coordenados de maior porte.
A Europa permanece um centro de demanda maduro, com Alemanha, Reino Unido e França ocupando posições importantes. Os requisitos de proteção de dados e resiliência operacional criam demanda por serviços de aplicações monitorados e evidências de resposta a incidentes. O ciclo de migração para o SAP S/4HANA na Alemanha sustenta trabalhos de manutenção especializada em empresas industriais com ambientes SAP complexos. O mercado de serviços gerenciados de manutenção e suporte de aplicações deve acomodar requisitos localizados de dados e auditoria na região. A Ásia-Pacífico está projetada para crescer a um CAGR de 12,46% até 2032, a maior taxa regional. A digitalização dos serviços financeiros na China, a crescente base de centros de capacidade global da Índia e a modernização das telecomunicações no Sudeste Asiático sustentam a demanda. Esses mercados precisam de estruturas operacionais capazes de manter a disponibilidade à medida que as plataformas digitais se expandem.
América do Sul, Oriente Médio e África apresentam padrões de demanda em estágio inicial, mas distintos. O Brasil sustenta a demanda sul-americana por meio de aplicações bancárias e de varejo. A Arábia Saudita e os Emirados Árabes Unidos estão aumentando o investimento em infraestrutura digital em linha com os programas nacionais de Visão. O Escritório Nacional de Gestão de Dados da Arábia Saudita e a Lei de Proteção de Dados dos Emirados Árabes Unidos sustentam a demanda por contratos de serviço estruturados e focados em conformidade. África do Sul, Egito e Nigéria lideram a adoção africana em BFSI e telecomunicações. A Kyndryl constatou que 82% das organizações pesquisadas sofreram uma interrupção relacionada a cibersegurança em 2025. As preocupações com resiliência podem aumentar a demanda por suporte gerenciado em regiões emergentes. O mercado de serviços gerenciados de manutenção e suporte de aplicações pode se expandir onde as capacidades de entrega local e conformidade atendem a essas necessidades operacionais.
Cenário Competitivo
Concentração do Mercado
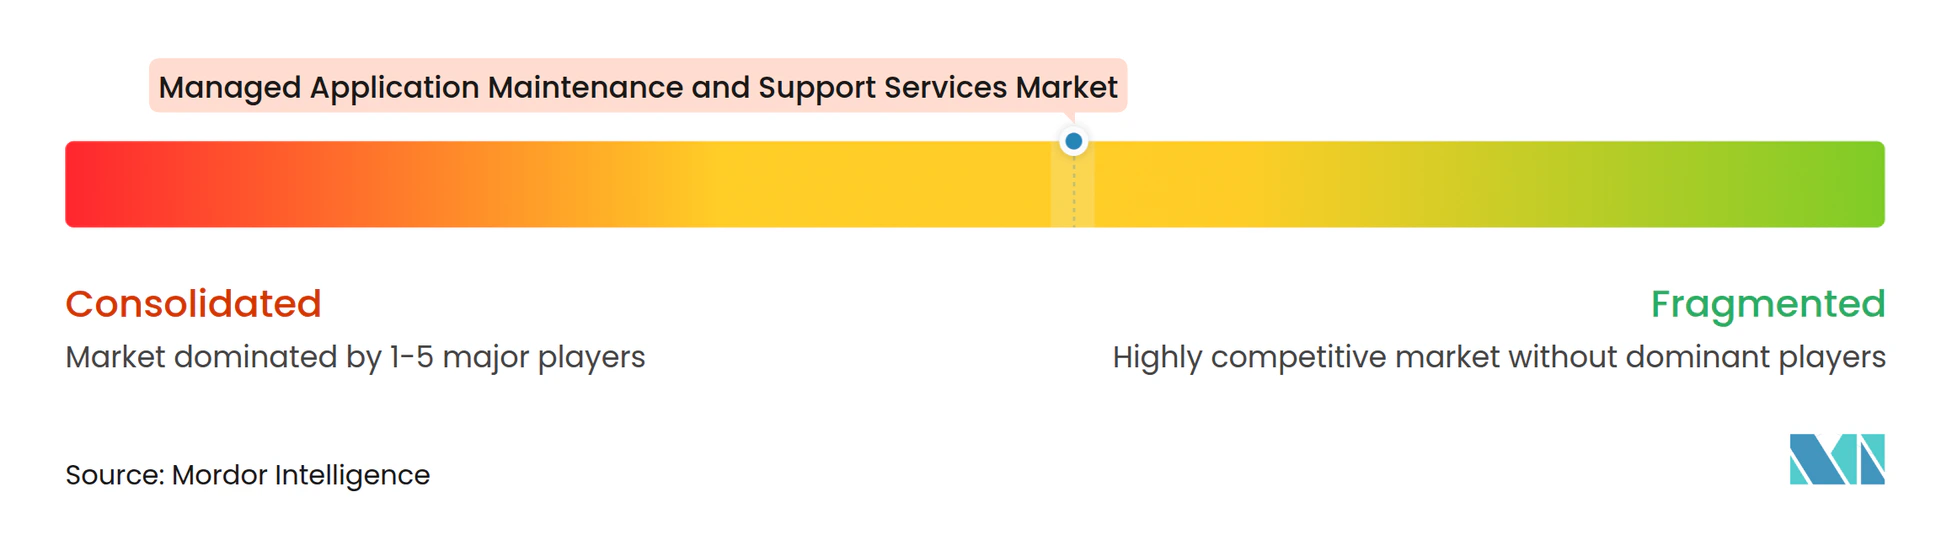
O mercado de serviços gerenciados de manutenção e suporte de aplicações é moderadamente concentrado entre Accenture, TCS, IBM, Infosys, Capgemini, HCLTech e Wipro. Essas empresas apoiam grandes contratos globais por meio de ampla capacidade de entrega, relacionamentos estabelecidos com clientes e parcerias de plataforma. A competição depende cada vez mais da capacidade de incorporar IA na triagem de incidentes, alertas preditivos e processos de remediação. A IBM observou que os compradores estão se concentrando no uso operacional de IA em vez de afirmações amplas de capacidade. Isso favorece os fornecedores que conseguem demonstrar melhorias nos resultados de serviço. A Capgemini afirmou que a ISG a reconheceu como líder em serviços de desenvolvimento e manutenção de aplicações orientados por IA pelo oitavo ano consecutivo em 2026. Seu framework Agentic ADM destaca operações preditivas e tratamento inteligente de chamados.
Grandes movimentações de contratos mostram que a titularidade não garante renovação. A Infosys ganhou um contrato de 1,2 bilhão de GBP, equivalente a 1,6 bilhão de USD, da NHS Business Services Authority em outubro de 2025 para uma solução de força de trabalho de 15 anos que abrange aplicações de folha de pagamento e força de trabalho para 1,9 milhão de funcionários do NHS na Inglaterra e no País de Gales. A LTIMindtree firmou um acordo de 450 milhões de USD por 7 anos com uma empresa global de agronegócios em maio de 2025 para gestão de aplicações, suporte de infraestrutura e serviços de cibersegurança em SAP S/4HANA, ServiceNow e Microsoft Azure. Esses negócios demonstram o interesse dos clientes em serviços consolidados e modelos operacionais habilitados por IA. Os fornecedores devem combinar disciplina de transição com compromissos claros de desempenho. Grandes compradores podem usar aquisições competitivas para buscar maior eficiência ou capacidades especializadas.
Empresas de médio porte como LTIMindtree, Mphasis, Hexaware, Persistent Systems e Kyndryl competem por meio de expertise setorial, precificação flexível e entrega focada. A LTIMindtree relatou um negócio de transformação de serviços gerenciados de vários milhões de dólares em outubro de 2026 que consolida serviços gerenciados de infraestrutura, cibersegurança e administração de aplicações sob um modelo liderado por IA de 3 anos. A TCS expandiu sua parceria com o Google Cloud em abril de 2026 e lançou 4 ofertas comerciais que utilizam a infraestrutura do Google Cloud, incluindo um centro de operações de segurança de IA. O conhecimento vertical, os níveis de serviço específicos do setor e os fluxos de trabalho regulatórios podem ajudar os fornecedores a limitar a rotatividade de clientes. As parcerias com provedores de nuvem e as ferramentas de automação proprietárias podem criar diferenciação mais forte ao longo do tempo. Uma pontuação de concentração de mercado não pode ser atribuída a partir do material fornecido porque ele não apresenta a participação combinada das principais empresas.
Líderes do Setor de Serviços Gerenciados de Manutenção e Suporte de Aplicações
-
Accenture plc
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Capgemini SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A LTIMindtree firmou um negócio de transformação de serviços gerenciados de vários milhões de dólares com uma importante empresa norte-americana de engenharia e construção especializada. O contrato consolida serviços gerenciados de infraestrutura, cibersegurança e administração de aplicações de múltiplos fornecedores sob um modelo operacional unificado liderado por IA com prazo inicial de 3 anos, refletindo a tendência contínua de consolidação de fornecedores empresariais no suporte de aplicações.
- Setembro de 2026: A Capgemini foi reconhecida como líder de mercado em serviços de ADM orientados por IA pelo Information Services Group pelo 8º ano consecutivo. O Information Services Group citou o framework Agentic ADM da Capgemini e suas operações preditivas orientadas por IA e o tratamento inteligente de chamados como pontos fortes diferenciadores em Serviços Gerenciados de Aplicações, Terceirização de Desenvolvimento de Aplicações e Garantia de Qualidade de Aplicações na Ásia-Pacífico, Europa e Estados Unidos.
- Abril de 2026: A TCS expandiu sua parceria estratégica com o Google Cloud para habilitar sistemas de IA agêntica e autônoma para operações de TI empresariais. A TCS lançou 4 ofertas comerciais na infraestrutura do Google Cloud, incluindo um Centro de Operações de Segurança de IA alimentado pelo Google SecOps, e incorporou o Gemini Enterprise em seu portfólio com mais de 3.000 agentes de IA específicos do setor implantados para clientes empresariais.
- Fevereiro de 2026: A TCS e a ServiceNow assinaram uma parceria plurianual para acelerar a adoção de IA empresarial em funções de back-office, incluindo RH, finanças, cadeia de suprimentos e compras. A parceria desenvolverá soluções de IA específicas do setor na plataforma ServiceNow usando IA agêntica e modelos de governança unificados para transformar fluxos de trabalho de back-office manuais e fragmentados.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Manutenção e Suporte de Aplicações
O Mercado de Serviços Gerenciados de Manutenção e Suporte de Aplicações abrange monitoramento, resolução de problemas, manutenção, atualizações, aplicação de patches e otimização de desempenho terceirizados de aplicações empresariais em ambientes on-premises, baseados em nuvem e híbridos em todo o mundo.
O mercado é Segmentado por Tipo de Serviço (Monitoramento de Aplicações e Gestão de Desempenho, Gestão de Incidentes e Resolução de Problemas, Manutenção e Atualizações de Aplicações, Gestão de Versões e Patches, Gestão de Nível de Serviço e Outros Tipos de Serviço), Modelo de Implantação (On-Premises, Baseado em Nuvem e Híbrido), Tipo de Aplicação (Planejamento de Recursos Empresariais, Gestão de Relacionamento com o Cliente, Gestão da Cadeia de Suprimentos, Inteligência de Negócios e Análise de Dados, Gestão de Capital Humano, Gestão Financeira e Contabilidade e Outros Tipos de Aplicação), Porte da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa e Outros Setores do Usuário Final) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Monitoramento de Aplicações e Gestão de Desempenho |
| Gestão de Incidentes e Resolução de Problemas |
| Manutenção e Atualizações de Aplicações |
| Gestão de Versões e Patches |
| Gestão de Nível de Serviço |
| Outros Tipos de Serviço |
| On-Premises |
| Baseado em Nuvem |
| Híbrido |
| Planejamento de Recursos Empresariais |
| Gestão de Relacionamento com o Cliente |
| Gestão da Cadeia de Suprimentos |
| Inteligência de Negócios e Análise de Dados |
| Gestão de Capital Humano |
| Gestão Financeira e Contabilidade |
| Outros Tipos de Aplicação |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Monitoramento de Aplicações e Gestão de Desempenho | |
| Gestão de Incidentes e Resolução de Problemas | ||
| Manutenção e Atualizações de Aplicações | ||
| Gestão de Versões e Patches | ||
| Gestão de Nível de Serviço | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | On-Premises | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tipo de Aplicação | Planejamento de Recursos Empresariais | |
| Gestão de Relacionamento com o Cliente | ||
| Gestão da Cadeia de Suprimentos | ||
| Inteligência de Negócios e Análise de Dados | ||
| Gestão de Capital Humano | ||
| Gestão Financeira e Contabilidade | ||
| Outros Tipos de Aplicação | ||
| Por Porte da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de manutenção e suporte de aplicações?
O setor está projetado para crescer de 65,24 bilhões de USD em 2026 e 72,90 bilhões de USD em 2027 para 128,12 bilhões de USD até 2032, a um CAGR de 11,74%.
O que está impulsionando a demanda por serviços gerenciados de manutenção e suporte de aplicações?
Operações em nuvem híbrida, necessidades de modernização de sistemas legados, escassez de competências e o custo das interrupções estão aumentando a demanda por suporte especializado.
Qual é o maior tipo de serviço no suporte gerenciado de aplicações?
Gestão de Incidentes e Resolução de Problemas é o maior tipo de serviço, com uma participação de 27,42% em 2026.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação Baseada em Nuvem está projetada para crescer a um CAGR de 12,27% até 2032, enquanto a implantação On-Premises retém a maior participação.
Qual setor do usuário final está crescendo mais rapidamente?
Saúde está projetado para expandir a um CAGR de 12,72% até 2032 devido à complexidade dos registros eletrônicos de saúde e às aplicações de cuidados integrados.
Qual região está crescendo mais rapidamente em serviços de suporte de aplicações?
A Ásia-Pacífico está projetada para expandir a um CAGR de 12,46% até 2032, sustentada pelo investimento em plataformas digitais na China, Índia e Sudeste Asiático.