
Tamanho e Participação do Mercado de Serviços de Aplicações de Cadeia de Suprimentos Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
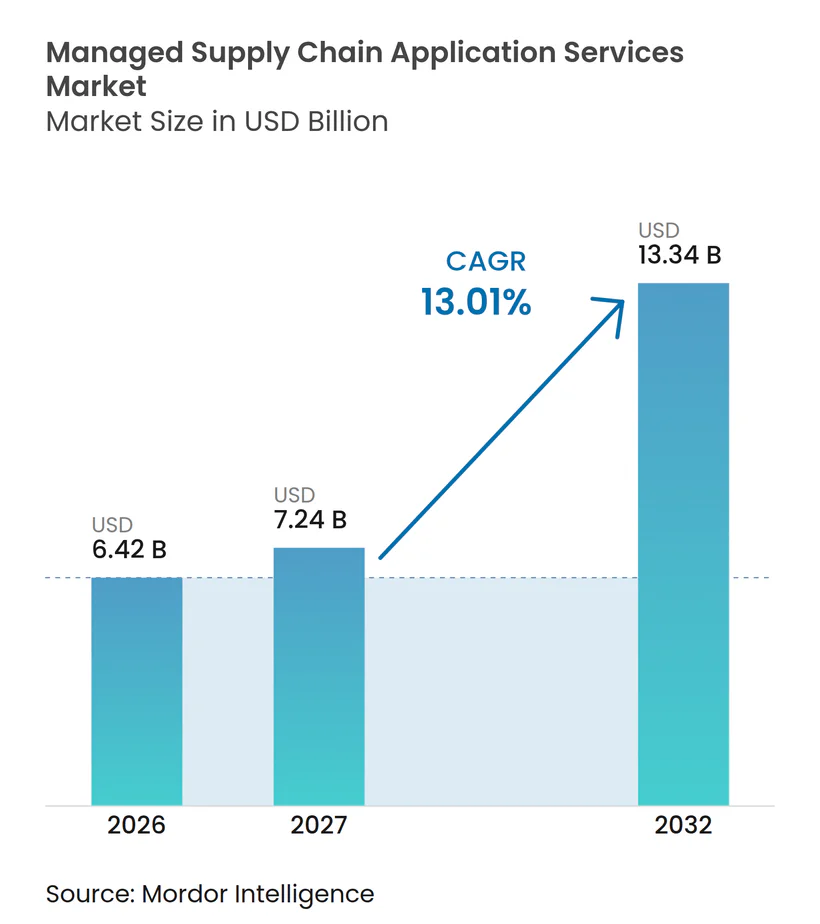
| Tamanho do Mercado (2027) | 7.24 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Aplicações de Cadeia de Suprimentos Gerenciada por Mordor Intelligence
O tamanho do mercado de serviços de aplicações de cadeia de suprimentos gerenciada tem projeção de expansão de 6,42 bilhões de USD em 2026 para 7,24 bilhões de USD em 2027, e para 13,34 bilhões de USD até 2032, registrando um CAGR de 13,01% entre 2027 e 2032. A demanda está migrando da ampliação de equipes para contratos vinculados à disponibilidade de aplicações, qualidade de integração, resultados operacionais e, cada vez mais, ao uso confiável de funções de planejamento habilitadas por IA, tornando o desempenho dos serviços mais visível para os líderes de aquisições e operações. A migração para a nuvem confere aos provedores um papel mais amplo após a implementação, pois os clientes precisam de monitoramento, atualizações, suporte de integração, ajuste de desempenho e conexões de dados governadas ao longo do prazo do contrato, não apenas durante a fase inicial de implantação. As ferramentas de IA estão mudando a forma como o planejamento e o gerenciamento de exceções são entregues, tornando a governança de modelos e a validação de desempenho mais importantes nos acordos de serviço. A escassez de talentos também favorece a terceirização, enquanto os requisitos de resiliência, rastreabilidade e risco de terceiros favorecem provedores capazes de documentar controles, procedimentos de recuperação e supervisão em redes de fornecedores complexas.
Principais Conclusões do Relatório
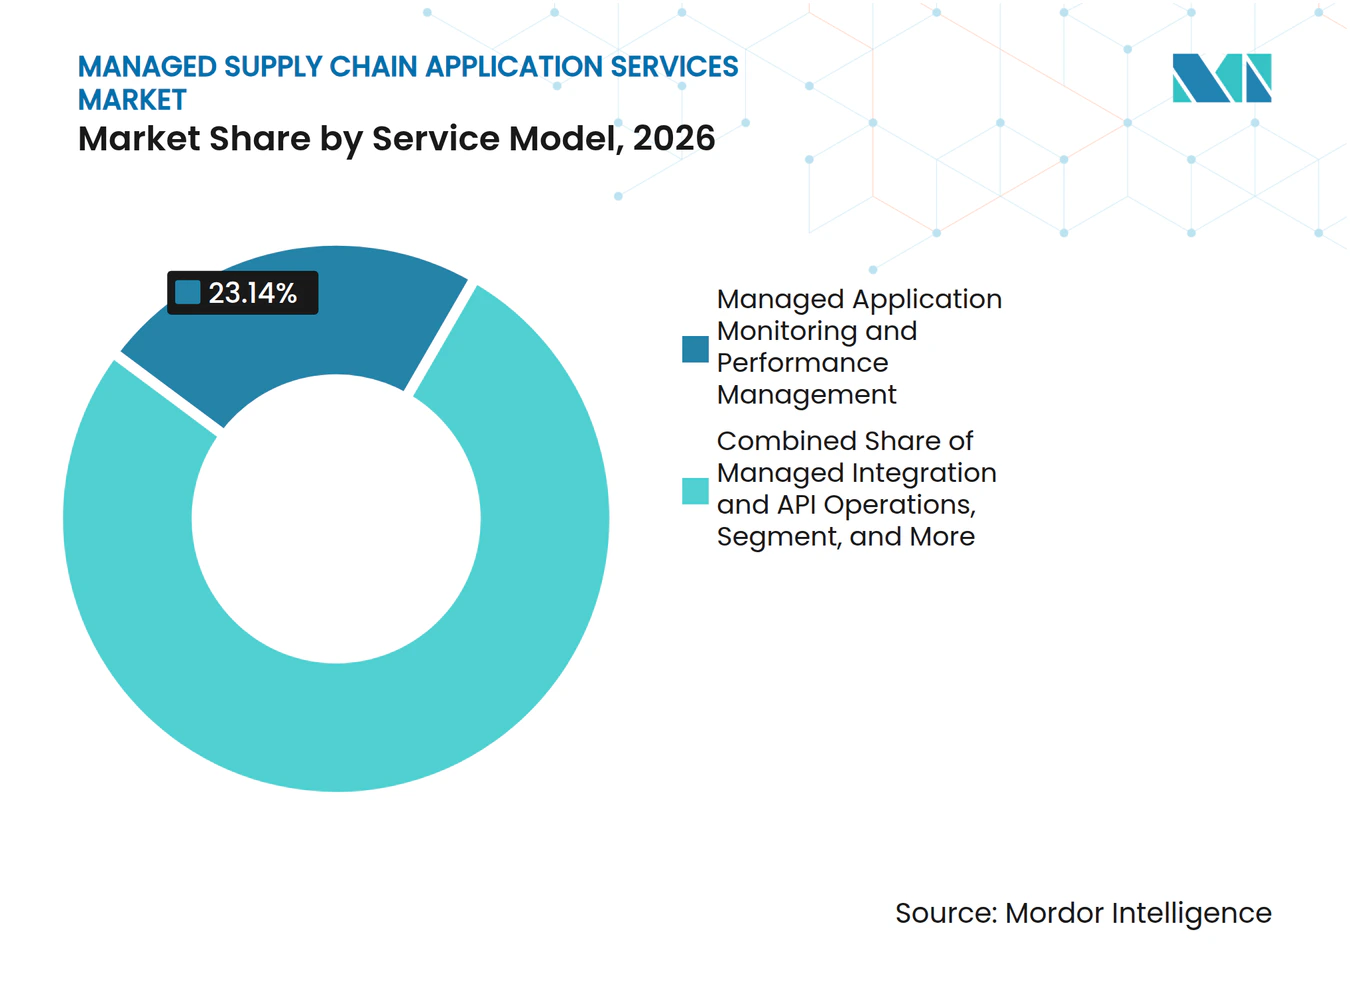
- Por modelo de serviço, o monitoramento de aplicações gerenciadas e a gestão de desempenho responderam por 23,14% da participação do mercado de serviços de aplicações de cadeia de suprimentos gerenciada em 2026 e têm projeção de expansão a um CAGR de 14,21% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem respondeu por 71,39% da receita em 2026 e deve crescer a um CAGR de 13,62% até 2032.
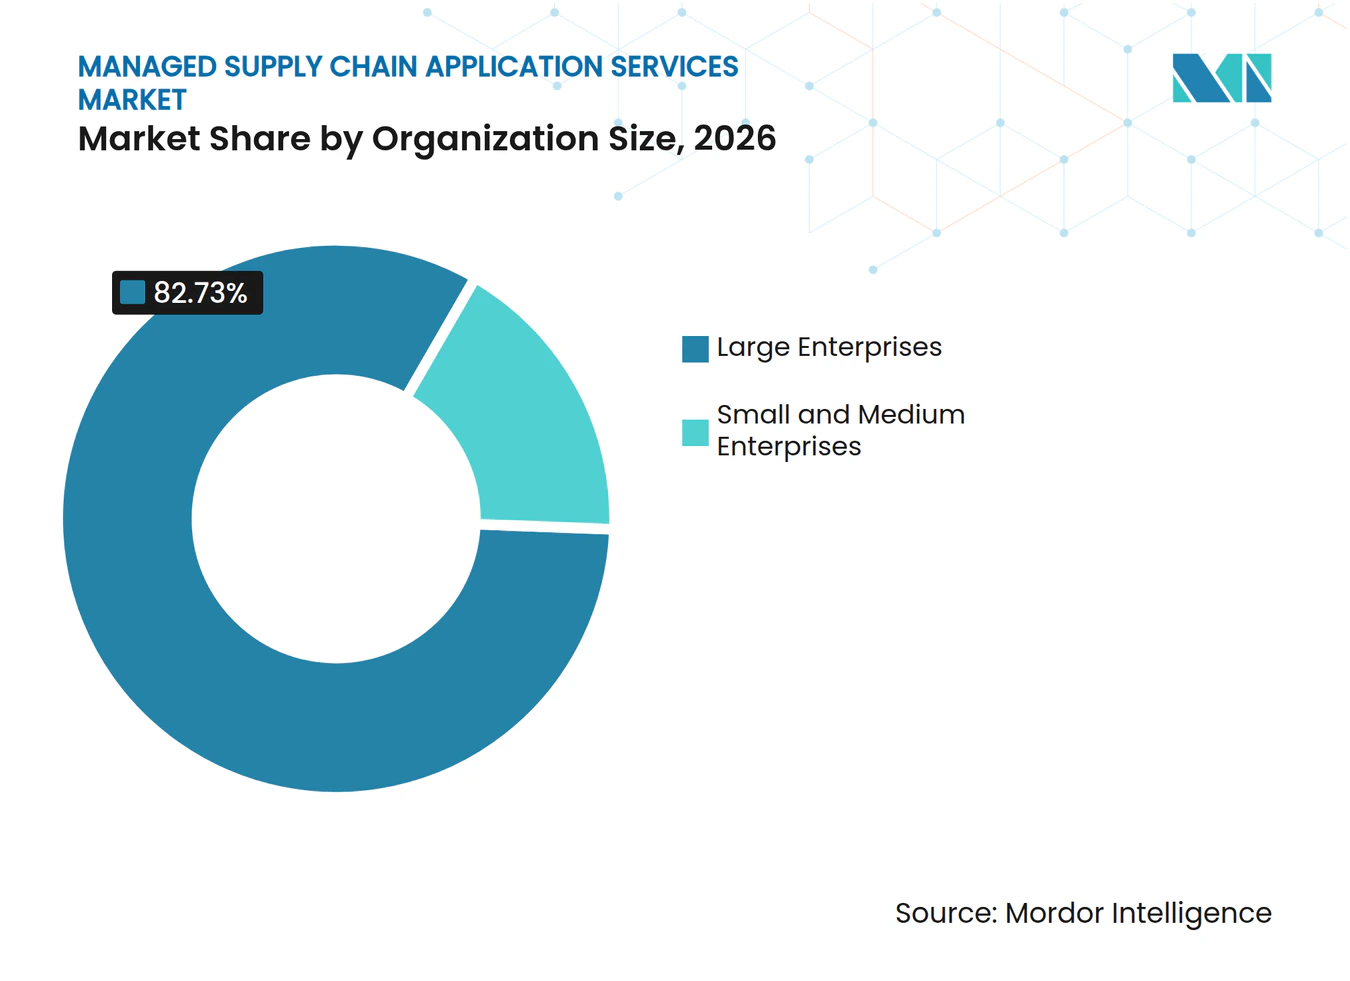
- Por tamanho de organização, as grandes empresas detiveram 82,73% da receita em 2026, enquanto as pequenas e médias empresas têm projeção de registrar o maior CAGR de 13,38% até 2032.
- Por vertical de indústria, a manufatura respondeu por 24,77% da receita em 2026, enquanto logística e transporte devem crescer a um CAGR de 14,37% até 2032.
- Por geografia, a América do Norte deteve 39,41% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de registrar o maior CAGR de 13,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Aplicações de Cadeia de Suprimentos Gerenciada
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Nuvem em Primeiro Lugar pelas Equipes de Cadeia de Suprimentos | +2.5% | Global, com América do Norte e Ásia-Pacífico liderando a velocidade de implementação | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Visibilidade em Tempo Real da Cadeia de Suprimentos | +2.1% | Global, concentrada na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Planejamento Preditivo e Gestão de Exceções Habilitados por IA | +1.8% | Global, com América do Norte e Europa como principais centros de investimento, e Ásia-Pacífico em aceleração | Médio prazo (2-4 anos) |
| Crescentes Requisitos de Resiliência e Rastreabilidade da Cadeia de Suprimentos | +1.5% | Global, mais forte na América do Norte e Europa, com transbordamento para os polos de manufatura da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em Aplicações de Cadeia de Suprimentos | +1.3% | Principalmente América do Norte e Europa, com efeito em estágio inicial na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Automação Incorporada para Operações de Cadeia de Suprimentos Multinível | +1.0% | Corredores de manufatura da Ásia-Pacífico, com transbordamento para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Nuvem em Primeiro Lugar pelas Equipes de Cadeia de Suprimentos
As aplicações nativas de nuvem criam tanto trabalho de migração quanto trabalho operacional recorrente para os provedores no mercado de serviços de aplicações de cadeia de suprimentos gerenciada, especialmente quando os clientes combinam funções de planejamento, execução, conectividade com fornecedores e relatórios em plataformas compartilhadas. No mercado de serviços de aplicações de cadeia de suprimentos gerenciada, a migração para assinaturas desloca os gastos de grandes aquisições únicas de infraestrutura para serviços que permanecem ativos após a implantação, incluindo suporte de configuração, testes de versões e administração regular. Esse arranjo aumenta a necessidade de gestão de versões, administração de plataformas, monitoramento de interfaces, suporte a usuários, validação de dados e suporte técnico em sistemas conectados de planejamento e execução. Em 2025, Kinaxis e Infor introduziram uma oferta conjunta de planejamento para fabricantes de manufatura discreta, apoiada por uma abordagem conjunta de entrada no mercado para América do Norte e EMEA. A oferta ilustra como os fornecedores estão empacotando software de planejamento e suporte operacional para compradores que não conseguem construir equipes internas extensas de implementação ou manter especialistas separados para planejamento, integração de dados e administração de aplicações. Os provedores que entram durante a migração podem, portanto, permanecer envolvidos à medida que os clientes adicionam usuários, aplicações, conexões com parceiros, locais operacionais e novos requisitos de relatórios.
Crescente Demanda por Visibilidade em Tempo Real da Cadeia de Suprimentos
O mercado de serviços de aplicações de cadeia de suprimentos gerenciada é sustentado pelo fato de que a visibilidade em tempo real tornou-se uma necessidade operacional central para empresas que gerenciam transporte, estoque, compromissos com fornecedores e cronogramas de produção em redes dispersas, onde informações atrasadas ou inconsistentes podem afetar os níveis de serviço, o capital de giro e as decisões de produção. Muitos compradores precisam de suporte persistente porque as plataformas de visibilidade dependem de feeds de dados, atualizações de transportadoras, conexões com fornecedores e regras de negócios que devem ser verificadas, mantidas e alteradas à medida que os processos operacionais mudam, fornecedores são adicionados e as prioridades de negócios são revisadas. Os primeiros programas de torre de controle frequentemente abordavam um problema restrito de transporte ou armazém, enquanto os programas atuais conectam atividades de planejamento, aquisição, manufatura, distribuição, estoque e resposta de fornecedores. A versão de transporte da Blue Yonder de setembro de 2025 adicionou capacidades cognitivas para monitoramento de desempenho de transportadoras, otimização de rotas e identificação antecipada de remessas em risco. Essas funções mostram por que as equipes gerenciadas devem interpretar alertas, validar dados, coordenar ações corretivas e documentar respostas para os usuários de negócios, em vez de apenas manter as aplicações disponíveis. O relacionamento de serviço resultante é mais contínuo do que um projeto de implementação tradicional, pois as regras de negócios, a lógica de exceções, as conexões de dados e os requisitos dos usuários exigem revisão regular.
Planejamento Preditivo e Gestão de Exceções Habilitados por IA
O mercado de serviços de aplicações de cadeia de suprimentos gerenciada está mudando à medida que o planejamento habilitado por IA altera o trabalho que os clientes esperam que os provedores de serviços gerenciados realizem, deslocando a atenção da administração rotineira de sistemas para a tomada de decisões supervisionada, qualidade de dados e confiabilidade dos processos de negócios. O papel do provedor inclui cada vez mais o monitoramento de entradas de modelos, revisão de resultados, manutenção de trilhas de auditoria, teste de limites de exceções e ajuste de modelos quando as redes de fornecedores, os padrões de demanda ou as condições de fornecimento mudam. A Kinaxis relatou em 2025 que seus Maestro Agents reduziram o número de cliques para identificar riscos de estoque de 40 para 4 e melhoraram a produtividade dos planejadores em 10× em um caso de uso divulgado. Tais mudanças de produtividade podem tornar a precificação baseada em headcount menos alinhada com o valor de negócios criado por meio de serviços de planejamento gerenciado, especialmente quando uma equipe operacional menor pode lidar com mais exceções e ciclos de planejamento. A IA também ressalta a importância do tratamento claro de exceções, pois os planejadores precisam entender qual recomendação requer ação, quais dados a sustentam e por que ela tem prioridade. Os provedores que apoiam a validação de resultados, fluxos de trabalho explicáveis e procedimentos documentados de transferência podem atender a essa necessidade enquanto operam aplicações em múltiplas unidades de negócios e redes de fornecedores, onde os planejadores precisam de confiança tanto na recomendação quanto nos dados subjacentes.
Crescentes Requisitos de Resiliência e Rastreabilidade da Cadeia de Suprimentos
O mercado de serviços de aplicações de cadeia de suprimentos gerenciada também está sendo moldado pela expansão das necessidades de resiliência e rastreabilidade, que estão ampliando o escopo do suporte gerenciado além da manutenção de aplicações para a gestão de dados de fornecedores, documentação de conformidade e supervisão contínua da rede. Os fabricantes estão diversificando seus locais e fornecedores e usando sistemas digitais para rastrear materiais, status de remessas, registros de origem e obrigações de conformidade em diferentes jurisdições. A JETRO descreveu essa combinação de diversificação da cadeia de suprimentos e investimento em rastreabilidade digital entre fabricantes japoneses e multinacionais que operam nos mercados da ASEAN em 2025. Esses modelos operacionais exigem gestão sustentada de dados de parceiros, acesso a sistemas, registros de eventos, interfaces de aplicações, atualizações de dados mestres e procedimentos de relatórios, em vez de um período limitado de suporte técnico após o lançamento de um software. A WiseTech Global concluiu sua aquisição da E2open em agosto de 2025, combinando a execução logística da CargoWise com a rede multiempresarial da E2open, ferramentas de conformidade comercial e capacidades de planejamento de demanda em um conjunto mais amplo de processos internacionais de logística e cadeia de suprimentos.[1] A transação reflete o valor comercial de conectar serviços de conformidade e rede com operações diárias de logística e planejamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição à Cibersegurança e Privacidade de Dados em Cadeias de Suprimentos Conectadas | -2.3% | Global, com maior influência regulatória na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Custos de Integração de ERP Legado e Execução da Cadeia de Suprimentos | -1.7% | América do Norte e Europa, onde as bases instaladas de SAP e Oracle são mais profundas, com efeito em estágio inicial na região Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atrito de Propriedade de Dados e Responsabilidade em Redes Multiempresariais | -1.2% | Global, com os fatores de conformidade mais fortes na Europa | Médio prazo (2-4 anos) |
| Dificuldades em Quantificar o Retorno sobre Contratos de Serviços Gerenciados | -0.9% | Global, particularmente onde a infraestrutura de benchmarking é limitada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição à Cibersegurança e Privacidade de Dados em Cadeias de Suprimentos Conectadas
No mercado de serviços de aplicações de cadeia de suprimentos gerenciada, os sistemas de cadeia de suprimentos conectados melhoram a coordenação, mas também criam maior exposição à segurança e privacidade para compradores e provedores, pois dados e direitos de acesso devem transitar por muitas organizações e sistemas. Um provedor gerenciado pode operar aplicações, interfaces ou ambientes de dados que se conectam a muitos clientes, fornecedores, transportadoras, plataformas de nuvem e grupos de usuários internos com diferentes responsabilidades operacionais. O relatório de violações de dados da Verizon de 2025 identificou o envolvimento de terceiros como uma parte significativa das violações relatadas, reforçando a necessidade de revisar os relacionamentos com tecnologia externa. Os requisitos de segurança podem retardar as aquisições quando os clientes precisam de obrigações mais claras para resposta a incidentes, controle de acesso, recuperação, responsabilidade, monitoramento e coordenação com subcontratados, frequentemente envolvendo partes interessadas de segurança, jurídico, aquisições e operações na decisão. As regras europeias de residência de dados e resiliência operacional aumentam ainda mais os requisitos de documentação, testes, governança e relatórios para provedores que atendem cadeias de suprimentos regulamentadas. O mesmo risco pode favorecer provedores especializados com controles mais robustos, mas permanece uma restrição quando os compradores veem a terceirização como uma camada adicional de exposição, responsabilidade e complexidade contratual que deve ser avaliada antes que sistemas críticos sejam transferidos.
Custos de Integração de ERP Legado e Execução da Cadeia de Suprimentos
A integração continua sendo uma barreira prática para o mercado de serviços de aplicações de cadeia de suprimentos gerenciada, onde as organizações conectam novas aplicações de planejamento, transporte, armazém ou rede de fornecedores a ambientes de ERP há muito estabelecidos que frequentemente suportam finanças, manufatura, aquisições e relatórios regulatórios simultaneamente. Muitas implantações de grande porte incluem instâncias personalizadas de SAP, Oracle ou Infor, modelos de dados regionais, middleware legado e interfaces que foram adicionados ao longo de muitos anos. Substituir esses sistemas muitas vezes é inviável, portanto o provedor gerenciado deve manter conexões confiáveis enquanto minimiza a interrupção das operações diárias, ciclos de relatórios e fluxos de trabalho de produção ou atendimento. Esse trabalho requer conectores pré-configurados, bibliotecas de API, modelos de migração, procedimentos de teste e pessoas que entendam o design histórico do sistema do cliente e os processos operacionais locais. Especialistas menores podem achar o investimento necessário difícil de gerenciar, enquanto provedores maiores podem distribuir o custo de ferramentas reutilizáveis em mais contas. Padrões de interoperabilidade mais amplos podem reduzir o atrito ao longo do tempo, mas os custos atuais de integração podem atrasar a modernização e prolongar os ciclos de vendas, especialmente onde os processos de negócios não toleram interrupção de serviço durante a mudança de sistema.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Serviço: Os Serviços de Monitoramento Definem a Linha de Base de Desempenho
O monitoramento de aplicações gerenciadas e a gestão de desempenho detiveram 23,14% da participação do mercado de serviços de aplicações de cadeia de suprimentos gerenciada em 2026. Dentro do mercado de serviços de aplicações de cadeia de suprimentos gerenciada, as organizações frequentemente terceirizam a primeira camada de serviço porque ela estabelece metas de tempo de atividade, regras de alerta, linhas de base de desempenho, caminhos de escalonamento e relatórios regulares de nível de serviço. Os provedores usam essa visibilidade operacional para identificar problemas recorrentes em aplicações de planejamento, transporte, armazém, rede de fornecedores e gestão de pedidos antes que afetem a execução diária, permitindo que as equipes definam prioridades antes que a interrupção chegue aos clientes ou aos locais de produção. O segmento também ajuda os clientes a criar um processo de resposta consistente quando uma interface, feed de dados, nível de serviço ou componente de aplicação fica fora dos parâmetros acordados, evitando que as equipes locais lidem com problemas semelhantes de maneiras diferentes. Isso torna o monitoramento uma base prática para adições posteriores, como manutenção, operações de integração, análises, suporte de segurança e coordenação de recuperação de desastres, uma vez que os provedores já entendem o comportamento das aplicações do cliente e as prioridades operacionais.
O tamanho do mercado de serviços de aplicações de cadeia de suprimentos gerenciada para monitoramento e gestão de desempenho tem projeção de expansão a um CAGR de 14,21% de 2027 a 2032. A taxa reflete a mudança mais ampla das torres de controle de ferramentas de visibilidade restritas para plataformas operacionais mais conectadas que integram alertas, dados, decisões de planejamento e ações corretivas em equipes funcionais que anteriormente usavam sistemas separados. Os aprimoramentos de transporte da Blue Yonder em 2025 ilustram a direção do movimento por meio da identificação antecipada de riscos de remessa e monitoramento em tempo real do desempenho de transportadoras. Os serviços gerenciados de manutenção e atualização permanecem importantes porque as plataformas de nuvem lançam novas capacidades continuamente, em vez de por ciclos anuais isolados, o que requer testes e adoção controlada. As operações de dados e análises também estão ganhando relevância à medida que as ferramentas de IA produzem previsões, filas de exceções, medidas de confiança e saídas de modelos que precisam de supervisão governada e responsabilidade clara para decisões operacionais, registros de conformidade e relatórios de gestão.



Por Modelo de Implantação: A Precificação em Nuvem Reescreve a Economia dos Serviços Gerenciados
A implantação baseada em nuvem respondeu por 71,39% da receita em 2026, indicando que os provedores devem cada vez mais suportar ambientes baseados em assinatura, em vez de apenas gerenciar infraestrutura de propriedade do cliente. Para o mercado de serviços de aplicações de cadeia de suprimentos gerenciada, a precificação por assinatura, a capacidade elástica, as atualizações gerenciadas pelo fornecedor e o acesso mais rápido a novos recursos tornaram os ambientes de nuvem a escolha padrão para muitas novas implantações de aplicações de cadeia de suprimentos. O modelo pode reduzir o ônus inicial de infraestrutura enquanto aumenta a importância da administração recorrente, controle de acesso, suporte a versões, integração de dados e gestão de desempenho. Ele também confere aos provedores um papel mais claro no planejamento de atualizações, gestão de usuários, monitoramento de desempenho, supervisão de integração, controle de configuração e relatórios de nível de serviço, que são difíceis de separar quando as aplicações de nuvem estão estreitamente conectadas. A entrega em nuvem suporta ambientes de dados compartilhados onde clientes, fornecedores, parceiros logísticos e equipes internas podem usar aplicações conectadas com uma visão operacional comum e dados operacionais mais atuais, mesmo quando trabalham em diferentes locais e fusos horários.
O tamanho do mercado de serviços de aplicações de cadeia de suprimentos gerenciada para implantação baseada em nuvem deve expandir a um CAGR de 13,62% de 2027 a 2032. As funções nativas de IA frequentemente requerem infraestrutura de nuvem, o que suporta maior migração de sistemas gerenciados localmente e torna o acesso a recursos avançados de planejamento mais prático. O segmento de nuvem também impulsiona a demanda por operações híbridas quando os clientes mantêm cargas de trabalho sensíveis, regulamentadas, históricas ou altamente personalizadas em ambientes locais, enquanto movem funções de planejamento, colaboração e análises mais recentes para serviços de nuvem. Os provedores que gerenciam sincronização, estado de aplicações, qualidade de dados, controles de segurança e failover em ambos os ambientes podem oferecer um serviço mais especializado, ajudando os clientes a manter o controle sobre cargas de trabalho sensíveis sem isolar as equipes operacionais. As implantações locais ainda geram trabalho por meio de patches, planejamento de capacidade, ajuste de desempenho, planejamento de recuperação e suporte para bases instaladas estabelecidas com requisitos locais.
Por Tamanho de Organização: A Escala Empresarial Ancora Enquanto as PMEs Aceleram
As grandes empresas comandaram 82,73% da receita em 2026, refletindo suas maiores bases de aplicações instaladas e as demandas operacionais de redes de suprimentos globais e multissite. Em todo o mercado de serviços de aplicações de cadeia de suprimentos gerenciada, as operações geralmente abrangem múltiplas plantas, fornecedores, regiões, linhas de produtos e instâncias de aplicações, criando uma necessidade significativa de integração e suporte operacional contínuo em equipes que podem usar diferentes padrões de dados e processos locais. Esses compradores cada vez mais mantêm pequenas equipes internas de arquitetura enquanto dependem de provedores para monitoramento rotineiro, atualizações, gestão de interfaces, operações de dados e resposta a incidentes. O modelo oferece às empresas um parceiro de serviço responsável em uma parcela maior do ciclo de vida das aplicações, desde a implantação e estabilização até a gestão operacional contínua, em vez de atribuir a responsabilidade por cada problema a equipes de tecnologia desconectadas. Ele também se alinha com a necessidade de coordenar sistemas complexos que suportam aquisições, produção, estoque, transporte, atendimento de pedidos, colaboração com fornecedores e compromissos com clientes.
As pequenas e médias empresas têm projeção de registrar um CAGR de 13,38% de 2027 a 2032. As ofertas de assinatura reduzem o ônus inicial de licenciamento e infraestrutura que anteriormente limitava o acesso a ferramentas avançadas de planejamento e execução, especialmente para empresas com equipes internas de tecnologia menores e capacidade limitada para programas de transformação de vários anos. Kinaxis e Infor introduziram sua solução conjunta de planejamento para clientes de médio porte de manufatura discreta em 2025, combinando capacidades de planejamento da cadeia de suprimentos com um modelo coordenado de entrada no mercado.[2]Os compradores menores podem usar serviços gerenciados para obter habilidades de planejamento, integração, monitoramento e segurança que seriam difíceis de contratar e reter internamente, enquanto permitem que as equipes de gestão se concentrem em produção, atendimento ao cliente e prioridades comerciais. Isso cria espaço para que os provedores construam relacionamentos com usuários de primeira vez e ampliem serviços à medida que as operações dos clientes, as redes de parceiros, as necessidades de dados e as expectativas de conformidade se tornam mais complexas, criando um padrão comercial diferente do de renovação de contratos entre compradores empresariais estabelecidos.

Por Vertical de Indústria: A Manufatura Lidera Enquanto a Logística Avança Rapidamente
A manufatura capturou 24,77% da receita em 2026, sustentada por sistemas que devem coordenar materiais, capacidade de produção, requisitos de qualidade e distribuição de saída em tempo quase real. No mercado de serviços de aplicações de cadeia de suprimentos gerenciada, o setor de manufatura depende de redes de fornecedores multinível, cronogramas de produção, processos de aquisição, posições de estoque e sistemas de distribuição que devem funcionar em locais e linhas de produtos, tornando a falha de aplicações ou dados não confiáveis uma preocupação operacional direta. Os fabricantes também enfrentam diferentes requisitos de conformidade em indústrias e jurisdições, o que aumenta seu ônus de gestão de aplicações e aumenta a necessidade de registros operacionais rastreáveis. A JETRO relatou em 2025 que os fabricantes que operam nos mercados da ASEAN estavam buscando iniciativas digitais de cadeia de suprimentos juntamente com estratégias de produção diversificadas. Esses requisitos sustentam a demanda recorrente por operações de aplicações, monitoramento, integração, governança de dados, suporte à rastreabilidade e gestão coordenada de exceções.
Logística e transporte têm projeção de registrar um CAGR de 14,37% de 2027 a 2032, refletindo a necessidade do setor de responder rapidamente a mudanças de remessas, restrições de capacidade e compromissos de desempenho de entrega. O vertical precisa de dados operacionais atuais para gerenciar transportadoras, remessas, rotas, exceções, compromissos de entrega, mudanças de capacidade e requisitos variáveis dos clientes. A E2open foi reconhecida como Líder no Quadrante Mágico do Gartner de 2026 para Sistemas de Gestão de Transporte pelo 4º ano consecutivo, de acordo com a empresa. O varejo e o comércio eletrônico também requerem suporte gerenciado para fluxo de pedidos omnicanal, disponibilidade de estoque, atividade de armazém, execução de transporte e atualizações de status para clientes. Saúde e ciências da vida precisam de suporte para serialização, cadeia de frio, documentação regulatória e rastreabilidade, enquanto as operações de alimentos e bebidas requerem rastreamento de lotes, controle de prazo de validade e monitoramento de temperatura em fornecedores distribuídos, locais de armazenamento e provedores de transporte. Produtos químicos e outros setores regulamentados representam oportunidades atuais menores, mas requerem mais suporte à medida que o escrutínio de conformidade aumenta.
Análise Geográfica
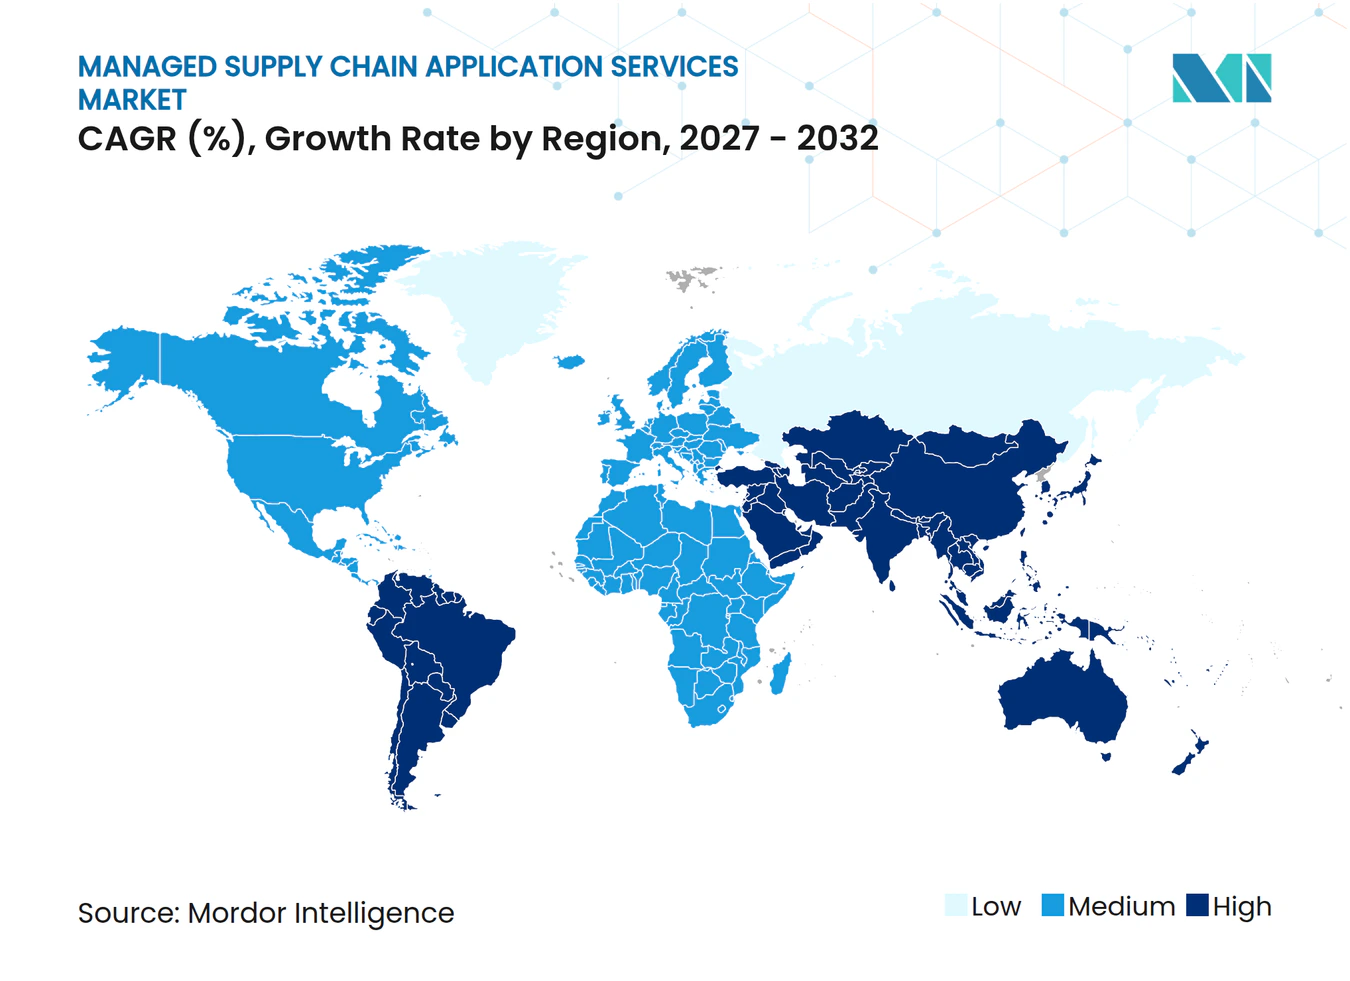
A América do Norte respondeu por 39,41% da receita em 2026, sustentada pela adoção madura de software de cadeia de suprimentos e uma grande concentração de compradores e provedores de serviços de tecnologia globais. O mercado de serviços de aplicações de cadeia de suprimentos gerenciada na América do Norte combina uma grande base de provedores de software de cadeia de suprimentos com clientes que migram de arranjos focados em projetos para modelos de serviço operacional recorrente abrangendo planejamento, execução e integração. Os Estados Unidos, o Canadá e o México sustentam a demanda por meio de nearshoring, investimento em manufatura doméstica e operações industriais transfronteiriças que adicionam complexidade em corredores de produção estreitamente ligados. A Manhattan Associates disponibilizou suas soluções Manhattan Active no Google Cloud Marketplace em maio de 2025, mostrando a crescente importância da aquisição e implantação baseadas em marketplace para compradores regionais.
O mercado de serviços de aplicações de cadeia de suprimentos gerenciada na Ásia-Pacífico tem projeção de expansão a um CAGR de 13,98% de 2027 a 2032, à medida que fabricantes e operadores logísticos constroem novas capacidades digitais em locais de produção estabelecidos e emergentes. China, Índia e Sudeste Asiático fornecem diferentes fontes de demanda por meio de manufatura de exportação, modernização logística, nova capacidade de produção e redes de fornecedores regionais mais conectadas. Os provedores japoneses estão apoiando fabricantes que operam nos mercados da ASEAN com sistemas de cadeia de suprimentos que integram capacidades de ERP, IA e IoT. A SCSK apresenta serviços globais de cadeia de suprimentos digital que suportam esse tipo de modelo operacional transfronteiriço, enquanto a Spectee anunciou uma rodada de financiamento de 1,25 bilhões de JPY (8,3 milhões de USD) em janeiro de 2026 para expandir sua nuvem de gestão de riscos da cadeia de suprimentos focada em manufatura.[3]
A Europa tem um perfil de demanda mais orientado à conformidade porque os requisitos de residência de dados, resiliência operacional e relatórios de sustentabilidade impõem responsabilidades adicionais aos contratos de aplicações, especialmente para provedores que atendem indústrias regulamentadas e modelos operacionais transfronteiriços. Alemanha, Reino Unido, França e Itália permanecem centros importantes devido à sua atividade de manufatura e logística, sistemas empresariais complexos e altas expectativas de conformidade, que favorecem provedores com recursos de entrega regional e processos de governança documentados. A América do Sul, liderada pelo Brasil, tem demanda emergente ligada a cadeias de manufatura, comércio eletrônico e exportação agrícola, embora lacunas de infraestrutura, volatilidade econômica e prontidão digital desigual restrinjam a adoção. Os mercados do Oriente Médio, especialmente Arábia Saudita e Emirados Árabes Unidos, estão modernizando as aplicações de cadeia de suprimentos por meio de programas de industrialização, enquanto a África permanece a região menos penetrada, com centros de demanda menores, mas em desenvolvimento, que podem adotar mais serviços à medida que as plataformas logísticas amadurecem. África do Sul, Nigéria e Egito oferecem centros de demanda iniciais onde a adoção de logística com foco em dispositivos móveis pode suportar o uso futuro de serviços gerenciados.
Cenário Competitivo
Concentração do Mercado
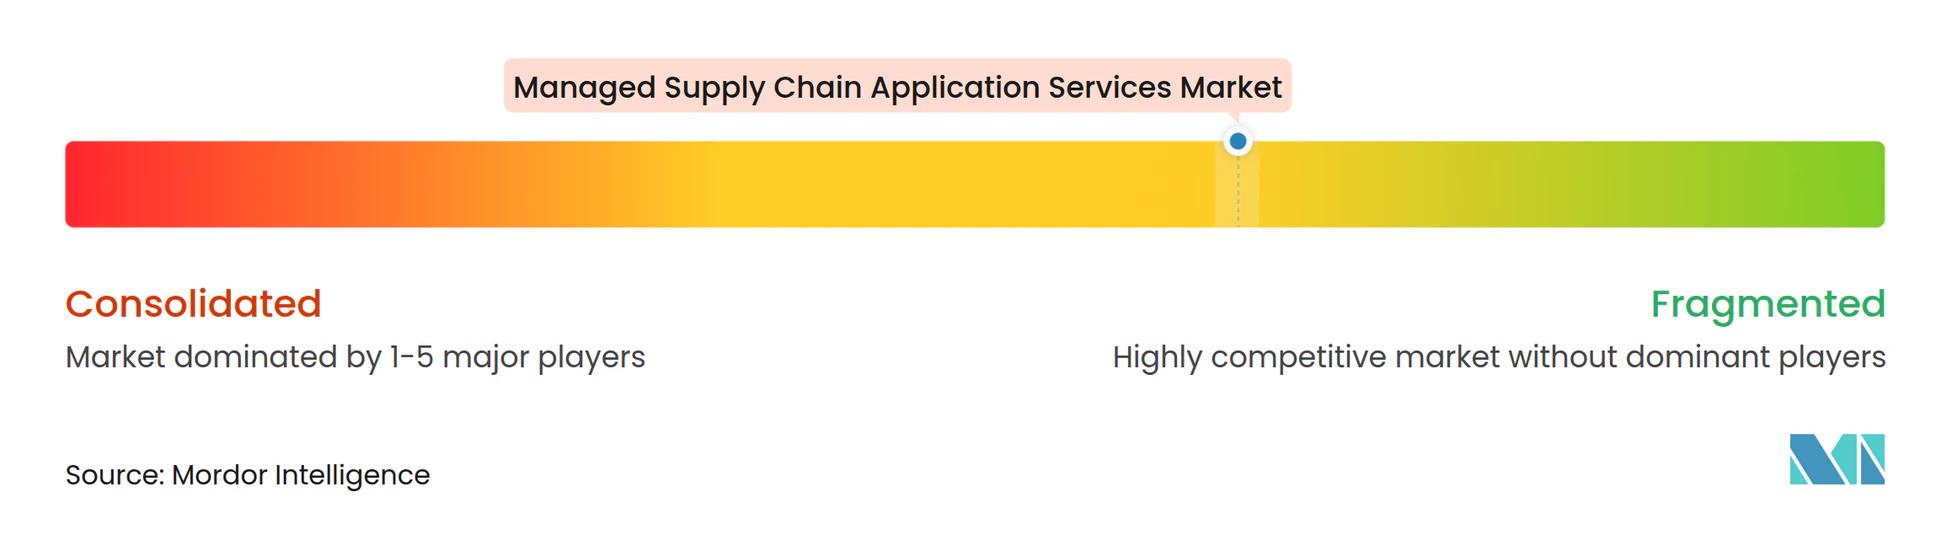
O mercado de serviços de aplicações de cadeia de suprimentos gerenciada permanece moderadamente fragmentado porque os provedores competem em modelos de serviço, verticais de indústria, ambientes de implantação e necessidades geográficas, e poucos conseguem atender a todos os requisitos com um único serviço padronizado. Grandes empresas de TI competem com fornecedores de software de cadeia de suprimentos e provedores especializados em visibilidade, risco de carga, transporte e gestão de redes. Os clientes buscam cada vez mais parceiros que possam aconselhar sobre transformação, implementar aplicações, conectar dados, gerenciar atualizações e operá-las após a implantação, reduzindo o ônus de coordenação de trabalhar com fornecedores separados e equipes internas. A WiseTech Global concluiu sua aquisição da E2open em agosto de 2025, combinando a execução logística da CargoWise com a rede, conformidade comercial e capacidades de planejamento de demanda da E2open. A oferta combinada pode reduzir o número de provedores que um cliente precisa para serviços estreitamente conectados de logística, conformidade comercial, planejamento de demanda e rede multiempresarial, embora os clientes ainda avaliem o quanto a tecnologia combinada se encaixa nas aplicações empresariais existentes.
Os fornecedores de software estão adicionando capacidades de IA que mudam o trabalho disponível para os integradores de sistemas tradicionais, especialmente onde tarefas padronizadas de configuração e implementação inicial podem ser suportadas diretamente dentro da plataforma. A Kinaxis lançou os Maestro Agents em 2025, posicionando as ferramentas em torno de ações de planejamento mais rápidas e assistência automatizada para equipes de cadeia de suprimentos.[4] A Blue Yonder expandiu suas funções de gestão de transporte em setembro de 2025 para incluir inteligência cognitiva para roteamento, monitoramento de transportadoras e gestão de riscos de remessas. Essas mudanças podem reduzir o esforço de implementação para tarefas padrão, enquanto aumentam a demanda por governança, preparação de dados, integração, suporte a processos e controles operacionais em torno de sistemas habilitados por IA. Especialistas menores como FourKites, project44 e Overhaul focam em visibilidade intensiva em dados, risco de carga e necessidades de execução, onde profundidade de domínio, dados atualizados e capacidade de resposta operacional podem importar mais do que ampla cobertura de plataforma.
Os provedores que constroem conectores reutilizáveis de ERP, SCM e sistemas de transporte podem transformar um problema persistente de integração em uma vantagem competitiva, especialmente quando conseguem adaptar modelos a modelos de dados específicos do cliente e processos operacionais sem perder o controle de testes, segurança e gestão de mudanças. Eles também podem se diferenciar por meio de governança de dados, validação de modelos, suporte à conformidade, capacidades de recuperação e desempenho de serviço documentado para aplicações de missão crítica que suportam decisões diárias de compras, produção, envio e atendimento ao cliente. As empresas maiores têm vantagem porque o desenvolvimento de ferramentas reutilizáveis, a manutenção de capacidade de entrega global e o suporte a ambientes complexos de clientes requerem investimento sustentado e talentos especializados. No entanto, a variedade de ambientes de clientes deixa espaço para empresas especializadas com forte expertise vertical ou capacidades de entrega regional.
Líderes da Indústria de Serviços de Aplicações de Cadeia de Suprimentos Gerenciada
-
Blue Yonder Group, Inc.
-
Kinaxis Inc.
-
Manhattan Associates, Inc.
-
The Descartes Systems Group Inc.
-
E2open Parent Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Maio de 2026: Coupa e Miebach anunciaram uma colaboração estratégica para conectar design, planejamento e execução da cadeia de suprimentos por meio de uma abordagem unificada de Design ao Planejamento, incorporando análise de cenários e otimização ao Planejamento Integrado de Negócios e ao Planejamento de Vendas e Operações.
- Maio de 2026: A Manhattan Associates apresentou o Manhattan Marketplace, um marketplace de agentes de IA que permite a clientes e parceiros implantar agentes de IA pré-construídos em aplicações de armazém, transporte e gestão de pedidos. Seu primeiro agente, Wave Coordinator, foi implantado na Giant Eagle para sequenciar cargas de trabalho de centros de distribuição em tempo real.
- Maio de 2026: A Manhattan Associates introduziu o Sightline, uma capacidade de inteligência de decisão baseada em IA incorporada ao ActivePlanning que fornece análise em tempo real de previsões, recomendações de estoque e decisões da cadeia de suprimentos em linguagem de negócios simples.
- Abril de 2026: Kinaxis e TraceLink expandiram sua parceria estratégica, lançando o Kinaxis Network Collaboration by TraceLink, que integra o planejamento simultâneo do Kinaxis Maestro com dados ao vivo de parceiros comerciais multiempresariais para melhorar o planejamento e a colaboração da cadeia de suprimentos.
Escopo do Relatório Global do Mercado de Serviços de Aplicações de Cadeia de Suprimentos Gerenciada
O Mercado de Serviços de Aplicações de Cadeia de Suprimentos Gerenciada refere-se ao mercado de serviços terceirizados que suportam a operação contínua, monitoramento, manutenção, integração, segurança e otimização de aplicações de cadeia de suprimentos. Esses serviços ajudam as empresas a manter o desempenho das aplicações, garantir a disponibilidade dos sistemas, integrar plataformas de cadeia de suprimentos com sistemas empresariais, gerenciar dados e análises, e suportar atualizações contínuas e resiliência operacional em redes complexas de cadeia de suprimentos.
O Mercado de Serviços de Aplicações de Cadeia de Suprimentos Gerenciada é Segmentado por Modelo de Serviço (Monitoramento de Aplicações Gerenciadas e Gestão de Desempenho, Manutenção e Atualizações de Aplicações Gerenciadas, Operações de Integração Gerenciada e API, Operações Gerenciadas de Dados e Análises, Segurança de Aplicações Gerenciadas e Recuperação de Desastres, e Operações Gerenciadas de Plataforma e Hospedagem), por Função de Aplicação (Planejamento da Cadeia de Suprimentos, Gestão de Aquisições e Fornecedores, Gestão de Armazém e Atendimento, Gestão de Transporte e Logística, Gestão de Pedidos e Atendimento Omnicanal, Visibilidade da Cadeia de Suprimentos e Gestão de Torre de Controle, e Gestão de Comércio e Conformidade), por Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), por Tamanho de Organização (Grandes Empresas e Pequenas e Médias Empresas), por Vertical de Indústria (Manufatura, Varejo e Comércio Eletrônico, Alimentos e Bebidas, Saúde e Ciências da Vida, Automotivo, Logística e Transporte, Energia e Serviços Públicos, e Governo e Setor Público) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Monitoramento de Aplicações Gerenciadas e Gestão de Desempenho |
| Manutenção e Atualizações de Aplicações Gerenciadas |
| Operações de Integração Gerenciada e API |
| Operações Gerenciadas de Dados e Análises |
| Segurança de Aplicações Gerenciadas e Recuperação de Desastres |
| Operações Gerenciadas de Plataforma e Hospedagem |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Alimentos e Bebidas |
| Saúde e Ciências da Vida |
| Automotivo |
| Logística e Transporte |
| Energia e Serviços Públicos |
| Governo e Setor Público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Modelo de Serviço | Monitoramento de Aplicações Gerenciadas e Gestão de Desempenho | |
| Manutenção e Atualizações de Aplicações Gerenciadas | ||
| Operações de Integração Gerenciada e API | ||
| Operações Gerenciadas de Dados e Análises | ||
| Segurança de Aplicações Gerenciadas e Recuperação de Desastres | ||
| Operações Gerenciadas de Plataforma e Hospedagem | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical de Indústria | Manufatura | |
| Varejo e Comércio Eletrônico | ||
| Alimentos e Bebidas | ||
| Saúde e Ciências da Vida | ||
| Automotivo | ||
| Logística e Transporte | ||
| Energia e Serviços Públicos | ||
| Governo e Setor Público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de aplicações de cadeia de suprimentos gerenciada?
O mercado de serviços de aplicações de cadeia de suprimentos gerenciada tem projeção de expansão de 6,42 bilhões de USD em 2026 para 7,24 bilhões de USD em 2027, e para 13,34 bilhões de USD até 2032, a um CAGR de 13,01%. A demanda vem do suporte recorrente para aplicações de nuvem, integrações e controles operacionais que permanecem necessários após a conclusão da implantação inicial do software e a introdução de novos requisitos de negócios.
Qual modelo de serviço lidera os serviços de aplicações de cadeia de suprimentos gerenciada?
O monitoramento de aplicações gerenciadas e a gestão de desempenho lideram com uma participação de receita de 23,14% em 2026 e têm projeção de expansão a um CAGR de 14,21% até 2032. Ele cria linhas de base de desempenho e processos de resposta para sistemas de cadeia de suprimentos conectados, permitindo que os clientes resolvam problemas técnicos antes que perturbem as operações diárias de planejamento, atendimento, produção e transporte.
Por que a implantação em nuvem é importante para as aplicações de cadeia de suprimentos gerenciada?
A implantação baseada em nuvem respondeu por 71,39% da receita em 2026 e deve crescer a um CAGR de 13,62%, sustentada pela precificação por assinatura e pelas necessidades recorrentes de suporte operacional. Ela também requer suporte contínuo de atualização, integração e gestão de usuários à medida que os clientes conectam parceiros adicionais, feeds de dados e aplicações operacionais em ambientes de planejamento, execução e colaboração multiempresarial.
Qual grupo de clientes está se expandindo mais rapidamente?
As pequenas e médias empresas têm projeção de registrar um CAGR de 13,38% até 2032, à medida que os modelos de assinatura reduzem as barreiras de acesso a ferramentas gerenciadas de planejamento e execução. Os provedores gerenciados oferecem a essas empresas acesso a habilidades especializadas sem a necessidade de construir uma grande equipe interna para planejamento, integração, monitoramento e segurança, permitindo que concentrem seus recursos limitados nas operações principais do negócio.
Qual vertical tem a perspectiva de crescimento mais forte?
Logística e transporte têm projeção de crescer a um CAGR de 14,37% até 2032 porque requerem dados operacionais atuais e suporte vinculado ao desempenho de entrega. Os provedores ajudam a gerenciar dados de transportadoras, exceções de remessas e fluxos de trabalho de aplicações relacionados a rotas que devem mudar à medida que a capacidade de transporte e as condições de serviço se alteram em transportadoras, rotas, instalações e compromissos de entrega aos clientes.
Qual região tem o maior crescimento projetado?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 13,98% até 2032, sustentada pela digitalização da manufatura, modernização logística e nova capacidade de produção. A demanda reflete a atividade na China, Índia, Japão e locais de manufatura do Sudeste Asiático, cada um com seus próprios requisitos de aplicações e integração da cadeia de suprimentos, à medida que as redes de manufatura e a infraestrutura logística continuam a se desenvolver.