
マネージドアプリケーションメンテナンスおよびサポートサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
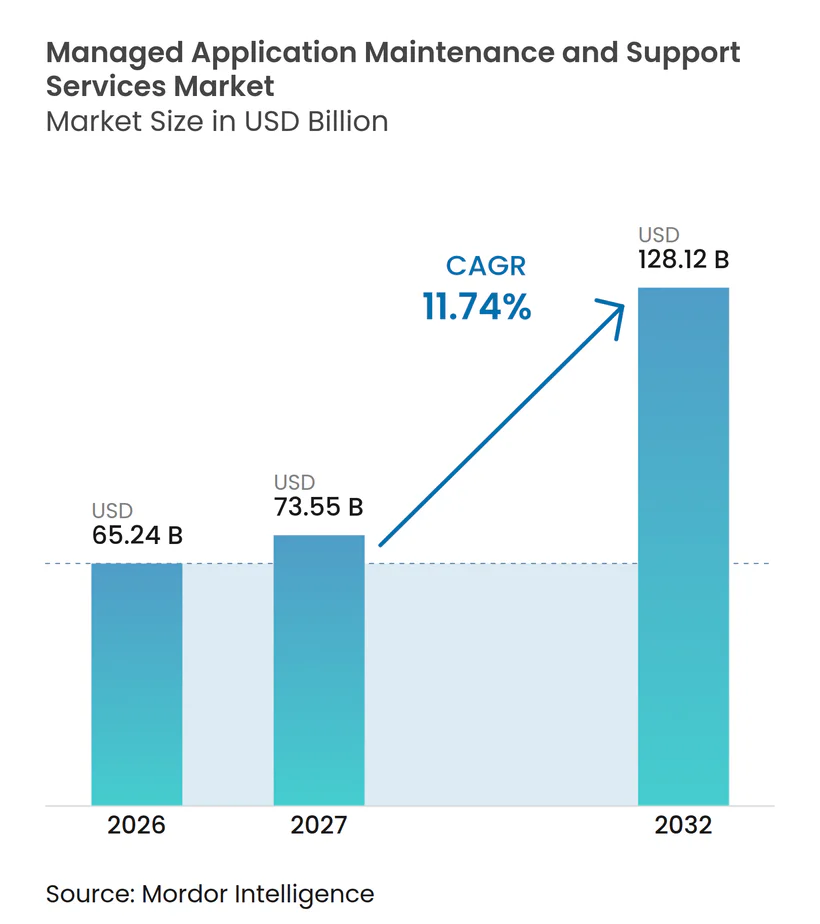
| 市場規模 (2027) | 73.55 十億米ドル |
| 市場規模 (2032) | 128.12 十億米ドル |
| 成長率 (2027 - 2032) | 11.74 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドアプリケーションメンテナンスおよびサポートサービス市場分析
マネージドプリケーションメンテナンスおよびサポートサービス市場規模は、2026年の65.24 ビリオン 米ドル、2027年の72.90 ビリオン 米ドルから、2032年までに128.12 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 11.74%を記録すると予測されています。この成長は、レガシーシステム、クラウドネイティブアプリケーション、およびサービスとしてのソフトウェアプラットフォームを同時にサポートする必要性を反映しています。ハイブリッド運用モデルは、テスト、監視、統合チェック、および更新された運用手順を必要とするアプリケーションの数を増加させています。バイヤーは、予測可能な可用性、より迅速なインシデント解決、およびプロバイダーがレジリエンスを向上させることができるという証拠をより重視するようになっています。プロバイダーは、自動化、専門的な運用人材、および業種特化型サービスモデルを通じて対応しています。したがって、マネージドアプリケーションメンテナンスおよびサポートサービス市場は、測定可能なサービス成果を示しながら複雑な資産を管理できる企業に有利に働きます。
主要レポートのポイント
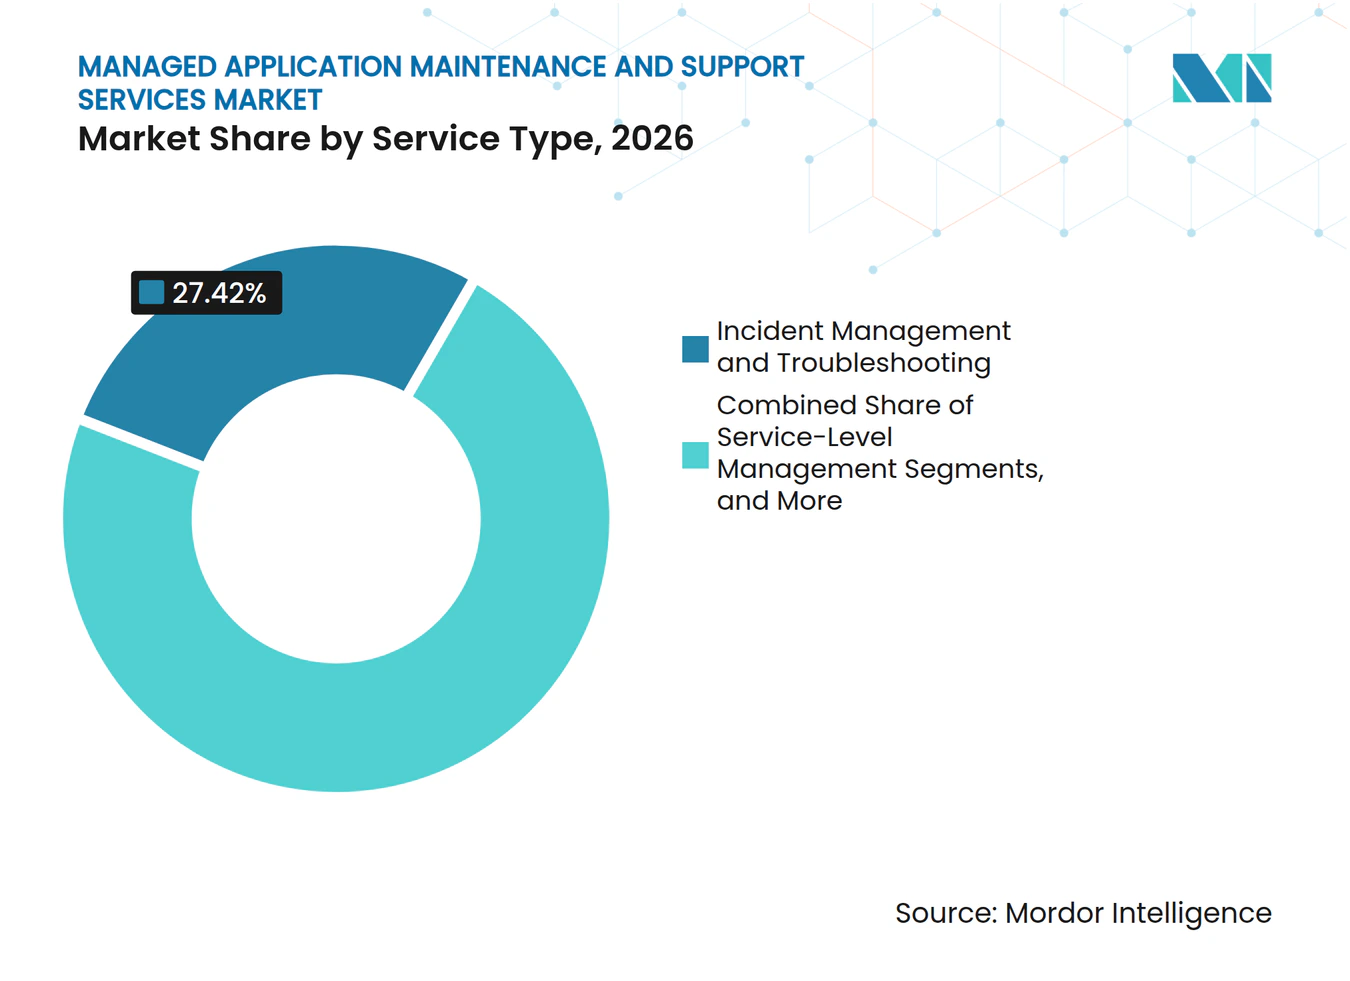
- サービスタイプ別では、インシデント管理およびトラブルシューティングが2026年のマネージドアプリケーションメンテナンスおよびサポートサービス市場シェアの27.42%を占め、アプリケーション監視およびパフォーマンス管理は2032年までにCAGR 12.63%で拡大すると予測されています。
- デプロイメントモデル別では、オンプレミスが2026年のマネージドアプリケーションメンテナンスおよびサポートサービス市場シェアの48.63%を占め、クラウドベースのデプロイメントは2032年までにCAGR 12.27%で拡大すると予測されています。
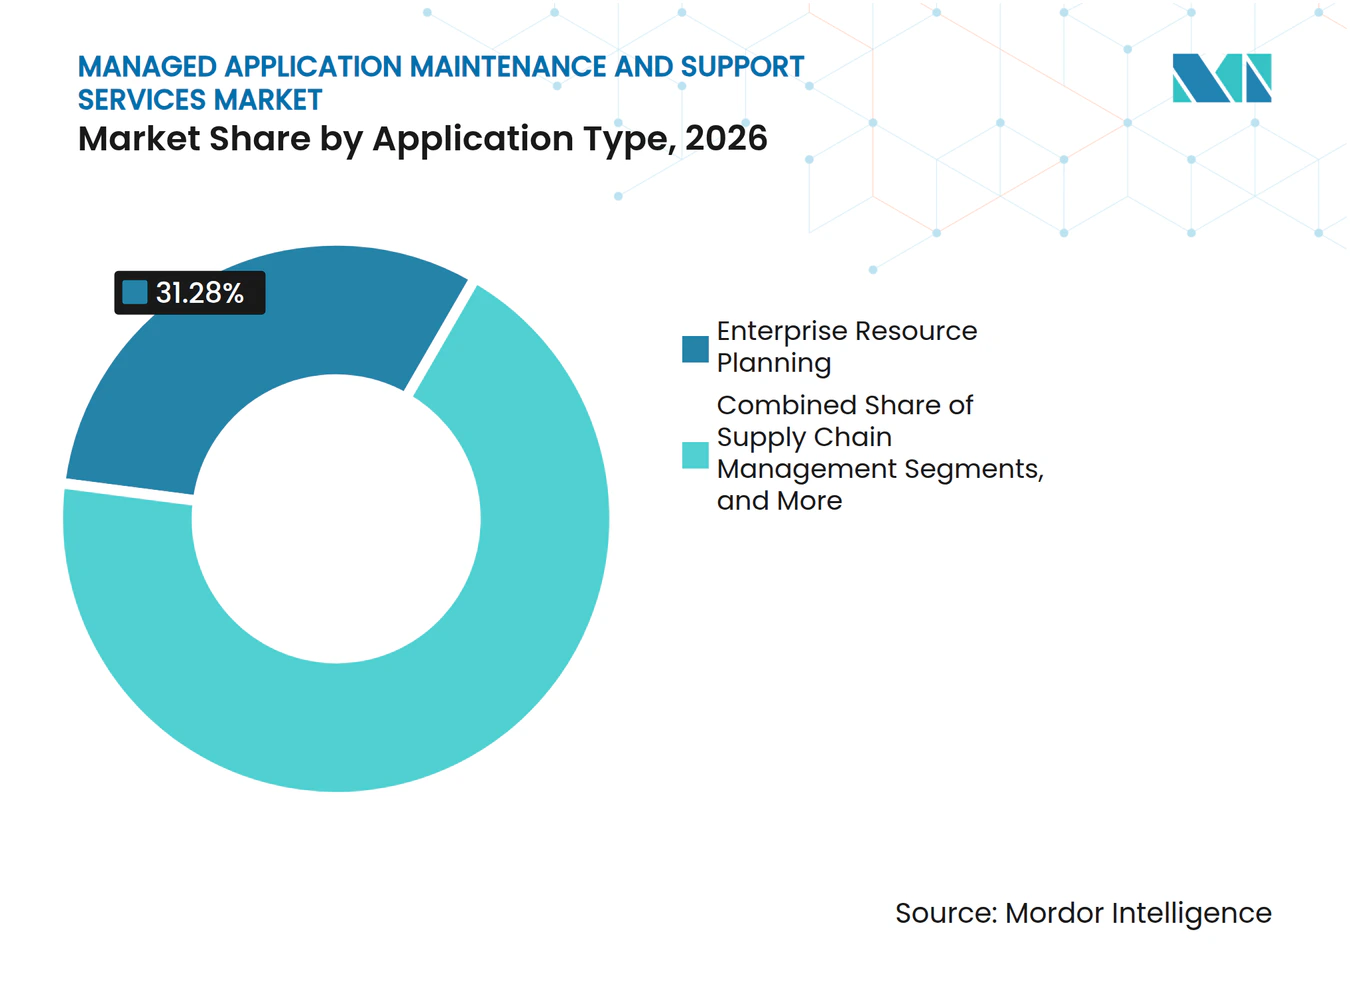
- アプリケーションタイプ別では、エンタープライズリソースプランニングが2026年に31.28%の収益シェアを占め、ビジネスインテリジェンスおよびアナリティクスは2032年までにCAGR 12.54%で拡大すると予測されています。
- 組織規模別では、大企業が2026年に72.37%の収益シェアを占め、中小企業は2032年までにCAGR 12.38%で拡大すると予測されています。
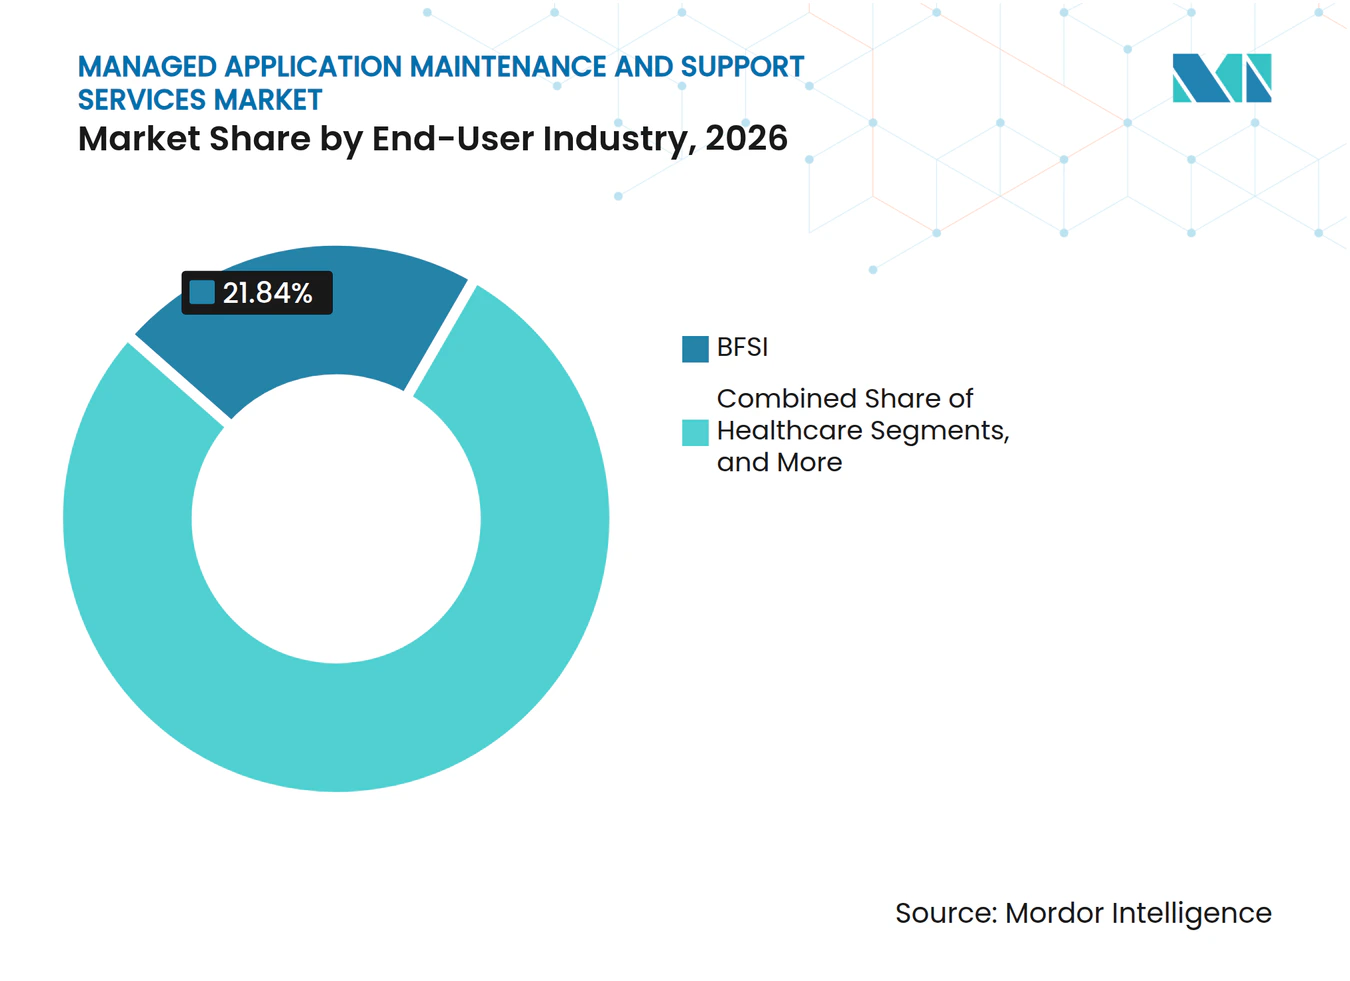
- エンドユーザー産業別では、BFSIが2026年に21.84%の収益シェアを占め、ヘルスケアは2032年までにCAGR 12.72%で拡大すると予測されています。
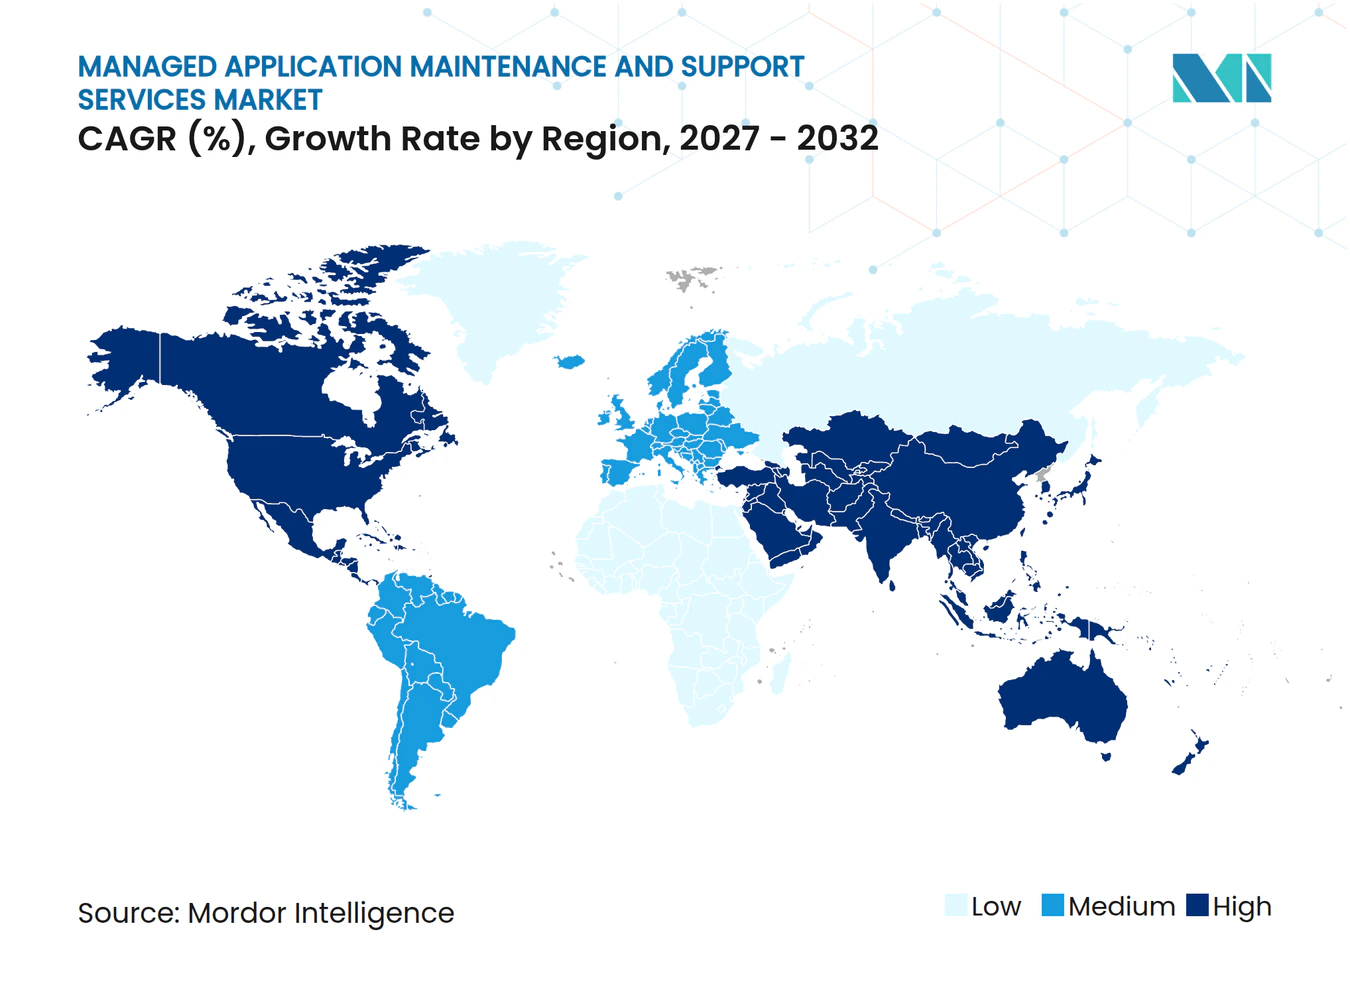
- 地域別では、北米が2026年に36.47%の収益シェアを占め、アジア太平洋地域は2032年までにCAGR 12.46%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドアプリケーションメンテナンスおよびサポートサービス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウド移行およびハイブリッドアプリケーション資産の拡大 | +2.8% | 北米、欧州、アジア太平洋地域に集中するグローバル | 短期(2年以内) |
| 技術的負債の増大とレガシーアプリケーションのモダナイゼーション要件 | +2.5% | グローバル、北米および欧州で最も深刻 | 中期(2〜4年) |
| 専門的なアプリケーション運用およびエンジニアリング人材の不足 | +2.0% | グローバル、北米、アジア太平洋地域のGCCハブ、および西欧で最も深刻 | 中期(2〜4年) |
| ダウンタイム、レジリエンス、および顧客体験コストの増大 | +1.5% | グローバル | 短期(2年以内) |
| AI自動化にけたアプリケーション固有の運用データの準備状況 | +1.2% | 北米および欧州がリード、アジア太平洋地域が追随 | 中期(2〜4年) |
| 継続的なビジネス再編とアプリケーションポートフォリオの再構成 | +0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド移行およびハイブリッドアプリケーション資産の拡大
マネージドアプリケーションメンテナンスおよびサポートサービス市場は、クラウドプログラムが一度限りのプロジェクトではなく継続的な変化となるにつれて成長しています。Kyndrylは、テクノロジーリーダーの84%が意図的に複数のクラウド環境を使用しており、41%はコントロール、パフォーマンス、またはコンプライアンス上の理由からオンプレミスへのワークロードの移行も行っていると報告しています。各移行または再配置には、アプリケーションテスト、統合検証、セキュリティレビュー、および更新されたランブックが必要です。F5は、組織の93%がハイブリッドマルチクラウド環境を使用し、毎年10%から20%のワークロードを移動させていると報告しています。[1] この継続的な動きにより、マネージドアプリケーションメンテナンスおよびサポートサービス市場は変化するアプリケーション資産と結びついています。また、一貫したクロス環境監視を持つプロバイダーをバイヤーにとってより有用なものにします。マネージドアプリケーションメンテナンスおよびサポートサービス市場は、それらのプロバイダーが変化するデプロイメント場所全体で説明責任を維持できる場合に恩恵を受けます。
技術的負債の増大とレガシーアプリケーションのモダナイゼーション要件
技術的負債により、多くの企業はシステムのモダナイゼーションを進めながらも継続的なメンテナンスに依存し続けています。Pegasystemsは、世界の平均的な大企業がレガシーアプリケーションのモダナイゼーションができないために毎年370 ミリオン ドル以上を失っており、そのうち約134 ミリオン 米ドルは変革プロジェクトの遅延に関連していると報告しています。[2] Cognizantは、グローバル2000の経営幹部の85%が自社のテクノロジー資産がAI統合を制限することを懸念していることを発見しました。[3] 同調査では、79%が2030年までに技術的負債の半分未満しか解消できないと予想していることも明らかになりました。老朽化したアプリケーシンは、モダナイゼーションのスケジュール、予算、およびスキルが制約されている間もサポートを必要とします。このニーズにより、マネージドアプリケーションメンテナンスおよびサポートサービス市場は変革プログラムの後ではなく、その傍らで役割を担うことになります。
専門的なアプリケーション運用およびエンジニアリング人材の不足
持続的なスキルギャップが、外部アプリケーション運用サポートの必要性を高めています。Robert Halfは、大企業のテクノロジーリーダーの79%がスキルギャップを報告しており、65%が2024年よりも2025年の方が熟練したITロールの充足が困難になったと感じていることを発見しました。企業は、長年稼働している本番システムとクラウドネイティブ運用レイヤーの両方を理解する人材を必要としています。この組み合わせは、必要なスキルがレガシープラットフォーム、コンテナ、データツール、セキュリティプロセス、およびビジネスワークフローにまたがるため、社内で育成することが困難です。マネージドアプリケーションメンテナンスおよびサポートサース市場は、プロバイダーがクライアントおよびサービスセンター全体でそれらのスキルを組織化できる場合に恩恵を受けます。バイヤーはまた、各専門家の採用と維持にかかる全コストを負担することなく、ベンダー認定の能力へのアクセスを得ることができます。
ダウンタイム、レジリエンス、および顧客体験コストの増大
ダウンタイムにより、アプリケーションの可用性は多くの組織にとって直接的な財務問題となっています。New Relicは、2026年の調査において、高影響度の障害による年間コストの中央値が74 ミリオン 米ドル、1時間あたりのコストが1.85 ミリオン 米ドルであると報告しました。2025年の調査では、それぞれの数値が76 ミリオン 米ドルと2 ミリオン 米ドルとされていました。SIOS Technologyは、組織の76%が高可用性および災害復旧保護を使用しているにもかかわらず、前年に10分以上続く障害を少なくとも1回経験していたことを発見しました。これらのコストにより、調達の注目はチケット量からアップタイム、復旧、およびビジネスプロセスの継続性へとシフトしています。マネージアプリケーションメンテナンスおよびサポートサービス市場は、プロバイダーがサービスコミットメントをそれらの運用成果に結びつけることができる場合に利益を得ます。このアプローチは、顧客向けおよび規制対象のアプリケーションに特に関連しています。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシー、クラウドネイティブ、およびSaaS環境にまたがる統合の複雑性 | -1.2% | グローバル | 中期(2〜4年) |
| サイバーセキュリティ、データ主権、および規制上のリスク | -0.9% | 欧州およびアジア太平洋地域が最も影響を受け、中東でも拡大 | 中期(2〜4年) |
| 高い移行コストと不確実な総所有コスト | -0.7% | グローバル、大企業で最も深刻 | 短期(2年以内) |
| 一貫性のない運用データと自律型AMSに向けたクライアントの準備不足 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシー、クラウドネイティブ、およびSaaS環境にまたがる統合の複雑性
混在したアプリケーション環境は移行を遅らせ、マネージドサポートプログラムの効率を低下させす。Kyndrylは、ITリーダーの35%がクラウド投資からリターンを実現する上での主要な障壁として統合の課題を挙げていることを発見しました。単一のサービスエンゲージメントは、ERPソフトウェア、コンテナベースのサービス、およびサードパーティソフトウェアをカバーする場合があり、それぞれ異なる監視、所有権、およびエスカレーション要件を持っています。プロバイダーは、統一されたサービスコミットメントを維持しながら、個別のランブックと対応パスを維持する必要があります。この作業は移行の労力を増加させ、デリバリーマージンを圧迫する可能性があります。1つのビジネスプロセスが複数のアプリケーション層にまたがる場合、従来のサービスレベルアグリーメントも機能しにくくなります。したがって、マネージドアプリケーションメンテナンスおよびサポートサービス市場では、自動化が完全な価値を生み出す前に、より強固な統合規律が必要とされます。
サイバーセキュリティ、データ主権、および規制上のリスク
データ主権は、サービスプロバイダーが国境を越えたデバリーを設計・運営する方法を制限します。ISACAは、AIを活用したマネージドサービスツールが、確立されたサードパーティリスクフレームワークの外で国境を越えたデータフローを生み出す可能性があると述べています。Kyndrylは、テクノロジーリーダーの75%がグローバルクラウド環境における地政学的リスクを懸念しており、65%がデータ居住コンプライアンスのための戦略を変更したと報告しています。EU一般データ保護規則、HIPAA、および欧州銀行監督機構のガイダンスに基づく要件は、現地の人員と現地化された監査プロセスを必要とする場合があります。これらの要件は、地域的な規模を持たないプロバイダーのコストを引き上げます。また、セキュリティコントロールとデータ取り扱いの証拠をバイヤー選定の中心に置きます。マネージドアプリケーションメンテナンスおよびサポートサービス市場は、管轄上の制限が厳しい場合、デリバリーの標準化が遅くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:自動化がサポート業務の構成を変える
インシデント管理およびトラブルシューティグは、2026年のマネージドアプリケーションメンテナンスおよびサポートサービス市場規模の27.42%を占めました。この位置は、エンタープライズアプリケーション資産全体で依然として一般的な事後対応型の運用モデルを反映しています。アプリケーション監視およびパフォーマンス管理は、組織がハイブリッド環境全体で継続的な可視性を求めるにつれて、2032年までにCAGR 12.63%を記録すると予測されています。バイヤーはますます、ビジネスプロセスを中断する前に問題を特定したいと考えています。アプリケーションメンテナンスおよびアップグレードは、ベンダーが機能変更をリリースし、企業がカスタマイズされた構成を維持する場合に引き続き必要です。バージョンおよびパッチ管理は、クライアントが脆弱性修正の期間短縮を要求するにつれて重要性が増しています。サービスレベル管理は、運用業務を合意されたビジネス優先事項と結びつけ続けます。
運用アナリティクスとサービスカタログ管理は比較的小さなサービス領域に留まっていますが、より明確なサービスパフォーマンスレポートサポートします。これらのツールは、クライアントがアプリケーションの所有権、サービス需要、および繰り返し発生する障害パターンを理解するのに役立ちます。プロバイダーは、チケット数やスタッフィングレベルなどのインプット指標から、可用性や平均故障間隔の指標へと移行しています。IBMは、AIの運用ワークフローへの真の統合が、単にAIを能力として提示するよりも意味のある差別化要因になったと述べています。これにより、マネージドアプリケーションメンテナンスおよびサポートサービス産業内でのトリアージ、監視、および自己修復機能の価値が変わります。サービス改善を文書化できるプロバイダーは、更新やスコープ協議においてその証拠を活用できます。複雑なアプリケーションには依然として情報に基づいた人間の対応が必要なため、このシフトは事後対応型サポートをなくすものではありません。インシデント対応と予防的運用のバランスを変えるものです。


注記: 個別セメントのすべてのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:ハイブリッドデリバリーは引き続き不可欠
オンプレミスデプロイメントは、2026年のマネージドアプリケーションメンテナンスおよびサポートサービス市場規模の48.63%を占めました。規制対象セクターおよびデータ居住要件が厳しい組織は、依然として自社環境で重要なシステムを運用しています。クラウドベースのデプロイメントは、企業がERPモダナイゼーションをサポートするためにクラウド提サービスを使用するにつれて、2032年までにCAGR 12.27%で成長すると予測されています。また、希少なオンサイトエンジニアリング人材への依存を減らすこともできます。ハイブリッドデプロイメントは、多くのクライアントがコアの財務および運用システムをオンプレミスで維持するため、これらのモデルの中間に位置します。その後、クラウドネイティブアプリケーションおよびサードパーティソフトウェアへのサポートを拡張します。
Flexeraは、2026年の調査においてアプリケーション依存関係の理解をクラウド移行の最大の障壁として特定しました。この発見は、デプロイメントモデルの変化が2032年まで段階的に続くことを示しています。プロバイダーは、ローカル、クラウド、およびサービスとしてのソフトウェア環境全体で共通のサービス管理手法を必要とします。クライアントが別々のプロバイダーを使用する場合、統合監視によりガバナンスのギャップを減らすことができます。マネージドアプリケーションメンテナンスおよびサポートサービス市場は、これらの環境を1つの説明責任ある運用モデルに組み合わせることができるプロバイダーを評価します。この能力はまた、セキュリティおよびコンプライアンスチームのレポートを簡素化することもできます。モデルは依然として各アプリケーション層の個別の所有権とデータ要件を尊重する必要があります。
アプリケーションタイプ別:ERPが中核を維持しながらアナリティクス需要が拡大
エンタープライズリソースプランニングアプリケーションは2026年に収益の31.28%を占め、最大のアプリケーションカテゴリとなりました。これらのシステムは、財務、調達、サプライチェーン、人事、および運用を結びつけるため、引き続き不可欠です。SAP S/4HANAの移行サイクルも、複雑なマルチモジュール展開全体での専門的なサポートへの需要を持続させています。ビジネスインテリジェンスおよびアナリティクスは、2032年までにCAGR 12.54%で成長すると予測されています。組織は、AIの準備とリアルタイムの意思決定をサポートするため、データおよびアナリティクスプラットフォームを重要なシステムとして扱っています。これにより、高可用性、データ品質監視、およびより迅速なインシデント対応の必要性が高まります。
顧客関係管理、サプライチェーン管理、ヒューマンキャピタル管理、および財務管理・会計は、それぞれ異なるモダナイゼーションおよびコンプライアンス要件を持つ重要なサポート予算を表しています。サポートの複雑さは必ずしもアプリケーションのサイズと一致しません。文書化されたクラウドネイティブアナリティクスプラットフォームは、大幅にカスタマイズされたレガシーERP環境よりも少ない労力で済む場合があります。プロバイダーは、均一なサービス層ではなくビジネスへの影響を中心にカバレッジを設計することで、クライアントをより効果的に維持できます。したがって、マネージドアプリケーションメンテナンスおよびサポートサービス市場は、各アプリケーションのビジネス上の重要性とカスタマイズレベルによって形成されます。サービスチームはまた、プラットフォーム固有の認定とクライアントの運用プロセスへの精通が必要です。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
組織規模別:大口顧客がリードしながら中小企業もアクセスを獲得
大企業は2026年に収益の72.37%を占めました。大企業のアプリケーション資産には、複数地域にまたがるERPデプロイメント、多数の統合、および専門的な人材なしに社内チームが維持できないシステムが一般的に含まれています。確立されたアウトソーシング慣行も、多くの大口バイヤーにとって外部ポートを身近なものにしています。中小企業は2032年までにCAGR 12.38%で成長すると予測されています。クラウド提供サービスにより、中小規模の組織は高い最低ボリュームにコミットすることなく、プロフェッショナルなアプリケーション管理を利用できます。SAP、Oracle、およびMicrosoftからの標準化されたサービスとしてのERPオファリングは、プロバイダーにとってより一貫したサポートサーフェスを提供します。
中小企業の機会は、製品化されたサービスとサブスクリプションベースのデリバリーに依存しています。クライアントは大規模な移行プロジェクトなしに定義されたカバレッジを求めることができます。Robert Halfは、SMBのテクノロジーリーダーの64%が2026年にスキルギャップを報告したことを発見しました。この不足により、内部キャパシティが限られた組織にとって、アウトソーシングサポートは実用的な人材オプションとなります。マネージドアプリケーションメンテナンスおよびサポートサービス市場は、オファリングが明確でモジュール式かつ手頃な価格である場合、このグループで長できます。プロバイダーは、各顧客が維持している特定の構成と標準化のバランスを取る必要があります。大企業は資産がより広く、契約規模が大きいため、引き続き重要です。
エンドユーザー産業別:金融サービスがリードしながらヘルスケアが前進
BFSIは2026年に収益の21.84%を占め、密度の高いアプリケーションポートフォリオと厳格な可用性要件によって支えられています。銀行、保険、および資本市場の組織は、信頼性の高いアプリケーションパフォーマンス、監査証跡、および規制コントロールを必要とします。ヘルスケアは2032年までにCAGR 12.72%で成長すると予測されています。電子健康記録の複雑さ、相互運用性の義務、およびケアデリバリーのためのアプリケーションへの依存がこの拡大を支えています。ヘルスケアシステムはまた、収益サイクル管理のためのアプリケーション統合にも依存しています。情報技術および通信、小売およびeコマース、および製造業は、それぞれ異なるモダナイゼーションおよびコンプライアンス要件を持つ重要な需要領域であり続けています。
政府および防衛、エネルギーおよびユーティリティ、輸送および物流、教育、ならびにホスピタリティおよび旅行は、より小さいながらも成長している地位を占めています。政府業務は、プロバイダーがセキュリティ認定とクリアランスを持つ人員を必要とするため、参入が困難な場合があります。マネージドアプリケーションメンテナンスおよびサポートサービス市場はまた、重要インフラおよび市民サービスをサポートするアプリケーションに対して、カスタマイズされたデリバリーを必要とします。ヘルスケアのバイヤーは、マネージドサービスをスタッフィングギャップを埋める手段としてだけでなく、コアITアプローチの一部として捉えるようになっています。業種固有のワークフロー知識は、対応品質を向上させる場合にプレミアム価格設定をサポートできます。クライアントの規制環境を理解するプロバイダーは、スイッチングリスクを低減できます。これにより、垂直特化が重要な競争アプローチとなります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年にグローバル収益の36.47%を占め、マネージドアプリケーションメンテナンスおよびサポートサービス市場において最大の地域的地位を持っています。米国は、階層化されたアプリケーション資産を持つ金融サービス、ヘルスケア、およびテクノロジー組織の高い集中度を誇っています。これらの資産には、継続的なサポートを必要とする長年稼働しているERP、顧客関係管理、およびサプライチェーンシステムがまれています。カナダとメキシコは、北米サプライチェーンに結びついた製造業および金融サービスを通じて需要を加えています。地域の需要はまた、フレームワークベースの調達を使用するバイヤーからも恩恵を受けています。イングランド銀行は2025年12月に、Accenture、Capgemini、およびCognizantを含むコンソーシアムに1.8 ビリオン 英ポンドのテクノロジー変革およびデリバリーフレームワークを授与し、より大規模な協調調達モデルの使用を示しました。
欧州は成熟した需要センターであり続けており、ドイツ、英国、およびフランスが重要な地位を占めています。データ保護および運用レジリエンス要件は、監視されたアプリケーションサービスとインシデント対応の証拠への需要を生み出しています。ドイツのSAP S/4HANA移行サイクルは、複雑なSAP環境を持つ産業企業全体での専門的なメンテナンス業務を支えています。マネージドアプリケーションメンテナンスおよびサポートサービス市場は、この地域でローカライズされたデータおよび監査要件に対応する必要があります。アジア太平洋地域は2032までにCAGR 12.46%で成長すると予測されており、最高の地域成長率となっています。中国の金融サービスのデジタル化、インドの拡大するグローバルケイパビリティセンターベース、および東南アジアの通信モダナイゼーションが需要を支えています。これらの市場は、デジタルプラットフォームが拡大するにつれて可用性を維持できる運用構造を必要としています。
南米、中東、およびアフリカは、初期段階ながら独自の需要パターンを持っています。ブラジルは銀行および小売アプリケーションを通じて南米の需要を支えています。サウジアラビアおよびアラブ首長国連邦は、国家ビジョンプログラムに沿ってデジタルインフラへの投資を増加させています。サウジアラビアの国家データ管理局およびアラブ首長国連邦データ保護法は、構造化されたコンプライアンス重視のサービスエンゲージメントへの需要を支えています。南アフリカ、エジプト、およびナイジェリアは、BFSIおよび通信分野でのアフリカの採用をリードしています。Kyndrylは、調査対象組織の82%が2025年にサイバー関連の障害を経験したことを発見しました。レジリエンスへの懸念は、新興地域全体でマネージドサポートへの需要を高める可能性があります。マネージドアプリケーションメンテナンスおよびサポートサービス市場は、ローカルデリバリーおよびコンプライアンス能力がこれらの運用ニーズを満たす場所で拡大できます。
競合環境
市場集中度
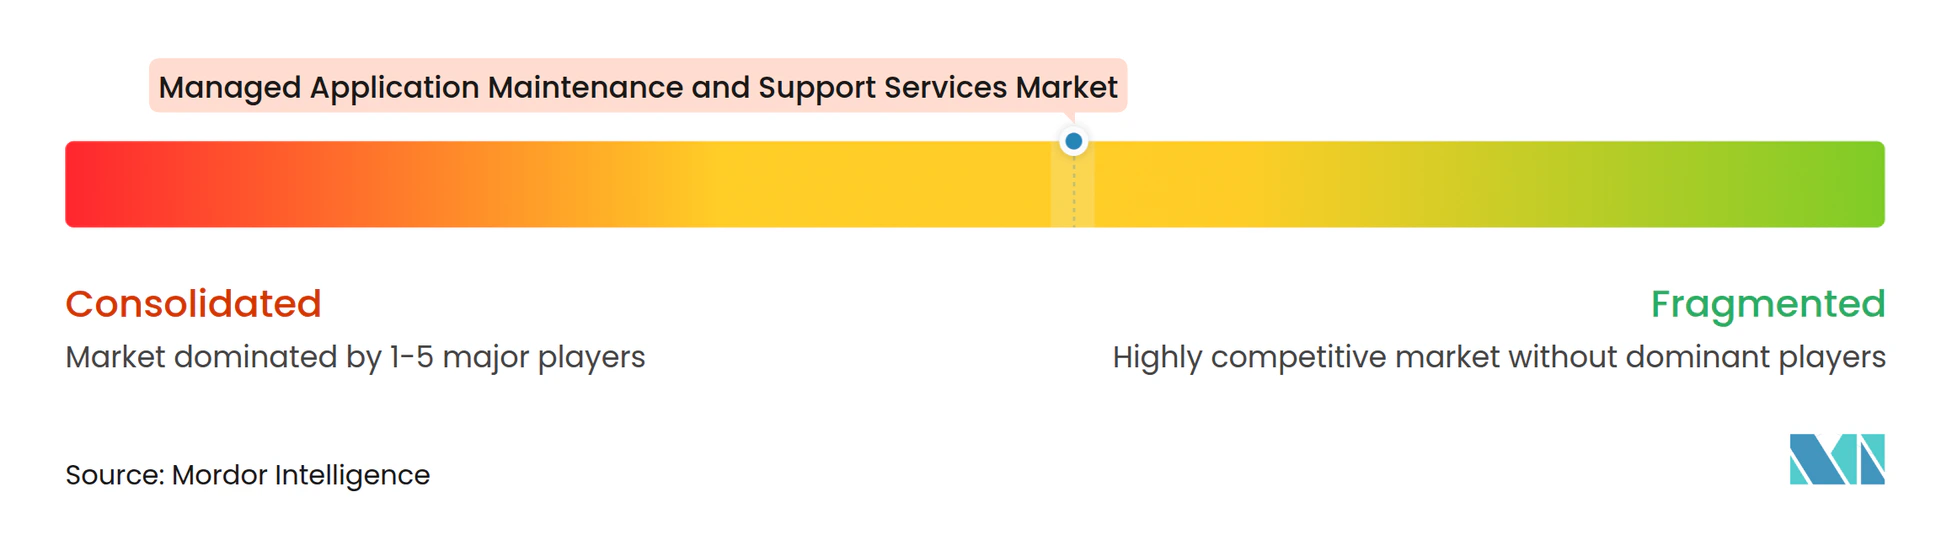
マネージドアプリケーションメンテナンスおよびサポートサービス市場は、Accenture、TCS、IBM、Infosys、Capgemini、HCLTech、およびWiproを中心に中程度の集中度を示しています。これらの企業は、広範なデリバリー能力、確立された顧客関係、およびプラットフォームパートナーシップを通じて大規模なグローバル契約をサポートしています。競争はますます、インシデントトリアージ、予測アラート、および修復プロセスにAIを組み込む能力に依存するようになっています。IBMは、バイヤーが広範な能力の主張よりも運用AIの活用に注目していると述べています。これは、サービス成果の改善を示すことができるプロバイダーに有利に働きます。Capgeminiは、ISGが2026年に8年連続でAI駆動のアプリケーション開発およびメンテナンスサービスのリーダーとして認定したと述べています。そのエージェンティックADMフレームワークは、予測的運用とインテリジェントなチケット処理を強調しています。
大型契約の動向は、既存の地位が更新を保証しないことを示しています。Infosysは2025年10月に、英国国民保健サービスビジネスサービス局から15年間の労働力ソリューションに関する12 ビリオン 英ポンド(1.6 ビリオン 米ドル相当)の契約を獲得し、イングランドおよびウェールズの190人のNHS職員の給与計算および労働力アプリケーションをカバーしています。LTIMindtreeは2025年5月に、グローバルアグリビジネス企業とSAP S/4HANA、ServiceNow、およびMicrosoft Azure全体のアプリケーション管理、インフラサポート、およびサイバーセキュリティサービスに関する450 ミリオン 米ドル、7年間の契約を締結しました。これらの取引は、統合サービスおよびAI対応運用モデルへのクライアントの関心を示しています。プロバイダーは移行規律と明確なパフォーマンスコミットメントを組み合わせる必要があります。大口バイヤーは競争的な調達を使用して、より良い効率や専門的な能力を求めることができます。
LTIMindtree、Mphasis、Hexaware、Persistent Systems、およびKyndrylなどの中堅企業は、ドメイン専門知識、柔軟な価格設定、および集中したデリバリーを通じて競争しています。LTIMindtreeは2026年10月に、インフラ、サイバーセキュリティ、およびアプリケーション管理サービスを3年間のAI主導モデルの下で統合するマルチミリオンダラーのマネージドサービス変革取引を報告しました。TCSは2026年4月にGoogle Cloudのパートナーシップを拡大し、AIセキュリティオペレーションセンターを含むGoogle Cloudインフラを使用した4つの商業オファリングを導入しました。垂直的な知識、業種固有のサービスレベル、および規制ワークフローは、プロバイダーがクライアントの離脱を制限するのに役立ちます。クラウドパートナーシップと独自の自動化ツールは、時間の経過とともにより強力な差別化を生み出す可能性があります。提供された資料には主要企業の合計シェアが記載されていないため、市場集中スコアを割り当てることはできません。
マネージドアプリケーションメンテナンスおよびサポートサービス産業リーダー
-
Accenture plc
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Capgemini SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:LTIMindtreeは、北米の大手専門エンジニアリングおよび建設会社とのマルチミリオンダラーのマネージドサービス変革取引を締結しました。このエンゲージメントは、複数のプロバイダーからのインフラ、サイバーセキュリティ、およびアプリケーション管理マネージドサービスを、初期3年間の契約期間で統一されたAI主導の運用モデルの下に統合するものであり、アプリケーションサポートにおけるエンタープライズベンダー統合の継続的なトレンドを反映しています。
- 2026年9月:Capgeminiは、Information Services Groupによって8年連続でAI駆動のADMサービスの市場リーダーとして認定されました。Information Services Groupは、Capgeminiのエージェンティックなアプリケーション開発・メンテナンスフレームワークと、アジア太平洋地域、欧州、および米国全体のアプリケーションマネージドサービス、アプリケーション開発アウトソーシング、およびアプリケーション品質保証にわたる差別化された強みとして、AI駆動の予測的運用とインテリジェントなチケット処理を挙げました。
- 2026年4月:TCSは、エンタープライズITオペレーションのためのエージェンティックおよび自律型AIシステムを実現するためにGoogle Cloudとの戦略的パートナーシップを拡大しました。TCSはGoogle Cloudインフラ上で4つの商業オファリングを立ち上げ、Google SecOpsを活用したAIセキュリティオペレーションセンターを含み、エンタープライズクライアント向けに3,000以上の業種固有のAIエージェントを展開してポートフォリオ全体にGemini Enterpriseを組み込みました。
- 2026年2月:TCSとServiceNowは、人事、財務、サプライチェーン、および調達を含むバックオフィス機能全体でエンタープライズAI導入を加速するためのマルチイヤーパートナーシップを締結しました。このパートナーシップは、エージェンティックAIと統合ガバナンスモデルを使用してServiceNowプラットフォーム上で業種固有のAIソリューションを開発し、手動で断片化されたバックオフィスワークフローを変革します。
グローバルマネージドアプリケーションメンテナンスおよびサポートサービス市場レポートの範囲
マネージドアプリケーションメンテナンスおよびサポートサービス市場は、グローバルのオンプレミス、クラウドベース、およびハイブリッド環境全体にわたるエンタープライズアプリケーションのアウトソーシングされた監視、トラブルシューティング、メンテナンス、アップグレード、パッチ適用、およびパフォーマンス最適化を包含しています。
市場はサービスタイプ(アプリケーション監視およびパフォーマンス管理、インシデント管理およびトラブルシューティング、アプリケーションメンテナンスおよびアップグレード、バージョンおよびパッチ管理、サービスレベル管理、およびその他のサービスタイプ)、デプロイメントモデル(オンプレミス、クラウドベース、およびハイブリッド)、アプリケーションタイプ(エンタープライズリソースプランニング、顧客関係管理、サプライチェーン管理、ビジネスインテリジェンスおよびアナリティクス、ヒューマンキャピタル管理、財務管理および会計、およびその他のアプリケーションタイプ)、組織規模(中小企業、および大企業)、エンドユーザー産業(情報技術および通信、BFSI、ヘルスケア、小売およびeコマース、製造業、政府および防衛、およびその他のエドユーザー産業)、および地域(北米、欧州、アジア太平洋地域、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| アプリケーション監視およびパフォーマンス管理 |
| インシデント管理およびトラブルシューティング |
| アプリケーションメンテナンスおよびアップグレード |
| バージョンおよびパッチ管理 |
| サービスレベル管理 |
| その他のサービスタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| エンタープライズリソースプランニング |
| 顧客関係管理 |
| サプライチェーン管理 |
| ビジネスインテリジェンスおよびアナリティクス |
| ヒューマンキャピタル管理 |
| 財務管理および会計 |
| その他のアプリケーションタイプ |
| 中小企業 |
| 大企業 |
| 情報技術および通信 |
| BFSI |
| ヘルスケア |
| 小売およびeコマース |
| 製造業 |
| 政府および防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | アプリケーション監視およびパフォーマンス管理 | |
| インシデント管理およびトラブルシューティング | ||
| アプリケーションメンテナンスおよびアップグレード | ||
| バージョンおよびパッチ管理 | ||
| サービスレベル管理 | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| アプリケーションタイプ別 | エンタープライズリソースプランニング | |
| 顧客関係管理 | ||
| サプライチェーン管理 | ||
| ビジネスインテリジェンスおよびアナリティクス | ||
| ヒューマンキャピタル管理 | ||
| 財務管理および会計 | ||
| その他のアプリケーションタイプ | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売およびeコマース | ||
| 製造業 | ||
| 政府および防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドアプリケーションメンテナンスおよびサポートサービス市場の規模はどのくらいですか?
このセクターは2026年の65.24 ビリオン 米ドル、2027年の72.90 ビリオン 米ドルから、2032年までに128.12 ビリオン 米ドルへと、CAGR 11.74%で成長すると予測されています。
マネージドアプリケーションメンテナンスおよびサポートサービスへの需要を牽引しているものは何ですか?
ハイブリッドクラウド運用、レガシーモダナイゼーションのニーズ、スキル不足、および障害のコストが、専門的なサポートへの需要を高めています。
マネージドアプリケーションサポートで最大のサービスタイプはどれですか?
インシデント管理よびトラブルシューティングが最大のサービスタイプであり、2026年に27.42%のシェアを占めています。
最も急速に成長しているデプロイメントモデルはどれですか?
クラウドベースのデプロイメントは2032年までにCAGR 12.27%で成長すると予測されており、オンプレミスデプロイメントが最大のシェアを維持しています。
最も急速に成長しているエンドユーザーセクターはどれですか?
ヘルスケアは電子健康記録の複雑さと統合ケアアプリケーションにより、2032年までにCAGR 12.72%で拡大すると予測されています。
アプリケーションサポートサービスで最も急速に成長している地域はどこですか?
アジア太平洋地域は、中国、インド、および東南アジア全体のデジタルプラットフォーム投資に支えられ、2032年までにCAGR 12.46%で拡大すると予測されています。