
Taille et part du marché des services gérés de maintenance et de support applicatif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 73.55 Milliards de dollars |
| Taille du Marché (2032) | 128.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de maintenance et de support applicatif par Mordor Intelligence
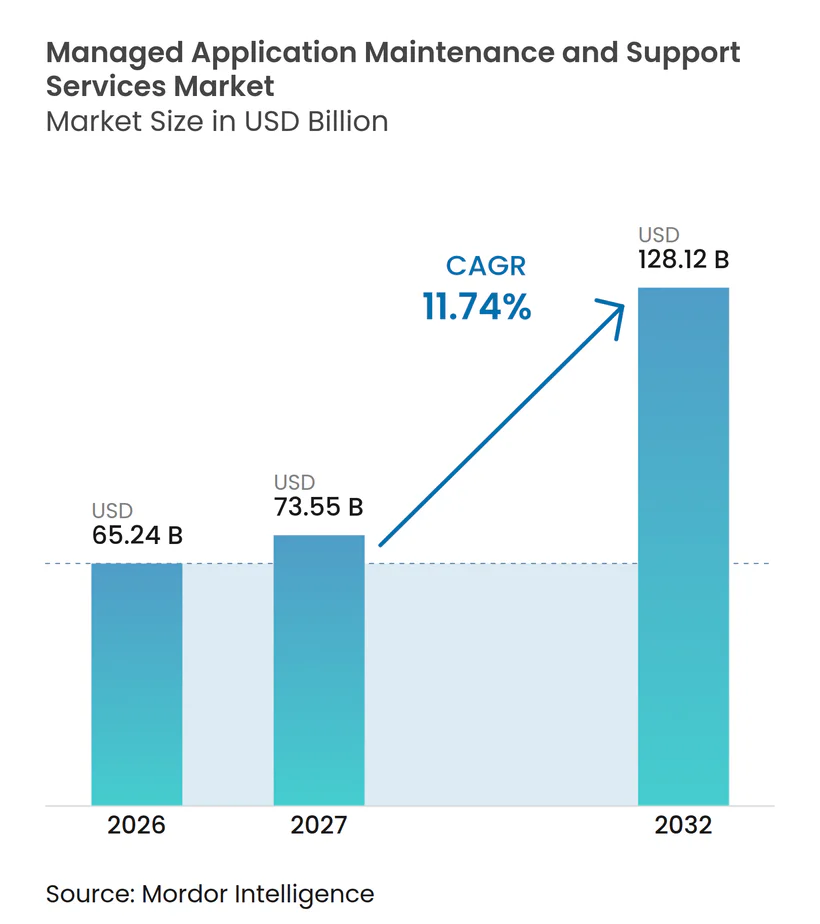
La taille du marché des services gérés de maintenance et de support applicatif devrait s'étendre de 65,24 milliards USD en 2026 et 72,90 milliards USD en 2027 à 128,12 milliards USD d'ici 2032, enregistrant un CAGR de 11,74 % entre 2027 et 2032. Cette croissance reflète la nécessité de prendre en charge simultanément les systèmes patrimoniaux, les applications cloud-natives et les plateformes de logiciels en tant que service. Les modèles d'exploitation hybrides augmentent le nombre d'applications nécessitant des tests, une surveillance, des vérifications d'intégration et des procédures d'exploitation mises à jour. Les acheteurs accordent une plus grande valeur à la disponibilité prévisible, à une résolution plus rapide des incidents et à la preuve qu'un prestataire peut améliorer la résilience. Les prestataires répondent par l'automatisation, des talents opérationnels spécialisés et des modèles de service propres à chaque secteur. Le marché des services gérés de maintenance et de support applicatif favorise donc les entreprises capables de gérer des parcs complexes tout en affichant des résultats de service mesurables.
Points clés du rapport
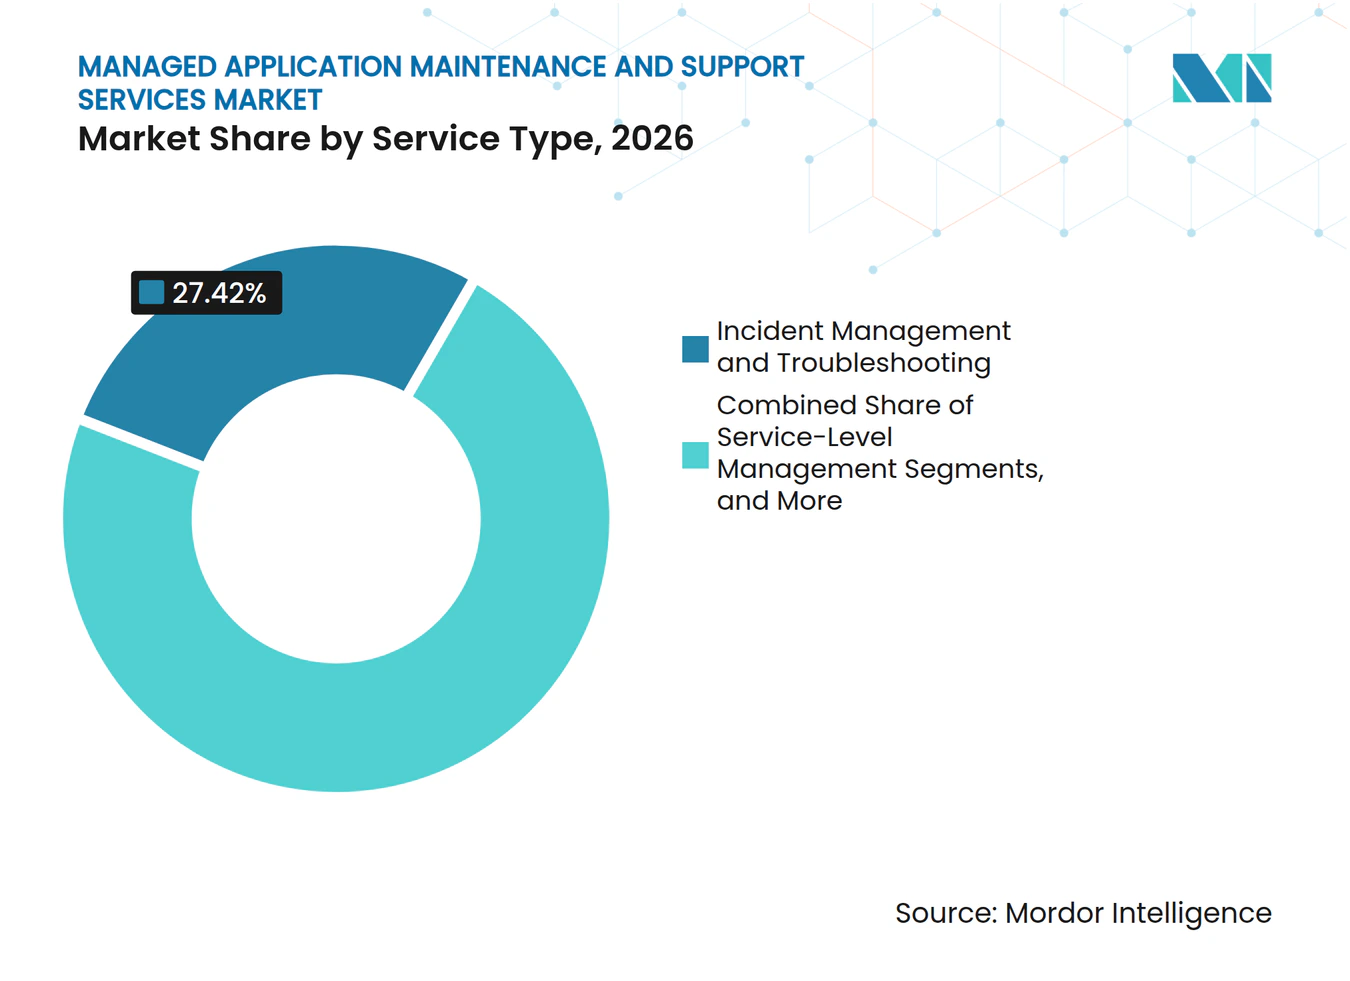
- Par type de service, la gestion des incidents et le dépannage détenaient 27,42 % de la part du marché des services gérés de maintenance et de support applicatif en 2026, tandis que la surveillance des applications et la gestion des performances devraient progresser à un CAGR de 12,63 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement sur site détenait 48,63 % de la part du marché des services gérés de maintenance et de support applicatif en 2026, tandis que le déploiement basé sur le cloud devrait progresser à un CAGR de 12,27 % jusqu'en 2032.
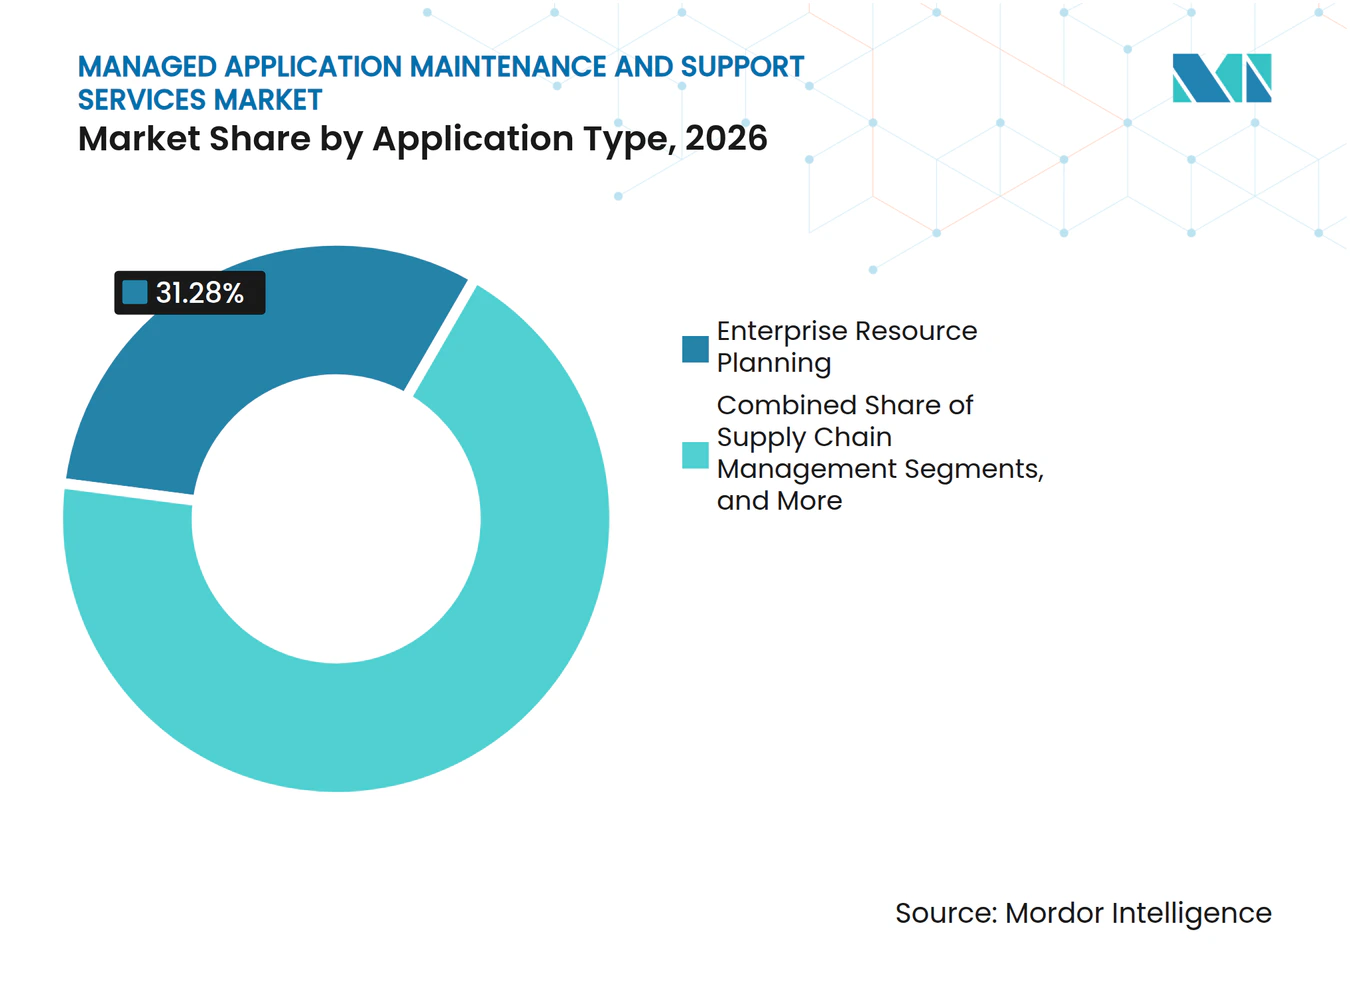
- Par type d'application, la planification des ressources d'entreprise détenait 31,28 % de la part des revenus en 2026, tandis que la veille économique et l'analytique devraient progresser à un CAGR de 12,54 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 72,37 % de la part des revenus en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 12,38 % jusqu'en 2032.
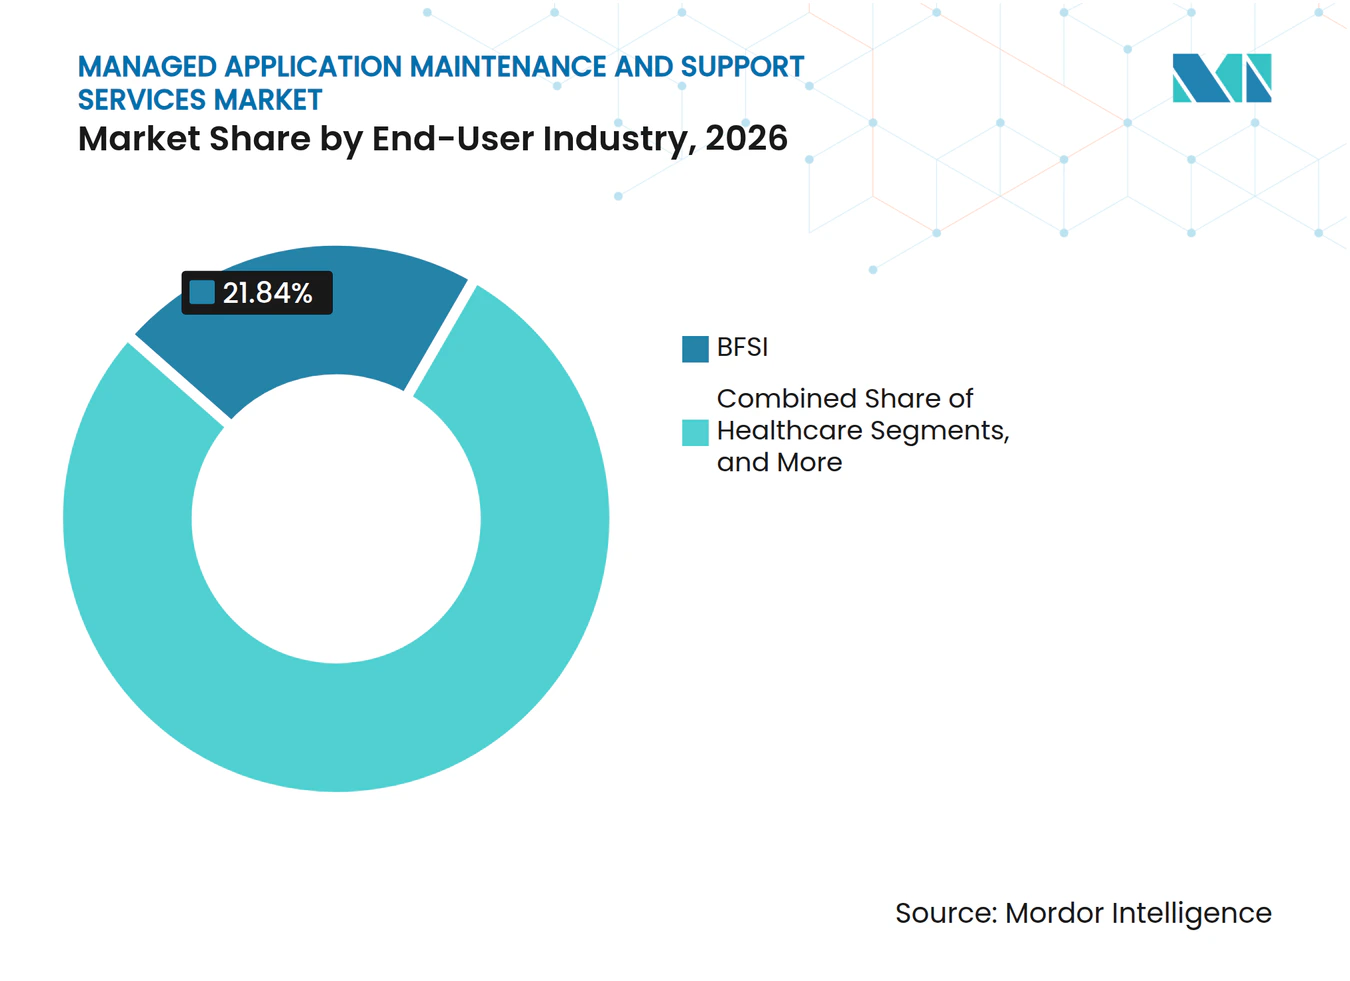
- Par secteur d'utilisation final, le BFSI détenait 21,84 % de la part des revenus en 2026, tandis que la santé devrait progresser à un CAGR de 12,72 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,47 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 12,46 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services gérés de maintenance et de support applicatif
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration vers le cloud et expansion des parcs applicatifs hybrides | +2.8% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Dette technique croissante et exigences de modernisation des applications patrimoniales | +2.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de talents spécialisés en exploitation et ingénierie applicatives | +2.0% | Mondial, plus sévère en Amérique du Nord, dans les pôles GCC d'Asie-Pacifique et en Europe occidentale | Moyen terme (2-4 ans) |
| Coûts croissants liés aux interruptions de service, à la résilience et à l'expérience client | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité des données opérationnelles spécifiques aux applications pour l'automatisation par l'IA | +1.2% | L'Amérique du Nord et l'Europe sont en tête, l'Asie-Pacifique rattrape son retard | Moyen terme (2-4 ans) |
| Restructuration continue des activités et reconfiguration du portefeuille applicatif | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration vers le cloud et expansion des parcs applicatifs hybrides
Le marché des services gérés de maintenance et de support applicatif croît à mesure que les programmes cloud deviennent des évolutions continues plutôt que des projets ponctuels. Kyndryl a rapporté que 84 % des responsables technologiques utilisent intentionnellement plusieurs environnements cloud, tandis que 41 % rapatrient également des charges de travail sur site pour des raisons de contrôle, de performance ou de conformité. Chaque migration ou rapatriement nécessite des tests applicatifs, une validation des intégrations, une revue de sécurité et des manuels d'exploitation actualisés. F5 a rapporté que 93 % des organisations utilisent des environnements multicloud hybrides et déplacent 10 % à 20 % des charges de travail chaque année.[1] Ce mouvement continu maintient le marché des services gérés de maintenance et de support applicatif lié à un parc applicatif en constante évolution. Il rend également les prestataires disposant d'une surveillance cohérente multi-environnements plus utiles aux acheteurs. Le marché des services gérés de maintenance et de support applicatif bénéficie lorsque ces prestataires peuvent préserver la responsabilité à travers des emplacements de déploiement changeants.
Dette technique croissante et exigences de modernisation des applications patrimoniales
La dette technique maintient de nombreuses entreprises dépendantes d'une maintenance soutenue même pendant qu'elles modernisent leurs systèmes. Pegasystems a rapporté que l'entreprise mondiale moyenne perd plus de 370 millions USD chaque année parce qu'elle ne peut pas moderniser ses applications patrimoniales, dont près de 134 millions USD liés à des projets de transformation retardés.[2] Cognizant a constaté que 85 % des dirigeants du Global 2000 craignent que leur parc technologique ne limite l'intégration de l'IA.[3] La même étude a révélé que 79 % s'attendent à éliminer moins de la moitié de leur dette technologique d'ici 2030. Les applications vieillissantes nécessitent un support pendant que les calendriers, les budgets et les compétences de modernisation restent contraints. Ce besoin confère au marché des services gérés de maintenance et de support applicatif un rôle parallèle aux programmes de transformation, plutôt que postérieur à ceux-ci.
Pénurie de talents spécialisés en exploitation et ingénierie applicatives
Un déficit de compétences persistant renforce l'argumentaire en faveur du support externe des opérations applicatives. Robert Half a constaté que 79 % des responsables technologiques de grandes entreprises signalaient des lacunes en compétences, et que 65 % trouvaient plus difficile de pourvoir des postes informatiques qualifiés en 2025 qu'en 2024. Les entreprises ont besoin de personnes qui comprennent à la fois les systèmes de production de longue date et les couches d'exploitation cloud-natives. Cette combinaison est difficile à développer en interne car les compétences requises couvrent les plateformes patrimoniales, les conteneurs, les outils de données, les processus de sécurité et les flux de travail métier. Le marché des services gérés de maintenance et de support applicatif bénéficie lorsque les prestataires peuvent organiser ces compétences entre clients et centres de services. Les acheteurs accèdent également à des capacités certifiées par les éditeurs sans supporter le coût total du recrutement et de la fidélisation de chaque spécialiste.
Coûts croissants liés aux interruptions de service, à la résilience et à l'expérience client
Les interruptions de service ont fait de la disponibilité des applications un enjeu financier direct pour de nombreuses organisations. New Relic a rapporté un coût annuel médian de 74 millions USD lié aux pannes à fort impact et un coût horaire de 1,85 million USD dans son enquête de 2026. Son enquête de 2025 avait établi ces chiffres respectivement à 76 millions USD et 2 millions USD. SIOS Technology a constaté que 76 % des organisations avaient subi au moins 1 panne de plus de 10 minutes au cours de l'année précédente, malgré l'utilisation de protections de haute disponibilité et de reprise après sinistre. Ces coûts déplacent l'attention des achats des volumes de tickets vers la disponibilité, la reprise et la continuité des processus métier. Le marché des services gérés de maintenance et de support applicatif progresse lorsque les prestataires peuvent lier leurs engagements de service à ces résultats opérationnels. Cette approche est particulièrement pertinente pour les applications orientées client et les applications réglementées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité d'intégration entre les environnements patrimoniaux, cloud-natifs et SaaS | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Cybersécurité, souveraineté des données et exposition réglementaire | -0.9% | L'Europe et l'Asie-Pacifique sont les plus touchées, croissance au Moyen-Orient | Moyen terme (2-4 ans) |
| Coûts de transition élevés et coût total de possession incertain | -0.7% | Mondial, plus aigu dans les grandes entreprises | Court terme (≤ 2 ans) |
| Données opérationnelles incohérentes et préparation limitée des clients à un AMS autonome | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration entre les environnements patrimoniaux, cloud-natifs et SaaS
Les environnements applicatifs mixtes ralentissent les transitions et réduisent l'efficacité des programmes de support géré. Kyndryl a constaté que 35 % des responsables informatiques considèrent les défis d'intégration comme le principal obstacle à la réalisation des retours sur investissement cloud. Un seul engagement de service peut couvrir des logiciels ERP, des services basés sur des conteneurs et des logiciels tiers, chacun avec des exigences différentes en matière de surveillance, de propriété et d'escalade. Les prestataires doivent maintenir des manuels d'exploitation et des chemins de réponse distincts tout en respectant un engagement de service unifié. Ce travail augmente l'effort de transition et peut comprimer les marges de livraison. Les accords de niveau de service traditionnels peinent également lorsqu'un processus métier traverse plusieurs niveaux applicatifs. Le marché des services gérés de maintenance et de support applicatif nécessite donc une discipline d'intégration plus solide avant que l'automatisation puisse créer une valeur totale.
Cybersécurité, souveraineté des données et exposition réglementaire
La souveraineté des données limite la façon dont les prestataires de services conçoivent et dotent en personnel les livraisons transfrontalières. L'ISACA a déclaré que les outils de services gérés basés sur l'IA peuvent créer des flux de données transfrontaliers en dehors des cadres établis de gestion des risques tiers. Kyndryl a rapporté que 75 % des responsables technologiques sont préoccupés par les risques géopolitiques dans les environnements cloud mondiaux, et que 65 % ont modifié leurs stratégies de conformité en matière de résidence des données. Les exigences du Règlement général sur la protection des données de l'UE, de l'HIPAA et des orientations de l'Autorité bancaire européenne peuvent nécessiter du personnel local et des processus d'audit localisés. Ces exigences augmentent les coûts pour les prestataires qui n'ont pas d'envergure régionale. Elles placent également les contrôles de sécurité et les preuves de traitement des données au cœur de la sélection par les acheteurs. Le marché des services gérés de maintenance et de support applicatif fait face à une standardisation de la livraison plus lente là où les restrictions juridictionnelles sont strictes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'automatisation modifie la composition du travail de support
La gestion des incidents et le dépannage représentaient 27,42 % de la taille du marché des services gérés de maintenance et de support applicatif en 2026. Cette position reflète le modèle d'exploitation réactif qui reste courant dans les parcs applicatifs d'entreprise. La surveillance des applications et la gestion des performances devraient enregistrer un CAGR de 12,63 % jusqu'en 2032, à mesure que les organisations recherchent une visibilité continue sur les environnements hybrides. Les acheteurs souhaitent de plus en plus identifier les problèmes avant qu'ils ne perturbent un processus métier. La maintenance et les mises à niveau des applications restent nécessaires là où les éditeurs publient des modifications fonctionnelles et où les entreprises maintiennent des configurations personnalisées. La gestion des versions et des correctifs revêt une plus grande importance à mesure que les clients exigent des fenêtres de remédiation des vulnérabilités plus courtes. La gestion des niveaux de service continue de relier le travail opérationnel aux priorités métier convenues.
L'analytique opérationnelle et la gestion du catalogue de services restent des domaines de service plus restreints, mais ils soutiennent un reporting plus clair des performances de service. Ces outils aident les clients à comprendre la propriété des applications, la demande de services et les schémas de défaillance récurrents. Les prestataires passent des mesures d'entrée telles que les volumes de tickets et les niveaux d'effectifs aux mesures de disponibilité et de temps moyen entre pannes. IBM a déclaré que l'intégration réelle de l'IA dans les flux de travail opérationnels est devenue un facteur de différenciation plus significatif que la simple présentation de l'IA comme une capacité. Cela modifie la valeur des fonctions de triage, de surveillance et d'auto-remédiation au sein du secteur des services gérés de maintenance et de support applicatif. Les prestataires qui documentent l'amélioration du service peuvent utiliser ces preuves lors des renouvellements et des discussions sur le périmètre. Ce changement n'élimine pas le support réactif, car les applications complexes nécessitent toujours une réponse humaine éclairée. Il modifie l'équilibre entre la réponse aux incidents et les opérations préventives.



Par modèle de déploiement : la livraison hybride reste essentielle
Le déploiement sur site représentait 48,63 % de la taille du marché des services gérés de maintenance et de support applicatif en 2026. Les secteurs réglementés et les organisations soumises à des exigences strictes de résidence des données exploitent encore des systèmes importants dans leurs propres environnements. Le déploiement basé sur le cloud devrait croître à un CAGR de 12,27 % jusqu'en 2032, à mesure que les entreprises utilisent des services fournis via le cloud pour soutenir la modernisation des ERP. Il peut également réduire la dépendance à l'égard des talents d'ingénierie sur site rares. Le déploiement hybride se situe entre ces deux modèles, car de nombreux clients conservent leurs systèmes financiers et opérationnels essentiels sur site. Ils étendent ensuite le support aux applications cloud-natives et aux logiciels tiers.
Flexera a identifié la compréhension des dépendances applicatives comme le principal obstacle à la migration vers le cloud dans ses recherches de 2026. Ce constat indique que les changements dans les modèles de déploiement resteront progressifs jusqu'en 2032. Les prestataires ont besoin de méthodes communes de gestion des services dans les environnements locaux, cloud et de logiciels en tant que service. Une surveillance unifiée peut réduire les lacunes de gouvernance lorsqu'un client utiliserait autrement des prestataires distincts. Le marché des services gérés de maintenance et de support applicatif récompense les prestataires capables de combiner ces environnements dans un modèle d'exploitation unique et responsable. Cette capacité peut également simplifier le reporting pour les équipes de sécurité et de conformité. Le modèle doit néanmoins respecter les exigences distinctes de propriété et de données de chaque couche applicative.
Par type d'application : l'ERP reste central tandis que la demande en analytique s'étend
Les applications de planification des ressources d'entreprise détenaient 31,28 % des revenus en 2026, ce qui en fait la plus grande catégorie d'applications. Ces systèmes restent essentiels car ils connectent la finance, les achats, les chaînes d'approvisionnement, les ressources humaines et les opérations. Le cycle de migration SAP S/4HANA soutient également la demande de support spécialisé pour des déploiements complexes multi-modules. La veille économique et l'analytique devraient croître à un CAGR de 12,54 % jusqu'en 2032. Les organisations traitent les plateformes de données et d'analytique comme des systèmes critiques car elles soutiennent la préparation à l'IA et les décisions en temps réel. Cela accroît le besoin de haute disponibilité, de surveillance de la qualité des données et d'une réponse plus rapide aux incidents.
La gestion de la relation client, la gestion de la chaîne d'approvisionnement, la gestion du capital humain, et la gestion financière et comptable représentent des budgets de support significatifs. Chaque catégorie fait face à des mises à jour fonctionnelles récurrentes, des exigences d'intégration et des besoins de conformité. La complexité du support ne correspond pas toujours à la taille de l'application. Une plateforme d'analytique cloud-native documentée peut nécessiter moins d'efforts qu'un environnement ERP patrimonial fortement personnalisé. Les prestataires peuvent fidéliser les clients plus efficacement lorsqu'ils conçoivent la couverture autour de l'impact métier plutôt qu'autour d'un niveau de service uniforme. Le marché des services gérés de maintenance et de support applicatif est donc façonné par la criticité métier et le niveau de personnalisation de chaque application. Les équipes de service ont également besoin de certifications spécifiques aux plateformes et d'une familiarité avec les processus opérationnels du client.

Par taille d'organisation : les grands comptes sont en tête tandis que les petits acheteurs gagnent en accès
Les grandes entreprises représentaient 72,37 % des revenus en 2026. Leurs parcs applicatifs comprennent généralement des déploiements ERP multi-géographies, de nombreuses intégrations et des systèmes que les équipes internes ne peuvent pas maintenir sans talents spécialisés. Les pratiques d'externalisation établies rendent également le support externe familier à de nombreux grands acheteurs. Les petites et moyennes entreprises devraient croître à un CAGR de 12,38 % jusqu'en 2032. Les services fournis via le cloud permettent aux organisations de plus petite taille d'utiliser une gestion applicative professionnelle sans s'engager sur des volumes minimaux élevés. Les offres d'ERP en tant que service standardisées de SAP, Oracle et Microsoft fournissent des surfaces de support plus cohérentes pour les prestataires.
L'opportunité pour les petites entreprises dépend de services productisés et d'une livraison par abonnement. Les clients peuvent rechercher une couverture définie sans projet de transition majeur. Robert Half a constaté que 64 % des responsables technologiques de PME signalaient des lacunes en compétences en 2026. Cette pénurie fait du support externalisé une option pratique de talents pour les organisations à capacité interne limitée. Le marché des services gérés de maintenance et de support applicatif peut croître dans ce groupe lorsque les offres sont claires, modulaires et abordables. Les prestataires doivent équilibrer la standardisation avec les configurations spécifiques que chaque client a conservées. Les grandes entreprises resteront importantes car leurs parcs sont plus étendus et leurs contrats sont plus importants.
Par secteur d'utilisation final : les services financiers sont en tête tandis que la santé progresse
Le BFSI représentait 21,84 % des revenus en 2026, soutenu par des portefeuilles applicatifs denses et des exigences strictes de disponibilité. Les organisations bancaires, d'assurance et des marchés de capitaux ont besoin de performances applicatives fiables, de pistes d'audit et de contrôles réglementaires. La santé devrait croître à un CAGR de 12,72 % jusqu'en 2032. La complexité des dossiers de santé électroniques, les obligations d'interopérabilité et la dépendance aux applications pour la prestation de soins soutiennent cette expansion. Les systèmes de santé dépendent également de l'intégration applicative pour la gestion du cycle des revenus. Les technologies de l'information et des télécommunications, le commerce de détail et le commerce électronique, et la fabrication restent des domaines de demande substantiels avec des exigences différentes en matière de modernisation et de conformité.
Le gouvernement et la défense, l'énergie et les services publics, le transport et la logistique, l'éducation, et l'hôtellerie et le voyage occupent des positions plus modestes mais en croissance. Le travail gouvernemental peut être difficile à pénétrer car les prestataires ont besoin de certifications de sécurité et de personnel habilité. Le marché des services gérés de maintenance et de support applicatif nécessite également une livraison adaptée pour les applications qui soutiennent les infrastructures critiques et les services aux citoyens. Les acheteurs du secteur de la santé considèrent de plus en plus les services gérés comme faisant partie de leur approche informatique centrale plutôt que comme un simple moyen de combler des lacunes en personnel. La connaissance des flux de travail propres au secteur peut soutenir une tarification premium lorsqu'elle améliore la qualité des réponses. Les prestataires qui comprennent l'environnement réglementaire du client peuvent réduire le risque de changement de prestataire. Cela fait de la spécialisation verticale une approche concurrentielle importante.
Analyse géographique
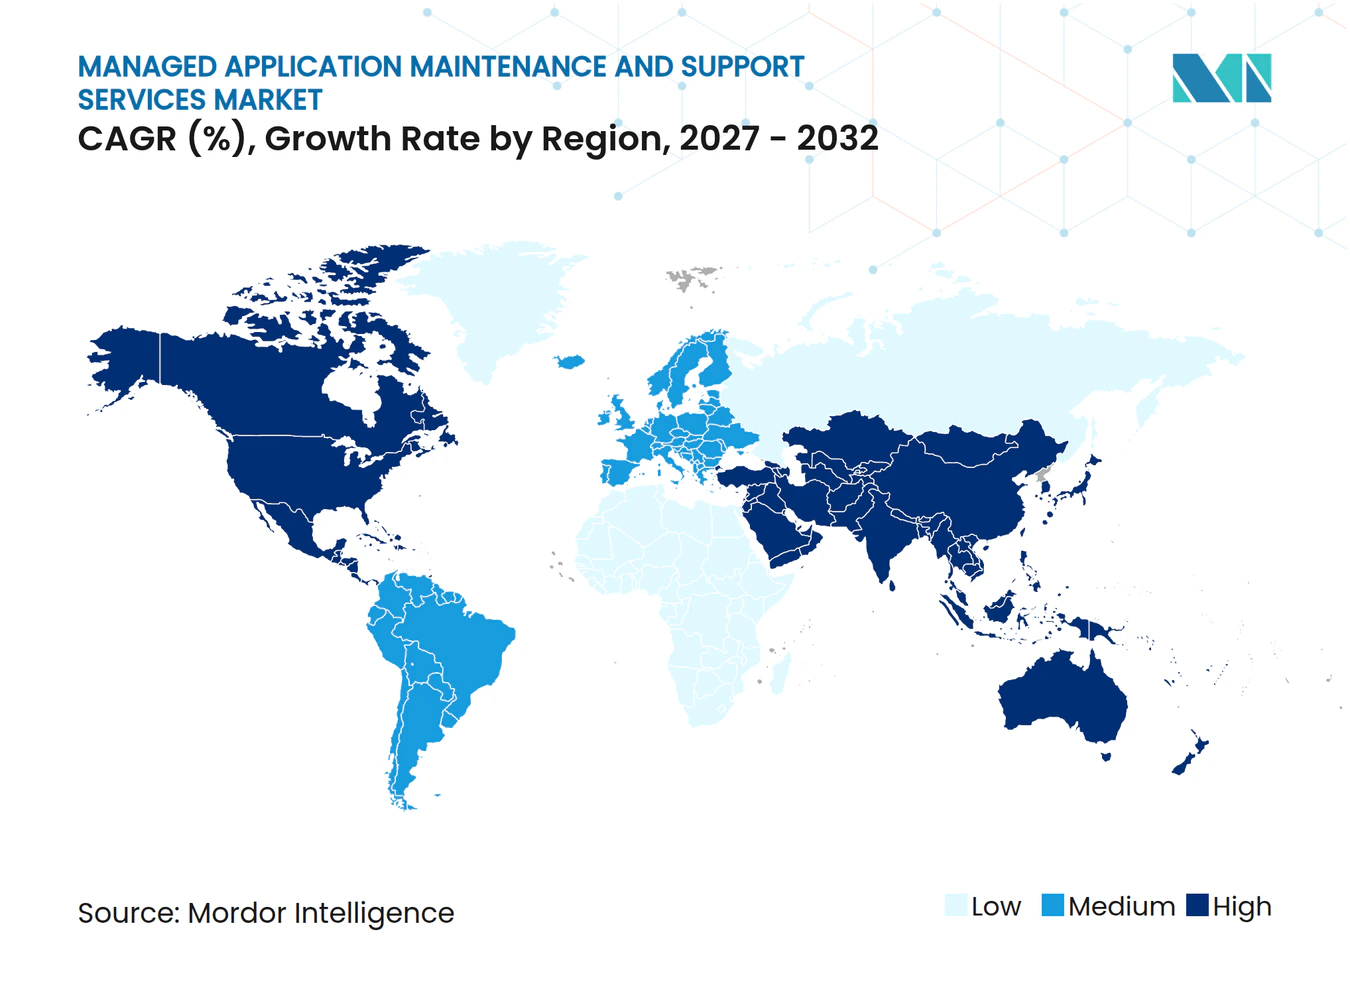
L'Amérique du Nord détenait 36,47 % des revenus mondiaux en 2026, lui conférant la plus grande position régionale sur le marché des services gérés de maintenance et de support applicatif. Les États-Unis présentent une forte concentration d'organisations des services financiers, de la santé et de la technologie avec des parcs applicatifs stratifiés. Ces parcs comprennent des systèmes ERP de longue date, de gestion de la relation client et de gestion de la chaîne d'approvisionnement qui nécessitent un support continu. Le Canada et le Mexique ajoutent de la demande via la fabrication et les services financiers liés aux chaînes d'approvisionnement nord-américaines. La demande régionale bénéficie également des acheteurs qui utilisent des achats basés sur des référentiels. La Banque d'Angleterre a attribué en décembre 2025 un référentiel de transformation technologique et de livraison de 180 millions GBP à un consortium comprenant Accenture, Capgemini et Cognizant, illustrant l'utilisation de modèles d'approvisionnement coordonnés plus importants.
L'Europe reste un centre de demande mature, avec l'Allemagne, le Royaume-Uni et la France occupant des positions importantes. Les exigences en matière de protection des données et de résilience opérationnelle créent une demande de services applicatifs surveillés et de preuves de réponse aux incidents. Le cycle de migration SAP S/4HANA en Allemagne soutient un travail de maintenance spécialisé dans les entreprises industrielles disposant d'environnements SAP complexes. Le marché des services gérés de maintenance et de support applicatif doit s'adapter aux exigences localisées en matière de données et d'audit dans la région. L'Asie-Pacifique devrait croître à un CAGR de 12,46 % jusqu'en 2032, le taux régional le plus élevé. La numérisation des services financiers en Chine, l'expansion de la base de centres de compétences mondiaux en Inde et la modernisation des télécommunications en Asie du Sud-Est soutiennent la demande. Ces marchés ont besoin de structures opérationnelles capables de maintenir la disponibilité à mesure que les plateformes numériques se développent.
L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des schémas de demande à un stade plus précoce mais distincts. Le Brésil soutient la demande sud-américaine via les applications bancaires et de commerce de détail. L'Arabie saoudite et les Émirats arabes unis augmentent leurs investissements dans les infrastructures numériques conformément aux programmes nationaux Vision. Le Bureau national de gestion des données d'Arabie saoudite et la loi sur la protection des données des Émirats arabes unis soutiennent la demande d'engagements de service structurés et axés sur la conformité. L'Afrique du Sud, l'Égypte et le Nigéria sont en tête de l'adoption africaine dans les secteurs BFSI et des télécommunications. Kyndryl a constaté que 82 % des organisations interrogées ont subi une panne liée à la cybersécurité en 2025. Les préoccupations en matière de résilience peuvent accroître la demande de support géré dans les régions émergentes. Le marché des services gérés de maintenance et de support applicatif peut se développer là où les capacités de livraison locale et de conformité répondent à ces besoins opérationnels.
Paysage concurrentiel
Concentration du Marché
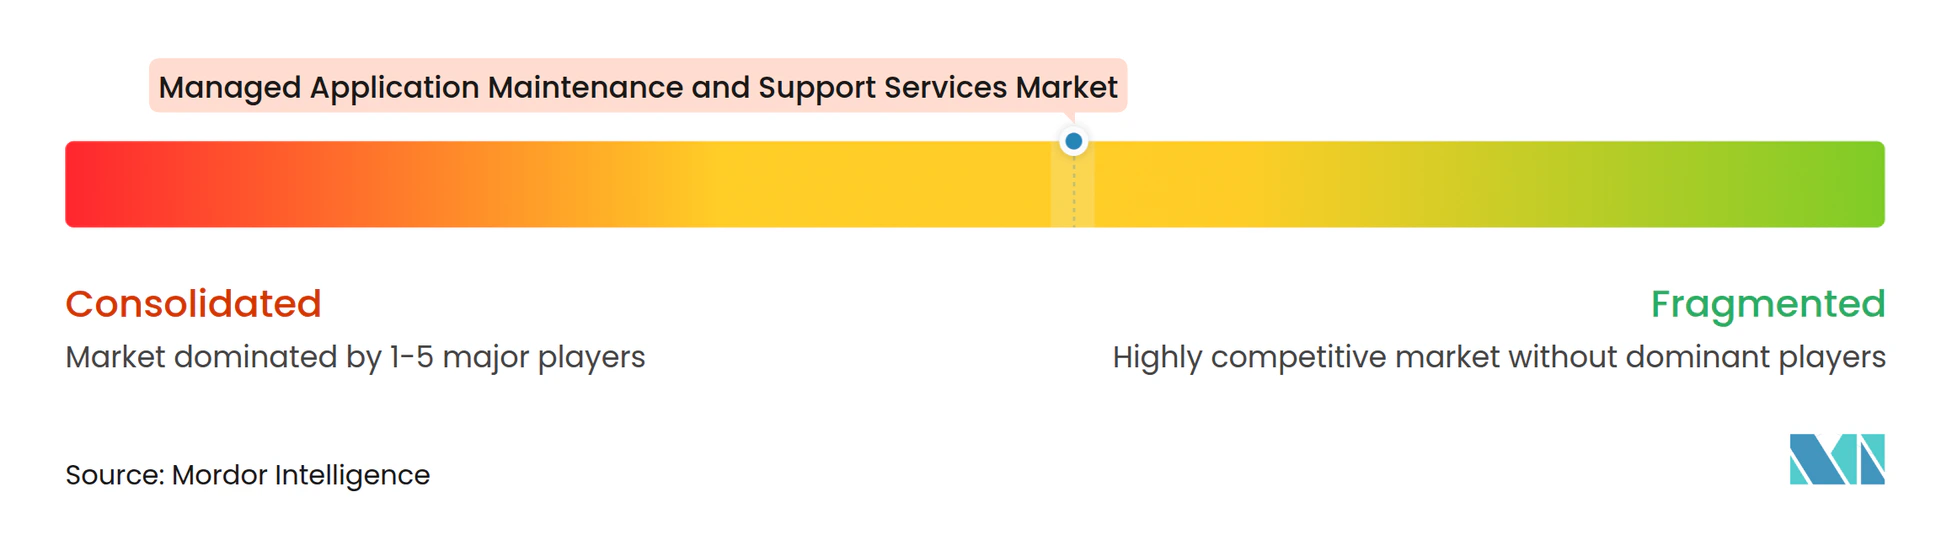
Le marché des services gérés de maintenance et de support applicatif est modérément concentré parmi Accenture, TCS, IBM, Infosys, Capgemini, HCLTech et Wipro. Ces entreprises soutiennent de grands contrats mondiaux grâce à une large capacité de livraison, des relations clients établies et des partenariats avec des éditeurs de plateformes. La concurrence dépend de plus en plus de la capacité à intégrer l'IA dans le triage des incidents, les alertes prédictives et les processus de remédiation. IBM a noté que les acheteurs se concentrent sur l'utilisation opérationnelle de l'IA plutôt que sur des affirmations générales de capacité. Cela favorise les prestataires capables de démontrer des améliorations dans les résultats de service. Capgemini a déclaré qu'ISG l'a reconnu comme leader dans les services de développement et de maintenance applicatifs pilotés par l'IA pour la huitième année consécutive en 2026. Son cadre Agentic ADM met en avant les opérations prédictives et la gestion intelligente des tickets.
Les mouvements de grands contrats montrent que la position d'opérateur sortant ne garantit pas le renouvellement. Infosys a remporté un contrat de 1,2 milliard GBP, équivalent à 1,6 milliard USD, auprès de la NHS Business Services Authority en octobre 2025 pour une solution de gestion des effectifs sur 15 ans couvrant les applications de paie et de gestion des effectifs pour 1,9 million d'employés du NHS en Angleterre et au Pays de Galles. LTIMindtree a conclu un accord de 450 millions USD sur 7 ans avec une entreprise agroalimentaire mondiale en mai 2025 pour des services de gestion applicative, de support d'infrastructure et de cybersécurité couvrant SAP S/4HANA, ServiceNow et Microsoft Azure. Ces contrats témoignent de l'intérêt des clients pour des services consolidés et des modèles d'exploitation basés sur l'IA. Les prestataires doivent combiner la discipline de transition avec des engagements de performance clairs. Les grands acheteurs peuvent recourir à des appels d'offres concurrentiels pour rechercher une meilleure efficacité ou des capacités spécialisées.
Les entreprises de taille intermédiaire telles que LTIMindtree, Mphasis, Hexaware, Persistent Systems et Kyndryl se distinguent par leur expertise sectorielle, leur tarification flexible et leur livraison ciblée. LTIMindtree a annoncé en octobre 2026 un contrat de transformation de services gérés de plusieurs millions de dollars qui consolide les services gérés d'infrastructure, de cybersécurité et d'administration applicative sous un modèle piloté par l'IA sur 3 ans. TCS a élargi son partenariat avec Google Cloud en avril 2026 et lancé 4 offres commerciales utilisant l'infrastructure Google Cloud, dont un centre d'opérations de sécurité IA. La connaissance verticale, les niveaux de service propres au secteur et les flux de travail réglementaires peuvent aider les prestataires à limiter l'attrition des clients. Les partenariats cloud et les outils d'automatisation propriétaires peuvent créer une différenciation plus forte au fil du temps. Un score de concentration du marché ne peut pas être attribué à partir des éléments fournis car ils ne précisent pas la part combinée des principales entreprises.
Leaders du secteur des services gérés de maintenance et de support applicatif
-
Accenture plc
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Capgemini SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : LTIMindtree a conclu un contrat de transformation de services gérés de plusieurs millions de dollars avec une grande entreprise nord-américaine spécialisée dans l'ingénierie et la construction. L'engagement consolide les services gérés d'infrastructure, de cybersécurité et d'administration applicative de plusieurs prestataires sous un modèle d'exploitation unifié piloté par l'IA avec une durée initiale de 3 ans, reflétant la tendance continue à la consolidation des fournisseurs d'entreprise dans le support applicatif.
- Septembre 2026 : Capgemini a été reconnu comme leader du marché dans les services ADM pilotés par l'IA par Information Services Group pour la 8e année consécutive. Information Services Group a cité le cadre Agentic ADM de Capgemini et ses opérations prédictives pilotées par l'IA et sa gestion intelligente des tickets comme des atouts différenciateurs dans les services applicatifs gérés, l'externalisation du développement applicatif et l'assurance qualité des applications en Asie-Pacifique, en Europe et aux États-Unis.
- Avril 2026 : TCS a élargi son partenariat stratégique avec Google Cloud pour permettre des systèmes d'IA agentiques et autonomes pour les opérations informatiques d'entreprise. TCS a lancé 4 offres commerciales sur l'infrastructure Google Cloud, dont un centre d'opérations de sécurité IA alimenté par Google SecOps, et a intégré Gemini Enterprise dans son portefeuille avec plus de 3 000 agents d'IA propres au secteur déployés pour les clients d'entreprise.
- Février 2026 : TCS et ServiceNow ont signé un partenariat pluriannuel pour accélérer l'adoption de l'IA en entreprise dans les fonctions de back-office, notamment les ressources humaines, la finance, la chaîne d'approvisionnement et les achats. Le partenariat développera des solutions d'IA propres au secteur sur la plateforme ServiceNow en utilisant l'IA agentique et des modèles de gouvernance unifiés pour transformer les flux de travail de back-office manuels et fragmentés.
Périmètre du rapport mondial sur le marché des services gérés de maintenance et de support applicatif
Le marché des services gérés de maintenance et de support applicatif englobe la surveillance externalisée, le dépannage, la maintenance, les mises à niveau, la gestion des correctifs et l'optimisation des performances des applications d'entreprise dans des environnements sur site, basés sur le cloud et hybrides à l'échelle mondiale.
Le marché est segmenté par type de service (surveillance des applications et gestion des performances, gestion des incidents et dépannage, maintenance et mises à niveau des applications, gestion des versions et des correctifs, gestion des niveaux de service, et autres types de services), modèle de déploiement (sur site, basé sur le cloud, et hybride), type d'application (planification des ressources d'entreprise, gestion de la relation client, gestion de la chaîne d'approvisionnement, veille économique et analytique, gestion du capital humain, gestion financière et comptable, et autres types d'applications), taille d'organisation (petites et moyennes entreprises, et grandes entreprises), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Surveillance des applications et gestion des performances |
| Gestion des incidents et dépannage |
| Maintenance et mises à niveau des applications |
| Gestion des versions et des correctifs |
| Gestion des niveaux de service |
| Autres types de services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Planification des ressources d'entreprise |
| Gestion de la relation client |
| Gestion de la chaîne d'approvisionnement |
| Veille économique et analytique |
| Gestion du capital humain |
| Gestion financière et comptable |
| Autres types d'applications |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Surveillance des applications et gestion des performances | |
| Gestion des incidents et dépannage | ||
| Maintenance et mises à niveau des applications | ||
| Gestion des versions et des correctifs | ||
| Gestion des niveaux de service | ||
| Autres types de services | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par type d'application | Planification des ressources d'entreprise | |
| Gestion de la relation client | ||
| Gestion de la chaîne d'approvisionnement | ||
| Veille économique et analytique | ||
| Gestion du capital humain | ||
| Gestion financière et comptable | ||
| Autres types d'applications | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de maintenance et de support applicatif ?
Le secteur devrait croître de 65,24 milliards USD en 2026 et 72,90 milliards USD en 2027 à 128,12 milliards USD d'ici 2032, à un CAGR de 11,74 %.
Qu'est-ce qui stimule la demande de services gérés de maintenance et de support applicatif ?
Les opérations cloud hybrides, les besoins de modernisation des systèmes patrimoniaux, les pénuries de compétences et le coût des interruptions de service accroissent la demande de support spécialisé.
Quel est le plus grand type de service dans le support applicatif géré ?
La gestion des incidents et le dépannage constituent le plus grand type de service, avec une part de 27,42 % en 2026.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement basé sur le cloud devrait croître à un CAGR de 12,27 % jusqu'en 2032, tandis que le déploiement sur site conserve la plus grande part.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
La santé devrait progresser à un CAGR de 12,72 % jusqu'en 2032 en raison de la complexité des dossiers de santé électroniques et des applications de soins intégrés.
Quelle région connaît la croissance la plus rapide pour les services de support applicatif ?
L'Asie-Pacifique devrait progresser à un CAGR de 12,46 % jusqu'en 2032, soutenue par les investissements dans les plateformes numériques en Chine, en Inde et en Asie du Sud-Est.