
Tamaño y Participación del Mercado de Servicios Gestionados de Mantenimiento y Soporte de Aplicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 73.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 128.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Mantenimiento y Soporte de Aplicaciones por Mordor Intelligence
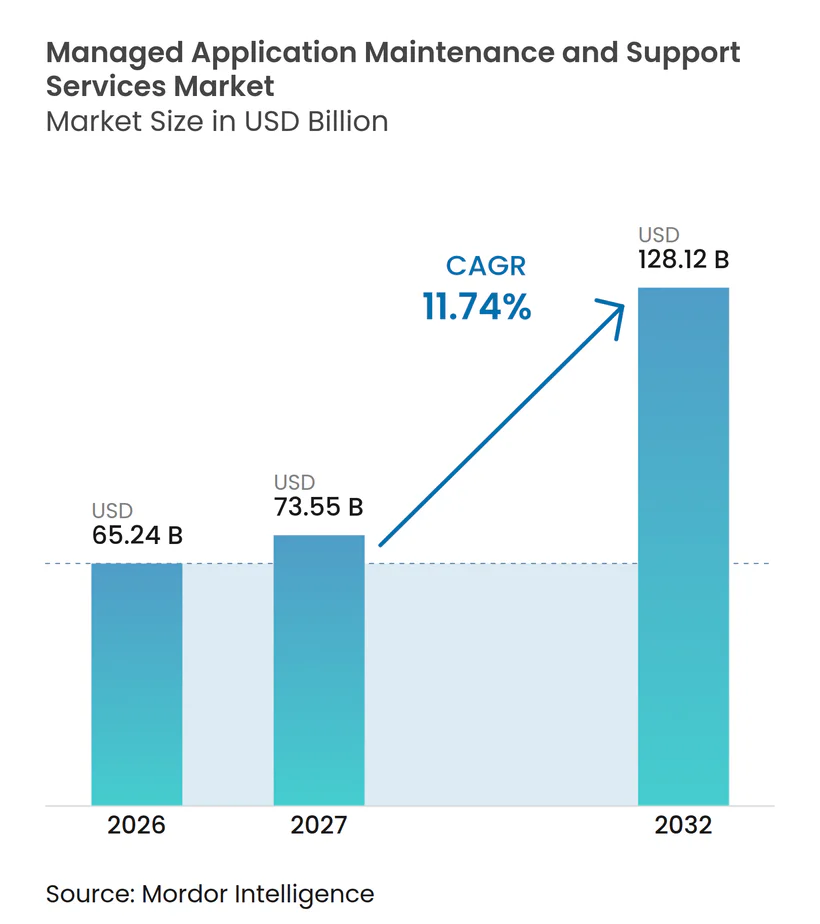
Se proyecta que el tamaño del mercado de servicios gestionados de mantenimiento y soporte de aplicaciones se expanda desde 65,24 mil millones de USD en 2026 y 72,90 mil millones de USD en 2027 hasta 128,12 mil millones de USD para 2032, registrando un CAGR del 11,74% entre 2027 y 2032. El crecimiento refleja la necesidad de dar soporte simultáneamente a sistemas heredados, aplicaciones nativas de la nube y plataformas de software como servicio. Los modelos operativos híbridos amplían el número de aplicaciones que requieren pruebas, monitoreo, verificaciones de integración y procedimientos operativos actualizados. Los compradores otorgan mayor valor a la disponibilidad predecible, la resolución más rápida de incidentes y la evidencia de que un proveedor puede mejorar la resiliencia. Los proveedores responden mediante automatización, talento operativo especializado y modelos de servicio específicos por sector. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones favorece, por tanto, a las empresas que pueden gestionar parques complejos de aplicaciones mientras demuestran resultados de servicio medibles.
Conclusiones Clave del Informe
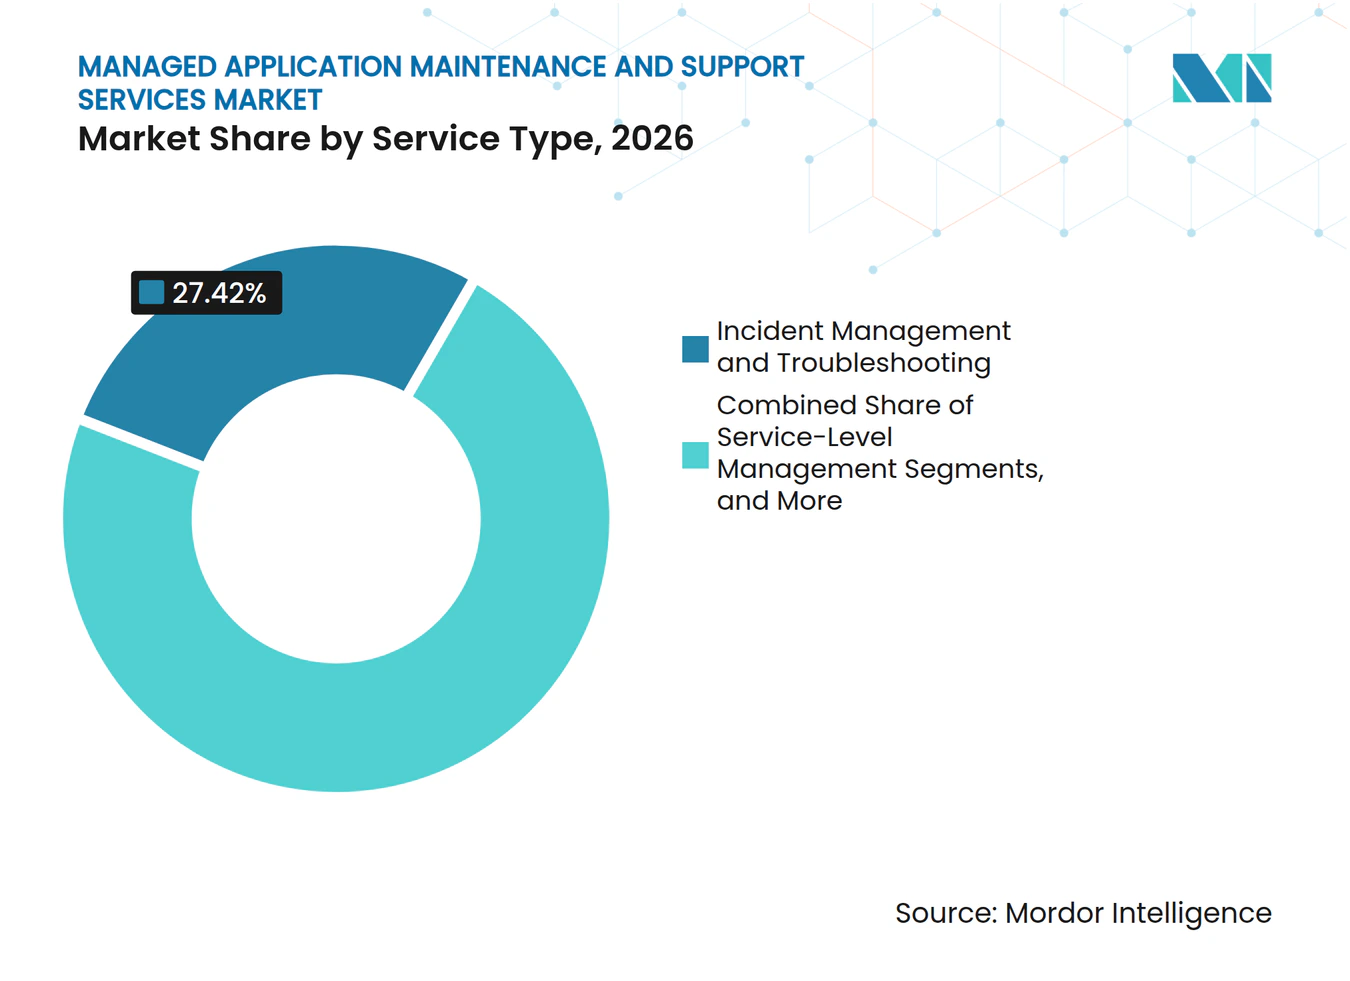
- Por tipo de servicio, la Gestión de Incidentes y Resolución de Problemas representó el 27,42% de la participación del mercado de servicios gestionados de mantenimiento y soporte de aplicaciones en 2026, mientras que se proyecta que el Monitoreo de Aplicaciones y la Gestión del Rendimiento se expanda a un CAGR del 12,63% hasta 2032.
- Por modelo de implementación, la implementación Local representó el 48,63% de la participación del mercado de servicios gestionados de mantenimiento y soporte de aplicaciones en 2026, mientras que se proyecta que la implementación Basada en la Nube se expanda a un CAGR del 12,27% hasta 2032.
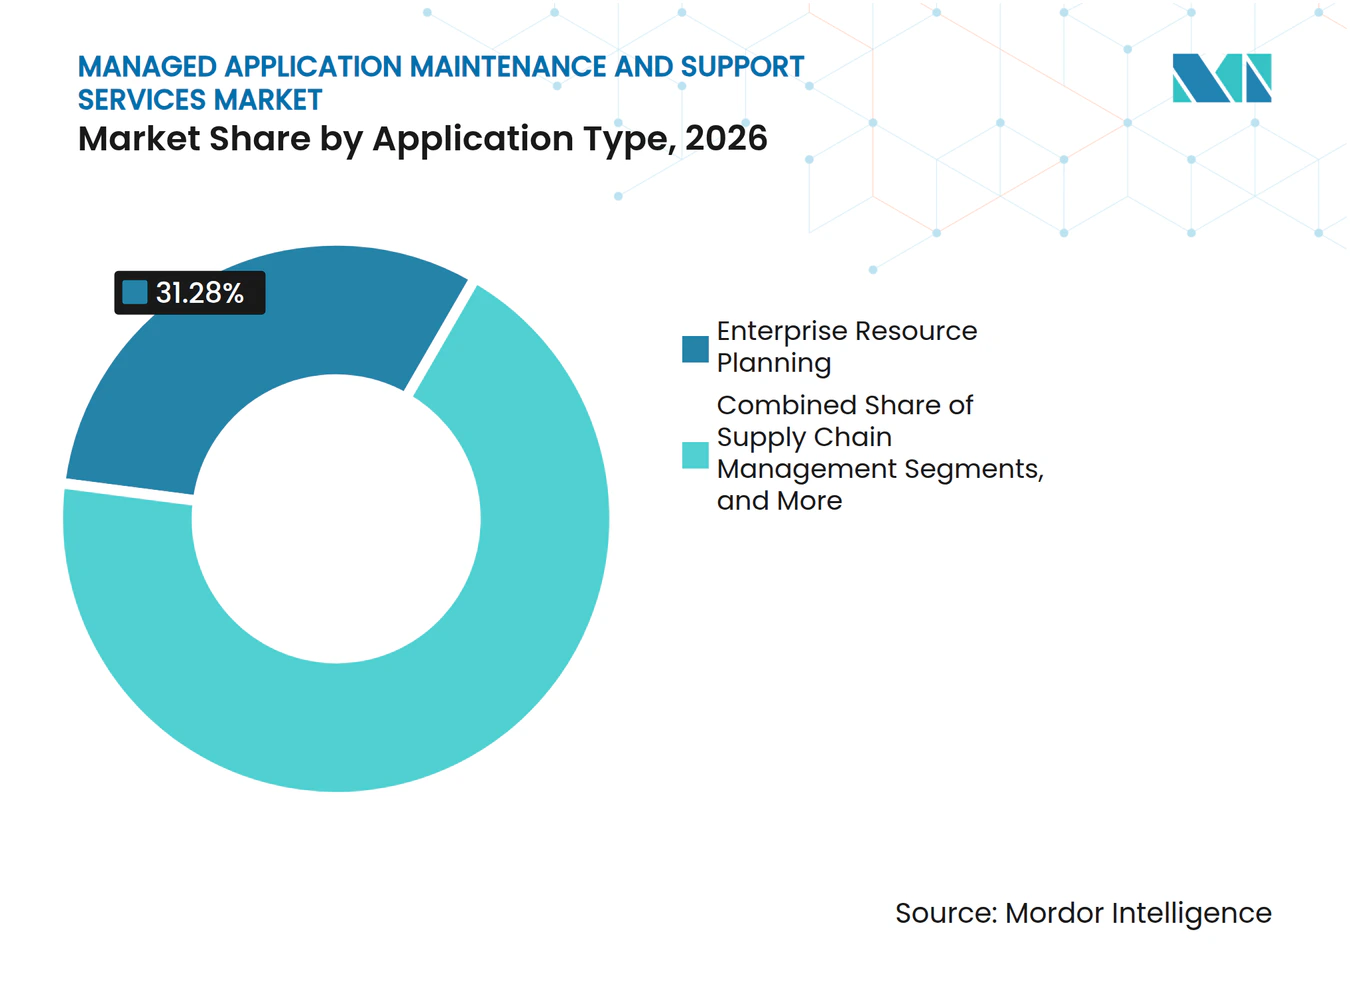
- Por tipo de aplicación, la Planificación de Recursos Empresariales representó el 31,28% de la participación de ingresos en 2026, mientras que se proyecta que la Inteligencia de Negocios y Analítica se expanda a un CAGR del 12,54% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 72,37% de la participación de ingresos en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 12,38% hasta 2032.
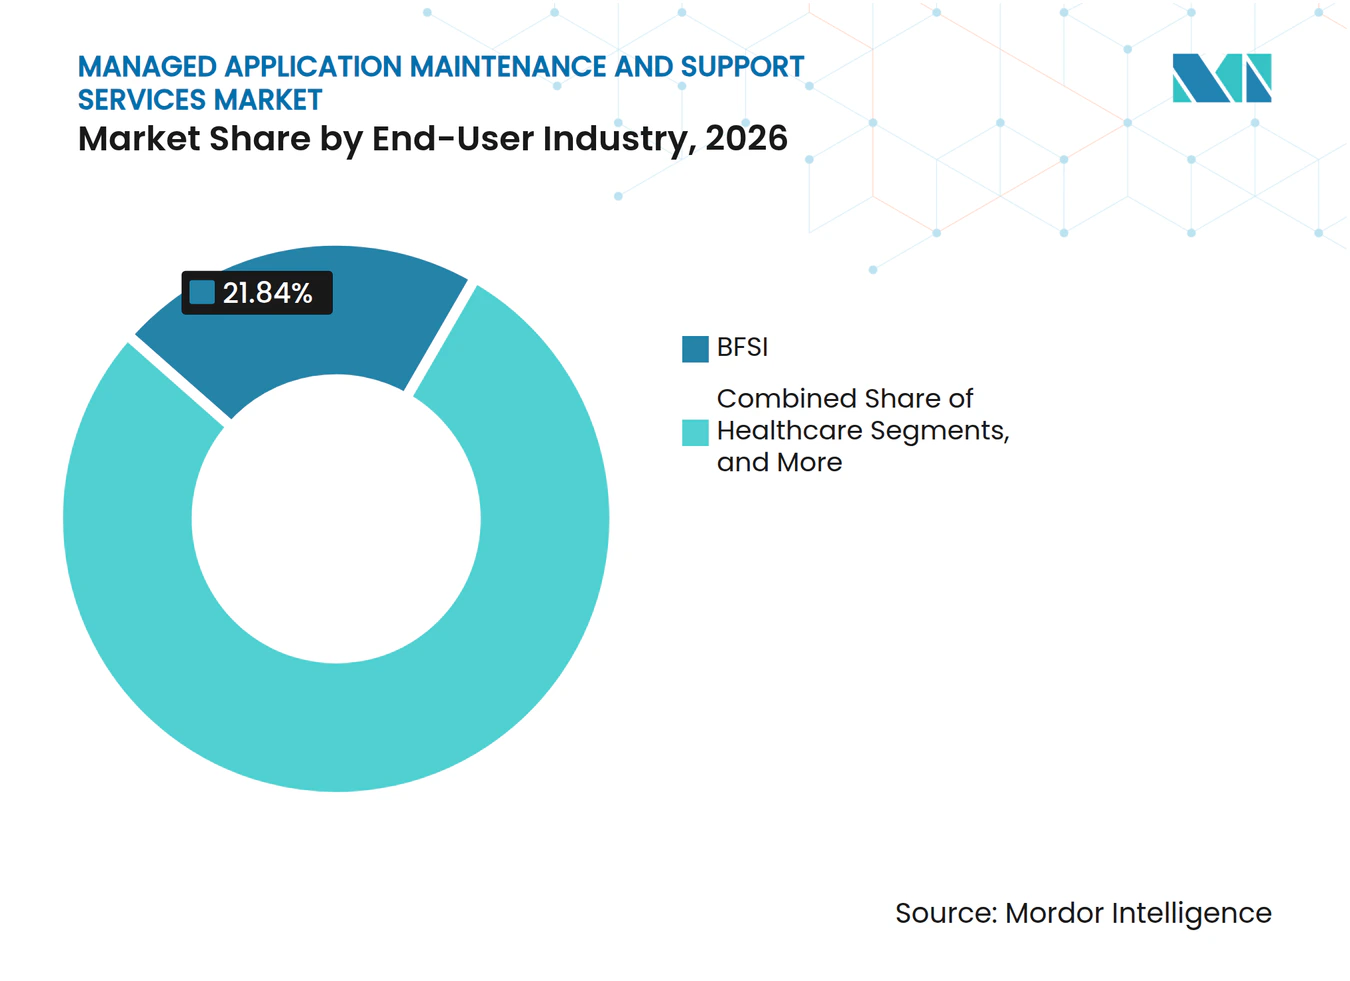
- Por industria de usuario final, BFSI representó el 21,84% de la participación de ingresos en 2026, mientras que se proyecta que el sector Sanitario se expanda a un CAGR del 12,72% hasta 2032.
- Por geografía, América del Norte representó el 36,47% de la participación de ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 12,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Gestionados de Mantenimiento y Soporte de Aplicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración a la Nube y Expansión del Parque de Aplicaciones Híbridas | +2.8% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Deuda Técnica y Requisitos de Modernización de Aplicaciones Heredadas | +2.5% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Operaciones e Ingeniería de Aplicaciones | +2.0% | Global, más severo en América del Norte, centros GCC de Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Escalada de Costos por Tiempo de Inactividad, Resiliencia y Experiencia del Cliente | +1.5% | Global | Corto plazo (≤ 2 años) |
| Preparación de Datos Operativos Específicos de Aplicaciones para la Automatización con IA | +1.2% | América del Norte y Europa lideran, Asia-Pacífico está alcanzando | Mediano plazo (2-4 años) |
| Reestructuración Empresarial Continua y Reconfiguración del Portafolio de Aplicaciones | +0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración a la Nube y Expansión del Parque de Aplicaciones Híbridas
El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones crece a medida que los programas de nube se convierten en cambios continuos en lugar de proyectos únicos. Kyndryl informó que el 84% de los líderes tecnológicos utilizan intencionalmente múltiples entornos de nube, mientras que el 41% también está trasladando cargas de trabajo de vuelta a instalaciones locales por razones de control, rendimiento o cumplimiento normativo. Cada migración o repatriación requiere pruebas de aplicaciones, validación de integración, revisión de seguridad y manuales de operación actualizados. F5 informó que el 93% de las organizaciones utilizan entornos de nube híbrida multinube y trasladan entre el 10% y el 20% de las cargas de trabajo cada año.[1] Este movimiento continuo mantiene al mercado de servicios gestionados de mantenimiento y soporte de aplicaciones vinculado a un parque de aplicaciones en constante cambio. También hace que los proveedores con monitoreo consistente entre entornos sean más útiles para los compradores. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones se beneficia cuando esos proveedores pueden preservar la responsabilidad a través de ubicaciones de implementación cambiantes.
Creciente Deuda Técnica y Requisitos de Modernización de Aplicaciones Heredadas
La deuda técnica mantiene a muchas empresas dependientes del mantenimiento sostenido incluso mientras modernizan sus sistemas. Pegasystems informó que la empresa global promedio pierde más de 370 millones de USD cada año porque no puede modernizar las aplicaciones heredadas, incluidos casi 134 millones de USD vinculados a proyectos de transformación retrasados.[2] Cognizant encontró que el 85% de los ejecutivos del Global 2000 temen que su parque tecnológico limite la integración de IA.[3] La misma investigación encontró que el 79% espera retirar menos de la mitad de su deuda tecnológica para 2030. Las aplicaciones envejecidas necesitan soporte mientras los calendarios, presupuestos y habilidades de modernización siguen siendo limitados. Esta necesidad otorga al mercado de servicios gestionados de mantenimiento y soporte de aplicaciones un papel junto a los programas de transformación, en lugar de después de ellos.
Escasez de Talento Especializado en Operaciones e Ingeniería de Aplicaciones
Una brecha de habilidades persistente está aumentando el argumento a favor del soporte externo de operaciones de aplicaciones. Robert Half encontró que el 79% de los líderes tecnológicos de grandes empresas reportaron brechas de habilidades, y el 65% encontró más difícil cubrir roles de TI especializados en 2025 que en 2024. Las empresas necesitan personas que comprendan tanto los sistemas de producción de larga data como las capas operativas nativas de la nube. Esta combinación es difícil de desarrollar internamente porque las habilidades requeridas abarcan plataformas heredadas, contenedores, herramientas de datos, procesos de seguridad y flujos de trabajo empresariales. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones se beneficia cuando los proveedores pueden organizar esas habilidades entre clientes y centros de servicio. Los compradores también obtienen acceso a capacidades certificadas por proveedores sin asumir el costo total de reclutar y retener a cada especialista.
Escalada de Costos por Tiempo de Inactividad, Resiliencia y Experiencia del Cliente
El tiempo de inactividad ha convertido la disponibilidad de las aplicaciones en un problema financiero directo para muchas organizaciones. New Relic informó un costo anual medio de 74 millones de USD por interrupciones de alto impacto y un costo por hora de 1,85 millones de USD en su encuesta de 2026. Su encuesta de 2025 había situado las cifras respectivas en 76 millones de USD y 2 millones de USD. SIOS Technology encontró que el 76% de las organizaciones tuvo al menos 1 interrupción de más de 10 minutos durante el año anterior, a pesar de utilizar protecciones de alta disponibilidad y recuperación ante desastres. Estos costos desplazan la atención de las adquisiciones desde los volúmenes de tickets hacia el tiempo de actividad, la recuperación y la continuidad de los procesos empresariales. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones se beneficia cuando los proveedores pueden vincular los compromisos de servicio con esos resultados operativos. Este enfoque es particularmente relevante para las aplicaciones orientadas al cliente y las aplicaciones reguladas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en Entornos Heredados, Nativos de la Nube y SaaS | -1.2% | Global | Mediano plazo (2-4 años) |
| Ciberseguridad, Soberanía de Datos y Exposición Regulatoria | -0.9% | Europa y Asia-Pacífico son los más afectados, creciente en Oriente Medio | Mediano plazo (2-4 años) |
| Altos Costos de Transición e Incertidumbre en el Costo Total de Propiedad | -0.7% | Global, más agudo en grandes empresas | Corto plazo (≤ 2 años) |
| Datos Operativos Inconsistentes y Preparación Limitada del Cliente para AMS Autónomo | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Entornos Heredados, Nativos de la Nube y SaaS
Los entornos de aplicaciones mixtos ralentizan las transiciones y reducen la eficiencia de los programas de soporte gestionado. Kyndryl encontró que el 35% de los líderes de TI ven los desafíos de integración como una barrera principal para obtener retornos de las inversiones en la nube. Un único compromiso de servicio puede abarcar software de Planificación de Recursos Empresariales, servicios basados en contenedores y software de terceros, cada uno con diferentes requisitos de monitoreo, propiedad y escalamiento. Los proveedores deben mantener manuales de operación y rutas de respuesta separados mientras cumplen un compromiso de servicio unificado. Este trabajo aumenta el esfuerzo de transición y puede comprimir los márgenes de entrega. Los acuerdos de nivel de servicio tradicionales también tienen dificultades cuando un proceso empresarial cruza varios niveles de aplicación. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones requiere, por tanto, una mayor disciplina de integración antes de que la automatización pueda crear valor pleno.
Ciberseguridad, Soberanía de Datos y Exposición Regulatoria
La soberanía de datos limita la forma en que los proveedores de servicios diseñan y dotan de personal a la entrega transfronteriza. ISACA declaró que las herramientas de servicios gestionados habilitadas por IA pueden crear flujos de datos transfronterizos fuera de los marcos de riesgo de terceros establecidos. Kyndryl informó que el 75% de los líderes tecnológicos están preocupados por los riesgos geopolíticos en los entornos de nube globales, y el 65% ha cambiado sus estrategias de cumplimiento de residencia de datos. Los requisitos del Reglamento General de Protección de Datos de la UE, HIPAA y las directrices de la Autoridad Bancaria Europea pueden requerir personal local y procesos de auditoría localizados. Estos requisitos aumentan los costos para los proveedores que no tienen escala regional. También hacen que los controles de seguridad y la evidencia del manejo de datos sean centrales en la selección de compradores. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones enfrenta una estandarización de entrega más lenta donde las restricciones jurisdiccionales son estrictas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Automatización Cambia la Combinación del Trabajo de Soporte
La Gestión de Incidentes y Resolución de Problemas representó el 27,42% del tamaño del mercado de servicios gestionados de mantenimiento y soporte de aplicaciones en 2026. Esa posición refleja el modelo operativo reactivo que sigue siendo común en los parques de aplicaciones empresariales. Se proyecta que el Monitoreo de Aplicaciones y la Gestión del Rendimiento registre un CAGR del 12,63% hasta 2032, a medida que las organizaciones buscan visibilidad continua en entornos híbridos. Los compradores quieren cada vez más identificar los problemas antes de que interrumpan un proceso empresarial. El Mantenimiento y las Actualizaciones de Aplicaciones sigue siendo necesario donde los proveedores lanzan cambios funcionales y las empresas mantienen configuraciones personalizadas. La Gestión de Versiones y Parches tiene mayor importancia a medida que los clientes requieren ventanas más cortas de corrección de vulnerabilidades. La Gestión del Nivel de Servicio continúa conectando el trabajo operativo con las prioridades empresariales acordadas.
La analítica operativa y la gestión del catálogo de servicios siguen siendo áreas de servicio más pequeñas, pero apoyan informes más claros sobre el rendimiento del servicio. Estas herramientas ayudan a los clientes a comprender la propiedad de las aplicaciones, la demanda de servicios y los patrones de fallo recurrentes. Los proveedores están pasando de medidas de entrada como recuentos de tickets y niveles de personal hacia medidas de disponibilidad y tiempo medio entre fallos. IBM declaró que la integración real de la IA en los flujos de trabajo operativos se ha convertido en un diferenciador más significativo que simplemente presentar la IA como una capacidad. Esto cambia el valor de las funciones de clasificación, monitoreo y autocorrección dentro de la industria de servicios gestionados de mantenimiento y soporte de aplicaciones. Los proveedores que documentan la mejora del servicio pueden utilizar esa evidencia en las renovaciones y discusiones de alcance. El cambio no elimina el soporte reactivo, porque las aplicaciones complejas aún necesitan respuesta humana informada. Cambia el equilibrio entre la respuesta a incidentes y las operaciones preventivas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación: La Entrega Híbrida Sigue Siendo Esencial
La implementación Local representó el 48,63% del tamaño del mercado de servicios gestionados de mantenimiento y soporte de aplicaciones en 2026. Los sectores regulados y las organizaciones con estrictos requisitos de residencia de datos aún operan sistemas importantes en sus propios entornos. Se proyecta que la implementación Basada en la Nube crezca a un CAGR del 12,27% hasta 2032, a medida que las empresas utilizan servicios entregados en la nube para apoyar la modernización de la Planificación de Recursos Empresariales. También puede reducir la dependencia del escaso talento de ingeniería en el sitio. La implementación Híbrida se sitúa entre esos modelos porque muchos clientes retienen los sistemas centrales de finanzas y operaciones en instalaciones locales. Luego extienden el soporte a aplicaciones nativas de la nube y software de terceros.
Flexera identificó la comprensión de las dependencias de las aplicaciones como la mayor barrera para la migración a la nube en su investigación de 2026. Este hallazgo indica que los cambios en los modelos de implementación seguirán siendo graduales hasta 2032. Los proveedores necesitan métodos comunes de gestión de servicios en entornos locales, de nube y de software como servicio. El monitoreo unificado puede reducir las brechas de gobernanza cuando un cliente utilizaría de otro modo proveedores separados. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones recompensa a los proveedores que pueden combinar estos entornos en un modelo operativo responsable único. Esta capacidad también puede simplificar los informes para los equipos de seguridad y cumplimiento normativo. El modelo debe respetar aún los requisitos de propiedad y datos separados de cada capa de aplicación.
Por Tipo de Aplicación: La Planificación de Recursos Empresariales Sigue Siendo Central Mientras la Demanda de Analítica se Expande
Las aplicaciones de Planificación de Recursos Empresariales representaron el 31,28% de los ingresos en 2026, convirtiéndolas en la categoría de aplicaciones más grande. Estos sistemas siguen siendo esenciales porque conectan finanzas, adquisiciones, cadenas de suministro, recursos humanos y operaciones. El ciclo de migración a SAP S/4HANA también sostiene la demanda de soporte especializado en implementaciones complejas de múltiples módulos. Se proyecta que la Inteligencia de Negocios y Analítica crezca a un CAGR del 12,54% hasta 2032. Las organizaciones están tratando las plataformas de datos y analítica como sistemas críticos porque apoyan la preparación para la IA y las decisiones en tiempo real. Esto aumenta la necesidad de alta disponibilidad, monitoreo de la calidad de los datos y una respuesta más rápida a los incidentes.
La Gestión de Relaciones con Clientes, la Gestión de la Cadena de Suministro, la Gestión del Capital Humano y la Gestión Financiera y Contabilidad representan presupuestos de soporte significativos. Cada categoría enfrenta actualizaciones funcionales recurrentes, requisitos de integración y necesidades de cumplimiento normativo. La complejidad del soporte no siempre coincide con el tamaño de la aplicación. Una plataforma de analítica nativa de la nube documentada puede requerir menos esfuerzo que un entorno de Planificación de Recursos Empresariales heredado y altamente personalizado. Los proveedores pueden retener clientes de manera más efectiva cuando diseñan la cobertura en torno al impacto empresarial en lugar de un nivel de servicio uniforme. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones está, por tanto, moldeado por la criticidad empresarial y el nivel de personalización de cada aplicación. Los equipos de servicio también necesitan certificaciones específicas de plataforma y familiaridad con los procesos operativos del cliente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: Las Grandes Cuentas Lideran Mientras los Compradores Más Pequeños Ganan Acceso
Las Grandes Empresas representaron el 72,37% de los ingresos en 2026. Sus parques de aplicaciones comúnmente incluyen implementaciones de Planificación de Recursos Empresariales en múltiples geografías, numerosas integraciones y sistemas que los equipos internos no pueden mantener sin talento especializado. Las prácticas de externalización establecidas también hacen que el soporte externo sea familiar para muchos grandes compradores. Se proyecta que las Pequeñas y Medianas Empresas crezcan a un CAGR del 12,38% hasta 2032. Los servicios entregados en la nube permiten a las organizaciones más pequeñas utilizar la gestión profesional de aplicaciones sin comprometerse con volúmenes mínimos elevados. Las ofertas estandarizadas de Planificación de Recursos Empresariales como servicio de SAP, Oracle y Microsoft proporcionan superficies de soporte más consistentes para los proveedores.
La oportunidad para las empresas más pequeñas depende de los servicios productizados y la entrega basada en suscripción. Los clientes pueden buscar cobertura definida sin un proyecto de transición importante. Robert Half encontró que el 64% de los líderes tecnológicos de PYMEs reportaron brechas de habilidades en 2026. Esa escasez hace que el soporte externalizado sea una opción práctica de talento para las organizaciones con capacidad interna limitada. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones puede crecer en este grupo cuando las ofertas son claras, modulares y asequibles. Los proveedores deben equilibrar la estandarización con las configuraciones específicas que cada cliente ha retenido. Las grandes empresas seguirán siendo importantes porque sus parques son más amplios y sus contratos son más grandes.
Por Industria de Usuario Final: Los Servicios Financieros Lideran Mientras el Sector Sanitario Avanza
BFSI representó el 21,84% de los ingresos en 2026, respaldado por densos portafolios de aplicaciones y estrictos requisitos de disponibilidad. Las organizaciones de banca, seguros y mercados de capitales necesitan un rendimiento confiable de las aplicaciones, registros de auditoría y controles regulatorios. Se proyecta que el sector Sanitario crezca a un CAGR del 12,72% hasta 2032. La complejidad de los registros electrónicos de salud, las obligaciones de interoperabilidad y la dependencia de las aplicaciones para la prestación de atención médica respaldan esta expansión. Los sistemas de salud también dependen de la integración de aplicaciones para la gestión del ciclo de ingresos. La Tecnología de la Información y las Telecomunicaciones, el Comercio Minorista y el Comercio Electrónico, y la Manufactura siguen siendo áreas de demanda sustanciales con diferentes requisitos de modernización y cumplimiento normativo.
El Gobierno y la Defensa, la Energía y los Servicios Públicos, el Transporte y la Logística, la Educación, y la Hospitalidad y el Turismo ocupan posiciones más pequeñas pero en crecimiento. El trabajo gubernamental puede ser difícil de ingresar porque los proveedores necesitan certificaciones de seguridad y personal con habilitación de seguridad. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones también necesita una entrega personalizada para las aplicaciones que respaldan la infraestructura crítica y los servicios ciudadanos. Los compradores del sector sanitario ven cada vez más los servicios gestionados como parte de su enfoque central de TI, en lugar de solo una forma de cubrir brechas de personal. El conocimiento específico del flujo de trabajo sectorial puede respaldar precios premium cuando mejora la calidad de la respuesta. Los proveedores que comprenden el entorno regulatorio del cliente pueden reducir el riesgo de cambio. Esto hace que la especialización vertical sea un enfoque competitivo importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
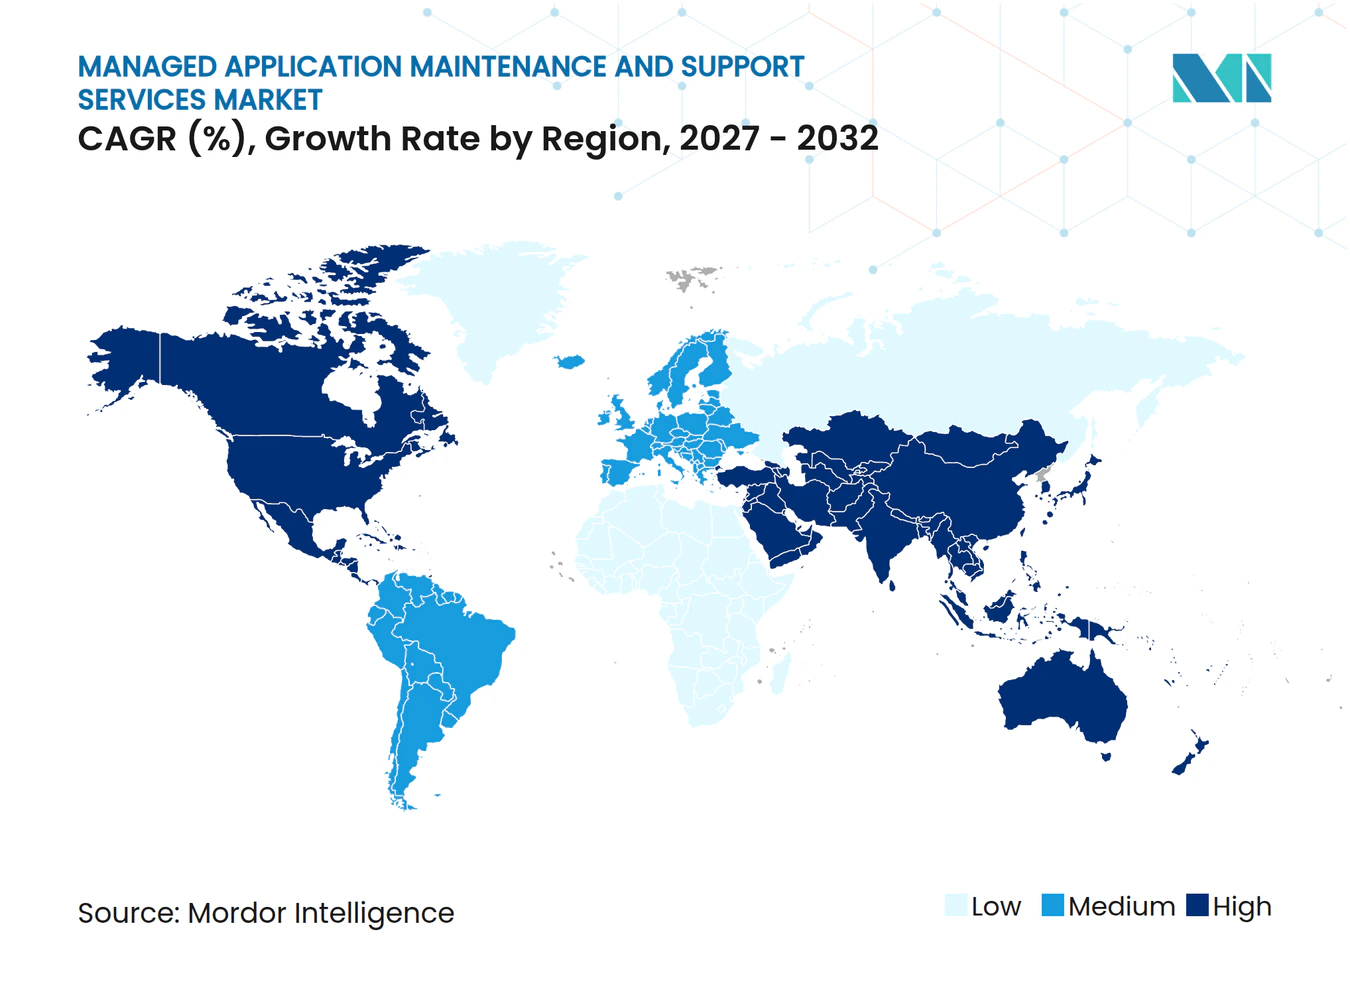
América del Norte representó el 36,47% de los ingresos globales en 2026, otorgándole la mayor posición regional en el mercado de servicios gestionados de mantenimiento y soporte de aplicaciones. Estados Unidos tiene una alta concentración de organizaciones de servicios financieros, salud y tecnología con parques de aplicaciones en capas. Esos parques incluyen sistemas de larga data de Planificación de Recursos Empresariales, gestión de relaciones con clientes y cadena de suministro que requieren soporte continuo. Canadá y México añaden demanda a través de la manufactura y los servicios financieros vinculados a las cadenas de suministro de América del Norte. La demanda regional también se beneficia de los compradores que utilizan la contratación basada en marcos. El Banco de Inglaterra adjudicó en diciembre de 2025 un marco de transformación tecnológica y entrega por valor de 180 millones de GBP a un consorcio que incluye Accenture, Capgemini y Cognizant, mostrando el uso de modelos de adquisición coordinados más grandes.
Europa sigue siendo un centro de demanda maduro, con Alemania, el Reino Unido y Francia ocupando posiciones importantes. Los requisitos de protección de datos y resiliencia operativa crean demanda de servicios de aplicaciones monitoreados y evidencia de respuesta a incidentes. El ciclo de migración a SAP S/4HANA de Alemania respalda el trabajo de mantenimiento especializado en empresas industriales con entornos SAP complejos. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones debe adaptarse a los requisitos localizados de datos y auditoría en la región. Se proyecta que Asia-Pacífico crezca a un CAGR del 12,46% hasta 2032, la tasa regional más alta. La digitalización de los servicios financieros de China, la creciente base de centros de capacidad global de India y la modernización de las telecomunicaciones en el Sudeste Asiático respaldan la demanda. Estos mercados necesitan estructuras operativas que puedan mantener la disponibilidad a medida que las plataformas digitales se expanden.
América del Sur, Oriente Medio y África tienen patrones de demanda en etapas más tempranas pero distintos. Brasil respalda la demanda sudamericana a través de aplicaciones bancarias y de comercio minorista. Arabia Saudita y los Emiratos Árabes Unidos están aumentando la inversión en infraestructura digital en línea con los programas nacionales de Visión. La Oficina Nacional de Gestión de Datos de Arabia Saudita y la Ley de Protección de Datos de los Emiratos Árabes Unidos respaldan la demanda de compromisos de servicio estructurados y centrados en el cumplimiento normativo. Sudáfrica, Egipto y Nigeria lideran la adopción africana en BFSI y telecomunicaciones. Kyndryl encontró que el 82% de las organizaciones encuestadas experimentaron una interrupción relacionada con ciberseguridad en 2025. Las preocupaciones sobre resiliencia pueden aumentar la demanda de soporte gestionado en las regiones emergentes. El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones puede expandirse donde las capacidades de entrega local y cumplimiento normativo satisfagan estas necesidades operativas.
Panorama Competitivo
Concentración del Mercado
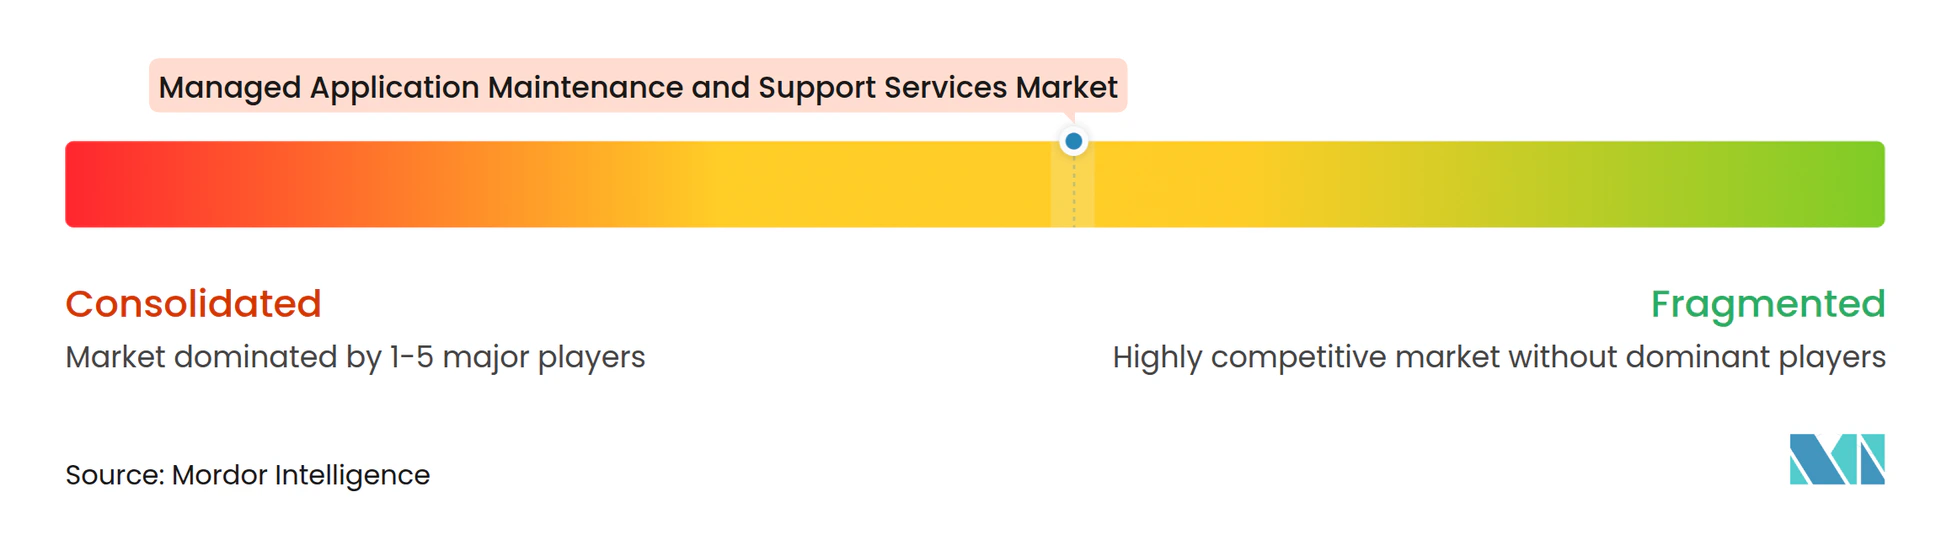
El mercado de servicios gestionados de mantenimiento y soporte de aplicaciones está moderadamente concentrado entre Accenture, TCS, IBM, Infosys, Capgemini, HCLTech y Wipro. Estas empresas respaldan grandes contratos globales a través de una amplia capacidad de entrega, relaciones establecidas con los clientes y asociaciones con plataformas. La competencia depende cada vez más de la capacidad de integrar la IA en la clasificación de incidentes, las alertas predictivas y los procesos de corrección. IBM señaló que los compradores se están enfocando en el uso operativo de la IA en lugar de afirmaciones amplias sobre capacidades. Esto favorece a los proveedores que pueden demostrar mejoras en los resultados del servicio. Capgemini declaró que ISG la reconoció como líder en servicios de desarrollo y mantenimiento de aplicaciones impulsados por IA por octavo año consecutivo en 2026. Su marco Agentic ADM destaca las operaciones predictivas y el manejo inteligente de tickets.
Los grandes movimientos de contratos muestran que la titularidad no garantiza la renovación. Infosys ganó un contrato de 1.200 millones de GBP, equivalente a 1.600 millones de USD, de la Autoridad de Servicios Empresariales del NHS en octubre de 2025 para una solución de fuerza laboral de 15 años que cubre aplicaciones de nómina y fuerza laboral para 1,9 millones de empleados del NHS en Inglaterra y Gales. LTIMindtree aseguró un acuerdo de 450 millones de USD a 7 años con una empresa global de agronegocios en mayo de 2025 para gestión de aplicaciones, soporte de infraestructura y servicios de ciberseguridad en SAP S/4HANA, ServiceNow y Microsoft Azure. Estos acuerdos muestran el interés de los clientes en servicios consolidados y modelos operativos habilitados por IA. Los proveedores deben combinar la disciplina de transición con compromisos de rendimiento claros. Los grandes compradores pueden utilizar la contratación competitiva para buscar mayor eficiencia o capacidades especializadas.
Las empresas de nivel medio como LTIMindtree, Mphasis, Hexaware, Persistent Systems y Kyndryl compiten a través de experiencia en dominios, precios flexibles y entrega enfocada. LTIMindtree reportó un acuerdo de transformación de servicios gestionados de varios millones de dólares en octubre de 2026 que consolida servicios gestionados de infraestructura, ciberseguridad y administración de aplicaciones bajo un modelo liderado por IA a 3 años. TCS amplió su asociación con Google Cloud en abril de 2026 e introdujo 4 ofertas comerciales que utilizan la infraestructura de Google Cloud, incluido un centro de operaciones de seguridad de IA. El conocimiento vertical, los niveles de servicio específicos de la industria y los flujos de trabajo regulatorios pueden ayudar a los proveedores a limitar la pérdida de clientes. Las asociaciones con la nube y las herramientas de automatización propietarias pueden crear una diferenciación más sólida con el tiempo. No se puede asignar una puntuación de concentración del mercado a partir del material suministrado porque no proporciona la participación combinada de las empresas líderes.
Líderes de la Industria de Servicios Gestionados de Mantenimiento y Soporte de Aplicaciones
-
Accenture plc
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Capgemini SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: LTIMindtree aseguró un acuerdo de transformación de servicios gestionados de varios millones de dólares con una empresa líder de ingeniería y construcción especializada de América del Norte. El compromiso consolida los servicios gestionados de infraestructura, ciberseguridad y administración de aplicaciones de múltiples proveedores bajo un modelo operativo unificado liderado por IA con un plazo inicial de 3 años, reflejando la tendencia continua de consolidación de proveedores empresariales en el soporte de aplicaciones.
- Septiembre de 2026: Capgemini fue reconocida como líder del mercado en servicios de Desarrollo y Mantenimiento de Aplicaciones impulsados por IA por Information Services Group por octavo año consecutivo. Information Services Group citó el marco Agentic ADM de Capgemini y sus operaciones predictivas impulsadas por IA y el manejo inteligente de tickets como fortalezas diferenciadoras en Servicios Gestionados de Aplicaciones, Externalización del Desarrollo de Aplicaciones y Aseguramiento de la Calidad de Aplicaciones en Asia-Pacífico, Europa y Estados Unidos.
- Abril de 2026: TCS amplió su asociación estratégica con Google Cloud para habilitar sistemas de IA agéntica y autónoma para las operaciones de TI empresariales. TCS lanzó 4 ofertas comerciales en la infraestructura de Google Cloud, incluido un Centro de Operaciones de Seguridad de IA impulsado por Google SecOps, e integró Gemini Enterprise en todo su portafolio con más de 3.000 agentes de IA específicos de la industria implementados para clientes empresariales.
- Febrero de 2026: TCS y ServiceNow firmaron una asociación plurianual para acelerar la adopción de IA empresarial en funciones de back-office que incluyen recursos humanos, finanzas, cadena de suministro y adquisiciones. La asociación desarrollará soluciones de IA específicas de la industria en la plataforma ServiceNow utilizando IA agéntica y modelos de gobernanza unificados para transformar los flujos de trabajo de back-office manuales y fragmentados.
Alcance del Informe Global del Mercado de Servicios Gestionados de Mantenimiento y Soporte de Aplicaciones
El Mercado de Servicios Gestionados de Mantenimiento y Soporte de Aplicaciones abarca el monitoreo, la resolución de problemas, el mantenimiento, las actualizaciones, la aplicación de parches y la optimización del rendimiento externalizados de aplicaciones empresariales en entornos locales, basados en la nube e híbridos a nivel global.
El mercado está Segmentado por Tipo de Servicio (Monitoreo de Aplicaciones y Gestión del Rendimiento, Gestión de Incidentes y Resolución de Problemas, Mantenimiento y Actualizaciones de Aplicaciones, Gestión de Versiones y Parches, Gestión del Nivel de Servicio, y Otros Tipos de Servicio), Modelo de Implementación (Local, Basado en la Nube, e Híbrido), Tipo de Aplicación (Planificación de Recursos Empresariales, Gestión de Relaciones con Clientes, Gestión de la Cadena de Suministro, Inteligencia de Negocios y Analítica, Gestión del Capital Humano, Gestión Financiera y Contabilidad, y Otros Tipos de Aplicación), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Industria de Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Sector Sanitario, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias de Usuario Final), y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Monitoreo de Aplicaciones y Gestión del Rendimiento |
| Gestión de Incidentes y Resolución de Problemas |
| Mantenimiento y Actualizaciones de Aplicaciones |
| Gestión de Versiones y Parches |
| Gestión del Nivel de Servicio |
| Otros Tipos de Servicio |
| Local |
| Basado en la Nube |
| Híbrido |
| Planificación de Recursos Empresariales |
| Gestión de Relaciones con Clientes |
| Gestión de la Cadena de Suministro |
| Inteligencia de Negocios y Analítica |
| Gestión del Capital Humano |
| Gestión Financiera y Contabilidad |
| Otros Tipos de Aplicación |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Sector Sanitario |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Monitoreo de Aplicaciones y Gestión del Rendimiento | |
| Gestión de Incidentes y Resolución de Problemas | ||
| Mantenimiento y Actualizaciones de Aplicaciones | ||
| Gestión de Versiones y Parches | ||
| Gestión del Nivel de Servicio | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tipo de Aplicación | Planificación de Recursos Empresariales | |
| Gestión de Relaciones con Clientes | ||
| Gestión de la Cadena de Suministro | ||
| Inteligencia de Negocios y Analítica | ||
| Gestión del Capital Humano | ||
| Gestión Financiera y Contabilidad | ||
| Otros Tipos de Aplicación | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Sector Sanitario | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de mantenimiento y soporte de aplicaciones?
Se proyecta que el sector crezca desde 65,24 mil millones de USD en 2026 y 72,90 mil millones de USD en 2027 hasta 128,12 mil millones de USD para 2032, a un CAGR del 11,74%.
¿Qué está impulsando la demanda de servicios gestionados de mantenimiento y soporte de aplicaciones?
Las operaciones de nube híbrida, las necesidades de modernización de sistemas heredados, la escasez de habilidades y el costo de las interrupciones están aumentando la demanda de soporte especializado.
¿Cuál es el tipo de servicio más grande en el soporte gestionado de aplicaciones?
La Gestión de Incidentes y Resolución de Problemas es el tipo de servicio más grande, con una participación del 27,42% en 2026.
¿Cuál es el modelo de implementación de más rápido crecimiento?
Se proyecta que la implementación Basada en la Nube crezca a un CAGR del 12,27% hasta 2032, mientras que la implementación Local retiene la mayor participación.
¿Cuál es el sector de usuario final de más rápido crecimiento?
Se proyecta que el sector Sanitario se expanda a un CAGR del 12,72% hasta 2032 debido a la complejidad de los registros electrónicos de salud y las aplicaciones de atención integrada.
¿Cuál es la región de más rápido crecimiento para los servicios de soporte de aplicaciones?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 12,46% hasta 2032, respaldado por la inversión en plataformas digitales en China, India y el Sudeste Asiático.