
Marktgröße und Marktanteil für verwaltete Anwendungswartungs- und Supportdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
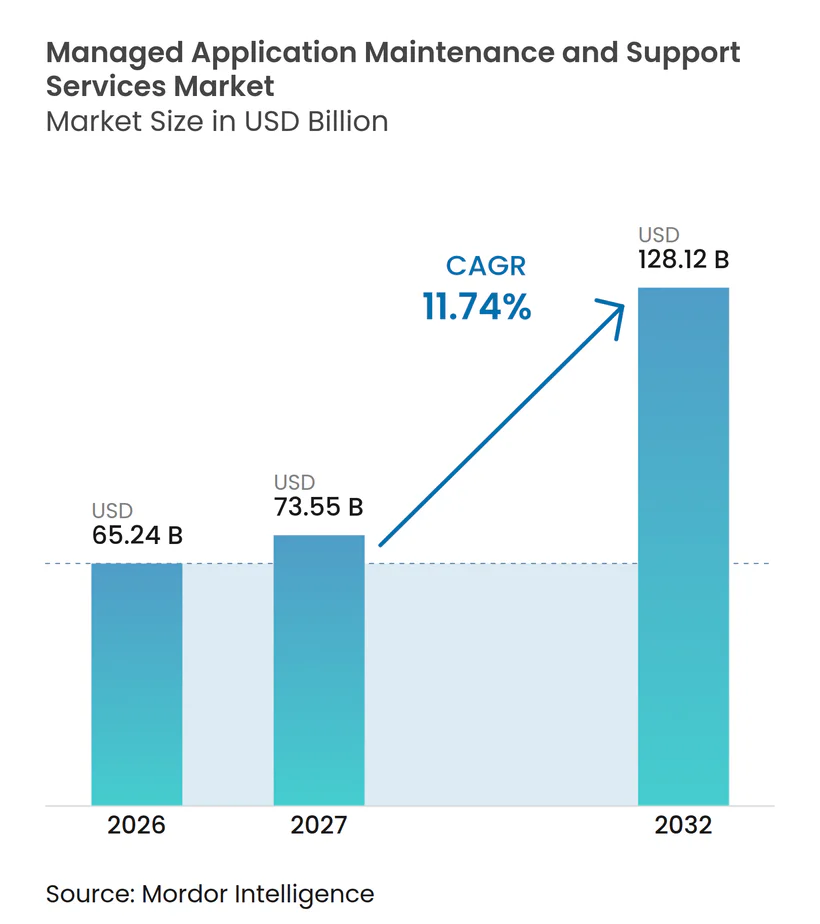
| Marktgröße (2027) | 73.55 Milliarden US-Dollar |
| Marktgröße (2032) | 128.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Anwendungswartungs- und Supportdienste von Mordor Intelligence
Die Marktgröße für verwaltete Anwendungswartungs- und Supportdienste wird voraussichtlich von 65,24 Milliarden USD im Jahr 2026 und 72,90 Milliarden USD im Jahr 2027 auf 128,12 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 11,74 % zwischen 2027 und 2032. Das Wachstum spiegelt den Bedarf wider, Legacy-Systeme, Cloud-native Anwendungen und Software-als-Dienst-Plattformen gleichzeitig zu unterstützen. Hybride Betriebsmodelle erhöhen die Anzahl der Anwendungen, die Tests, Überwachung, Integrationsprüfungen und aktualisierte Betriebsverfahren erfordern. Käufer legen zunehmend Wert auf vorhersehbare Verfügbarkeit, schnellere Störungsbehebung und den Nachweis, dass ein Anbieter die Resilienz verbessern kann. Anbieter reagieren durch Automatisierung, spezialisiertes Betriebspersonal und branchenspezifische Servicemodelle. Der Markt für verwaltete Anwendungswartungs- und Supportdienste begünstigt daher Unternehmen, die komplexe Anwendungsbestände verwalten und gleichzeitig messbare Serviceergebnisse vorweisen können.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Störungsmanagement und Fehlerbehebung im Jahr 2026 einen Marktanteil von 27,42 % am Markt für verwaltete Anwendungswartungs- und Supportdienste, während Anwendungsüberwachung und Leistungsmanagement bis 2032 voraussichtlich mit einem CAGR von 12,63 % wachsen wird.
- Nach Bereitstellungsmodell hielt On-Premises im Jahr 2026 einen Marktanteil von 48,63 % am Markt für verwaltete Anwendungswartungs- und Supportdienste, während die Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 12,27 % wachsen wird.
- Nach Anwendungstyp hielt Enterprise Resource Planning im Jahr 2026 einen Umsatzanteil von 31,28 %, während Business Intelligence und Analytik bis 2032 voraussichtlich mit einem CAGR von 12,54 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 72,37 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 12,38 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 21,84 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 12,72 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,47 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 12,46 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Anwendungswartungs- und Supportdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-Migration und Erweiterung hybrider Anwendungsbestände | +2.8% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende technische Schulden und Anforderungen an die Modernisierung von Legacy-Anwendungen | +2.5% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Fachkräften für Anwendungsbetrieb und -entwicklung | +2.0% | Global, am stärksten ausgeprägt in Nordamerika, Asien-Pazifik GCC-Zentren und Westeuropa | Mittelfristig (2–4 Jahre) |
| Steigende Kosten durch Ausfallzeiten, Resilienzanforderungen und Kundenerfahrung | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Bereitschaft anwendungsspezifischer Betriebsdaten für KI-Automatisierung | +1.2% | Nordamerika und Europa führend, Asien-Pazifik holt auf | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Unternehmensumstrukturierung und Neukonfiguration des Anwendungsportfolios | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Migration und Erweiterung hybrider Anwendungsbestände
Der Markt für verwaltete Anwendungswartungs- und Supportdienste wächst, da Cloud-Programme zu kontinuierlichen Veränderungen statt zu einmaligen Projekten werden. Kyndryl berichtete, dass 84 % der Technologieführer bewusst mehrere Cloud-Umgebungen nutzen, während 41 % gleichzeitig Workloads aus Gründen der Kontrolle, Leistung oder Compliance wieder in eigene Rechenzentren zurückverlagern. Jede Migration oder Rückverlagerung erfordert Anwendungstests, Integrationsvalidierung, Sicherheitsüberprüfung und aktualisierte Betriebshandbücher. F5 berichtete, dass 93 % der Organisationen hybride Multi-Cloud-Umgebungen nutzen und jährlich 10 % bis 20 % der Workloads verschieben.[1] Diese anhaltende Bewegung hält den Markt für verwaltete Anwendungswartungs- und Supportdienste an einen sich verändernden Anwendungsbestand gebunden. Sie macht auch Anbieter mit konsistenter umgebungsübergreifender Überwachung für Käufer wertvoller. Der Markt für verwaltete Anwendungswartungs- und Supportdienste profitiert, wenn diese Anbieter die Verantwortlichkeit über wechselnde Bereitstellungsstandorte hinweg aufrechterhalten können.
Wachsende technische Schulden und Anforderungen an die Modernisierung von Legacy-Anwendungen
Technische Schulden halten viele Unternehmen von einer nachhaltigen Wartung abhängig, selbst während sie ihre Systeme modernisieren. Pegasystems berichtete, dass das durchschnittliche globale Unternehmen jährlich mehr als 370 Millionen USD verliert, weil es Legacy-Anwendungen nicht modernisieren kann, darunter fast 134 Millionen USD, die mit verzögerten Transformationsprojekten zusammenhängen.[2] Cognizant stellte fest, dass 85 % der Global-2000-Führungskräfte befürchten, dass ihr Technologiebestand die KI-Integration einschränken wird.[3] Dieselbe Studie ergab, dass 79 % erwarten, bis 2030 weniger als die Hälfte ihrer technischen Schulden abzubauen. Veraltete Anwendungen benötigen Unterstützung, während Modernisierungspläne, Budgets und Fachkenntnisse weiterhin eingeschränkt sind. Dieser Bedarf gibt dem Markt für verwaltete Anwendungswartungs- und Supportdienste eine Rolle neben, statt nach, Transformationsprogrammen.
Mangel an spezialisierten Fachkräften für Anwendungsbetrieb und -entwicklung
Eine anhaltende Qualifikationslücke verstärkt den Bedarf an externer Unterstützung für den Anwendungsbetrieb. Robert Half stellte fest, dass 79 % der Technologieführer in Großunternehmen Qualifikationslücken meldeten und 65 % es im Jahr 2025 schwieriger fanden, qualifizierte IT-Stellen zu besetzen als im Jahr 2024. Unternehmen benötigen Fachkräfte, die sowohl langjährige Produktionssysteme als auch Cloud-native Betriebsschichten verstehen. Diese Kombination ist intern schwer zu entwickeln, da die erforderlichen Kenntnisse Legacy-Plattformen, Container, Datenwerkzeuge, Sicherheitsprozesse und Geschäftsabläufe umfassen. Der Markt für verwaltete Anwendungswartungs- und Supportdienste profitiert, wenn Anbieter diese Kenntnisse über Kunden und Servicezentren hinweg bündeln können. Käufer erhalten auch Zugang zu herstellerzertifizierten Fähigkeiten, ohne die vollen Kosten für die Rekrutierung und Bindung jedes Spezialisten tragen zu müssen.
Steigende Kosten durch Ausfallzeiten, Resilienzanforderungen und Kundenerfahrung
Ausfallzeiten haben die Anwendungsverfügbarkeit für viele Organisationen zu einem direkten finanziellen Problem gemacht. New Relic berichtete in seiner Umfrage von 2026 von jährlichen Mediankosten von 74 Millionen USD durch schwerwiegende Ausfälle und Kosten von 1,85 Millionen USD pro Stunde. Die Umfrage von 2025 hatte die entsprechenden Zahlen auf 76 Millionen USD bzw. 2 Millionen USD beziffert. SIOS Technology stellte fest, dass 76 % der Organisationen im Vorjahr mindestens einen Ausfall von mehr als 10 Minuten erlitten hatten, obwohl sie Hochverfügbarkeits- und Notfallwiederherstellungsmaßnahmen einsetzten. Diese Kosten verlagern die Beschaffungsaufmerksamkeit von Ticketvolumina hin zu Betriebszeit, Wiederherstellung und Geschäftsprozess-Kontinuität. Der Markt für verwaltete Anwendungswartungs- und Supportdienste gewinnt dort, wo Anbieter Serviceverpflichtungen mit diesen betrieblichen Ergebnissen verknüpfen können. Dieser Ansatz ist besonders relevant für kundenseitige und regulierte Anwendungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität in Legacy-, Cloud-nativen und Software-als-Dienst-Umgebungen | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Datensouveränität und regulatorische Exposition | -0.9% | Europa und Asien-Pazifik am stärksten betroffen, wachsend im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Hohe Übergangskosten und ungewisse Gesamtbetriebskosten | -0.7% | Global, am stärksten ausgeprägt in Großunternehmen | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Betriebsdaten und begrenzte Kundenbereitschaft für autonome verwaltete Anwendungswartungs- und Supportdienste | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität in Legacy-, Cloud-nativen und Software-als-Dienst-Umgebungen
Gemischte Anwendungsumgebungen verlangsamen Übergänge und verringern die Effizienz verwalteter Supportprogramme. Kyndryl stellte fest, dass 35 % der IT-Führungskräfte Integrationsherausforderungen als wesentliche Hürde bei der Realisierung von Renditen aus Cloud-Investitionen sehen. Ein einzelnes Serviceengagement kann ERP-Software, containerbasierte Dienste und Drittanbietersoftware umfassen, jeweils mit unterschiedlichen Überwachungs-, Eigentümerschafts- und Eskalationsanforderungen. Anbieter müssen separate Betriebshandbücher und Reaktionspfade pflegen und dabei dennoch eine einheitliche Serviceverpflichtung einhalten. Diese Arbeit erhöht den Übergangsaufwand und kann die Liefermarge komprimieren. Traditionelle Service-Level-Vereinbarungen haben auch Schwierigkeiten, wenn ein Geschäftsprozess mehrere Anwendungsebenen überquert. Der Markt für verwaltete Anwendungswartungs- und Supportdienste erfordert daher eine stärkere Integrationsdisziplin, bevor Automatisierung vollen Mehrwert schaffen kann.
Cybersicherheit, Datensouveränität und regulatorische Exposition
Datensouveränität schränkt ein, wie Dienstleister grenzüberschreitende Lieferung gestalten und besetzen. ISACA erklärte, dass KI-gestützte Werkzeuge für verwaltete Dienste grenzüberschreitende Datenflüsse außerhalb etablierter Drittanbieter-Risikorahmen erzeugen können. Kyndryl berichtete, dass 75 % der Technologieführer besorgt über geopolitische Risiken in globalen Cloud-Umgebungen sind und 65 % ihre Strategien zur Einhaltung von Datenspeicherungsvorschriften geändert haben. Anforderungen gemäß der EU-Datenschutz-Grundverordnung, HIPAA und den Leitlinien der Europäischen Bankenaufsichtsbehörde können lokales Personal und lokalisierte Prüfprozesse erfordern. Diese Anforderungen erhöhen die Kosten für Anbieter ohne regionale Skalierung. Sie machen auch Sicherheitskontrollen und Nachweise zur Datenverarbeitung zu zentralen Auswahlkriterien für Käufer. Der Markt für verwaltete Anwendungswartungs- und Supportdienste sieht sich einer langsameren Lieferstandardisierung gegenüber, wo jurisdiktionelle Einschränkungen streng sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Automatisierung verändert den Mix der Supportarbeit
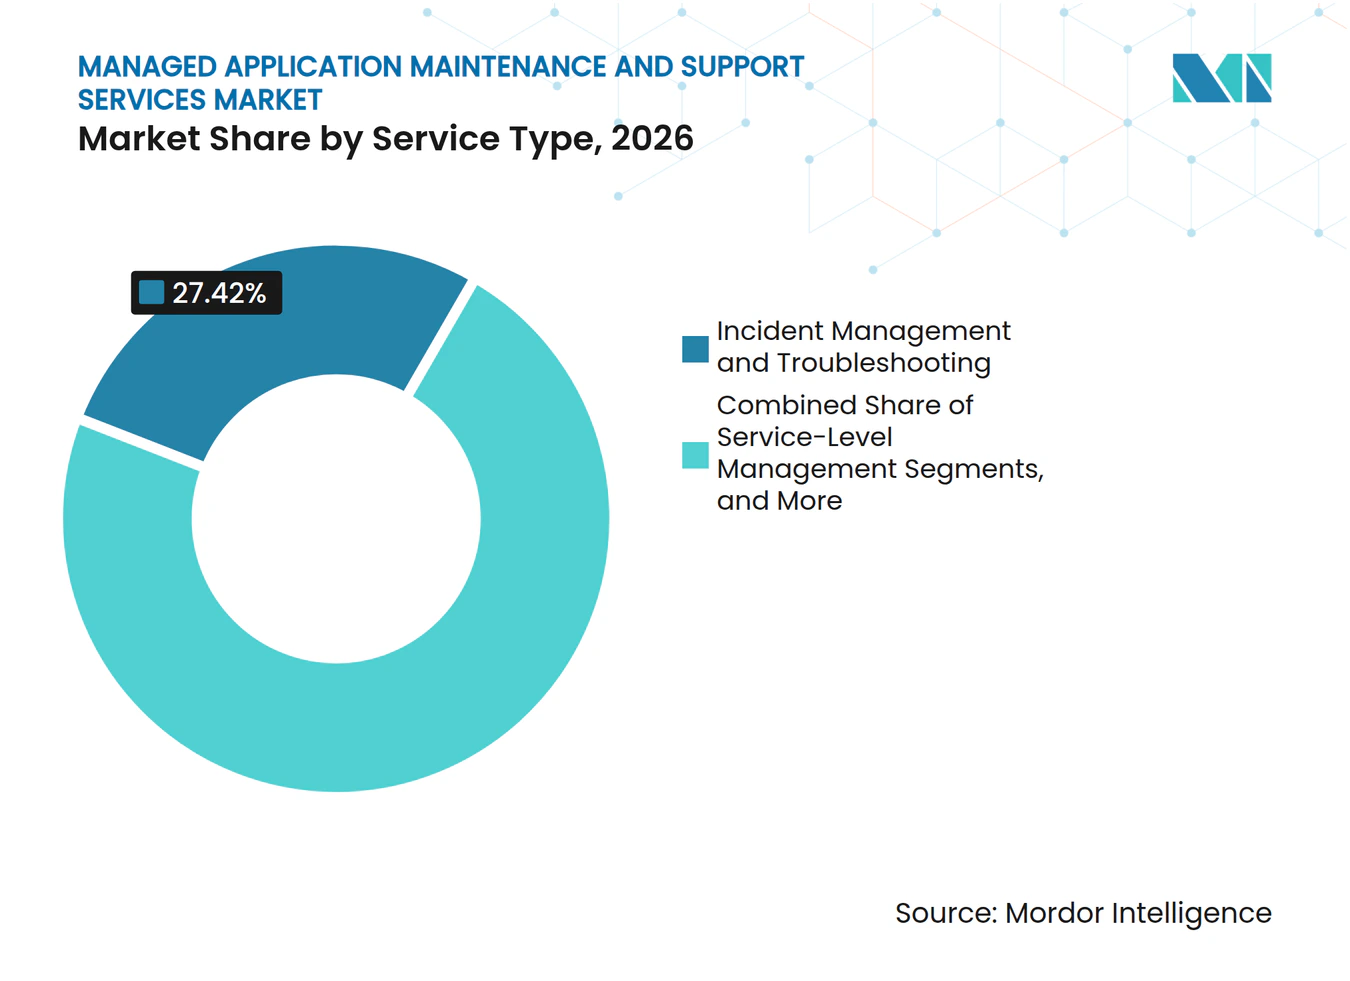
Störungsmanagement und Fehlerbehebung machten im Jahr 2026 27,42 % der Marktgröße für verwaltete Anwendungswartungs- und Supportdienste aus. Diese Position spiegelt das reaktive Betriebsmodell wider, das in Unternehmensanwendungsbeständen nach wie vor verbreitet ist. Anwendungsüberwachung und Leistungsmanagement wird bis 2032 voraussichtlich einen CAGR von 12,63 % verzeichnen, da Organisationen eine kontinuierliche Transparenz in hybriden Umgebungen anstreben. Käufer möchten Probleme zunehmend erkennen, bevor sie einen Geschäftsprozess stören. Anwendungswartung und Upgrades bleiben notwendig, wo Anbieter funktionale Änderungen veröffentlichen und Unternehmen angepasste Konfigurationen pflegen. Versions- und Patch-Management gewinnt an Bedeutung, da Kunden kürzere Zeitfenster zur Behebung von Schwachstellen fordern. Service-Level-Management verbindet weiterhin operative Arbeit mit vereinbarten Geschäftsprioritäten.
Betriebsanalytik und Service-Katalog-Management bleiben kleinere Servicebereiche, unterstützen jedoch eine klarere Berichterstattung über die Serviceleistung. Diese Werkzeuge helfen Kunden, Anwendungseigentümerschaft, Servicenachfrage und wiederkehrende Fehlermuster zu verstehen. Anbieter wechseln von Eingangsmaßnahmen wie Ticketanzahl und Personalbesetzung hin zu Verfügbarkeits- und mittleren Ausfallzwischenzeiten-Maßnahmen. IBM erklärte, dass die echte Integration von KI in operative Arbeitsabläufe zu einem bedeutsameren Differenzierungsmerkmal geworden ist als die bloße Präsentation von KI als Fähigkeit. Dies verändert den Wert von Triage-, Überwachungs- und Selbstheilungsfunktionen innerhalb der Branche für verwaltete Anwendungswartungs- und Supportdienste. Anbieter, die Serviceverbesserungen dokumentieren, können diese Nachweise bei Verlängerungen und Umfangsdiskussionen nutzen. Die Verschiebung eliminiert reaktiven Support nicht, da komplexe Anwendungen weiterhin informierte menschliche Reaktion benötigen. Sie verändert das Gleichgewicht zwischen Störungsreaktion und präventivem Betrieb.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell: Hybride Bereitstellung bleibt unverzichtbar
On-Premises-Bereitstellung machte im Jahr 2026 48,63 % der Marktgröße für verwaltete Anwendungswartungs- und Supportdienste aus. Regulierte Branchen und Organisationen mit strengen Datenspeicherungsanforderungen betreiben wichtige Systeme weiterhin in eigenen Umgebungen. Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 12,27 % wachsen, da Unternehmen Cloud-basierte Dienste zur Unterstützung der ERP-Modernisierung nutzen. Sie kann auch die Abhängigkeit von knappem Vor-Ort-Entwicklungspersonal verringern. Hybride Bereitstellung liegt zwischen diesen Modellen, da viele Kunden zentrale Finanz- und Betriebssysteme vor Ort behalten. Sie erweitern dann den Support auf Cloud-native Anwendungen und Drittanbietersoftware.
Flexera identifizierte das Verständnis von Anwendungsabhängigkeiten als größte Hürde bei der Cloud-Migration in seiner Studie von 2026. Dieser Befund zeigt, dass Änderungen in Bereitstellungsmodellen bis 2032 schrittweise bleiben werden. Anbieter benötigen einheitliche Service-Management-Methoden für lokale, Cloud- und Software-als-Dienst-Umgebungen. Einheitliche Überwachung kann Governance-Lücken schließen, wenn ein Kunde andernfalls separate Anbieter nutzen würde. Der Markt für verwaltete Anwendungswartungs- und Supportdienste belohnt Anbieter, die diese Umgebungen in einem verantwortlichen Betriebsmodell kombinieren können. Diese Fähigkeit kann auch die Berichterstattung für Sicherheits- und Compliance-Teams vereinfachen. Das Modell muss dennoch die separaten Eigentümerschafts- und Datenanforderungen jeder Anwendungsebene respektieren.
Nach Anwendungstyp: Enterprise Resource Planning bleibt zentral, während die Nachfrage nach Analytik wächst
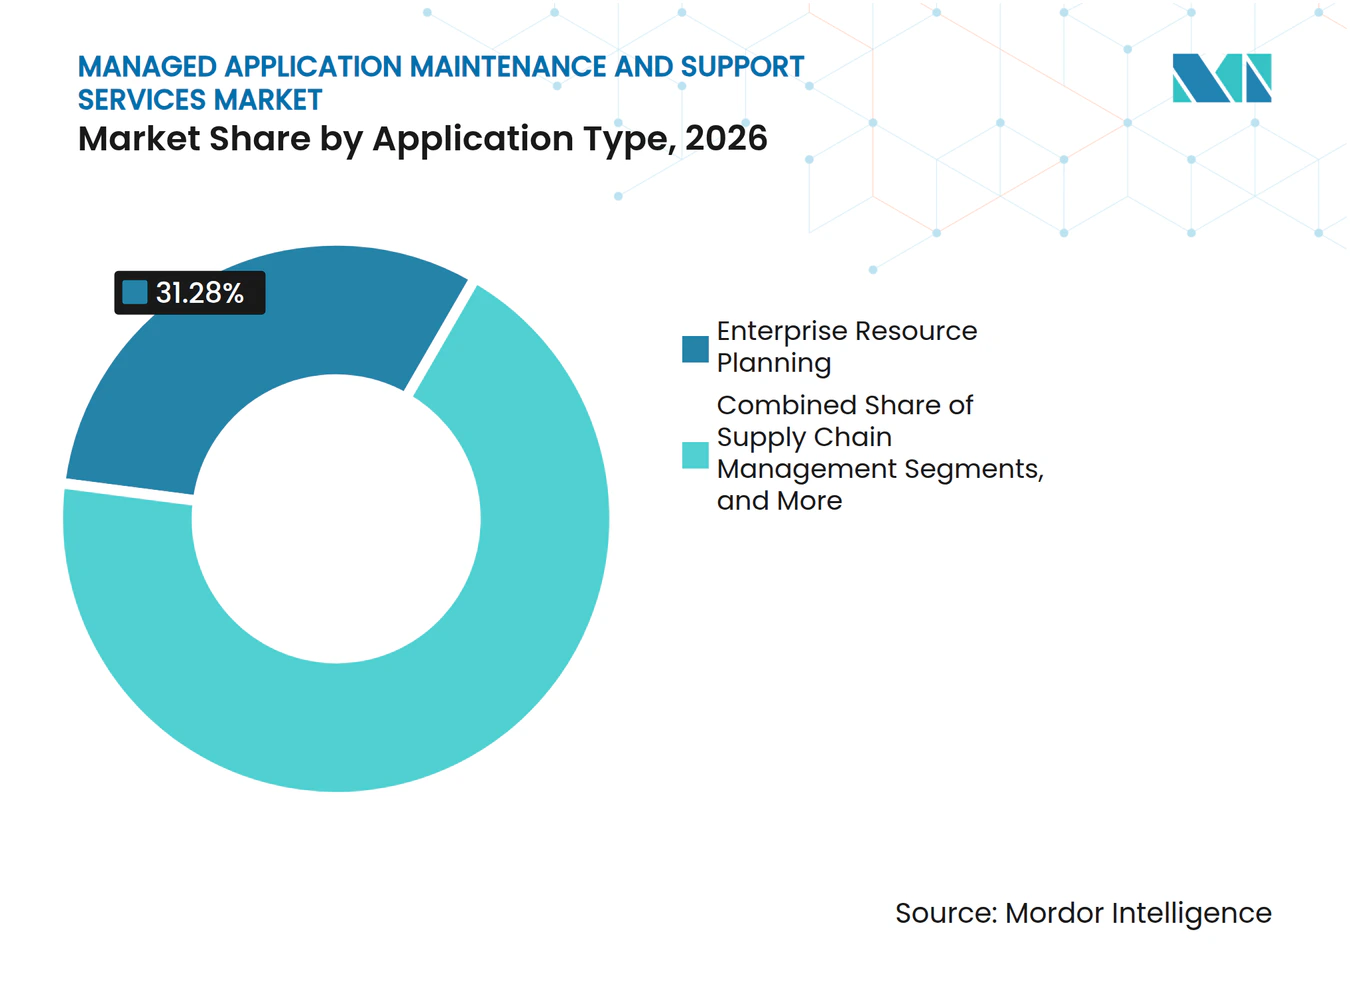
Enterprise-Resource-Planning-Anwendungen hielten im Jahr 2026 einen Umsatzanteil von 31,28 % und waren damit die größte Anwendungskategorie. Diese Systeme bleiben unverzichtbar, da sie Finanzen, Beschaffung, Lieferketten, Personalwesen und Betrieb verbinden. Der SAP-S/4HANA-Migrationszyklus unterstützt auch weiterhin die Nachfrage nach spezialisiertem Support für komplexe, modulübergreifende Implementierungen. Business Intelligence und Analytik wird bis 2032 voraussichtlich mit einem CAGR von 12,54 % wachsen. Organisationen behandeln Daten- und Analyseplattformen als kritische Systeme, da sie KI-Bereitschaft und Echtzeit-Entscheidungen unterstützen. Dies erhöht den Bedarf an hoher Verfügbarkeit, Datenqualitätsüberwachung und schnellerer Störungsreaktion.
Customer-Relationship-Management, Supply-Chain-Management, Human-Capital-Management sowie Finanzmanagement und Buchhaltung repräsentieren erhebliche Supportbudgets. Jede Kategorie sieht sich wiederkehrenden funktionalen Updates, Integrationsanforderungen und Compliance-Bedürfnissen gegenüber. Die Supportkomplexität entspricht nicht immer der Anwendungsgröße. Eine dokumentierte Cloud-native Analyseplattform kann weniger Aufwand erfordern als eine stark angepasste Legacy-ERP-Umgebung. Anbieter können Kunden effektiver binden, wenn sie die Abdeckung nach Geschäftsauswirkungen statt nach einem einheitlichen Service-Tier gestalten. Der Markt für verwaltete Anwendungswartungs- und Supportdienste wird daher durch die geschäftliche Kritikalität und den Anpassungsgrad jeder Anwendung geprägt. Serviceteams benötigen auch plattformspezifische Zertifizierungen und Vertrautheit mit den Betriebsprozessen des Kunden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße: Großkunden führen, während kleinere Käufer Zugang gewinnen
Großunternehmen machten im Jahr 2026 72,37 % des Umsatzes aus. Ihre Anwendungsbestände umfassen häufig ERP-Implementierungen in mehreren Regionen, zahlreiche Integrationen und Systeme, die interne Teams ohne spezialisiertes Fachpersonal nicht pflegen können. Etablierte Outsourcing-Praktiken machen externe Unterstützung für viele Großkunden vertraut. Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 12,38 % wachsen. Cloud-basierte Dienste ermöglichen es kleineren Organisationen, professionelles Anwendungsmanagement zu nutzen, ohne sich zu hohen Mindestvolumina zu verpflichten. Standardisierte ERP-als-Dienst-Angebote von SAP, Oracle und Microsoft bieten Anbietern konsistentere Supportoberflächen.
Die Chance im Kleinunternehmenssegment hängt von produktisierten Diensten und abonnementbasierter Bereitstellung ab. Kunden können definierte Abdeckung ohne ein größeres Übergangsprojekt anstreben. Robert Half stellte fest, dass 64 % der Technologieführer in kleinen und mittleren Unternehmen im Jahr 2026 Qualifikationslücken meldeten. Dieser Mangel macht ausgelagerten Support zu einer praktischen Talentlösung für Organisationen mit begrenzter interner Kapazität. Der Markt für verwaltete Anwendungswartungs- und Supportdienste kann in dieser Gruppe wachsen, wenn Angebote klar, modular und erschwinglich sind. Anbieter müssen Standardisierung mit den spezifischen Konfigurationen in Einklang bringen, die jeder Kunde beibehalten hat. Großunternehmen werden weiterhin wichtig bleiben, da ihre Bestände breiter und ihre Verträge größer sind.
Nach Endnutzerbranche: Finanzdienstleistungen führen, während das Gesundheitswesen aufholt
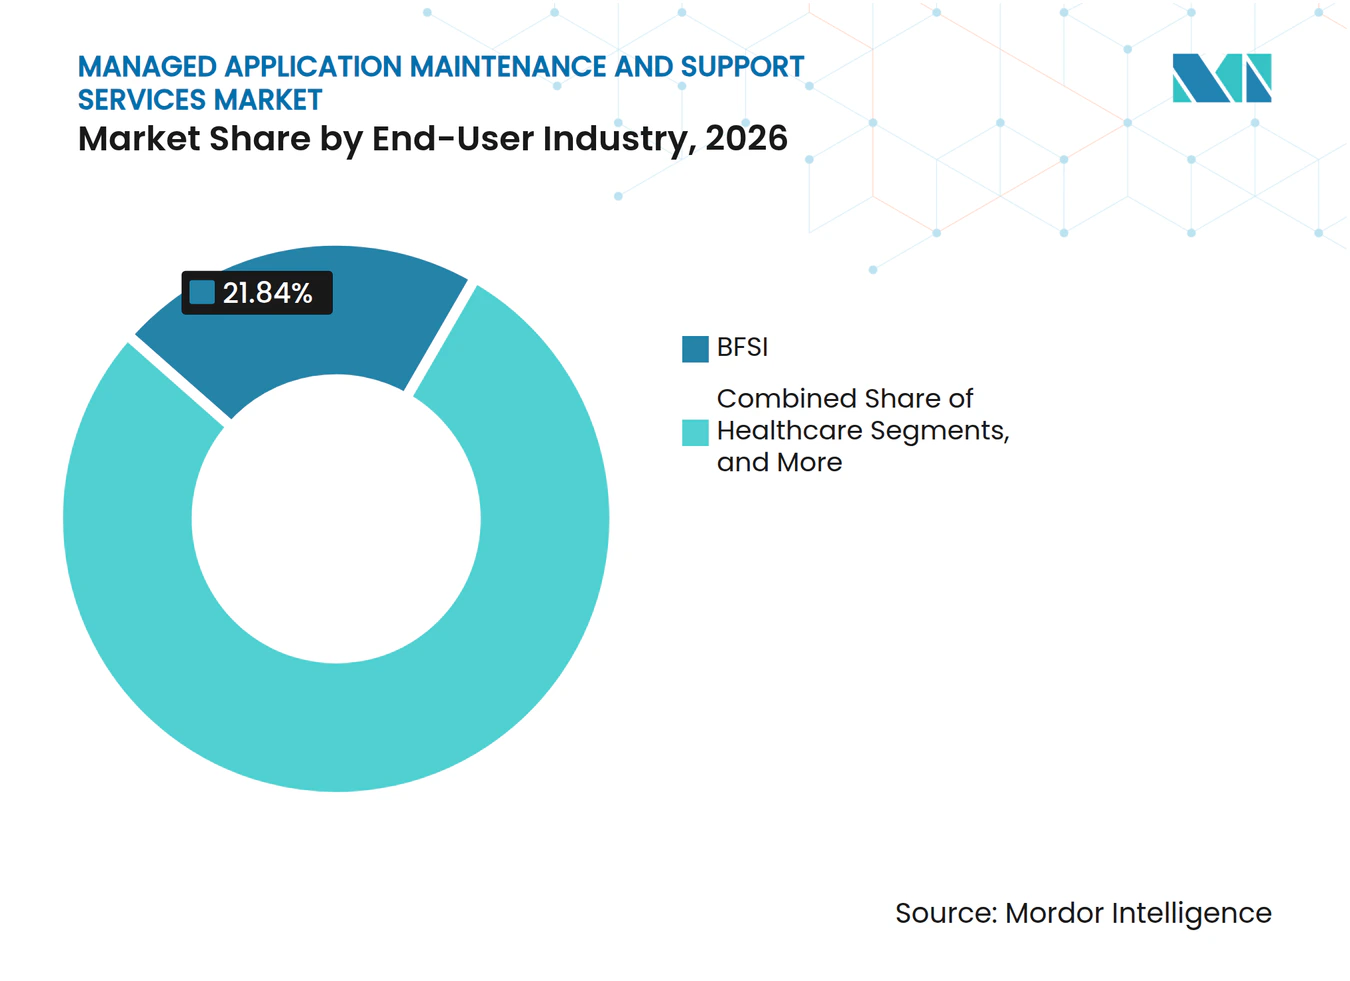
BFSI machte im Jahr 2026 21,84 % des Umsatzes aus, unterstützt durch dichte Anwendungsportfolios und strenge Verfügbarkeitsanforderungen. Banken-, Versicherungs- und Kapitalmarktorganisationen benötigen zuverlässige Anwendungsleistung, Prüfpfade und regulatorische Kontrollen. Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 12,72 % wachsen. Die Komplexität elektronischer Gesundheitsakten, Interoperabilitätsverpflichtungen und die Abhängigkeit von Anwendungen für die Versorgungserbringung unterstützen diese Expansion. Gesundheitssysteme sind auch auf Anwendungsintegration für das Einnahmenzyklusmanagement angewiesen. Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce sowie Fertigung bleiben erhebliche Nachfragebereiche mit unterschiedlichen Modernisierungs- und Compliance-Anforderungen.
Regierung und Verteidigung, Energie und Versorgungsunternehmen, Transport und Logistik, Bildung sowie Gastgewerbe und Reisen halten kleinere, aber wachsende Positionen. Regierungsaufträge können schwer zu gewinnen sein, da Anbieter Sicherheitszertifizierungen und sicherheitsüberprüftes Personal benötigen. Der Markt für verwaltete Anwendungswartungs- und Supportdienste benötigt auch maßgeschneiderte Bereitstellung für Anwendungen, die kritische Infrastruktur und Bürgerdienste unterstützen. Käufer im Gesundheitswesen betrachten verwaltete Dienste zunehmend als Teil ihres zentralen IT-Ansatzes und nicht nur als Mittel zur Schließung von Personalengpässen. Branchenspezifisches Workflow-Wissen kann Premiumpreise unterstützen, wenn es die Reaktionsqualität verbessert. Anbieter, die das regulatorische Umfeld des Kunden verstehen, können das Wechselrisiko reduzieren. Dies macht vertikale Spezialisierung zu einem wichtigen Wettbewerbsansatz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
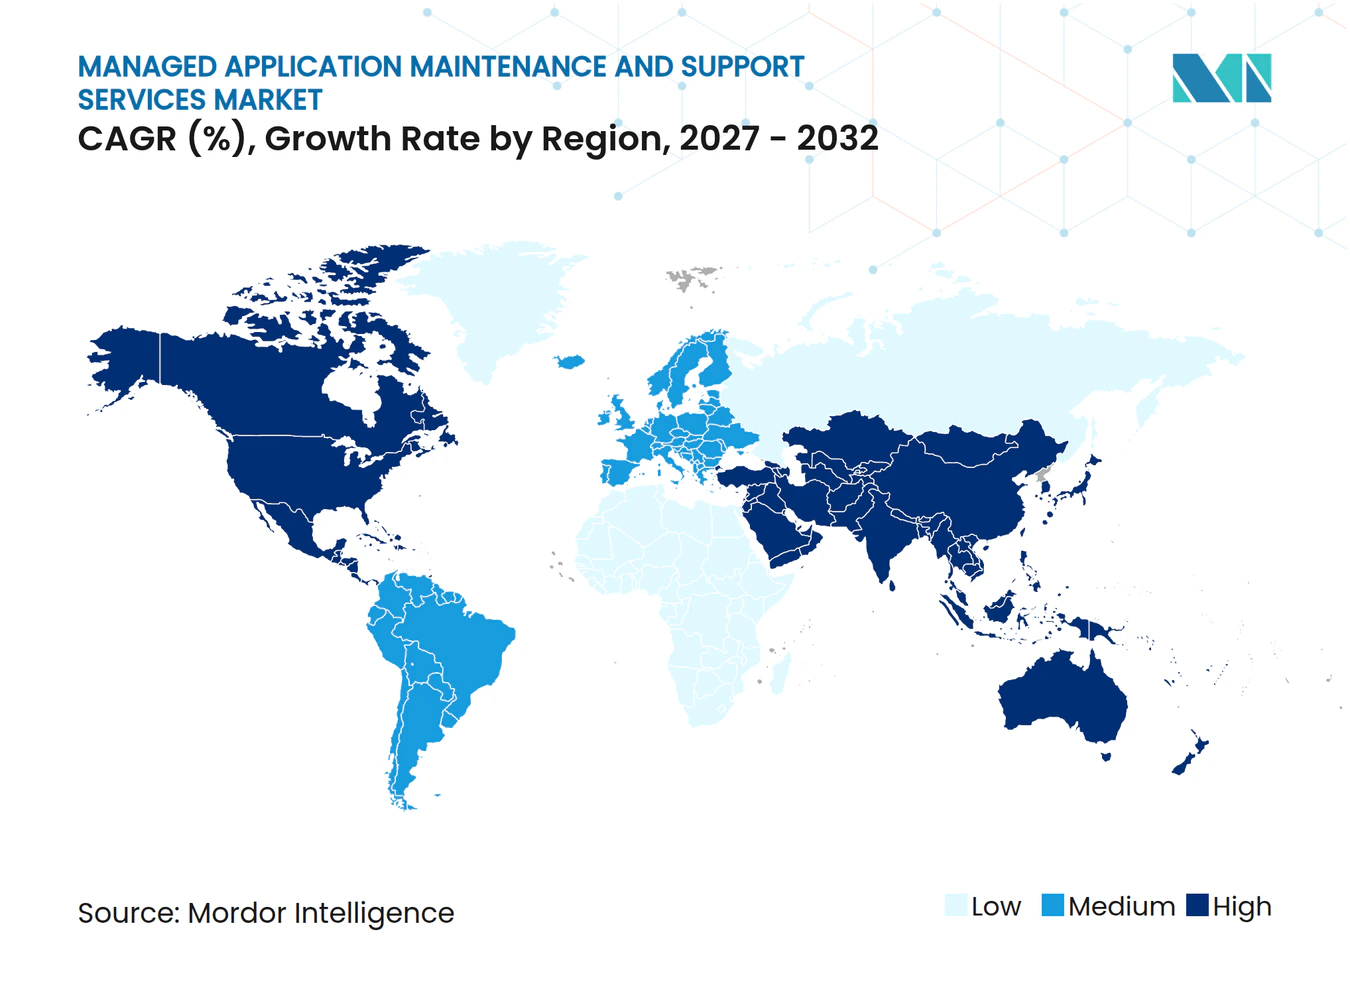
Nordamerika hielt im Jahr 2026 36,47 % des globalen Umsatzes und damit die größte regionale Position im Markt für verwaltete Anwendungswartungs- und Supportdienste. Die Vereinigten Staaten weisen eine hohe Konzentration von Finanzdienstleistungs-, Gesundheits- und Technologieorganisationen mit mehrschichtigen Anwendungsbeständen auf. Diese Bestände umfassen langjährige ERP-, Customer-Relationship-Management- und Supply-Chain-Systeme, die kontinuierliche Unterstützung erfordern. Kanada und Mexiko tragen durch Fertigung und Finanzdienstleistungen, die mit nordamerikanischen Lieferketten verbunden sind, zur Nachfrage bei. Die regionale Nachfrage profitiert auch von Käufern, die rahmenbasierte Beschaffung nutzen. Die Bank of England vergab im Dezember 2025 einen Rahmenvertrag für Technologietransformation und -bereitstellung im Wert von 180 Millionen GBP an ein Konsortium bestehend aus Accenture, Capgemini und Cognizant, was die Nutzung größerer koordinierter Beschaffungsmodelle zeigt.
Europa bleibt ein reifes Nachfragezentrum, wobei Deutschland, das Vereinigte Königreich und Frankreich wichtige Positionen einnehmen. Datenschutz- und Betriebsresilienzanforderungen schaffen Nachfrage nach überwachten Anwendungsdiensten und Nachweisen zur Störungsreaktion. Deutschlands SAP-S/4HANA-Migrationszyklus unterstützt spezialisierte Wartungsarbeiten bei Industrieunternehmen mit komplexen SAP-Umgebungen. Der Markt für verwaltete Anwendungswartungs- und Supportdienste muss lokalisierte Daten- und Prüfanforderungen in der Region berücksichtigen. Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 12,46 % wachsen, der höchsten regionalen Rate. Chinas Digitalisierung im Finanzdienstleistungsbereich, Indiens wachsende Basis globaler Kompetenzzentren und die Modernisierung der Telekommunikation in Südostasien unterstützen die Nachfrage. Diese Märkte benötigen operative Strukturen, die die Verfügbarkeit aufrechterhalten können, während digitale Plattformen expandieren.
Südamerika, der Nahe Osten und Afrika weisen frühere, aber unterschiedliche Nachfragemuster auf. Brasilien unterstützt die südamerikanische Nachfrage durch Bank- und Einzelhandelsanwendungen. Saudi-Arabien und die Vereinigten Arabischen Emirate erhöhen ihre Investitionen in digitale Infrastruktur im Einklang mit nationalen Vision-Programmen. Das Nationale Datenverwaltungsamt Saudi-Arabiens und das Datenschutzgesetz der Vereinigten Arabischen Emirate unterstützen die Nachfrage nach strukturierten, compliance-orientierten Serviceengagements. Südafrika, Ägypten und Nigeria führen die afrikanische Einführung in BFSI und Telekommunikation an. Kyndryl stellte fest, dass 82 % der befragten Organisationen im Jahr 2025 einen cyberbedingten Ausfall erlitten. Resilienzbedenken können die Nachfrage nach verwaltetem Support in aufstrebenden Regionen erhöhen. Der Markt für verwaltete Anwendungswartungs- und Supportdienste kann sich dort ausweiten, wo lokale Bereitstellungs- und Compliance-Fähigkeiten diesen betrieblichen Anforderungen entsprechen.
Wettbewerbslandschaft
Marktkonzentration
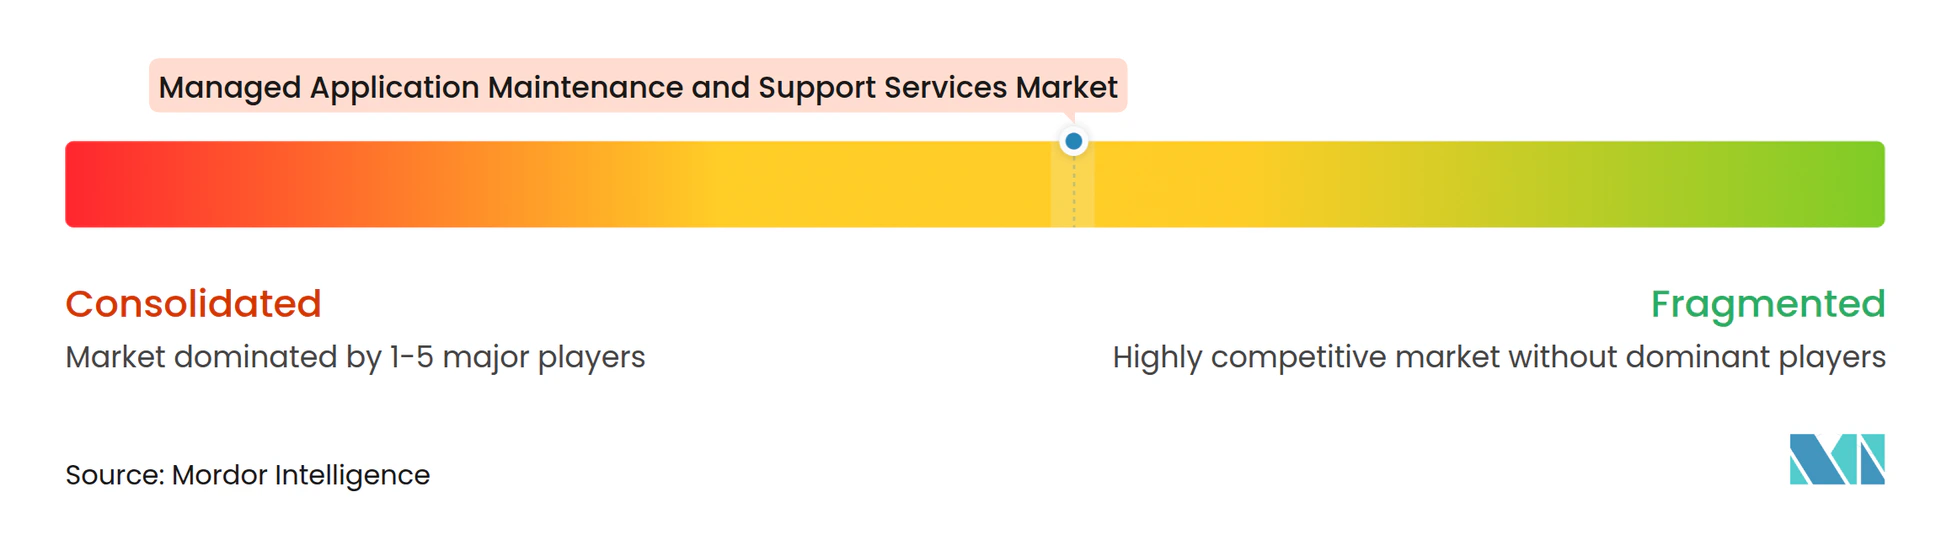
Der Markt für verwaltete Anwendungswartungs- und Supportdienste ist mäßig konzentriert unter Accenture, TCS, IBM, Infosys, Capgemini, HCLTech und Wipro. Diese Unternehmen unterstützen große globale Verträge durch breite Lieferkapazität, etablierte Kundenbeziehungen und Plattformpartnerschaften. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, KI in Störungstriage, prädiktive Alarmierung und Behebungsprozesse einzubetten. IBM stellte fest, dass Käufer sich auf den operativen KI-Einsatz statt auf breite Fähigkeitsansprüche konzentrieren. Dies begünstigt Anbieter, die Verbesserungen bei Serviceergebnissen nachweisen können. Capgemini erklärte, dass ISG es im Jahr 2026 zum achten aufeinanderfolgenden Jahr als führendes Unternehmen bei KI-gesteuerten Anwendungsentwicklungs- und Wartungsdiensten anerkannt hat. Sein Agentic-ADM-Framework hebt prädiktiven Betrieb und intelligente Ticketbearbeitung hervor.
Große Vertragsbewegungen zeigen, dass Bestandskundenstatus keine Verlängerung garantiert. Infosys gewann im Oktober 2025 einen Vertrag im Wert von 1,2 Milliarden GBP, entsprechend 1,6 Milliarden USD, von der NHS Business Services Authority für eine 15-jährige Personalmanagementlösung, die Gehaltsabrechnungs- und Personalanwendungen für 1,9 Millionen NHS-Mitarbeiter in England und Wales abdeckt. LTIMindtree sicherte sich im Mai 2025 eine 7-jährige Vereinbarung im Wert von 450 Millionen USD mit einem globalen Agrarunternehmen für Anwendungsmanagement, Infrastrukturunterstützung und Cybersicherheitsdienste für SAP S/4HANA, ServiceNow und Microsoft Azure. Diese Deals zeigen das Kundeninteresse an konsolidierten Diensten und KI-gestützten Betriebsmodellen. Anbieter müssen Übergangsdisziplin mit klaren Leistungsverpflichtungen verbinden. Großkunden können wettbewerbsfähige Beschaffung nutzen, um bessere Effizienz oder spezialisierte Fähigkeiten zu suchen.
Mittelständische Unternehmen wie LTIMindtree, Mphasis, Hexaware, Persistent Systems und Kyndryl konkurrieren durch Domänenexpertise, flexible Preisgestaltung und fokussierte Bereitstellung. LTIMindtree berichtete im Oktober 2026 von einem mehrere Millionen Dollar umfassenden Managed-Services-Transformationsdeal, der Infrastruktur-, Cybersicherheits- und Anwendungsverwaltungsdienste unter einem 3-jährigen KI-geführten Modell konsolidiert. TCS erweiterte seine Partnerschaft mit Google Cloud im April 2026 und führte 4 kommerzielle Angebote ein, die Google-Cloud-Infrastruktur nutzen, darunter ein KI-gestütztes Sicherheitsoperationszentrum. Vertikales Wissen, branchenspezifische Service-Level und regulatorische Workflows können Anbietern helfen, die Kundenabwanderung zu begrenzen. Cloud-Partnerschaften und proprietäre Automatisierungswerkzeuge können im Laufe der Zeit eine stärkere Differenzierung schaffen. Ein Marktkonzentrationsindex kann aus dem bereitgestellten Material nicht ermittelt werden, da es den kombinierten Anteil der führenden Unternehmen nicht angibt.
Branchenführer im Markt für verwaltete Anwendungswartungs- und Supportdienste
-
Accenture plc
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Capgemini SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: LTIMindtree sicherte sich einen mehrere Millionen Dollar umfassenden Managed-Services-Transformationsdeal mit einem führenden nordamerikanischen Spezialunternehmen für Ingenieurwesen und Bauwesen. Das Engagement konsolidiert verwaltete Infrastruktur-, Cybersicherheits- und Anwendungsverwaltungsdienste von mehreren Anbietern unter einem einheitlichen KI-geführten Betriebsmodell mit einer anfänglichen Laufzeit von 3 Jahren, was den anhaltenden Trend zur Unternehmensanbieterkonsolidierung im Anwendungssupport widerspiegelt.
- September 2026: Capgemini wurde von Information Services Group zum achten aufeinanderfolgenden Jahr als Marktführer bei KI-gesteuerten ADM-Diensten anerkannt. Information Services Group nannte Capgeminis Agentic-ADM-Framework sowie seinen KI-gesteuerten prädiktiven Betrieb und die intelligente Ticketbearbeitung als differenzierende Stärken in den Bereichen verwaltete Anwendungsdienste, Anwendungsentwicklungs-Outsourcing und Anwendungsqualitätssicherung in Asien-Pazifik, Europa und den Vereinigten Staaten.
- April 2026: TCS erweiterte seine strategische Partnerschaft mit Google Cloud, um agentische und autonome KI-Systeme für den Unternehmens-IT-Betrieb zu ermöglichen. TCS startete 4 kommerzielle Angebote auf Google-Cloud-Infrastruktur, darunter ein KI-gestütztes Sicherheitsoperationszentrum auf Basis von Google SecOps, und integrierte Gemini Enterprise in sein Portfolio mit mehr als 3.000 branchenspezifischen KI-Agenten, die für Unternehmenskunden eingesetzt werden.
- Februar 2026: TCS und ServiceNow unterzeichneten eine mehrjährige Partnerschaft zur Beschleunigung der KI-Einführung in Unternehmen für Back-Office-Funktionen einschließlich Personalwesen, Finanzen, Lieferkette und Beschaffung. Die Partnerschaft wird branchenspezifische KI-Lösungen auf der ServiceNow-Plattform unter Verwendung agentischer KI und einheitlicher Governance-Modelle entwickeln, um manuelle, fragmentierte Back-Office-Workflows zu transformieren.
Globaler Berichtsumfang für den Markt für verwaltete Anwendungswartungs- und Supportdienste
Der Markt für verwaltete Anwendungswartungs- und Supportdienste umfasst ausgelagerte Überwachung, Fehlerbehebung, Wartung, Upgrades, Patching und Leistungsoptimierung von Unternehmensanwendungen in On-Premises-, Cloud-basierten und hybriden Umgebungen weltweit.
Der Markt ist segmentiert nach Servicetyp (Anwendungsüberwachung und Leistungsmanagement, Störungsmanagement und Fehlerbehebung, Anwendungswartung und Upgrades, Versions- und Patch-Management, Service-Level-Management und weitere Servicetypen), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), Anwendungstyp (Enterprise Resource Planning, Customer Relationship Management, Supply Chain Management, Business Intelligence und Analytik, Human Capital Management, Finanzmanagement und Buchhaltung und weitere Anwendungstypen), Unternehmensgröße (kleine und mittlere Unternehmen und Großunternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung und weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Anwendungsüberwachung und Leistungsmanagement |
| Störungsmanagement und Fehlerbehebung |
| Anwendungswartung und Upgrades |
| Versions- und Patch-Management |
| Service-Level-Management |
| Weitere Servicetypen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Enterprise Resource Planning |
| Customer Relationship Management |
| Supply Chain Management |
| Business Intelligence und Analytik |
| Human Capital Management |
| Finanzmanagement und Buchhaltung |
| Weitere Anwendungstypen |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Anwendungsüberwachung und Leistungsmanagement | |
| Störungsmanagement und Fehlerbehebung | ||
| Anwendungswartung und Upgrades | ||
| Versions- und Patch-Management | ||
| Service-Level-Management | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Anwendungstyp | Enterprise Resource Planning | |
| Customer Relationship Management | ||
| Supply Chain Management | ||
| Business Intelligence und Analytik | ||
| Human Capital Management | ||
| Finanzmanagement und Buchhaltung | ||
| Weitere Anwendungstypen | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Anwendungswartungs- und Supportdienste?
Der Sektor wird voraussichtlich von 65,24 Milliarden USD im Jahr 2026 und 72,90 Milliarden USD im Jahr 2027 auf 128,12 Milliarden USD bis 2032 wachsen, mit einem CAGR von 11,74 %.
Was treibt die Nachfrage nach verwalteten Anwendungswartungs- und Supportdiensten an?
Hybride Cloud-Betriebsmodelle, Legacy-Modernisierungsbedarf, Qualifikationsmangel und die Kosten von Ausfällen erhöhen die Nachfrage nach spezialisiertem Support.
Welcher Servicetyp ist der größte im Bereich verwalteter Anwendungssupportdienste?
Störungsmanagement und Fehlerbehebung ist der größte Servicetyp mit einem Anteil von 27,42 % im Jahr 2026.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 12,27 % wachsen, während On-Premises-Bereitstellung den größten Anteil behält.
Welcher Endnutzersektor wächst am schnellsten?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 12,72 % wachsen, aufgrund der Komplexität elektronischer Gesundheitsakten und integrierter Versorgungsanwendungen.
Welche Region wächst am schnellsten bei Anwendungssupportdiensten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 12,46 % wachsen, unterstützt durch Investitionen in digitale Plattformen in China, Indien und Südostasien.