
Marktgröße und Marktanteil für verwaltete Anwendungs-Hosting-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
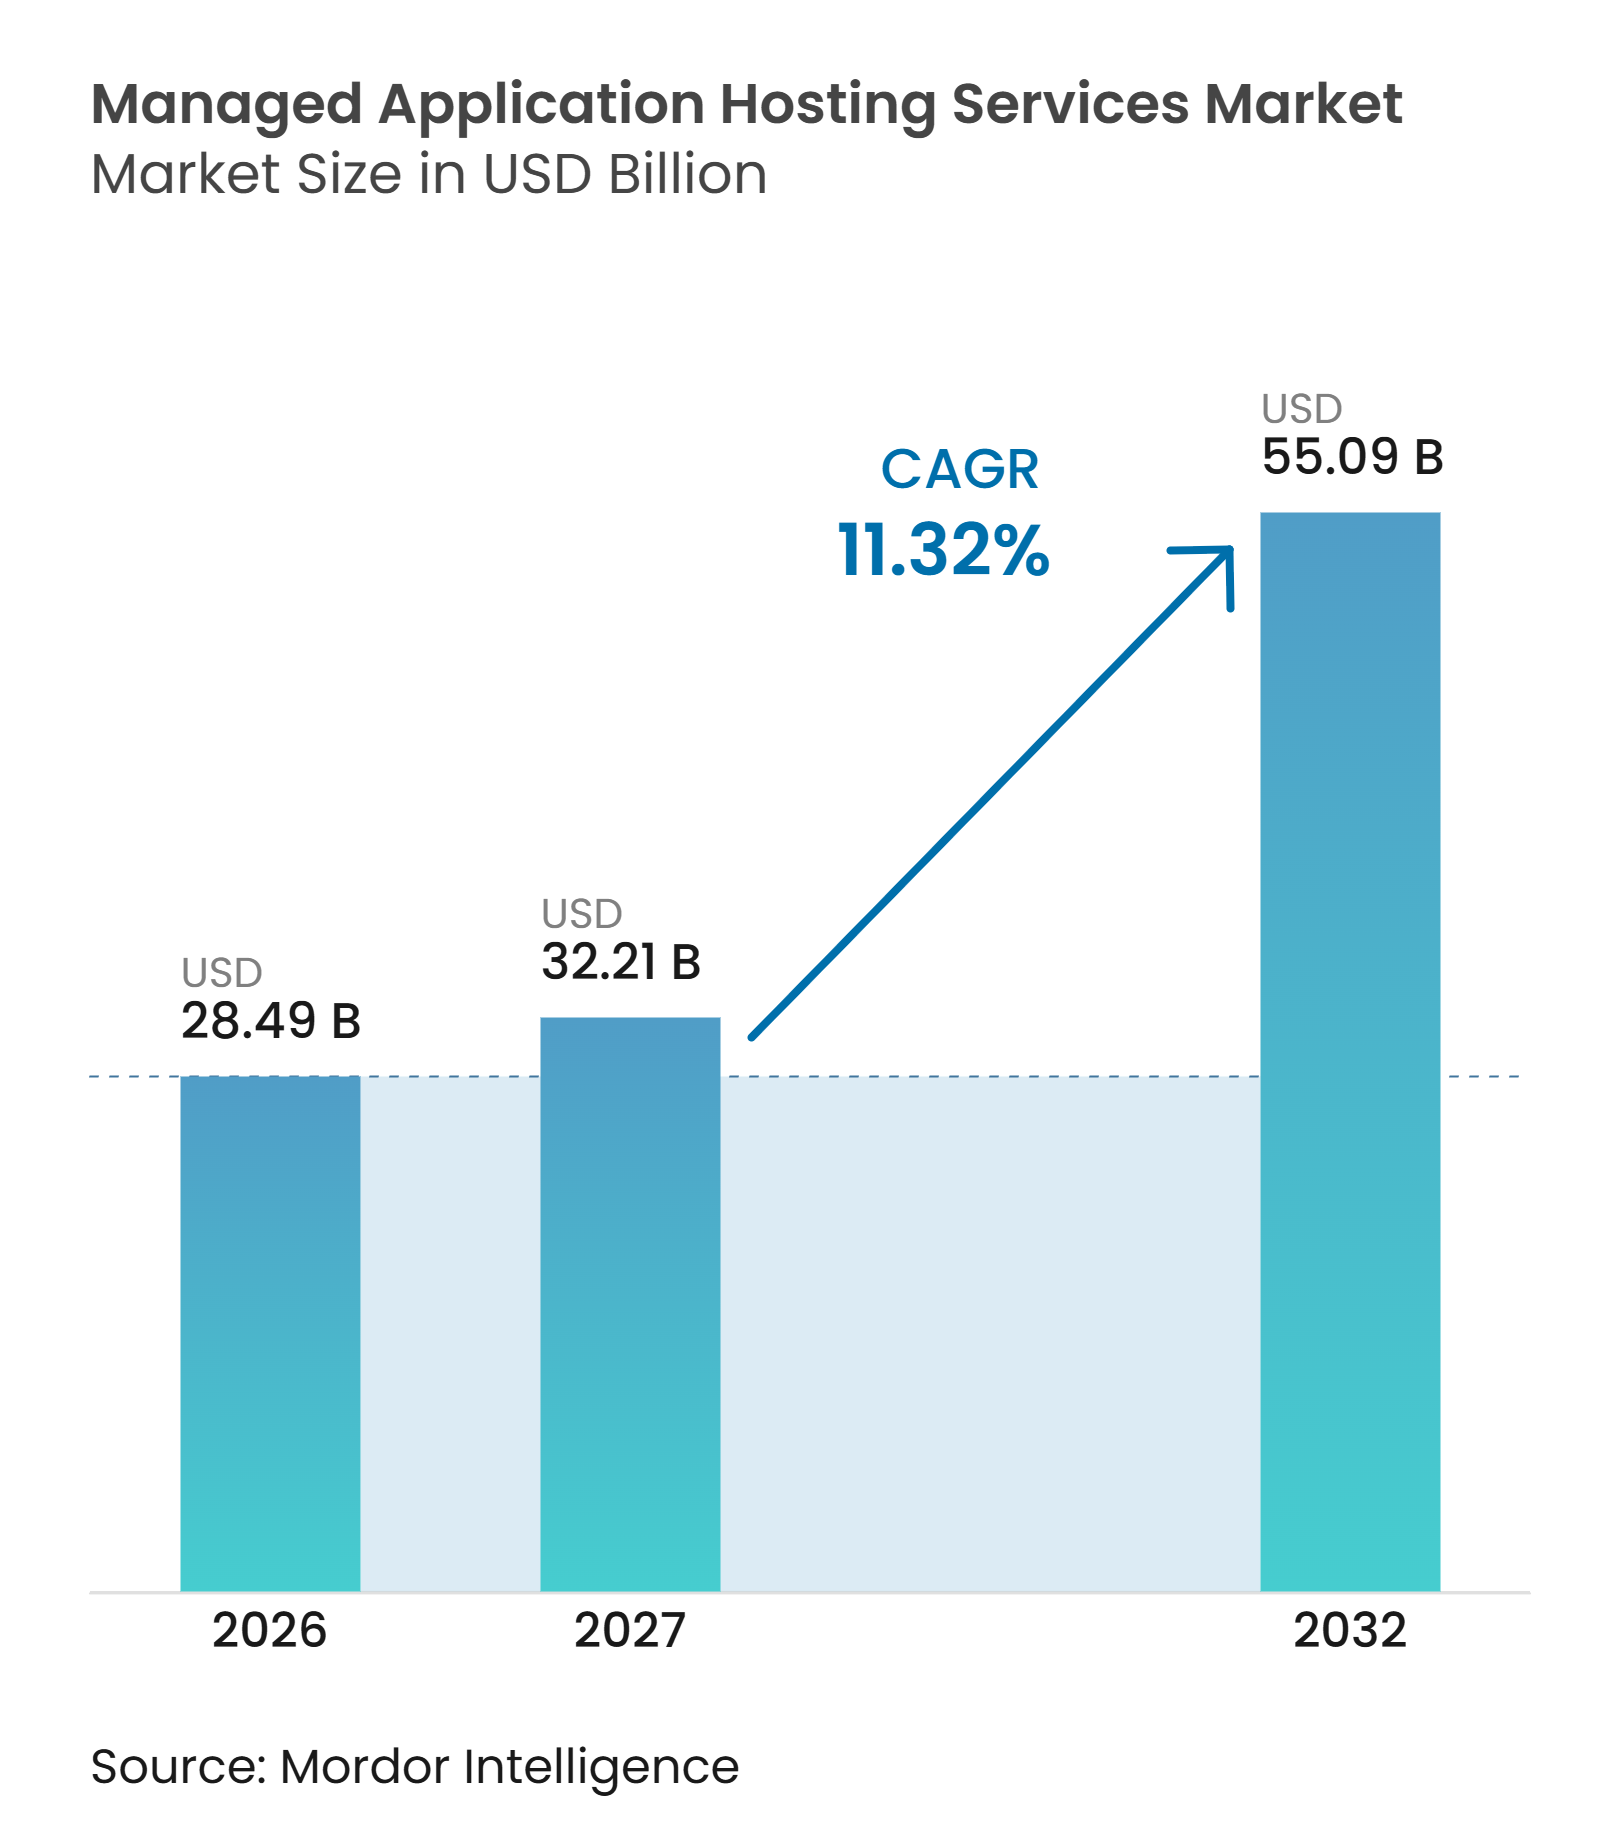
| Marktgröße (2027) | 32.21 Milliarden US-Dollar |
| Marktgröße (2032) | 55.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.32 % |
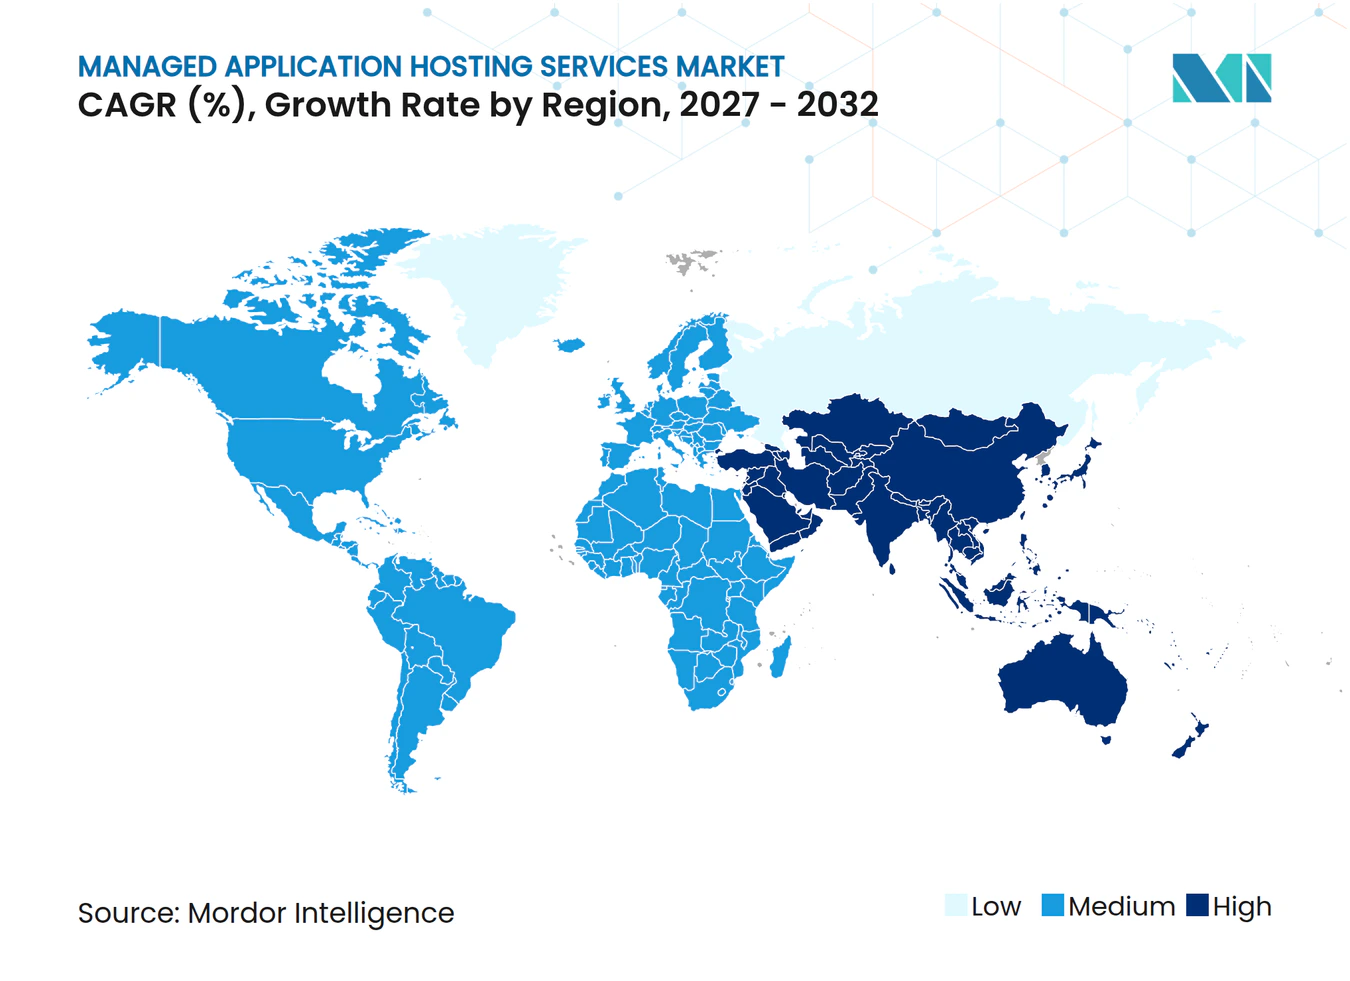
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Anwendungs-Hosting-Dienste von Mordor Intelligence
Die Marktgröße für verwaltete Anwendungs-Hosting-Dienste wird voraussichtlich von 28,49 Milliarden USD im Jahr 2026 und 32,21 Milliarden USD im Jahr 2027 auf 55,09 Milliarden USD bis 2032 anwachsen, was einem CAGR von 11,32 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete Anwendungs-Hosting-Dienste wird durch den Einsatz hybrider und Multi-Cloud-Infrastrukturen in Unternehmen geprägt, was den Aufwand für den Betrieb von Anwendungen über On-Premises-Systeme, Cloud-Plattformen und Edge-Standorte hinweg erhöht. Viele Organisationen sehen sich mit einer Lücke zwischen der Komplexität dieser Umgebungen und den intern verfügbaren Fachkenntnissen konfrontiert, insbesondere wenn mehrere Anbieter und Anwendungstypen gleichzeitig unterstützt werden müssen. Ausfallzeiten, Cloud-Ausgabenkontrollen, Sicherheitsverpflichtungen und Compliance-Anforderungen verlagern den verwalteten Betrieb von einer Kostenfrage hin zu einer zentralen Betriebsanforderung. Anbieter reagieren darauf, indem sie Hosting mit Observability, Sicherheitsbetrieb, Governance und Unterstützung für KI-Workloads kombinieren. Die Chancen im Markt für verwaltete Anwendungs-Hosting-Dienste sind dort am größten, wo Anbieter Compliance-Fähigkeiten, zuverlässigen Anwendungsbetrieb und Unterstützung bei der Workload-Platzierung anbieten können, ohne übermäßige Migrationsbarrieren zu schaffen.
Wichtigste Erkenntnisse des Berichts
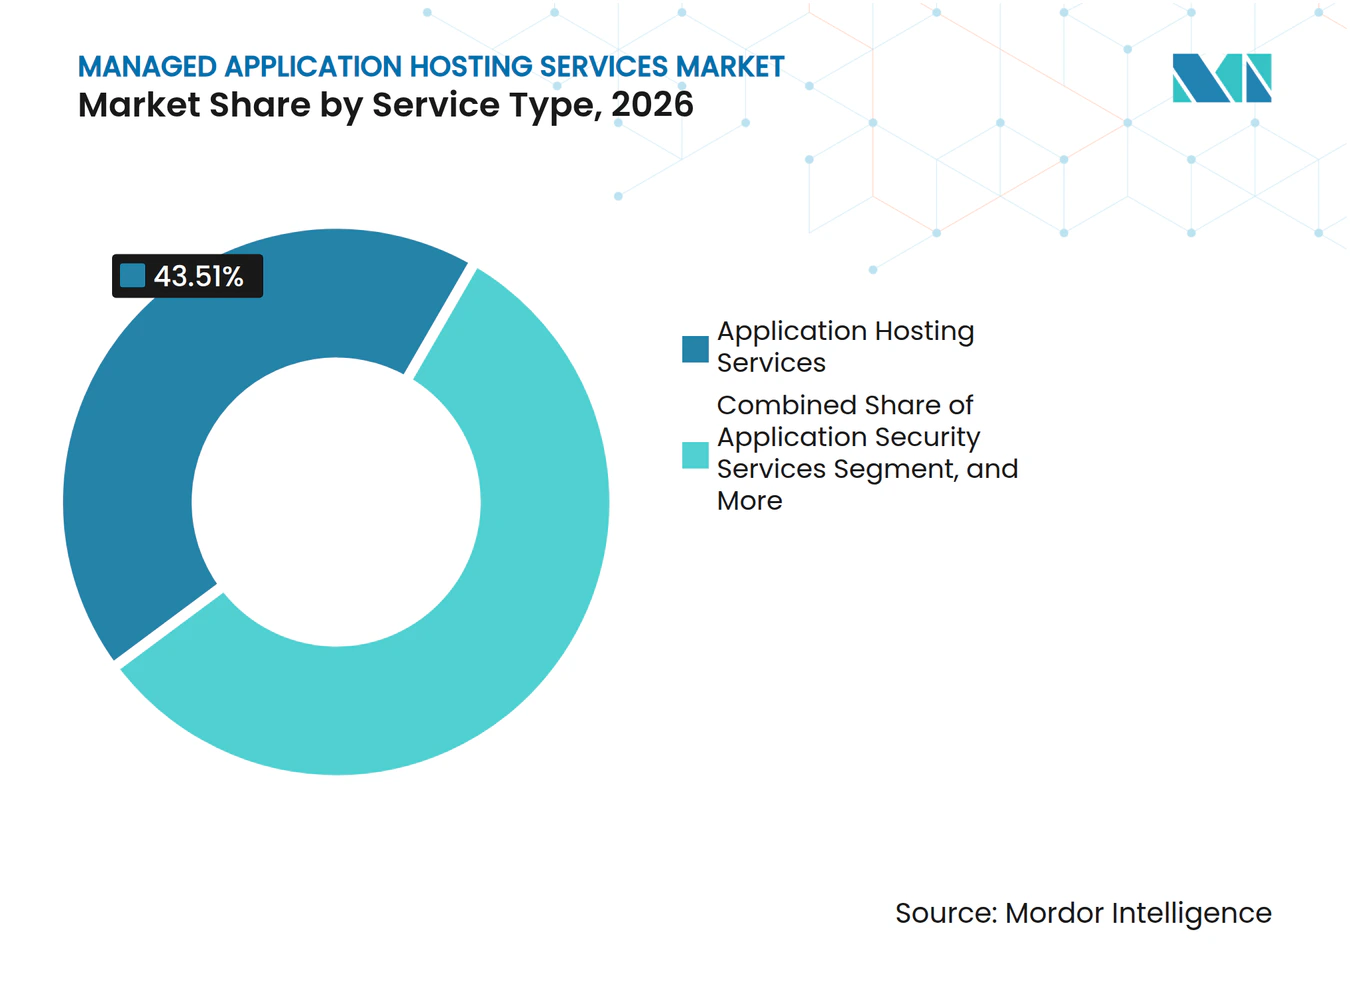
- Nach Dienstleistungstyp hielten Anwendungs-Hosting-Dienste im Jahr 2026 einen Marktanteil von 43,51 % am Markt für verwaltete Anwendungs-Hosting-Dienste, während Anwendungssicherheitsdienste bis 2032 voraussichtlich mit einem CAGR von 12,31 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 66,32 % des Umsatzes auf Cloud-basiertes Hosting, das bis 2032 voraussichtlich mit einem CAGR von 11,89 % wachsen wird.
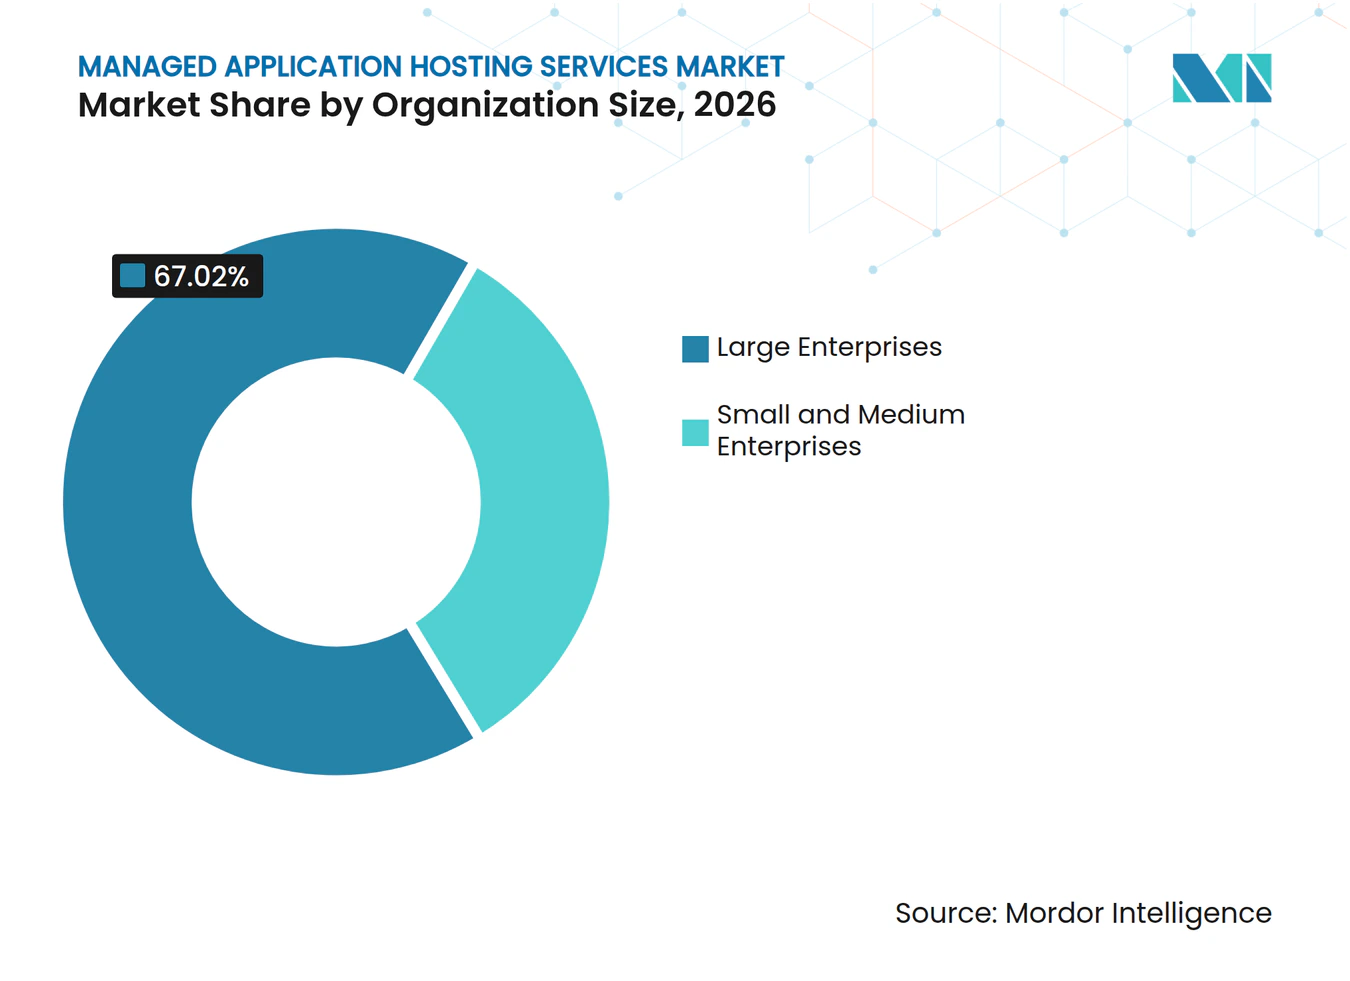
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 67,02 % des Umsatzes, während KMU bis 2032 voraussichtlich mit einem CAGR von 11,74 % wachsen werden.
- Nach Branchenvertikale entfielen im Jahr 2026 20,71 % des Umsatzes auf BFSI, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 12,53 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,05 % am Markt für verwaltete Anwendungs-Hosting-Dienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 12,28 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Cloud-Migration und hybrider Umgebungen | +2.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Sicherheit, Compliance und Geschäftskontinuität | +2.4% | Global, mit höchster Intensität in BFSI und Gesundheitswesen in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Kosten durch Anwendungsausfälle und Leistungseinbußen | +2.1% | Global, ausgeprägt in Finanzdienstleistungen und digitalem Handel | Kurzfristig (≤ 2 Jahre) |
| Platzierung von KI-Workloads und Optimierung der Inferenzlatenz | +1.9% | Nordamerika, Europa und asiatisch-pazifischer Raum als Kernregionen | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Fachkräften für den Anwendungsbetrieb | +1.8% | Global, akut in Nordamerika, Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Verbrauchsbasiertes FinOps und Optimierung der Infrastrukturauslastung | +1.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Cloud-Migration und hybrider Umgebungen treibt strukturelle Nachfrage
Unternehmens-Cloud-Programme sind über frühe Lift-and-Shift-Projekte hinausgegangen und befassen sich nun mit komplexeren Migrationen vernetzter Legacy-Systeme. Diese Entwicklung erhöht den Bedarf an Betriebskompetenz, die viele interne IT-Teams nicht über mehrere Clouds und On-Premises-Plattformen hinweg aufrechterhalten können. F5 berichtete, dass 97 % der befragten Organisationen zustimmten, dass kein einzelnes Anwendungsbereitstellungsmodell jede Anforderung erfüllt, was den anhaltenden Bedarf zur Optimierung hybrider und Multi-Cloud-Umgebungen widerspiegelt.[1] Der Markt für verwaltete Anwendungs-Hosting-Dienste profitiert, wenn Anbieter diese vielfältigen Umgebungen unter einem einzigen Servicemodell überwachen, absichern und unterstützen können. Unternehmen benötigen auch Unterstützung bei der Entscheidung, wo Workloads ausgeführt werden sollen, wenn sich Sicherheits-, Leistungs- und Kostenanforderungen ändern. Dieser Bedarf bleibt nach der Migration bestehen, da die Workload-Platzierung überprüft werden muss, wenn sich Anwendungsnachfrage und Infrastrukturbedingungen weiterentwickeln.
Anforderungen an Sicherheit, Compliance und Geschäftskontinuität stärken die Unternehmensabhängigkeit
Sicherheits- und Compliance-Verpflichtungen sind zentral für die Auswahl von verwaltetem Hosting bei Organisationen mit regulierten Anwendungen. ISO 27001, SOC 2 Typ II, FedRAMP, HIPAA und die Datenschutz-Grundverordnung können darüber entscheiden, ob ein Anbieter für Verträge in den Bereichen BFSI, Gesundheitswesen und öffentlicher Sektor in Frage kommt. ISC2 identifizierte den Drittanbieterzugang zur Verwaltungsschicht als ein wesentliches Risiko in gemeinsam genutzten Serviceumgebungen, was den Wert geprüfter Kontrollen und dokumentierter Anbieter-Governance erhöht. Splunk berichtete, dass 54 % der Befragten einen Sicherheitsvorfall erlebt hatten, der von einem SaaS-Anbieter oder einer Drittanbieteranwendung ausging. Diese Bedingungen stärken den Markt für verwaltete Anwendungs-Hosting-Dienste für Anbieter, die etablierte Kontrollprozesse, Incident-Management und Kontinuitätsplanung nachweisen können. Sie begünstigen auch Betreiber mit dedizierten Compliance-Teams gegenüber Anbietern, die sich ausschließlich auf allgemeine Hosting-Fähigkeiten stützen.
Zunehmende Kosten durch Anwendungsausfälle und Leistungseinbußen schaffen Dringlichkeit
Ungeplante Anwendungsausfälle schaffen einen direkten finanziellen Anreiz für den Einsatz verwalteter Betriebsdienste. New Relic stellte fest, dass schwerwiegende IT-Ausfälle bei den befragten Organisationen einen medianen Kostenwert von 2 Millionen USD pro Stunde und einen jährlichen medianen Kostenwert von 76 Millionen USD verursachten. Dieselbe Studie ergab, dass Teams mit vollständiger Stack-Observability seltener schwerwiegende Ausfälle erlebten und Vorfälle im Durchschnitt 7 Minuten schneller erkannten. Catchpoint berichtete, dass 51 % der Organisationen monatliche Verluste von mehr als 1 Million USD aufgrund von Internetausfällen oder Serviceverschlechterungen erlitten. Der Markt für verwaltete Anwendungs-Hosting-Dienste belohnt daher Anbieter, die Ausfälle erkennen können, bevor Kunden sie melden. Zuverlässiges Monitoring, Incident-Response und Leistungsmanagement können den Druck auf interne Teams verringern, denen eine kontinuierliche Betriebsabdeckung fehlt.
Platzierung von KI-Workloads und Optimierung der Inferenzlatenz gestalten Hosting-Architekturen neu
KI-Inferenz-Workloads stellen andere Anforderungen an Hosting-Umgebungen als herkömmliche Anwendungen. Sie erfordern Zugang zu GPU-Ressourcen, Routing, das die Cache-Nutzung berücksichtigt, und Service-Level, die Latenzanforderungen erfüllen. DigitalOcean berichtete, dass eine Implementierung mit dem KI-Forschungslabor-Team von Workato durch NVIDIA H200-GPUs, NVIDIA Dynamo, vLLM und den DigitalOcean Kubernetes Service 67 % niedrigere Modellkosten und 79 % niedrigere End-to-End-Latenz erzielte. Die Cloud Native Computing Foundation führte Kthena im Januar 2026 ein und berichtete von einem 2,73-fach höheren Durchsatz und einer 73,5-prozentigen Reduzierung der Zeit bis zum ersten Token im Vergleich zum zufälligen Basis-Routing. Der Markt für verwaltete Anwendungs-Hosting-Dienste kann diese Workloads erfassen, wenn Anbieter solche Infrastrukturpraktiken in verwaltete Dienste umwandeln. Anbieter, die intelligentes Scheduling und Inferenzoptimierung unterstützen, können Workloads adressieren, die andernfalls von den Kunden selbst betrieben werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensicherheit von Anwendungen und Risiko des Drittanbieterzugangs | -1.4% | Global, am akutesten in BFSI und Gesundheitswesen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und eingeschränkte Anwendungsportabilität | -1.2% | Global, mit regulatorischer Verstärkung in Europa durch die Datenschutz-Grundverordnung und den EU-Datengesetz | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei Strom, Kühlung und Kapazität in Rechenzentren | -0.8% | Nordamerika und asiatisch-pazifischer Raum als Kernregionen, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Observability und schwierige Prozesse beim Servicewechsel | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheit von Anwendungen und Risiko des Drittanbieterzugangs schränken das Unternehmensvertrauen ein
Die Übertragung des Anwendungsbetriebs an einen Drittanbieter schafft ein anhaltendes Sicherheitsbedenken für Unternehmenskäufer. Splunk berichtete, dass Finanzdienstleistungsorganisationen durchschnittlich 6,5 Cybervorfälle und 7,3 Infrastruktur- und Anwendungsvorfälle pro Jahr verzeichneten, die auf menschliche Fehler zurückzuführen waren. Dieselbe Studie berichtete, dass 54 % der Befragten Sicherheitsvorfälle im Zusammenhang mit einem SaaS-Anbieter oder einer Drittanbieteranwendung erlebt hatten. Unternehmen müssen Anbieterkontrollen, Lieferkettenrisiken und Incident-Response-Verantwortlichkeiten bewerten, bevor sie kritische Anwendungen verlagern. Eingeschränkter Zugang zu Infrastrukturtelemetrie kann auch unabhängige forensische Arbeit nach einem Vorfall erschweren. Diese Bedenken schränken den Markt für verwaltete Anwendungs-Hosting-Dienste am deutlichsten in BFSI und Gesundheitswesen ein, wo Regulierungsbehörden Drittanbieter von Diensten direkt prüfen können.
Anbieterabhängigkeit und eingeschränkte Anwendungsportabilität erhöhen strategische Kosten
Verwaltete Hosting-Umgebungen können Wechselhürden schaffen, wenn Anwendungen eng mit den Tools und Betriebsprozessen eines Anbieters verknüpft werden. Die Cloud Security Alliance stellte fest, dass 71 % der Unternehmen auf einen einzigen Cloud-Dienstanbieter standardisieren, obwohl Chief Information Officers Multi-Cloud-Beschaffung bevorzugen. Der Befund zeigt, wie betriebliche Anforderungen die erklärten Präferenzen für Portabilität überwiegen können. Das EU-Datengesetz fördert Wechselverfahren und Interoperabilität, aber die Umsetzung wird Zeit in Anspruch nehmen, und Kunden werden während eines Großteils des Prognosezeitraums eingeschränkt bleiben.[2] Migrationsaufwand, Störungsrisiken und Anwendungsneukonfigurationen können die Kosten für einen Anbieterwechsel mit der anfänglichen Migrationsinvestition vergleichbar machen. Käufer werden weiterhin Anbieter bevorzugen, die klare Ausstiegsprozesse, portable Architekturen und transparenten Zugang zu Betriebsdaten bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Kern-Hosting-Dienste sichern den UmsatzAnwendungs-Hosting-Dienste hielten im Jahr 2026 einen Marktanteil von 43,51 % am Markt für verwaltete Anwendungs-Hosting-Dienste und waren damit die führende Dienstleistungskategorie. Hosting ist die grundlegende Schicht, auf der Kunden Management-, Integrations-, Sicherheits- und Entwicklungsunterstützung hinzufügen. Unternehmen sichern in der Regel zunächst Infrastruktur- und Hosting-Kapazitäten, bevor sie Verträge auf ein breiteres Spektrum an Betriebsanforderungen ausweiten. Dieses Kaufmuster unterstützt die wiederkehrende Nachfrage nach verwalteten Anwendungs-Hosting-Diensten über große, verteilte Anwendungsbestände hinweg.
Anwendungssicherheitsdienste werden bis 2032 voraussichtlich mit einem CAGR von 12,31 % wachsen, der schnellsten Rate unter den Dienstleistungstypen. Das Segment wird durch den Bedarf an kontinuierlichem Monitoring, Schwachstellenmanagement und Incident-Response unterstützt. Anwendungsmanagement- und Supportdienste bleiben wichtig für Release-Management, Patching und L2- und L3-Support über Multi-Vendor-Portfolios hinweg. Integrations- und Entwicklungsdienste haben eine geringere Umsatzrolle, helfen Kunden jedoch, den Koordinationsaufwand bei der Zusammenarbeit mit mehreren Anbietern zu reduzieren. Die Branche der verwalteten Anwendungs-Hosting-Dienste bewegt sich daher in Richtung Servicebündel, die stabiles Hosting mit Anwendungsbetrieb und Sicherheitsunterstützung kombinieren.



Nach Bereitstellungsmodell:
Cloud-basiertes Hosting dominiert die AusgabenCloud-basiertes Hosting entfiel im Jahr 2026 auf 66,32 % der Marktgröße für verwaltete Anwendungs-Hosting-Dienste und wird bis 2032 voraussichtlich mit einem CAGR von 11,89 % wachsen. Das Segment spiegelt das Vertrauen von Unternehmen wider, Infrastrukturbetrieb an spezialisierte Anbieter auszulagern. Die Einführung generativer KI und Cloud-zentrierte Anwendungsarchitekturen erhöhen ebenfalls den Bedarf an verwaltetem Cloud-Betrieb. Organisationen nutzen diese Dienste, wenn sie flexible Infrastrukturkapazitäten benötigen, ohne interne Betriebsteams zu erweitern.
Souveräne Cloud-Programme in Deutschland, Frankreich und Japan schaffen eine eigenständige Nachfrage nach Cloud-basiertem verwaltetem Hosting. Datenresidenz, regulatorische Zertifizierung und geopolitische Unabhängigkeit werden in diesen Umgebungen zu Beschaffungsanforderungen. On-Premises-verwaltetes Hosting bleibt für regulierte Organisationen und Legacy-Anwendungsbestände relevant, die ohne erhebliche Geschäftsunterbrechungen nicht migriert werden können. Hybride Bereitstellung bedient weiterhin Workloads, die lokale Verarbeitung, engere Kontrolle oder spezifische Datensouveränitätsregelungen erfordern. Der Markt für verwaltete Anwendungs-Hosting-Dienste muss daher Kunden unterstützen, die mehrere Bereitstellungsmodelle gleichzeitig nutzen.
Nach Unternehmensgröße:
Großunternehmen führen beim Umsatz, während KMU schneller wachsenGroßunternehmen hielten im Jahr 2026 67,02 % des Marktanteils für verwaltete Anwendungs-Hosting-Dienste. Ihre Umsatzposition spiegelt ein breites Portfolio an Anwendungen wider, darunter ERP, CRM, Analysen und maßgeschneiderte Systeme. Diese Organisationen verwalten auch verteilte Bereitstellungen und strenge Service-Level-Anforderungen. Ihr Umfang macht es schwierig, zuverlässigen Betrieb und Compliance-Management vollständig mit internen Ressourcen aufrechtzuerhalten.
KMU werden bis 2032 voraussichtlich mit einem CAGR von 11,74 % wachsen, da verwaltete Pläne und verbrauchsbasierte Preisgestaltung die Einführungskosten senken. Anbieter bündeln Fähigkeiten, die früher hauptsächlich von größeren Organisationen genutzt wurden, in Dienste, die kleinere Käufer beschaffen können. Cloudways berichtete, dass sein Copilot-Tool die durchschnittliche Lösungszeit für Serverprobleme von 30–40 Minuten auf 5–6 Minuten reduzierte. Diese Art von Automatisierung kann einen stärkeren Betriebssupport für Organisationen mit kleineren IT-Teams zugänglich machen. Die Branche der verwalteten Anwendungs-Hosting-Dienste kann beide Käufergruppen ansprechen, indem sie Unternehmens-Governance-Anforderungen mit einfacherer Servicebereitstellung für KMU in Einklang bringt.

Nach Branchenvertikale:
BFSI sichert den Umsatz, während Gesundheitswesen und Biowissenschaften das Wachstum anführenBFSI hielt im Jahr 2026 mit 20,71 % des Umsatzes den höchsten Anteil unter den Branchenvertikalen. Banken, Versicherungen und Finanzdienstleistungsunternehmen betreiben Anwendungen, bei denen Verfügbarkeit, Sicherheit und Compliance direkte geschäftliche Konsequenzen haben. New Relic berichtete, dass schwerwiegende IT-Ausfälle Finanzdienstleistungsunternehmen durchschnittlich 1,8 Millionen USD pro Stunde kosten. Diese Kostenstruktur unterstützt den verwalteten Betrieb für kritische Anwendungsumgebungen im Markt für verwaltete Anwendungs-Hosting-Dienste.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 12,53 % wachsen. Die Migration elektronischer Gesundheitsakten, die Einführung von Telemedizin und KI-gestützte Diagnostik erfordern alle eine sichere, hochverfügbare Anwendungsinfrastruktur. HIPAA, HITRUST und ISO 27001 bleiben relevante Beschaffungsanforderungen für Anbieter, die in diesem Bereich tätig sind. Einzelhandel und E-Commerce, IT und Telekommunikation, Fertigung sowie Regierung und öffentlicher Sektor tragen ebenfalls zur Nachfrage bei. Regierungsbehörden nutzen verwaltete Modelle, um veraltete Anwendungsbestände zu modernisieren, ohne gleichwertige interne Rechenzentrumskapazitäten aufzubauen. Der Markt für verwaltete Anwendungs-Hosting-Dienste bietet besondere Chancen für Anbieter mit branchenspezifischen Sicherheits-, Kontinuitäts- und Compliance-Fähigkeiten.
Geografische Analyse
Markt für verwaltete Anwendungs-Hosting-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,05 % am Markt für verwaltete Anwendungs-Hosting-Dienste. Die Region profitiert von einer ausgereiften Cloud-Infrastruktur, einer hohen Konzentration technologieintensiver Unternehmen sowie etablierten Beschaffungsprozessen für verwaltete Dienste in den Bereichen Finanzdienstleistungen, Gesundheitswesen, Verteidigung und Technologie. Die Vereinigten Staaten bleiben der führende nationale Markt, da viele Unternehmen komplexe Anwendungslandschaften an mehreren Standorten betreiben. Kanada trägt zur Nachfrage bei, wo Anforderungen an Datenresidenz und Datenschutz einen Mehrwert für Anbieter mit zertifizierter lokaler Infrastruktur schaffen.
Markt für verwaltete Anwendungs-Hosting-Dienste in Europa und Südamerika
Südamerika ist kleiner, entwickelt sich jedoch stetig, wobei Brasilien und Argentinien die Einführung anführen. Brasilianische Unternehmen verlagern zunehmend Anwendungen aus den Bereichen Finanzdienstleistungen und Fertigung in Cloud-Umgebungen, während lokale Datenanforderungen den Bedarf an Infrastrukturkapazitäten im Inland erhöhen. Europa wird durch Datensouveränitätsregeln und ein sich ausweitendes regulatorisches Umfeld geprägt, das Hosting-Budgets in Richtung lokal zertifizierter Anbieter lenkt. IONOS eröffnete im August 2025 ein Cloud-Rechenzentrum im östlichen Frankfurt mit den Zertifizierungen ISO 27001, BSI C5 sowie SOC 1–3, und das Unternehmen erklärte, dass die Anlage erneuerbare Energien nutzt.[3] Das Vereinigte Königreich, Frankreich, Italien, Spanien, die Benelux-Länder und die nordischen Länder verzeichnen weiterhin eine aktive Nachfrage, wobei Datenschutz- und Anforderungen des öffentlichen Sektors die Anbieterauswahl beeinflussen.
Markt für verwaltete Anwendungs-Hosting-Dienste in Asien-Pazifik und dem Nahen Osten und Afrika
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 12,28 % wachsen – die schnellste regionale Wachstumsrate im Markt für verwaltete Anwendungs-Hosting-Dienste. China, Indien, Japan, Südkorea und Südostasien treiben Cloud-Migrationsprogramme voran, die eine kontinuierliche Unterstützung durch verwaltete Betriebsleistungen erfordern. Sakura Internet stellte im Dezember 2025 seine AppRun-Anwendungsausführungsplattform für Unternehmen und Organisationen des öffentlichen Sektors vor, die souveräne Hosting-Optionen suchen. Datenlokalisierungsanforderungen in China, Indien, Indonesien und Vietnam begünstigen Anbieter, die Infrastruktur innerhalb des jeweiligen Landes betreiben. Der Nahe Osten und Afrika bieten langfristiges Potenzial, da Saudi-Arabien und die Vereinigten Arabischen Emirate weiterhin in digitale Infrastruktur für staatliche, BFSI- und Telekommunikationsanwendungsfälle investieren, während Südafrika, Nigeria, Ägypten und Kenia die Einführung in Afrika durch den Ausbau von Glasfasernetzen und mobilem digitalem Handel anführen.
Wettbewerbslandschaft
Marktkonzentration
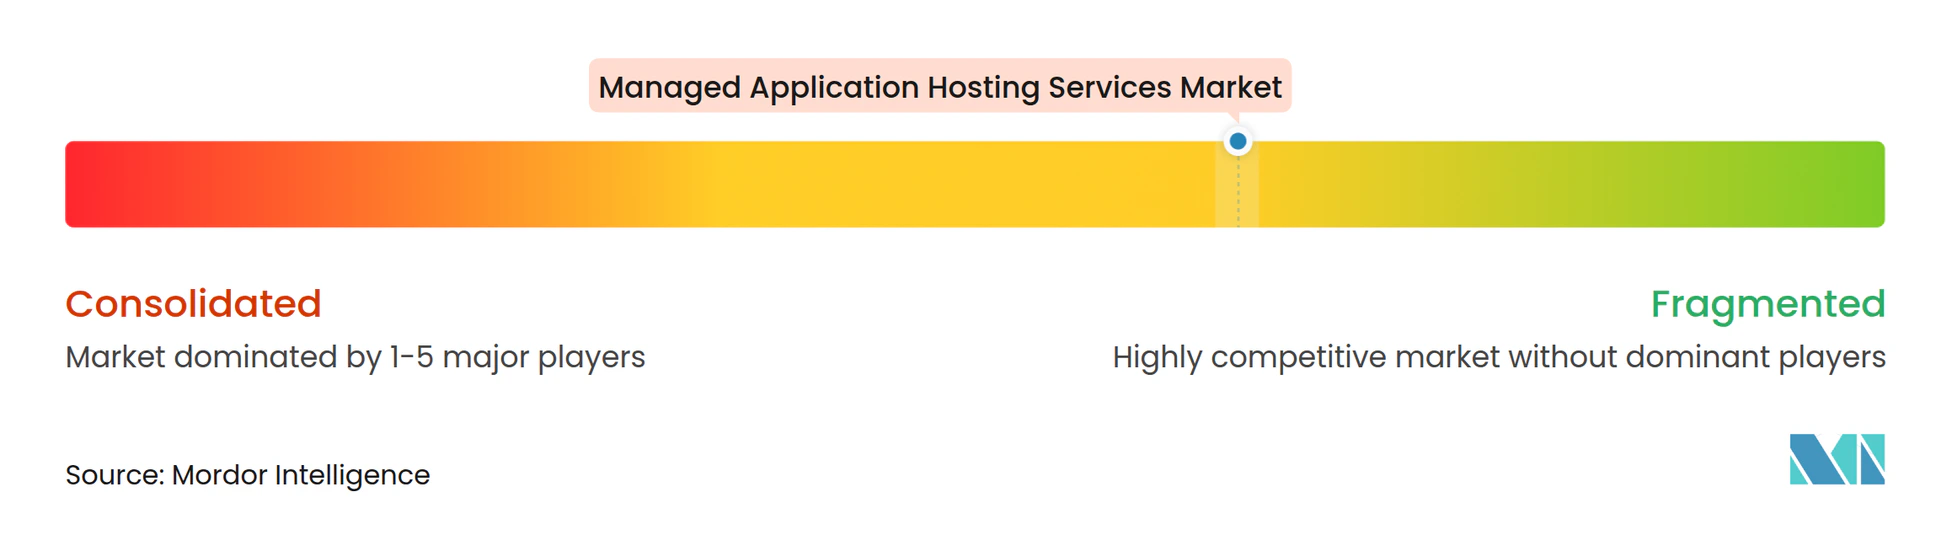
Der Markt für verwaltete Anwendungs-Hosting-Dienste ist mäßig fragmentiert. Der Wettbewerb basiert auf geografischer Abdeckung, souveräner Compliance-Fähigkeit, KI-optimierter Infrastruktur und branchenspezifischer Expertise. Rackspace Technology und OVH Groupe konkurrieren durch breitere Portfolios und Unternehmensbeziehungen. Logicworks, Atlantic.Net und phoenixNAP konkurrieren durch compliance-fokussierte Angebote für regulierte Kunden. HIPAA-, PCI DSS- und SOC 2-Zertifizierungen können Markteintrittsbarrieren in BFSI und Gesundheitswesen erhöhen, da sie bei der Anbieterqualifizierung wichtig sind.
KI-Inferenz-Hosting verändert die Wettbewerbspositionierung, da Kunden verwaltete Infrastruktur benötigen, die anspruchsvolle KI-Workloads unterstützen kann. DigitalOceans Investition in Agentic Inference Cloud zeigt, wie Infrastrukturanbieter in Dienste eintreten, die sich mit verwaltetem Hosting überschneiden. IONOS erweiterte seine Frankfurter Infrastruktur um ein Rechenzentrum, das auf zertifizierten Kontrollen, digitaler Souveränität und mit erneuerbaren Energien betriebenem Betrieb ausgelegt ist. Dieser Ansatz unterstützt europäische Anbieter, die öffentliche Sektor- und compliance-sensible Workloads bedienen möchten. Rackspace Technology trat im September 2026 auch dem NVIDIA Cloud Partner Program bei und kombinierte NVIDIA Blackwell-beschleunigtes Computing mit Palantir-Software in einer verwalteten privaten Cloud für regulierte Unternehmen und Regierungen.
Anbieterstrategien konzentrieren sich zunehmend auf Dienste, die über grundlegendes Hosting hinausgehen. Rackspace startete Rackspace Cloud im August 2026 als vollständig verwaltete mandantenfähige Cloud-Plattform auf Basis von VMware Cloud Foundation 9.1 für virtuelle Maschinen, Kubernetes und produktive KI-Workloads. OVHcloud startete Managed Hosting für WordPress im Mai 2026 mit automatisiertem Lebenszyklusmanagement, Sicherheitsfunktionen und Backup-Funktionen für Webagenturen, Freiberufler und KMU. Der Markt für verwaltete Anwendungs-Hosting-Dienste bietet auch Chancen im KI-gestützten Hosting für KMU, FinOps-integrierten verwalteten Diensten und vertikalen Angeboten für Fertigung und Regierung.
Branchenführer im Bereich verwaltete Anwendungs-Hosting-Dienste
-
Rackspace Technology, Inc.
-
Liquid Web, LLC
-
WP Engine, Inc.
-
OVH Groupe S.A.
-
IONOS SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Anwendungs-Hosting-Dienste Unternehmen in diesem Bericht
- Rackspace Technology, Inc.
- NaviSite, Inc.
- Virtustream, LLC
- Liquid Web, LLC
- WP Engine, Inc.
- Kinsta, Inc.
- DigitalOcean, LLC
- Cloudways Limited
- Leaseweb Global B.V.
- OVH Groupe S.A.
- IONOS SE
- DreamHost, LLC
- GoDaddy.com, LLC
- InMotion Hosting, Inc.
- Hostinger International, UAB
- Kamatera, Inc.
- phoenixNAP, LLC
- Logicworks Corporation
- Atlantic.Net, Inc.
- ServerCentral Turing Group, LLC
- Web Werks Data Centers Private Limited
- Hostek.com, Inc.
- GreenGeeks, LLC
- MaximumASP, LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete Anwendungs-Hosting-Dienste
- Oktober 2026: GoDaddy veröffentlichte eine bedeutende Erweiterung seiner Entwicklerplattform und startete APIs für Hosting, professionelle E-Mail und Commerce, die es KI-Agenten und Entwicklern ermöglichen, den gesamten Anwendungslebenszyklus von der Domainregistrierung über die Bereitstellung bis hin zu Commerce-Operationen programmgesteuert zu verwalten. Der Schritt beschleunigt GoDaddys strategische Neuausrichtung hin zu KI-nativen Entwickler-Tools als Plattformdifferenzierungsstrategie und erweitert seinen adressierbaren verwalteten Hosting-Markt unter KI-gestützten Entwicklungsworkflows.
- September 2026: GoDaddy veröffentlichte eine bedeutende Erweiterung seiner Entwicklerplattform und startete APIs für Hosting, professionelle E-Mail und Commerce, die es KI-Agenten und Entwicklern ermöglichen, den gesamten Anwendungslebenszyklus von der Domainregistrierung über die Bereitstellung bis hin zu Commerce-Operationen programmgesteuert zu verwalten. Der Schritt beschleunigt GoDaddys strategische Neuausrichtung hin zu KI-nativen Entwickler-Tools als Plattformdifferenzierungsstrategie und erweitert seinen adressierbaren verwalteten Hosting-Markt unter KI-gestützten Entwicklungsworkflows.
- September 2026: GoDaddy startete Node.js-Hosting mit einem API-First-Modell, das es Entwicklern und KI-Coding-Tools ermöglicht, Webanwendungen programmgesteuert bereitzustellen, zu verwalten und zu veröffentlichen, gebündelt mit automatischem HTTPS, CDN, Web Application Firewall und verwaltetem MySQL zu einem pauschalen Abonnementpreis. Das Angebot beseitigt die Komplexität der nutzungsbasierten Abrechnung für KMU-Kunden und signalisiert eine breitere Branchenverschiebung hin zur KI-nativen Bereitstellungsautomatisierung innerhalb verwalteter Hosting-Plattformen.
- Juli 2026: Palantir ernannte Rackspace Technology zum bevorzugten Partner in regulierten und souveränen Märkten und formalisierte damit eine Go-to-Market-Zusammenarbeit, die darauf ausgelegt ist, die KI-Einführung in Regierungs- und compliance-intensiven Unternehmenssektoren zu beschleunigen. Die Ernennung stärkt Rackspaces Positionierung in einem Segment, in dem technische Qualifikationen und Sicherheitsfreigaben als strukturelle Markteintrittsbarrieren fungieren.
Globaler Berichtsumfang für den Markt für verwaltete Anwendungs-Hosting-Dienste
Der Markt für verwaltete Anwendungs-Hosting-Dienste bezieht sich auf die Branche, die ausgelagerte Infrastruktur, technisches Fachwissen und verwaltete Lösungen für das Hosting, den Betrieb, die Wartung, die Absicherung und die Optimierung von Unternehmensanwendungen bereitstellt. Diese Dienste ermöglichen es Organisationen, geschäftskritische Anwendungen zu betreiben und dabei die Komplexität des Infrastrukturmanagements zu reduzieren, die Anwendungsverfügbarkeit und -leistung zu verbessern, die Sicherheit zu stärken sowie Skalierbarkeit und Betriebskontinuität zu gewährleisten.
Der Bericht über verwaltete Anwendungs-Hosting-Dienste ist segmentiert nach Dienstleistungstyp (Anwendungs-Hosting-Dienste, Anwendungsmanagement- und Supportdienste, Anwendungsintegrationsdienste, Anwendungssicherheitsdienste und Anwendungsentwicklungsdienste), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), Unternehmensgröße (Kleine und mittlere Unternehmen sowie Großunternehmen), Branchenvertikale (BFSI, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, IT und Telekommunikation, Fertigung, Regierung und öffentlicher Sektor sowie weitere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Anwendungs-Hosting-Dienste |
| Anwendungsmanagement- und Supportdienste |
| Anwendungsintegrationsdienste |
| Anwendungssicherheitsdienste |
| Anwendungsentwicklungsdienste |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| IT und Telekommunikation |
| Fertigung |
| Regierung und öffentlicher Sektor |
| Weitere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Benelux | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Anwendungs-Hosting-Dienste | |
| Anwendungsmanagement- und Supportdienste | ||
| Anwendungsintegrationsdienste | ||
| Anwendungssicherheitsdienste | ||
| Anwendungsentwicklungsdienste | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Branchenvertikale | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| IT und Telekommunikation | ||
| Fertigung | ||
| Regierung und öffentlicher Sektor | ||
| Weitere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Benelux | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Anwendungs-Hosting-Dienste?
Der Markt wird für 2027 auf 32,21 Milliarden USD prognostiziert und wird voraussichtlich bis 2032 55,09 Milliarden USD erreichen, bei einem CAGR von 11,32 % über den Zeitraum 2027–2032.
Welche Dienstleistungskategorie führt bei verwalteten Anwendungs-Hosting-Diensten?
Anwendungs-Hosting-Dienste führen mit 43,51 % des Umsatzes im Jahr 2026. Anwendungssicherheitsdienste weisen mit einem CAGR von 12,31 % bis 2032 die schnellste prognostizierte Wachstumsrate auf.
Warum nutzen Unternehmen verwaltete Anwendungs-Hosting-Dienste?
Unternehmen nutzen diese Dienste, um hybride Umgebungen zu verwalten, die Verfügbarkeit zu verbessern, Sicherheits- und Compliance-Anforderungen zu erfüllen und die interne Betriebsbelastung zu reduzieren.
Welches Bereitstellungsmodell hat die größte Umsatzposition?
Cloud-basiertes Hosting hält im Jahr 2026 66,32 % des Umsatzes und wird bis 2032 voraussichtlich mit einem CAGR von 11,89 % wachsen.
Welche Endnutzersektoren erzeugen die stärkste Nachfrage?
BFSI hält mit 20,71 % im Jahr 2026 den größten vertikalen Anteil, während Gesundheitswesen und Biowissenschaften mit 12,53 % bis 2032 den höchsten prognostizierten CAGR aufweisen.
Welche Region wächst am schnellsten bei verwalteten Hosting-Diensten?
Der asiatisch-pazifische Raum weist mit 12,28 % bis 2032 den höchsten prognostizierten regionalen CAGR auf, unterstützt durch Cloud-Migration und lokale Datenanforderungen an die Infrastruktur.