
マネージドアプリケーションホスティングサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
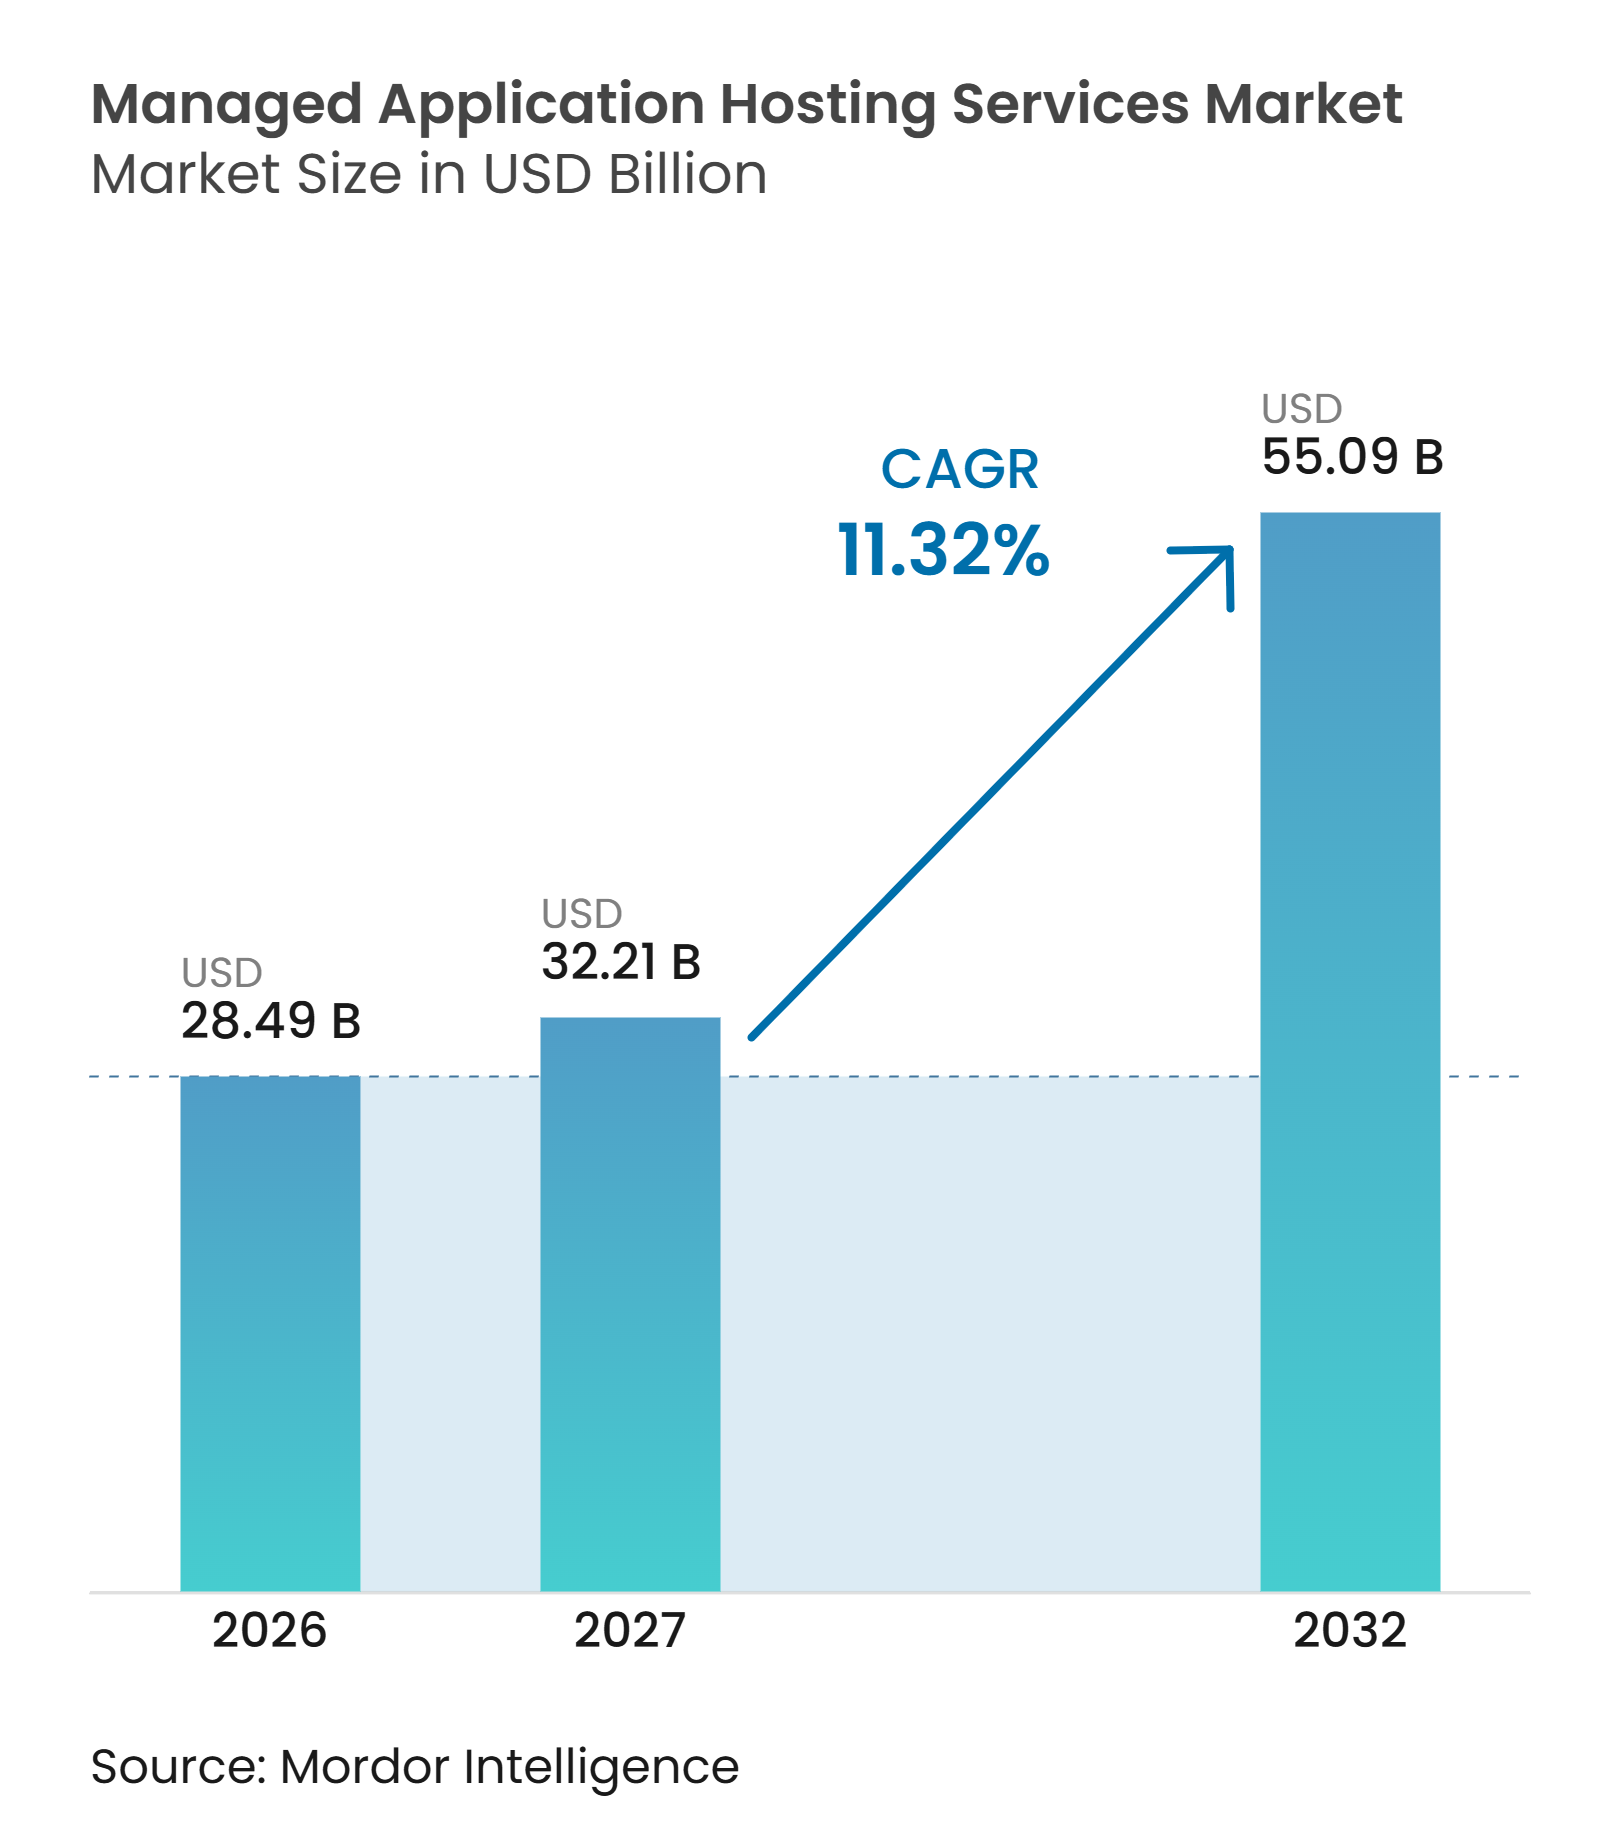
| 市場規模 (2027) | 32.21 十億米ドル |
| 市場規模 (2032) | 55.09 十億米ドル |
| 成長率 (2027 - 2032) | 11.32 % |
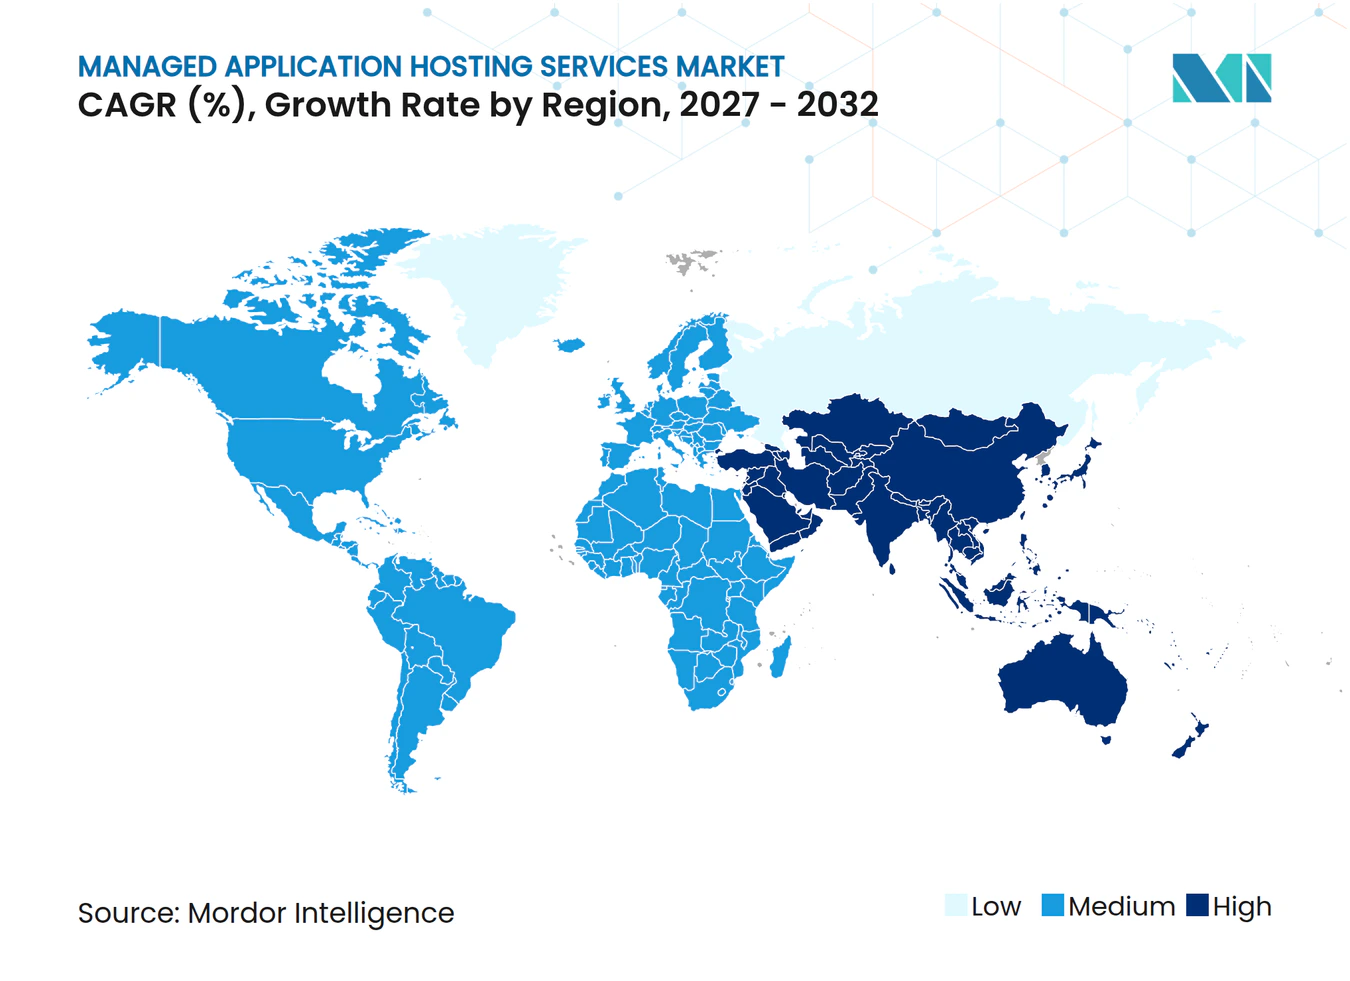
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドアプリケーションホスティングサービス市場分析
マネージドアプリケーションホスティングサービス市場規模は、2026年の28.49 ビリオン 米ドルおよび2027年の32.21 ビリオン 米ドルから、2032年までに55.09 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.32%を記録する見込みです。マネージドアプリケーションホスティングサービス市場は、ハイブリッドおよびマルチクラウドインフラのエンタープライズ利用によって形成されており、オンプレミスシステム、クラウドプラットフォーム、エッジロケーションにわたるアプリケーション運用に必要な作業量が増加しています。多くの組織では、これらの環境の複雑性と社内チームが保有するスキルとの間にギャップが生じており、特に複数のベンダーとアプリケーションタイプを同時にサポートしなければならない場合に顕著です。ダウンタイムリスク、クラウド支出管理、セキュリティ義務、およびコンプライアンス要件も、マネージド運用をコスト上の判断からコア業務要件へと移行させています。プロバイダーは、ホスティングと可観測性、セキュリティ運用、ガバナンス、AIワークロードのサポートを組み合わせることで対応していま。マネージドアプリケーションホスティングサービス市場における機会は、プロバイダーが過度な移行障壁を生じさせることなく、コンプライアンス能力、信頼性の高いアプリケーション運用、およびワークロード配置サポートを提供できる領域で最も強くなっています。
レポートの主要ポイント
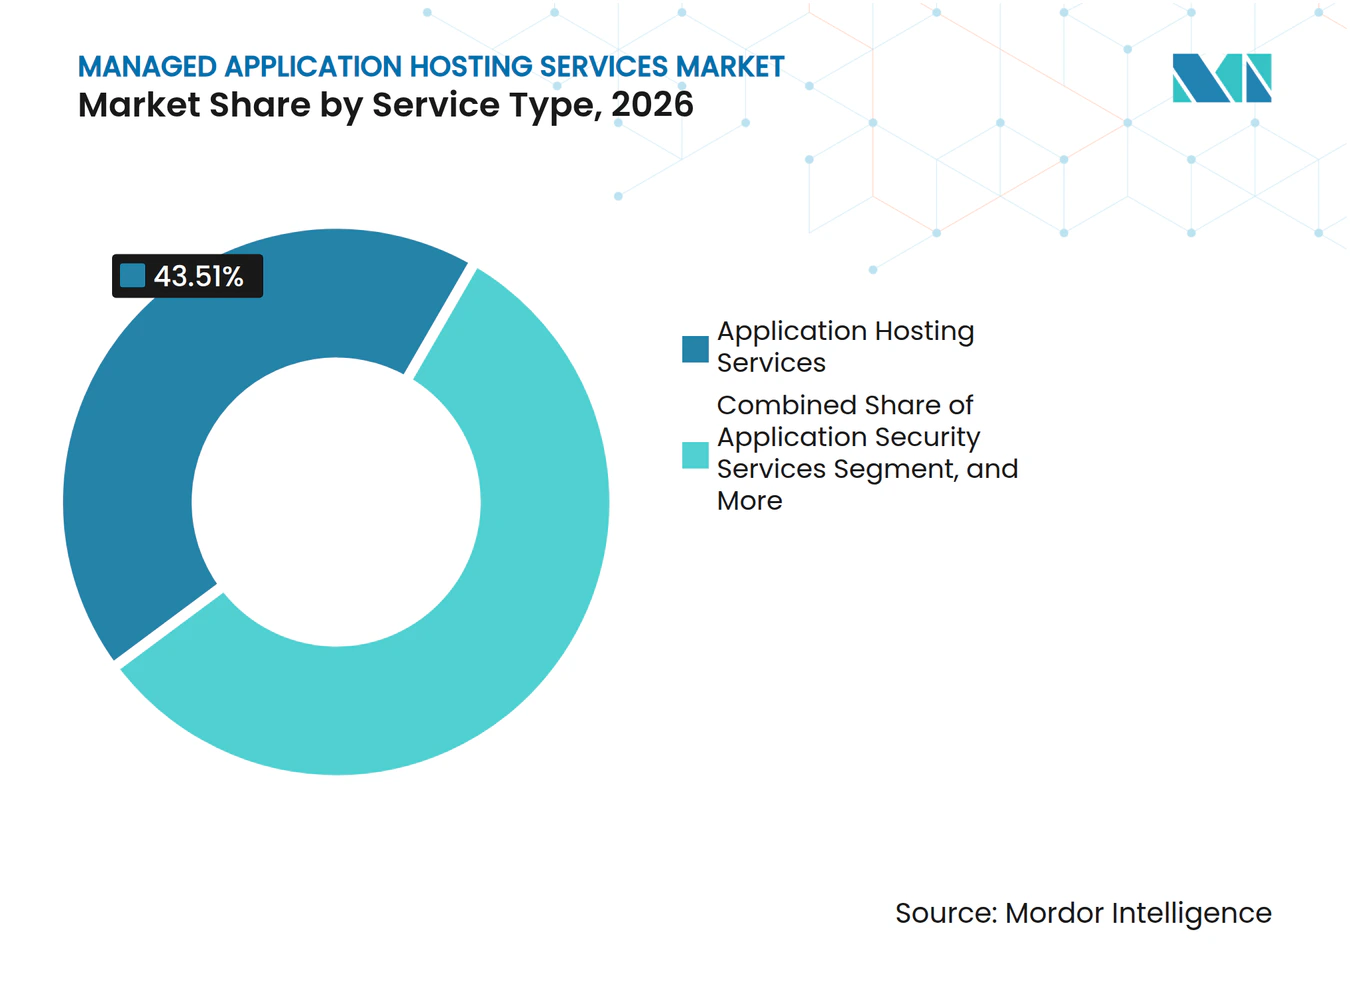
- サービスタイプ別では、アプリケーションホスティングサービスが2026年のマネージドアプリケーションホスティングサービス市場シェアの43.51%を占め、アプリケーションセキュリティサービスは2032年にかけてCAGR 12.31%で拡大する見込みです。
- 展開モデル別では、クラウドベースのホスティングが2026年の収益の66.32%を占め、2032年にかけてCAGR 11.89%で拡大する見込みです。
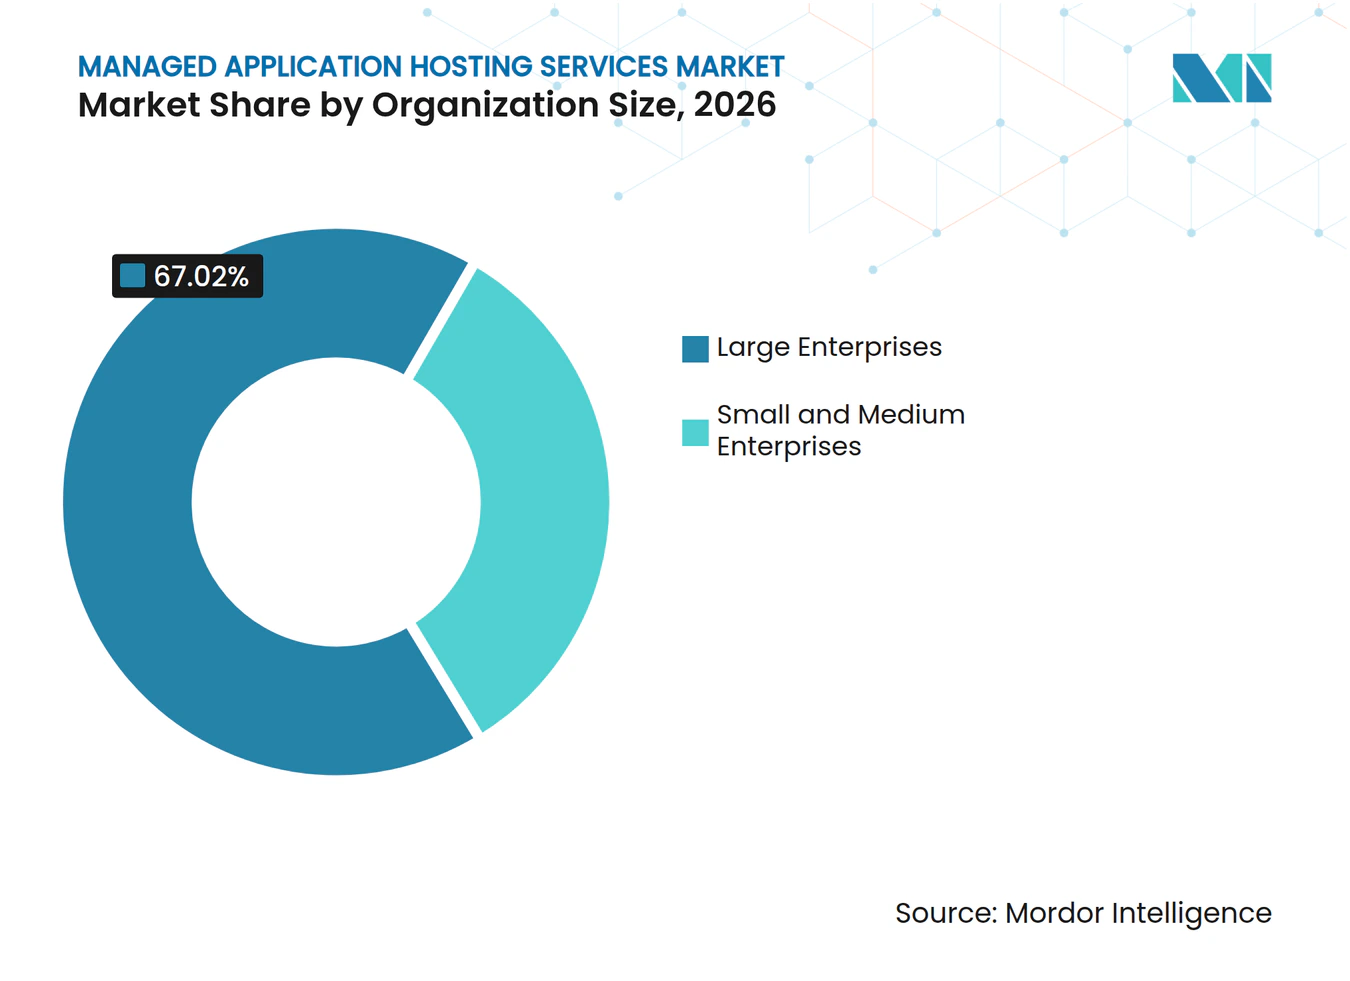
- 組織規模別では、大企業が2026年の収益の67.02%を占め、中小企業は2032年にかけてCAGR 11.74%で拡大する見込みです。
- 業界垂直別では、BFSIが2026年の収益の20.71%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 12.53%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドアプリケーションホスティングサービス市場シェアの41.05%を占め、アジア太平洋地域は2032年にかけてCAGR 12.28%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド移行とハイブリッド環境の複雑性 | +2.8% | 北米とヨーロッパに集中したグローバル | 中期(2〜4年) |
| セキュリティ、コンプライアンス、および事業継続性要件 | +2.4% | 北米、ヨーロッパ、アジア太平洋地域のBFSIおよびヘルスケアで最も高い強度のグローバル | 長期(4年以上) |
| アプリケーションダウンタイムとパフォーマンスコストリスクの増大 | +2.1% | 金融サービスおよびデジタルコマースで顕著なグローバル | 短期(2年以内) |
| AIワークロード配置と推論レイテンシの最適化 | +1.9% | 北米、ヨーロッパ、アジア太平洋地域のコア | 中期(2〜4年) |
| 専門的なアプリケーション運用人材の不足 | +1.8% | 北米、ドイツ、日本で深刻なグローバル | 中期(2〜4年) |
| 消費ベースのFinOpsとインフラ利用の最適化 | +1.3% | アジア太平洋地域への波及を伴う北米とヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウド移行とハイブリッド環境の複雑性が構造的需要を牽引
エンタープライズのクラウドプログラムは、初期のリフトアンドシフトプロジェクトを超え、接続されたレガシーシステムのより複雑な移行へと進化しています。この変化により、複数のクラウドおよびオンプレミスプラットフォームにわたって社内ITチームが維持できない運用専門知識の必要性が高まっています。F5は、調査対象組織の97%が、単一のアプリケーション展開モデルがすべての要件に適合するわけではないと同意したと報告しており、これはハイブリッドおよびマルチクラウド環境を最適化する継続的な必要性を反映しています。[1] マネージドアプリケーションホスティングサービス市場は、プロバイダーが単一のサービスモデルのもとでこれらの多様な環境を監視、保護、サポートできる場合に恩恵を受けます。企業はまた、セキュリティ、パフォーマンス、コスト要件が変化した際にワークロードをどこで実行すべきかを決定する支援を必要としています。アプリケーション需要とインフラ条件の進化に伴いワークロード配置を見直す必要があるため、この必要性は移行後も継続します。
セキュリティ、コンプライアンス、および事業継続性要件がエンタープライズの依存を持続させる
セキュリティとコンプライアンスの義務は、規制対象アプリケーションを持つ組織がマネージドホスティングを選択する際の中心的要素です。ISO 27001、SOC 2 タイプII、FedRAMP、HIPAA、および一般データ保護規則は、プロバイダーがBFSI、ヘルスケア、公共部門の契約に適格かどうかを決定する場合があります。ISC2は、管理レイヤーへのサードパーティアクセスを共有サービス環境における主要リスクとして特定し、監査済みコントロールと文書化されたプロバイダーガバナンスに置かれる価値を高めています。Splunkは、回答者の54%がSaaSプロバイダーまたはサードパーティアプリケーションに起因するセキュリティインシデントを経験したと報告しています。これらの状況は、確立されたコントロールプロセス、インシデント管理、および継続性計画を実証できるプロバイダーに対して、マネージドアプリケーションホスティングサービス市場を強化します。また、一般的なホスティング能力のみに依存するプロバイダーよりも、専任のコンプライアンスチームを持つ事業者を優遇します。
アプリケーションダウンタイムとパフォーマンスコストリスクの増大が緊急性を生み出す
計画外のアプリケーションダウンタイムは、マネージド運用サービスを利用する直接的な財務的理由を生み出します。New Relicは、高影響度のITアウテージの中央値コストが1時間あたり2 ミリオン 米ドル、調査対象組織の年間中央値コストが76 ミリオン 米ドルであることを発見しました。同調査では、フルスタックの可観測性を持つチームは高影響度のアウテージの発生頻度が低く、インシデントを平均7分早く検出したことも明らかになりました。Catchpointは、組織の51%がインターネットアウテージまたはサービス低下により月次損失が1 ミリオン 米ドルを超えると報告しています。したがって、マネージドアプリケーションホスティングサービス市場は、顧客が報告する前に障害を特定できるプロバイダーを評価します。信頼性の高い監視、インシデント対応、およびパフォーマンス管理は、継続的な運用カバレッジを欠く社内チームへのプレッシャーを軽減できます。
AIワークロード配置と推論レイテンシの最適化がホスティングアーキテクチャを再形成する
AI推論ワークロードは、従来のアプリケーションとは異なる要求をホスティング環境に課します。GPUリソースへのアクセス、キャッシュ使用を考慮したルーティング、およびレイテンシ要件を満たすサービスレベルが必要です。DigitalOceanは、Workato社のAI研究ラボチームとの実装において、NVIDIA H200 GPU、NVIDIA Dynamo、vLLM、およびDigitalOcean Kubernetesサービスを通じて、モデルコストを67%削減し、エンドツーエンドのレイテンシを79%削減したと報告しています。クラウドネイティブコンピューティング財団は2026年1月にKthenaを導入し、ランダムベースラインルーティングと比較してスループットが2.73倍向上し、最初のトークンでの時間が73.5%削減されたと報告しています。マネージドアプリケーションホスティングサービス市場は、プロバイダーがこのようなインフラプラクティスをマネージドサービスに転換する際にこれらのワークロードを獲得できます。インテリジェントなスケジューリングと推論最適化をサポートするプロバイダーは、顧客自身が維持しているワークロードに対応できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アプリケーションデータセキュリティとサードパーティアクセスリスク | -1.4% | 北米とヨーロッパのBFSIおよびヘルスケアで最も深刻なグローバル | 中期(2〜4年) |
| ベンダーロックインとアプリケーションポータビリティの制限 | -1.2% | 一般データ保護規則とEUデータ法によるヨーロッパでの規制増幅を伴うグローバル | 長期(4年以上) |
| データセンターの電力、冷却、および容量の制約 | -0.8% | 中東・アフリカへの波及を伴う北米とアジア太平洋地域のコア | 中期(2〜4年) |
| 断片化した可観測性と困難なサービス終了プロセス | -0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アプリケーションデータセキュリティとサードパーティアクセスリスクがエンタープライズの信頼を制限する
アプリケーション運用をサードパーティに委任することは、エンタープライズバイヤーにとって継続的なセキュリティ上の懸念を生み出します。Splunkは、金融サービス組織が年間平均6.5件のサイバーインシデントと7.3件のインフラおよびアプリケーションインシデントを経験し、それらが人的エラーに関連していると報告しました。同調査では、回答者の54%がSaaSプロバイダーまたはサードパーティアプリケーションに関わるセキュリティインシデントに遭遇したと報告しています。企業は、重要なアプリケーションを移行する前に、プロバイダーのコントロール、サプライチェーンリスク、およびインシデント対応の責任を評価する必要があります。インフラテレメトリへのアクセスが制限されると、インシデント後の独立したフォレンジック作業がより困難になる場合もあります。これらの懸念は、規制当局がサードパーティサービスプロバイダーを直接審査する可能性があるBFSIおよびヘルスケアにおいて、マネージドアプリケーションホスティングサービス市場を最も明確に制約します。
ベンダーロックインとアプリケーションポータビリティの制限が戦略的コストを引き上げる
マネージドホスティング環境は、アプリケーションがプロバイダーのツールや運用プロセスと密接に結びついた場合、切り替えの摩擦を生み出す可能性があります。クラウドセキュリティアライアンスは、最高情報責任者がマルチクラウド調達を好むにもかかわらず、企業の71%が単一のクラウドサービスプロバイダーに標準化していることを発見しました。この発見は、運用上の要件がポータビリティに対する表明された選好を上回る可能性を示しています。EUデータ法は切り替え手続きと相互運用性を促進していますが、実装には時間がかかり、予測期間の大部分において顧客は制約を受け続けるでしょう。[2] 移行作業、中断リスク、およびアプリケーションの再設定により、プロバイダーを離れるコストが初期移行投資に匹敵する場合があります。バイヤーは引き続き、明確な終了プロセス、ポータブルなアーキテクチャ、および運用データへの透明なアクセスを提供するプロバイダーを優遇するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コアホスティングサービスが収益を支えるアプリケーションホスティングサービスは2026年のマネージドアプリケーションホスティングサービス市場シェアの43.51%を占め、主要なサービスカテゴリとなっています。ホスティングは、顧客が管理、統合、セキュリティ、および開発サポートを追加する基盤レイヤーです。企業は通常、より広範な運用ニーズをカバーするために契約を拡張する前に、インフラとホスティング容量を確保します。この購買パターンは、大規模で分散したアプリケーション資産全体にわたるマネージドアプリケーションホスティングサービスへの継続的な需要を支えています。
アプリケーションセキュリティサービスは2032年にかけてCAGR 12.31%で拡大する見込みであり、サービスタイプの中で最も速い成長率です。このセグメントは、継続的な監視、脆弱性管理、およびインシデント対応の必要性によって支えられています。アプリケーション管理・サポートサービスは、マルチベンダーポートフォリオ全体のリリース管理、パッチ適用、L2およびL3サポートにおいて引き続き重要です。統合および開発サービスは収益上の役割は小さいですが、複数のプロバイダーと連携する際の調整負担を軽減するのに役立ちます。したがって、マネージドアプリケーションホスティングサービス産業は、安定したホスティングとアプリケーション運用およびセキュリティサポートを組み合わせたサービスバンドルへと移行しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドベースのホスティングが支出の大半を占めるクラウドベースのホスティングは2026年のマネージドアプリケーションホスティングサービス市場規模の66.32%を占め、2032年にかけてCAGR 11.89%で拡大する見込みです。このセグメントは、インフラ運用を専門プロバイダーに移行するエンタープライズの信頼を反映しています。GenAIの採用とクラウド中心のアプリケーションアーキテクチャも、マネージドクラウド運用の必要性を高めています。組織は、社内の運用チームを拡大することなく柔軟なインフラ容量が必要な場合にこれらのサービスを利用します。
ドイツ、フランス、日本のソブリンクラウドプログラムは、クラウドベースのマネージドホスティングに対する独自の需要を生み出しています。データレジデンシー、規制認証、および地政学的独立性がこれらの環境における調達要件となっています。オンプレミスのマネージドホスティングは、大規模なビジネス中断なしに移行できない規制対象組織やレガシーアプリケーション資産に対して引き続き関連性を持ちます。ハイブリッド展開は、ローカル処理、より厳格な管理、または特定のデータ主権の取り決めを必要とするワークロードに引き続き対応します。したがって、マネージドアプリケーションホスティングサービス市場は、複数の展開モデルを同時に使用する顧客をサポートする必要があります。
組織規模別:
大企業が収益をリードし、中小企業がより速く拡大大企業は2026年のマネージドアプリケーションホスティングサービス市場シェアの67.02%を占めました。その収益上の地位は、ERP、CRM、分析、およびカスタム構築システムを含む幅広いアプリケーションポートフォリオを反映しています。これらの組織はまた、分散した展開と厳格なサービスレベル要件を管理しています。その規模により、信頼性の高い運用とコンプライアンス管理を社内リソースのみで維持することが困難になっています。
中小企業は、マネージドプランと消費ベースの価格設定が採用コストを引き下げるにつれて、2032年にかけてCAGR 11.74%で拡大する見込みです。プロバイダーは、かつては主に大規模組織が使用していた機能を、より小規模なバイヤーが調達できるサービスにパッケージ化しています。Cloudwaysは、そのCopilotツールがサーバー問題の平均解決時間を30〜40分から5〜6分に短縮したと報告しています。このタイプの自動化により、より小規模なITチームを持つ組織でも強力な運用サポートにアクセスできるようになります。マネージドアプリケーションホスティングサービス産業は、エンタープライズガバナンスのニーズと中小企業向けのよりシンプルなサービス提供のバランスを取ることで、両方のバイヤーグループに対応できます。

業界垂直別:
BFSIが収益を支え、ヘルスケアおよびライフサイエンスが成長をリードBFSIは2026年の収益の20.71%を占め、業界垂直の中で最高のシェアを持ちます。銀行、保険会社、および金融サービス会社は、稼働時間、セキュリティ、およびコンプライアンスが直接的なビジネス上の影響を持つアプリケーションを運用しています。New Relicは、高影響度のITアウテージが金融サービス会社に平均1時間あたり1.8 ミリオン 米ドルのコストをもたらすと報告しています。このコスト構造は、マネージドアプリケーションホスティングサービス市場内の重要なアプリケーション環境に対するマネージド運用を支えています。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 12.53%で拡大する見込みです。電子健康記録の移行、遠隔医療の展開、およびAI支援診断はすべて、安全で高可用性のアプリケーションインフラを必要とします。HIPAA、HITRUST、およびISO 27001は、この分野にサービスを提供するプロバイダーにとって引き続き関連する調達要件です。小売・Eコース、ITおよびテレコム、製造業、ならびに政府・公共部門も需要に貢献しています。政府機関は、同等の社内データセンター容量を構築することなく老朽化したアプリケーション資産を更新するためにマネージドモデルを使用しています。マネージドアプリケーションホスティングサービス市場は、セクター固有のセキュリティ、継続性、およびコンプライアンス能力を持つプロバイダーに特に大きな余地があります。
地域分析
北米マネージドアプリケーションホスティングサービス市場
北米は2026年のマネージドアプリケーションホスティングサービス市場シェアの41.05%を占めた。同地域は成熟したクラウドインフラ、テクノロジー集約型企業の高い集積、および金融サービス、ヘルスケア、防衛、テクノロジー分野における確立されたマネージドサービス調達から恩恵を受けている。米国は多くの企業が複数拠点にわたる複雑なアプリケーション資産を運用しているため、引き続き主要な国内市場となっている。カナダは、データレジデンシーおよびプライバシー要件が認定済みローカルインフラを持つプロバイダーに付加価値をもたらす領域において需要を加えている。
欧州および南米マネージドアプリケーションホスティングサービス市場
南米は規模は小さいものの着実に発展しており、ブラジルとアルゼンチンが導入をリードしている。ブラジルの企業はより多くの金融サービスおよび製造業アプリケーションをクラウド環境へ移行しており、ローカルデータ要件が国内インフラキャパシティの必要性を高めている。欧州はデータ主権規則と拡大する規制環境によって形成されており、ホスティング予算がローカル認定プロバイダーへと向けられている。IONOS は2025年8月にフランクフルト東部にISO 27001、BSI C5、およびSOC 1〜3認証を取得したクラウドデータセンターを開設し、同施設が再生可能エネルギーを使用していると発表した。[3] 英国、フランス、イタリア、スペイン、ベネルクス諸国、および北欧諸国は引き続き活発な需要を示しており、データ保護および公共部門の要件がプロバイダー選定に影響を与えている。
アジア太平洋および中東・アフリカマネージドアプリケーションホスティングサービス市場
アジア太平洋地域は2032年までに12.28%のCAGRで拡大すると予測されており、マネージドアプリケーションホスティングサービス市場において最も成長の速い地域となっている。中国、インド、日本、韓国、および東南アジアは、継続的なマネージドオペレーションサポートを必要とするクラウド移行プログラムを推進している。さくらインターネットは2025年12月に、ソブリンホスティングオプションを求める企業および公共部門組織向けにアプリケーション実行プラットフォーム「AppRun」を導入した。中国、インド、インドネシア、およびベトナムにおけるデータローカライゼーション要件は、各国内にインフラを維持するプロバイダーを優遇している。中東およびアフリカは、サウジアラビアとアラブ首長国連邦が政府、BFSI、および通信ユースケース向けのデジタルインフラへの投資を継続する中、長期的なポテンシャルを提供しており、南アフリカ、ナイジェリア、エジプト、およびケニアは拡大する光ファイバーネットワークとモバイルファーストのデジタルコマースを通じてアフリカにおける導入をリードしている。
競合環境
市場集中度
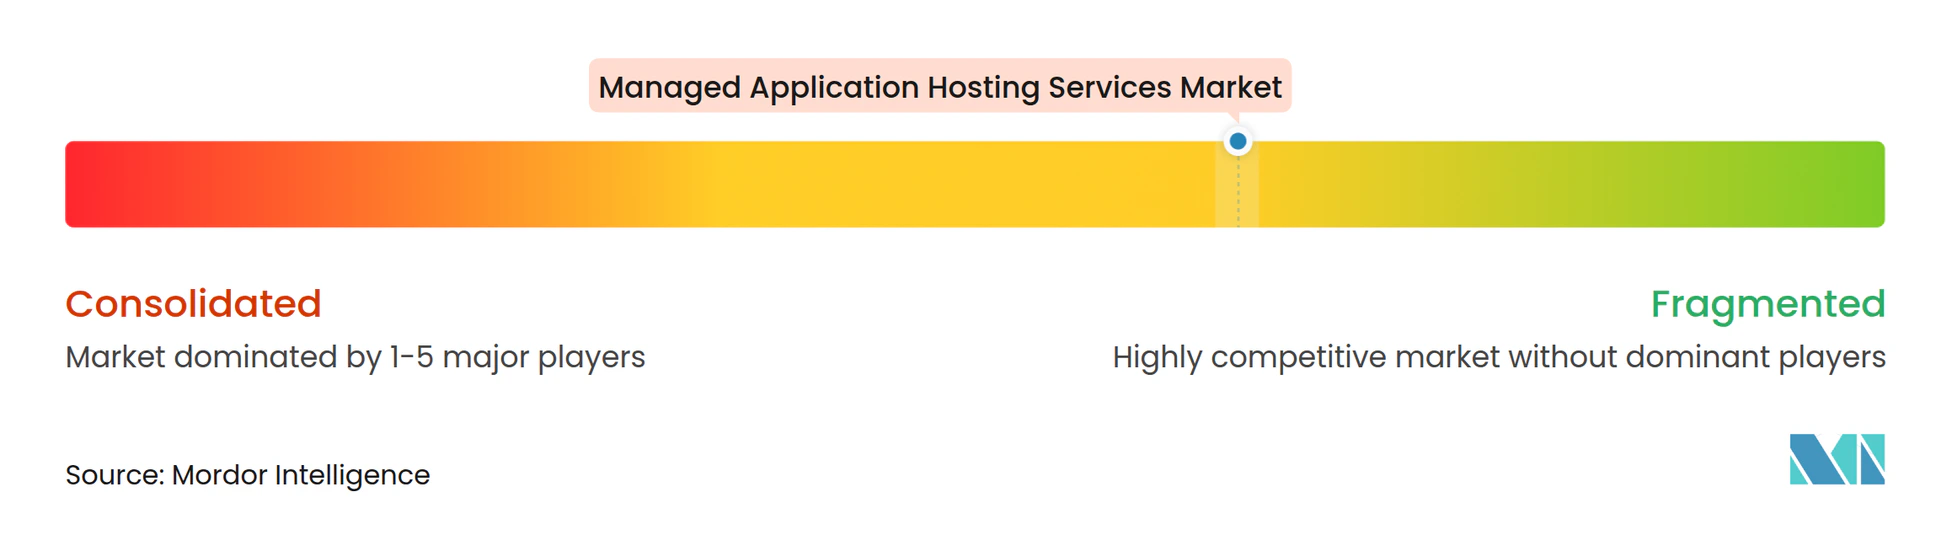
マネージドアプリケーションホスティングサービス市場は適度に断片化されています。競争は、地理的カバレッジ、ソブリンコンプライアンス能力、AI最適化インフラ、および垂直固有の専門知識に基づいています。Rackspace TechnologyとOVH Groupeは、より広範なポートフォリオとエンタープライズ関係を通じて競争しています。Logicworks、Atlantic.Net、およびphoenixNAPは、規制対象顧客向けのコンプライアンス重視のオファリングを通じて競争しています。HIPAA、PCI DSS、およびSOC 2認証は、プロバイダー資格審査において重要であるため、BFSIおよびヘルスケアへの参入障壁を高める可能性があります。
AI推論ホスティングは、顧客が要求の高いAIワークロードをサポートできるマネージドインフラを必要とするため、競争上のポジショニングを変えています。DigitalOceanのエージェンティック推論クラウドへの投資は、インフラプロバイダーがマネージドホスティングと重複するサービスに参入する方法を示しています。IONOSは、認定済みコントロール、デジタル主権、および再生可能エネルギー駆動の運用を中心に設計されたデータセンターでフランクフルトのインフラを拡張しました。このアプローチは、公共部門およびコンプライアンス重視のワークロードにサービスを提供しようとするヨーロッパのプロバイダーを支援します。Rackspace Technologyはまた、2026年9月にNVIDIA クラウドパートナープログラムに参加し、規制対象企業および政府向けのガバナンス付きプライベートクラウドにおいてNVIDIA Blackwellアクセラレーテッドコンピューティングとパランティアソフトウェアを組み合わせました。
プロバイダーの戦略は、基本的なホスティングを超えたサービスにますます焦点を当てています。Rackspaceは2026年8月に、仮想マシン、Kubernetes、および本番AIワークロード向けのVMware Cloud Foundation 9.1に基づく完全マネージドマルチテナントクラウドプラットフォームとしてRackspace Cloudを立ち上げました。OVHcloudは2026年5月に、ウェブエージェンシー、フリーランサー、および中小企業向けに自動化されたライフサイクル管理、セキュリティ機能、およびバックアップ機能を備えたWordPress向けマネージドホスティングを立ち上げました。マネージドアプリケーションホスティングサービス市場には、中小企業向けAI対応ホスティング、FinOps統合マネージドサービス、および製造業と政府向けの垂直オファリングにも機会があります。
マネージドアプリケーションホスティングサービス産業リーダー
-
Rackspace Technology, Inc.
-
Liquid Web, LLC
-
WP Engine, Inc.
-
OVH Groupe S.A.
-
IONOS SE
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドアプリケーションホスティングサービス市場 このレポートでカバーされる企業
- Rackspace Technology, Inc.
- NaviSite, Inc.
- Virtustream, LLC
- Liquid Web, LLC
- WP Engine, Inc.
- Kinsta, Inc.
- DigitalOcean, LLC
- Cloudways Limited
- Leaseweb Global B.V.
- OVH Groupe S.A.
- IONOS SE
- DreamHost, LLC
- GoDaddy.com, LLC
- InMotion Hosting, Inc.
- Hostinger International, UAB
- Kamatera, Inc.
- phoenixNAP, LLC
- Logicworks Corporation
- Atlantic.Net, Inc.
- ServerCentral Turing Group, LLC
- Web Werks Data Centers Private Limited
- Hostek.com, Inc.
- GreenGeeks, LLC
- MaximumASP, LLC
最近の産業開発事情 マネージドアプリケーションホスティングサービス市場
- 2026年10月:GoDaddyは開発者プラットフォームの大幅な拡張をリリースし、ホスティング、プロフェッショナルメール、およびコマース向けのAPIを立ち上げ、AIエージェントと開発者がドメイン登録から展開およびコマース運用まで、アプリケーションのライフサイクル全体をプログラム的に管理できるようにしました。この動きは、プラットフォーム差別化戦略としてのAIネイティブ開発者ツーリングへのGoDaddyの戦略的再ポジショニングを加速し、AI支援開発ワークフローにおけるマネージドホスティング市場のアドレス可能な範囲を拡大します。
- 2026年9月:GoDaddyは開発者プラットフォームの大幅な拡張をリリースし、ホスティング、プロフェッショナルメール、およびコマース向けのAPIを立ち上げ、AIエージェントと開発者がドメイン登録から展開およびコマース運用まで、アプリケーションのライフサイクル全体をプログラム的に管理できるようにしました。この動きは、プラットフォーム差別化戦略としてのAIネイティブ開発者ツーリングへのGoDaddyの戦略的再ポジショニングを加速し、AI支援開発ワークフローにおけるマネージドホスティング市場のアドレス可能な範囲を拡大します。
- 2026年9月:GoDaddyは、開発者とAIコーディングツールがウェブアプリケーションをプログラム的に展開、管理、公開できるAPIファーストモデルでNode.jsホスティングを立ち上げ、自動HTTPS、CDN、ウェブアプリケーションファイアウォール、およびマネージドMySQLを定額サブスクリプション料金でバンドルしました。このオファリングは、中小企業顧客の使用量ベースの請求の複雑性を排除し、マネージドホスティングプラットフォーム内でのAIネイティブ展開自動化に向けた業界全体のより広範なシフトを示しています。
- 2026年7月:パランティアはRackspace Technologyを規制対象市場およびソブリン市場における優先パートナーに指定し、政府およびコンプイアンス集約型エンタープライズセクターにおけるAI採用を加速するために設計された市場開拓協力を正式化しました。この指定により、技術的資格とセキュリティクリアランスが構造的参入障壁として機能するセグメントにおけるRackspaceのポジショニングが強化されます。
グローバルマネージドアプリケーションホスティングサービス市場レポートの範囲
マネージドアプリケーションホスティングサービス市場は、エンタープライズアプリケーションのホスティング、運用、保守、セキュリティ確保、および最適化のためのアウトソーシングされたインフラ、技術的専門知識、およびマネージドソリューションを提供する産業を指します。これらのサービスにより、組織はインフラ管理の複雑性を軽減し、アプリケーションの可用性とパフォーマンスを向上させ、セキュリティを強化し、スケーラビリティと運用継続性を確保しながら、ビジネスクリティカルなアプリケーションを実行できます。
マネージドアプリケーションホスティングサービスレポートは、サービスタイプ(アプリケーションホスティングサービス、アプリケーション管理・サポートサービス、アプリケーション統合サービス、アプリケーションセキュリティサービス、およびアプリケーション開発サービス)、展開モデル(オンプレミス、クラウドベース、およびハイブリッド)、組織規模(中小企業および大企業)、業界垂直(BFSI、ヘルスケアおよびライフサイエンス、小売・Eコマース、ITおよびテレコム、製造業、政府・公共部門、およびその他の業界垂直)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アプリケーションホスティングサービス |
| アプリケーション管理・サポートサービス |
| アプリケーション統合サービス |
| アプリケーションセキュリティサービス |
| アプリケーション開発サービス |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売・Eコマース |
| ITおよびテレコム |
| 製造業 |
| 政府・公共部門 |
| その他の業界垂直 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス | |
| 北欧諸国 | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| サービスタイプ別 | アプリケーションホスティングサービス | |
| アプリケーション管理・サポートサービス | ||
| アプリケーション統合サービス | ||
| アプリケーションセキュリティサービス | ||
| アプリケーション開発サービス | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| 業界垂直別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 小売・Eコマース | ||
| ITおよびテレコム | ||
| 製造業 | ||
| 政府・公共部門 | ||
| その他の業界垂直 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス | ||
| 北欧諸国 | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドアプリケーションホスティングサービス市場の規模はどのくらいですか?
市場は2027年に32.21 ビリオン 米ドルと予測され、2032年までに55.09 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 11.32%となっています。
マネージドアプリケーションホスティングサービスをリードするサービスカテゴリはどれですか?
アプリケーションホスティングサービスが2026年の収益の43.51%でリードしています。アプリケーションセキュリティサービスは2032年にかけてCAGR 12.31%で最も速い拡大率が予測されています。
企業がマネージドアプリケーションホスティングサービスを利用する理由は何ですか?
企業はハイブリッド環境の管理、稼働時間の改善、セキュリティとコンプライアンス要件への対応、および社内の運用作業負荷の軽減のためにこれらのサービスを利用しています。
最大の収益ポジションを持つ展開モデルはどれですか?
クラウドベースのホスティングが2026年の収益の66.32%を占め、2032年にかけてCAGR 11.89%で拡大する見込みです。
最も強い需要を生み出すエンドユーザーセクターはどれですか?
BFSIが2026年に20.71%で最大の垂直シェアを持ち、ヘルスケアおよびライフサイエンスが2032年にかけてCAGR 12.53%で最も高い予測CAGRを持ちます。
マネージドホスティングサービスで最も速く拡大している地域はどこですか?
アジア太平洋地域は、クラウド移行とローカルデータインフラ要件に支えられ、2032年にかけてCAGR 12.28%で最も高い予測地域CAGRを持ちます。