
Taille et part du marché des services d'hébergement d'applications gérées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 32.21 Milliards de dollars |
| Taille du Marché (2032) | 55.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.32 % |
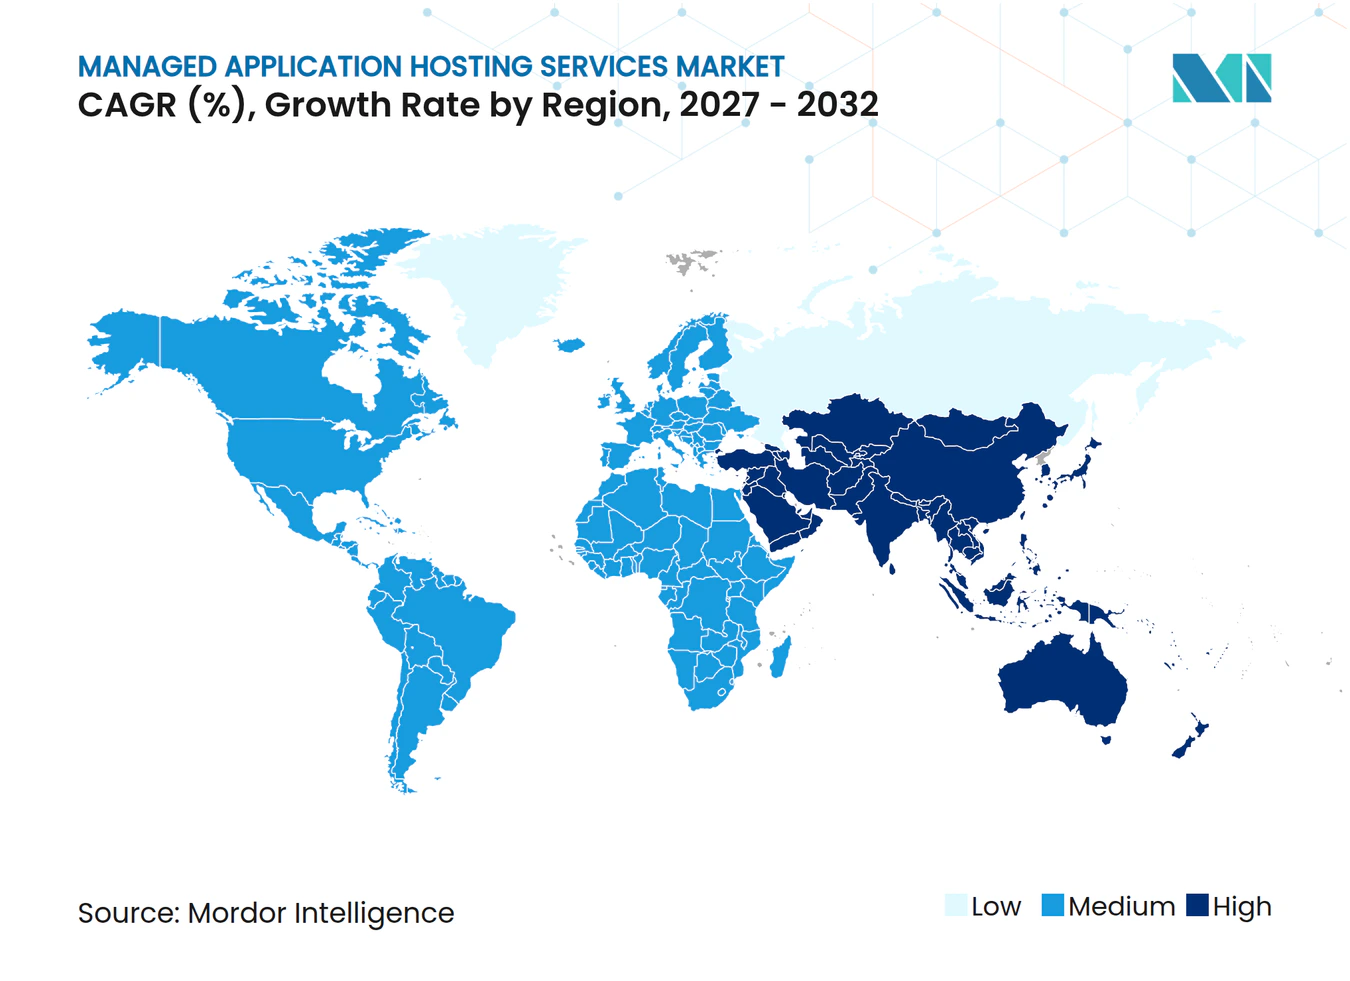
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'hébergement d'applications gérées par Mordor Intelligence
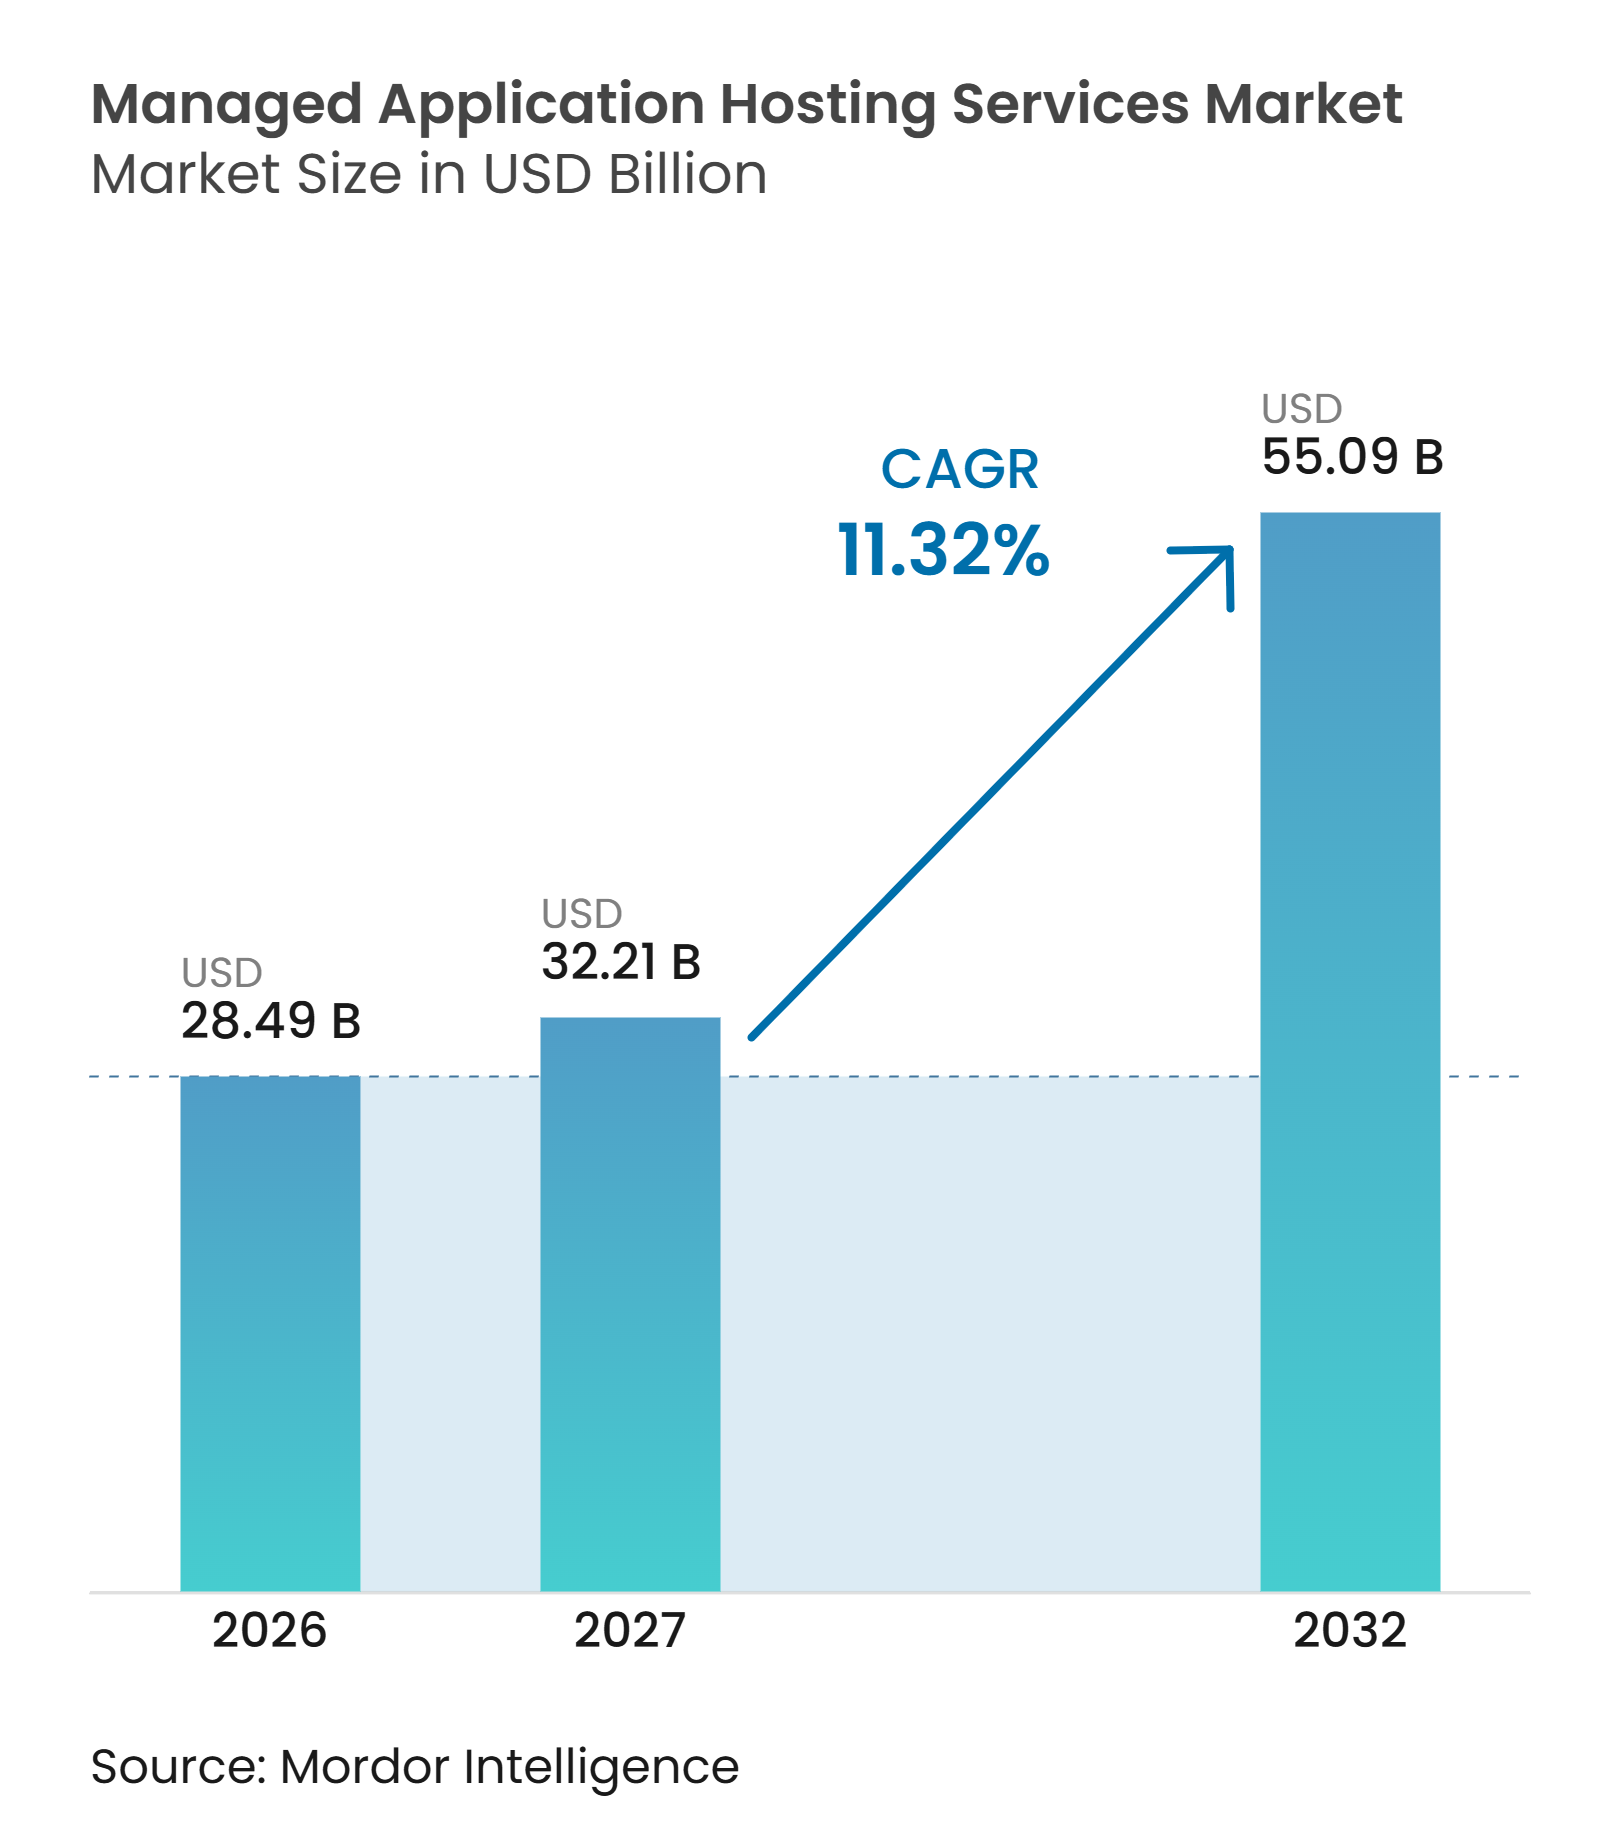
La taille du marché des services d'hébergement d'applications gérées devrait s'étendre de 28,49 milliards USD en 2026 et 32,21 milliards USD en 2027 à 55,09 milliards USD d'ici 2032, enregistrant un CAGR de 11,32 % entre 2027 et 2032. Le marché des services d'hébergement d'applications gérées est façonné par l'utilisation par les entreprises d'infrastructures hybrides et multi-cloud, ce qui augmente le travail nécessaire pour exploiter les applications sur les systèmes sur site, les plateformes cloud et les emplacements en périphérie. De nombreuses organisations font face à un écart entre la complexité de ces environnements et les compétences disponibles au sein de leurs équipes internes, en particulier lorsque plusieurs fournisseurs et types d'applications doivent être pris en charge simultanément. L'exposition aux temps d'arrêt, les contrôles des dépenses cloud, les obligations de sécurité et les exigences de conformité font également passer les opérations gérées d'une décision de coût à une exigence opérationnelle fondamentale. Les fournisseurs répondent en combinant l'hébergement avec l'observabilité, les opérations de sécurité, la gouvernance et le support des charges de travail d'intelligence artificielle. Les opportunités sur le marché des services d'hébergement d'applications gérées sont les plus fortes là où les fournisseurs peuvent offrir des capacités de conformité, des opérations applicatives fiables et un support de placement des charges de travail sans créer de barrières de migration excessives.
Points clés du rapport
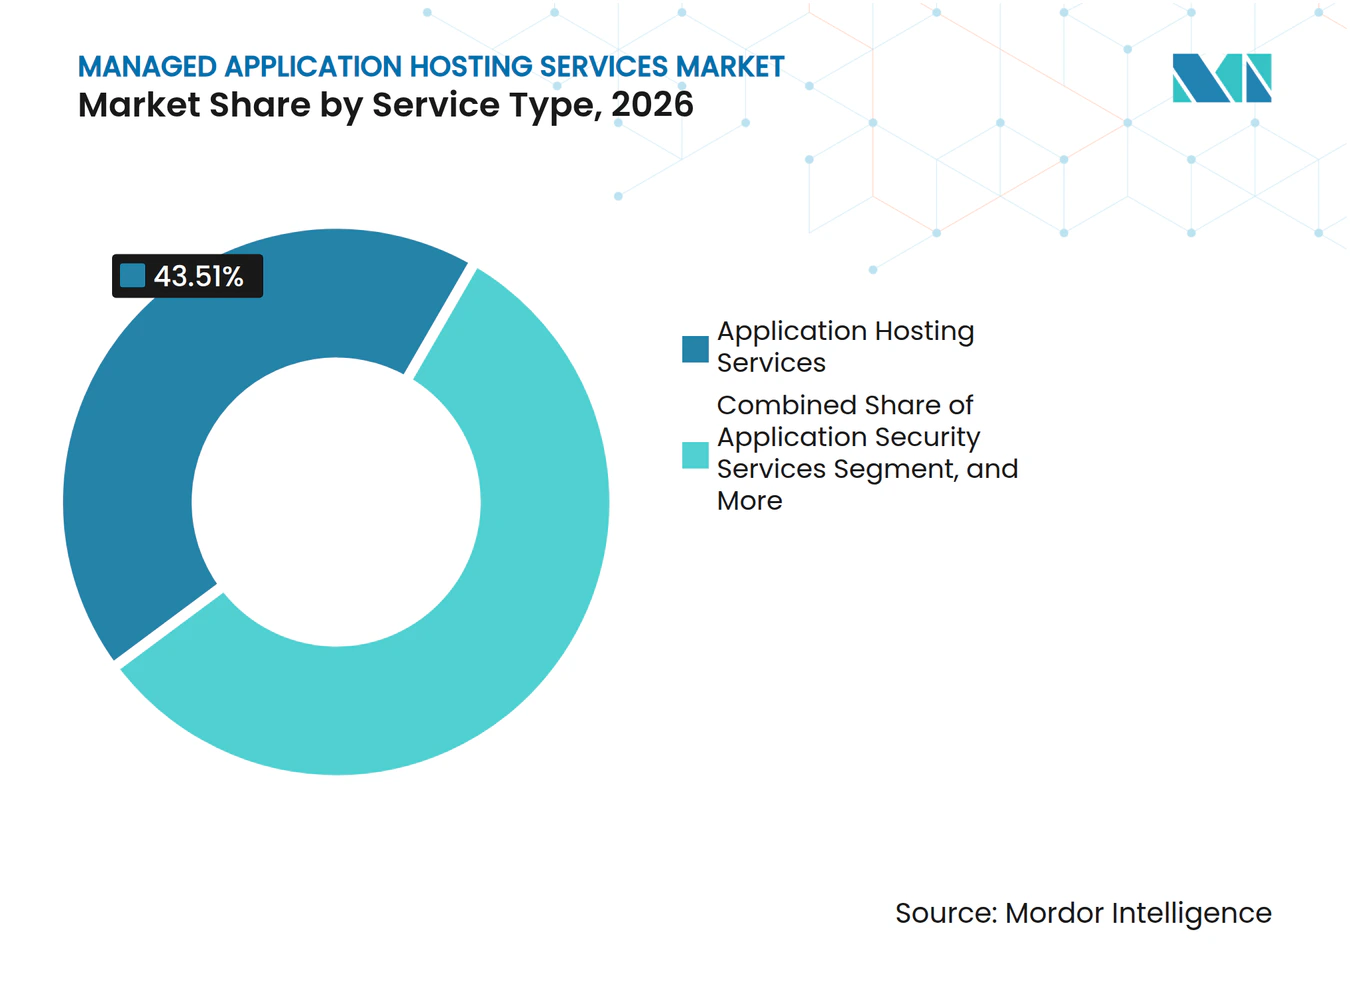
- Par type de service, les services d'hébergement d'applications ont détenu 43,51 % de la part du marché des services d'hébergement d'applications gérées en 2026, tandis que les services de sécurité des applications devraient se développer à un CAGR de 12,31 % jusqu'en 2032.
- Par modèle de déploiement, l'hébergement basé sur le cloud a représenté 66,32 % des revenus en 2026 et devrait se développer à un CAGR de 11,89 % jusqu'en 2032.
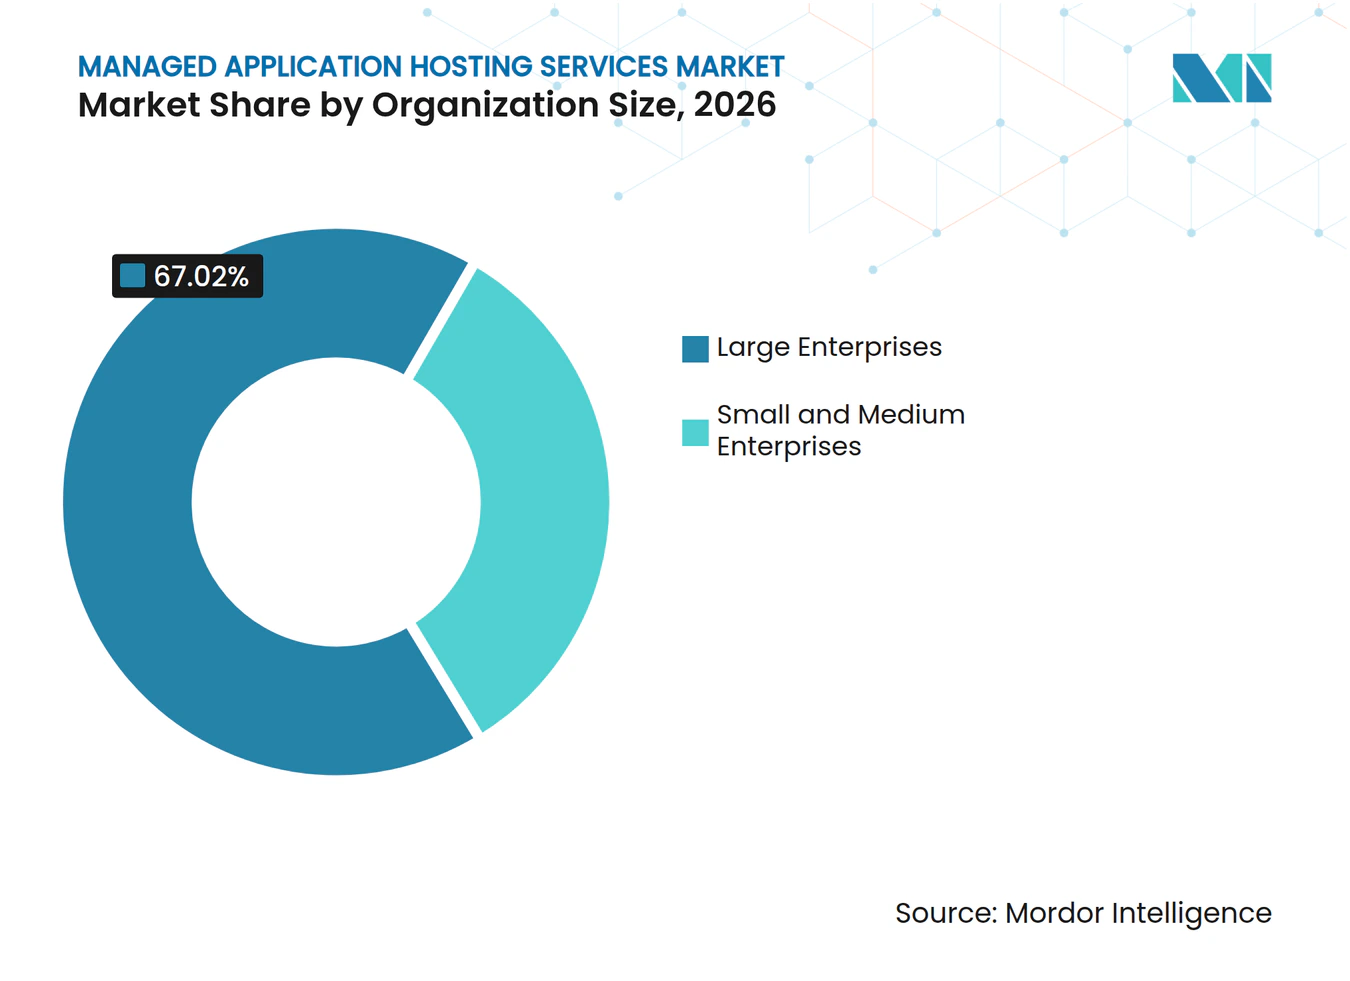
- Par taille d'organisation, les grandes entreprises ont détenu 67,02 % des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 11,74 % jusqu'en 2032.
- Par secteur d'activité, le BFSI a représenté 20,71 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 12,53 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 41,05 % de la part du marché des services d'hébergement d'applications gérées en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration vers le cloud et complexité des environnements hybrides | +2.8% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Exigences en matière de sécurité, de conformité et de continuité des activités | +2.4% | Mondial, avec la plus forte intensité dans le BFSI et la santé en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Augmentation de l'exposition aux coûts des temps d'arrêt et des performances des applications | +2.1% | Mondial, prononcé dans les services financiers et le commerce numérique | Court terme (≤ 2 ans) |
| Placement des charges de travail d'intelligence artificielle et optimisation de la latence d'inférence | +1.9% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pénurie de talents spécialisés dans les opérations applicatives | +1.8% | Mondial, aiguë en Amérique du Nord, en Allemagne et au Japon | Moyen terme (2 à 4 ans) |
| FinOps basé sur la consommation et optimisation de l'utilisation des infrastructures | +1.3% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La migration vers le cloud et la complexité des environnements hybrides stimulent la demande structurelle
Les programmes cloud des entreprises ont évolué au-delà des premiers projets de migration simple vers des migrations plus complexes de systèmes patrimoniaux interconnectés. Ce changement accroît le besoin d'expertise opérationnelle que de nombreuses équipes informatiques internes ne peuvent pas maintenir sur plusieurs clouds et plateformes sur site. F5 a rapporté que 97 % des organisations interrogées ont convenu qu'aucun modèle de déploiement d'applications unique ne convient à toutes les exigences, ce qui reflète le besoin continu d'optimiser les environnements hybrides et multi-cloud.[1] Le marché des services d'hébergement d'applications gérées bénéficie lorsque les fournisseurs peuvent surveiller, sécuriser et prendre en charge ces environnements variés sous un modèle de service unique. Les entreprises ont également besoin d'aide pour décider où les charges de travail doivent s'exécuter lorsque les exigences de sécurité, de performance et de coût évoluent. Ce besoin persiste après la migration car le placement des charges de travail doit être revu à mesure que la demande applicative et les conditions d'infrastructure évoluent.
Les exigences de sécurité, de conformité et de continuité des activités soutiennent la dépendance des entreprises
Les obligations de sécurité et de conformité sont au cœur de la sélection de l'hébergement géré pour les organisations disposant d'applications réglementées. ISO 27001, SOC 2 Type II, FedRAMP, HIPAA et le Règlement général sur la protection des données peuvent déterminer si un fournisseur est éligible aux contrats dans les secteurs BFSI, de la santé et du secteur public. L'ISC2 a identifié l'accès tiers à la couche de gestion comme un risque majeur dans les environnements de services partagés, augmentant la valeur accordée aux contrôles audités et à la gouvernance documentée des fournisseurs. Splunk a rapporté que 54 % des répondants avaient subi un incident de sécurité provenant d'un fournisseur SaaS ou d'une application tierce. Ces conditions renforcent le marché des services d'hébergement d'applications gérées pour les fournisseurs capables de démontrer des processus de contrôle établis, une gestion des incidents et une planification de la continuité. Elles favorisent également les opérateurs disposant d'équipes de conformité dédiées par rapport aux fournisseurs qui s'appuient uniquement sur des capacités d'hébergement générales.
L'augmentation des temps d'arrêt des applications et l'exposition aux coûts de performance créent une urgence
Les temps d'arrêt imprévus des applications créent une raison financière directe d'utiliser des services d'opérations gérées. New Relic a constaté que les pannes informatiques à fort impact avaient un coût médian de 2 millions USD par heure et un coût médian annuel de 76 millions USD parmi les organisations interrogées. La même recherche a révélé que les équipes disposant d'une observabilité complète de la pile subissaient moins fréquemment des pannes à fort impact et détectaient les incidents en moyenne 7 minutes plus rapidement. Catchpoint a rapporté que 51 % des organisations subissaient des pertes mensuelles dépassant 1 million USD en raison de pannes internet ou de dégradations de service. Le marché des services d'hébergement d'applications gérées récompense donc les fournisseurs capables d'identifier les défaillances avant que les clients ne les signalent. Une surveillance fiable, une réponse aux incidents et une gestion des performances peuvent réduire la pression sur les équipes internes manquant d'une couverture opérationnelle continue.
Le placement des charges de travail d'intelligence artificielle et l'optimisation de la latence d'inférence reconfigurent les architectures d'hébergement
Les charges de travail d'inférence d'intelligence artificielle imposent des exigences différentes aux environnements d'hébergement par rapport aux applications conventionnelles. Elles nécessitent un accès aux ressources GPU, un routage tenant compte de l'utilisation du cache et des niveaux de service répondant aux exigences de latence. DigitalOcean a rapporté qu'une implémentation avec l'équipe du laboratoire de recherche en intelligence artificielle de Workato a permis d'atteindre un coût de modèle inférieur de 67 % et une latence de bout en bout inférieure de 79 % grâce aux GPU NVIDIA H200, NVIDIA Dynamo, vLLM et DigitalOcean Kubernetes Service. La Cloud Native Computing Foundation a introduit Kthena en janvier 2026 et a rapporté un débit 2,73 fois plus élevé et une réduction de 73,5 % du temps jusqu'au premier jeton par rapport au routage de référence aléatoire. Le marché des services d'hébergement d'applications gérées peut capturer ces charges de travail lorsque les fournisseurs transforment ces pratiques d'infrastructure en services gérés. Les fournisseurs qui prennent en charge la planification intelligente et l'optimisation de l'inférence peuvent traiter des charges de travail qui sont autrement maintenues par les clients eux-mêmes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de sécurité des données applicatives et d'accès tiers | -1.4% | Mondial, le plus aigu dans le BFSI et la santé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Dépendance vis-à-vis du fournisseur et portabilité limitée des applications | -1.2% | Mondial, avec amplification réglementaire en Europe via le Règlement général sur la protection des données et la loi européenne sur les données | Long terme (≥ 4 ans) |
| Contraintes d'alimentation, de refroidissement et de capacité des centres de données | -0.8% | Cœur de l'Amérique du Nord et de l'Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Observabilité fragmentée et processus de sortie de service difficiles | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le risque de sécurité des données applicatives et d'accès tiers limite la confiance des entreprises
La délégation des opérations applicatives à un tiers crée une préoccupation de sécurité permanente pour les acheteurs en entreprise. Splunk a rapporté que les organisations de services financiers ont enregistré en moyenne 6,5 cyberincidents et 7,3 incidents d'infrastructure et d'applications par an liés à des erreurs humaines. La même recherche a rapporté que 54 % des répondants avaient rencontré des incidents de sécurité impliquant un fournisseur SaaS ou une application tierce. Les entreprises doivent évaluer les contrôles des fournisseurs, les risques liés à la chaîne d'approvisionnement et les responsabilités en matière de réponse aux incidents avant de déplacer des applications critiques. L'accès limité à la télémétrie de l'infrastructure peut également rendre le travail forensique indépendant plus difficile après un incident. Ces préoccupations contraignent le marché des services d'hébergement d'applications gérées le plus clairement dans le BFSI et la santé, où les régulateurs peuvent examiner directement les prestataires de services tiers.
La dépendance vis-à-vis du fournisseur et la portabilité limitée des applications augmentent les coûts stratégiques
Les environnements d'hébergement géré peuvent créer des frictions lors du changement de fournisseur lorsque les applications deviennent étroitement liées aux outils et aux processus opérationnels d'un fournisseur. La Cloud Security Alliance a constaté que 71 % des entreprises se standardisent sur un seul fournisseur de services cloud, malgré la préférence des directeurs des systèmes d'information pour l'approvisionnement multi-cloud. Ce constat montre comment les exigences opérationnelles peuvent l'emporter sur les préférences déclarées en matière de portabilité. La loi européenne sur les données promeut les procédures de changement et l'interopérabilité, mais la mise en œuvre prendra du temps et les clients resteront contraints pendant une grande partie de la période de prévision.[2] La main-d'œuvre de migration, le risque de perturbation et la reconfiguration des applications peuvent rendre le coût de départ d'un fournisseur comparable à l'investissement initial de migration. Les acheteurs continueront à favoriser les fournisseurs qui offrent des processus de sortie clairs, des architectures portables et un accès transparent aux données opérationnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services d'hébergement de base ancrent les revenusLes services d'hébergement d'applications ont détenu 43,51 % de la part du marché des services d'hébergement d'applications gérées en 2026, ce qui en fait la principale catégorie de services. L'hébergement est la couche fondamentale sur laquelle les clients ajoutent la gestion, l'intégration, la sécurité et le support au développement. Les entreprises sécurisent généralement la capacité d'infrastructure et d'hébergement avant d'étendre les contrats pour couvrir un ensemble plus large de besoins opérationnels. Ce schéma d'achat soutient une demande récurrente de services d'hébergement d'applications gérées sur de vastes portefeuilles d'applications distribués.
Les services de sécurité des applications devraient se développer à un CAGR de 12,31 % jusqu'en 2032, le taux le plus rapide parmi les types de services. Le segment est soutenu par le besoin de surveillance continue, de gestion des vulnérabilités et de réponse aux incidents. Les services de gestion et de support des applications restent importants pour la gestion des versions, les correctifs et le support L2 et L3 sur des portefeuilles multi-fournisseurs. Les services d'intégration et de développement ont un rôle de revenus plus modeste, mais ils aident les clients à réduire la charge de coordination liée au travail avec plusieurs fournisseurs. Le secteur des services d'hébergement d'applications gérées évolue donc vers des offres groupées combinant un hébergement stable avec des opérations applicatives et un support de sécurité.



Par modèle de déploiement :
l'hébergement basé sur le cloud concentre la majorité des dépensesL'hébergement basé sur le cloud a représenté 66,32 % de la taille du marché des services d'hébergement d'applications gérées en 2026 et devrait se développer à un CAGR de 11,89 % jusqu'en 2032. Le segment reflète la confiance des entreprises dans le transfert des opérations d'infrastructure à des fournisseurs spécialisés. L'adoption de l'intelligence artificielle générative et les architectures d'applications centrées sur le cloud augmentent également le besoin d'opérations cloud gérées. Les organisations utilisent ces services lorsqu'elles ont besoin d'une capacité d'infrastructure flexible sans élargir leurs équipes opérationnelles internes.
Les programmes de cloud souverain en Allemagne, en France et au Japon créent une demande distincte pour l'hébergement géré basé sur le cloud. La résidence des données, la certification réglementaire et l'indépendance géopolitique deviennent des exigences d'approvisionnement dans ces environnements. L'hébergement géré sur site reste pertinent pour les organisations réglementées et les portefeuilles d'applications patrimoniales qui ne peuvent pas migrer sans perturbation majeure des activités. Le déploiement hybride continue de servir les charges de travail nécessitant un traitement local, un contrôle plus strict ou des arrangements spécifiques de souveraineté des données. Le marché des services d'hébergement d'applications gérées doit donc prendre en charge les clients qui utilisent simultanément plusieurs modèles de déploiement.
Par taille d'organisation :
les grandes entreprises dominent les revenus tandis que les PME se développent plus rapidementLes grandes entreprises ont représenté 67,02 % de la part du marché des services d'hébergement d'applications gérées en 2026. Leur position en termes de revenus reflète un large portefeuille d'applications, notamment les ERP, CRM, analyses et systèmes développés sur mesure. Ces organisations gèrent également des déploiements distribués et des exigences strictes en matière de niveaux de service. Leur taille rend difficile le maintien d'opérations fiables et d'une gestion de la conformité entièrement avec des ressources internes.
Les PME devraient se développer à un CAGR de 11,74 % jusqu'en 2032, les offres gérées et la tarification basée sur la consommation réduisant les coûts d'adoption. Les fournisseurs conditionnent des capacités autrefois utilisées principalement par les grandes organisations en services que les acheteurs plus petits peuvent se procurer. Cloudways a rapporté que son outil Copilot a réduit le temps moyen de résolution des problèmes de serveur de 30 à 40 minutes à 5 à 6 minutes. Ce type d'automatisation peut rendre un support opérationnel plus solide accessible aux organisations disposant d'équipes informatiques plus réduites. Le secteur des services d'hébergement d'applications gérées peut répondre aux deux groupes d'acheteurs en équilibrant les besoins de gouvernance des entreprises avec une prestation de services plus simple pour les PME.

Par secteur d'activité :
le BFSI ancre les revenus tandis que la santé et les sciences de la vie mènent la croissanceLe BFSI a détenu 20,71 % des revenus en 2026, la part la plus élevée parmi les secteurs d'activité. Les banques, les assureurs et les sociétés de services financiers exploitent des applications où la disponibilité, la sécurité et la conformité ont des conséquences directes sur les activités. New Relic a rapporté que les pannes informatiques à fort impact coûtent en moyenne 1,8 million USD par heure aux sociétés de services financiers. Cette structure de coûts soutient les opérations gérées pour les environnements d'applications critiques au sein du marché des services d'hébergement d'applications gérées.
La santé et les sciences de la vie devraient se développer à un CAGR de 12,53 % jusqu'en 2032. La migration des dossiers de santé électroniques, le déploiement de la télémédecine et les diagnostics assistés par intelligence artificielle nécessitent tous une infrastructure applicative sécurisée et hautement disponible. HIPAA, HITRUST et ISO 27001 restent des exigences d'approvisionnement pertinentes pour les fournisseurs desservant ce domaine. Le commerce de détail et le commerce électronique, les technologies de l'information et les télécommunications, la fabrication, ainsi que le gouvernement et le secteur public contribuent également à la demande. Les organismes gouvernementaux utilisent des modèles gérés pour mettre à jour les portefeuilles d'applications vieillissants sans construire une capacité équivalente de centres de données en interne. Le marché des services d'hébergement d'applications gérées offre un espace particulier pour les fournisseurs disposant de capacités de sécurité, de continuité et de conformité spécifiques à chaque secteur.
Analyse géographique
Marché des services d'hébergement d'applications gérées en Amérique du Nord
L'Amérique du Nord détenait 41,05 % de la part de marché des services d'hébergement d'applications gérées en 2026. La région bénéficie d'une infrastructure cloud mature, d'une forte concentration d'entreprises à forte intensité technologique et d'une procurement établie de services gérés dans les secteurs des services financiers, de la santé, de la défense et de la technologie. Les États-Unis demeurent le principal marché national, car de nombreuses entreprises exploitent des parcs applicatifs complexes sur plusieurs sites. Le Canada génère une demande supplémentaire là où les exigences de résidence des données et de confidentialité créent de la valeur pour les fournisseurs disposant d'une infrastructure locale certifiée.
Marché des services d'hébergement d'applications gérées en Europe et en Amérique du Sud
L'Amérique du Sud est plus modeste mais se développe régulièrement, le Brésil et l'Argentine étant en tête de l'adoption. Les entreprises brésiliennes migrent davantage d'applications de services financiers et de fabrication vers des environnements cloud, tandis que les exigences locales en matière de données accroissent le besoin de capacités d'infrastructure dans le pays. L'Europe est façonnée par les règles de souveraineté des données et un environnement réglementaire en expansion qui réoriente les budgets d'hébergement vers des fournisseurs certifiés localement. IONOS a ouvert un centre de données cloud dans l'est de Francfort en août 2025 avec les certifications ISO 27001, BSI C5 et SOC 1-3, et la société a déclaré que l'installation utilise des énergies renouvelables.[3] Le Royaume-Uni, la France, l'Italie, l'Espagne, les pays du Benelux et les pays nordiques continuent d'afficher une demande active, les exigences en matière de protection des données et du secteur public influençant le choix des fournisseurs.
Marché des services d'hébergement d'applications gérées en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 12,28 % jusqu'en 2032, soit le taux régional le plus rapide du marché des services d'hébergement d'applications gérées. La Chine, l'Inde, le Japon, la Corée du Sud et l'Asie du Sud-Est avancent dans leurs programmes de migration vers le cloud qui nécessitent un soutien opérationnel géré continu. Sakura Internet a lancé sa plateforme d'exécution d'applications AppRun en décembre 2025 à destination des entreprises et des organisations du secteur public à la recherche d'options d'hébergement souverain. Les exigences de localisation des données en Chine, en Inde, en Indonésie et au Vietnam favorisent les fournisseurs qui maintiennent une infrastructure dans chaque pays. Le Moyen-Orient et l'Afrique offrent un potentiel à long terme, l'Arabie saoudite et les Émirats arabes unis continuant d'investir dans l'infrastructure numérique pour les cas d'usage gouvernementaux, BFSI et télécommunications, tandis que l'Afrique du Sud, le Nigeria, l'Égypte et le Kenya mènent l'adoption en Afrique grâce à l'expansion des réseaux de fibre optique et du commerce numérique axé sur le mobile.
Paysage concurrentiel
Concentration du Marché
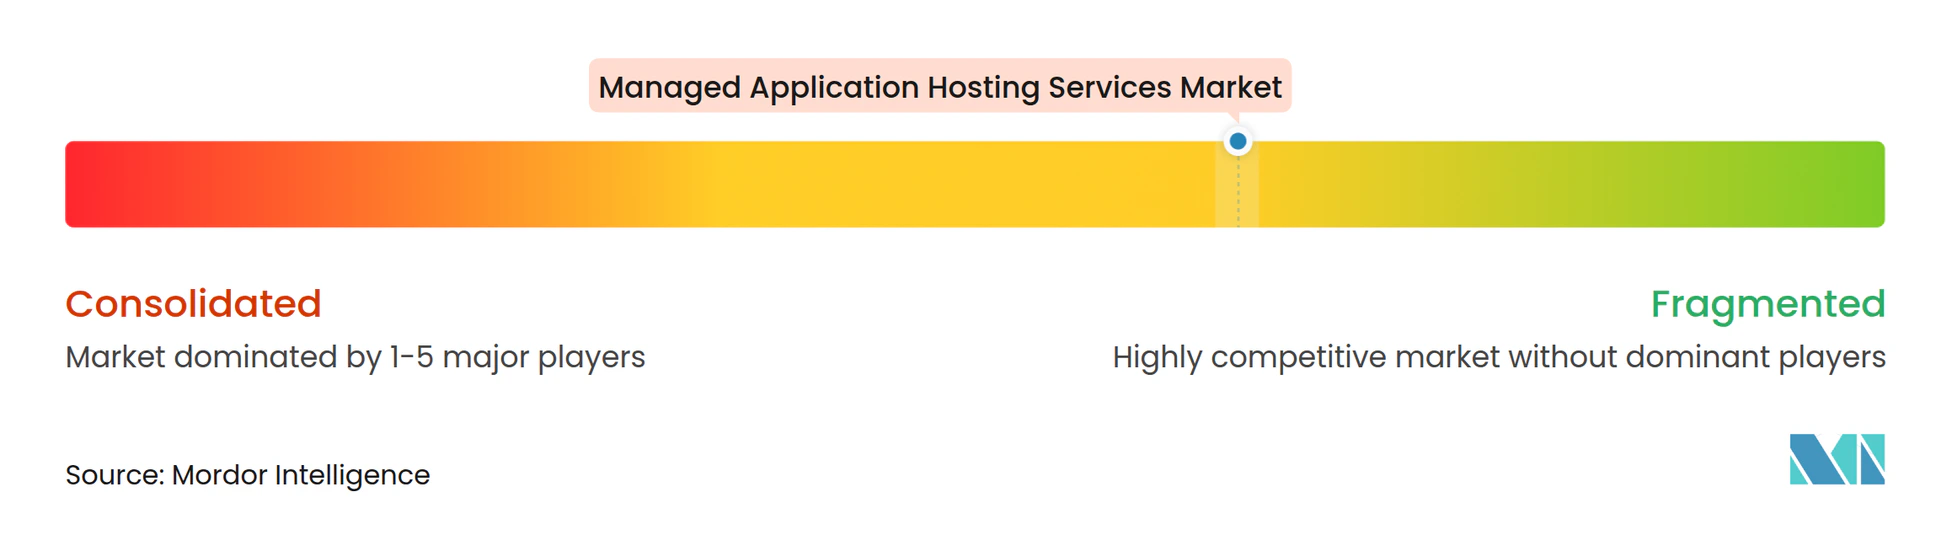
Le marché des services d'hébergement d'applications gérées est modérément fragmenté. La concurrence repose sur la couverture géographique, la capacité de conformité souveraine, l'infrastructure optimisée pour l'intelligence artificielle et l'expertise sectorielle spécifique. Rackspace Technology et OVH Groupe se font concurrence grâce à des portefeuilles plus larges et à des relations avec les entreprises. Logicworks, Atlantic.Net et phoenixNAP se font concurrence grâce à des offres axées sur la conformité pour les clients réglementés. Les certifications HIPAA, PCI DSS et SOC 2 peuvent élever les barrières à l'entrée dans le BFSI et la santé car elles sont importantes dans la qualification des fournisseurs.
L'hébergement d'inférence d'intelligence artificielle modifie le positionnement concurrentiel car les clients ont besoin d'une infrastructure gérée capable de prendre en charge des charges de travail d'intelligence artificielle exigeantes. L'investissement de DigitalOcean dans Agentic Inference Cloud indique comment les fournisseurs d'infrastructure entrent dans des services qui se chevauchent avec l'hébergement géré. IONOS a étendu son infrastructure à Francfort avec un centre de données conçu autour de contrôles certifiés, de la souveraineté numérique et d'opérations alimentées par des énergies renouvelables. Cette approche soutient les fournisseurs européens cherchant à servir les charges de travail du secteur public et sensibles à la conformité. Rackspace Technology a également rejoint le programme NVIDIA Cloud Partner en septembre 2026, combinant l'informatique accélérée NVIDIA Blackwell avec le logiciel Palantir dans un cloud privé gouverné pour les entreprises réglementées et les gouvernements.
Les stratégies des fournisseurs se concentrent de plus en plus sur des services qui vont au-delà de l'hébergement de base. Rackspace a lancé Rackspace Cloud en août 2026 en tant que plateforme cloud mutualisée entièrement gérée basée sur VMware Cloud Foundation 9.1 pour les machines virtuelles, Kubernetes et les charges de travail d'intelligence artificielle en production. OVHcloud a lancé l'hébergement géré pour WordPress en mai 2026 avec une gestion automatisée du cycle de vie, des fonctions de sécurité et des fonctionnalités de sauvegarde pour les agences web, les indépendants et les PME. Le marché des services d'hébergement d'applications gérées offre également des opportunités dans l'hébergement basé sur l'intelligence artificielle pour les PME, les services gérés intégrés au FinOps et les offres verticales pour la fabrication et le gouvernement.
Leaders du secteur des services d'hébergement d'applications gérées
-
Rackspace Technology, Inc.
-
Liquid Web, LLC
-
WP Engine, Inc.
-
OVH Groupe S.A.
-
IONOS SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'hébergement d'applications gérées Entreprises couvertes dans ce rapport
- Rackspace Technology, Inc.
- NaviSite, Inc.
- Virtustream, LLC
- Liquid Web, LLC
- WP Engine, Inc.
- Kinsta, Inc.
- DigitalOcean, LLC
- Cloudways Limited
- Leaseweb Global B.V.
- OVH Groupe S.A.
- IONOS SE
- DreamHost, LLC
- GoDaddy.com, LLC
- InMotion Hosting, Inc.
- Hostinger International, UAB
- Kamatera, Inc.
- phoenixNAP, LLC
- Logicworks Corporation
- Atlantic.Net, Inc.
- ServerCentral Turing Group, LLC
- Web Werks Data Centers Private Limited
- Hostek.com, Inc.
- GreenGeeks, LLC
- MaximumASP, LLC
Développements industriels récents dans Marché des services d'hébergement d'applications gérées
- Octobre 2026 : GoDaddy a publié une expansion significative de sa plateforme de développement, lançant des API pour l'hébergement, la messagerie professionnelle et le commerce, permettant aux agents d'intelligence artificielle et aux développeurs de gérer par programmation l'ensemble du cycle de vie des applications, de l'enregistrement de domaine au déploiement et aux opérations commerciales. Cette initiative accélère le repositionnement stratégique de GoDaddy vers des outils de développement natifs à l'intelligence artificielle en tant que stratégie de différenciation de plateforme et élargit son marché d'hébergement géré adressable parmi les flux de travail de développement assistés par l'intelligence artificielle.
- Septembre 2026 : GoDaddy a publié une expansion significative de sa plateforme de développement, lançant des API pour l'hébergement, la messagerie professionnelle et le commerce, permettant aux agents d'intelligence artificielle et aux développeurs de gérer par programmation l'ensemble du cycle de vie des applications, de l'enregistrement de domaine au déploiement et aux opérations commerciales. Cette initiative accélère le repositionnement stratégique de GoDaddy vers des outils de développement natifs à l'intelligence artificielle en tant que stratégie de différenciation de plateforme et élargit son marché d'hébergement géré adressable parmi les flux de travail de développement assistés par l'intelligence artificielle.
- Septembre 2026 : GoDaddy a lancé l'hébergement Node.js avec un modèle axé sur les API permettant aux développeurs et aux outils de codage d'intelligence artificielle de déployer, gérer et publier des applications web par programmation, accompagné du HTTPS automatique, d'un CDN, d'un pare-feu d'application web et d'un MySQL géré à un tarif d'abonnement fixe. L'offre supprime la complexité de la facturation basée sur l'utilisation pour les clients PME et signale un changement plus large du secteur vers l'automatisation du déploiement native à l'intelligence artificielle au sein des plateformes d'hébergement géré.
- Juillet 2026 : Palantir a désigné Rackspace Technology comme partenaire privilégié sur les marchés réglementés et souverains, formalisant une collaboration de mise sur le marché conçue pour accélérer l'adoption de l'intelligence artificielle dans les secteurs gouvernementaux et les entreprises à forte intensité de conformité. Cette désignation renforce le positionnement de Rackspace dans un segment où les accréditations techniques et les habilitations de sécurité fonctionnent comme des barrières à l'entrée structurelles.
Périmètre du rapport mondial sur le marché des services d'hébergement d'applications gérées
Le marché des services d'hébergement d'applications gérées désigne le secteur fournissant des infrastructures externalisées, une expertise technique et des solutions gérées pour l'hébergement, l'exploitation, la maintenance, la sécurisation et l'optimisation des applications d'entreprise. Ces services permettent aux organisations d'exploiter des applications critiques pour les activités tout en réduisant la complexité de la gestion des infrastructures, en améliorant la disponibilité et les performances des applications, en renforçant la sécurité et en assurant l'évolutivité et la continuité opérationnelle.
Le rapport sur les services d'hébergement d'applications gérées est segmenté par type de service (services d'hébergement d'applications, services de gestion et de support des applications, services d'intégration des applications, services de sécurité des applications et services de développement des applications), modèle de déploiement (sur site, basé sur le cloud et hybride), taille de l'organisation (petites et moyennes entreprises et grandes entreprises), secteur d'activité (BFSI, santé et sciences de la vie, commerce de détail et commerce électronique, technologies de l'information et télécommunications, fabrication, gouvernement et secteur public, et autres secteurs d'activité) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'hébergement d'applications |
| Services de gestion et de support des applications |
| Services d'intégration des applications |
| Services de sécurité des applications |
| Services de développement des applications |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| BFSI |
| Santé et sciences de la vie |
| Commerce de détail et commerce électronique |
| Technologies de l'information et télécommunications |
| Fabrication |
| Gouvernement et secteur public |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Benelux | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par type de service | Services d'hébergement d'applications | |
| Services de gestion et de support des applications | ||
| Services d'intégration des applications | ||
| Services de sécurité des applications | ||
| Services de développement des applications | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'activité | BFSI | |
| Santé et sciences de la vie | ||
| Commerce de détail et commerce électronique | ||
| Technologies de l'information et télécommunications | ||
| Fabrication | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Benelux | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'hébergement d'applications gérées ?
Le marché est projeté à 32,21 milliards USD en 2027 et devrait atteindre 55,09 milliards USD d'ici 2032, à un CAGR de 11,32 % sur la période 2027-2032.
Quelle catégorie de services est en tête des services d'hébergement d'applications gérées ?
Les services d'hébergement d'applications sont en tête avec 43,51 % des revenus en 2026. Les services de sécurité des applications affichent le taux d'expansion projeté le plus rapide à un CAGR de 12,31 % jusqu'en 2032.
Pourquoi les entreprises utilisent-elles des services d'hébergement d'applications gérées ?
Les entreprises utilisent ces services pour gérer les environnements hybrides, améliorer la disponibilité, répondre aux exigences de sécurité et de conformité, et réduire la charge de travail opérationnelle interne.
Quel modèle de déploiement détient la plus grande position en termes de revenus ?
L'hébergement basé sur le cloud détient 66,32 % des revenus en 2026 et devrait se développer à un CAGR de 11,89 % jusqu'en 2032.
Quels secteurs d'utilisateurs finaux créent la demande la plus forte ?
Le BFSI détient la plus grande part verticale à 20,71 % en 2026, tandis que la santé et les sciences de la vie affichent le CAGR projeté le plus élevé à 12,53 % jusqu'en 2032.
Quelle région se développe le plus rapidement pour les services d'hébergement géré ?
L'Asie-Pacifique affiche le CAGR régional projeté le plus élevé à 12,28 % jusqu'en 2032, soutenu par la migration vers le cloud et les exigences d'infrastructure de données locales.