
Tamaño y Participación del Mercado de Servicios Gestionados de Alojamiento de Aplicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 32.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 55.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.32 % |
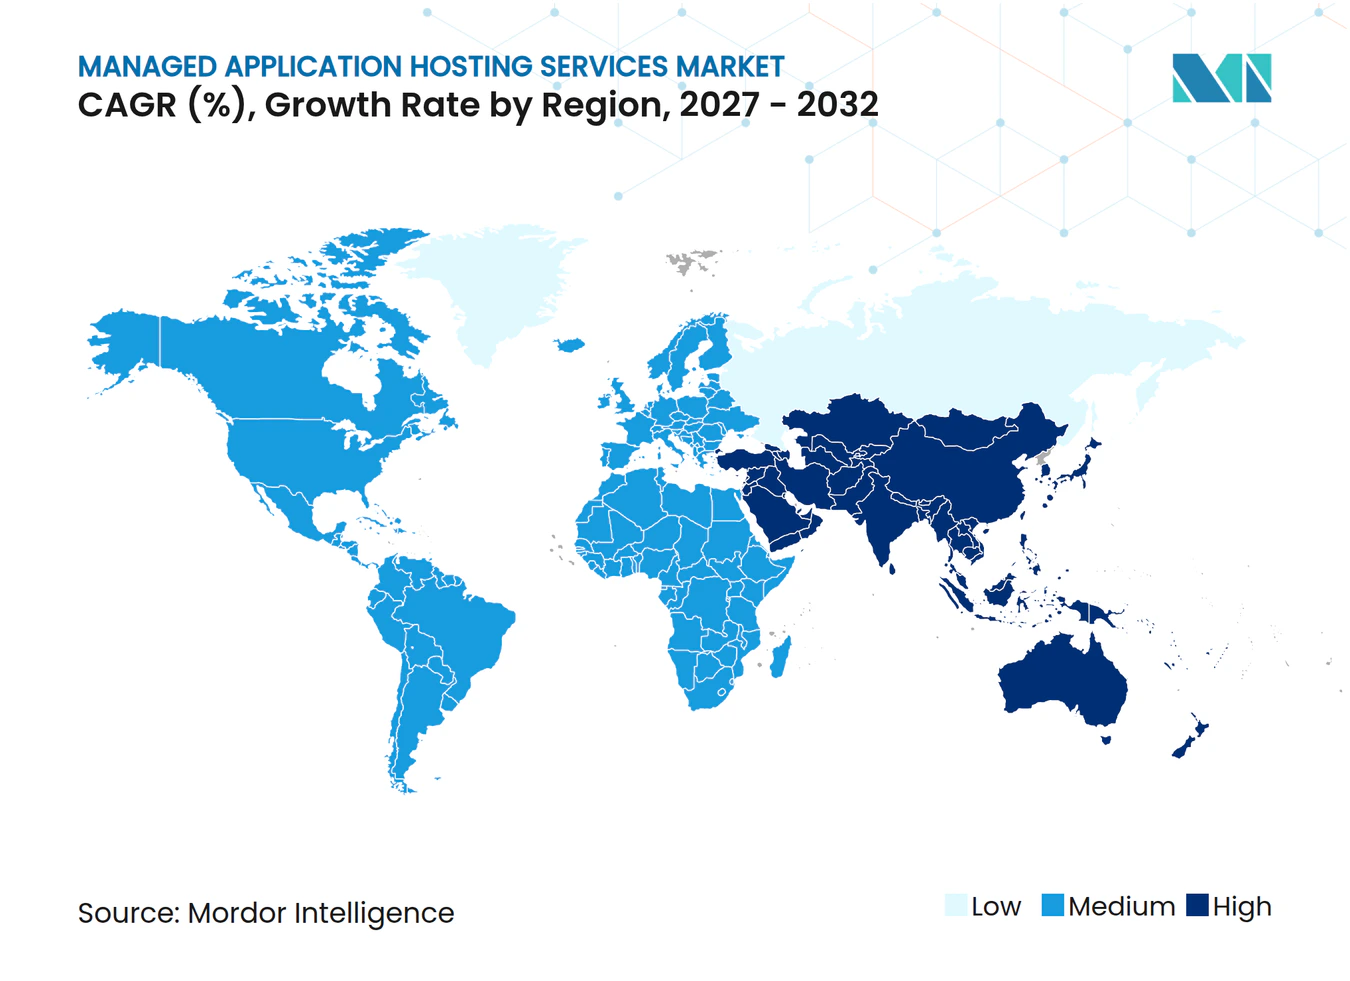
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Alojamiento de Aplicaciones por Mordor Intelligence
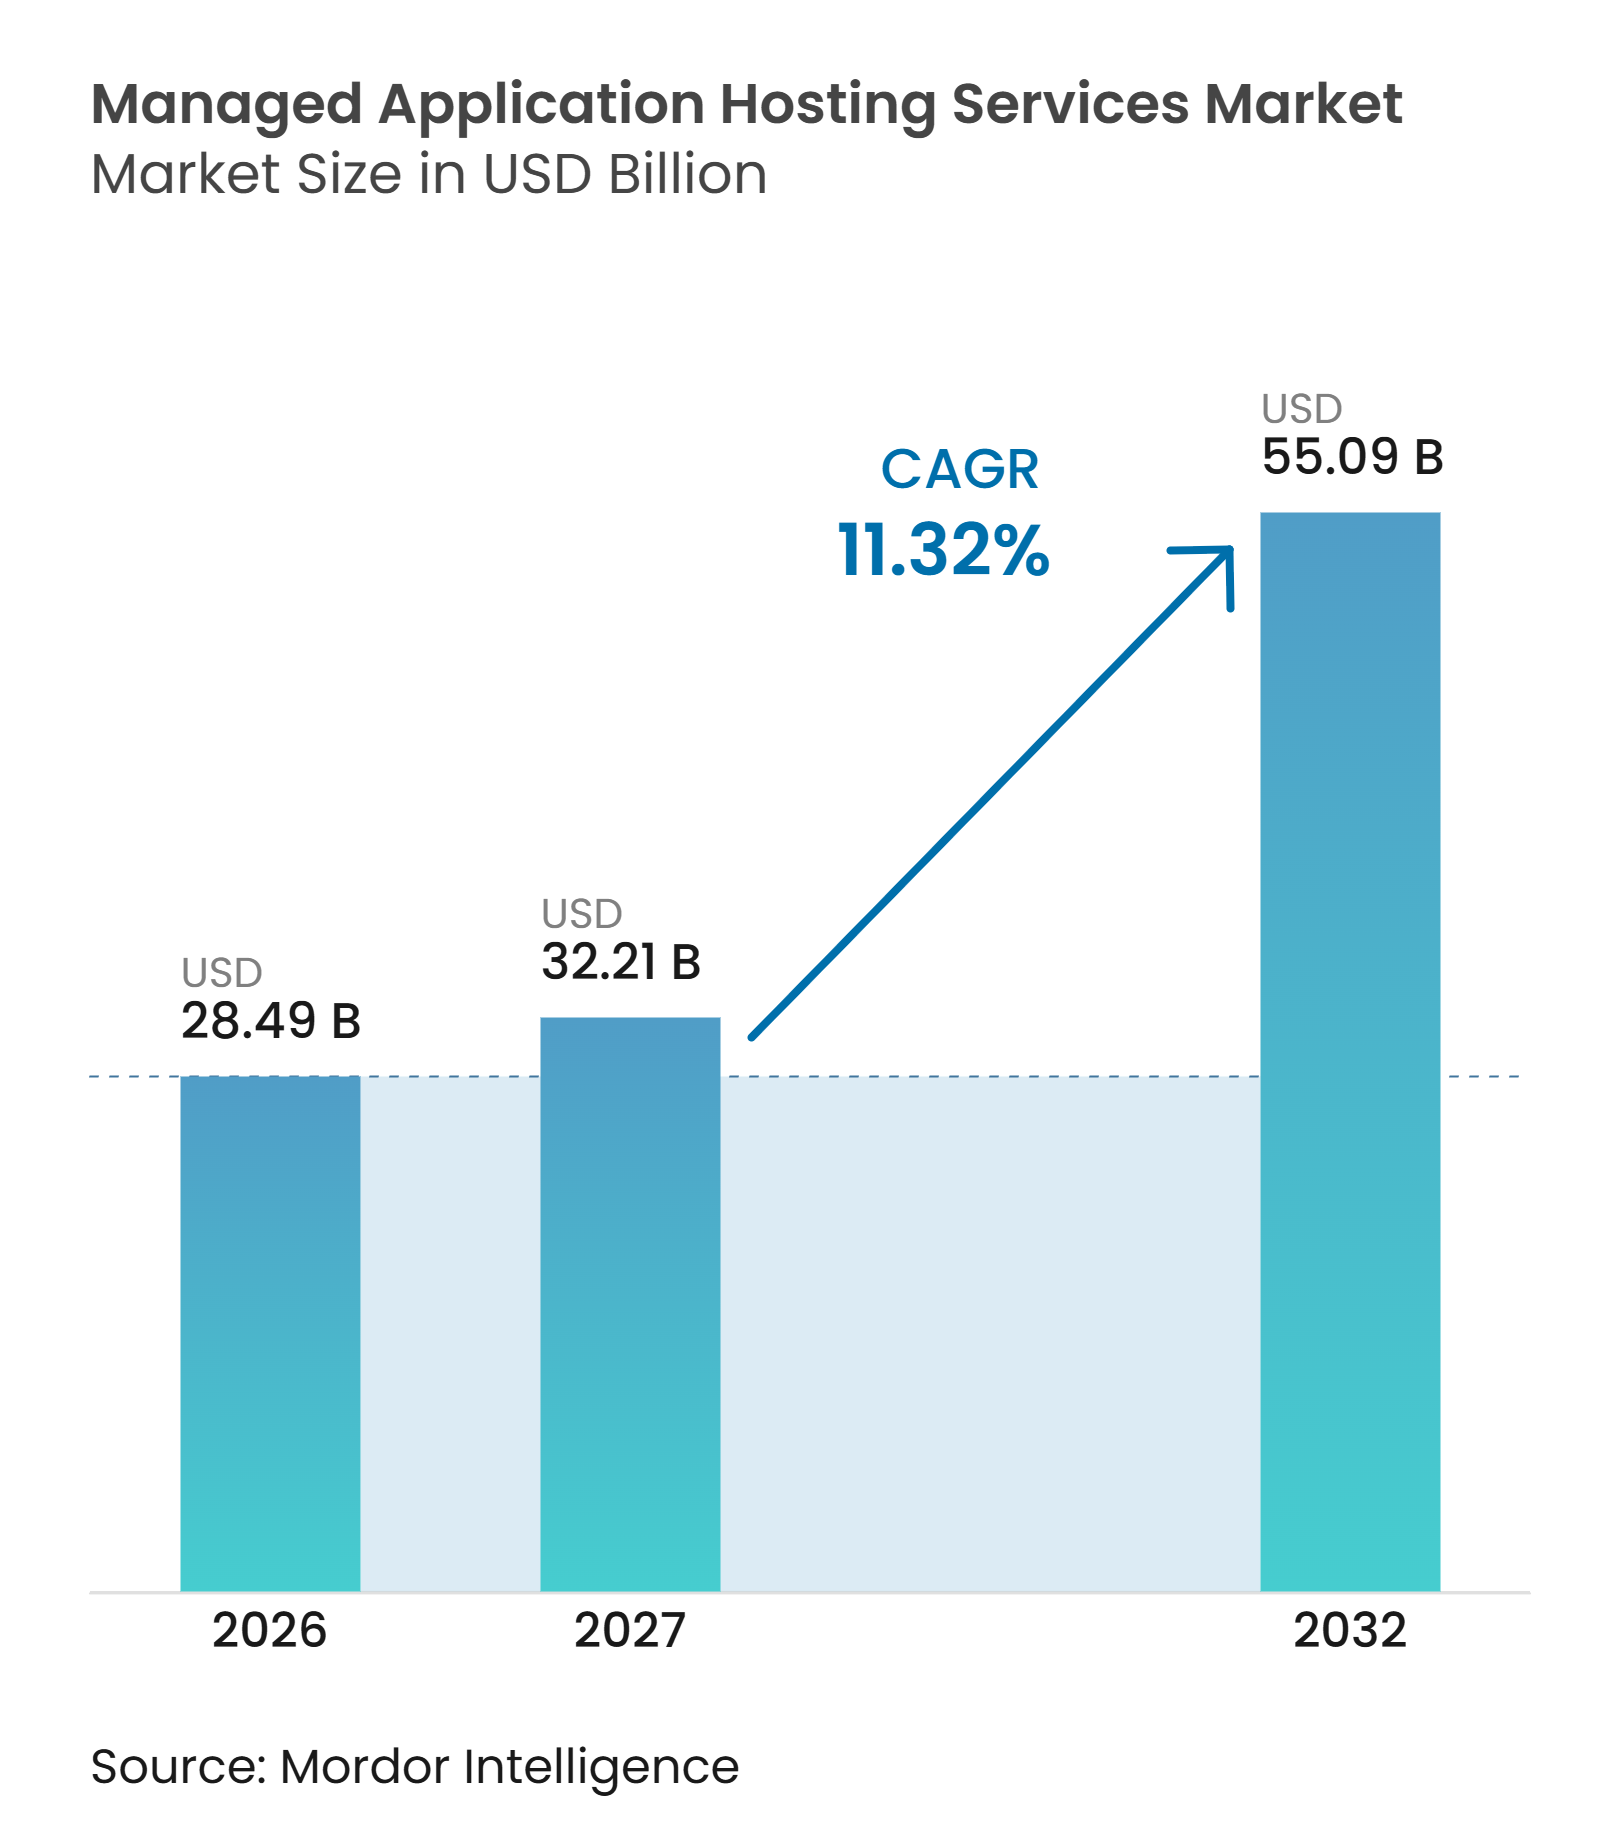
Se proyecta que el tamaño del mercado de servicios gestionados de alojamiento de aplicaciones se expanda desde 28,49 mil millones de USD en 2026 y 32,21 mil millones de USD en 2027 hasta 55,09 mil millones de USD para 2032, registrando una CAGR del 11,32% entre 2027 y 2032. El mercado de servicios gestionados de alojamiento de aplicaciones está siendo moldeado por el uso empresarial de infraestructura híbrida y multinube, lo que incrementa el trabajo necesario para operar aplicaciones en sistemas locales, plataformas en la nube y ubicaciones de borde. Muchas organizaciones enfrentan una brecha entre la complejidad de estos entornos y las habilidades disponibles dentro de sus equipos internos, especialmente cuando se deben soportar simultáneamente múltiples proveedores y tipos de aplicaciones. La exposición al tiempo de inactividad, los controles del gasto en la nube, las obligaciones de seguridad y los requisitos de cumplimiento normativo también están desplazando las operaciones gestionadas de una decisión de costos hacia un requisito operativo central. Los proveedores están respondiendo combinando el alojamiento con observabilidad, operaciones de seguridad, gobernanza y soporte para cargas de trabajo de inteligencia artificial. Las oportunidades en el mercado de servicios gestionados de alojamiento de aplicaciones son más sólidas donde los proveedores pueden ofrecer capacidad de cumplimiento normativo, operaciones de aplicaciones confiables y soporte para la ubicación de cargas de trabajo sin crear barreras de migración excesivas.
Conclusiones Clave del Informe
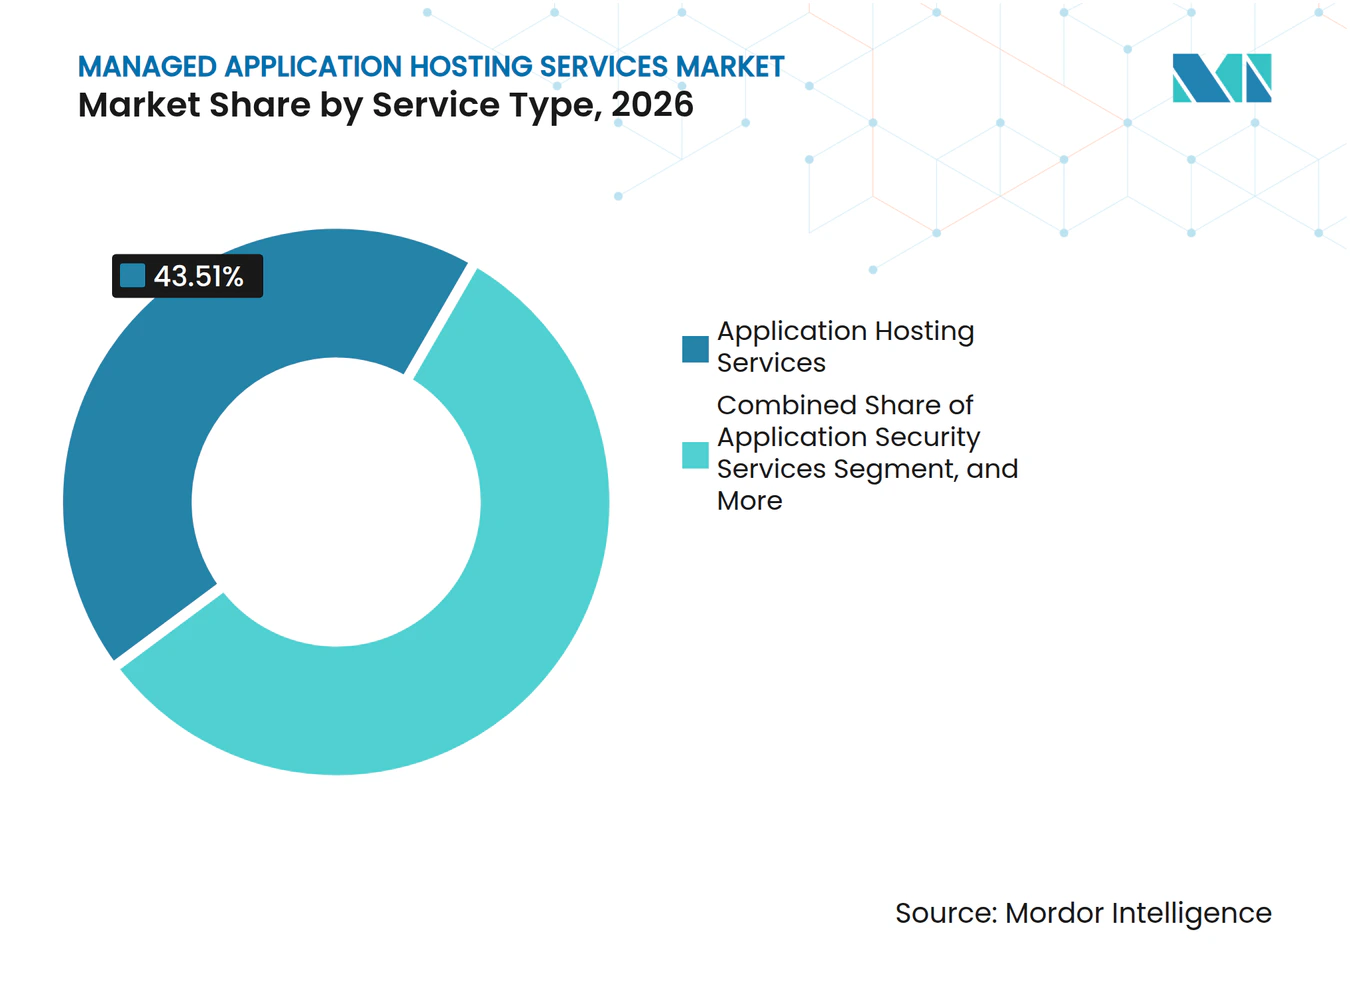
- Por tipo de servicio, los Servicios de Alojamiento de Aplicaciones representaron el 43,51% de la participación del mercado de servicios gestionados de alojamiento de aplicaciones en 2026, mientras que se proyecta que los Servicios de Seguridad de Aplicaciones se expandan a una CAGR del 12,31% hasta 2032.
- Por modelo de implementación, el alojamiento basado en la nube representó el 66,32% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 11,89% hasta 2032.
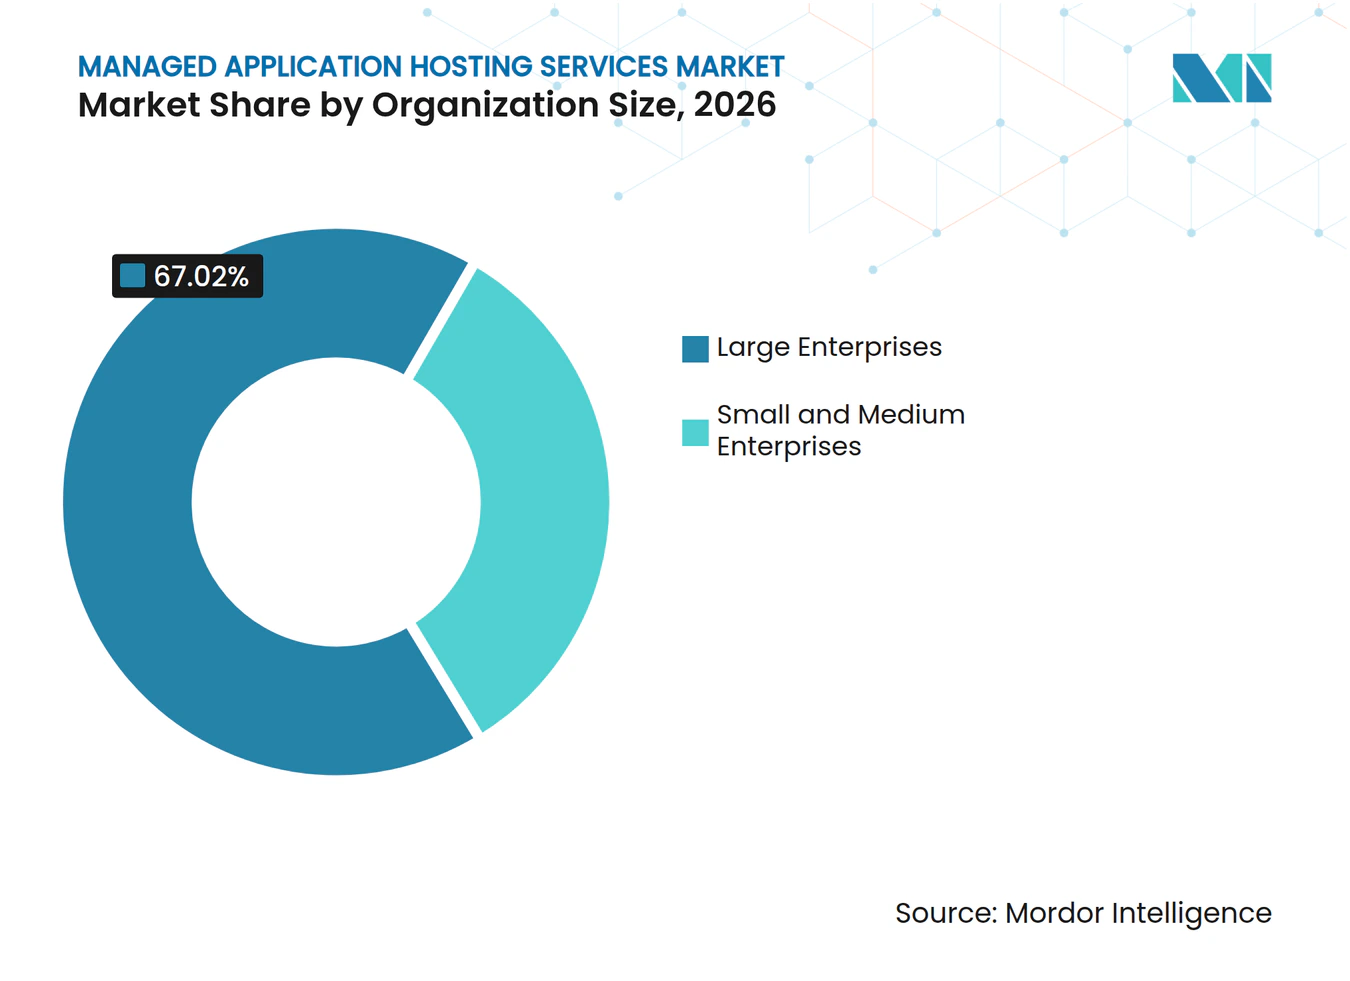
- Por tamaño de organización, las grandes empresas representaron el 67,02% de los ingresos en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 11,74% hasta 2032.
- Por vertical industrial, BFSI representó el 20,71% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expandan a una CAGR del 12,53% hasta 2032.
- Por geografía, América del Norte representó el 41,05% de la participación del mercado de servicios gestionados de alojamiento de aplicaciones en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 12,28% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración a la Nube y Complejidad del Entorno Híbrido | +2.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de Seguridad, Cumplimiento Normativo y Continuidad del Negocio | +2.4% | Global, con mayor intensidad en BFSI y Salud en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la Exposición al Costo por Tiempo de Inactividad y Rendimiento de Aplicaciones | +2.1% | Global, pronunciado en servicios financieros y comercio digital | Corto plazo (≤ 2 años) |
| Ubicación de Cargas de Trabajo de Inteligencia Artificial y Optimización de Latencia de Inferencia | +1.9% | América del Norte, Europa y núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Operaciones de Aplicaciones | +1.8% | Global, aguda en América del Norte, Alemania y Japón | Mediano plazo (2-4 años) |
| FinOps Basado en Consumo y Optimización de la Utilización de Infraestructura | +1.3% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Migración a la Nube y la Complejidad del Entorno Híbrido Impulsan la Demanda Estructural
Los programas de nube empresarial han avanzado más allá de los proyectos iniciales de migración directa hacia migraciones más complejas de sistemas heredados interconectados. Este cambio incrementa la necesidad de experiencia operativa que muchos equipos de TI internos no pueden mantener en varias nubes y plataformas locales. F5 informó que el 97% de las organizaciones encuestadas coincidieron en que ningún modelo único de implementación de aplicaciones se adapta a todos los requisitos, lo que refleja la necesidad continua de optimizar entornos híbridos y multinube.[1] El mercado de servicios gestionados de alojamiento de aplicaciones se beneficia cuando los proveedores pueden monitorear, proteger y soportar estos entornos variados bajo un único modelo de servicio. Las empresas también necesitan ayuda para decidir dónde deben ejecutarse las cargas de trabajo cuando cambian los requisitos de seguridad, rendimiento y costo. Esta necesidad persiste después de la migración porque la ubicación de las cargas de trabajo debe revisarse a medida que evolucionan la demanda de aplicaciones y las condiciones de la infraestructura.
Los Requisitos de Seguridad, Cumplimiento Normativo y Continuidad del Negocio Sostienen la Dependencia Empresarial
Las obligaciones de seguridad y cumplimiento normativo son fundamentales para la selección de alojamiento gestionado por parte de organizaciones con aplicaciones reguladas. ISO 27001, SOC 2 Tipo II, FedRAMP, HIPAA y el Reglamento General de Protección de Datos pueden determinar si un proveedor es elegible para contratos en entornos de BFSI, salud y sector público. ISC2 identificó el acceso de terceros a la capa de gestión como un riesgo importante en entornos de servicios compartidos, lo que aumenta el valor otorgado a los controles auditados y la gobernanza documentada del proveedor. Splunk informó que el 54% de los encuestados había experimentado un incidente de seguridad originado en un proveedor de SaaS o una aplicación de terceros. Estas condiciones fortalecen el mercado de servicios gestionados de alojamiento de aplicaciones para los proveedores que pueden demostrar procesos de control establecidos, gestión de incidentes y planificación de continuidad. También favorecen a los operadores con equipos de cumplimiento normativo dedicados sobre los proveedores que dependen únicamente de capacidades generales de alojamiento.
El Aumento de la Exposición al Costo por Tiempo de Inactividad y Rendimiento de Aplicaciones Crea Urgencia
El tiempo de inactividad no planificado de las aplicaciones crea una razón financiera directa para utilizar servicios de operaciones gestionadas. New Relic encontró que las interrupciones de TI de alto impacto tenían un costo medio de 2 millones de USD por hora y un costo medio anual de 76 millones de USD entre las organizaciones encuestadas. La misma investigación encontró que los equipos con observabilidad de pila completa experimentaban interrupciones de alto impacto con menor frecuencia y detectaban incidentes un promedio de 7 minutos más rápido. Catchpoint informó que el 51% de las organizaciones incurrió en pérdidas mensuales superiores a 1 millón de USD debido a interrupciones de internet o degradación del servicio. El mercado de servicios gestionados de alojamiento de aplicaciones, por lo tanto, recompensa a los proveedores que pueden identificar fallas antes de que los clientes las reporten. El monitoreo confiable, la respuesta a incidentes y la gestión del rendimiento pueden reducir la presión sobre los equipos internos que carecen de cobertura operativa continua.
La Ubicación de Cargas de Trabajo de Inteligencia Artificial y la Optimización de Latencia de Inferencia Reconfiguran las Arquitecturas de Alojamiento
Las cargas de trabajo de inferencia de inteligencia artificial imponen demandas diferentes a los entornos de alojamiento en comparación con las aplicaciones convencionales. Requieren acceso a recursos de GPU, enrutamiento que tenga en cuenta el uso de caché y niveles de servicio que cumplan con los requisitos de latencia. DigitalOcean informó que una implementación con el equipo del Laboratorio de Investigación de Inteligencia Artificial de Workato logró un costo de modelo un 67% menor y una latencia de extremo a extremo un 79% menor mediante GPU NVIDIA H200, NVIDIA Dynamo, vLLM y el Servicio Kubernetes de DigitalOcean. La Cloud Native Computing Foundation introdujo Kthena en enero de 2026 e informó un rendimiento 2,73 veces mayor y una reducción del 73,5% en el tiempo hasta el primer token en comparación con el enrutamiento de referencia aleatorio. El mercado de servicios gestionados de alojamiento de aplicaciones puede capturar estas cargas de trabajo cuando los proveedores convierten dichas prácticas de infraestructura en servicios gestionados. Los proveedores que soportan la programación inteligente y la optimización de inferencia pueden atender cargas de trabajo que de otro modo serían mantenidas por los propios clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Seguridad de Datos de Aplicaciones y Acceso de Terceros | -1.4% | Global, más agudo en BFSI y Salud en América del Norte y Europa | Mediano plazo (2-4 años) |
| Dependencia del Proveedor y Portabilidad Limitada de Aplicaciones | -1.2% | Global, con amplificación regulatoria en Europa a través del Reglamento General de Protección de Datos y la Ley de Datos de la UE | Largo plazo (≥ 4 años) |
| Restricciones de Energía, Refrigeración y Capacidad en Centros de Datos | -0.8% | Núcleo de América del Norte y Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Observabilidad Fragmentada y Procesos Difíciles de Salida del Servicio | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Riesgo de Seguridad de Datos de Aplicaciones y el Acceso de Terceros Limitan la Confianza Empresarial
Delegar las operaciones de aplicaciones a un tercero crea una preocupación de seguridad continua para los compradores empresariales. Splunk informó que las organizaciones de servicios financieros promediaron 6,5 incidentes cibernéticos y 7,3 incidentes de infraestructura y aplicaciones al año vinculados a errores humanos. La misma investigación informó que el 54% de los encuestados había encontrado incidentes de seguridad relacionados con un proveedor de SaaS o una aplicación de terceros. Las empresas deben evaluar los controles del proveedor, los riesgos de la cadena de suministro y las responsabilidades de respuesta a incidentes antes de trasladar aplicaciones críticas. El acceso limitado a la telemetría de infraestructura también puede dificultar el trabajo forense independiente después de un incidente. Estas preocupaciones restringen el mercado de servicios gestionados de alojamiento de aplicaciones de manera más evidente en BFSI y salud, donde los reguladores pueden examinar directamente a los proveedores de servicios de terceros.
La Dependencia del Proveedor y la Portabilidad Limitada de Aplicaciones Elevan los Costos Estratégicos
Los entornos de alojamiento gestionado pueden generar fricción al cambiar de proveedor cuando las aplicaciones quedan estrechamente vinculadas a las herramientas y procesos operativos de un proveedor. La Cloud Security Alliance encontró que el 71% de las empresas estandariza en un único proveedor de servicios en la nube, a pesar de la preferencia de los directores de información por el aprovisionamiento multinube. El hallazgo muestra cómo los requisitos operativos pueden superar las preferencias declaradas de portabilidad. La Ley de Datos de la UE promueve procedimientos de cambio e interoperabilidad, pero la implementación llevará tiempo y los clientes seguirán siendo limitados durante gran parte del período de pronóstico.[2] La mano de obra de migración, el riesgo de interrupción y la reconfiguración de aplicaciones pueden hacer que el costo de abandonar un proveedor sea comparable a la inversión inicial de migración. Los compradores continuarán favoreciendo a los proveedores que ofrezcan procesos de salida claros, arquitecturas portátiles y acceso transparente a los datos operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Alojamiento Básico Anclan los IngresosLos Servicios de Alojamiento de Aplicaciones representaron el 43,51% de la participación del mercado de servicios gestionados de alojamiento de aplicaciones en 2026, convirtiéndose en la categoría de servicio líder. El alojamiento es la capa fundamental sobre la cual los clientes añaden gestión, integración, seguridad y soporte al desarrollo. Las empresas comúnmente aseguran la capacidad de infraestructura y alojamiento antes de ampliar los contratos para cubrir un conjunto más amplio de necesidades operativas. Este patrón de compra respalda la demanda recurrente de servicios gestionados de alojamiento de aplicaciones en grandes carteras de aplicaciones distribuidas.
Se proyecta que los Servicios de Seguridad de Aplicaciones se expandan a una CAGR del 12,31% hasta 2032, la tasa más rápida entre los tipos de servicio. El segmento está respaldado por la necesidad de monitoreo continuo, gestión de vulnerabilidades y respuesta a incidentes. Los Servicios de Gestión y Soporte de Aplicaciones siguen siendo importantes para la gestión de versiones, la aplicación de parches y el soporte de nivel 2 y nivel 3 en carteras de múltiples proveedores. Los servicios de integración y desarrollo tienen un papel menor en los ingresos, pero ayudan a los clientes a reducir la carga de coordinación al trabajar con varios proveedores. La industria de servicios gestionados de alojamiento de aplicaciones se está moviendo, por lo tanto, hacia paquetes de servicios que combinan alojamiento estable con operaciones de aplicaciones y soporte de seguridad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
El Alojamiento Basado en la Nube Concentra el Mayor GastoEl alojamiento basado en la nube representó el 66,32% del tamaño del mercado de servicios gestionados de alojamiento de aplicaciones en 2026 y se proyecta que se expanda a una CAGR del 11,89% hasta 2032. El segmento refleja la confianza empresarial en trasladar las operaciones de infraestructura a proveedores especializados. La adopción de inteligencia artificial generativa y las arquitecturas de aplicaciones centradas en la nube también están incrementando la necesidad de operaciones en la nube gestionadas. Las organizaciones utilizan estos servicios cuando necesitan capacidad de infraestructura flexible sin ampliar los equipos operativos internos.
Los programas de nube soberana en Alemania, Francia y Japón están creando una demanda diferenciada de alojamiento gestionado basado en la nube. La residencia de datos, la certificación regulatoria y la independencia geopolítica se están convirtiendo en requisitos de adquisición en estos entornos. El alojamiento gestionado local sigue siendo relevante para las organizaciones reguladas y las carteras de aplicaciones heredadas que no pueden trasladarse sin una interrupción empresarial importante. La implementación híbrida continúa sirviendo a las cargas de trabajo que requieren procesamiento local, mayor control o acuerdos específicos de soberanía de datos. El mercado de servicios gestionados de alojamiento de aplicaciones debe, por lo tanto, soportar a los clientes que utilizan múltiples modelos de implementación simultáneamente.
Por Tamaño de Organización:
Las Grandes Empresas Lideran los Ingresos Mientras las Pymes se Expanden Más RápidoLas grandes empresas concentraron el 67,02% de la participación del mercado de servicios gestionados de alojamiento de aplicaciones en 2026. Su posición en ingresos refleja una amplia cartera de aplicaciones, que incluye ERP, CRM, análisis y sistemas desarrollados a medida. Estas organizaciones también gestionan implementaciones distribuidas y requisitos estrictos de nivel de servicio. Su escala dificulta mantener operaciones confiables y gestión del cumplimiento normativo íntegramente con recursos internos.
Se proyecta que las pymes se expandan a una CAGR del 11,74% hasta 2032, a medida que los planes gestionados y los precios basados en consumo reducen los costos de adopción. Los proveedores están empaquetando capacidades que antes eran utilizadas principalmente por organizaciones más grandes en servicios que los compradores más pequeños pueden adquirir. Cloudways informó que su herramienta Copilot redujo el tiempo promedio de resolución de problemas del servidor de 30-40 minutos a 5-6 minutos. Este tipo de automatización puede hacer que un soporte operativo más sólido sea accesible para organizaciones con equipos de TI más pequeños. La industria de servicios gestionados de alojamiento de aplicaciones puede atender a ambos grupos de compradores equilibrando las necesidades de gobernanza empresarial con una prestación de servicios más sencilla para las pymes.

Por Vertical Industrial:
BFSI Ancla los Ingresos Mientras Salud y Ciencias de la Vida Lidera el CrecimientoBFSI representó el 20,71% de los ingresos en 2026, la participación más alta entre los verticales industriales. Los bancos, aseguradoras y empresas de servicios financieros operan aplicaciones donde el tiempo de actividad, la seguridad y el cumplimiento normativo tienen consecuencias empresariales directas. New Relic informó que las interrupciones de TI de alto impacto cuestan a las empresas de servicios financieros un promedio de 1,8 millones de USD por hora. Esta estructura de costos respalda las operaciones gestionadas para entornos de aplicaciones críticas dentro del mercado de servicios gestionados de alojamiento de aplicaciones.
Se proyecta que Salud y Ciencias de la Vida se expandan a una CAGR del 12,53% hasta 2032. La migración de registros electrónicos de salud, la implementación de telemedicina y los diagnósticos asistidos por inteligencia artificial requieren una infraestructura de aplicaciones segura y de alta disponibilidad. HIPAA, HITRUST e ISO 27001 siguen siendo requisitos de adquisición relevantes para los proveedores que atienden este campo. El Comercio Minorista y Electrónico, las Tecnologías de la Información y las Telecomunicaciones, la Manufactura y el Gobierno y Sector Público también contribuyen a la demanda. Los organismos gubernamentales están utilizando modelos gestionados para actualizar carteras de aplicaciones envejecidas sin construir capacidad equivalente de centros de datos internos. El mercado de servicios gestionados de alojamiento de aplicaciones tiene un espacio particular para los proveedores con capacidades de seguridad, continuidad y cumplimiento normativo específicas del sector.
Análisis Geográfico
Mercado de Servicios de Alojamiento de Aplicaciones Gestionadas en América del Norte
América del Norte concentró el 41,05% de la cuota del mercado de servicios de alojamiento de aplicaciones gestionadas en 2026. La región se beneficia de una infraestructura cloud madura, una alta concentración de empresas intensivas en tecnología y una contratación consolidada de servicios gestionados en los sectores de servicios financieros, sanidad, defensa y tecnología. Estados Unidos sigue siendo el mercado nacional líder, dado que muchas empresas operan complejos parques de aplicaciones distribuidos en varias ubicaciones. Canadá suma demanda en aquellos casos en que los requisitos de residencia de datos y privacidad generan valor para los proveedores con infraestructura local certificada.
Mercado de Servicios de Alojamiento de Aplicaciones Gestionadas en Europa y América del Sur
América del Sur es más pequeño pero se desarrolla de forma constante, con Brasil y Argentina liderando la adopción. Las empresas brasileñas están migrando más aplicaciones de servicios financieros y manufactura a entornos cloud, mientras que los requisitos locales de datos incrementan la necesidad de capacidad de infraestructura dentro del país. Europa está condicionada por las normas de soberanía de datos y un entorno regulatorio en expansión que redirige los presupuestos de alojamiento hacia proveedores con certificación local. IONOS inauguró un centro de datos cloud en el este de Fráncfort en agosto de 2025 con certificaciones ISO 27001, BSI C5 y SOC 1-3, y la empresa declaró que la instalación utiliza energía renovable.[3] El Reino Unido, Francia, Italia, España, los países del Benelux y los países nórdicos continúan mostrando una demanda activa, con los requisitos de protección de datos y del sector público influyendo en la selección de proveedores.
Mercado de Servicios de Alojamiento de Aplicaciones Gestionadas en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,28% hasta 2032, la tasa regional más alta del mercado de servicios de alojamiento de aplicaciones gestionadas. China, India, Japón, Corea del Sur y el Sudeste Asiático están avanzando en programas de migración cloud que requieren soporte continuo de operaciones gestionadas. Sakura Internet presentó su plataforma de ejecución de aplicaciones AppRun en diciembre de 2025 para empresas y organizaciones del sector público que buscan opciones de alojamiento soberano. Los requisitos de localización de datos en China, India, Indonesia y Vietnam favorecen a los proveedores que mantienen infraestructura dentro de cada país. Oriente Medio y África ofrecen potencial a largo plazo, ya que Arabia Saudita y los Emiratos Árabes Unidos continúan invirtiendo en infraestructura digital para casos de uso en gobierno, servicios bancarios, financieros, de seguros y telecomunicaciones, mientras que Sudáfrica, Nigeria, Egipto y Kenia lideran la adopción en África a través de la expansión de redes de fibra óptica y el comercio digital con enfoque móvil.
Panorama Competitivo
Concentración del Mercado
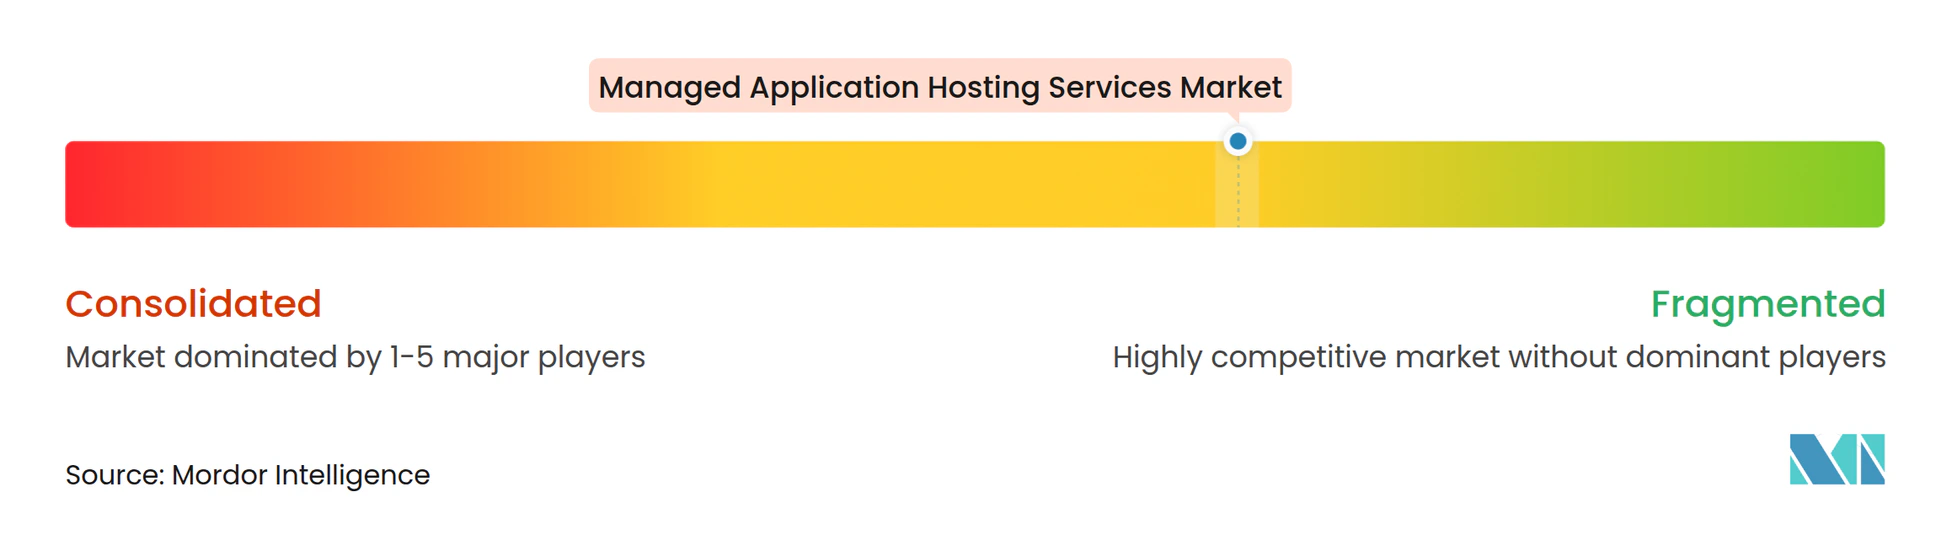
El mercado de servicios gestionados de alojamiento de aplicaciones está moderadamente fragmentado. La competencia se basa en la cobertura geográfica, la capacidad de cumplimiento soberano, la infraestructura optimizada para inteligencia artificial y la experiencia específica por sector. Rackspace Technology y OVH Groupe compiten a través de carteras más amplias y relaciones empresariales. Logicworks, Atlantic.Net y phoenixNAP compiten a través de ofertas centradas en el cumplimiento normativo para clientes regulados. Las certificaciones HIPAA, PCI DSS y SOC 2 pueden elevar las barreras de entrada en BFSI y salud porque son importantes en la calificación de proveedores.
El alojamiento de inferencia de inteligencia artificial está cambiando el posicionamiento competitivo porque los clientes necesitan infraestructura gestionada que pueda soportar cargas de trabajo de inteligencia artificial exigentes. La inversión de DigitalOcean en la Nube de Inferencia Agéntica indica cómo los proveedores de infraestructura están entrando en servicios que se superponen con el alojamiento gestionado. IONOS amplió su infraestructura en Fráncfort con un centro de datos diseñado en torno a controles certificados, soberanía digital y operaciones alimentadas por energía renovable. Este enfoque respalda a los proveedores europeos que buscan atender cargas de trabajo del sector público y sensibles al cumplimiento normativo. Rackspace Technology también se unió al Programa de Socios en la Nube de NVIDIA en septiembre de 2026, combinando la computación acelerada NVIDIA Blackwell con el software de Palantir en una nube privada gobernada para empresas reguladas y gobiernos.
Las estrategias de los proveedores se centran cada vez más en servicios que van más allá del alojamiento básico. Rackspace lanzó Rackspace Cloud en agosto de 2026 como una plataforma en la nube multitenant totalmente gestionada basada en VMware Cloud Foundation 9.1 para máquinas virtuales, Kubernetes y cargas de trabajo de inteligencia artificial en producción. OVHcloud lanzó Alojamiento Gestionado para WordPress en mayo de 2026 con gestión automatizada del ciclo de vida, funciones de seguridad y características de copia de seguridad para agencias web, autónomos y pymes. El mercado de servicios gestionados de alojamiento de aplicaciones también tiene oportunidades en el alojamiento habilitado por inteligencia artificial para pymes, servicios gestionados integrados con FinOps y ofertas verticales para manufactura y gobierno.
Líderes de la Industria de Servicios Gestionados de Alojamiento de Aplicaciones
-
Rackspace Technology, Inc.
-
Liquid Web, LLC
-
WP Engine, Inc.
-
OVH Groupe S.A.
-
IONOS SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Alojamiento de Aplicaciones Gestionadas Empresas cubiertas en este informe
- Rackspace Technology, Inc.
- NaviSite, Inc.
- Virtustream, LLC
- Liquid Web, LLC
- WP Engine, Inc.
- Kinsta, Inc.
- DigitalOcean, LLC
- Cloudways Limited
- Leaseweb Global B.V.
- OVH Groupe S.A.
- IONOS SE
- DreamHost, LLC
- GoDaddy.com, LLC
- InMotion Hosting, Inc.
- Hostinger International, UAB
- Kamatera, Inc.
- phoenixNAP, LLC
- Logicworks Corporation
- Atlantic.Net, Inc.
- ServerCentral Turing Group, LLC
- Web Werks Data Centers Private Limited
- Hostek.com, Inc.
- GreenGeeks, LLC
- MaximumASP, LLC
Desarrollos recientes de la industria en Mercado de Servicios de Alojamiento de Aplicaciones Gestionadas
- Octubre de 2026: GoDaddy lanzó una expansión significativa de su Plataforma para Desarrolladores, introduciendo APIs para alojamiento, correo electrónico profesional y comercio, lo que permite a los agentes de inteligencia artificial y a los desarrolladores gestionar de manera programática el ciclo de vida completo de las aplicaciones, desde el registro de dominios hasta la implementación y las operaciones de comercio. El movimiento acelera el reposicionamiento estratégico de GoDaddy hacia herramientas para desarrolladores nativas de inteligencia artificial como estrategia de diferenciación de plataforma y amplía su mercado de alojamiento gestionado direccionable entre los flujos de trabajo de desarrollo asistido por inteligencia artificial.
- Septiembre de 2026: GoDaddy lanzó una expansión significativa de su Plataforma para Desarrolladores, introduciendo APIs para alojamiento, correo electrónico profesional y comercio, lo que permite a los agentes de inteligencia artificial y a los desarrolladores gestionar de manera programática el ciclo de vida completo de las aplicaciones, desde el registro de dominios hasta la implementación y las operaciones de comercio. El movimiento acelera el reposicionamiento estratégico de GoDaddy hacia herramientas para desarrolladores nativas de inteligencia artificial como estrategia de diferenciación de plataforma y amplía su mercado de alojamiento gestionado direccionable entre los flujos de trabajo de desarrollo asistido por inteligencia artificial.
- Septiembre de 2026: GoDaddy lanzó Alojamiento Node.js con un modelo centrado en API que permite a los desarrolladores y a las herramientas de codificación de inteligencia artificial implementar, gestionar y publicar aplicaciones web de manera programática, incluido HTTPS automático, CDN, cortafuegos de aplicaciones web y MySQL gestionado a una tarifa de suscripción fija. La oferta elimina la complejidad de la facturación basada en el uso para los clientes de pequeñas y medianas empresas y señala un cambio más amplio en la industria hacia la automatización de implementación nativa de inteligencia artificial dentro de las plataformas de alojamiento gestionado.
- Julio de 2026: Palantir designó a Rackspace Technology como Socio Preferido en mercados regulados y soberanos, formalizando una colaboración de comercialización diseñada para acelerar la adopción de inteligencia artificial en sectores gubernamentales y empresariales con alta intensidad de cumplimiento normativo. La designación fortalece el posicionamiento de Rackspace en un segmento donde las credenciales técnicas y las habilitaciones de seguridad funcionan como barreras de entrada estructurales.
Alcance del Informe Global del Mercado de Servicios Gestionados de Alojamiento de Aplicaciones
El mercado de servicios gestionados de alojamiento de aplicaciones se refiere a la industria que proporciona infraestructura externalizada, experiencia técnica y soluciones gestionadas para alojar, operar, mantener, proteger y optimizar aplicaciones empresariales. Estos servicios permiten a las organizaciones ejecutar aplicaciones críticas para el negocio mientras reducen la complejidad de la gestión de infraestructura, mejoran la disponibilidad y el rendimiento de las aplicaciones, refuerzan la seguridad y garantizan la escalabilidad y la continuidad operativa.
El Informe del Mercado de Servicios Gestionados de Alojamiento de Aplicaciones está Segmentado por Tipo de Servicio (Servicios de Alojamiento de Aplicaciones, Servicios de Gestión y Soporte de Aplicaciones, Servicios de Integración de Aplicaciones, Servicios de Seguridad de Aplicaciones y Servicios de Desarrollo de Aplicaciones), Modelo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Vertical Industrial (BFSI, Salud y Ciencias de la Vida, Comercio Minorista y Electrónico, Tecnologías de la Información y Telecomunicaciones, Manufactura, Gobierno y Sector Público y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Alojamiento de Aplicaciones |
| Servicios de Gestión y Soporte de Aplicaciones |
| Servicios de Integración de Aplicaciones |
| Servicios de Seguridad de Aplicaciones |
| Servicios de Desarrollo de Aplicaciones |
| Local |
| Basado en la Nube |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| BFSI |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Electrónico |
| Tecnologías de la Información y Telecomunicaciones |
| Manufactura |
| Gobierno y Sector Público |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Benelux | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Alojamiento de Aplicaciones | |
| Servicios de Gestión y Soporte de Aplicaciones | ||
| Servicios de Integración de Aplicaciones | ||
| Servicios de Seguridad de Aplicaciones | ||
| Servicios de Desarrollo de Aplicaciones | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Vertical Industrial | BFSI | |
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Electrónico | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Manufactura | ||
| Gobierno y Sector Público | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Benelux | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de alojamiento de aplicaciones?
Se proyecta que el mercado alcance los 32,21 mil millones de USD en 2027 y se espera que llegue a los 55,09 mil millones de USD para 2032, a una CAGR del 11,32% durante el período 2027-2032.
¿Qué categoría de servicio lidera los servicios gestionados de alojamiento de aplicaciones?
Los Servicios de Alojamiento de Aplicaciones lideran con el 43,51% de los ingresos en 2026. Los Servicios de Seguridad de Aplicaciones tienen la tasa de expansión proyectada más rápida, con una CAGR del 12,31% hasta 2032.
¿Por qué las empresas utilizan servicios gestionados de alojamiento de aplicaciones?
Las empresas utilizan estos servicios para gestionar entornos híbridos, mejorar el tiempo de actividad, abordar los requisitos de seguridad y cumplimiento normativo, y reducir la carga de trabajo operativo interno.
¿Qué modelo de implementación tiene la mayor posición en ingresos?
El alojamiento basado en la nube concentra el 66,32% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 11,89% hasta 2032.
¿Qué sectores de usuarios finales generan la mayor demanda?
BFSI tiene la mayor participación vertical con el 20,71% en 2026, mientras que Salud y Ciencias de la Vida tiene la CAGR proyectada más alta con el 12,53% hasta 2032.
¿Qué región se está expandiendo más rápido en servicios de alojamiento gestionado?
Asia-Pacífico tiene la CAGR regional proyectada más alta con el 12,28% hasta 2032, respaldada por la migración a la nube y los requisitos de infraestructura de datos local.