
Tamanho e Quota do Mercado de Produtos Petrolíferos Refinados da Malásia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
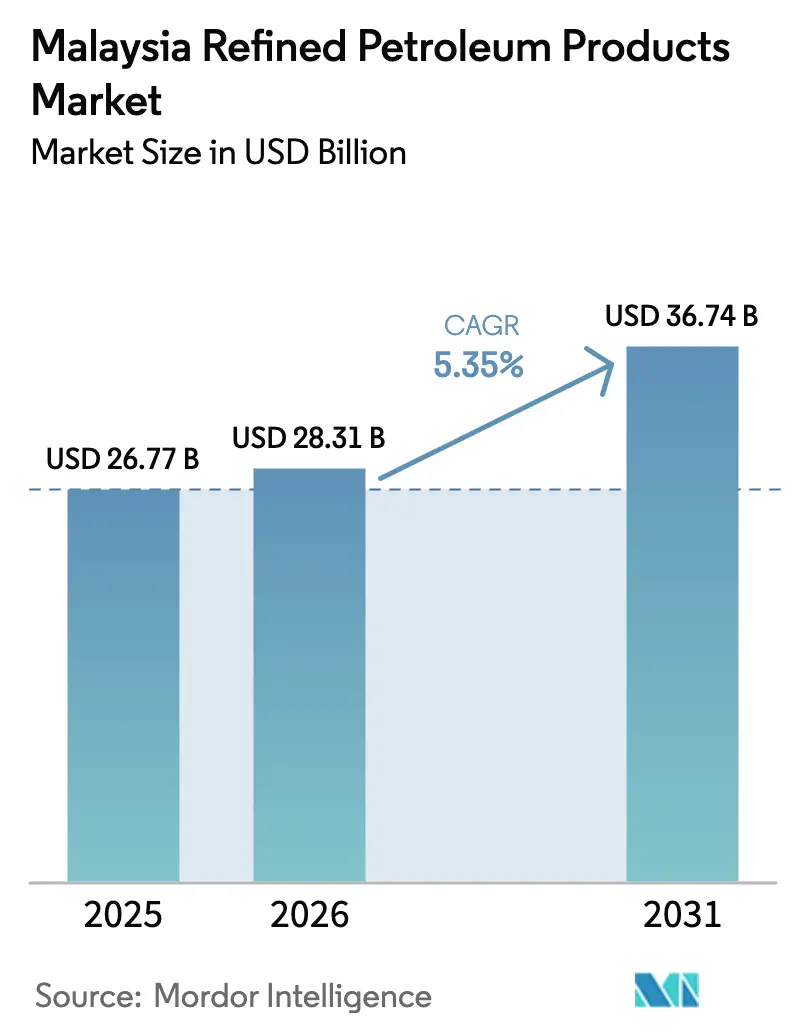
| Tamanho do mercado no ano base (2025) | 26.77 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.35 % |
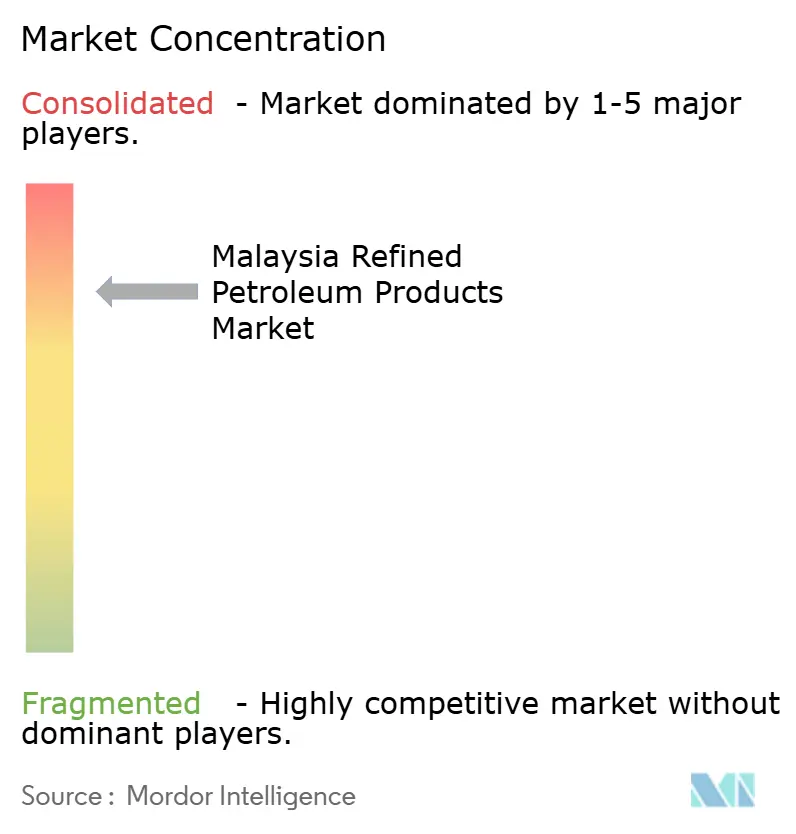
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Petrolíferos Refinados da Malásia por Mordor Intelligence
Espera-se que o tamanho do Mercado de Produtos Petrolíferos Refinados da Malásia cresça de USD 26,77 mil milhões em 2025 para USD 28,31 mil milhões em 2026 e está previsto atingir USD 36,74 mil milhões até 2031, a uma CAGR de 5,35% no período 2026-2031.
Este tamanho de mercado sublinha o estatuto da Malásia como nó central de refinação e abastecimento de navios do Sudeste Asiático; contudo, a pressão política que favorece os combustíveis Euro 5 e as misturas biológicas está a remodelar as gamas de produtos. A gasolina manteve a liderança em volume em 2025, mas o combustível de aviação está a crescer mais rapidamente à medida que as companhias aéreas restauram a capacidade e uma unidade de combustível de aviação sustentável (SAF) de 650.000 toneladas por ano entra em funcionamento em Pengerang. Os graus de baixo teor de enxofre já representam mais de metade do conjunto, refletindo o mandato de diesel Euro 5 de abril de 2021 e o lançamento da gasolina Euro 5 em setembro de 2025. As refinarias domésticas fornecem dois terços do abastecimento global, mesmo enquanto as importações periódicas de Singapura e do Norte da Ásia equilibram as interrupções. Os postos de combustível a retalho ainda dominam a distribuição, mas as aplicações de entrega online e automatizada, como o Setel, estão a expandir-se rapidamente. Os transportes constituem o maior setor consumidor, ao passo que o abastecimento marítimo de navios regista o crescimento mais acentuado, à medida que o Porto de Klang e Pengerang desafiam a escala de Singapura.
Principais Conclusões do Relatório
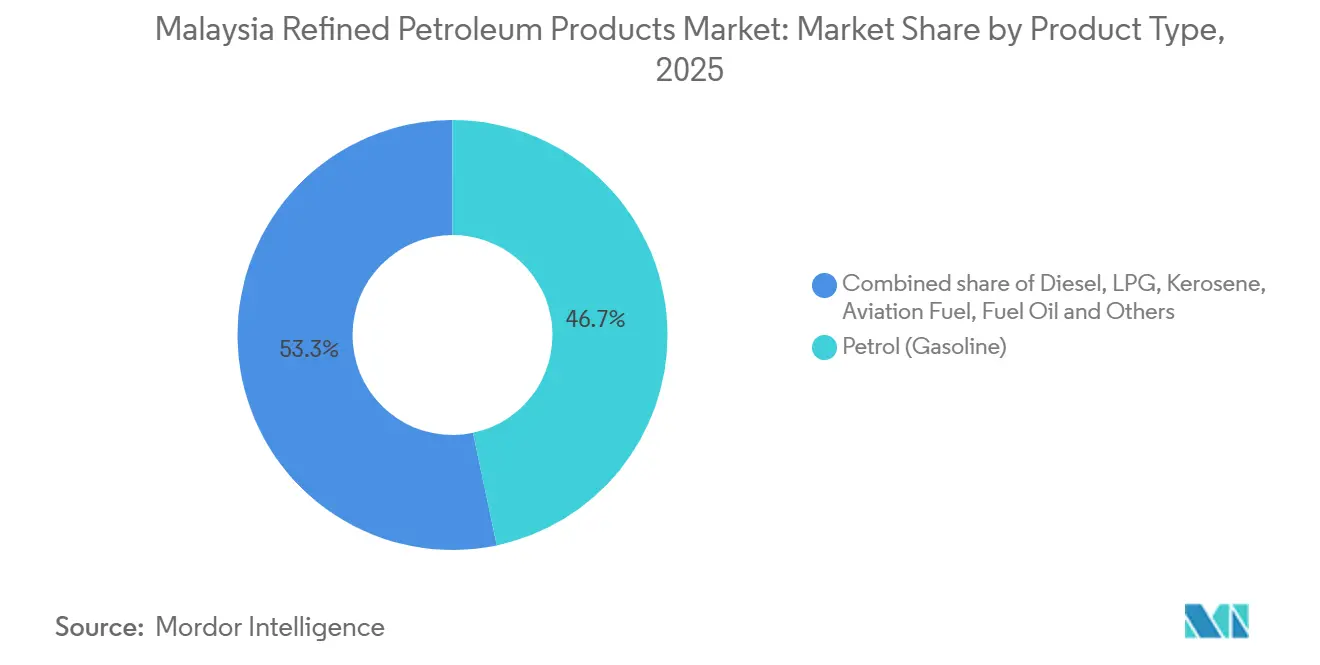
- Por tipo de produto, a gasolina detinha 46,7% da quota do mercado de produtos petrolíferos refinados da Malásia em 2025, e prevê-se que o combustível de aviação se expanda a uma CAGR de 7,5% até 2031.
- Por teor de enxofre, os combustíveis de baixo teor de enxofre captaram uma quota de 55,1% do tamanho do mercado de produtos petrolíferos refinados da Malásia em 2025 e estão a avançar a uma CAGR de 5,9% até 2031.
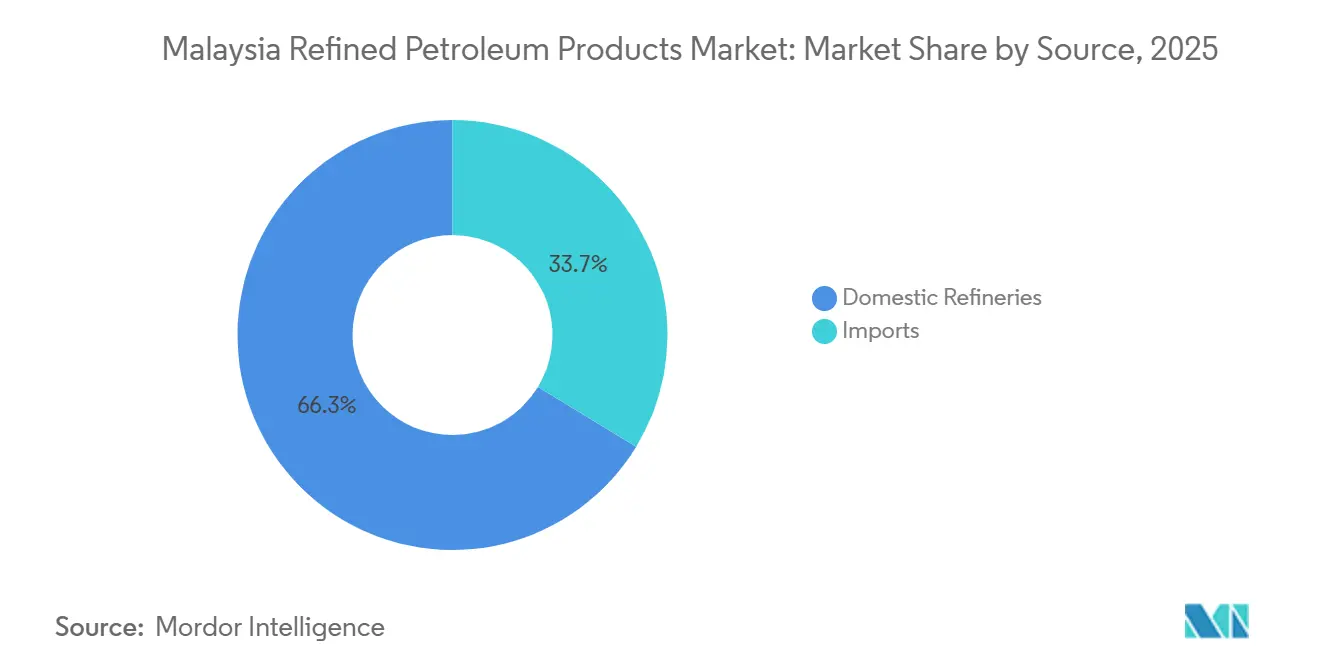
- Por fonte, as refinarias domésticas forneceram 66,3% da procura em 2025, enquanto as importações registaram uma CAGR de 4,6% até 2031, à medida que as cargas de equilíbrio sazonais persistiram.
- Por canal de distribuição, os postos de combustível a retalho comandaram 60,5% do volume em 2025; a entrega online e automatizada está a crescer a uma CAGR de 9,7% até 2031.
- Por setor de uso final, os transportes absorveram 54,4% da procura em 2025; o setor marítimo e de abastecimento de navios está a expandir-se a uma CAGR de 10,1% até 2031.
- A Malásia Peninsular representou mais de 60% do mercado de produtos petrolíferos refinados da Malásia.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Produtos Petrolíferos Refinados da Malásia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento da procura interna de combustível para transportes | 1.2% | Malásia Peninsular (Selangor, Kuala Lumpur, Johor), com extensão a Sabah e Sarawak | Médio prazo (2-4 anos) |
| Expansão da integração a jusante petroquímica | 0.8% | Johor (Pengerang), Melaka, potencial expansão em Sarawak (Bintulu) | Longo prazo (≥ 4 anos) |
| Incentivos governamentais para o desenvolvimento de um polo de combustível para navios | 1.0% | Johor (Pengerang, Porto de Tanjung Pelepas), Selangor (Porto de Klang) | Médio prazo (2-4 anos) |
| Investimentos em biorefinarias para Combustível de Aviação Sustentável | 0.6% | Johor (Pengerang), impacto no setor nacional de aviação | Longo prazo (≥ 4 anos) |
| Políticas de armazenamento estratégico que aumentam a utilização das refinarias | 0.5% | Nacional, com expansão primária de armazenamento em Johor (Pengerang, Tanjung Langsat) | Médio prazo (2-4 anos) |
| Deslocamentos na cadeia de abastecimento regional devido ao realinhamento das rotas marítimas | 0.4% | Corredor do Estreito de Malaca, Johor (Pengerang), Selangor (Porto de Klang) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Procura Interna de Combustível para Transportes
A Malásia adicionou 799.731 veículos em 2023, com os automóveis de passageiros a dominar os registos e a consolidar uma robusta necessidade de gasolina e diesel, apesar de menos de 20.000 veículos elétricos acumulados até 2024.[1]Departamento de Transportes Rodoviários da Malásia, "Estatísticas de Registo de Veículos 2023," JPJ, jpj.gov.my O preço subsidiado do RON95 a MYR 1,99 por litro protege os orçamentos domésticos, mas a reorientação dos subsídios em meados de 2025 encaminha os condutores de rendimentos mais elevados para o RON97, sustentando o volume global de abastecimento. Os retalhistas de combustível estão a atenuar as margens reduzidas através da integração do DuitNow QR e da carteira eletrónica Touch 'n Go do Setel, que simplifica os pagamentos nos postos de abastecimento para nove milhões de utilizadores. O transporte rodoviário de longa distância entre os polos da Malásia Peninsular e os estados da Malásia Oriental depende do diesel, isolando a procura da adoção localizada de veículos elétricos concentrada nos centros urbanos do Vale de Klang.[2]Ministério das Finanças da Malásia, "Orçamento 2025 e Anúncio do Imposto sobre o Carbono," MOF, mof.gov.my
Expansão da Integração a Jusante Petroquímica
O Complexo Integrado de Pengerang combina 300.000 bpd de refinação com 3,3 milhões de toneladas por ano de capacidade petroquímica, permitindo à PETRONAS alternar a produção entre combustíveis e olefinas de maior margem.[3]PETRONAS, "Relatório Anual 2024," PETRONAS, petronas.com A Hengyuan está a estudar uma reconversão semelhante de nafta para olefinas em Port Dickson, mas terá de garantir matéria-prima e financiamento antes de avançar. Os ativos integrados posicionam a Malásia para exportar precursores de polímeros para o Vietname e a Indonésia, que importaram mais de 1,5 milhões de toneladas de produtos químicos malaios em 2024. As instalações de armazenamento do Dialog Group em Pengerang proporcionam flexibilidade de mistura e preparação que minimiza o tempo de espera dos navios.[4]Dialog Group, "Relatório Anual 2024," Dialog Group, dialoggroup.com.my
Incentivos Governamentais para o Desenvolvimento de um Polo de Combustível para Navios
Putrajaya introduziu isenções fiscais sobre o combustível para navios e financiou melhorias no armazenamento flutuante para atrair alguns dos 94.000 trânsitos anuais pelo Estreito de Malaca que atualmente reabastecimento em Singapura. Os 150.000 m³ adicionais de capacidade de armazenamento do Dialog em Tanjung Langsat estarão prontos até ao exercício fiscal de 2027 e estão maioritariamente reservados para combustíveis marítimos. A PETRONAS Marine já fornece combustíveis para navios com teor de enxofre muito baixo, ultra-baixo, elevado, misturas biológicas e GNL, permitindo aos operadores cobrir-se entre as opções de conformidade.
Investimentos em Biorefinarias para Combustível de Aviação Sustentável
A PETRONAS, a Enilive e a Euglena chegaram a uma decisão final de investimento numa unidade de SAF e óleo vegetal hidrotratado de 650.000 toneladas por ano, que iniciará operações comerciais no segundo semestre de 2028. A matéria-prima é o efluente de moinhos de óleo de palma e óleo de cozinha usado, convertendo um fluxo de resíduos em combustível de aviação que se vende a até cinco vezes o preço convencional. A Comissão de Aviação da Malásia irá reembolsar as taxas de aterragem para voos abastecidos com SAF local, criando uma procura que reduz o risco de escoamento da unidade.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aceleração da adoção de veículos elétricos e melhorias na eficiência dos combustíveis | -0.3% | Selangor, Kuala Lumpur, extensão inicial a Penang e Johor Bahru | Médio prazo (2-4 anos) |
| Tributação do carbono e eliminação dos subsídios aos combustíveis | -0.5% | Nacional, com impacto agudo na Malásia Peninsular (diesel, gasolina RON95) | Curto prazo (≤ 2 anos) |
| Volatilidade nos diferenciais de importação de crude que afeta as margens das refinarias | -0.4% | Setor nacional de refinação, em particular refinadores independentes (Hengyuan, Petron Malaysia) | Curto prazo (≤ 2 anos) |
| Regulamentação mais rigorosa do teor de enxofre nos combustíveis marítimos a comprimir a procura de HSFO | -0.3% | Johor (polo de abastecimento de navios de Pengerang), Selangor (Porto de Klang), setor marítimo nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Adoção de Veículos Elétricos e Melhorias na Eficiência dos Combustíveis
Os pontos de carregamento aumentaram de 1.500 em 2023 para 3.354 em outubro de 2024, e o objetivo é atingir 10.000 até ao final de 2025. Ainda assim, a ansiedade de autonomia fora de Selangor e Kuala Lumpur abranda a adoção. A Deloitte constata que 58% dos consumidores ainda preferem veículos de combustão interna, dado o preço de entrada de MYR 42.000–60.000 face a mais de MYR 124.000 para veículos elétricos. As normas de eficiência de combustível que empurram os fabricantes de automóveis para os híbridos reduzirão o consumo por veículo em 20-30% ao longo de uma década.
Tributação do Carbono e Eliminação dos Subsídios aos Combustíveis
A Malásia introduzirá um imposto sobre o carbono em 2026, previsto em USD 5–10 por tonelada de CO₂, na sequência da eliminação do subsídio ao diesel em junho de 2024, que elevou os preços nas bombas em 40% na Malásia Peninsular. A reorientação do subsídio ao RON95 em meados de 2025 isenta o decil de rendimento mais elevado, poupando MYR 50 mil milhões em despesas anuais, mas expondo refinadores e retalhistas a uma compressão de margens. Os exportadores também terão de se preparar para o Mecanismo de Ajustamento Fronteiriço de Carbono da UE, que penalizará os combustíveis de elevado teor de carbono que chegem à Europa a partir de 2026.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Combustível de Aviação Ultrapassa a Liderança em Volume da Gasolina
A gasolina reteve 46,7% da quota do mercado de produtos petrolíferos refinados da Malásia em 2025, impulsionada pela adição de 719.160 veículos de passageiros no ano anterior. O combustível de aviação está posicionado para uma CAGR de 7,5% à medida que o tráfego de passageiros recupera para 112,9 milhões de viagens e o fornecimento local de SAF aumenta a partir de 2028. O diesel continua a ser essencial para uma frota comercial que consumiu 7,9 mil milhões de litros nas estradas em 2025. O GLP domina a cozinha doméstica, enquanto o querosene diminui com a eletrificação quase universal. A procura de óleo combustível depende de navios equipados com depuradores e caldeiras industriais; os graus de alto teor de enxofre persistem no segmento de abastecimento de navios. A nafta suporta o craqueador de 3,3 milhões de toneladas por ano da PETRONAS RAPID, gerando uma margem a jusante superior à da mistura de gasolina.
Este segmento continuará a orientar-se para os graus de aviação e marítimos à medida que as viagens aéreas e o transporte marítimo se expandem, enquanto o crescimento da gasolina abranda sob as normas de eficiência. O combustível de aviação aumentará, portanto, a sua fatia do mercado de produtos petrolíferos refinados da Malásia até 2031, mesmo que a gasolina mantenha a dominância absoluta em volume.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Teor de Enxofre: Os Mandatos de Baixo Teor de Enxofre Redefinem os Rendimentos das Refinarias
Os combustíveis de baixo teor de enxofre captaram 55,1% da quota do mercado de produtos petrolíferos refinados da Malásia em 2025, após a entrada em vigor do diesel Euro 5 em 2021 e da gasolina Euro 5 em 2025. A categoria deverá registar uma CAGR de 5,9%, apoiada pela mistura de SAF que cumpre inerentemente os limites de teor de enxofre ultra-baixo. Os combustíveis de alto teor de enxofre detêm os restantes 44,9% de quota, sustentados por centrais elétricas e navios equipados com depuradores, mas limitados a uma CAGR de 4,6% à medida que os custos de conformidade aumentam.
As refinarias domésticas investiram em unidades de hidrotratamento para cumprir o limite de 10 ppm, com a PETRONAS Melaka a gastar MYR 1,2 mil milhões em 2020 e a Hengyuan a operar um hidrocraqueador capaz de atingir as especificações Euro 5 quando a disponibilidade de matéria-prima o permite. A mudança assegura oportunidades de arbitragem regional, uma vez que as refinarias de Singapura e da Tailândia já fornecem misturas Euro 5, mas também aumenta a procura de hidrogénio e os custos operacionais.
Por Fonte: As Refinarias Domésticas Ancoram o Abastecimento em Meio à Arbitragem de Importações
As refinarias domésticas forneceram 66,3% da produção em 2025 e crescerão a uma CAGR de 5,8% à medida que as paragens de manutenção diminuem e as novas unidades de hidrotratamento operam a elevada utilização. O tamanho do mercado de produtos petrolíferos refinados da Malásia, atribuído às importações, permanecerá significativo, uma vez que apenas o segundo trimestre de 2025 registou USD 4,7 mil milhões em cargas recebidas, maioritariamente de Singapura, Coreia do Sul e China.
Embora a Malásia tenha exportado USD 4,9 mil milhões em produtos no mesmo trimestre, o saldo da balança comercial líquida pode oscilar rapidamente quando ocorrem paragens não planeadas. Os 150.000 m³ adicionais de armazenamento do Dialog Group até ao exercício fiscal de 2027 reforçarão a capacidade de reserva e apoiarão um objetivo de reserva estratégica de 90 dias de cobertura até 2028.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição: A Entrega Automatizada Perturba a Dominância do Retalho
Os postos de abastecimento a retalho trataram 60,5% das vendas em 2025, mas enfrentam compressão de margens decorrente da redução dos subsídios. As funcionalidades de encomenda móvel e pagamento por QR do Setel aumentaram o volume de negócios nos postos e a fidelização dos utilizadores, ajudando os postos participantes a recuperar 3–4 pontos percentuais de margem perdida. A recarga online e automatizada regista uma CAGR de 9,7%, à medida que os operadores de frotas privilegiam a poupança de tempo em detrimento dos pontos de fidelização.
As vendas a granel comerciais e os contratos diretos continuam a ser fundamentais para as companhias aéreas, transportadores marítimos e concessionárias de energia que negoceiam o fornecimento de diesel, gasóleo marítimo e SAF indexado a fórmulas. O mercado de produtos petrolíferos refinados da Malásia irá progressivamente esbater as fronteiras entre canais à medida que os postos de retalho adicionam carregadores de veículos elétricos ao abrigo de um processo de licenciamento simplificado de 87 dias que reduz o custo de reconversão para MYR 56.700.
Por Setor de Uso Final: O Abastecimento Marítimo de Navios Cresce Rapidamente enquanto os Transportes Estabilizam
Os transportes representaram 54,4% da procura em 2025, mas estabilizarão até 2031 à medida que os ganhos de eficiência compensam o crescimento do parque automóvel. O abastecimento marítimo de navios destaca-se com uma CAGR de 10,1%, à medida que a Malásia oferece combustíveis isentos de impostos e preços competitivos para desviar tráfego de Singapura.
Os segmentos industrial, de produção de energia, petroquímico, residencial e agrícola têm cada um os seus impulsionadores de nicho. A construção da Autoestrada Pan-Bornéu sustenta a procura de betume e diesel, enquanto o craqueador de nafta da RAPID assegura matéria-prima da sua refinaria adjacente. A Tenaga Nasional reduz o consumo de óleo combustível à medida que a capacidade de gás natural aumenta, reduzindo uma fatia tradicionalmente sensível ao preço do mercado de produtos petrolíferos refinados da Malásia.
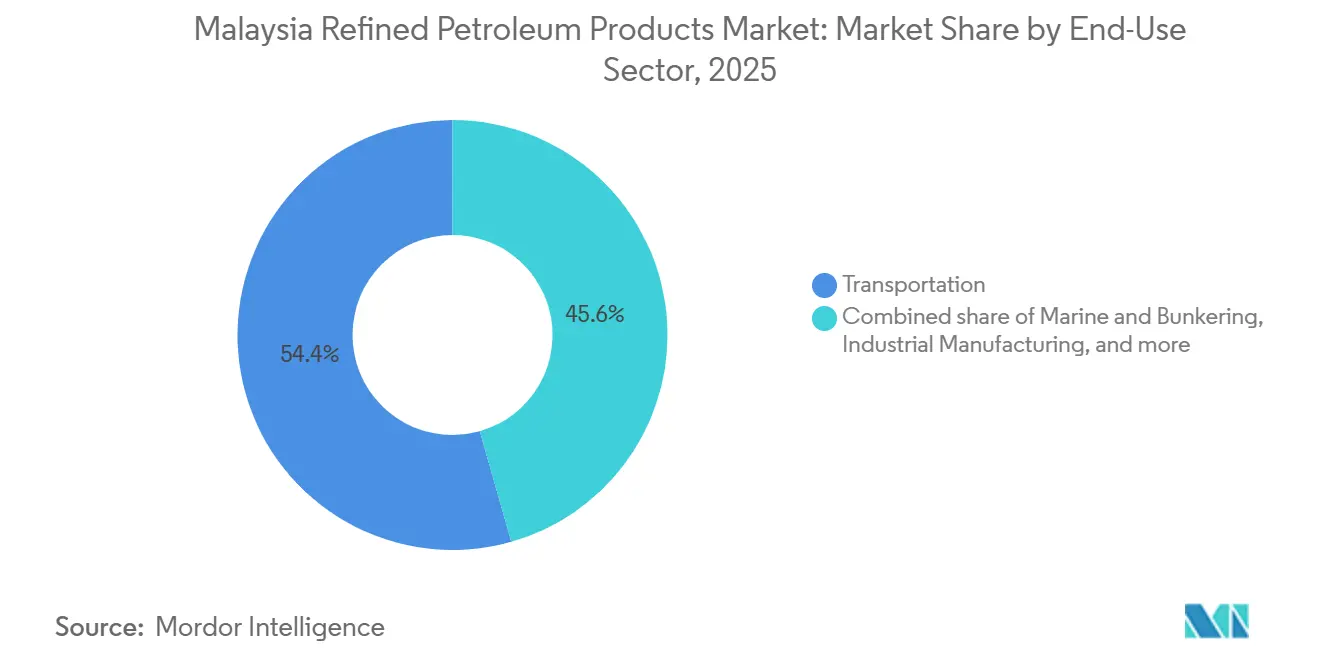
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A Malásia Peninsular alberga quatro refinarias com uma capacidade total superior a 700.000 bpd, fornece mais de 60% do consumo nacional e concentra a maioria dos 3.354 postos de carregamento de veículos elétricos reportados em outubro de 2024. A eliminação do subsídio ao diesel em junho de 2024 aumentou os custos logísticos, mas acelerou a adoção de kits aerodinâmicos e software de otimização de rotas entre os transportadores. Selangor e Kuala Lumpur lideram a eletrificação inicial, pelo que a erosão da gasolina ocorrerá primeiro nestes corredores.
O polo de Pengerang em Johor está a evoluir para um nó de dupla energia onde o crude convencional coexiste com a conversão de matérias-primas renováveis. O armazenamento de 5,1 milhões de m³ do Dialog, em grande parte ligado à RAPID, apoia ambos os empreendimentos. O estado beneficia de infraestruturas portuárias e regimes fiscais preferenciais que visam construir um ecossistema de combustível para navios capaz de desafiar Singapura em preço e amplitude de produtos.
A Malásia Oriental carece de capacidade de refinação significativa e continua a receber combustível através de navios-tanque costeiros ou importações encaminhadas por Singapura. Os subsídios ao diesel permanecem em vigor em Sabah e Sarawak a MYR 2,15 por litro, protegendo as operações de plantação e mineração. A PETROS está a avaliar uma refinaria de 150.000 bpd em Bintulu para reduzir a dependência das importações, mas ainda não foi tomada nenhuma decisão final. As obras em curso na Autoestrada Pan-Bornéu mantêm os fluxos de betume robustos, e os embarques de GNL de Bintulu estimulam a procura local de abastecimento de navios com gasóleo marítimo.
Panorama regulatório
O setor de produtos petrolíferos refinados da Malásia opera sob uma estrutura de governança em camadas, liderada por ministérios federais e leis estatutárias. A Petroleum Development Act 1974 fundamenta a supervisão nacional do petróleo ao atribuir a propriedade e o controle dos recursos petrolíferos à PETRONAS, enquanto o Ministério do Comércio Interno e Custo de Vida (KPDN), por meio de sua Divisão de Regulação de Petróleo, regula o licenciamento e o fornecimento controlado de combustíveis e outros bens regulamentados sob a Supply Control Act 1961, incluindo a administração de subsídios via sua Divisão de Fornecimento e Subsídios.
A conformidade ambiental e operacional de refinarias e terminais é aplicada pelo Department of Environment (DOE) sob a Environmental Quality Act 1974, com supervisão adicional abrangendo órgãos de investimento e política industrial como o MITI e o MIDA. Padrões de segurança e construção para instalações downstream são reforçados por agências como BOMBA e CIDB, moldando o licenciamento e as atualizações de armazenamento e manuseio conforme a matriz de produtos da Malásia se desloca para graus de menor teor de enxofre e misturas alternativas.
Análise da cadeia de valor
A cadeia de valor de produtos petrolíferos refinados da Malásia começa com o abastecimento de petróleo bruto e matérias-primas, passando pela produção doméstica e importações, seguindo então para refino, mistura, armazenamento e distribuição aos usuários finais nos setores de transporte, aviação, indústria, energia elétrica e abastecimento marítimo (bunkering). Em 2023, a Malásia contava com 997.000 bpd de capacidade de refino, ancorada em ativos operados pela PETRONAS, juntamente com a Hengyuan Refining Company, a Petron (San Miguel) e a Kemaman Bitumen, enquanto as importações de centros regionais continuam a equilibrar interrupções e lacunas no mix de produtos.
A logística downstream e a comercialização se concentram em torno de hubs integrados e portos na Malásia Peninsular, particularmente em torno do ecossistema do Pengerang Integrated Petroleum Complex, em Johor. O Pengerang Integrated Complex (PRefChem, uma joint venture entre PETRONAS e Saudi Aramco) opera uma refinaria de 300.000 bpd que produz combustíveis com especificação Euro 5, apoiada por infraestrutura de armazenamento e cais em larga escala que permite a redistribuição doméstica e o fornecimento para bunkering. As rotas finais de entrega incluem postos de varejo, vendas comerciais a granel, contratos diretos para companhias aéreas e clientes marítimos, e canais digitais em expansão.
Panorama Competitivo
Principais Empresas no Mercado de Produtos Petrolíferos Refinados da Malásia
A PETRONAS integra a produção a montante, três grandes refinarias, ativos petroquímicos e mais de 1.000 postos, conferindo uma escala que os concorrentes não conseguem igualar. As refinarias independentes Hengyuan e Petron Malaysia dependem de margens comerciais indexadas aos diferenciais de crack de Singapura, que em 2024 registaram uma média de USD 8,11 por barril para a gasolina e USD 15,53 para o diesel, deixando margens reduzidas para choques de manutenção.
Os temas estratégicos incluem a integração petroquímica, o processamento de matérias-primas renováveis e o envolvimento digital. A PETRONAS assegurou a liderança no SAF através da biorefinaria de Pengerang, enquanto o Dialog está a consolidar contratos de armazenamento de longo prazo com obrigação de utilização. A plataforma de nove milhões de utilizadores do Setel acrescenta valor através da agregação de fidelização, carregamento de veículos elétricos e serviços de assistência em viagem, transformando o retalho de combustível tradicional num ecossistema de mobilidade.
As barreiras à entrada giram em torno do capital de hidrotratamento, da capacidade de reporte de carbono e da presença logística. O próximo imposto sobre o carbono de 2026 obriga as refinarias a modelar opções de captura ou a absorver custos adicionais. Entretanto, a adesão às regras de avaliação do ciclo de vida da IMO favorece os fornecedores com cadeias de matérias-primas transparentes, um nicho onde a PETRONAS alavanca a sua vantagem no aprovisionamento de efluentes de moinhos de óleo de palma. No geral, o campo competitivo está a consolidar-se em torno dos operadores capazes de financiar melhorias de baixo carbono e interfaces multicanal com os clientes.
Líderes da Indústria de Produtos Petrolíferos Refinados da Malásia
Chevron Corporation
Petroliam Nasional Berhad
Shell PLC
FIVE Petroleum Malaysia Sdn Bhd
Petron Malaysia Refining & Marketing Bhd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se formando um conjunto de oportunidades em torno de combustíveis conformes de baixo teor de enxofre, desenvolvimento de hubs de combustível para bunkering e integração de produtos de baixo carbono, apoiado por programas nacionais e ativos operacionais. O National Energy Transition Roadmap (NETR) da Malásia fornece uma plataforma estruturada para temas de investimento que se cruzam com a demanda de refino e combustíveis, incluindo eficiência energética, hidrogênio, bioenergia, mobilidade verde e CCUS, enquanto a atual base de produção Euro 5 na refinaria de 300.000 bpd de Pengerang, da PRefChem, apoia um fornecimento mais limpo para uso rodoviário e marítimo e fortalece a posição da Malásia para cargas regionais.
Serviços e infraestrutura ligados à descarbonização também criam espaços em branco em medição, relato e abatimento físico. Iniciativas de CCUS ligadas ao NETR, lideradas pela PETRONAS em Kasawari e Lang Lebah, apontam para um caminho doméstico de gestão de fluxos de alto teor de CO2, com possíveis efeitos indiretos sobre a contabilidade de carbono downstream e propostas de combustíveis de menor carbono, especialmente ao lado das reformas de subsídios e do imposto sobre carbono anunciado para 2026, que aumentam o valor da eficiência e da transparência em emissões. No lado da distribuição, modelos de entrega digitais e automatizados já em expansão na Malásia, incluindo ecossistemas de varejo habilitados pela Setel, apoiam preços diferenciados, atendimento a frotas e planejamento de estoque baseado em dados, enquanto expansões de armazenamento e terminais centrados em portos, em nós como Port Klang e Pengerang, se alinham com a crescente complexidade dos combustíveis marítimos e de aviação.
Desenvolvimentos recentes do setor
- Maio de 2026: Shell Malaysia Trading Sdn Bhd - Início das obras de expansão do Shell Westport Fuels Terminal em Port Klang, Selangor, envolvendo a adição de três tanques de gasolina e diesel para acomodar cargas de navios de porte médio (Medium Range). A expansão melhora a capacidade e o throughput do terminal para cargas de navios de porte médio. Ela fortalece a presença logística da Shell na Malásia Peninsular.
- Dezembro de 2025: PETRONAS Dagangan Berhad - Registrou o maior volume de vendas de Mogas, impulsionado pela integração do aplicativo Setel e pelo aumento no fornecimento de combustível de aviação. O volume recorde de Mogas mostra a crescente demanda de varejo e aviação, apoiada pela integração da Setel.
- Setembro de 2024: Shell Malaysia Trading Sdn Bhd e Shell Timur Sdn Bhd - Concessão de um contrato de longo prazo à Orkim Sdn Bhd para fretar dois navios destinados à distribuição de produtos petrolíferos na Malásia Peninsular e Oriental. O contrato garante capacidade de distribuição na Malásia Peninsular e Oriental, fortalecendo a resiliência da cadeia de suprimentos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como o valor dos produtos petrolíferos refinados fornecidos à Malásia ao longo de toda a cadeia downstream, em que os volumes são vinculados às necessidades de consumo local e aos fluxos comerciais, sendo então avaliados em USD utilizando uma lógica de precificação consistente.
Exclusões de escopo: a produção upstream de petróleo bruto, o gás natural e os petroquímicos são excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Gasolina
- Diesel
- GLP
- Querosene
- Combustível de Aviação
- Óleo Combustível (HSFO, VLSFO)
- Outros (Betume, Nafta)
- Por Teor de Enxofre
- Baixo Teor de Enxofre (Até 10 ppm)
- Alto Teor de Enxofre (Acima de 10 ppm)
- Por Fonte
- Refinarias Domésticas
- Importações
- Por Canal de Distribuição
- Postos de Combustível a Retalho
- Vendas a Granel Comerciais
- Contratos de Fornecimento Direto
- Entrega de Combustível Online/Automatizada
- Por Setor de Uso Final
- Transportes
- Produção de Energia
- Indústria Transformadora
- Petroquímicos
- Residencial e Comercial
- Marítimo e Abastecimento de Navios
- Agricultura e Mineração
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do balanço nacional de combustíveis, para que possamos ver o que é produzido, importado, exportado e consumido localmente antes de ser convertido em valor. Para a Malásia, nos baseamos em estatísticas oficiais de energia e comércio, como os balanços energéticos nacionais da IEA, o Statistical Review do Energy Institute, o UN Comtrade e publicações do governo da Malásia do Department of Statistics e do Ministério do Comércio Interno e Custo de Vida (para o contexto de combustíveis regulamentados).
Também utilizamos divulgações públicas de refinarias e do downstream por meio de relatórios anuais, registros em bolsas de valores e apresentações a investidores, seguidas de publicações de associações e de portos ou terminais, quando disponíveis, para verificar os padrões de distribuição. Em alguns casos, foram usadas assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, patentes e registros de importação e exportação por embarque, para preencher lacunas sobre mudanças de capacidade e movimentos de produtos. Esta lista não é exaustiva, e muitas outras fontes foram analisadas para coletar dados, validá-los e esclarecer questões abertas.
Entrevistas e pesquisas primárias
Foram realizadas discussões primárias com operadores downstream, distribuidores e grandes usuários finais, e as premissas-chave foram então reverificadas com compradores de combustível de logística, marítimo e de aviação, além de consultores do setor. Utilizamos essas informações para confirmar os fatores de demanda, as rotas de fornecimento típicas, a repercussão de preços sob controles e faixas realistas para mudanças no mix de produtos na Malásia Peninsular e Oriental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 16% |
| Nível médio: 44% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 19% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado é construído a partir de uma reconstrução top-down do balanço de combustíveis, na qual os sinais de consumo nacional são alinhados com a produção das refinarias e o comércio líquido por principais produtos refinados, sendo então convertidos em valor de mercado em USD. Depois disso, os resultados são corroborados com aproximações bottom-up seletivas, como verificações amostrais de preços na bomba e preços ex-refinaria, verificações de canal sobre a participação de varejo versus a granel, e uma consolidação limitada dos principais participantes de fornecimento e distribuição para manter os totais realistas.
As principais entradas do modelo incluem a demanda por produto de acordo com o uso final (transporte, manufatura industrial, marítimo e bunkering, e aviação), o throughput e a utilização das refinarias, a direção de importação e exportação por principais grupos de produtos, e períodos de preços regulamentados que podem romper temporariamente a relação usual entre preço e volume. Também acompanhamos indicadores de curto prazo, como a recuperação da demanda de combustível veicular, a direção da produção industrial e a atividade em aeroportos e portos, pois a conclusão principal só é alcançada após a reconciliação desses sinais, que constitui o conjunto de demanda implícita usado para o dimensionamento.
Para a previsão, utiliza-se análise de cenários para refletir diferenças entre períodos de política estável e períodos com ajustes de subsídios ou controle de preços, e o caminho final é então suavizado com técnicas baseadas em tendências quando a volatilidade é claramente temporária. Quando falta uma verificação bottom-up para um canal menor ou produto de nicho, as lacunas são tratadas por alocação proporcional a partir do balanço de produtos e depois reavaliadas durante as entrevistas, de modo que os números finais permaneçam reproduzíveis.
Validação de dados e ciclo de atualização
A validação é feita por meio da triangulação dos resultados do modelo com sinais independentes, incluindo a direção das operações das refinarias, estatísticas comerciais e indicadores observáveis de demanda ligados à atividade de transporte e industrial. Os valores atípicos são identificados precocemente, e reverificamos o fator subjacente, como um pico atípico de importação, uma distorção de preços de curto prazo ou uma mudança abrupta na utilização das refinarias, antes que o conjunto de dados seja aceito.
Segue-se uma revisão em várias etapas, na qual as premissas e os cálculos são verificados por outro analista, e os pontos em aberto acionam um novo contato com os entrevistados relevantes quando a variância permanece alta. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos importantes, e antes da entrega é realizada uma nova revisão para que os clientes recebam a visão mais recente, e não um retrato desatualizado.
Comparação do tamanho do mercado de produtos petrolíferos refinados da Malásia da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para combustíveis refinados na Malásia podem parecer muito distantes entre si, mesmo quando parecem cobrir o mesmo tema. As diferenças geralmente decorrem do que é contabilizado como mercado de produtos refinados, de qual camada de precificação é aplicada e se o número está ancorado à demanda doméstica ou a uma visão mais ampla de hub de comércio.
Os petroquímicos estão fora do escopo da Mordor Intelligence, e essa única exclusão frequentemente explica por que alguns valores publicados parecem mais altos ao misturar combustíveis com conjuntos mais amplos de receita downstream. As lacunas também surgem do uso de preços de varejo na bomba para todos os volumes versus o uso de um método de precificação combinado que separa varejo de granel e bunkering, e do tratamento de reexportações e bunkering marítimo como demanda local sem verificações suficientes a partir de sinais comerciais e portuários.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 26,77 bilhões de USD (2025) | |
| Perfil do Setor A | 41,80 bilhões de USD (2024) | Utiliza um conjunto de valor de petróleo e gás mais amplo e multiplica o consumo por preços de varejo médios para combustíveis selecionados, o que pode sobrestimar o valor quando volumes industriais a granel, marítimos e de preço controlado são precificados como varejo. |
| Veículo de Pesquisa Regional B | 49,17 bilhões de USD (2026) | Provavelmente aplica uma definição de produto e receita mais ampla e uma progressão de preços mais agressiva, sendo menos transparente sobre como os fluxos de importação, exportação e bunkering são separados do consumo doméstico real. |
A comparação mostra que o escopo e a camada de precificação são os maiores fatores de variação neste mercado. Quando os limites do produto são mantidos claros e o valor está vinculado a um balanço de demanda e comércio defensável, a estimativa se torna mais fácil de reproduzir e de testar sob estresse durante as discussões de planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de produtos petrolíferos refinados da Malásia em 2026?
O mercado está avaliado em USD 28,31 mil milhões para 2026, continuando a sua CAGR de 5,35% em direção a USD 36,74 mil milhões em 2031.
Qual categoria de produto está a expandir-se mais rapidamente?
Prevê-se que o combustível de aviação registe uma CAGR de 7,5% até 2031, superando todos os outros produtos refinados.
Qual a quota do abastecimento proveniente das refinarias domésticas?
As instalações domésticas forneceram 66,3% da procura nacional em 2025 e espera-se que aumentem ligeiramente à medida que a utilização melhora.
Como afetará o imposto sobre o carbono de 2026 as refinarias?
Uma taxa de USD 5-10 por tonelada de CO₂ comprimirá as margens, a menos que as refinarias invistam em tecnologia de captura ou em combustíveis de baixo carbono.
Qual o canal de distribuição com crescimento mais rápido?
A entrega de combustível online e automatizada, liderada pelo Setel, está a registar uma CAGR de 9,7% até 2031.
Onde está localizada a biorefinaria de SAF?
A instalação de SAF e óleo vegetal hidrotratado de 650.000 toneladas por ano está em construção no Complexo Integrado de Pengerang em Johor.
Página atualizada pela última vez em:


