
Tamanho e Participação do Mercado de Lisina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
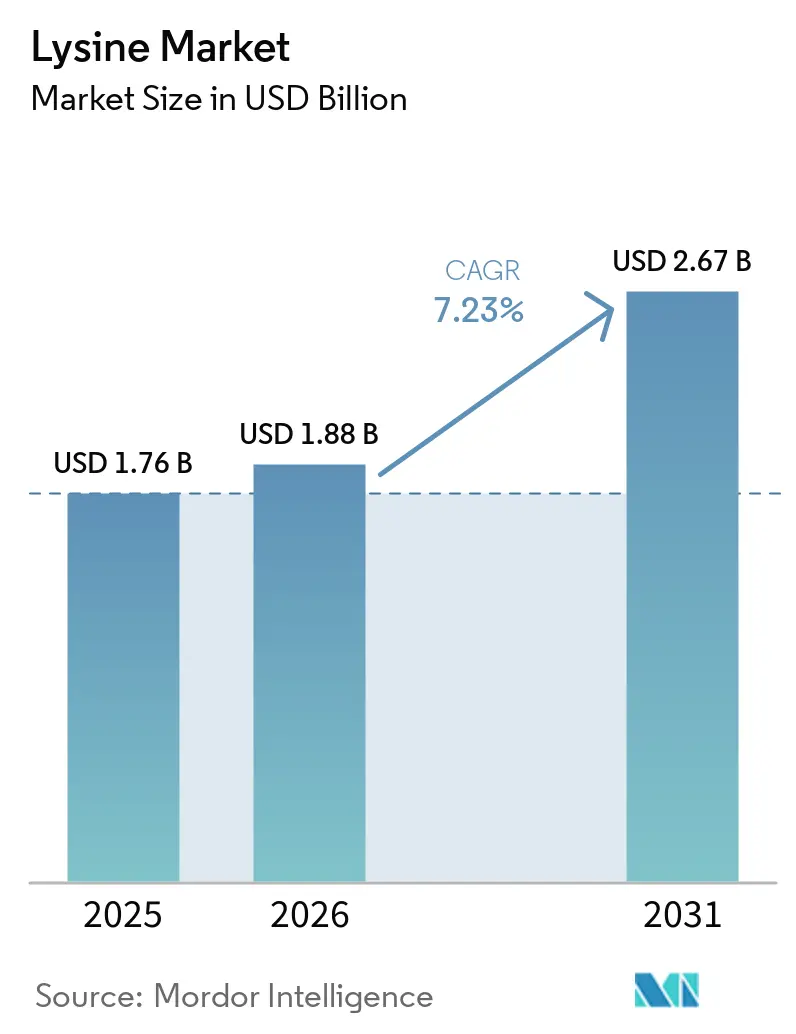
| Tamanho do Mercado (2026) | 1.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.67 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Lisina por Mordor Intelligence
O tamanho do Mercado de Lisina foi avaliado em 1,76 bilhões de USD em 2025 e estima-se que cresça de 1,88 bilhões de USD em 2026 para atingir 2,67 bilhões de USD até 2031, a um CAGR de 7,23% durante o período de previsão (2026-2031). O mercado de lisina é sustentado pelo seu papel no equilíbrio dos requisitos de aminoácidos em rações monogástricas. A demanda por proteína animal está aumentando o valor da formulação eficiente de rações na Ásia-Pacífico, Índia, Sudeste Asiático e América Latina. Dietas com menor teor de proteína bruta requerem suplementação de aminoácidos quando a inclusão de farelo de soja diminui, o que sustenta a demanda por lisina além das variações no número de rebanhos. Os produtores também buscam produtos de maior pureza e mais fáceis de manusear para usos farmacêuticos, nutracêuticos e em moinhos de ração automatizados. Medidas comerciais na Europa, capacidade de produção chinesa e variações nos custos de milho, energia e frete continuam a moldar as decisões de fornecimento e as margens no mercado de lisina.
Principais Conclusões do Relatório
- Por tipo, o Cloridrato de Lisina detinha 60,13% da participação do mercado de lisina em 2025 e está projetado para registrar o maior CAGR projetado de 8,14% até 2031.
- Por grau, o Grau para Alimentação Animal detinha 68,32% da participação do mercado de lisina em 2025, enquanto o Grau Farmacêutico está previsto para expandir a um CAGR de 8,25% até 2031.
- Por forma, o Pó representou 60,67% do tamanho do mercado de lisina em 2025, enquanto os Grânulos registraram o maior CAGR projetado de 8,78% até 2031.
- Por aplicação, a Alimentação Animal detinha 67,85% do tamanho do mercado de lisina em 2025, enquanto Produtos Farmacêuticos e Nutracêuticos estão projetados para registrar o maior CAGR projetado de 9,13% até 2031.
- Por geografia, a Ásia-Pacífico detinha 39,91% do mercado global de lisina em 2025 e registrou o maior CAGR projetado de 8,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Lisina
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Produção Eficiente de Proteína Animal | +2.00% | Global, com intensidade na Ásia-Pacífico e América Latina | Longo prazo (≥ 4 anos) |
| Expansão da Formulação de Rações com Baixo Teor de Proteína Bruta | +1.50% | América do Norte, UE, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da Aquicultura e da Nutrição Animal Especializada | +1.20% | Núcleo na Ásia-Pacífico, expansão para América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Crescimento da Demanda por Lisina de Grau Farmacêutico e Nutracêutico | +1.00% | América do Norte, UE, APAC | Médio prazo (2-4 anos) |
| Adoção de Lisina Líquida e Encapsulada em Moinhos de Ração Integrados | +0.80% | América do Norte, UE, Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Produção Eficiente de Proteína Animal
O aumento do consumo de proteína nas economias emergentes fortaleceu o papel da lisina como insumo central de ração em sistemas de produção de aves, suínos e aquicultura. A Organização das Nações Unidas para a Alimentação e a Agricultura declarou que 1,5 tonelada de L-lisina HCl pode substituir a terra necessária para produzir 50 toneladas de farelo de soja em uma base nutricional equivalente em aminoácidos[1]Organização das Nações Unidas para a Alimentação e a Agricultura, "Lisina e Outros Aminoácidos para Alimentação Animal," Divisão de Produção e Saúde Animal da FAO, fao.org. Essa relação destaca a relevância da lisina na melhoria da eficiência alimentar, especialmente à medida que a disponibilidade de terra arável per capita diminui. Também demonstra como a suplementação de aminoácidos pode reduzir a terra necessária para fornecer nutrição proteica equivalente. A ração normalmente representa 60-70% dos custos de produção pecuária, tornando a eficiência de conversão alimentar crítica para as margens dos produtores. Consequentemente, o mercado de lisina se beneficia à medida que os fabricantes de ração buscam manter o desempenho animal utilizando insumos proteicos de forma mais eficiente.
Crescimento da Aquicultura e da Nutrição Animal Especializada
A aquicultura está expandindo a base de demanda por lisina além das dietas de aves e suínos. A ADM identifica camarão e tilápia como espécies-chave que impulsionam a expansão da ração aquícola, com forte atividade esperada no Sudeste Asiático e na América do Sul. Em dietas com baixo teor de farinha de peixe, a lisina ajuda a manter o equilíbrio de aminoácidos em formulações de ração específicas por espécie. Um estudo publicado na Aquaculture Nutrition constatou que níveis dietéticos de lisina de aproximadamente 4,19% sustentaram o ganho de peso e a saúde intestinal em trutas arco-íris triploides alimentadas com dietas de baixo teor de farinha de peixe. A formulação específica por espécie exige que os fornecedores garantam concentrações confiáveis de lisina, consistência entre lotes e suporte técnico para receitas de ração em evolução. Esses requisitos criam oportunidades para fornecedores capazes de entregar especificações consistentes para nutrição animal especializada.
Crescimento da Demanda por Lisina de Grau Farmacêutico e Nutracêutico
A lisina de grau farmacêutico e nutracêutico apoia a nutrição clínica, suplementos antivirais e produtos de suporte imunológico. A Health Canada reconhece a L-lisina em produtos de saúde natural licenciados para reduzir a recorrência de infecções pelo vírus herpes simples e apoiar a formação de colágeno. Esse reconhecimento regulatório fortalece o posicionamento do produto em canais de saúde ao consumidor licenciados. A fermentação contínua e a purificação por troca iônica permitem altos níveis de pureza nas cadeias de fornecimento farmacêutico. Essas capacidades de produção são particularmente relevantes para clientes que exigem pureza documentada e especificações de material controladas para formulações regulamentadas. Consequentemente, o mercado de lisina pode capturar maior valor em aplicações nas quais as especificações do produto e a documentação regulatória têm maior importância do que os preços de ração como commodity.
Adoção de Lisina Líquida e Encapsulada em Moinhos de Ração Integrados
Os moinhos de ração integrados estão adotando cada vez mais formatos líquidos e encapsulados para obter dosagem mais precisa e reduzir perdas no manuseio. A ADM fornece sistemas de aminoácidos líquidos com configurações de tanque e medidor fechados e monitoramento de estoque em tempo real. A Kemin oferece sistemas de encapsulamento que controlam a liberação de nutrientes e melhoram a utilização de nutrientes na produção animal. Esses formatos podem reduzir a exposição a poeira, os requisitos de dosagem manual e o desperdício de embalagens. A Agência de Padrões Alimentares do Reino Unido concluiu que a base líquida de L-lisina produzida utilizando cepas especificadas de Corynebacterium glutamicum é uma fonte eficaz de lisina para todas as espécies animais[2]Agência de Padrões Alimentares do Reino Unido, "Avaliação sobre a Segurança e Eficácia de uma Modificação dos Termos de Autorização Relativa ao Aditivo Alimentar Consistindo em Base Líquida de L-Lisina," Agência de Padrões Alimentares, food.gov.uk. A adoção desses formatos oferece ao mercado de lisina uma via de entrada em plantas de ração automatizadas, onde a precisão de formulação é uma prioridade de compra fundamental.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Excesso de Capacidade Chinesa e Pressão sobre os Preços de Commodities | -1.20% | Global (transmissão de preços); China e Sudeste Asiático são os mais afetados | Curto prazo (≤ 2 anos) |
| Volatilidade dos Custos de Insumos de Milho, Açúcar, Energia e Fermentação | -0.80% | Global, com intensidade na América do Norte e na China | Médio prazo (2-4 anos) |
| Restrições Comerciais da UE e Concentração Regional do Fornecimento | -0.50% | UE, América do Norte, Sudeste Asiático (efeitos de redirecionamento) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Capacidade Chinesa e Pressão sobre os Preços de Commodities
O excesso de capacidade chinesa continua a exercer pressão persistente sobre os preços da lisina de grau para alimentação animal. Como a lisina é amplamente comercializada e padronizada, a disponibilidade de exportações pode transmitir rapidamente o excesso de oferta doméstica para outros mercados de grau para alimentação animal. Esse ambiente de preços favorece produtores com fornecimento integrado de matérias-primas e portfólios de produtos diversificados. Também incentiva fornecedores não chineses a se concentrarem em graus de alta pureza, formatos especializados e fluxos de receita orientados por tecnologia. Consequentemente, essa pressão limita a flexibilidade de precificação no segmento de commodities do mercado de lisina.
Volatilidade dos Custos de Insumos de Milho, Açúcar, Energia e Fermentação
A fermentação de lisina depende de matérias-primas agrícolas, eletricidade, calor de processo e transporte. O milho e a glicose representam uma parcela significativa dos custos variáveis de produção. Mudanças na demanda por etanol, condições climáticas e controles de exportação podem afetar a disponibilidade e os preços do milho. Flutuações nos custos de energia e frete podem pressionar ainda mais a economia de produção, mesmo quando a demanda do mercado final permanece estável. Os produtores podem mitigar esses riscos por meio de hedge de insumos, desenvolvimento de matérias-primas alternativas ou cláusulas de reajuste em contratos de fornecimento. Embora essas medidas possam proteger a economia do fornecimento, também podem aumentar a complexidade operacional e os requisitos de capital de giro no mercado de lisina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Cloridrato de Lisina Mantém a Primazia Comercial na Alimentação Animal
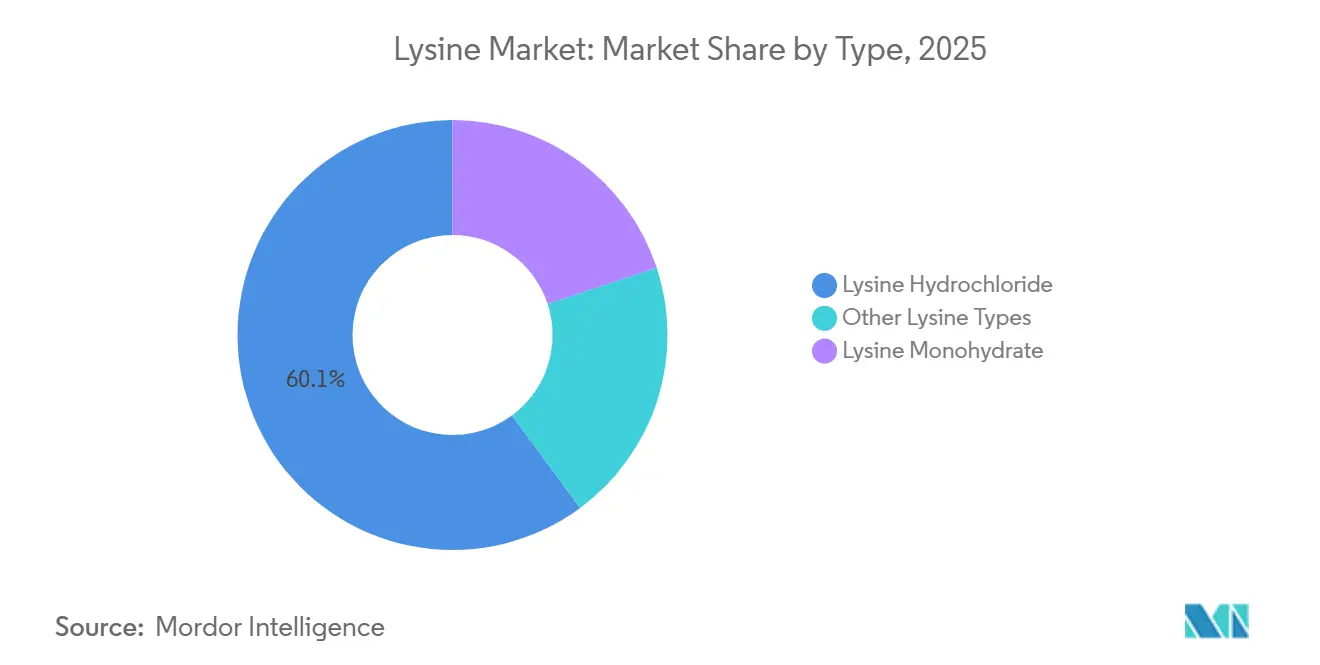
O Cloridrato de Lisina representou 60,13% do mercado de lisina em 2025 e está previsto para crescer a um CAGR de 8,14% durante 2026-2031. Permanece a forma comercial padrão para aplicações de ração de aves, suínos e aquicultura devido aos seus processos de produção bem estabelecidos e especificações de qualidade. Sua forma seca é familiar para os fabricantes de ração que adquirem grandes volumes para formulação rotineira de rações. Os fabricantes globais de ração composta também o utilizam em sistemas estabelecidos de formulação de menor custo. O Monoidrato de Lisina e outras formas atendem a aplicações especializadas de nutrição e exportação onde o teor de cloreto pode criar restrições de formulação.
O mercado de lisina continua a depender do Cloridrato de Lisina devido à sua rede logística madura e ampla aceitação nas formulações de ração. O prêmio de qualidade entre os graus padrão e de alta pureza de Cloridrato de Lisina está diminuindo, tornando o manuseio do produto, a pureza e a adequação à aplicação fontes cada vez mais importantes de diferenciação. Os fornecedores também devem manter especificações consistentes para clientes que utilizam lisina em programas de ração rigorosamente controlados. O mercado de lisina provavelmente experimentará maior demanda por especificações específicas por tipo à medida que as formulações de aquicultura e nutrição especializada se tornarem mais precisas.


Por Grau: Grau para Alimentação Animal Consolidado, Grau Farmacêutico com Crescimento Mais Rápido
O Grau para Alimentação Animal representou 68,32% do mercado de lisina em 2025, sustentado pelo seu uso generalizado em ração composta e pela inclusão rotineira de lisina nas rações de aves e suínos. A demanda neste segmento reflete de perto os padrões de compra em alto volume na produção animal comercial. O Grau Farmacêutico está projetado para crescer a um CAGR de 8,25% durante 2026-2031. A demanda por lisina de Grau Farmacêutico é impulsionada pela nutrição parenteral, desenvolvimento de medicamentos à base de peptídeos e produtos nutracêuticos. As decisões de compra neste segmento dependem mais de especificações de conformidade e pureza do que dos preços spot de commodities.
A lisina de Grau Alimentício atende a alimentos básicos fortificados e produtos de nutrição esportiva, incluindo produtos destinados a populações com ingestão dietética insuficiente de proteína. A fabricação de grau farmacêutico utiliza fermentação contínua e cromatografia de troca iônica de alta resolução para atingir altos níveis de pureza. Os compradores em aplicações regulamentadas podem exigir documentação mais extensa do que os clientes de grau para alimentação animal. Consequentemente, o mercado de lisina atende a padrões de demanda distintos em aplicações de alimentação animal, alimentação humana e saúde regulamentada. A lisina de Grau Alimentício também pode se beneficiar de requisitos de rotulagem nutricional e regulamentações de fortificação com aminoácidos que apoiam produtos alimentares formulados.
Por Forma: Pó Lidera pela Consolidação de Infraestrutura; Grânulos Sinalizam o Prêmio de Precisão
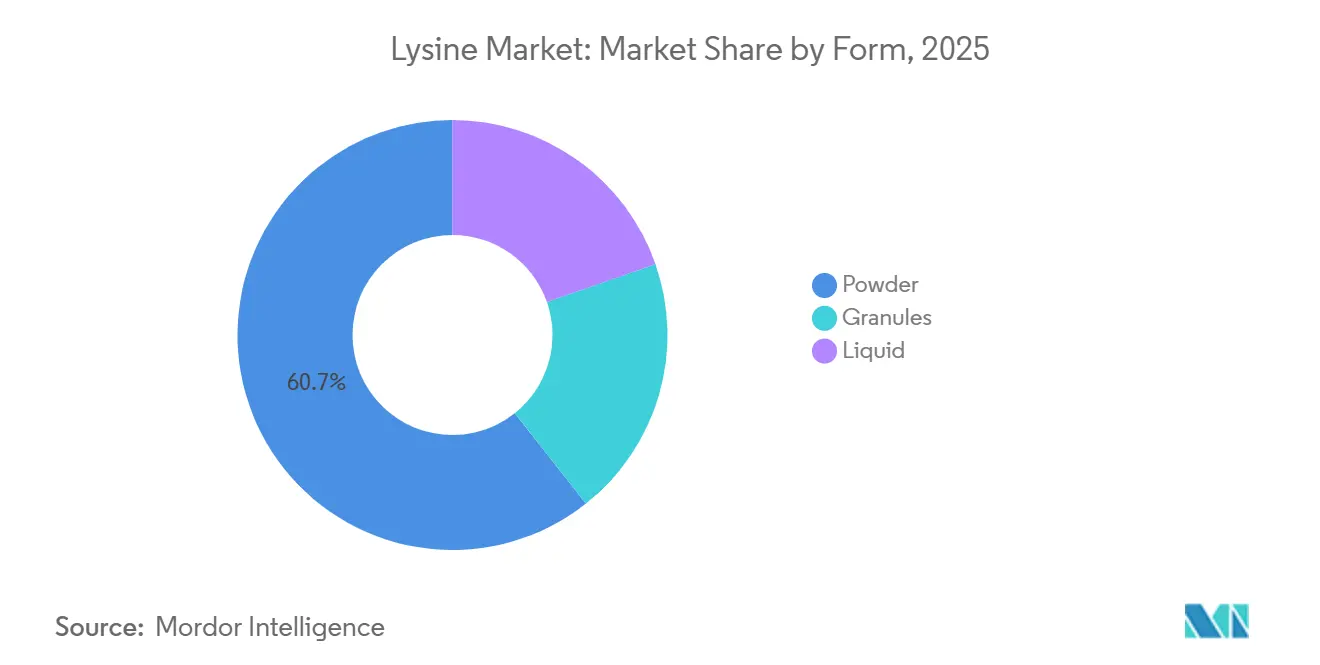
O Pó representou 60,67% do mercado de lisina em 2025, enquanto os grânulos estão previstos para crescer a um CAGR de 8,78% durante 2026-2031. O pó permanece amplamente utilizado porque muitos moinhos de ração existentes operam equipamentos de manuseio de pó. Esses sistemas estabelecidos sustentam a demanda contínua por um formato familiar e prontamente disponível. Os grânulos oferecem melhores propriedades de fluxo e menor geração de poeira, tornando-os adequados para operações automatizadas de pesagem e dosagem em lotes. Embora a base instalada de equipamentos de manuseio de pó sustente a demanda por pó, também retarda o ritmo de conversão para formatos alternativos.
A Evonik comercializa o Biolys como um produto de lisina granular fermentada contendo no mínimo 62,4% de L-lisina, juntamente com nutrientes adicionais provenientes de subprodutos da fermentação. A lisina líquida também está ganhando adoção entre moinhos integrados na América do Norte e na Europa que utilizam sistemas de tanque e medidor. Esses sistemas podem permitir dosagem mais consistente em operações de alto rendimento. A avaliação regulatória do Reino Unido apoia o uso de L-lisina líquida para todas as espécies animais nos termos de autorização avaliados. A expansão da capacidade de produção automatizada de ração na China, no Vietnã e na Índia pode apoiar ainda mais a demanda por formatos que aumentem a precisão de dosagem e o manuseio de materiais.
Por Aplicação: Alimentação Animal Ancora a Base; Nutracêuticos Representam a Mudança no Mix
A Alimentação Animal representou 67,85% do mercado de lisina em 2025, enquanto Produtos Farmacêuticos e Nutracêuticos estão projetados para expandir a um CAGR de 9,13% durante 2026-2031. A demanda do segmento de alimentação animal reflete o papel da lisina na nutrição pecuária de precisão e nas formulações de rações com menor teor de proteína, vinculando diretamente a demanda à economia da produção animal comercial. A Comissão Europeia declarou que a lisina sintética permite uma nutrição pecuária mais precisa e pode reduzir as perdas de nitrogênio, incluindo amônia e nitratos. Produtos Farmacêuticos e Nutracêuticos se beneficiam da demanda por formulações de suporte imunológico, antivirais, recuperação esportiva e nutrição clínica.
Alimentos e Bebidas, Cuidados Pessoais e outras aplicações diversificam a demanda além da alimentação animal. A lisina de grau alimentício é utilizada na fortificação de cereais, enquanto derivados peptídicos de lisina são incorporados em produtos de cuidados com a pele posicionados para apoiar a formação de colágeno. Embora essas aplicações representem volumes menores, exigem formulações mais especializadas. As informações sobre produtos licenciados pela Health Canada fornecem uma referência regulatória para as alegações de L-lisina relacionadas à recorrência do HSV e à formação de colágeno. Embora menores do que o segmento de alimentação animal, essas aplicações podem reduzir a exposição do mercado de lisina ao ciclo de commodities de ração.
Análise Geográfica
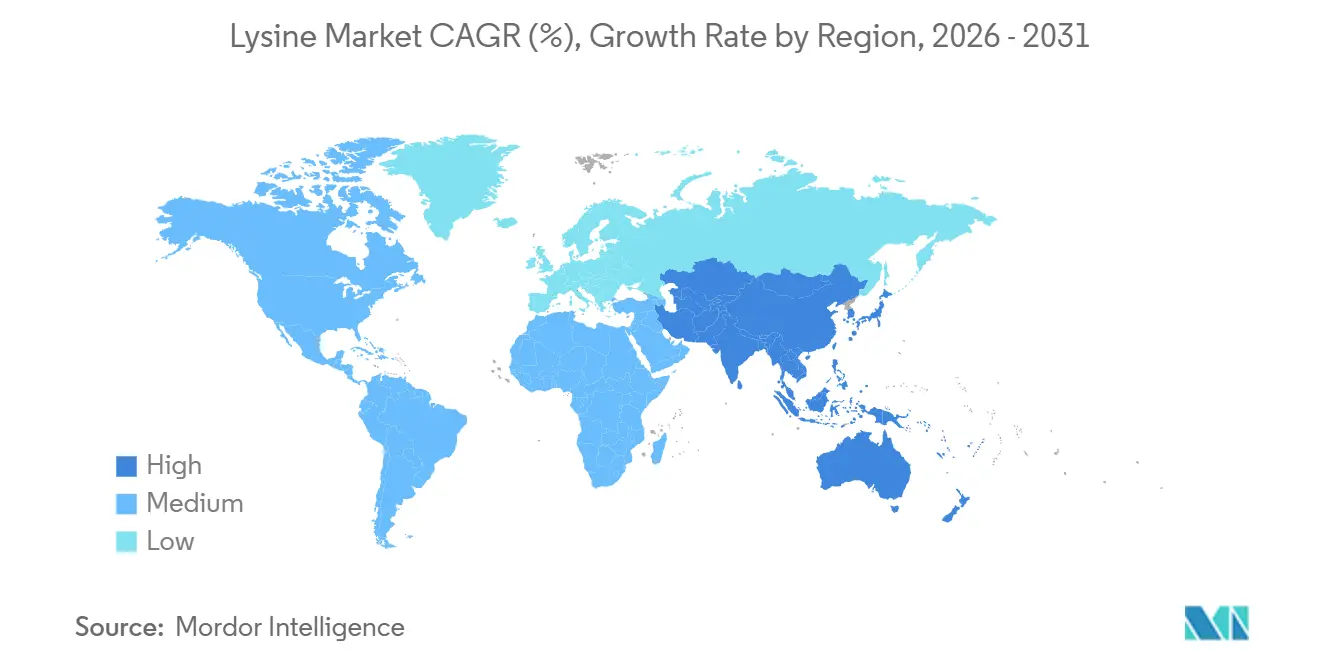
A Ásia-Pacífico detinha 39,91% do mercado global de lisina em 2025 e está prevista para crescer a um CAGR de 8,63% durante 2026-2031. A região combina uma grande base de produção de ração com atividade aquícola em expansão. O setor avícola da Índia, juntamente com o crescimento da aquicultura no Vietnã e na Indonésia, sustenta demanda adicional por lisina. O Japão e a Coreia do Sul têm perfis de consumo mais maduros, mas continuam a impulsionar a demanda por produtos de alta pureza e de grau farmacêutico.
A América do Norte representa um mercado de lisina maduro, porém em evolução. As taxas de inclusão de lisina na ração avícola estão bem estabelecidas em grande parte da região. A demanda futura dependerá principalmente da aquicultura, nutracêuticos, produtos de grau farmacêutico e mudanças nos padrões de formulação de rações. Os sistemas de aminoácidos líquidos da ADM demonstram o papel da dosagem de precisão em instalações integradas. O Canadá e o México permanecem parte de um sistema regional de ração no qual a eficiência operacional tem maior importância do que o crescimento rápido no consumo básico de lisina.
Em 2026, medidas comerciais e preocupações com o fornecimento doméstico moldam o mercado europeu de lisina. O regulamento de 2025 da Comissão Europeia impôs direitos sobre as importações de lisina originárias da China. A reabertura da investigação antiabsorção em 2026 cria maior incerteza em relação à seleção de fornecedores e ao planejamento de aquisições. A América do Sul pode se beneficiar da expansão das exportações pecuárias e da produço aquícola, enquanto a demanda no Oriente Médio e na África permanece em um estágio mais inicial de desenvolvimento. Os planos de investimento agroalimentar da Arábia Saudita e a melhoria da infraestrutura aquícola na África sustentam a demanda de longo prazo por produtos de lisina de grau especializado.

Cenário Competitivo
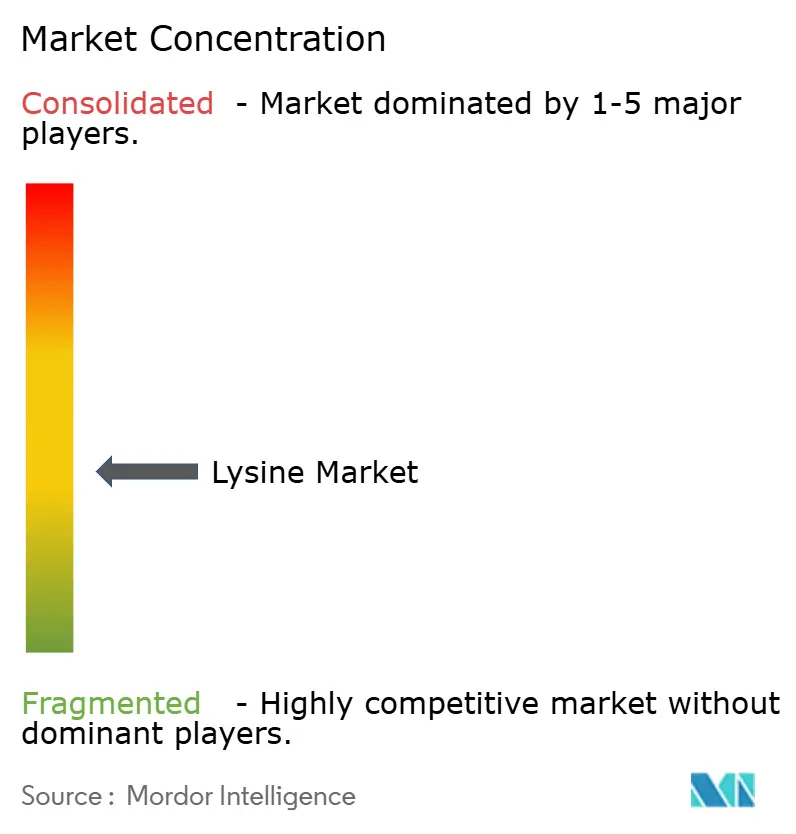
O mercado de lisina é moderadamente concentrado. O mercado possui uma base de produção concentrada no Leste Asiático, particularmente na China, enquanto os segmentos especializados permanecem mais diferenciados. Os fornecedores chineses exercem considerável influência sobre os preços da lisina de grau para alimentação animal. Os fornecedores japoneses e coreanos competem de forma mais direta por meio da qualidade do produto, expertise regulatória e aplicações especializadas.
As empresas líderes utilizam diferenciação de produtos, tecnologia e diversificação geográfica para proteger seus retornos. A Evonik posiciona o Biolys como um produto granular fermentado diferenciado, em vez de um produto cristalino padrão. A ADM oferece soluções de aminoácidos líquidos para operações de ração que priorizam o manuseio em ambiente fechado e o monitoramento de estoque. Essas estratégias demonstram como os fornecedores podem competir com base no desempenho da aplicação, e não apenas no volume.
Os mercados regulamentados oferecem uma oportunidade importante para produtos de lisina de alta pureza. O caso comercial europeu aumentou a complexidade de fornecimento para compradores e fornecedores. A avaliação do Reino Unido sobre a L-lisina líquida fornece uma referência de conformidade para produtos líquidos utilizados na nutrição animal. Os fornecedores que mantêm pureza consistente, rastreabilidade e documentação específica do produto estão melhor posicionados para atender a esses canais. O mercado de lisina também favorece empresas capazes de gerenciar custos de matérias-primas, volatilidade de transporte e mudanças regulatórias sem depender exclusivamente da precificação de commodities.
Líderes do Setor de Lisina
-
Ajinomoto Co., Inc.
-
CJ CheilJedang Corp.
-
Meihua Holdings Group Co., Ltd.
-
Fufeng Group
-
Evonik Industries AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: O Jornal Oficial publicou o Aviso C/2026/2557 reabrindo a investigação antidumping sobre as importações chinesas de lisina na sequência da reclamação da Eurolysine. O processo seguiu preocupações de que os preços de venda haviam diminuído após a imposição de direitos. O seu resultado pode afetar os futuros níveis de direitos e as decisões de alocação de fornecimento entre os compradores de ração da UE.
- Fevereiro de 2026: A Eurolysine apresentou uma reclamação formal à Comissão Europeia solicitando uma investigação antiabsorção sobre a lisina chinesa. A empresa declarou que os exportadores haviam reduzido os preços de venda na UE após a entrada em vigor dos direitos definitivos. A reclamação representou um novo esforço para abordar a concorrência estrutural proveniente de material importado.


Escopo do Relatório Global do Mercado de Lisina
A lisina, também conhecida como L-lisina, é um aminoácido essencial que o organismo não consegue sintetizar e deve obter por meio da dieta. Ela apoia o crescimento normal e a renovação muscular e contribui para a produção de carnitina, um composto presente na maioria das células do organismo. A lisina também auxilia no transporte de gorduras pelas células para a produção de energia. A L-lisina é a forma biologicamente ativa utilizada pelo organismo e está disponível em alimentos e suplementos dietéticos.
O Mercado de Lisina é segmentado por tipo, grau, forma, aplicação e geografia. Por tipo, o mercado é segmentado em cloridrato de lisina, monoidrato de lisina e outros tipos de lisina. Por grau, o mercado é segmentado em grau para alimentação animal, grau alimentício e grau farmacêutico. Por forma, o mercado é segmentado em pó, líquido e grânulos. Por aplicação, o mercado é segmentado em alimentação animal, alimentos e bebidas, produtos farmacêuticos e nutracêuticos, cuidados pessoais e outros. O relatório também abrange o tamanho do mercado e as previsões para a lisina em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Cloridrato de Lisina |
| Monoidrato de Lisina |
| Outros Tipos de Lisina |
| Grau para Alimentação Animal |
| Grau Alimentício |
| Grau Farmacêutico |
| Pó |
| Líquido |
| Grânulos |
| Alimentação Animal |
| Alimentos e Bebidas |
| Produtos Farmacêuticos e Nutracêuticos |
| Cuidados Pessoais |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Cloridrato de Lisina | |
| Monoidrato de Lisina | ||
| Outros Tipos de Lisina | ||
| Por Grau | Grau para Alimentação Animal | |
| Grau Alimentício | ||
| Grau Farmacêutico | ||
| Por Forma | Pó | |
| Líquido | ||
| Grânulos | ||
| Por Aplicação | Alimentação Animal | |
| Alimentos e Bebidas | ||
| Produtos Farmacêuticos e Nutracêuticos | ||
| Cuidados Pessoais | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de lisina em 2026?
O mercado de lisina é avaliado em 1,88 bilhões de USD em 2026 e está previsto para atingir 2,67 bilhões de USD até 2031 a um CAGR de 7,23%. A estimativa reflete um período de previsão de 2026 a 2031.
Qual aplicação de lisina possui a maior participação?
A Alimentação Animal detinha 67,85% do mercado global de lisina em 2025. A demanda de ração é sustentada por aves, suínos, aquicultura e pelo uso de lisina em formulações de rações com menor teor de proteína.
Qual forma de lisina está crescendo mais rapidamente?
Os Grânulos estão previstos para crescer a um CAGR de 8,78% durante 2026-2031. Seu crescimento está vinculado a sistemas automatizados de pesagem e dosagem em lotes que exigem fluxo confiável de material e redução na geração de poeira.
Qual região lidera o consumo e o crescimento de lisina?
A Ásia-Pacífico detinha 39,91% da demanda global em 2025 e está prevista para crescer a um CAGR de 8,63% até 2031. A região possui grande produção de ração, aquicultura em crescimento e produção avícola em expansão.
Página atualizada pela última vez em:



