
Tamaño y Participación del Mercado de Lisina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
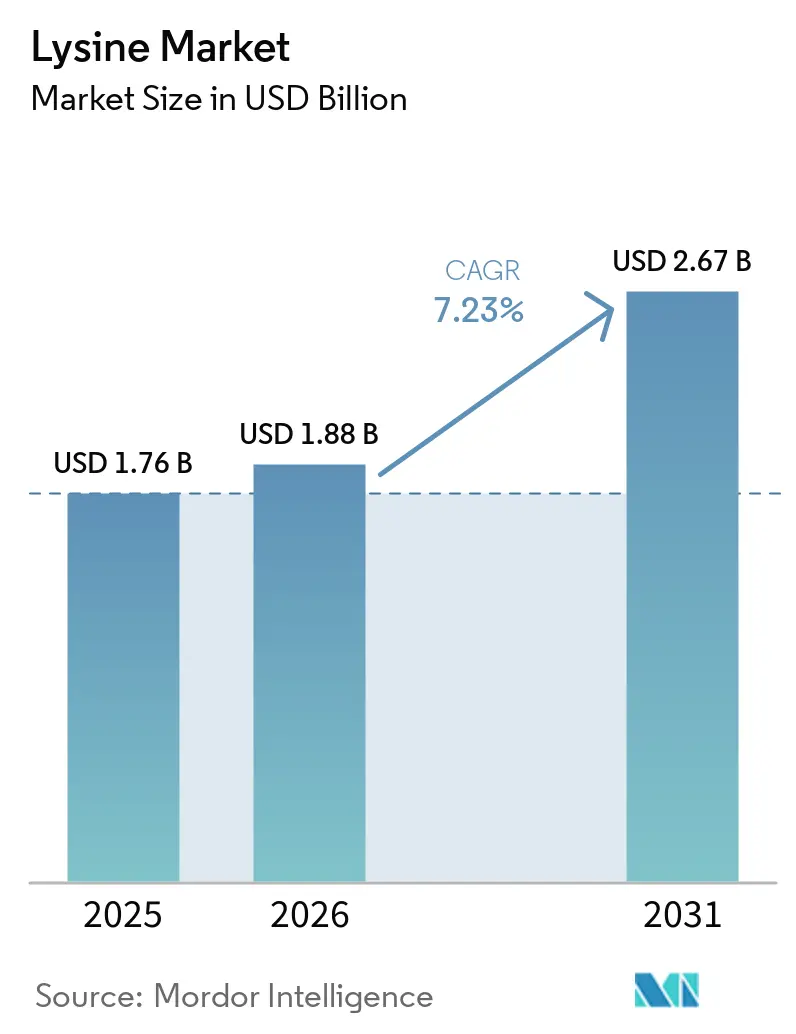
| Tamaño del Mercado (2026) | 1.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.67 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Lisina por Mordor Intelligence
El tamaño del Mercado de Lisina fue valorado en 1,76 mil millones de USD en 2025 y se estima que crecerá desde 1,88 mil millones de USD en 2026 hasta alcanzar los 2,67 mil millones de USD en 2031, a una CAGR del 7,23% durante el período de pronóstico (2026-2031). El mercado de lisina está respaldado por su papel en el equilibrio de los requisitos de aminoácidos en la alimentación de animales monogástricos. La demanda de proteína animal está aumentando el valor de la formulación eficiente de piensos en Asia-Pacífico, India, el Sudeste Asiático y América Latina. Las dietas con menor proteína bruta requieren suplementación de aminoácidos cuando disminuye la inclusión de harina de soja, lo que respalda la demanda de lisina más allá de los cambios en el número de rebaños. Los productores también buscan productos de mayor pureza y más fáciles de manejar para usos farmacéuticos, nutracéuticos y de molienda automatizada de piensos. Las medidas comerciales en Europa, la capacidad de producción china y los cambios en los costos del maíz, la energía y el flete continúan dando forma a las decisiones de abastecimiento y los márgenes en el mercado de lisina.
Conclusiones Clave del Informe
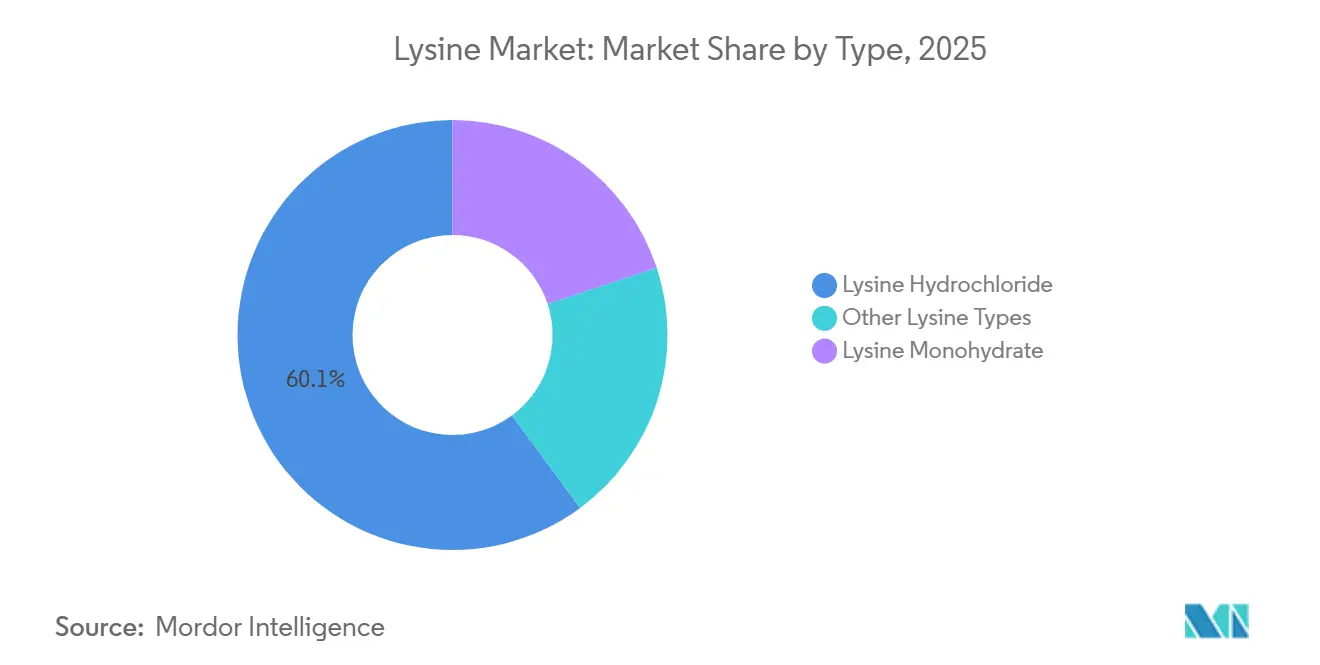
- Por tipo, el Clorhidrato de Lisina representó el 60,13% de la participación del mercado de lisina en 2025, y se proyecta que registre la CAGR proyectada más alta del 8,14% hasta 2031.
- Por grado, el Grado Alimentación representó el 68,32% de la participación del mercado de lisina en 2025, mientras que se prevé que el Grado Farmacéutico se expanda a una CAGR del 8,25% hasta 2031.
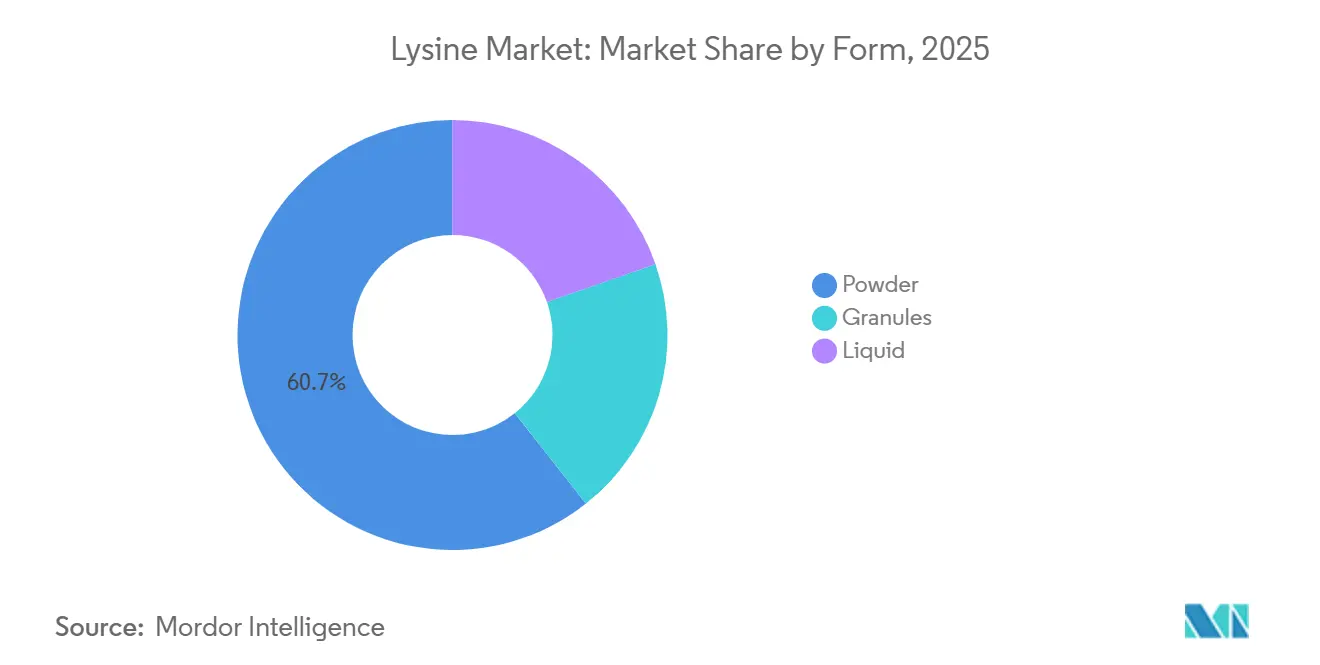
- Por forma, el Polvo representó el 60,67% del tamaño del mercado de lisina en 2025, mientras que los Gránulos registraron la CAGR proyectada más alta del 8,78% hasta 2031.
- Por aplicación, la Alimentación Animal representó el 67,85% del tamaño del mercado de lisina en 2025, mientras que se proyecta que los Farmacéuticos y Nutracéuticos registren la CAGR proyectada más alta del 9,13% hasta 2031.
- Por geografía, Asia-Pacífico representó el 39,91% del mercado global de lisina en 2025 y registró la CAGR proyectada más alta del 8,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Lisina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Producción Eficiente de Proteína Animal | +2.00% | Global, con mayor intensidad en Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Expansión de la Formulación de Piensos con Baja Proteína Bruta | +1.50% | América del Norte, UE, Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de la Acuicultura y la Nutrición Animal Especializada | +1.20% | Núcleo en Asia-Pacífico, con expansión hacia América del Sur y MEA | Largo plazo (≥ 4 años) |
| Aumento de la Demanda de Lisina de Grado Farmacéutico y Nutracéutico | +1.00% | América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Adopción de Lisina Líquida y Encapsulada en Plantas de Piensos Integradas | +0.80% | América del Norte, UE, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Producción Eficiente de Proteína Animal
El aumento del consumo de proteínas en las economías emergentes ha fortalecido el papel de la lisina como insumo básico de alimentación en sistemas de producción avícola, porcina y acuícola. La Organización de las Naciones Unidas para la Alimentación y la Agricultura ha declarado que 1,5 toneladas de L-lisina HCl pueden reemplazar la tierra necesaria para producir 50 toneladas de harina de soja sobre una base nutricional equivalente en aminoácidos[1]Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Lisina y Otros Aminoácidos para la Alimentación," División de Producción y Sanidad Animal de la FAO, fao.org. Esta relación destaca la relevancia de la lisina para mejorar la eficiencia de la alimentación, especialmente a medida que disminuye la disponibilidad de tierra arable per cápita. También demuestra cómo la suplementación de aminoácidos puede reducir la tierra necesaria para proporcionar una nutrición proteica equivalente. La alimentación representa típicamente entre el 60% y el 70% de los costos de producción ganadera, lo que hace que la eficiencia en la conversión alimenticia sea crítica para los márgenes de los productores. En consecuencia, el mercado de lisina se beneficia a medida que los fabricantes de piensos buscan mantener el rendimiento animal utilizando los insumos proteicos de manera más eficiente.
Crecimiento de la Acuicultura y la Nutrición Animal Especializada
La acuicultura está ampliando la base de demanda de lisina más allá de las dietas avícolas y porcinas. ADM identifica el camarón y la tilapia como especies clave que impulsan la expansión de los piensos acuícolas, con una actividad importante esperada en el Sudeste Asiático y América del Sur. En dietas con bajo contenido de harina de pescado, la lisina ayuda a mantener el equilibrio de aminoácidos en formulaciones de piensos específicas por especie. Un estudio publicado en Aquaculture Nutrition encontró que los niveles dietéticos de lisina de aproximadamente el 4,19% favorecieron el aumento de peso y la salud intestinal en truchas arcoíris triploides alimentadas con dietas bajas en harina de pescado. La formulación específica por especie requiere que los proveedores garanticen concentraciones confiables de lisina, consistencia de lote a lote y soporte técnico para recetas de piensos en evolución. Estos requisitos crean oportunidades para los proveedores que pueden entregar especificaciones consistentes para la nutrición animal especializada.
Aumento de la Demanda de Lisina de Grado Farmacéutico y Nutracéutico
La lisina de grado farmacéutico y nutracéutico respalda la nutrición clínica, los suplementos antivirales y los productos de apoyo inmunológico. Health Canada reconoce la L-lisina en productos de salud natural autorizados para reducir la recurrencia de infecciones por el virus del herpes simple y apoyar la formación de colágeno. Este reconocimiento regulatorio fortalece el posicionamiento del producto en los canales de salud del consumidor autorizados. La fermentación continua y la purificación por intercambio iónico permiten alcanzar altos niveles de pureza en las cadenas de suministro farmacéutico. Estas capacidades de producción son particularmente relevantes para los clientes que requieren pureza documentada y especificaciones de material controladas para formulaciones reguladas. En consecuencia, el mercado de lisina puede capturar mayor valor de las aplicaciones en las que las especificaciones del producto y la documentación regulatoria tienen mayor importancia que los precios de la alimentación como materia prima.
Adopción de Lisina Líquida y Encapsulada en Plantas de Piensos Integradas
Las plantas de piensos integradas están adoptando cada vez más formatos líquidos y encapsulados para lograr una dosificación más precisa y reducir las pérdidas en el manejo. ADM proporciona sistemas de aminoácidos líquidos con configuraciones de tanque y medidor cerrados y monitoreo de inventario en tiempo real. Kemin ofrece sistemas de encapsulación que controlan la liberación de nutrientes y mejoran su utilización en la producción animal. Estos formatos pueden reducir la exposición al polvo, los requisitos de dosificación manual y los residuos de embalaje. La Agencia de Normas Alimentarias del Reino Unido ha concluido que la base líquida de L-lisina producida utilizando cepas específicas de Corynebacterium glutamicum es una fuente eficaz de lisina para todas las especies animales[2]Agencia de Normas Alimentarias del Reino Unido, "Evaluación sobre la Seguridad y Eficacia de una Modificación de los Términos de Autorización Relativa al Aditivo Alimentario Consistente en Base Líquida de L-Lisina," Agencia de Normas Alimentarias, food.gov.uk. Su adopción proporciona al mercado de lisina una vía de entrada en plantas de piensos automatizadas, donde la precisión en la formulación es una prioridad clave de compra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exceso de Capacidad China y Presión sobre los Precios de Materias Primas | -1.20% | Global (transmisión de precios); China y el Sudeste Asiático son los más afectados | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos de Maíz, Azúcar, Energía e Insumos de Fermentación | -0.80% | Global, con mayor intensidad en América del Norte y China | Mediano plazo (2-4 años) |
| Restricciones Comerciales de la UE y Concentración Regional del Suministro | -0.50% | UE, América del Norte, Sudeste Asiático (efectos de reencaminamiento) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exceso de Capacidad China y Presión sobre los Precios de Materias Primas
El exceso de capacidad chino continúa ejerciendo una presión persistente sobre los precios de la lisina de grado alimentación. Dado que la lisina se comercializa ampliamente y está estandarizada, la disponibilidad de exportaciones puede transmitir rápidamente el exceso de oferta doméstico a otros mercados de grado alimentación. Este entorno de precios favorece a los productores con suministros de materias primas integrados y carteras de productos diversificadas. También alienta a los proveedores no chinos a centrarse en grados de alta pureza, formatos especializados y flujos de ingresos impulsados por la tecnología. En consecuencia, esta presión limita la flexibilidad de precios en el segmento de materias primas del mercado de lisina.
Volatilidad en los Costos de Maíz, Azúcar, Energía e Insumos de Fermentación
La fermentación de lisina depende de materias primas agrícolas, electricidad, calor de proceso y transporte. El maíz y la glucosa representan una parte significativa de los costos variables de producción. Los cambios en la demanda de etanol, las condiciones climáticas y los controles de exportación pueden afectar la disponibilidad y los precios del maíz. Las fluctuaciones en los costos de energía y flete pueden presionar aún más la economía de producción, incluso cuando la demanda del mercado final permanece estable. Los productores pueden mitigar estos riesgos mediante la cobertura de insumos, el desarrollo de materias primas alternativas o cláusulas de escalada en los acuerdos de suministro. Si bien estas medidas pueden proteger la economía del suministro, también pueden aumentar la complejidad operativa y los requisitos de capital de trabajo en el mercado de lisina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Clorhidrato de Lisina Mantiene la Primacía Comercial en la Alimentación
El Clorhidrato de Lisina representó el 60,13% del mercado de lisina en 2025 y se prevé que crezca a una CAGR del 8,14% durante 2026-2031. Sigue siendo la forma comercial estándar para aplicaciones de piensos avícolas, porcinos y acuícolas debido a sus procesos de producción bien establecidos y especificaciones de calidad. Su forma seca es familiar para los fabricantes de piensos que adquieren grandes volúmenes para la formulación rutinaria de piensos. Los mezcladores de piensos globales también lo utilizan en sistemas de formulación de menor costo establecidos. El Monohidrato de Lisina y otras formas sirven para aplicaciones de nutrición especializada y exportación donde el contenido de cloruro puede crear restricciones en la formulación.
El mercado de lisina continúa dependiendo del Clorhidrato de Lisina debido a su red logística madura y su amplia aceptación en las formulaciones de piensos. La prima de calidad entre los grados estándar y de alta pureza de Clorhidrato de Lisina se está reduciendo, lo que hace que el manejo del producto, la pureza y la idoneidad de la aplicación sean fuentes de diferenciación cada vez más importantes. Los proveedores también deben mantener especificaciones consistentes para los clientes que utilizan lisina en programas de alimentación estrictamente controlados. Es probable que el mercado de lisina experimente una mayor demanda de especificaciones específicas por tipo a medida que las formulaciones de acuicultura y nutrición especializada se vuelvan más precisas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Grado: Grado Alimentación Consolidado, Grado Farmacéutico con el Crecimiento más Rápido
El Grado Alimentación representó el 68,32% del mercado de lisina en 2025, respaldado por su uso generalizado en piensos compuestos y la inclusión rutinaria de lisina en las raciones avícolas y porcinas. La demanda en este segmento refleja de cerca los patrones de compra de alto volumen en la producción animal comercial. Se proyecta que el Grado Farmacéutico crezca a una CAGR del 8,25% durante 2026-2031. La demanda de lisina de Grado Farmacéutico está impulsada por la nutrición parenteral, el desarrollo de fármacos basados en péptidos y los productos nutracéuticos. Las decisiones de compra en este segmento dependen más del cumplimiento normativo y las especificaciones de pureza que de los precios de materias primas al contado.
La lisina de Grado Alimentario sirve para alimentos básicos fortificados y productos de nutrición deportiva, incluidos productos diseñados para poblaciones con ingesta insuficiente de proteínas dietéticas. La fabricación de grado farmacéutico utiliza fermentación continua y cromatografía de intercambio iónico de alta resolución para alcanzar altos niveles de pureza. Los compradores en aplicaciones reguladas pueden requerir documentación más extensa que los clientes de grado alimentación. En consecuencia, el mercado de lisina aborda patrones de demanda distintos en aplicaciones de alimentación, alimentos y atención médica regulada. La lisina de Grado Alimentario también puede beneficiarse de los requisitos de etiquetado nutricional y las regulaciones de fortificación con aminoácidos que respaldan los productos alimenticios formulados.
Por Forma: El Polvo Lidera por Bloqueo de Infraestructura; los Gránulos Señalan la Prima de Precisión
El Polvo representó el 60,67% del mercado de lisina en 2025, mientras que se prevé que los gránulos crezcan a una CAGR del 8,78% durante 2026-2031. El polvo sigue siendo ampliamente utilizado porque muchas plantas de piensos existentes operan equipos de manejo de polvo. Estos sistemas establecidos respaldan la demanda continua de un formato familiar y fácilmente disponible. Los gránulos ofrecen mejores propiedades de flujo y menor generación de polvo, lo que los hace adecuados para operaciones automatizadas de pesaje y dosificación. Aunque la base instalada de equipos de manejo de polvo sostiene la demanda de polvo, también ralentiza el ritmo de conversión a formatos alternativos.
Evonik comercializa Biolys como un producto de lisina granular fermentada que contiene un mínimo del 62,4% de L-lisina, junto con nutrientes adicionales de los subproductos de la fermentación. La lisina líquida también está ganando adopción entre las plantas integradas en América del Norte y Europa que utilizan sistemas de tanque y medidor. Estos sistemas pueden permitir una dosificación más consistente en operaciones de alto rendimiento. La evaluación regulatoria del Reino Unido respalda el uso de L-lisina líquida para todas las especies animales bajo los términos de autorización evaluados. La expansión de la capacidad de producción automatizada de piensos en China, Vietnam e India puede respaldar aún más la demanda de formatos que mejoren la precisión de la dosificación y el manejo de materiales.
Por Aplicación: La Alimentación Animal Ancla la Base; los Nutracéuticos Representan el Cambio en la Combinación
La Alimentación Animal representó el 67,85% del mercado de lisina en 2025, mientras que se proyecta que los Farmacéuticos y Nutracéuticos se expandan a una CAGR del 9,13% durante 2026-2031. La demanda del segmento de alimentación refleja el papel de la lisina en la nutrición ganadera de precisión y las formulaciones de raciones con menor proteína, vinculando directamente la demanda a la economía de la producción animal comercial. La Comisión Europea declaró que la lisina sintética permite una nutrición ganadera más precisa y puede reducir las pérdidas de nitrógeno, incluidos el amoníaco y los nitratos. Los Farmacéuticos y Nutracéuticos se benefician de la demanda de formulaciones de apoyo inmunológico, antivirales, recuperación deportiva y nutrición clínica.
Los Alimentos y Bebidas, el Cuidado Personal y otras aplicaciones diversifican la demanda más allá de la alimentación animal. La lisina de grado alimentario se utiliza en la fortificación de cereales, mientras que los derivados peptídicos de lisina se incorporan en productos de cuidado de la piel posicionados para apoyar la formación de colágeno. Aunque estas aplicaciones representan volúmenes menores, requieren formulaciones más especializadas. La información sobre productos autorizados de Health Canada proporciona una referencia regulatoria para las afirmaciones de L-lisina relacionadas con la recurrencia del VHS y la formación de colágeno. Si bien son más pequeñas que el segmento de alimentación animal, estas aplicaciones pueden reducir la exposición del mercado de lisina al ciclo de alimentación como materia prima.
Análisis Geográfico
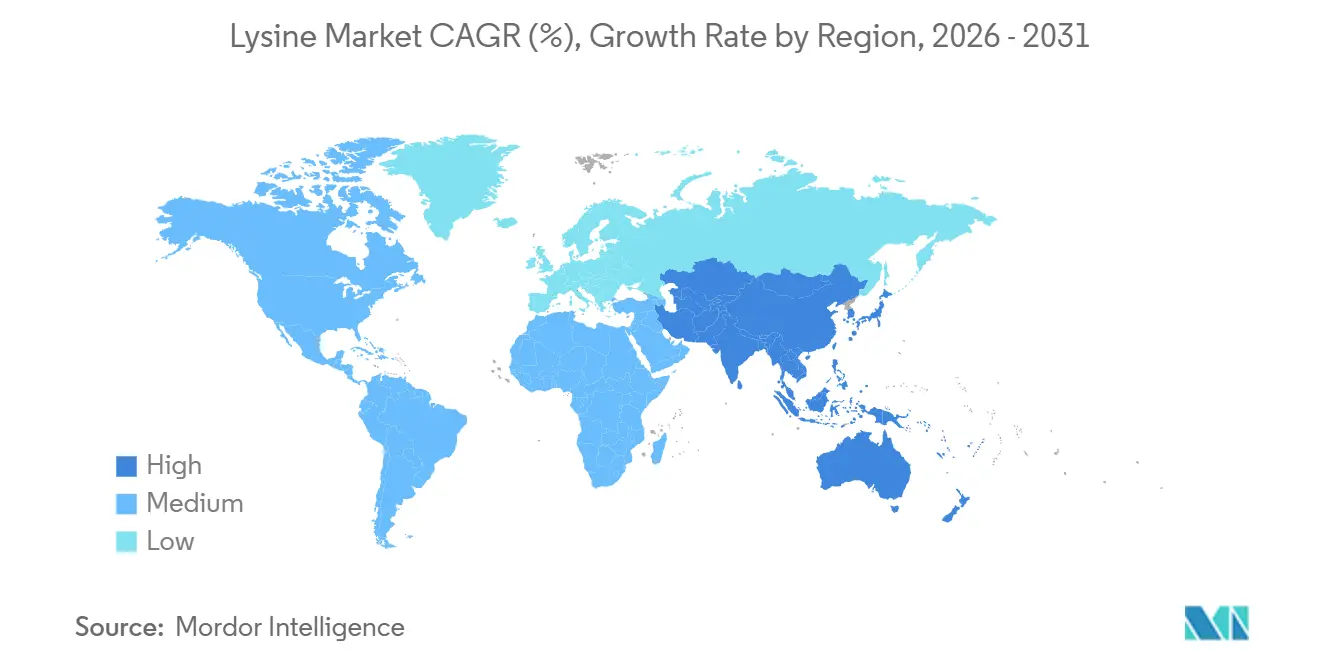
Asia-Pacífico representó el 39,91% del mercado global de lisina en 2025 y se prevé que crezca a una CAGR del 8,63% durante 2026-2031. La región combina una gran base de producción de piensos con una actividad acuícola en expansión. El sector avícola de India, junto con el crecimiento de la acuicultura en Vietnam e Indonesia, respalda una demanda adicional de lisina. Japón y Corea del Sur tienen perfiles de consumo más maduros, pero continúan impulsando la demanda de productos de alta pureza y grado farmacéutico.
América del Norte representa un mercado de lisina maduro pero en evolución. Las tasas de inclusión de lisina en piensos avícolas están bien establecidas en gran parte de la región. La demanda futura dependerá principalmente de la acuicultura, los nutracéuticos, los productos de grado farmacéutico y los cambios en los estándares de formulación de piensos. Los sistemas de aminoácidos líquidos de ADM demuestran el papel de la dosificación de precisión en instalaciones integradas. Canadá y México siguen siendo parte de un sistema regional de piensos en el que la eficiencia operativa tiene mayor importancia que el crecimiento rápido en el consumo básico de lisina.
En 2026, las medidas comerciales y las preocupaciones sobre el suministro doméstico dan forma al mercado europeo de lisina. La regulación de 2025 de la Comisión Europea impuso aranceles a las importaciones de lisina originarias de China. La reapertura de la investigación antiabsorción en 2026 crea mayor incertidumbre con respecto a la selección de proveedores y la planificación de adquisiciones. América del Sur puede beneficiarse de la expansión de las exportaciones ganaderas y la producción acuícola, mientras que la demanda en Oriente Medio y África se encuentra en una etapa más temprana de desarrollo. Los planes de inversión agroalimentaria de Arabia Saudita y la mejora de la infraestructura acuícola en África respaldan la demanda a largo plazo de productos de lisina de grado especializado.

Panorama Competitivo
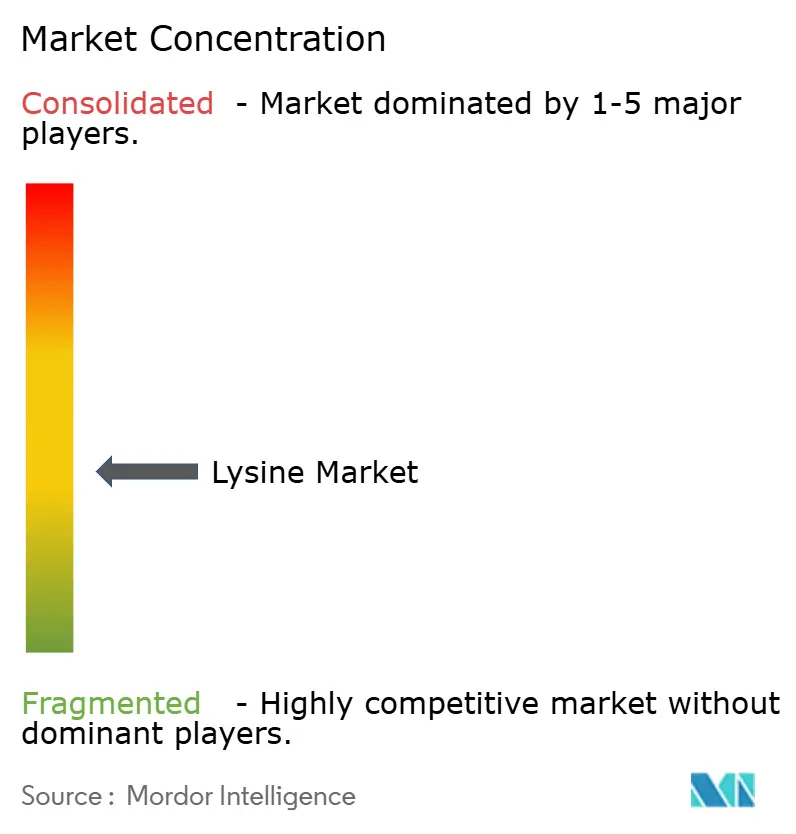
El mercado de lisina está moderadamente concentrado. El mercado tiene una base de producción concentrada en Asia Oriental, particularmente en China, mientras que los segmentos especializados siguen siendo más diferenciados. Los proveedores chinos ejercen una influencia considerable sobre los precios de la lisina de grado alimentación. Los proveedores japoneses y coreanos compiten más directamente a través de la calidad del producto, la experiencia regulatoria y las aplicaciones especializadas.
Las empresas líderes utilizan la diferenciación de productos, la tecnología y la diversificación geográfica para proteger sus rendimientos. Evonik posiciona Biolys como un producto granular fermentado diferenciado en lugar de un producto cristalino estándar. ADM ofrece soluciones de aminoácidos líquidos para operaciones de piensos que priorizan el manejo en sistemas cerrados y el inventario monitoreado. Estas estrategias demuestran cómo los proveedores pueden competir basándose en el rendimiento de la aplicación en lugar del volumen únicamente.
Los mercados regulados proporcionan una oportunidad importante para los productos de lisina de alta pureza. El caso comercial europeo ha aumentado la complejidad de abastecimiento para compradores y proveedores. La evaluación del Reino Unido sobre la L-lisina líquida proporciona una referencia de cumplimiento para los productos líquidos utilizados en la nutrición animal. Los proveedores que mantienen pureza consistente, trazabilidad y documentación específica del producto están mejor posicionados para atender estos canales. El mercado de lisina también favorece a las empresas que pueden gestionar los costos de materias primas, la volatilidad del transporte y los cambios regulatorios sin depender únicamente de los precios de materias primas.
Líderes de la Industria de la Lisina
-
Ajinomoto Co., Inc.
-
CJ CheilJedang Corp.
-
Meihua Holdings Group Co., Ltd.
-
Fufeng Group
-
Evonik Industries AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: El Diario Oficial publicó el Aviso C/2026/2557 reabriendo la investigación antidumping sobre las importaciones chinas de lisina tras la denuncia de Eurolysine. El procedimiento siguió a las preocupaciones de que los precios de venta habían disminuido tras la imposición de aranceles. Su resultado puede afectar los niveles futuros de aranceles y las decisiones de asignación de suministro entre los compradores de piensos de la UE.
- Febrero de 2026: Eurolysine presentó una denuncia formal ante la Comisión Europea solicitando una investigación antiabsorción sobre la lisina china. La empresa declaró que los exportadores habían reducido los precios de venta en la UE después de que entraron en vigor los aranceles definitivos. La denuncia representó un esfuerzo adicional para abordar la competencia estructural del material importado.


Alcance del Informe Global del Mercado de Lisina
La lisina, también conocida como L-lisina, es un aminoácido esencial que el cuerpo no puede sintetizar y debe obtener a través de la dieta. Apoya el crecimiento normal y la renovación muscular y contribuye a la producción de carnitina, un compuesto presente en la mayoría de las células del cuerpo. La lisina también ayuda a transportar grasas a través de las células para la producción de energía. La L-lisina es la forma biológicamente activa que el cuerpo utiliza y está disponible en alimentos y suplementos dietéticos.
El Mercado de Lisina está segmentado por tipo, grado, forma, aplicación y geografía. Por tipo, el mercado está segmentado en clorhidrato de lisina, monohidrato de lisina y otros tipos de lisina. Por grado, el mercado está segmentado en grado alimentación, grado alimentario y grado farmacéutico. Por forma, el mercado está segmentado en polvo, líquido y gránulos. Por aplicación, el mercado está segmentado en alimentación animal, alimentos y bebidas, farmacéuticos y nutracéuticos, cuidado personal y otros. El informe también cubre el tamaño del mercado y los pronósticos de lisina en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Clorhidrato de Lisina |
| Monohidrato de Lisina |
| Otros Tipos de Lisina |
| Grado Alimentación |
| Grado Alimentario |
| Grado Farmacéutico |
| Polvo |
| Líquido |
| Gránulos |
| Alimentación Animal |
| Alimentos y Bebidas |
| Farmacéuticos y Nutracéuticos |
| Cuidado Personal |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Clorhidrato de Lisina | |
| Monohidrato de Lisina | ||
| Otros Tipos de Lisina | ||
| Por Grado | Grado Alimentación | |
| Grado Alimentario | ||
| Grado Farmacéutico | ||
| Por Forma | Polvo | |
| Líquido | ||
| Gránulos | ||
| Por Aplicación | Alimentación Animal | |
| Alimentos y Bebidas | ||
| Farmacéuticos y Nutracéuticos | ||
| Cuidado Personal | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de lisina en 2026?
El mercado de lisina está valorado en 1,88 mil millones de USD en 2026 y se prevé que alcance los 2,67 mil millones de USD en 2031 a una CAGR del 7,23%. La estimación refleja un período de pronóstico que va de 2026 a 2031.
¿Qué aplicación de lisina tiene la mayor participación?
La Alimentación Animal representó el 67,85% del mercado global de lisina en 2025. La demanda de alimentación está respaldada por la producción avícola, porcina, acuícola y el uso de lisina en diseños de raciones con menor proteína.
¿Qué forma de lisina está creciendo más rápido?
Se prevé que los Gránulos crezcan a una CAGR del 8,78% durante 2026-2031. Su crecimiento está vinculado a los sistemas automatizados de pesaje y dosificación que requieren un flujo de material confiable y una generación reducida de polvo.
¿Qué región lidera el consumo y el crecimiento de lisina?
Asia-Pacífico representó el 39,91% de la demanda global en 2025 y se prevé que crezca a una CAGR del 8,63% hasta 2031. La región cuenta con una gran producción de piensos, una acuicultura en crecimiento y una producción avícola en expansión.
Última actualización de la página el:



