
Lysin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.88 Milliarden US-Dollar |
| Marktgröße (2031) | 2.67 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Lysin-Marktanalyse von Mordor Intelligence
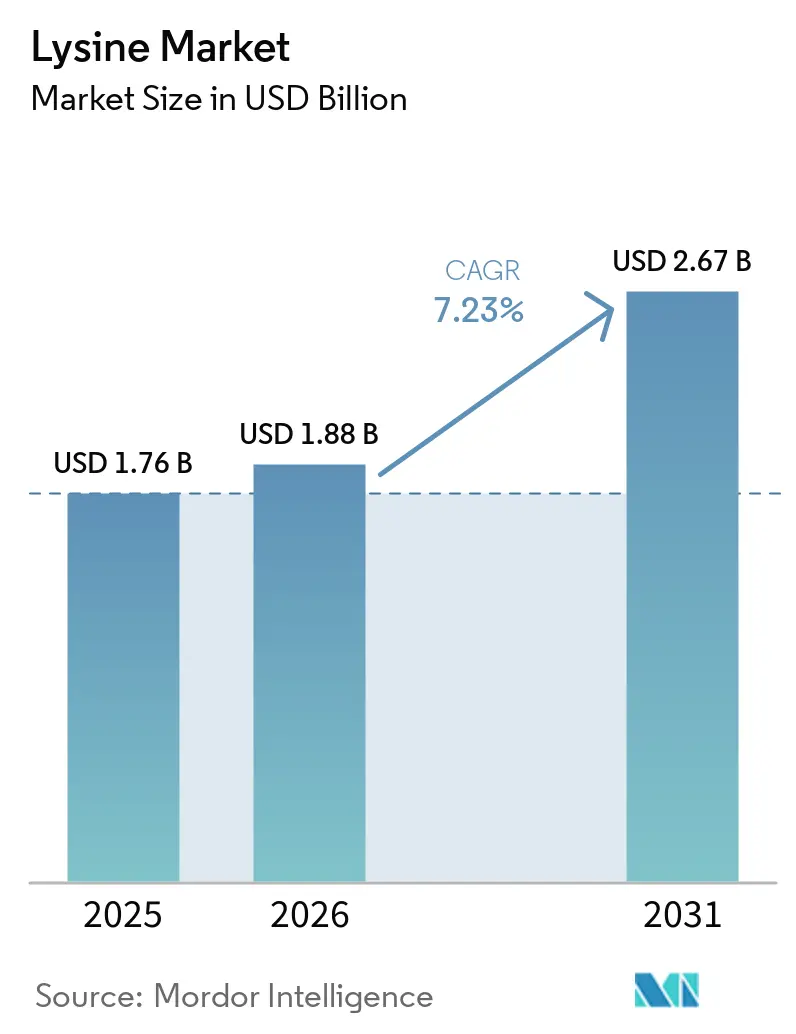
Die Größe des Lysin-Marktes wurde im Jahr 2025 auf 1,76 Milliarden USD geschätzt und wird voraussichtlich von 1,88 Milliarden USD im Jahr 2026 auf 2,67 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,23 % während des Prognosezeitraums (2026–2031). Der Lysin-Markt wird durch seine Rolle bei der Ausgewogenheit des Aminosäurebedarfs in monogastrischen Futtermitteln gestützt. Die steigende Nachfrage nach tierischem Protein erhöht den Wert einer effizienten Futterformulierung in der Asien-Pazifik-Region, Indien, Südostasien und Lateinamerika. Rohproteinärmere Diäten erfordern eine Aminosäureergänzung, wenn der Sojaschrotanteil sinkt, was die Lysin-Nachfrage über Veränderungen der Herdengrößen hinaus stützt. Hersteller streben zudem nach Produkten mit höherer Reinheit und einfacherer Handhabung für pharmazeutische, nutraceutische und automatisierte Futtermühlenanwendungen. Handelsmaßnahmen in Europa, die chinesische Produktionskapazität sowie Veränderungen bei Mais-, Energie- und Frachtkosten prägen weiterhin die Beschaffungsentscheidungen und Margen im Lysin-Markt.
Wichtigste Erkenntnisse des Berichts
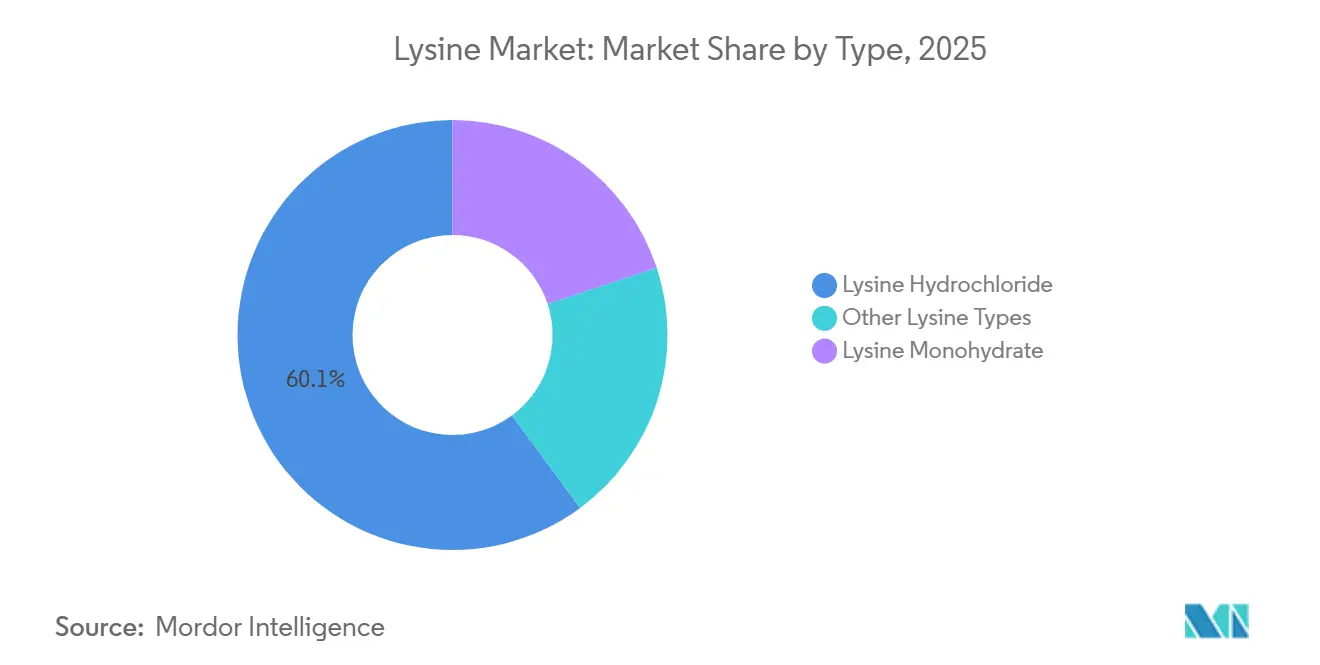
- Nach Typ hielt Lysinhydrochlorid im Jahr 2025 einen Marktanteil von 60,13 % am Lysin-Markt und wird voraussichtlich bis 2031 die höchste prognostizierte CAGR von 8,14 % verzeichnen.
- Nach Qualitätsstufe hielt Futterqualität im Jahr 2025 einen Marktanteil von 68,32 % am Lysin-Markt, während Pharmazeutische Qualität bis 2031 voraussichtlich mit einer CAGR von 8,25 % wachsen wird.
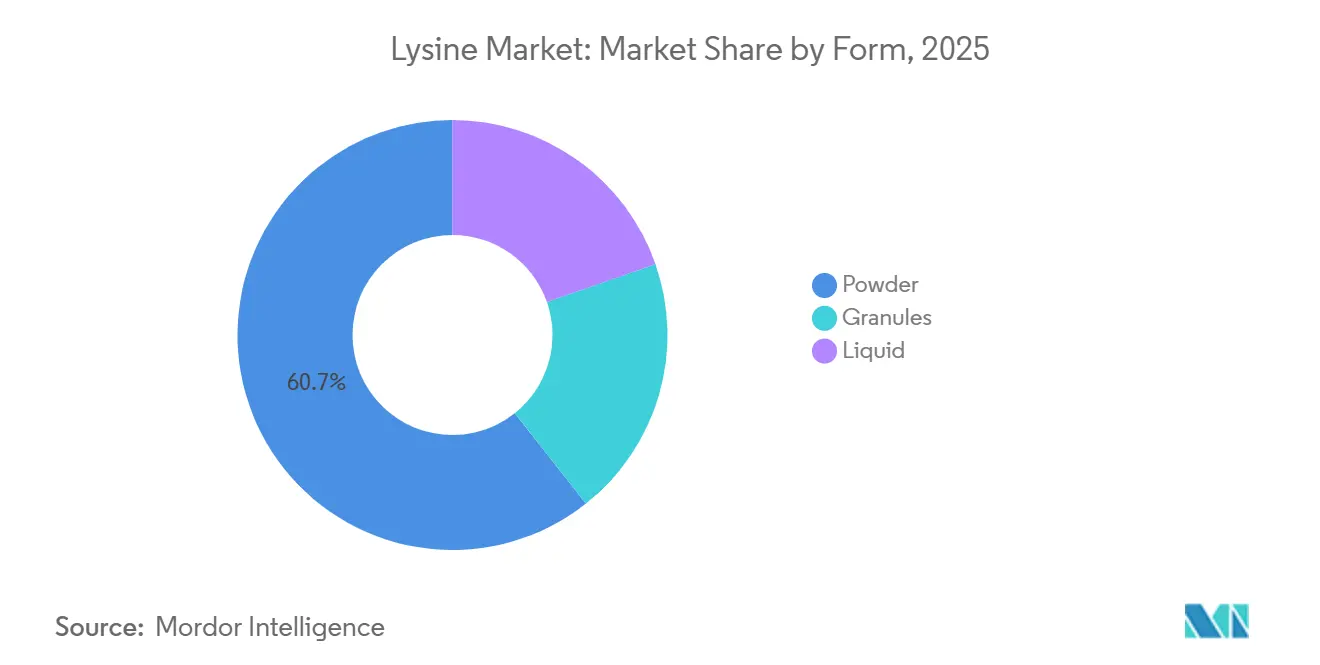
- Nach Form entfiel auf Pulver im Jahr 2025 ein Anteil von 60,67 % am Lysin-Markt, während Granulat die höchste prognostizierte CAGR von 8,78 % bis 2031 verzeichnete.
- Nach Anwendung hielt Tierfutter im Jahr 2025 einen Anteil von 67,85 % am Lysin-Markt, während Pharmazeutika und Nahrungsergänzungsmittel voraussichtlich die höchste prognostizierte CAGR von 9,13 % bis 2031 verzeichnen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 39,91 % am globalen Lysin-Markt und verzeichnete die höchste prognostizierte CAGR von 8,63 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Lysin-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach effizienter Tierproteinproduktion | +2.00% | Global, mit Schwerpunkt in Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Futterformulierung mit niedrigem Rohproteingehalt | +1.50% | Nordamerika, EU, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum der Aquakultur und der Spezialernährung für Tiere | +1.20% | Asien-Pazifik als Kernregion, Ausweitung auf Südamerika und MEA | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Lysin in pharmazeutischer Qualität und Nahrungsergänzungsqualität | +1.00% | Nordamerika, EU, APAC | Mittelfristig (2–4 Jahre) |
| Einführung von flüssigem und verkapseltem Lysin in integrierten Futtermühlen | +0.80% | Nordamerika, EU, Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach effizienter Tierproteinproduktion
Der steigende Proteinkonsum in Schwellenländern hat die Rolle von Lysin als zentralen Futtermittelinput in der Geflügel-, Schweine- und Aquakulturproduktion gestärkt. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen hat erklärt, dass 1,5 Tonnen L-Lysin HCl die Fläche ersetzen können, die zur Produktion von 50 Tonnen Sojaschrot auf Basis äquivalenter Aminosäureernährung benötigt wird[1]Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, "Lysin und andere Aminosäuren für Futtermittel," FAO-Abteilung für tierische Produktion und Gesundheit, fao.org. Diese Beziehung verdeutlicht die Bedeutung von Lysin für die Verbesserung der Futtereffizienz, insbesondere da die verfügbare Ackerfläche pro Kopf abnimmt. Sie zeigt auch, wie eine Aminosäureergänzung den Flächenbedarf für eine gleichwertige Proteinernährung reduzieren kann. Futtermittel machen in der Regel 60–70 % der Produktionskosten in der Tierhaltung aus, was die Futterkonversionseffizienz für die Margen der Erzeuger entscheidend macht. Folglich profitiert der Lysin-Markt davon, dass Futtermittelhersteller die Tierleistung aufrechterhalten und gleichzeitig Proteineinsatzstoffe effizienter nutzen wollen.
Wachstum der Aquakultur und der Spezialernährung für Tiere
Die Aquakultur erweitert die Nachfragebasis für Lysin über Geflügel- und Schweinediäten hinaus. ADM identifiziert Garnelen und Tilapia als Schlüsselarten, die die Expansion von Aquafutter vorantreiben, mit starker Aktivität in Südostasien und Südamerika. In fischmehlreduzierten Diäten hilft Lysin dabei, das Aminosäuregleichgewicht in artspezifischen Futterformulierungen aufrechtzuerhalten. Eine in Aquaculture Nutrition veröffentlichte Studie ergab, dass Lysingehalte in der Nahrung von etwa 4,19 % die Gewichtszunahme und die Darmgesundheit bei triploiden Regenbogenforellen unterstützten, die mit fischmehlreduzierten Diäten gefüttert wurden. Artspezifische Formulierungen erfordern von den Lieferanten zuverlässige Lysinkonzentrationen, Chargen-zu-Chargen-Konsistenz und technische Unterstützung für sich weiterentwickelnde Futterrezepturen. Diese Anforderungen schaffen Chancen für Lieferanten, die konsistente Spezifikationen für die Spezialernährung von Tieren liefern können.
Steigende Nachfrage nach Lysin in pharmazeutischer Qualität und Nahrungsergänzungsqualität
Lysin in pharmazeutischer Qualität und Nahrungsergänzungsqualität unterstützt die klinische Ernährung, antivirale Nahrungsergänzungsmittel und Produkte zur Immununterstützung. Health Canada erkennt L-Lysin in zugelassenen natürlichen Gesundheitsprodukten zur Reduzierung des Wiederauftretens von Herpes-simplex-Virus-Infektionen und zur Unterstützung der Kollagenbildung an. Diese behördliche Anerkennung stärkt die Produktpositionierung in zugelassenen Verbrauchergesundheitskanälen. Kontinuierliche Fermentation und Ionenaustauschaufreinigung ermöglichen hohe Reinheitsgrade in pharmazeutischen Lieferketten. Diese Produktionsfähigkeiten sind besonders relevant für Kunden, die dokumentierte Reinheit und kontrollierte Materialspezifikationen für regulierte Formulierungen benötigen. Folglich kann der Lysin-Markt aus Anwendungen, bei denen Produktspezifikationen und regulatorische Dokumentation eine größere Bedeutung haben als Rohstoffpreise für Futtermittel, einen höheren Wert erzielen.
Einführung von flüssigem und verkapseltem Lysin in integrierten Futtermühlen
Integrierte Futtermühlen setzen zunehmend auf flüssige und verkapselte Formen, um eine präzisere Dosierung zu erreichen und Handhabungsverluste zu reduzieren. ADM bietet flüssige Aminosäuresysteme mit geschlossenen Tank-und-Dosier-Konfigurationen und Echtzeit-Bestandsüberwachung an. Kemin bietet Verkapselungssysteme an, die die Nährstofffreisetzung steuern und die Nährstoffverwertung in der Tierproduktion verbessern. Diese Formen können die Staubexposition, den manuellen Dosieraufwand und den Verpackungsabfall reduzieren. Die britische Lebensmittelbehörde hat festgestellt, dass flüssige L-Lysin-Base, die unter Verwendung bestimmter Corynebacterium-glutamicum-Stämme hergestellt wird, eine wirksame Lysinquelle für alle Tierarten ist[2]Britische Lebensmittelbehörde, "Bewertung der Sicherheit und Wirksamkeit einer Änderung der Zulassungsbedingungen bezüglich des Futterzusatzstoffs bestehend aus flüssiger L-Lysin-Base," Lebensmittelbehörde, food.gov.uk. Ihre Einführung bietet dem Lysin-Markt einen Einstiegsweg in automatisierte Futtermittelanlagen, in denen Formulierungspräzision eine wichtige Kaufpriorität darstellt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chinesischer Kapazitätsüberschuss und Preisdruck bei Rohstoffen | -1.20% | Global (Preisübertragung); China und Südostasien am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Inputkosten für Mais, Zucker, Energie und Fermentation | -0.80% | Global, mit Schwerpunkt in Nordamerika und China | Mittelfristig (2–4 Jahre) |
| EU-Handelsbeschränkungen und regionale Angebotskonzentration | -0.50% | EU, Nordamerika, Südostasien (Umleitungseffekte) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chinesischer Kapazitätsüberschuss und Preisdruck bei Rohstoffen
Chinesische Überkapazitäten üben weiterhin anhaltenden Druck auf die Preise für Lysin in Futterqualität aus. Da Lysin weit gehandelt und standardisiert ist, kann die Exportverfügbarkeit ein inländisches Überangebot schnell auf andere Märkte für Futterqualität übertragen. Dieses Preisumfeld begünstigt Hersteller mit integrierten Rohstoffversorgungen und diversifizierten Produktportfolios. Es ermutigt auch Nicht-chinesische Lieferanten, sich auf hochreine Qualitätsstufen, Spezialformen und technologiegetriebene Einnahmequellen zu konzentrieren. Folglich schränkt dieser Druck die Preisflexibilität im Rohstoffsegment des Lysin-Marktes ein.
Volatilität der Inputkosten für Mais, Zucker, Energie und Fermentation
Die Lysinfermentation ist auf landwirtschaftliche Rohstoffe, Strom, Prozesswärme und Transport angewiesen. Mais und Glukose machen einen erheblichen Anteil der variablen Produktionskosten aus. Veränderungen in der Ethanolnachfrage, Wetterbedingungen und Exportkontrollen können die Mailverfügbarkeit und -preisgestaltung beeinflussen. Schwankungen bei Energie- und Frachtkosten können die Produktionswirtschaft weiter belasten, selbst wenn die Endmarktnachfrage stabil bleibt. Hersteller können diese Risiken durch Input-Hedging, die Entwicklung alternativer Rohstoffe oder Eskalationsklauseln in Lieferverträgen mindern. Während diese Maßnahmen die Versorgungswirtschaft schützen können, können sie auch die betriebliche Komplexität und den Betriebskapitalbedarf im Lysin-Markt erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Lysinhydrochlorid behauptet kommerzielle Vorrangstellung im Futtermittelbereich
Lysinhydrochlorid machte im Jahr 2025 60,13 % des Lysin-Marktes aus und wird voraussichtlich während 2026–2031 mit einer CAGR von 8,14 % wachsen. Es bleibt die standardmäßige kommerzielle Form für Geflügel-, Schweine- und Aquakulturfuttermittelanwendungen aufgrund seiner gut etablierten Produktionsprozesse und Qualitätsspezifikationen. Seine Trockenform ist Futtermittelherstellern vertraut, die große Mengen für die routinemäßige Futterformulierung beschaffen. Globale Futtermittelkomponierer verwenden es auch in etablierten Mindestkosten-Formulierungssystemen. Lysinmonohydrat und andere Formen dienen spezialisierten Ernährungs- und Exportanwendungen, bei denen der Chloridgehalt Formulierungseinschränkungen verursachen kann.
Der Lysin-Markt ist weiterhin auf Lysinhydrochlorid angewiesen, da es über ein ausgereiftes Logistiknetzwerk und breite Akzeptanz in Futterformulierungen verfügt. Die Qualitätsprämie zwischen Standard- und hochreinen Lysinhydrochlorid-Qualitätsstufen nimmt ab, was Produkthandhabung, Reinheit und Anwendungseignung zu immer wichtigeren Differenzierungsquellen macht. Lieferanten müssen auch konsistente Spezifikationen für Kunden aufrechterhalten, die Lysin in streng kontrollierten Futterprogrammen einsetzen. Der Lysin-Markt wird voraussichtlich eine erhöhte Nachfrage nach typspezifischen Spezifikationen erfahren, da Aquakultur- und Spezialernährungsformulierungen präziser werden.


Nach Qualitätsstufe: Futterqualität fest verankert, pharmazeutische Qualität wächst am schnellsten
Futterqualität machte im Jahr 2025 68,32 % des Lysin-Marktes aus, gestützt durch seine weit verbreitete Verwendung in Mischfuttermitteln und die routinemäßige Einbeziehung von Lysin in Geflügel- und Schweinerationen. Die Nachfrage in diesem Segment spiegelt eng die Kaufmuster mit hohem Volumen in der kommerziellen Tierproduktion wider. Pharmazeutische Qualität wird voraussichtlich während 2026–2031 mit einer CAGR von 8,25 % wachsen. Die Nachfrage nach Lysin in pharmazeutischer Qualität wird durch parenterale Ernährung, peptidbasierte Arzneimittelentwicklung und Nahrungsergänzungsprodukte angetrieben. Kaufentscheidungen in diesem Segment hängen mehr von Compliance- und Reinheitsspezifikationen ab als von Spotpreisen für Rohstoffe.
Lysin in Lebensmittelqualität dient angereicherten Grundnahrungsmitteln und Sportnahrungsprodukten, einschließlich Produkten für Bevölkerungsgruppen mit unzureichender Proteinaufnahme über die Nahrung. Die Herstellung in pharmazeutischer Qualität verwendet kontinuierliche Fermentation und hochauflösende Ionenaustauschchromatographie, um hohe Reinheitsgrade zu erreichen. Käufer in regulierten Anwendungen benötigen möglicherweise umfangreichere Dokumentation als Kunden für Futterqualität. Folglich bedient der Lysin-Markt unterschiedliche Nachfragemuster in den Bereichen Futter, Lebensmittel und regulierte Gesundheitsanwendungen. Lysin in Lebensmittelqualität kann auch von Anforderungen an die Nährwertkennzeichnung und Vorschriften zur Aminosäureanreicherung profitieren, die formulierte Lebensmittelprodukte unterstützen.
Nach Form: Pulver führt durch Infrastrukturabhängigkeit; Granulat signalisiert die Präzisionsprämie
Pulver machte im Jahr 2025 60,67 % des Lysin-Marktes aus, während Granulat voraussichtlich während 2026–2031 mit einer CAGR von 8,78 % wachsen wird. Pulver bleibt weit verbreitet, da viele bestehende Futtermühlen Pulverhandhabungsanlagen betreiben. Diese etablierten Systeme unterstützen die anhaltende Nachfrage nach einem vertrauten und leicht verfügbaren Format. Granulat bietet verbesserte Fließeigenschaften und eine geringere Staubentwicklung, was es für automatisierte Wäge- und Chargieroperationen geeignet macht. Obwohl der installierte Bestand an Pulverhandhabungsanlagen die Pulvernachfrage aufrechterhält, verlangsamt er auch das Tempo der Umstellung auf alternative Formate.
Evonik vermarktet Biolys als fermentiertes Granulat-Lysinprodukt mit einem Mindestgehalt von 62,4 % L-Lysin sowie zusätzlichen Nährstoffen aus Fermentationsnebenprodukten. Flüssiges Lysin gewinnt auch bei integrierten Mühlen in Nordamerika und Europa an Bedeutung, die Tank-und-Dosier-Systeme verwenden. Diese Systeme können eine konsistentere Dosierung in Hochdurchsatzbetrieben ermöglichen. Die britische Regulierungsbewertung unterstützt die Verwendung von flüssigem L-Lysin für alle Tierarten unter den bewerteten Zulassungsbedingungen. Die Ausweitung der automatisierten Futtermittelproduktionskapazität in China, Vietnam und Indien kann die Nachfrage nach Formaten, die die Dosiergenauigkeit und Materialhandhabung verbessern, weiter unterstützen.
Nach Anwendung: Tierfutter verankert die Basis; Nahrungsergänzungsmittel repräsentieren die Mixverschiebung
Tierfutter machte im Jahr 2025 67,85 % des Lysin-Marktes aus, während Pharmazeutika und Nahrungsergänzungsmittel voraussichtlich während 2026–2031 mit einer CAGR von 9,13 % wachsen werden. Die Nachfrage aus dem Futtermittelsegment spiegelt die Rolle von Lysin in der präzisen Nutztiernährung und proteinärmeren Rationsformulierungen wider und verknüpft die Nachfrage direkt mit der Wirtschaftlichkeit der kommerziellen Tierproduktion. Die Europäische Kommission erklärte, dass synthetisches Lysin eine präzisere Nutztiernährung ermöglicht und Stickstoffverluste, einschließlich Ammoniak und Nitrate, reduzieren kann. Pharmazeutika und Nahrungsergänzungsmittel profitieren von der Nachfrage nach Formulierungen zur Immununterstützung, antiviralen Mitteln, Sporterholung und klinischer Ernährung.
Lebensmittel und Getränke, Körperpflege und andere Anwendungen diversifizieren die Nachfrage über Tierfutter hinaus. Lysin in Lebensmittelqualität wird bei der Getreideanreicherung verwendet, während Lysinpeptidderivate in Hautpflegeprodukte eingearbeitet werden, die zur Kollagenbildung beitragen sollen. Obwohl diese Anwendungen geringere Volumina ausmachen, erfordern sie speziellere Formulierungen. Die Informationen zu zugelassenen Produkten von Health Canada bieten eine regulatorische Referenz für L-Lysin-Ansprüche im Zusammenhang mit HSV-Wiederauftreten und Kollagenbildung. Obwohl diese Anwendungen kleiner als das Tierfuttersegment sind, können sie die Exposition des Lysin-Marktes gegenüber dem Rohstoff-Futtermittelzyklus reduzieren.
Geografische Analyse
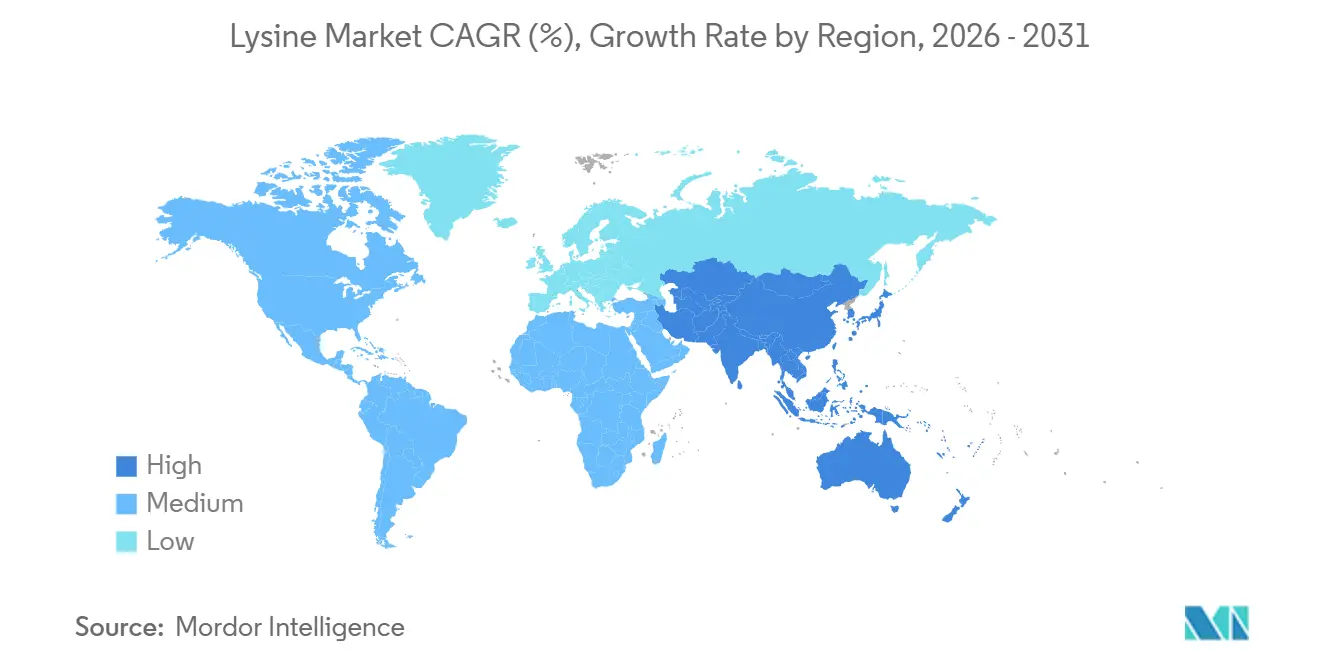
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,91 % am globalen Lysin-Markt und wird voraussichtlich während 2026–2031 mit einer CAGR von 8,63 % wachsen. Die Region kombiniert eine große Futtermittelproduktionsbasis mit expandierender Aquakulturaktivität. Indiens Geflügelsektor sowie das Aquakulturwachstum in Vietnam und Indonesien unterstützen eine zusätzliche Lysin-Nachfrage. Japan und Südkorea haben reifere Verbrauchsprofile, treiben aber weiterhin die Nachfrage nach hochreinen und pharmazeutisch-qualitativen Produkten an.
Nordamerika repräsentiert einen reifen, aber sich entwickelnden Lysin-Markt. Die Einschlussraten von Lysin in Geflügelfutter sind in weiten Teilen der Region gut etabliert. Die künftige Nachfrage wird in erster Linie von Aquakultur, Nahrungsergänzungsmitteln, pharmazeutisch-qualitativen Produkten und Änderungen der Futterformulierungsstandards abhängen. ADMs flüssige Aminosäuresysteme demonstrieren die Rolle der Präzisionsdosierung in integrierten Anlagen. Kanada und Mexiko bleiben Teil eines regionalen Futtermittelsystems, in dem die betriebliche Effizienz eine größere Bedeutung hat als ein schnelles Wachstum beim grundlegenden Lysinverbrauch.
Im Jahr 2026 prägen Handelsmaßnahmen und Bedenken hinsichtlich der inländischen Versorgung den europäischen Lysin-Markt. Die Verordnung der Europäischen Kommission von 2025 verhängte Zölle auf Lysinimporte aus China. Die Wiedereröffnung der Anti-Absorptions-Untersuchung im Jahr 2026 schafft weitere Unsicherheit bei der Lieferantenauswahl und Beschaffungsplanung. Südamerika kann von der Ausweitung der Viehexporte und der Aquakulturproduktion profitieren, während die Nachfrage im Nahen Osten und in Afrika noch in einem früheren Entwicklungsstadium ist. Saudi-Arabiens Investitionspläne im Agrar- und Lebensmittelbereich sowie die sich verbessernde Aquakulturinfrastruktur in Afrika unterstützen die langfristige Nachfrage nach Lysinprodukten in Spezialqualität.

Wettbewerbslandschaft
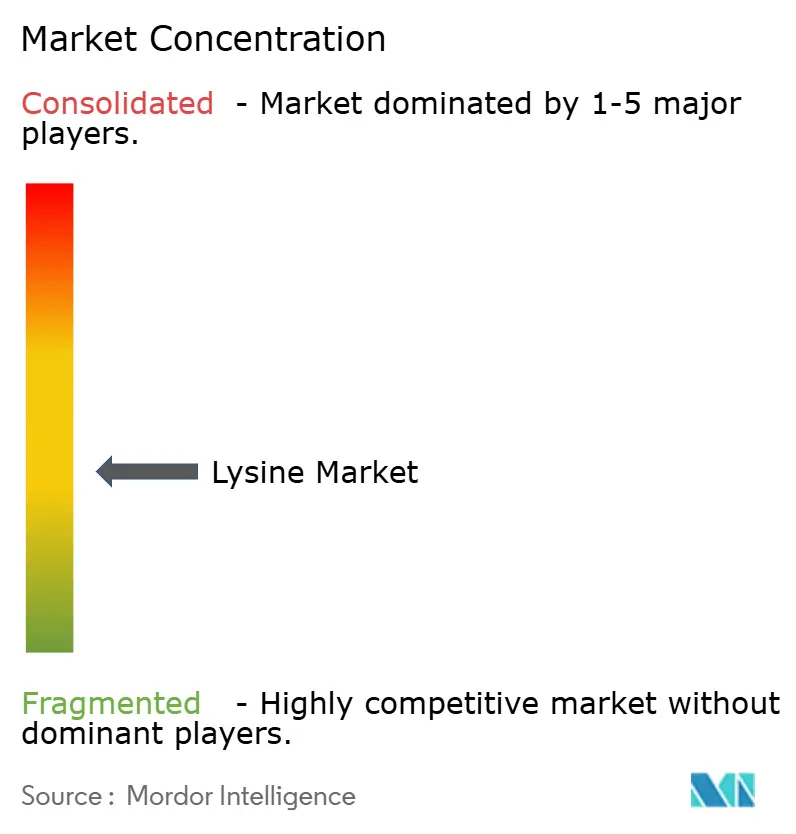
Der Lysin-Markt ist mäßig konzentriert. Der Markt verfügt über eine konzentrierte Produktionsbasis in Ostasien, insbesondere in China, während Spezialitätensegmente stärker differenziert bleiben. Chinesische Lieferanten üben erheblichen Einfluss auf die Preise für Lysin in Futterqualität aus. Japanische und koreanische Lieferanten konkurrieren stärker über Produktqualität, regulatorisches Fachwissen und Spezialanwendungen.
Führende Unternehmen nutzen Produktdifferenzierung, Technologie und geografische Diversifizierung, um ihre Renditen zu schützen. Evonik positioniert Biolys als differenziertes fermentiertes Granulatprodukt und nicht als Standardkristallprodukt. ADM bietet flüssige Aminosäurelösungen für Futtermittelbetriebe an, die eine geschlossene Handhabung und überwachte Bestände priorisieren. Diese Strategien zeigen, wie Lieferanten auf Basis der Anwendungsleistung und nicht nur des Volumens konkurrieren können.
Regulierte Märkte bieten eine wichtige Chance für hochreine Lysinprodukte. Der europäische Handelsfall hat die Beschaffungskomplexität für Käufer und Lieferanten erhöht. Die Bewertung des Vereinigten Königreichs zu flüssigem L-Lysin bietet eine Compliance-Referenz für flüssige Produkte, die in der Tierernährung eingesetzt werden. Lieferanten, die konsistente Reinheit, Rückverfolgbarkeit und produktspezifische Dokumentation aufrechterhalten, sind besser positioniert, um diese Kanäle zu bedienen. Der Lysin-Markt begünstigt auch Unternehmen, die Rohstoffkosten, Transportvolatilität und regulatorische Änderungen bewältigen können, ohne sich ausschließlich auf Rohstoffpreise zu verlassen.
Lysin-Branchenführer
-
Ajinomoto Co., Inc.
-
CJ CheilJedang Corp.
-
Meihua Holdings Group Co., Ltd.
-
Fufeng Group
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Im Amtsblatt wurde die Bekanntmachung C/2026/2557 veröffentlicht, mit der die Antidumping-Untersuchung zu chinesischen Lysinimporten infolge der Beschwerde von Eurolysine wiedereröffnet wurde. Das Verfahren folgte auf Bedenken, dass die Verkaufspreise nach der Einführung von Zöllen gesunken waren. Sein Ergebnis kann zukünftige Zollniveaus und Versorgungszuteilungsentscheidungen unter EU-Futtermittelkäufern beeinflussen.
- Februar 2026: Eurolysine reichte bei der Europäischen Kommission eine formelle Beschwerde ein und beantragte eine Anti-Absorptions-Untersuchung zu chinesischem Lysin. Das Unternehmen erklärte, dass Exporteure die EU-Verkaufspreise nach Inkrafttreten der endgültigen Zölle gesenkt hatten. Die Beschwerde stellte einen weiteren Versuch dar, den strukturellen Wettbewerb durch importiertes Material anzugehen.


Globaler Lysin-Markt – Berichtsumfang
Lysin, auch bekannt als L-Lysin, ist eine essentielle Aminosäure, die der Körper nicht selbst synthetisieren kann und über die Nahrung aufnehmen muss. Es unterstützt normales Wachstum und den Muskelumbau und trägt zur Produktion von Carnitin bei, einer Verbindung, die in den meisten Körperzellen vorkommt. Lysin hilft auch beim Transport von Fetten durch die Zellen zur Energiegewinnung. L-Lysin ist die biologisch aktive Form, die der Körper nutzt, und ist in Lebensmitteln und Nahrungsergänzungsmitteln erhältlich.
Der Lysin-Markt ist nach Typ, Qualitätsstufe, Form, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Lysinhydrochlorid, Lysinmonohydrat und sonstige Lysintypen segmentiert. Nach Qualitätsstufe ist der Markt in Futterqualität, Lebensmittelqualität und pharmazeutische Qualität segmentiert. Nach Form ist der Markt in Pulver, Flüssig und Granulat segmentiert. Nach Anwendung ist der Markt in Tierfutter, Lebensmittel und Getränke, Pharmazeutika und Nahrungsergänzungsmittel, Körperpflege und Sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Lysin in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
| Lysinhydrochlorid |
| Lysinmonohydrat |
| Sonstige Lysintypen |
| Futterqualität |
| Lebensmittelqualität |
| Pharmazeutische Qualität |
| Pulver |
| Flüssig |
| Granulat |
| Tierfutter |
| Lebensmittel und Getränke |
| Pharmazeutika und Nahrungsergänzungsmittel |
| Körperpflege |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Lysinhydrochlorid | |
| Lysinmonohydrat | ||
| Sonstige Lysintypen | ||
| Nach Qualitätsstufe | Futterqualität | |
| Lebensmittelqualität | ||
| Pharmazeutische Qualität | ||
| Nach Form | Pulver | |
| Flüssig | ||
| Granulat | ||
| Nach Anwendung | Tierfutter | |
| Lebensmittel und Getränke | ||
| Pharmazeutika und Nahrungsergänzungsmittel | ||
| Körperpflege | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lysin-Markt im Jahr 2026?
Der Lysin-Markt wird im Jahr 2026 auf 1,88 Milliarden USD geschätzt und wird voraussichtlich bis 2031 bei einer CAGR von 7,23 % 2,67 Milliarden USD erreichen. Die Schätzung spiegelt einen Prognosezeitraum von 2026 bis 2031 wider.
Welche Lysin-Anwendung hat den größten Marktanteil?
Tierfutter hielt im Jahr 2025 einen Anteil von 67,85 % am globalen Lysin-Markt. Die Futtermittelnachfrage wird durch Geflügel, Schweine, Aquakultur und den Einsatz von Lysin in proteinärmeren Rationsdesigns gestützt.
Welche Lysinform wächst am schnellsten?
Granulat wird voraussichtlich mit einer CAGR von 8,78 % während 2026–2031 wachsen. Sein Wachstum ist mit automatisierten Wäge- und Chargierungssystemen verbunden, die einen zuverlässigen Materialfluss und eine reduzierte Staubentwicklung erfordern.
Welche Region führt beim Lysinverbrauch und -wachstum?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,91 % an der globalen Nachfrage und wird voraussichtlich bis 2031 mit einer CAGR von 8,63 % wachsen. Die Region verfügt über eine große Futtermittelproduktion, wachsende Aquakultur und expandierende Geflügelproduktion.
Seite zuletzt aktualisiert am:



