
リジン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.88 十億米ドル |
| 市場規模 (2031) | 2.67 十億米ドル |
| Growth Rate (2026 - 2031) | 7.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリジン市場分析
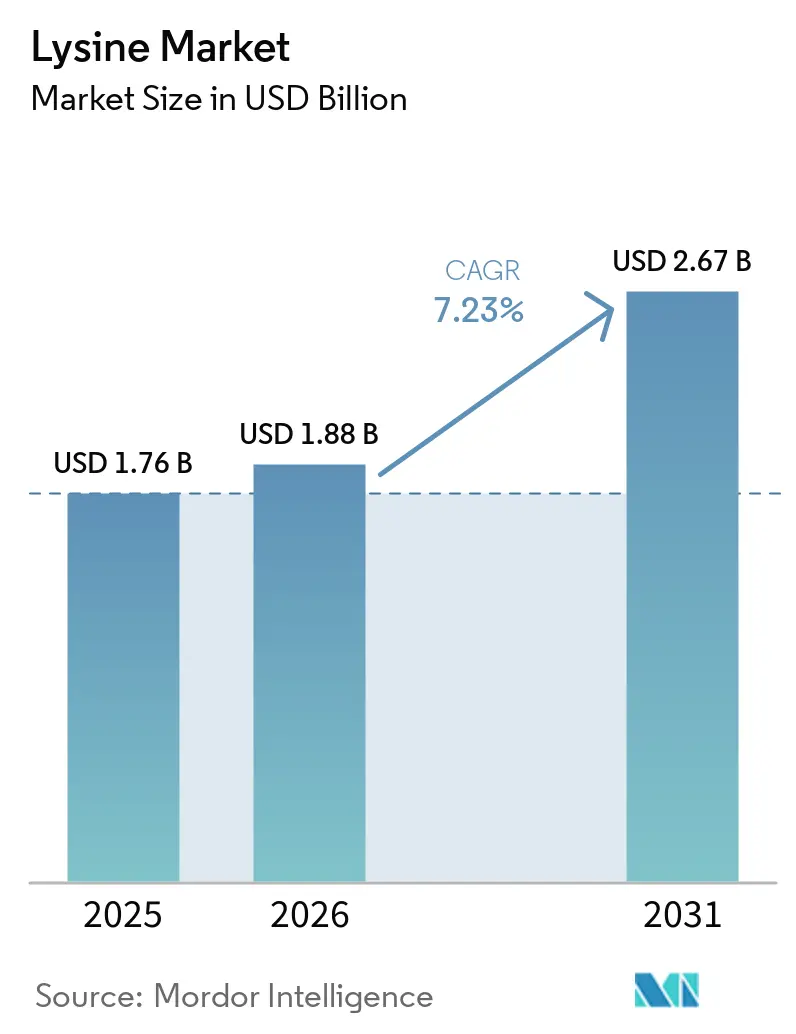
リジン市場規模は2025年に1.76 ビリオン 米ドルと評価され、2026年の1.88 ビリオン 米ドルから2031年には2.67 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.23%です。リジン市場は、単胃動物飼料におけるアミノ酸要件のバランス調整における役割によって支えられています。動物性タンパク質への需要増加が、アジア太平洋、インド、東南アジア、ラテンアメリカにおける効率的な飼料配合の価値を高めています。大豆粕の配合量が減少する場合、低粗タンパク質飼料にはアミノ酸補給が必要となり、これが畜群数の変化を超えてリジン需要を支えています。生産者はまた、医薬品、ニュートラシューティカル、自動化飼料製造用途向けに、より高純度で取り扱いやすい製品を追求しています。欧州における貿易措置、中国の生産能力、トウモロコシ・エネルギー・フレートコストの変動が、リジン市場における調達判断とマージンを引き続き左右しています。
主要レポートのポイント
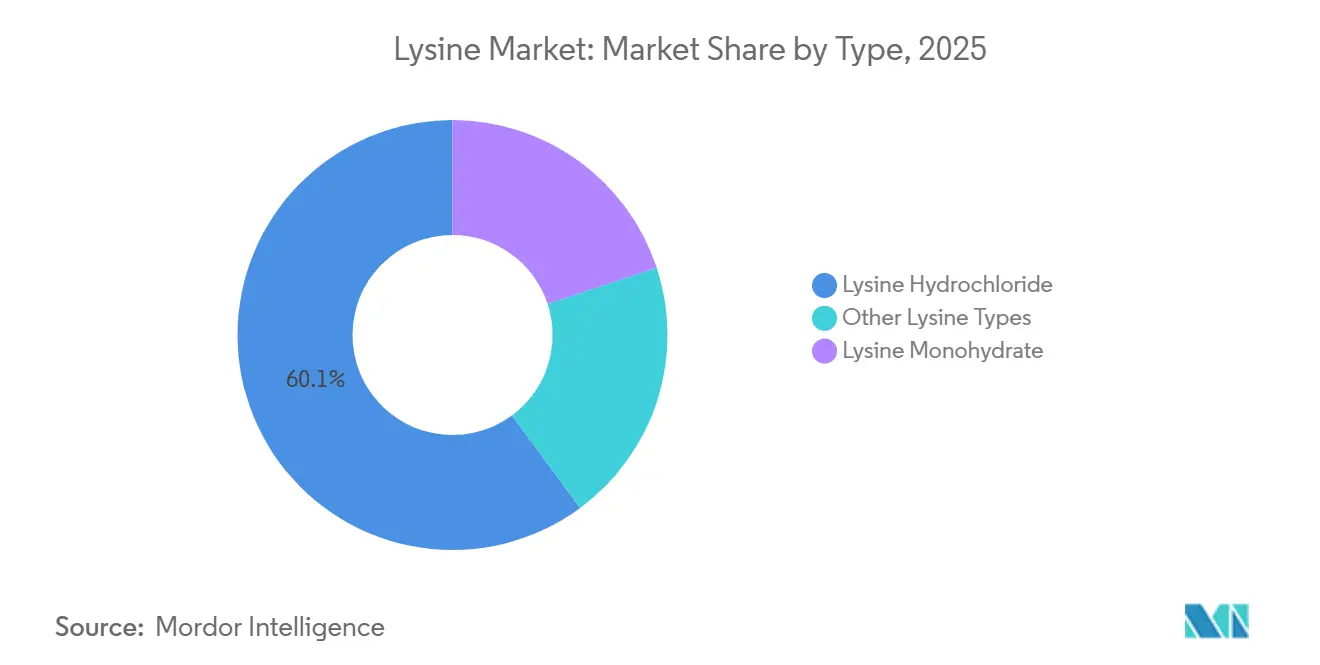
- タイプ別では、塩酸リジンが2025年のリジン市場シェアの60.13%を占め、2031年にかけて最高のCAGR 8.14%を記録すると予測されています。
- グレード別では、飼料グレードが2025年のリジン市場シェアの68.32%を占め、医薬品グレードは2031年にかけてCAGR 8.25%で拡大すると予測されています。
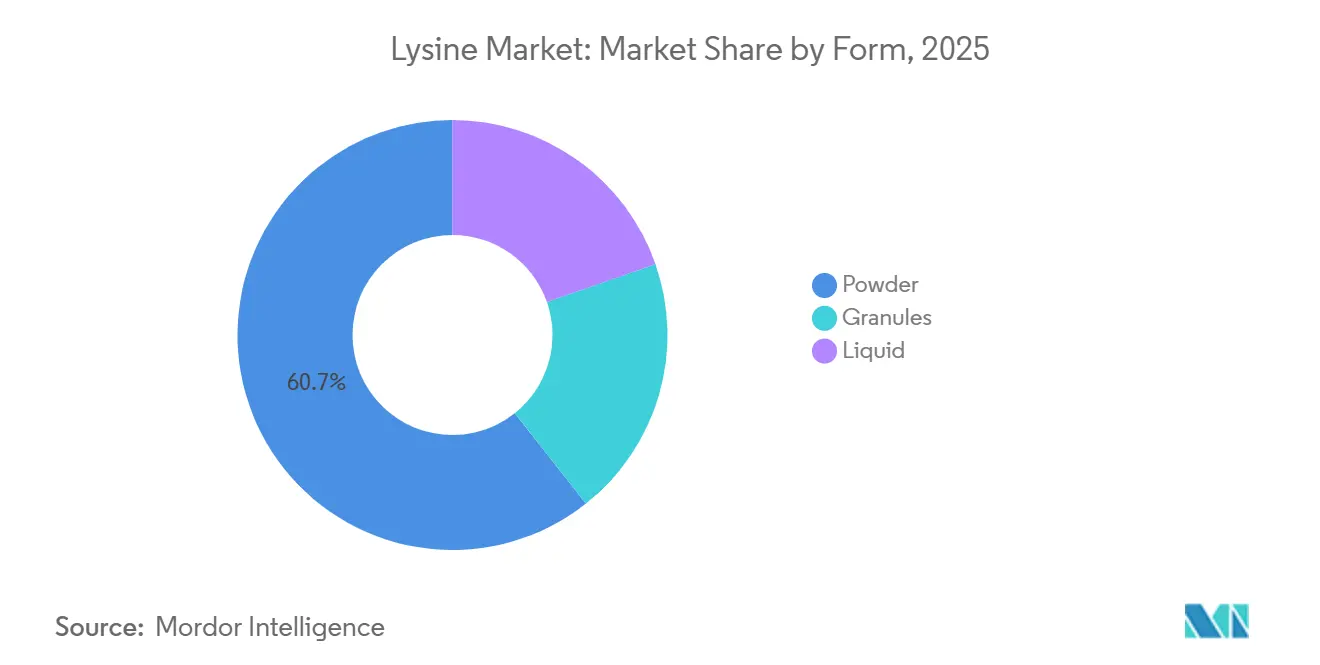
- 形態別では、粉末が2025年のリジン市場規模の60.67%を占め、顆粒が2031年にかけて最高のCAGR 8.78%を記録しています。
- 用途別では、動物飼料が2025年のリジン市場規模の67.85%を占め、医薬品・ニュートラシューティカルが2031年にかけて最高のCAGR 9.13%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年の世界リジン市場の39.91%を占め、2031年にかけて最高のCAGR 8.63%を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界リジン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 効率的な動物性タンパク質生産への需要増加 | +2.00% | アジア太平洋およびラテンアメリカに集中した世界規模 | 長期(4年以上) |
| 低粗タンパク質飼料配合の拡大 | +1.50% | 北米、EU、アジア太平洋 | 中期(2~4年) |
| 水産養殖および特殊動物栄養の成長 | +1.20% | アジア太平洋中心、南米およびMEAへの波及 | 長期(4年以上) |
| 医薬品グレードおよびニュートラシューティカル用リジンへの需要増加 | +1.00% | 北米、EU、APAC | 中期(2~4年) |
| 統合型飼料工場における液体・カプセル化リジンの採用 | +0.80% | 北米、EU、韓国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
効率的な動物性タンパク質生産への需要増加
新興経済圏における食肉消費の増加により、家禽、豚、水産養殖システムにおける中核的な飼料原料してのリジンの役割が強化されています。国連食糧農業機関は、アミノ酸等価の栄養基準において、1.5トンのL-塩酸リジンが50トンの大豆粕の生産に必要な土地を代替できると述べています[1]国連食糧農業機関、「飼料用リジンおよびその他のアミノ酸」、FAO動物生産・衛生部門、fao.org。この関係は、特に一人当たりの耕作可能地が減少する中で、飼料効率の改善におけるリジンの重要性を示しています。また、アミノ酸補給が同等のタンパク質栄養を提供するために必要な土地を削減できることも示しています。飼料は通常、畜産生産コストの60~70%を占めており、飼料転換効率は生産者のマージンにとって重要です。その結果、飼料メーカーがタンパク質原料をより効率的に使用しながら動物のパフォーマンスを維持しようとする中で、リジン市場は恩恵を受けています。
水産養殖および特殊動物栄養の成長
水産養殖は、家禽・豚飼料を超えてリジンの需要基盤を拡大しています。ADMはエビとティラピアを水産飼料拡大を牽引する主要種として特定しており、東南アジアと南米での活発な動きが期待されています。低魚粉飼料において、リジンは種特異的な飼料配合におけるアミノ酸バランスの維持に貢献します。Aquaculture Nutritionに掲載された研究では、低魚粉飼料を与えた三倍体ニジマスにおいて、約4.19%の飼料リジン水準が体重増加と腸の健康を支えることが示されました。種特異的な配合には、サプライヤーが信頼性の高いリジン濃度、バッチ間の一貫性、および進化する飼料レシピへの技術的サポートを確保することが求められます。これらの要件は、特殊動物栄養向けに一貫した仕様を提供できるサプライヤーに機会をもたらします。
医薬品グレードおよびニュートラシューティカル用リジンへの需要増加
医薬品グレードおよびニュートラシューティカル用リジンは、臨床栄養、抗ウイルスサプリメント、免疫サポート製品を支えています。カナダ保健省は、単純ヘルペスウイルス感染の再発を減少させ、コラーゲン形成を支援するために、認可された天然健康製品においてL-リジンを認定しています。この規制上の認定は、認可された消費者向け健康チャネルにおける製品ポジショニングを強化します。連続発酵とイオン交換精製により、医薬品サプライチェーンにおける高純度水準が実現されます。これらの生産能力は、規制された製剤向けに文書化された純度と管理された材料仕様を必要とする顧客にとって特に重要です。その結果、リジン市場は、製品仕様と規制文書がコモディティ飼料価格よりも重要視される用途から、より高い付加価値を獲得できます。
統合型飼料工場における液体・カプセル化リジンの採用
統合型飼料工場は、より精密な投与と取り扱いロスの削減を実現するために、液体およびカプセル化形態の採用を増やしています。ADMは、密閉タンク・メーターシステムとリアルタイム在庫監視を備えた液体アミノ酸システムを提供しています。Keminは、動物生産における栄養素の放出を制御し、栄養素利用率を向上させるカプセル化システムを提供しています。これらの形態は、粉塵曝露、手動投与の必要性、および包装廃棄物を削減できます。英国食品基準庁は、特定のCorynebacterium glutamicum株を使用して製造された液体L-リジン塩基が、すべての動物種に対して有効なリジン源であると結論付けています[2]英国食品基準庁、「液体L-リジン塩基からなる飼料添加物に関する認可条件の変更の安全性と有効性の評価」、食品基準庁、food.gov.uk。これらの採用により、リジン市場は配合精度が主要な購買優先事項となる自動化飼料工場への参入経路を得ています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国の過剰生産能力とコモディティ価格圧力 | -1.20% | 世界規模(価格波及);中国・東南アジアが最も深刻 | 短期(2年以内) |
| トウモロコシ・砂糖・エネルギー・発酵原料コストの変動 | -0.80% | 北米と中国に集中した世界規模 | 中期(2~4年) |
| EU貿易規制と地域的な供給集中 | -0.50% | EU、北米、東南アジア(迂回効果) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
中国の過剰生産能力とコモディティ価格圧力
中国の過剰生産能力は、飼料グレードリジン価格に持続的な圧力をかけ続けています。リジンは広く取引され標準化されているため、輸出可能量は国内の過剰供給を他の飼料グレード市場に迅速に波及させる可能性があります。この価格環境は、統合された原料供給と多様化した製品ポートフォリオを持つ生産者に有利です。また、中国以外のサプライヤーが高純度グレード、特殊形態、技術主導の収益源に注力することを促しています。その結果、この圧力はリジン市場のコモディティセグメントにおける価格柔軟性を制限しています。
トウモロコシ・砂糖・エネルギー・発酵原料コストの変動
リジン発酵は農業原料、電力、プロセス熱、輸送に依存しています。トウモロコシとグルコースは可変生産コストの大きな割合を占めています。エタノール需要の変化、気象条件、輸出規制がトウモロコシの供給と価格に影響を与える可能性があります。エネルギーとフレートコストの変動は、エンドマーケットの需要が安定している場合でも、生産経済にさらなる圧力をかける可能性があります。生産者は、原料ヘッジ、代替原料の開発、または供給契約におけるエスカレーション条項によってこれらのリスクを軽減できます。これらの措置は供給経済を保護できる一方で、リジン市場における業務の複雑性と運転資本要件を増加させる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:塩酸リジンが飼料分野での商業的優位性を維持
塩酸リジンは2025年のリジン市場の60.13%を占め、2026年から2031年にかけてCAGR 8.14%で成長すると予測されています。確立された生産プロセスと品質仕様により、家禽、豚、水産養殖飼料用途における標準的な商業形態であり続けています。その乾燥形態は、定常的な飼料配合のために大量調達する飼料メーカーに馴染みがあります。世界の飼料配合業者も、確立された最低コスト配合システムでこれを使用しています。リジン一水和物およびその他の形態は、塩化物含有量が配合上の制約をもたらす可能性がある特殊栄養および輸出用途に対応しています。
リジン市場は、成熟した物流ネットワークと飼料配合における幅広い受け入れにより、塩酸リジンへの依存を続けています。標準グレードと高純度塩酸リジングレード間の品質プレミアムは縮小しており、製品の取り扱い、純度、用途適合性が差別化のますます重要な源泉となっています。サプライヤーはまた、厳密に管理された飼料プログラムでリジンを使用する顧客に対して一貫した仕様を維持する必要があります。水産養殖および特殊栄養配合がより精密になるにつれて、リジン市場はタイプ固有の仕様への需要増加を経験する可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


グレード別:飼料グレードが定着、医薬品グレードが最速成長
飼料グレードは2025年のリジン市場の68.32%を占め、配合飼料での広範な使用と家禽・豚飼料へのリジンの定常的な配合によって支えられています。このセグメントの需要は、商業的な動物生産における大量購買パターンを密接に反映しています。医薬品グレードは2026年から2031年にかけてCAGR 8.25%で成長すると予測されています。医薬品グレードリジンへの需要は、非経口栄養、ペプチドベースの医薬品開発、ニュートラシューティカル製品によって牽引されています。このセグメントにおける購買決定は、スポットコモディティ価格よりもコンプライアンスと純度仕様に依存しています。
食品グレードリジンは、不十分な食事タンパク質摂取量を持つ集団向けに設計された製品を含む、強化主食食品やスポーツ栄養製品に使用されています。医薬品グレードの製造では、高純度水準を達成するために連続発酵と高分解能イオン交換クロマトグラフィーが使用されます。規制された用途のバイヤーは、飼料グレードの顧客よりも広範な文書を必要とする場合があります。その結果、リジン市場は飼料、食品、規制された医療用途にわたって異なる需要パターンに対応しています。食品グレードリジンはまた、配合食品製品を支援する栄養表示要件とアミノ酸強化規制から恩恵を受ける可能性があります。
形態別:粉末がインフラ固定化でリード;顆粒が精密プレミアムを示す
粉末は2025年のリジン市場の60.67%を占め、顆粒は2026年から2031年にかけてCAGR 8.78%で成長すると予測されています。多くの既存飼料工場が粉末取り扱い設備を使用しているため、粉末は引き続き広く使用されています。これらの確立されたシステムは、馴染みのある容易に入手可能な形態への継続的な需要を支えています。顆粒は流動性が改善され、粉塵発生が少ないため、自動計量・バッチ処理作業に適しています。粉末取り扱い設備の既設基盤が粉末需要を維持する一方で、代替形態への転換ペースを遅らせています。
Evonikは、最低62.4%のL-リジンを含み、発酵副産物からの追加栄養素を含む発酵顆粒リジン製品としてBiolysを販売しています。液体リジンも、タンク・メーターシステムを使用する北米と欧州の統合型工場での採用が進んでいます。これらのシステムにより、高スループット操業においてより一貫した投与が可能になります。英国の規制評価は、評価された認可条件の下でのすべての動物種への液体L-リジン使用を支持しています。中国、ベトナム、インドにおける自動化飼料生産能力の拡大は、投与精度と材料取り扱いを向上させる形態への需要をさらに支える可能性があります。
用途別:動物飼料が基盤を固め;ニュートラシューティカルがミックスシフトを示す
動物飼料は2025年のリジン市場の67.85%を占め、医薬品・ニュートラシューティカルは2026年から2031年にかけてCAGR 9.13%で拡大すると予測されています。飼料セグメントからの需要は、精密畜産栄養と低タンパク質飼料配合におけるリジンの役割を反映しており、需要を商業的な動物生産の経済と直接結びつけています。欧州委員会は、合成リジンがより精密な畜産栄養を可能にし、アンモニアや硝酸塩を含む窒素損失を削減できると述べています。医薬品・ニュートラシューティカルは、免疫サポート、抗ウイルス、スポーツ回復、臨床栄養配合への需要から恩恵を受けています。
食品・飲料、パーソナルケア、その他の用途が動物飼料を超えて需要を多様化しています。食品グレードリジンは穀物強化に使用され、リジンペプチド誘導体はコラーゲン形成を支援するとして位置付けられたスキンケア製品に配合されています。これらの用途は量的には少ないものの、より特殊な配合を必要とします。カナダ保健省の認可製品情報は、HSV再発とコラーゲン形成に関連するL-リジンの主張に対する規制上の参照を提供しています。動物飼料セグメントよりも小さいものの、これらの用途はリジン市場のコモディティ飼料サイクルへの露出を低減できます。
地域分析
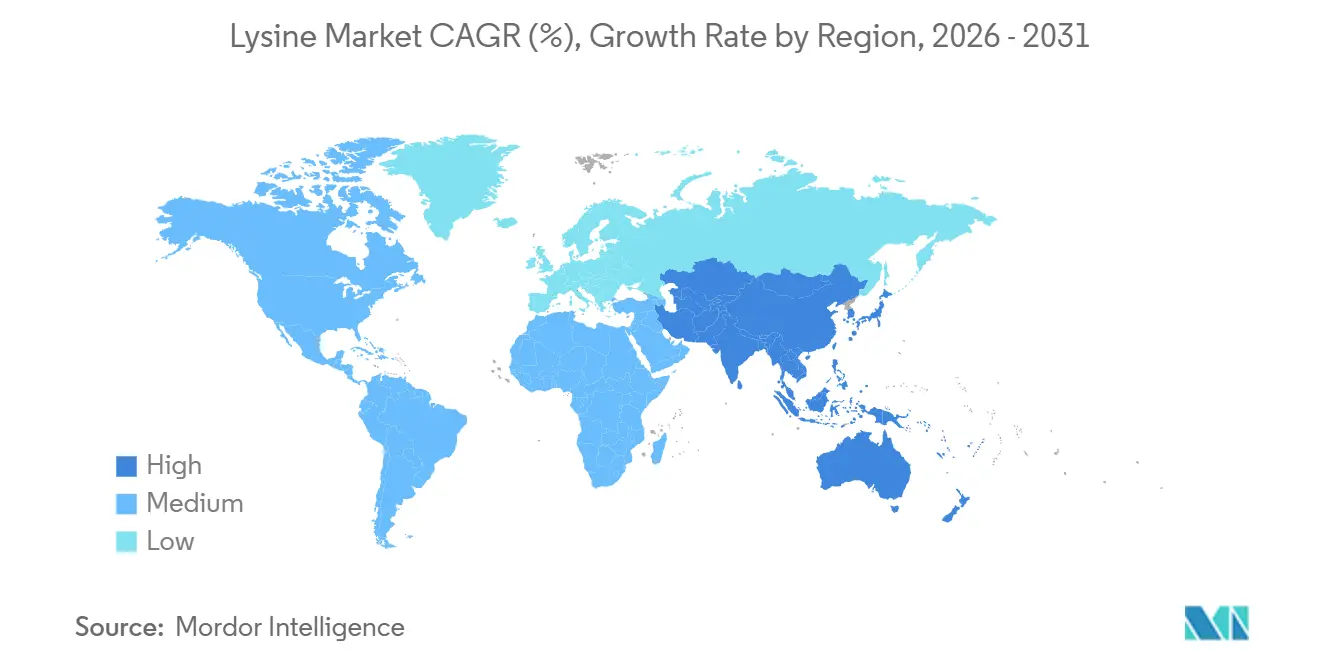
アジア太平洋は2025年の世界リジン市場の39.91%を占め、2026年から2031年にかけてCAGR 8.63%で成長すると予測されています。この地域は大規模な飼料生産基盤と拡大する水産養殖活動を兼ね備えています。インドの家禽セクターとベトナム・インドネシアの水産養殖成長が追加のリジン需要を支えています。日本と韓国はより成熟した消費プロファイルを持ちますが、高純度および医薬品グレード製品への需要を引き続き牽引しています。
北米は成熟しながらも進化するリジン市場を代表しています。家禽飼料への配合率は地域の大部分で確立されています。将来の需要は主に水産養殖、ニュートラシューティカル、医薬品グレード製品、および飼料配合基準の変化に依存します。ADMの液体アミノ酸システムは、統合型施設における精密投与の役割を示しています。カナダとメキシコは、基本的なリジン消費の急速な成長よりも業務効率が重要視される地域的な飼料システムの一部であり続けています。
2026年には、貿易措置と国内供給への懸念が欧州リジン市場を形成しています。欧州委員会の2025年規制は中国を原産地とするリジン輸入に関税を課しました。2026年の反吸収調査の再開は、サプライヤー選択と調達計画に関するさらなる不確実性をもたらしています。南米は拡大する畜産輸出と水産養殖生産から恩恵を受けられる一方、中東・アフリカの需要は発展の初期段階にあります。サウジアラビアの農業食品投資計画とアフリカにおける水産養殖インフラの改善が、特殊グレードリジン製品への長期的な需要を支えています。

競合環境
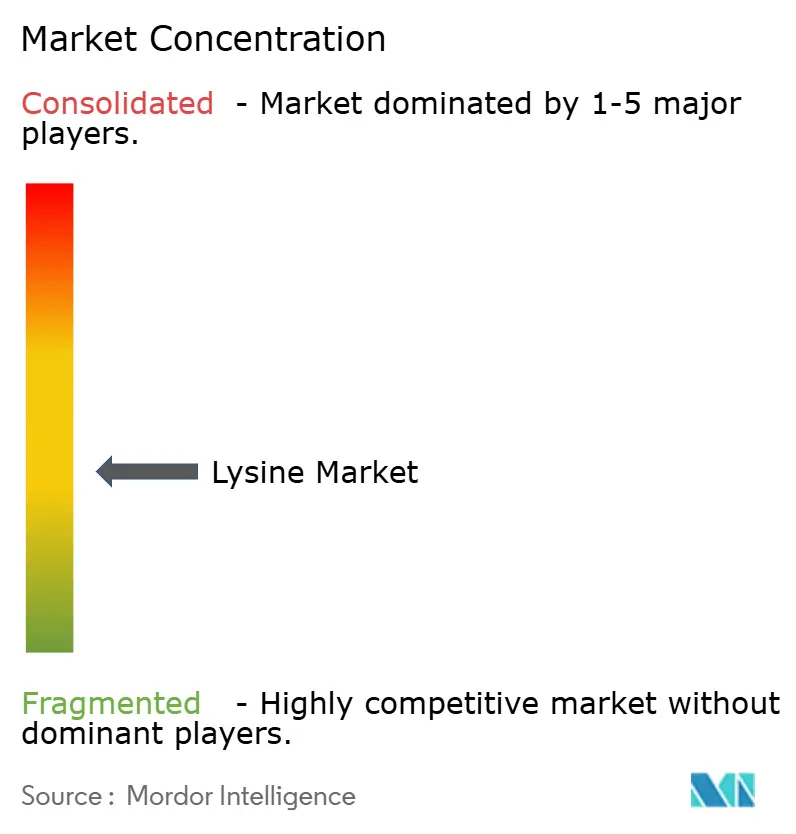
リジン市場は中程度に集中しています。市場は東アジア、特に中国に集中した生産基盤を持ち、特殊セグメントはより差別化されています。中国のサプライヤーは飼料グレードリジン価格に相当な影響力を持っています。日本と韓国のサプライヤーは、製品品質、規制専門知識、特殊用途においてより直接的に競争しています。
主要企業は製品差別化、技術、地理的多様化を活用してリターンを保護しています。EvonikはBiolysを標準的な結晶製品ではなく差別化された発酵顆粒製品として位置付けています。ADMは密閉取り扱いと監視された在庫を優先する飼料操業向けに液体アミノ酸ソリューションを提供しています。これらの戦略は、サプライヤーが量だけでなく用途パフォーマンスに基づいて競争できることを示しています。
規制市場は高純度リジン製品にとって重要な機会を提供しています。欧州の貿易案件はバイヤーとサプライヤーの調達複雑性を高めています。英国の液体L-リジンの評価は、動物栄養に使用される液体製品のコンプライアンス参照を提供しています。一貫した純度、トレーサビリティ、製品固有の文書を維持するサプライヤーは、これらのチャネルへの対応においてより有利な立場にあります。リジン市場はまた、コモディティ価格のみに依存することなく、原料コスト、輸送変動、規制変更を管理できる企業を優遇しています。
リジン産業リーダー
Ajinomoto Co., Inc.
CJ CheilJedang Corp.
Meihua Holdings Group Co., Ltd.
Fufeng Group
Evonik Industries AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:官報はEurolysineの申し立てを受けて、中国産リジン輸入に対する反ダンピング調査を再開する通知C/2026/2557を公表しました。この手続きは、関税賦課後に販売価格が低下したという懸念を受けて行われました。その結果は、EU飼料バイヤーの将来の関税水準と供給配分決定に影響与える可能性があります。
- 2026年2月:EurolysineはEUの販売価格が確定関税の発効後に低下したとして、中国産リジンに対する反吸収調査を求める正式な申し立てを欧州委員会に提出しました。同社は輸出業者が確定関税の発効後にEU販売価格を引き下げたと述べました。この申し立ては、輸入品からの構造的な競争に対処するためのさらなる取り組みを示しています。


世界リジン市場レポートの範囲
リジン(L-リジンとも呼ばれる)は、体内で合成できず食事から摂取しなければならない必須アミノ酸です。正常な成長と筋肉の代謝回転を支え、体内のほとんどの細胞に存在する化合物であるカルニチンの産生に寄与します。リジンはまた、エネルギー産生のために細胞を通じて脂肪を輸送するのを助けます。L-リジンは体が利用する生物学的に活性な形態であり、食品や栄養補助食品として入手可能です。
リジン市場は、タイプ、グレード、形態、用途、地域によって区分されています。タイプ別では、市場は塩酸リジン、リジン一水和物、その他のリジンタイプに区分されています。グレード別では、市場は飼料グレード、食品グレード、医薬品グレードに区分されています。形態別では、市場は粉末、液体、顆粒に区分されています。用途別では、市場は動物飼料、食品・飲料、医薬品・ニュートラシューティカル、パーソナルケア、その他に区分されています。レポートはまた、主要地域の15カ国のリジン市場規模と予測をカバーしています。各セグメントの市場規模と予測は金額ベース(米ドル)で行われています。
| 塩酸リジン |
| リジン一水和物 |
| その他のリジンタイプ |
| 飼料グレード |
| 食品グレード |
| 医薬品グレード |
| 粉末 |
| 液体 |
| 顆粒 |
| 動物飼料 |
| 食品・飲料 |
| 医薬品・ニュートラシューティカル |
| パーソナルケア |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | 塩酸リジン | |
| リジン一水和物 | ||
| その他のリジンタイプ | ||
| グレード別 | 飼料グレード | |
| 食品グレード | ||
| 医薬品グレード | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 顆粒 | ||
| 用途別 | 動物飼料 | |
| 食品・飲料 | ||
| 医薬品・ニュートラシューティカル | ||
| パーソナルケア | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年のリジン市場規模はどのくらいですか?
リジン市場は2026年に1.88 ビリオン 米ドルと評価され、CAGRが7.23%で2031年までに2.67 ビリオン 米ドルに達すると予測されています。この推定は2026年から2031年の予測期間を反映しています。
最大シェアを持つリジン用途はどれですか?
動物飼料は2025年の世界リジン市場の67.85%を占めました。飼料需要は家禽、豚、水産養殖、および低タンパク質飼料設計におけるリジンの使用によって支えられています。
最も成長が速いリジン形態はどれですか?
顆粒は2026年から2031年にかけてCAGR 8.78%で成長すると予測されています。その成長は、信頼性の高い材料フローと粉塵発生の低減を必要とする自動計量・バッチ処理システムと結びついています。
リジン消費と成長をリードる地域はどこですか?
アジア太平洋は2025年の世界需要の39.91%を占め、2031年にかけてCAGR 8.63%で成長すると予測されています。この地域は大規模な飼料生産、成長する水産養殖、および拡大する家禽生産を有しています。
最終更新日:



