
Tamanho e Participação do Mercado de Fibra de Vidro de Baixa Dielétrica
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 382.81 Milhões de dólares |
| Tamanho do Mercado (2032) | 612.88 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.87 % |
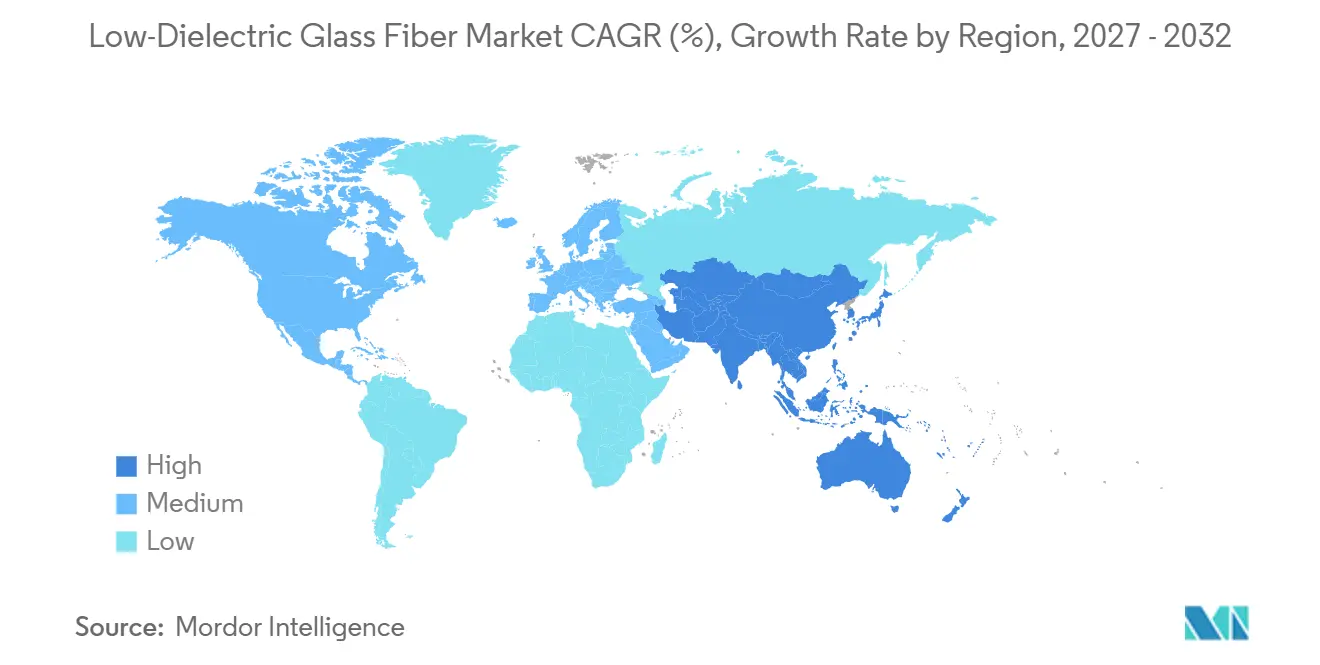
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
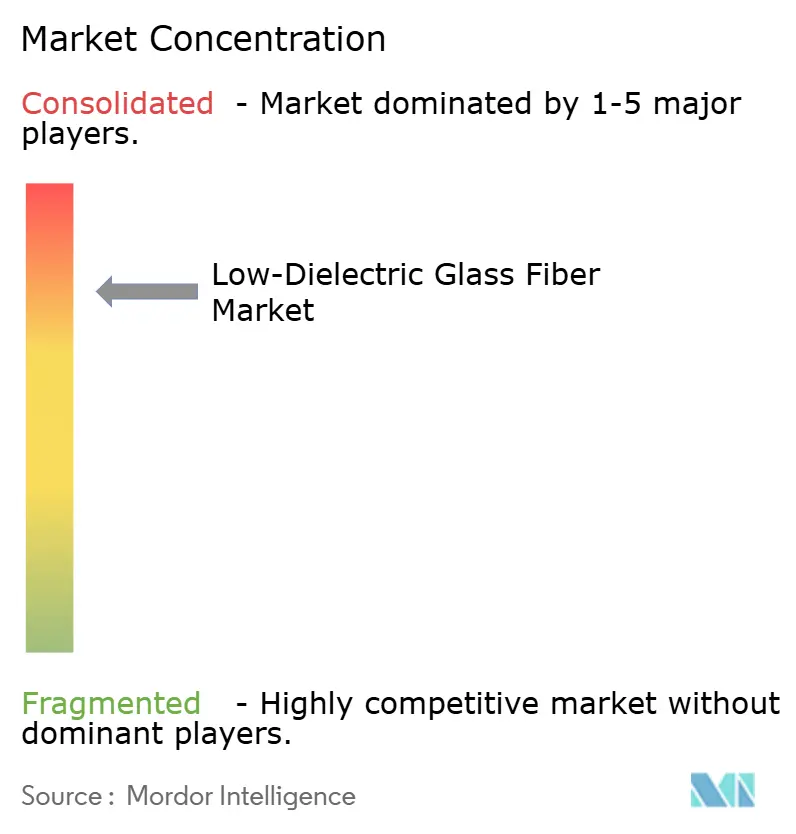
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibra de Vidro de Baixa Dielétrica por Mordor Intelligence
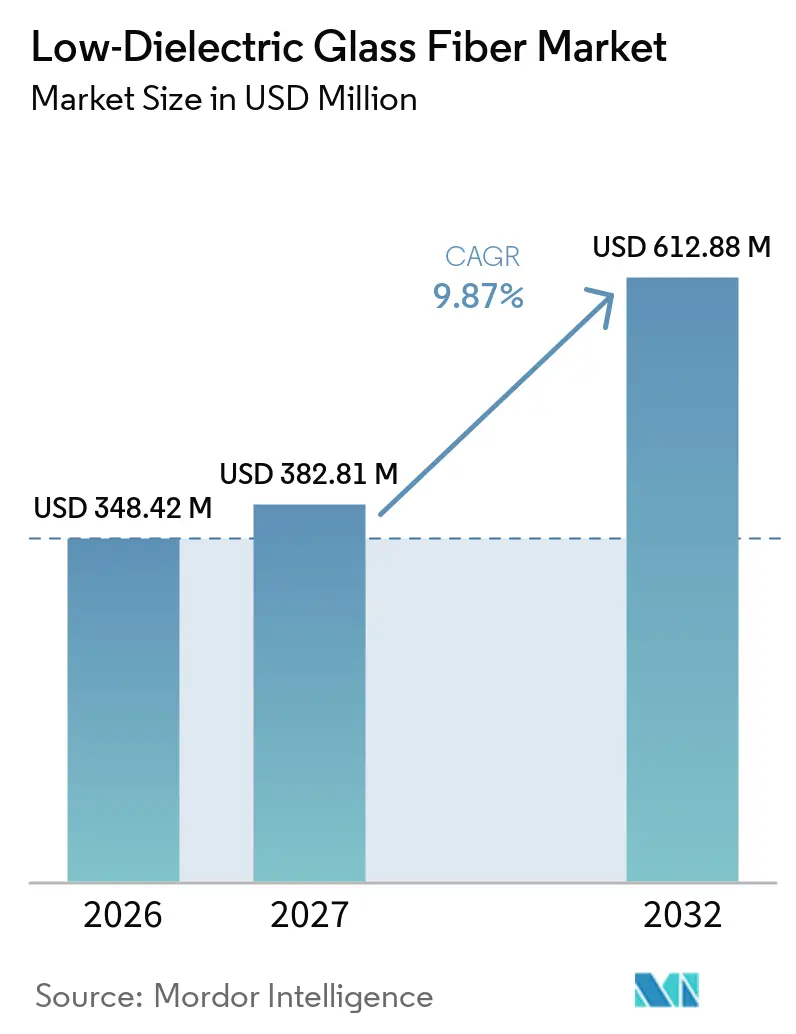
O tamanho do Mercado de Fibra de Vidro de Baixa Dielétrica foi avaliado em 348,42 milhões de USD em 2026 e estima-se que cresça de 382,81 milhões de USD em 2027 para atingir 612,88 milhões de USD até 2032, a um CAGR de 9,87% durante o período de previsão (2027-2032). O mercado de fibra de vidro de baixa dielétrica está sendo moldado pelo aumento dos requisitos de perda de sinal em eletrônicos de alta frequência, onde laminados convencionais de fibra de vidro tipo E podem exceder os orçamentos de perda de canal. A demanda proveniente de servidores de Inteligência Artificial (IA), redes 5G e eletrônicos automotivos avançados está incorporando a composição da fibra de vidro ao processo de seleção de materiais em fases mais iniciais do projeto. Japão, Coreia do Sul, China continental e Taiwan continuam sendo importantes locais de qualificação e produção, pois combinam capacidade de fibra de vidro com a fabricação de laminados revestidos de cobre (CCL) e placas de circuito impresso (PCB). O mercado de fibra de vidro de baixa dielétrica também enfrenta um risco de timing de capacidade, pois novas linhas de fornos podem levar de 18 a 24 meses para serem qualificadas, e diversas adições podem chegar ao mesmo tempo. O co-design de resina e vidro pode reduzir o uso de fibra por substrato avançado, embora uma mudança para grades de maior desempenho ainda possa sustentar o crescimento de valor.
Principais Conclusões do Relatório
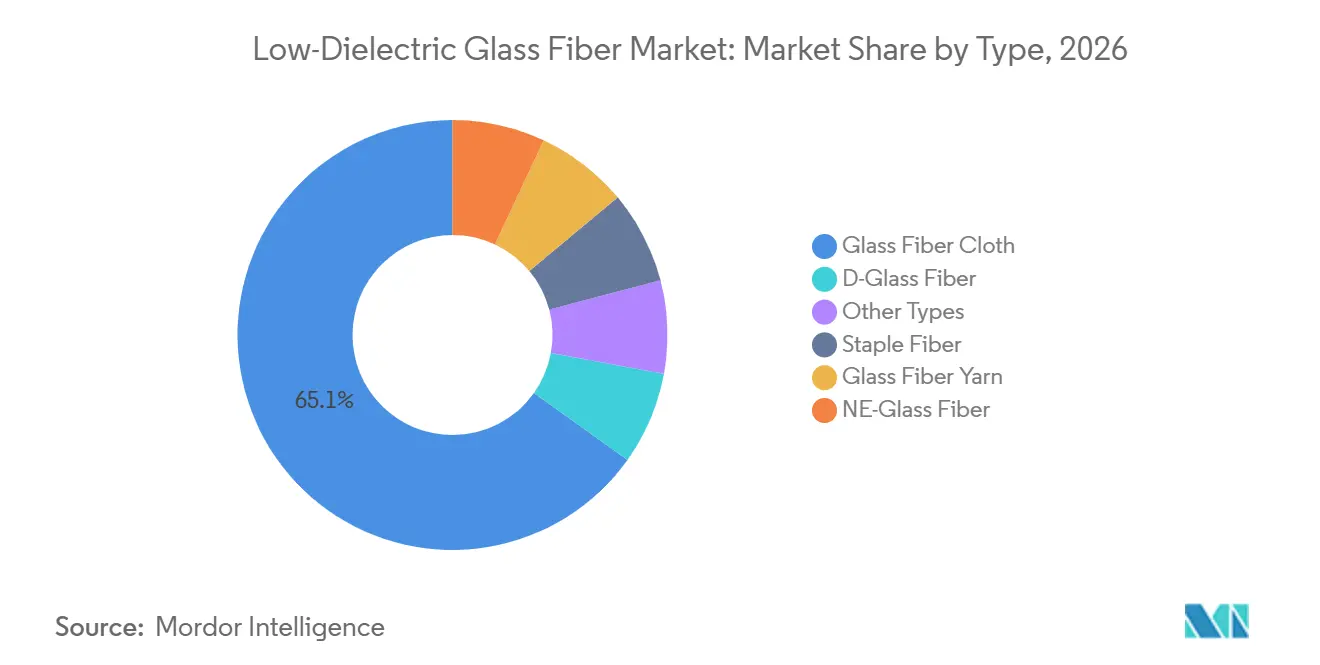
- Por tipo, o tecido de fibra de vidro detinha 65,13% da participação do mercado de fibra de vidro de baixa dielétrica em 2026, enquanto a fibra de vidro tipo NE deve avançar a um CAGR de 11,45% até 2032.
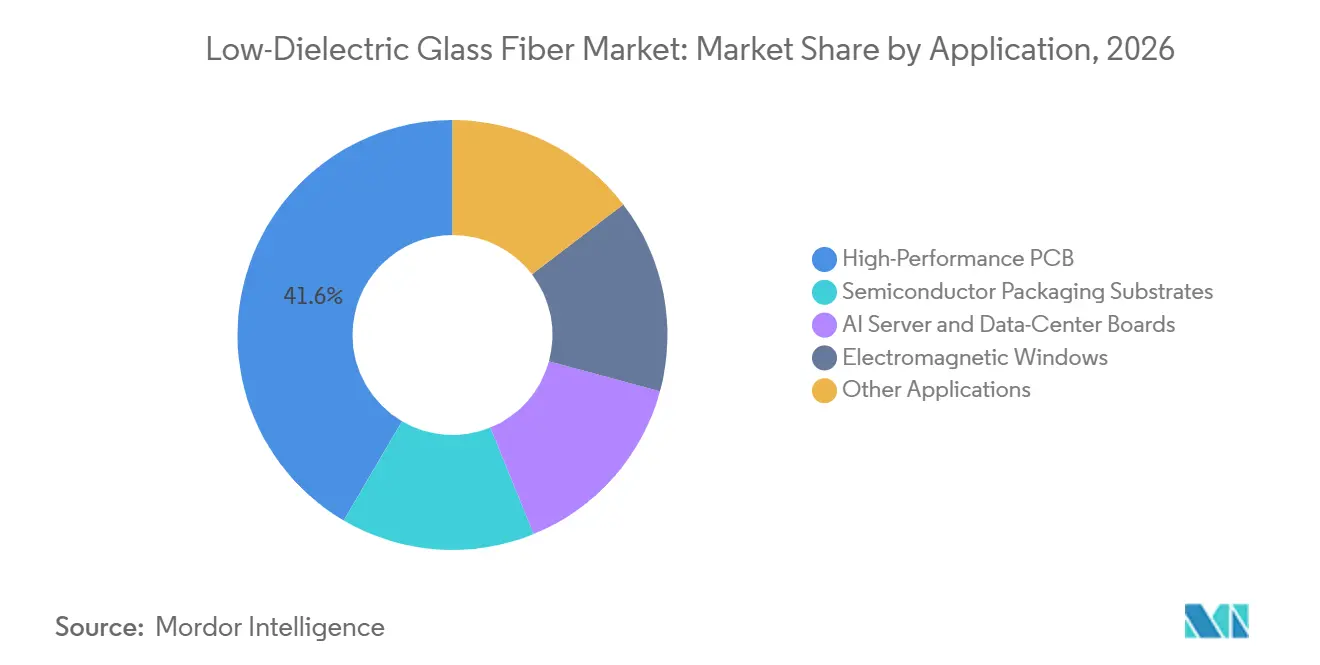
- Por aplicação, o PCB de alto desempenho detinha 41,56% da participação do mercado de fibra de vidro de baixa dielétrica em 2026 e deve avançar a um CAGR de 12,04% até 2032.
- Por geografia, a Ásia-Pacífico detinha 50,38% da participação do mercado de fibra de vidro de baixa dielétrica em 2026 e deve avançar a um CAGR de 11,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Fibra de Vidro de Baixa Dielétrica
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Transmissão de Dados em Alta Velocidade e da Infraestrutura 5G | +2.8% | Global; núcleo na APAC, com extensão para América do Norte e UE | Médio prazo (2-4 anos) |
| Requisitos de Servidores de IA, Sinalização 112G/224G e Substratos para Data Centers | +2.3% | Global; liderança inicial na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Miniaturização e Maior Número de Camadas em PCBs de Alto Desempenho | +1.8% | Núcleo na APAC (Taiwan, Coreia do Sul, Japão), com extensão para América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento em Radar Automotivo, LiDAR e Sistemas Avançados de Assistência ao Condutor | +1.2% | América do Norte e UE; adoção antecipada na APAC via fabricantes de veículos elétricos chineses | Médio prazo (2-4 anos) |
| Co-Design de Tecido de Vidro de Baixa Dk e Sistemas de Resina para Impedância Controlada | +0.8% | Global; liderança em P&D no Japão e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Transmissão de Dados em Alta Velocidade e da Infraestrutura 5G
O escalonamento de frequência do 5G das bandas sub-6 GHz para as bandas de ondas milimétricas aumenta a importância dos materiais de PCB de baixa perda. As bandas n257 e n258 do 3rd Generation Partnership Project (3GPP) cobrem 26,5-29,5 GHz e 24,25-27,5 GHz, respectivamente, onde a perda dielétrica pode restringir os laminados convencionais de fibra de vidro tipo E. A Especificação 4103 da Association Connecting Electronics Industries (IPC) define a estrutura de testes para materiais de alta velocidade e alta frequência. Esses requisitos de teste e qualificação tornam o tecido de baixa Dk uma escolha de material obrigatória para determinados projetos, em vez de uma melhoria de desempenho opcional. O Japão e a Coreia do Sul possuem implantações densas de ondas milimétricas e são importantes locais de qualificação antecipada para tecidos especiais. As aprovações nesses locais podem apoiar acordos de fornecimento mais amplos, o que fortalece a visibilidade da demanda para o mercado de fibra de vidro de baixa dielétrica.
Requisitos de Servidores de IA, Sinalização 112G/224G e Substratos para Data Centers
O mercado de fibra de vidro de baixa dielétrica se beneficia da migração para modulação de amplitude de pulso de 112G e 224G com sinalização de 4 níveis em servidores e hardware de data centers. O trabalho 802.3dj do Institute of Electrical and Electronics Engineers formaliza o desenvolvimento de Ethernet em velocidades que atingem 1,6 Tb/s[1]. Trilhas longas de PCB nessas taxas de dados necessitam de menor perda dielétrica e controle mais rigoroso das propriedades dos materiais. A AGC Multimaterial relatou que os canais de 224G exigem co-engenharia de vidro e resina para atingir uma constante dielétrica abaixo de 2,6 a 28 GHz e um fator de dissipação de 0,001. Esse requisito vincula os produtores de fibra mais estreitamente aos químicos de laminados e aos desenvolvedores de materiais para PCB. A CPIC revisou seu projeto de tecido de baixa dielétrica em agosto de 2026, à medida que a demanda dos clientes migrou para grades de segunda geração de Baixa Constante Dielétrica (LDK), elevando o investimento planejado para RMB 3 bilhões (aproximadamente 418 milhões de USD) e visando uma produção anual de 25,13 milhões de metros. A mudança indica que a qualificação antecipada de produtos de segunda geração está se tornando mais importante em todo o mercado de fibra de vidro de baixa dielétrica.
Miniaturização e Maior Número de Camadas em PCBs de Alto Desempenho
O maior número de camadas nas placas de servidores de IA eleva o uso de tecido especial por placa além do que os dados de remessa unitária isoladamente sugerem. Um PCB de servidor de IA com 40 camadas pode consumir de 5 a 7 vezes a área de tecido especial de um PCB de switch empresarial com 12 camadas. Construções de trama mais fina, como os grades 1035 e 106, utilizam filamentos mais estreitos do que os tecidos convencionais no estilo 2116. Esses filamentos são trefilados com menor rendimento por posição de fieira, o que reduz a produção efetiva de uma linha de produção. A qualificação de materiais sob as normas IPC 4103 e IPC 4101 limita o número de fornecedores aptos a atender projetos avançados. O mercado de fibra de vidro de baixa dielétrica, portanto, se beneficia tanto do aumento da complexidade das placas quanto das restrições de fabricação envolvidas na produção de tecido fino e uniforme.
Crescimento em Radar Automotivo, LiDAR e Sistemas Avançados de Assistência ao Condutor
O radar automotivo operando entre 76-81 GHz necessita de materiais de PCB com perda dielétrica controlada e dimensões estáveis. Essas placas também devem suportar ciclagem térmica de -40 °C a +125 °C sem deriva do material. O tecido de vidro de baixa Dk com coeficiente de expansão térmica controlado é bem adequado a esses requisitos combinados de desempenho elétrico e confiabilidade. A Rogers Corporation lançou os laminados RO4830 Plus em fevereiro de 2025 para aplicações de radar de canto automotivo de 76-81 GHz. O produto foi projetado com uma constante dielétrica de 3,03 a 77 GHz e uma perda de inserção de 1,5 dB por polegada a uma espessura de 5 mil. Os programas automotivos possuem ciclos de aquisição mais longos do que muitos programas de eletrônicos de consumo, o que confere ao mercado de fibra de vidro de baixa dielétrica uma segunda base de demanda além do hardware de comunicações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Produção em Comparação com a Fibra de Vidro Tipo E Convencional | -1.8% | Global; mais agudo nos mercados de CCL da APAC sensíveis a custos | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Matérias-Primas Especializadas e Capacidade Qualificada | -1.2% | Global; concentrada no Japão e América do Norte | Curto prazo (≤ 2 anos) |
| Dificuldade de Fusão, Trefilação e Escalonamento de Composições de Vidro de Baixa Dk Ricas em Boro | -0.8% | Global; afeta todos os produtores independentemente da geografia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção em Comparação com a Fibra de Vidro Tipo E Convencional
A fibra de vidro de baixa Dk possui um prêmio de custo estrutural em relação à fibra de vidro tipo E convencional, pois utiliza mais óxido de boro e configurações especializadas de fieiras. As formulações de fibra de vidro tipo NE geralmente contêm de 14% a 20% de óxido de boro em peso, enquanto as variantes de fibra de vidro tipo D contêm de 20% a 26%, em comparação com menos de 10% para os grades padrão de fibra de vidro tipo E. As emissões voláteis de boro durante a fusão podem reduzir os rendimentos do forno. Os produtores de CCL podem enfrentar pressão sobre as margens quando os preços de seus laminados são restringidos durante os ciclos de contratos com grandes clientes. Uma nova construção de tecido também deve concluir os testes dielétricos e entrar na lista de materiais aprovados de um fornecedor de laminados, o que pode levar de 6 a 12 meses. Esse período de qualificação limita a substituição rápida por alternativas de menor custo e continua sendo uma restrição para o mercado de fibra de vidro de baixa dielétrica.
Disponibilidade Limitada de Matérias-Primas Especializadas e Capacidade Qualificada
O ácido bórico e o óxido de boro são insumos primários para composições de vidro de baixa Dk. A Türkiye detinha mais de 70% das reservas minerais globais de boro em 2025, de acordo com o U.S. Geological Survey[2]. A concentração do fornecimento tanto na extração mineral quanto no refino pode criar riscos de continuidade para os produtores de fibra sem acordos de fornecimento de longo prazo. A capacidade qualificada de trefilação de fibra também é escassa, pois o fio de baixa Dk de filamento fino possui uma janela estreita de temperatura de conformação. As linhas de fornos padrão de fibra de vidro tipo E não podem ser convertidas sem modificações substanciais e um novo ciclo de qualificação. Essas restrições de material e capacidade não podem ser resolvidas rapidamente, mesmo quando a demanda do mercado de fibra de vidro de baixa dielétrica é clara.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Tecido de Fibra de Vidro Lidera a Receita, Enquanto a Fibra de Vidro Tipo NE se Expande
O tecido de fibra de vidro detinha 65,13% do tamanho do mercado de fibra de vidro de baixa dielétrica em 2026, pois é o material diretamente pronto para prensagem para os fabricantes de CCL. Seu uso é reforçado por registros de qualificação existentes e relações de fornecimento de longa data com produtores de CCL no Japão, Taiwan e Coreia do Sul. Os tecelões qualificados de grades de fibra de vidro tipo NE e tipo D desenvolveram conhecimento de processo em uniformidade de trama e manuseio de materiais. Essas capacidades limitam a capacidade de novos fornecedores de deslocar os produtores estabelecidos rapidamente. O fio de fibra de vidro suporta tanto o tecido tecido quanto os usos compostos a jusante, de modo que a disponibilidade de fio permanece central para o setor de fibra de vidro de baixa dielétrica. A fibra descontínua e outros tipos atendem a usos menores de reforço, onde as propriedades térmicas ou mecânicas podem importar mais do que o desempenho dielétrico.
A fibra de vidro tipo NE deve crescer a um CAGR de 11,45% até 2032, apoiada por sua processabilidade e sua constante dielétrica de 4,7 a 10 GHz. Os produtores estabelecidos podem fornecer o fio a tecelões terceirizados, o que permite um uso comercial mais amplo. A Nippon Electric Glass Co., Ltd. lançou a Fibra D2 em dezembro de 2025 com uma tangente de perda dielétrica de 0,0017 tanδ a 10 GHz. A empresa posicionou a Fibra D2 para placas-mãe de servidores de IA e substratos de encapsulamento de semicondutores. A fibra de vidro tipo D pode atingir valores de constante dielétrica tão baixos quanto 4,1 a 1 GHz, embora seu maior teor de óxido de boro torne o escalonamento mais difícil. O mercado de fibra de vidro de baixa dielétrica está migrando dos produtos de primeira geração para grades de fibra de vidro tipo NE e tipo D tecnicamente diferenciados, à medida que a capacidade de tecido LDK de segunda geração se expande.


Por Aplicação: PCB de Alto Desempenho Ancora o Valor e o Crescimento do Mercado
O PCB de alto desempenho representou 41,56% do tamanho do mercado de fibra de vidro de baixa dielétrica em 2026 e deve expandir-se a um CAGR de 12,04% até 2032. Sua liderança reflete a demanda por materiais capazes de suportar interfaces SerDes de 112G e 224G. Esses projetos requerem tecido de vidro de baixa perda e impõem limites rígidos à variabilidade em toda a placa. Os requisitos de materiais de perda ultrabaixa da IPC restringem o conjunto de materiais qualificados à fibra de vidro tipo NE, tipo D e aos grades LDK emergentes de segunda geração. O laminado TerraGreen 400G2 do Isola Group utiliza vidro de baixa Dk de segunda geração e folha de cobre ultralisa HVLP3 para taxas de dados acima de 100 Gbps. Esse tipo de combinação de materiais torna o vidro especial qualificado um insumo duradouro para projetos avançados de placas.
Os substratos de encapsulamento de semicondutores são um uso adjacente onde os substratos de Flip-Chip Ball Grid Array (FC-BGA) para aceleradores de IA necessitam de painéis de Ajinomoto Build-up Film reforçados com tecido de vidro. A uniformidade dielétrica em nível de painel pode ser tão importante quanto os valores dielétricos em massa para esses substratos. As placas de servidores de IA e data centers também necessitam de padrões de trama uniformes para controlar o desvio diferencial em projetos de midplane e backplane. Sensores industriais, placas de imagem médica e eletrônicos de satélite adicionam demanda constante a taxas de crescimento mais baixas. O setor de fibra de vidro de baixa dielétrica se beneficia dessa combinação porque cada uso requer um equilíbrio diferente de desempenho elétrico, térmico e mecânico.
Análise Geográfica
A Ásia-Pacífico detinha 50,38% da participação do mercado de fibra de vidro de baixa dielétrica em 2026 e deve avançar a um CAGR de 11,36% até 2032. A região combina a produção de CCL na China continental com a fabricação avançada de PCB e substratos em Taiwan e Coreia do Sul. Taiwan desempenha um papel importante na tecelagem de tecidos. A Fulltech Industries Corp. e a TAIWAN GLASS IND. CORP. fornecem fibra de vidro tipo NE e tecido de baixa Dk a produtores de laminados que atendem linhas avançadas de substratos.
O Japão contribui fortemente no nível de tecnologia de fibra por meio do lançamento da Fibra D2 pela Nippon Electric Glass Co., Ltd. em dezembro de 2025. A Nitto Boseki Co., Ltd. permanece importante no fornecimento de fibra de vidro tipo T e tipo NER, o que torna a produção de fio mais concentrada do que a tecelagem de tecidos. A América do Norte possui uma base de demanda diferente, centrada em eletrônicos de defesa, PCBs aeroespaciais e data centers de IA. A AGY Holding Corp. introduziu a fibra de vidro L-High-Density Interconnect (L-HDI) em agosto de 2025 para substratos de encapsulamento avançado e hardware de IA. O produto foi fabricado na instalação da empresa em Aiken, Carolina do Sul, e atendeu às necessidades de estabilidade dimensional e confiabilidade térmica em substratos de interconexão de alta densidade. As iniciativas de encapsulamento de semicondutores dos EUA apoiam a preferência por materiais domésticos em alguns programas.
A Europa é liderada pelos fabricantes de equipamentos originais automotivos e pela demanda de módulos de radar Tier 1 na Alemanha, França e países nórdicos. As plataformas de sistemas avançados de assistência ao condutor têm durações de programa de 5 a 10 anos e utilizam PCBs de impedância controlada a 76-81 GHz. A Saint-Gobain Vetrotex possui uma posição de fabricação regional onde os requisitos locais de rastreabilidade podem favorecer fontes domésticas. A contribuição da América do Sul permanece limitada em 2026 e está concentrada no setor de montagem eletrônica do Brasil. O Oriente Médio e a África estão em um estágio inicial, embora os investimentos em data centers da Visão 2030 da Arábia Saudita e as atualizações de telecomunicações na África do Sul possam criar demanda por materiais de PCB de alta frequência. É mais provável que essas regiões sejam destinos de importação de eletrônicos do que locais de produção doméstica de fibra de vidro de baixa Dk dentro do período de previsão.

Cenário Competitivo
O mercado de fibra de vidro de baixa dielétrica é consolidado, com os cinco principais participantes incluindo Nitto Boseki Co., Ltd., Saint-Gobain Vetrotex, AGY Holding Corp., CPIC (Chongqing Polycomp International Corp.) e CTG Group (Taishan Fiberglass INC.). A produção de fibra de vidro tipo NE e tipo T requer composições qualificadas e processos de conformação comprovados, o que limita o número de fornecedores na extremidade de alto desempenho. A tecelagem de tecidos está distribuída entre Taiwan, China continental, Japão e Estados Unidos. Os tecelões competem em uniformidade, razão de vazios, resistência a filamentos anódicos condutores e sua capacidade de processar fios LDK de segunda geração. A diferença entre a concentração a montante e a fragmentação a jusante molda as estratégias de precificação e qualificação em todo o mercado de fibra de vidro de baixa dielétrica.
A Nippon Electric Glass Co., Ltd. qualificou a Fibra D2 junto aos fabricantes de tecido de vidro antes de seu lançamento comercial em dezembro de 2025. Essa abordagem vincula os novos grades de fio aos requisitos de processamento dos clientes antes da implantação ampla no mercado. A AGY Holding Corp. expandiu um portfólio focado em IA que inclui os grades L, L2 e L-HDI para uso específico por aplicação em plataformas de semicondutores e redes. A CPIC aumentou seu investimento em tecido LDK em agosto de 2026, à medida que os grades de segunda geração ganharam demanda. Essas etapas mostram que a expansão de capacidade e a qualificação de clientes estão ocorrendo simultaneamente. Elas também ampliam o número de potenciais fornecedores de tecido à medida que fontes adicionais de fio qualificado entram na cadeia de suprimentos.
A patente chinesa CN121181254A de 2025 visou formulações de fibra de vidro ricas em boro com uma constante dielétrica abaixo de 4,3 e um fator de dissipação abaixo de 0,0015 a 10 GHz. Isso coloca a propriedade intelectual ao lado da escala de produção como um fator competitivo nos materiais LDK de segunda geração. Permanece uma lacuna entre o desempenho de perda ultrabaixa e a confiabilidade de nível automotivo. A certificação Q200 do Automotive Electronics Council (AEC) e a certificação 16949 da International Automotive Task Force continuam sendo incomuns para fornecedores de tecido de vidro de baixa Dk. Os fornecedores que obtiverem esses registros de qualidade podem apoiar compromissos de programas de radar mais longos. O mercado de fibra de vidro de baixa dielétrica, portanto, permanece diferenciado pela capacidade de atingir metas elétricas, processar de forma consistente e concluir qualificações exigentes de clientes.
Líderes do Setor de Fibra de Vidro de Baixa Dielétrica
-
Nitto Boseki Co., Ltd.
-
Saint-Gobain Vetrotex
-
AGY Holding Corp.
-
CPIC (Chongqing Polycomp International Corp.)
-
CTG Group (Taishan Fiberglass INC.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A CPIC (Chongqing Polycomp International Corp.) aumentou o investimento em um projeto de fibra de vidro de grau eletrônico visando 25,13 milhões de metros/ano de tecido de fibra de vidro de baixa dielétrica de primeira e segunda geração. A expansão apoiou o Mercado de Fibra de Vidro de Baixa Dielétrica ao aumentar o fornecimento para aplicações de alta frequência e alta velocidade, como laminados revestidos de cobre, PCBs e servidores de IA.
- Dezembro de 2025: A Nippon Electric Glass Co., Ltd. lançou a Fibra D2, uma fibra de vidro de baixa dielétrica de segunda geração para placas-mãe de servidores de IA, equipamentos de comunicação de alta frequência e substratos de encapsulamento de semicondutores. O produto reduziu a perda de transmissão e o consumo de energia, apoiando a crescente demanda por materiais de baixa dielétrica em infraestrutura de dados de alta velocidade.


Escopo do Relatório do Mercado Global de Fibra de Vidro de Baixa Dielétrica
A fibra de vidro de baixa dielétrica é um material de reforço de vidro especializado projetado para fornecer baixa constante dielétrica e baixa perda dielétrica, mantendo a resistência mecânica e a estabilidade dimensional. É utilizada em sistemas eletrônicos de alta frequência e alta velocidade onde a integridade do sinal e o desempenho elétrico confiável são críticos.
O Mercado de Fibra de Vidro de Baixa Dielétrica é segmentado por tipo, aplicação e geografia. Por tipo, o mercado é segmentado em tecido de fibra de vidro, fibra descontínua, fio de fibra de vidro, fibra de vidro tipo D, fibra de vidro tipo NE e outros tipos. Por aplicação, o mercado é segmentado em PCB de alto desempenho, substratos de encapsulamento de semicondutores, placas para servidores de IA e data centers, janelas eletromagnéticas e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para a fibra de vidro de baixa dielétrica em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Tecido de Fibra de Vidro |
| Fibra Descontínua |
| Fio de Fibra de Vidro |
| Fibra de Vidro Tipo D |
| Fibra de Vidro Tipo NE |
| Outros Tipos |
| PCB de Alto Desempenho |
| Substratos de Encapsulamento de Semicondutores |
| Placas para Servidores de IA e Data Centers |
| Janelas Eletromagnéticas |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Tecido de Fibra de Vidro | |
| Fibra Descontínua | ||
| Fio de Fibra de Vidro | ||
| Fibra de Vidro Tipo D | ||
| Fibra de Vidro Tipo NE | ||
| Outros Tipos | ||
| Por Aplicação | PCB de Alto Desempenho | |
| Substratos de Encapsulamento de Semicondutores | ||
| Placas para Servidores de IA e Data Centers | ||
| Janelas Eletromagnéticas | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de fibra de vidro de baixa dielétrica?
O tamanho do Mercado de Fibra de Vidro de Baixa Dielétrica foi avaliado em 348,42 milhões de USD em 2026 e estima-se que cresça de 382,81 milhões de USD em 2027 para atingir 612,88 milhões de USD até 2032, a um CAGR de 9,87% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por fibra de vidro de baixa dielétrica?
Servidores de IA, sinalização de 112G e 224G, redes 5G, PCBs com alto número de camadas e radar automotivo estão aumentando a necessidade de materiais de substrato de menor perda.
Qual tipo liderou o mercado de fibra de vidro de baixa dielétrica em 2026?
O tecido de fibra de vidro liderou com 65,13% de participação em 2026, pois é o insumo diretamente pronto para prensagem utilizado pelos fabricantes de CCL.
Qual aplicação deve crescer mais rapidamente até 2032?
Os PCBs de alto desempenho devem avançar a um CAGR de 12,04% até 2032, apoiados pelos requisitos avançados de placas para servidores e redes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
