
Marktgröße und Marktanteil für Low-Dielectric-Glasfasern
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 382.81 Millionen US-Dollar |
| Marktgröße (2032) | 612.88 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.87 % |
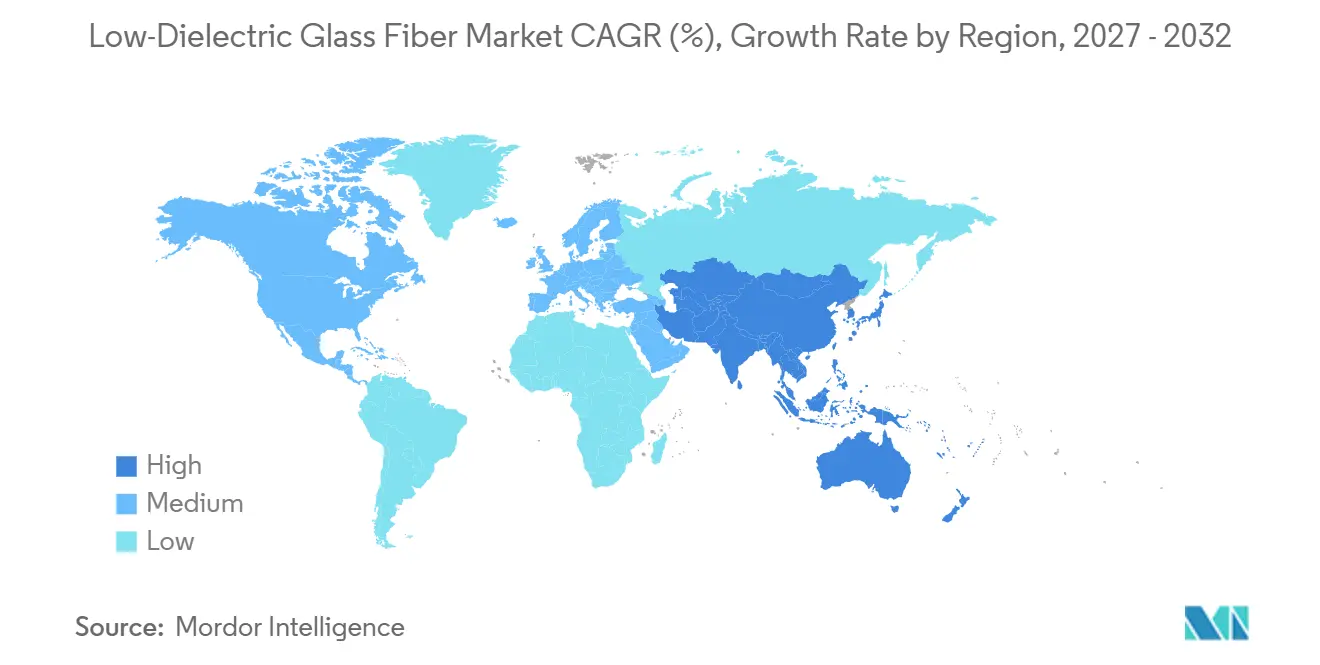
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
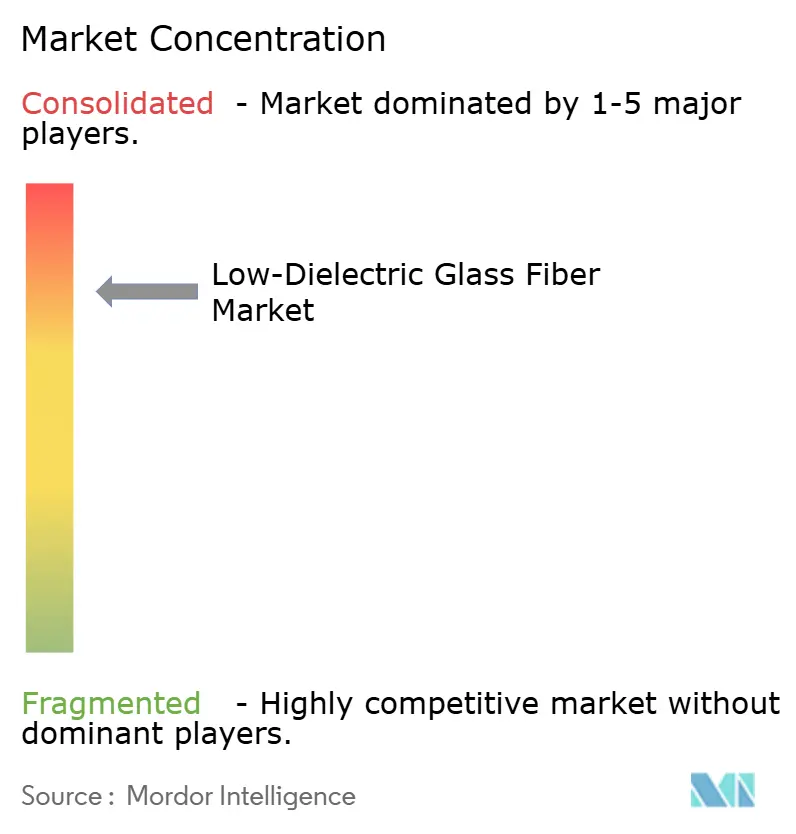
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Low-Dielectric-Glasfasern von Mordor Intelligence
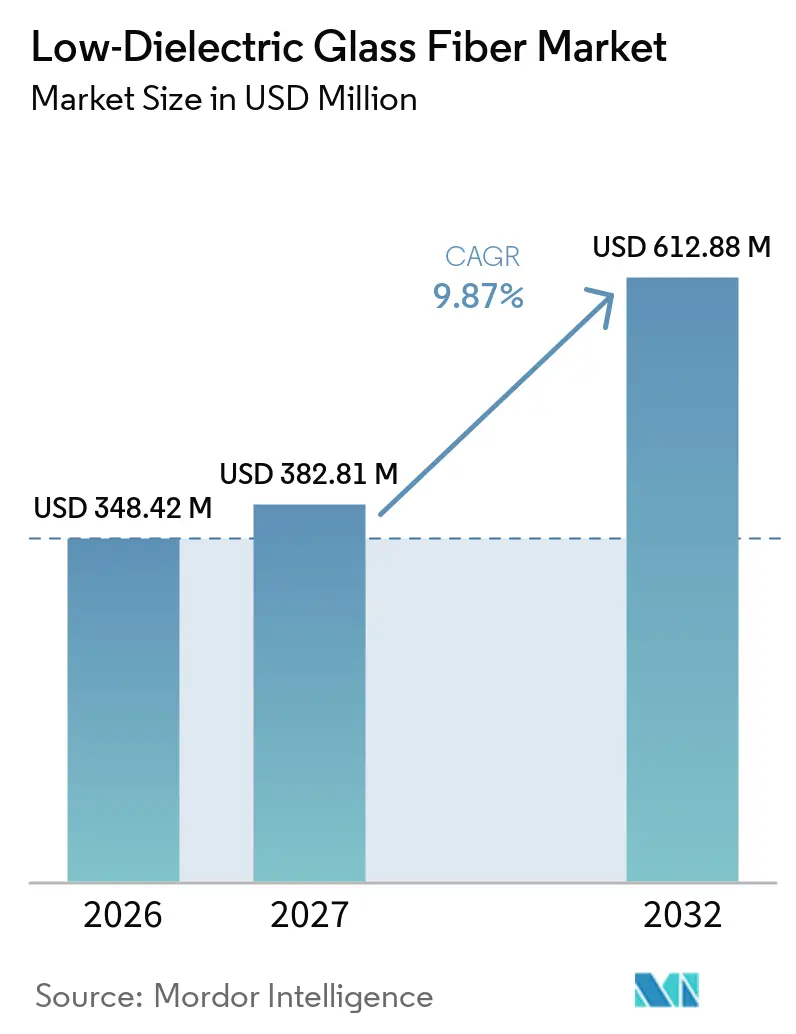
Die Marktgröße für Low-Dielectric-Glasfasern wurde im Jahr 2026 auf 348,42 Millionen USD geschätzt und soll von 382,81 Millionen USD im Jahr 2027 auf 612,88 Millionen USD bis 2032 wachsen, bei einer CAGR von 9,87 % während des Prognosezeitraums (2027–2032). Der Low-Dielectric-Glasfasermarkt wird durch steigende Anforderungen an die Signaldämpfung in der Hochfrequenzelektronik geprägt, wo herkömmliche E-Glas-Laminate die Kanalverlustbudgets überschreiten können. Die Nachfrage aus Servern für Künstliche Intelligenz (KI), 5G-Netzwerken und fortschrittlicher Automobilelektronik bringt die Glasfaserzusammensetzung früher im Designprozess in die Materialauswahl ein. Japan, Südkorea, das chinesische Festland und Taiwan bleiben wichtige Qualifizierungs- und Produktionsstandorte, da sie Glasfaserkompetenz mit der Herstellung von kupferkaschierten Laminaten (CCL) und Leiterplatten (PCB) verbinden. Der Low-Dielectric-Glasfasermarkt ist zudem einem Kapazitätstiming-Risiko ausgesetzt, da neue Ofenlinien 18–24 Monate zur Qualifizierung benötigen können und mehrere Erweiterungen gleichzeitig in Betrieb gehen können. Die gemeinsame Entwicklung von Harz und Glas kann den Faserverbrauch pro fortschrittlichem Substrat reduzieren, obwohl eine Verlagerung hin zu leistungsstärkeren Güten dennoch das Wertwachstum unterstützen kann.
Wichtigste Erkenntnisse des Berichts
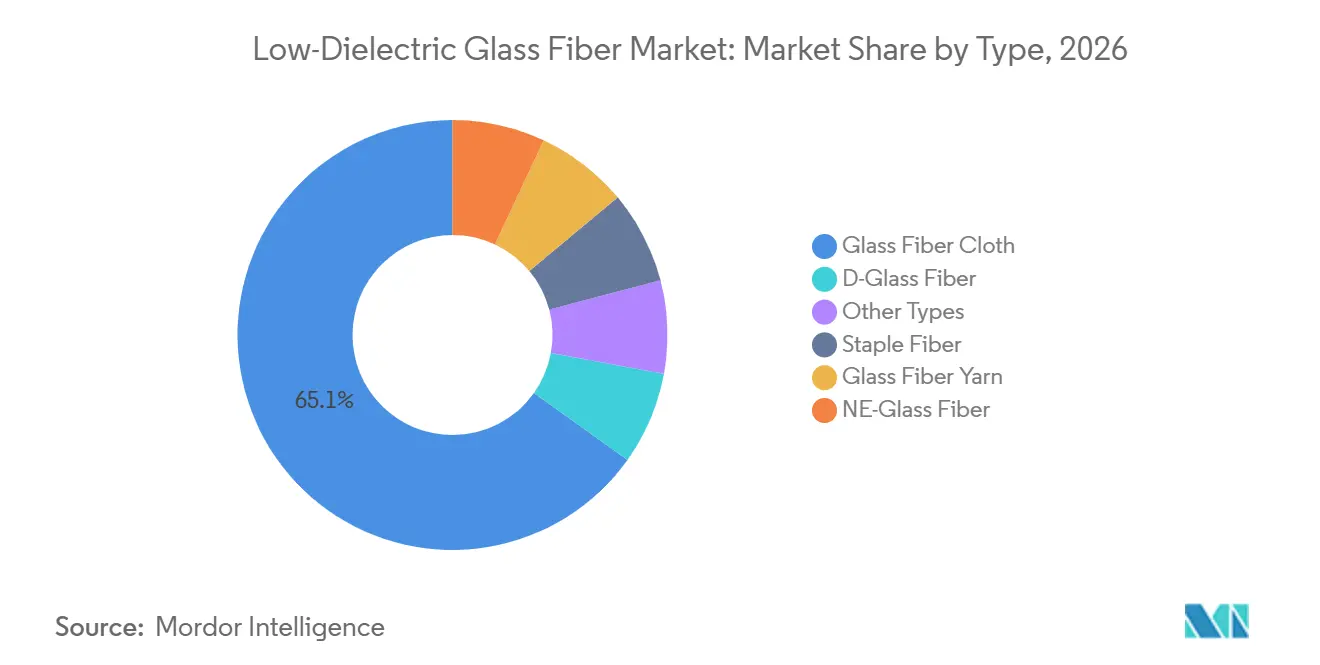
- Nach Typ hielt Glasfasergewebe im Jahr 2026 einen Marktanteil von 65,13 % am Low-Dielectric-Glasfasermarkt, während NE-Glasfaser bis 2032 voraussichtlich mit einer CAGR von 11,45 % wachsen wird.
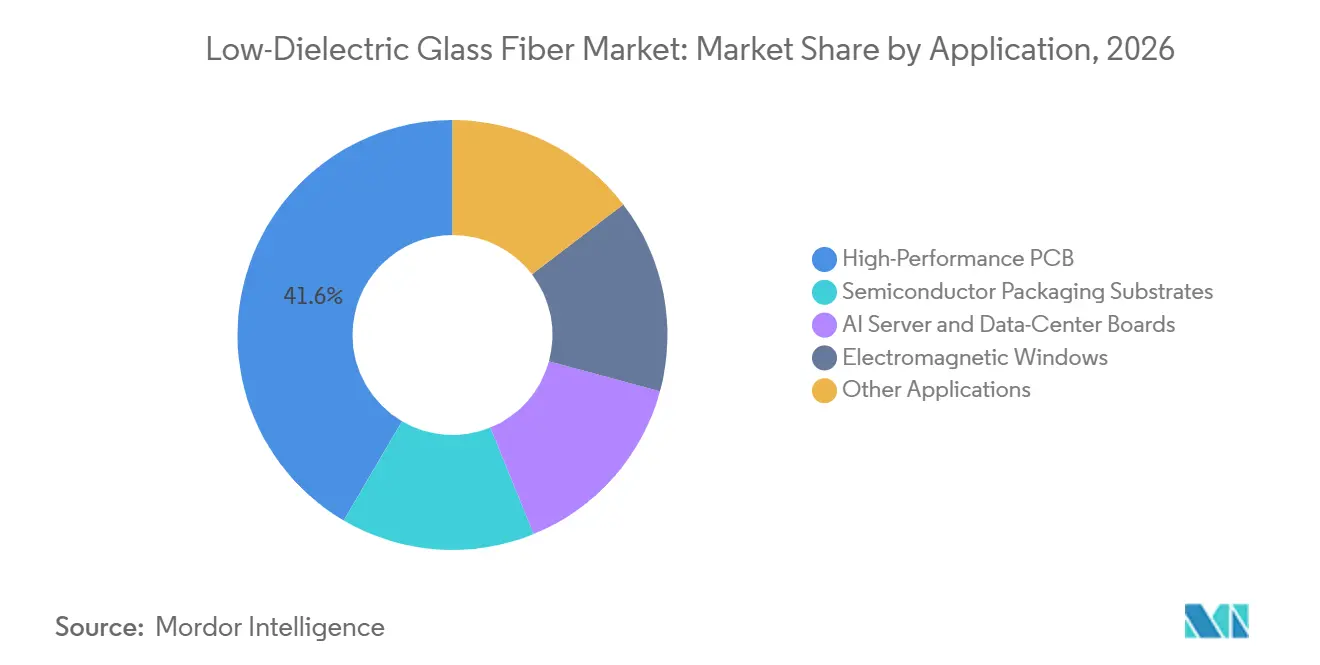
- Nach Anwendung hielt Hochleistungs-PCB im Jahr 2026 einen Marktanteil von 41,56 % am Low-Dielectric-Glasfasermarkt und soll bis 2032 mit einer CAGR von 12,04 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 50,38 % am Low-Dielectric-Glasfasermarkt und soll bis 2032 mit einer CAGR von 11,36 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Low-Dielectric-Glasfasermarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hochgeschwindigkeitsdatenübertragung und Ausbau der 5G-Infrastruktur | +2.8% | Global; Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-Server, 112G/224G-Signalisierung und Anforderungen an Rechenzentrumsubstrate | +2.3% | Global; frühe Führungsrolle in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierung und höhere Lagenanzahl in Hochleistungs-PCBs | +1.8% | Asien-Pazifik als Kern (Taiwan, Südkorea, Japan), Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Automotive-Radar, LiDAR und fortschrittlichen Fahrerassistenzsystemen | +1.2% | Nordamerika und Europa; frühe Asien-Pazifik-Adoption über chinesische Elektrofahrzeug-OEMs | Mittelfristig (2–4 Jahre) |
| Gemeinsame Entwicklung von Low-Dk-Glasgewebe und Harzsystemen für kontrollierte Impedanz | +0.8% | Global; F&E-Führungsrolle in Japan und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hochgeschwindigkeitsdatenübertragung und Ausbau der 5G-Infrastruktur
Die 5G-Frequenzskalierung von Sub-6-GHz-Bändern auf Millimeterwellenbänder erhöht die Bedeutung verlustarmer PCB-Materialien. Die n257- und n258-Bänder des 3rd Generation Partnership Project (3GPP) decken 26,5–29,5 GHz bzw. 24,25–27,5 GHz ab, wo dielektrische Verluste herkömmliche E-Glas-Laminate einschränken können. Die Spezifikation 4103 der Association Connecting Electronics Industries (IPC) definiert den Prüfrahmen für Hochgeschwindigkeits- und Hochfrequenzmaterialien. Diese Prüf- und Qualifizierungsanforderungen machen Low-Dk-Gewebe für bestimmte Designs zu einer erforderlichen Materialwahl und nicht zu einem optionalen Leistungsupgrade. Japan und Südkorea verfügen über dichte Millimeterwellen-Deployments und sind wichtige frühe Qualifizierungsstandorte für Spezialgewebe. Zulassungen an diesen Standorten können breitere Liefervereinbarungen unterstützen, was die Nachfragesichtbarkeit für den Low-Dielectric-Glasfasermarkt stärkt.
KI-Server, 112G/224G-Signalisierung und Anforderungen an Rechenzentrumsubstrate
Der Low-Dielectric-Glasfasermarkt profitiert vom Übergang zu 112G- und 224G-Pulsamplitudenmodulation mit 4-Pegel-Signalisierung in Server- und Rechenzentrumshardware. Die Arbeit des Institute of Electrical and Electronics Engineers 802.3dj formalisiert die Ethernet-Entwicklung bei Geschwindigkeiten von bis zu 1,6 Tb/s[1]. Lange PCB-Leiterbahnen bei diesen Datenraten erfordern geringere dielektrische Verluste und eine engere Kontrolle der Materialeigenschaften. AGC Multimaterial berichtete, dass 224G-Kanäle eine gemeinsame Entwicklung von Glas und Harz erfordern, um eine Dielektrizitätskonstante unter 2,6 bei 28 GHz und einen Verlustfaktor von 0,001 zu erreichen. Diese Anforderung verbindet Faserproduzenten enger mit Laminatchemikern und PCB-Materialentwicklern. CPIC überarbeitete sein Low-Dielectric-Gewebeprojekt im August 2026, da die Kundennachfrage auf Produkte der zweiten Generation mit niedrigem dielektrischen Konstantenwert (LDK) verlagerte, erhöhte die geplante Investition auf 3 Milliarden RMB (ca. 418 Millionen USD) und zielte auf eine jährliche Produktion von 25,13 Millionen Metern ab. Die Änderung zeigt, dass die frühe Qualifizierung von Produkten der zweiten Generation im gesamten Low-Dielectric-Glasfasermarkt zunehmend wichtiger wird.
Miniaturisierung und höhere Lagenanzahl in Hochleistungs-PCBs
Höhere Lagenanzahlen in KI-Server-Platinen erhöhen den Verbrauch an Spezialgewebe pro Platine über das hinaus, was Stückzahldaten allein vermuten lassen. Eine 40-lagige KI-Server-PCB kann das 5- bis 7-fache der Spezialgewebefläche einer 12-lagigen Enterprise-Switch-PCB verbrauchen. Feinere Webkonstruktionen, wie die Güten 1035 und 106, verwenden schmalere Filamente als herkömmliche 2116-Gewebe. Diese Filamente werden mit einem geringeren Durchsatz pro Düsenposition gezogen, was die effektive Produktion einer Fertigungslinie reduziert. Die Materialqualifizierung gemäß IPC 4103 und IPC 4101 begrenzt die Anzahl der Lieferanten, die fortschrittliche Designs bedienen können. Der Low-Dielectric-Glasfasermarkt profitiert daher sowohl von der zunehmenden Platinenkomplexität als auch von den Fertigungseinschränkungen bei der Herstellung von feinem, gleichmäßigem Gewebe.
Wachstum bei Automotive-Radar, LiDAR und fortschrittlichen Fahrerassistenzsystemen
Automotive-Radar, das bei 76–81 GHz betrieben wird, benötigt PCB-Materialien mit kontrolliertem dielektrischen Verlust und stabilen Abmessungen. Diese Platinen müssen auch thermischen Zyklen von -40 °C bis +125 °C ohne Materialdrift standhalten. Low-Dk-Glasgewebe mit kontrolliertem thermischen Ausdehnungskoeffizienten ist für diese kombinierten elektrischen und Zuverlässigkeitsanforderungen gut geeignet. Rogers Corporation brachte im Februar 2025 RO4830 Plus-Laminate für Automotive-Eckradaranwendungen bei 76–81 GHz auf den Markt. Das Produkt wurde mit einer Dielektrizitätskonstante von 3,03 bei 77 GHz und einem Einfügungsverlust von 1,5 dB pro Zoll bei 5 mil Dicke entwickelt. Automotive-Programme haben längere Beschaffungszyklen als viele Unterhaltungselektronikprogramme, was dem Low-Dielectric-Glasfasermarkt eine zweite Nachfragebasis neben der Kommunikationshardware verschafft.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten im Vergleich zu herkömmlichem E-Glas | -1.8% | Global; am stärksten in kostenempfindlichen Asien-Pazifik-CCL-Märkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit spezialisierter Rohstoffe und qualifizierter Kapazitäten | -1.2% | Global; konzentriert in Japan und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schwieriges Schmelzen, Ziehen und Hochskalieren von borreichem Low-Dk-Glaszusammensetzungen | -0.8% | Global; betrifft alle Produzenten unabhängig von der Geografie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten im Vergleich zu herkömmlichem E-Glas
Low-Dk-Glasfaser hat einen strukturellen Kostenaufschlag gegenüber herkömmlichem E-Glas, da sie mehr Boroxid und spezialisierte Düsenkonfigurationen verwendet. NE-Glas-Formulierungen enthalten im Allgemeinen 14–20 Gewichtsprozent Boroxid, während D-Glas-Varianten 20–26 % enthalten, verglichen mit weniger als 10 % bei Standard-E-Glas-Güten. Flüchtige Boremissionen beim Schmelzen können die Ofenausbeuten senken. CCL-Produzenten können unter Margendruck geraten, wenn ihre Laminatpreise während großer Kundenkontraktzyklen eingeschränkt sind. Eine neue Gebekonstruktion muss außerdem dielektrische Tests abschließen und in die Genehmigungsmaterialliste eines Laminatlieferanten aufgenommen werden, was 6–12 Monate dauern kann. Dieser Qualifizierungszeitraum begrenzt den schnellen Wechsel zu kostengünstigeren Alternativen und bleibt eine Einschränkung für den Low-Dielectric-Glasfasermarkt.
Begrenzte Verfügbarkeit spezialisierter Rohstoffe und qualifizierter Kapazitäten
Borsäure und Boroxid sind primäre Einsatzstoffe für Low-Dk-Glaszusammensetzungen. Die Türkei hielt laut der U.S. Geological Survey im Jahr 2025 mehr als 70 % der globalen Bormineral-Reserven[2]. Die Angebotskonzentration sowohl bei der Mineralgewinnung als auch bei der Raffination kann Kontinuitätsrisiken für Faserproduzenten ohne langfristige Liefervereinbarungen schaffen. Qualifizierte Faserziehkapazitäten sind ebenfalls knapp, da Low-Dk-Garn mit feinen Filamenten ein enges Formungstemperaturfenster aufweist. Standard-E-Glas-Ofenlinien können ohne wesentliche Modifikationen und einen neuen Qualifizierungszyklus nicht umgerüstet werden. Diese Material- und Kapazitätsengpässe können nicht schnell behoben werden, selbst wenn die Nachfrage aus dem Low-Dielectric-Glasfasermarkt eindeutig ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Glasfasergewebe führt beim Umsatz, während NE-Glasfaser expandiert
Glasfasergewebe hielt im Jahr 2026 einen Anteil von 65,13 % an der Marktgröße für Low-Dielectric-Glasfasern, da es das direkt pressfertige Material für CCL-Hersteller ist. Seine Verwendung wird durch bestehende Qualifizierungsunterlagen und langjährige Lieferbeziehungen mit CCL-Produzenten in Japan, Taiwan und Südkorea gestärkt. Qualifizierte Weber von NE-Glas- und D-Glas-Güten haben Prozesswissen in Webgleichmäßigkeit und Materialhandhabung aufgebaut. Diese Fähigkeiten begrenzen die Möglichkeit neuer Lieferanten, etablierte Produzenten schnell zu verdrängen. Glasfasergarn unterstützt sowohl gewebtes Gewebe als auch nachgelagerte Verbundstoffanwendungen, sodass die Garnverfügbarkeit für die Low-Dielectric-Glasfaserbranche zentral bleibt. Stapelfasern und andere Typen dienen kleineren Verstärkungsanwendungen, bei denen thermische oder mechanische Eigenschaften wichtiger sein können als die dielektrische Leistung.
NE-Glasfaser soll bis 2032 mit einer CAGR von 11,45 % wachsen, unterstützt durch ihre Verarbeitbarkeit und ihre Dielektrizitätskonstante von 4,7 bei 10 GHz. Etablierte Produzenten können das Garn an Drittwebereien liefern, was eine breitere kommerzielle Nutzung ermöglicht. Nippon Electric Glass Co., Ltd. brachte im Dezember 2025 D2 Fiber mit einem dielektrischen Verlustfaktor von 0,0017 tanδ bei 10 GHz auf den Markt. Das Unternehmen positionierte D2 Fiber für KI-Server-Hauptplatinen und Halbleitergehäusesubstrate. D-Glas kann Dielektrizitätskonstantenwerte von bis zu 4,1 bei 1 GHz erreichen, obwohl sein höherer Boroxidgehalt die Skalierung schwieriger macht. Der Low-Dielectric-Glasfasermarkt bewegt sich von Produkten der ersten Generation hin zu technisch differenzierten NE-Glas- und D-Glas-Güten, da die LDK-Gewebekapazität der zweiten Generation ausgebaut wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Hochleistungs-PCB verankert Marktwert und Wachstum
Hochleistungs-PCB machte im Jahr 2026 41,56 % der Marktgröße für Low-Dielectric-Glasfasern aus und soll bis 2032 mit einer CAGR von 12,04 % wachsen. Seine Führungsposition spiegelt die Nachfrage nach Materialien wider, die 112G- und 224G-SerDes-Schnittstellen unterstützen können. Diese Designs erfordern verlustarmes Glasgewebe und setzen enge Grenzen für die Variabilität über die gesamte Platine. Die IPC-Anforderungen für ultraverlustarme Materialien schränken den qualifizierten Materialpool auf NE-Glas, D-Glas und aufkommende LDK-Güten der zweiten Generation ein. Das TerraGreen 400G2-Laminat der Isola Group verwendet Ultraniedrig-Dk-Glas der zweiten Generation und ultraglatte HVLP3-Kupferfolie für Datenraten über 100 Gbps. Diese Art von Materialkombination macht qualifiziertes Spezialglas zu einem dauerhaften Einsatzstoff für fortschrittliche Platinendesigns.
Halbleitergehäusesubstrate sind eine angrenzende Anwendung, bei der Flip-Chip-Ball-Grid-Array (FC-BGA)-Substrate für KI-Beschleuniger glasgewebeverstärkte Ajinomoto-Build-up-Film-Panels benötigen. Die dielektrische Gleichmäßigkeit auf Panelebene kann für diese Substrate genauso wichtig sein wie Bulk-Dielektrizitätswerte. KI-Server- und Rechenzentrumplatinen benötigen außerdem gleichmäßige Webmuster, um den differenziellen Versatz in Midplane- und Backplane-Designs zu kontrollieren. Industriesensoren, medizinische Bildgebungsplatinen und Satellitenelektronik sorgen für eine stetige Nachfrage bei niedrigeren Wachstumsraten. Die Low-Dielectric-Glasfaserbranche profitiert von dieser Mischung, da jede Anwendung eine andere Balance aus elektrischer, thermischer und mechanischer Leistung benötigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 50,38 % am Low-Dielectric-Glasfasermarkt und soll bis 2032 mit einer CAGR von 11,36 % wachsen. Die Region kombiniert die CCL-Produktion auf dem chinesischen Festland mit fortschrittlicher PCB- und Substratfertigung in Taiwan und Südkorea. Taiwan spielt eine wichtige Rolle beim Gewebeweben. Fulltech Industries Corp. und TAIWAN GLASS IND. CORP. liefern NE-Glas und Low-Dk-Gewebe an Laminatproduzenten, die fortschrittliche Substratlinien bedienen.
Japan leistet auf der Fasertechnologieebene einen starken Beitrag durch den Start von D2 Fiber durch Nippon Electric Glass Co., Ltd. im Dezember 2025. Nitto Boseki Co., Ltd. bleibt wichtig in der T-Glas- und NER-Glas-Versorgung, was die Garnproduktion stärker konzentriert als das Gewebeweben. Nordamerika hat eine andere Nachfragebasis, die auf Verteidigungselektronik, Luft- und Raumfahrt-PCBs und KI-Rechenzentren ausgerichtet ist. AGY Holding Corp. stellte im August 2025 L-High-Density-Interconnect (L-HDI)-Glasfaser für fortschrittliche Gehäusesubstrate und KI-Hardware vor. Das Produkt wurde im Werk des Unternehmens in Aiken, South Carolina, hergestellt und adressierte Anforderungen an Dimensionsstabilität und thermische Zuverlässigkeit in Hochdichte-Verbindungssubstraten. US-amerikanische Halbleitergehäuseinitiativen unterstützen die Präferenz für inländische Materialien in einigen Programmen.
Europa wird von Automotive-Erstausrüstern und der Tier-1-Radarmodulnachfrage in Deutschland, Frankreich und den nordischen Ländern angeführt. Fortschrittliche Fahrerassistenzsystem-Plattformen haben Programmlaufzeiten von 5–10 Jahren und verwenden impedanzkontrollierte PCBs bei 76–81 GHz. Saint-Gobain Vetrotex hat eine regionale Fertigungsposition, bei der lokale Rückverfolgbarkeitsanforderungen inländische Quellen begünstigen können. Der Beitrag Südamerikas bleibt im Jahr 2026 begrenzt und konzentriert sich auf den Elektronikmontagesektor Brasiliens. Der Nahe Osten und Afrika befinden sich in einem frühen Stadium, obwohl die Rechenzentrumsinvestitionen Saudi-Arabiens im Rahmen von Vision 2030 und Telekommunikations-Upgrades in Südafrika eine Nachfrage nach Hochfrequenz-PCB-Materialien schaffen können. Diese Regionen sind innerhalb des Prognosezeitraums eher Elektronikimportziele als inländische Low-Dk-Glasfaserproduktionsstandorte.

Wettbewerbslandschaft
Der Low-Dielectric-Glasfasermarkt ist konsolidiert, wobei die fünf führenden Unternehmen Nitto Boseki Co., Ltd., Saint-Gobain Vetrotex, AGY Holding Corp., CPIC (Chongqing Polycomp International Corp.) und CTG Group (Taishan Fiberglass INC.) umfassen. Die Produktion von NE-Glas und T-Glas erfordert qualifizierte Zusammensetzungen und bewährte Formgebungsverfahren, was die Anzahl der Lieferanten im Hochleistungsbereich begrenzt. Das Gewebeweben ist auf Taiwan, das chinesische Festland, Japan und die Vereinigten Staaten verteilt. Weber konkurrieren auf der Grundlage von Gleichmäßigkeit, Leerstellenanteil, Widerstand gegen leitfähige anodische Filamentbildung und ihrer Fähigkeit, LDK-Garne der zweiten Generation zu verarbeiten. Der Unterschied zwischen vorgelagerter Konzentration und nachgelagerter Fragmentierung prägt Preis- und Qualifizierungsstrategien im gesamten Low-Dielectric-Glasfasermarkt.
Nippon Electric Glass Co., Ltd. ließ D2 Fiber bei Glasgewebeherstellern vor dem kommerziellen Start im Dezember 2025 durch Kunden qualifizieren. Dieser Ansatz verknüpft neue Garngüten mit den Verarbeitungsanforderungen der Kunden vor dem breiten Markteinsatz. AGY Holding Corp. erweiterte ein KI-fokussiertes Portfolio, das L-, L2- und L-HDI-Güten für anwendungsspezifische Verwendung in Halbleiter- und Netzwerkplattformen umfasst. CPIC erhöhte seine LDK-Gewebeinvestition im August 2026, als Güten der zweiten Generation an Nachfrage gewannen. Diese Schritte zeigen, dass Kapazitätserweiterung und Kundenqualifizierung gleichzeitig stattfinden. Sie erweitern auch die Anzahl potenzieller Gewebelieferanten, da zusätzliche qualifizierte Garnquellen in die Lieferkette eintreten.
Das chinesische Patent CN121181254A aus dem Jahr 2025 zielte auf borreiches Glasfaser-Formulierungen mit einer Dielektrizitätskonstante unter 4,3 und einem Verlustfaktor unter 0,0015 bei 10 GHz ab. Dies stellt geistiges Eigentum neben dem Produktionsmaßstab als Wettbewerbsfaktor bei LDK-Materialien der zweiten Generation. Eine Lücke besteht zwischen ultraverlustarmer Leistung und Automotive-Zuverlässigkeit. Die Zertifizierung nach Automotive Electronics Council (AEC) Q200 und International Automotive Task Force 16949 bleibt bei Low-Dk-Glasgewebelieferanten unüblich. Lieferanten, die diese Qualitätsregistrierungen sichern, können längere Radarprogram-Verpflichtungen unterstützen. Der Low-Dielectric-Glasfasermarkt bleibt daher durch die Fähigkeit differenziert, elektrische Ziele zu erfüllen, konsistent zu verarbeiten und anspruchsvolle Kundenqualifizierungen abzuschließen.
Marktführer in der Low-Dielectric-Glasfaserbranche
-
Nitto Boseki Co., Ltd.
-
Saint-Gobain Vetrotex
-
AGY Holding Corp.
-
CPIC (Chongqing Polycomp International Corp.)
-
CTG Group (Taishan Fiberglass INC.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: CPIC (Chongqing Polycomp International Corp.) erhöhte die Investitionen in ein elektronikgradiges Glasfaserprojekt mit dem Ziel einer jährlichen Produktion von 25,13 Millionen Metern Low-Dielectric-Glasfasergewebe der ersten und zweiten Generation. Die Erweiterung unterstützte den Low-Dielectric-Glasfasermarkt durch die Erhöhung des Angebots für Hochfrequenz- und Hochgeschwindigkeitsanwendungen wie kupferkaschierte Laminate, PCBs und KI-Server.
- Dezember 2025: Nippon Electric Glass Co., Ltd. brachte D2 Fiber auf den Markt, eine Low-Dielectric-Glasfaser der zweiten Generation für KI-Server-Hauptplatinen, Hochfrequenz-Kommunikationsgeräte und Halbleitergehäusesubstrate. Das Produkt reduzierte Übertragungsverluste und den Energieverbrauch und unterstützte die wachsende Nachfrage nach Low-Dielectric-Materialien in der Hochgeschwindigkeitsdateninfrastruktur.


Globaler Berichtsumfang für den Low-Dielectric-Glasfasermarkt
Low-Dielectric-Glasfaser ist ein spezialisiertes Glasverstärkungsmaterial, das entwickelt wurde, um eine niedrige Dielektrizitätskonstante und geringe dielektrische Verluste bei gleichzeitiger Aufrechterhaltung der mechanischen Festigkeit und Dimensionsstabilität zu bieten. Es wird in Hochfrequenz- und Hochgeschwindigkeitselektroniksystemen eingesetzt, bei denen Signalintegrität und zuverlässige elektrische Leistung entscheidend sind.
Der Low-Dielectric-Glasfasermarkt ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Glasfasergewebe, Stapelfaser, Glasfasergarn, D-Glasfaser, NE-Glasfaser und sonstige Typen segmentiert. Nach Anwendung ist der Markt in Hochleistungs-PCB, Halbleitergehäusesubstrate, KI-Server- und Rechenzentrumplatinen, elektromagnetische Fenster und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Low-Dielectric-Glasfasern in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Glasfasergewebe |
| Stapelfaser |
| Glasfasergarn |
| D-Glasfaser |
| NE-Glasfaser |
| Sonstige Typen |
| Hochleistungs-PCB |
| Halbleitergehäusesubstrate |
| KI-Server- und Rechenzentrumplatinen |
| Elektromagnetische Fenster |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Glasfasergewebe | |
| Stapelfaser | ||
| Glasfasergarn | ||
| D-Glasfaser | ||
| NE-Glasfaser | ||
| Sonstige Typen | ||
| Nach Anwendung | Hochleistungs-PCB | |
| Halbleitergehäusesubstrate | ||
| KI-Server- und Rechenzentrumplatinen | ||
| Elektromagnetische Fenster | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Low-Dielectric-Glasfasermarkt?
Die Marktgröße für Low-Dielectric-Glasfasern wurde im Jahr 2026 auf 348,42 Millionen USD geschätzt und soll von 382,81 Millionen USD im Jahr 2027 auf 612,88 Millionen USD bis 2032 wachsen, bei einer CAGR von 9,87 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Low-Dielectric-Glasfasern an?
KI-Server, 112G- und 224G-Signalisierung, 5G-Netzwerke, PCBs mit hoher Lagenanzahl und Automotive-Radar erhöhen den Bedarf an verlustarmen Substratmaterialien.
Welcher Typ führte den Low-Dielectric-Glasfasermarkt im Jahr 2026 an?
Glasfasergewebe führte im Jahr 2026 mit einem Anteil von 65,13 %, da es der direkt pressfertige Einsatzstoff ist, der von CCL-Herstellern verwendet wird.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Hochleistungs-PCBs sollen bis 2032 mit einer CAGR von 12,04 % wachsen, unterstützt durch fortschrittliche Server- und Netzwerkplatinennanforderungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
