
Taille et part du marché des fibres de verre à faible constante diélectrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 382.81 Millions de dollars américains |
| Taille du Marché (2032) | 612.88 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 9.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres de verre à faible constante diélectrique par Mordor Intelligence
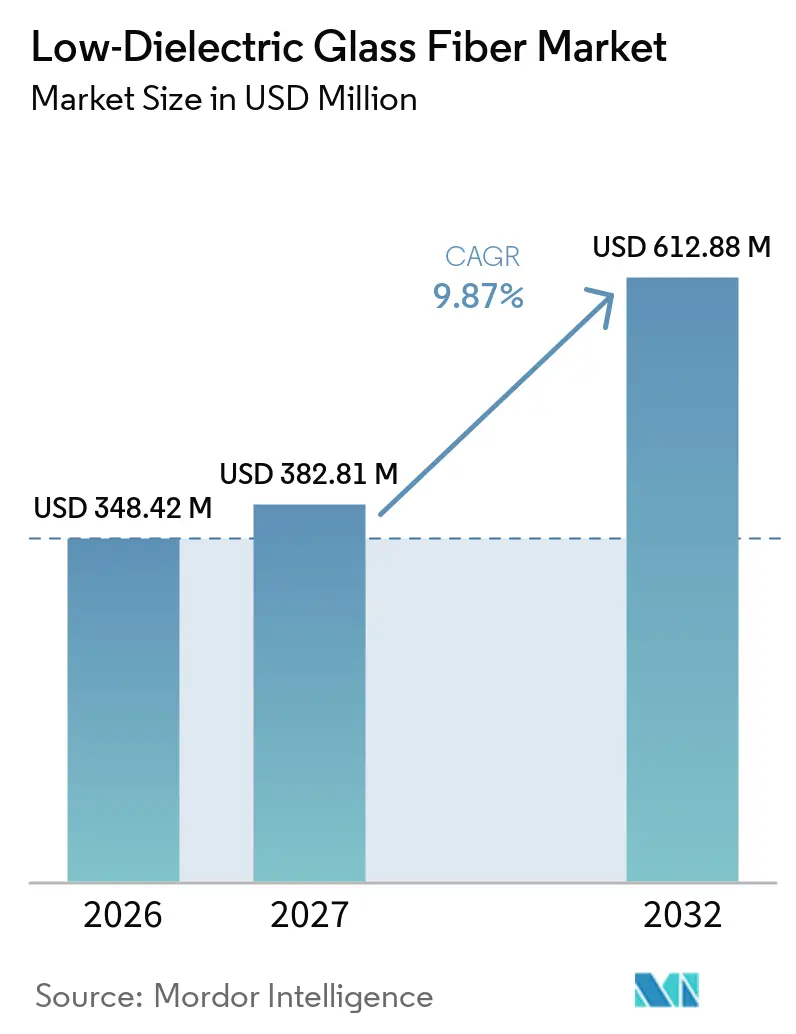
La taille du marché des fibres de verre à faible constante diélectrique était évaluée à 348,42 millions USD en 2026 et devrait croître de 382,81 millions USD en 2027 pour atteindre 612,88 millions USD d'ici 2032, à un CAGR de 9,87 % durant la période de prévision (2027-2032). Le marché des fibres de verre à faible constante diélectrique est façonné par des exigences croissantes en matière de perte de signal dans l'électronique haute fréquence, où les stratifiés en verre E conventionnels peuvent dépasser les budgets de perte de canal. La demande des serveurs d'Intelligence Artificielle (IA), des réseaux 5G et de l'électronique automobile avancée intègre la composition des fibres de verre dans la sélection des matériaux plus tôt dans le processus de conception. Le Japon, la Corée du Sud, la Chine continentale et Taïwan restent des sites importants de qualification et de production, car ils combinent la capacité de production de fibres de verre avec la fabrication de stratifiés cuivrés (CCL) et de circuits imprimés (PCB). Le marché des fibres de verre à faible constante diélectrique est également confronté à un risque de décalage de capacité, car les nouvelles lignes de fours peuvent nécessiter 18 à 24 mois pour être qualifiées, et plusieurs ajouts peuvent survenir simultanément. La co-conception résine-verre peut réduire l'utilisation de fibres par substrat avancé, bien qu'une évolution vers des grades plus performants puisse néanmoins soutenir la croissance en valeur.
Principaux enseignements du rapport
- Par type, le tissu de fibre de verre détenait 65,13 % de la part du marché des fibres de verre à faible constante diélectrique en 2026, tandis que la fibre de verre NE devrait progresser à un CAGR de 11,45 % jusqu'en 2032.
- Par application, le PCB haute performance détenait 41,56 % de la part du marché des fibres de verre à faible constante diélectrique en 2026 et devrait progresser à un CAGR de 12,04 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 50,38 % de la part du marché des fibres de verre à faible constante diélectrique en 2026 et devrait progresser à un CAGR de 11,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des fibres de verre à faible constante diélectrique
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transmission de données à haute vitesse et expansion de l'infrastructure 5G | +2.8% | Mondial ; cœur APAC, extension vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Serveurs IA, signalisation 112G/224G et exigences des substrats pour centres de données | +2.3% | Mondial ; leadership précoce en Amérique du Nord et en APAC | Court terme (≤ 2 ans) |
| Miniaturisation et augmentation du nombre de couches dans les PCB haute performance | +1.8% | Cœur APAC (Taïwan, Corée du Sud, Japon), extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance du radar automobile, du LiDAR et des systèmes avancés d'aide à la conduite | +1.2% | Amérique du Nord et UE ; adoption précoce en APAC via les constructeurs de véhicules électriques chinois | Moyen terme (2-4 ans) |
| Co-conception de tissu de verre à faible Dk et de systèmes de résine pour une impédance contrôlée | +0.8% | Mondial ; leadership en R&D au Japon et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transmission de données à haute vitesse et expansion de l'infrastructure 5G
L'évolution de la fréquence 5G des bandes sub-6 GHz vers les bandes millimétriques accroît l'importance des matériaux PCB à faibles pertes. Les bandes n257 et n258 du Projet de Partenariat de 3e Génération (3GPP) couvrent respectivement 26,5-29,5 GHz et 24,25-27,5 GHz, où la perte diélectrique peut contraindre les stratifiés en verre E conventionnels. La Spécification 4103 de l'Association pour la Connexion des Industries Électroniques (IPC) définit le cadre de test pour les matériaux haute vitesse et haute fréquence. Ces exigences de test et de qualification font du tissu à faible Dk un choix de matériau obligatoire pour certaines conceptions, plutôt qu'une amélioration de performance optionnelle. Le Japon et la Corée du Sud disposent de déploiements millimétriques denses et constituent des sites de qualification précoce importants pour les tissus spéciaux. Les approbations dans ces sites peuvent soutenir des accords d'approvisionnement plus larges, ce qui renforce la visibilité de la demande pour le marché des fibres de verre à faible constante diélectrique.
Serveurs IA, signalisation 112G/224G et exigences des substrats pour centres de données
Le marché des fibres de verre à faible constante diélectrique bénéficie de l'évolution vers la modulation d'amplitude d'impulsion 112G et 224G à signalisation à 4 niveaux dans les serveurs et les équipements de centres de données. Les travaux 802.3dj de l'Institut des Ingénieurs en Électricité et Électronique formalisent le développement de l'Ethernet à des vitesses atteignant 1,6 Tb/s[1]. Les longues pistes PCB à ces débits de données nécessitent une perte diélectrique plus faible et un contrôle plus étroit des propriétés des matériaux. AGC Multimaterial a indiqué que les canaux 224G nécessitent une co-ingénierie du verre et de la résine pour atteindre une constante diélectrique inférieure à 2,6 à 28 GHz et un facteur de dissipation de 0,001. Cette exigence lie plus étroitement les producteurs de fibres aux chimistes des stratifiés et aux développeurs de matériaux PCB. CPIC a révisé son projet de tissu à faible constante diélectrique en août 2026, la demande des clients s'étant orientée vers les grades de deuxième génération à faible constante diélectrique (LDK), portant l'investissement prévu à 3 milliards RMB (environ 418 millions USD) et visant une production annuelle de 25,13 millions de mètres. Ce changement indique que la qualification précoce des produits de deuxième génération devient de plus en plus importante sur l'ensemble du marché des fibres de verre à faible constante diélectrique.
Miniaturisation et augmentation du nombre de couches dans les PCB haute performance
L'augmentation du nombre de couches dans les cartes de serveurs IA accroît l'utilisation de tissus spéciaux par carte au-delà de ce que les seules données d'expédition unitaire suggèrent. Un PCB de serveur IA à 40 couches peut consommer 5 à 7 fois la surface de tissu spécial d'un PCB de commutateur d'entreprise à 12 couches. Les constructions à armure fine, telles que les grades 1035 et 106, utilisent des filaments plus étroits que les tissus conventionnels de style 2116. Ces filaments sont étirés à un débit plus faible par position de filière, ce qui réduit la production effective d'une ligne de production. La qualification des matériaux selon les normes IPC 4103 et IPC 4101 limite le nombre de fournisseurs pouvant servir les conceptions avancées. Le marché des fibres de verre à faible constante diélectrique bénéficie donc à la fois de la complexité accrue des cartes et des contraintes de fabrication liées à la production de tissus fins et uniformes.
Croissance du radar automobile, du LiDAR et des systèmes avancs d'aide à la conduite
Le radar automobile fonctionnant à 76-81 GHz nécessite des matériaux PCB avec une perte diélectrique contrôlée et des dimensions stables. Ces cartes doivent également résister aux cycles thermiques de -40 °C à +125 °C sans dérive des matériaux. Le tissu de verre à faible Dk avec un coefficient de dilatation thermique contrôlé est bien adapté à ces exigences combinées électriques et de fiabilité. Rogers Corporation a lancé les stratifiés RO4830 Plus en février 2025 pour les applications de radar d'angle automobile à 76-81 GHz. Le produit a été conçu avec une constante diélectrique de 3,03 à 77 GHz et une perte d'insertion de 1,5 dB par pouce à une épaisseur de 5 mil. Les programmes automobiles ont des cycles d'approvisionnement plus longs que de nombreux programmes d'électronique grand public, ce qui confère au marché des fibres de verre à faible constante diélectrique une deuxième base de demande au-delà du matériel de communication.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production élevé par rapport au verre E conventionnel | -1.8% | Mondial ; plus aigu sur les marchés CCL APAC sensibles aux coûts | Moyen terme (2-4 ans) |
| Disponibilité limitée des matières premières spécialisées et des capacités qualifiées | -1.2% | Mondial ; concentré au Japon et en Amérique du Nord | Court terme (≤ 2 ans) |
| Difficultés de fusion, d'étirage et de montée en échelle des compositions de verre à faible Dk riche en bore | -0.8% | Mondial ; affecte tous les producteurs quelle que soit leur géographie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût de production élevé par rapport au verre E conventionnel
La fibre de verre à faible Dk présente une prime de coût structurelle par rapport au verre E conventionnel en raison de sa teneur plus élevée en oxyde de bore et de ses configurations de filières spécialisées. Les formulations de verre NE contiennent généralement 14 % à 20 % d'oxyde de bore en poids, tandis que les variantes de verre D en contiennent 20 % à 26 %, contre moins de 10 % pour les grades de verre E standard. Les émissions volatiles de bore lors de la fusion peuvent réduire les rendements des fours. Les producteurs de CCL peuvent subir une pression sur leurs marges lorsque leurs prix de stratifiés sont contraints lors des cycles de contrats avec les grands clients. Une nouvelle construction de tissu doit également compléter les tests diélectriques et figurer sur la liste des matériaux approuvés d'un fournisseur de stratifiés, ce qui peut prendre 6 à 12 mois. Cette période de qualification limite les changements rapides vers des alternatives moins coûteuses et demeure une contrainte pour le marché des fibres de verre à faible constante diélectrique.
Disponibilité limitée des matières premières spécialisées et des capacités qualifiées
L'acide borique et l'oxyde borique sont les principales matières premières pour les compositions de verre à faible Dk. La Türkiye détenait plus de 70 % des réserves mondiales de minéraux de bore en 2025, selon l'Institut d'études géologiques des États-Unis[2]. La concentration de l'offre dans l'extraction minérale et le raffinage peut créer des risques de continuité pour les producteurs de fibres ne disposant pas d'accords d'approvisionnement à long terme. La capacité qualifiée d'étirage de fibres est également rare, car le fil à faible Dk à filaments fins présente une fenêtre de température de formage étroite. Les lignes de fours à verre E standard ne peuvent pas être converties sans modifications substantielles et un nouveau cycle de qualification. Ces contraintes de matériaux et de capacité ne peuvent pas être résolues rapidement, même lorsque la demande du marché des fibres de verre à faible constante diélectrique est clairement établie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le tissu de fibre de verre domine les revenus, tandis que la fibre de verre NE se développe
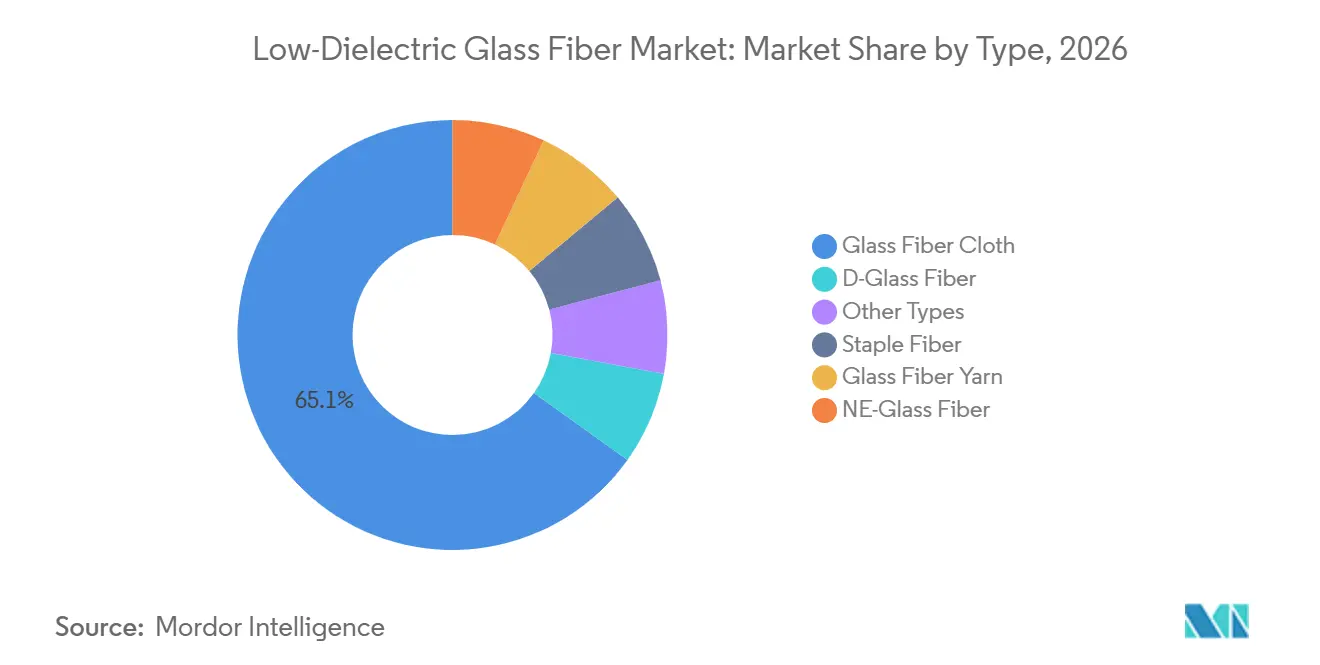
Le tissu de fibre de verre détenait 65,13 % de la taille du marché des fibres de verre à faible constante diélectrique en 2026, car il constitue le matériau directement prêt à la presse pour les fabricants de CCL. Son utilisation est renforcée par les dossiers de qualification existants et les relations d'approvisionnement de longue date avec les producteurs de CCL au Japon, à Taïwan et en Corée du Sud. Les tisserands qualifiés de grades NE-glass et D-glass ont développé un savoir-faire en matière d'uniformité de tissage et de manipulation des matériaux. Ces capacités limitent la capacité des nouveaux fournisseurs à supplanter rapidement les producteurs établis. Le fil de fibre de verre soutient à la fois le tissu tissé et les utilisations composites en aval, de sorte que la disponibilité du fil reste centrale pour le secteur des fibres de verre à faible constante diélectrique. La fibre discontinue et les autres types servent des utilisations de renforcement plus limitées où les propriétés thermiques ou mécaniques peuvent importer davantage que les performances diélectriques.
La fibre de verre NE devrait croître à un CAGR de 11,45 % jusqu'en 2032, soutenue par sa processabilité et sa constante diélectrique de 4,7 à 10 GHz. Les producteurs établis peuvent fournir le fil à des tisserands tiers, ce qui permet une utilisation commerciale plus large. Nippon Electric Glass Co., Ltd. a lancé la fibre D2 en décembre 2025 avec un facteur de perte diélectrique de 0,0017 tanδ à 10 GHz. La société a positionné la fibre D2 pour les cartes mères de serveurs IA et les substrats d'encapsulation de semi-conducteurs. Le verre D peut atteindre des valeurs de constante diélectrique aussi basses que 4,1 à 1 GHz, bien que sa teneur plus élevée en oxyde de bore rende la montée en échelle plus difficile. Le marché des fibres de verre à faible constante diélectrique évolue des produits de première génération vers des grades NE-glass et D-glass techniquement différenciés, à mesure que la capacité de tissu LDK de deuxième génération se développe.

Par application : le PCB haute performance ancre la valeur et la croissance du marché
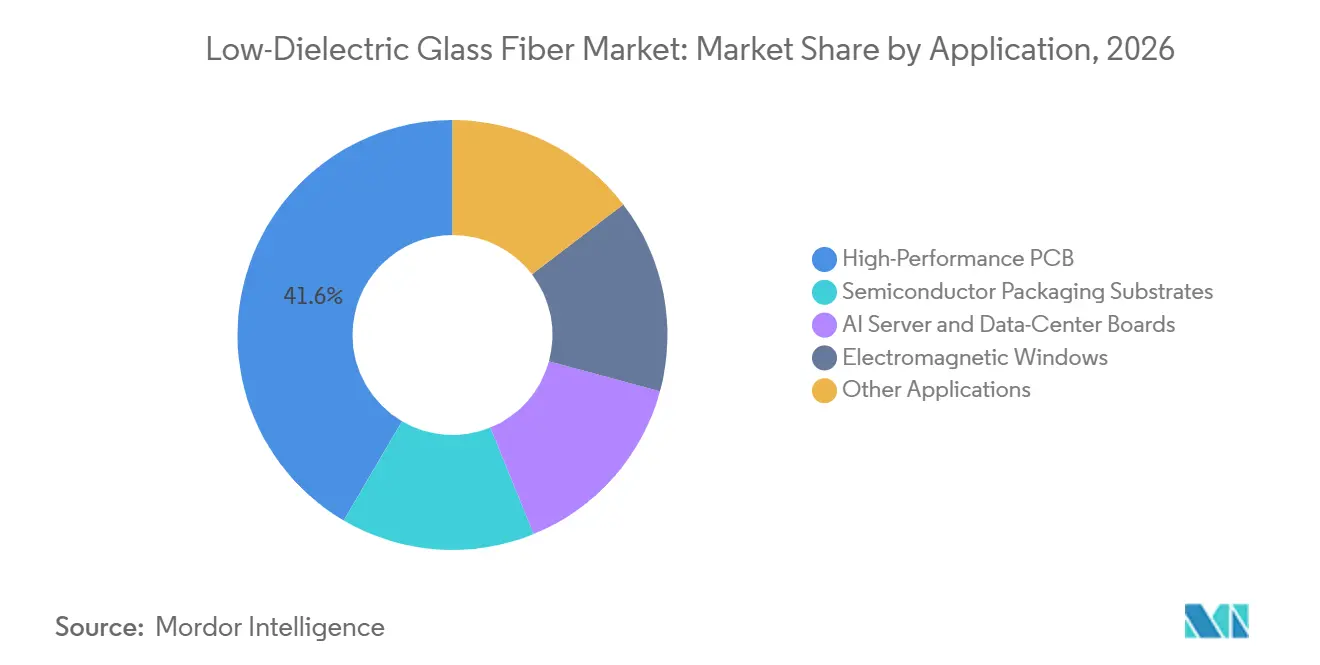
Le PCB haute performance représentait 41,56 % de la taille du marché des fibres de verre à faible constante diélectrique en 2026 et devrait se développer à un CAGR de 12,04 % jusqu'en 2032. Sa position dominante reflète la demande de matériaux capables de prendre en charge les interfaces SerDes 112G et 224G. Ces conceptions nécessitent un tissu de verre à faibles pertes et imposent des limites strictes à la variabilité sur toute la carte. Les exigences de matériaux à ultra-faibles pertes de l'IPC réduisent le pool de matériaux qualifiés aux grades NE-glass, D-glass et aux grades LDK de deuxième génération émergents. Le stratifié TerraGreen 400G2 d'Isola Group utilise du verre à ultra-faible Dk de deuxième génération et du feuil de cuivre ultra-lisse HVLP3 pour des débits de données supérieurs à 100 Gbps. Ce type de combinaison de matériaux fait du verre spécial qualifié un intrant durable pour les conceptions de cartes avancées.
Les substrats d'encapsulation de semi-conducteurs constituent une utilisation adjacente où les substrats à réseau de billes à puce retournée (FC-BGA) pour les accélérateurs IA nécessitent des panneaux de film de construction Ajinomoto renforcés par tissu de verre. L'uniformité diélectrique au niveau du panneau peut être aussi importante que les valeurs diélectriques en masse pour ces substrats. Les cartes de serveurs IA et de centres de données nécessitent également des motifs de tissage uniformes pour contrôler le décalage différentiel dans les conceptions de plans médians et de plans arrière. Les capteurs industriels, les cartes d'imagerie médicale et l'électronique satellitaire ajoutent une demande régulière à des taux de croissance plus faibles. Le secteur des fibres de verre à faible constante diélectrique bénéficie de cette combinaison car chaque utilisation nécessite un équilibre différent entre performances électriques, thermiques et mécaniques.
Analyse géographique
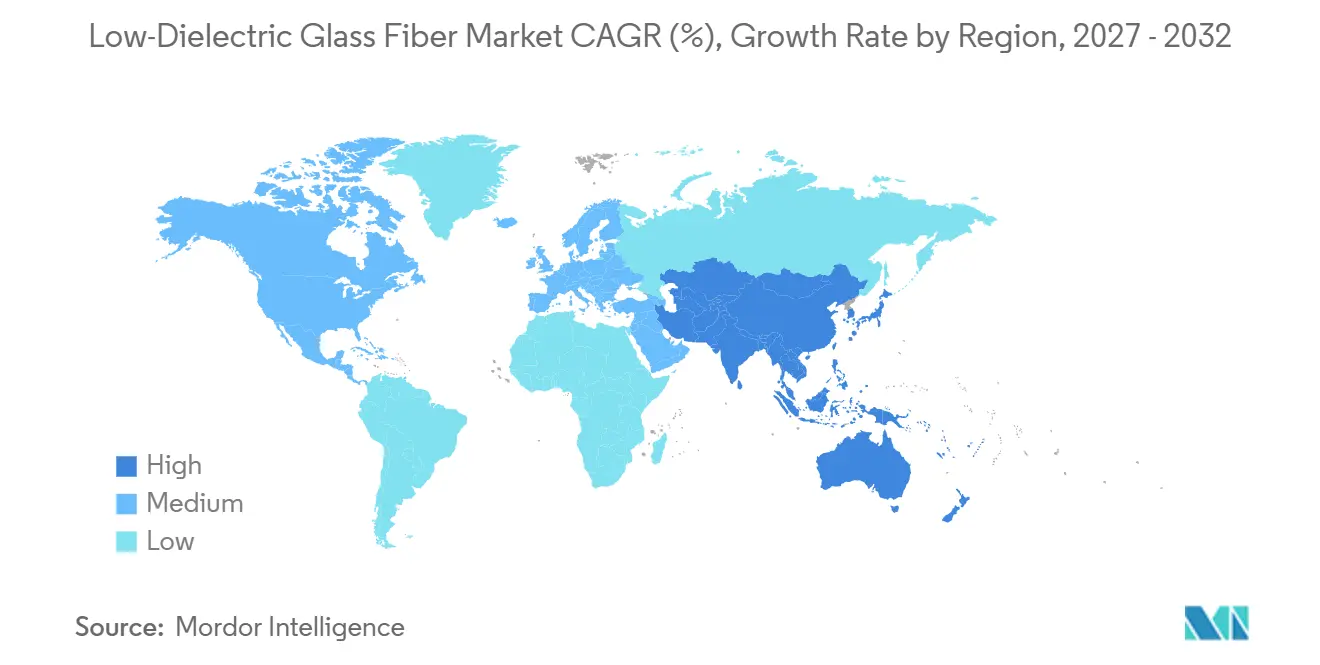
L'Asie-Pacifique détenait 50,38 % de la part du marché des fibres de verre à faible constante diélectrique en 2026 et devrait progresser à un CAGR de 11,36 % jusqu'en 2032. La région combine la production de CCL en Chine continentale avec la fabrication avancée de PCB et de substrats à Taïwan et en Corée du Sud. Taïwan joue un rôle important dans le tissage de tissus. Fulltech Industries Corp. et TAIWAN GLASS IND. CORP. fournissent du verre NE et du tissu à faible Dk aux producteurs de stratifiés qui desservent les lignes de substrats avancés.
Le Japon contribue fortement au niveau de la technologie des fibres grâce au lancement de la fibre D2 par Nippon Electric Glass Co., Ltd. en décembre 2025. Nitto Boseki Co., Ltd. reste important dans l'approvisionnement en verre T et en verre NER, ce qui rend la production de fil plus concentrée que le tissage de tissu. L'Amérique du Nord dispose d'une base de demande différente, centrée sur l'électronique de défense, les PCB aérospatiaux et les centres de données IA. AGY Holding Corp. a introduit la fibre de verre L-HDI (L-Interconnexion Haute Densité) en août 2025 pour les substrats d'encapsulation avancés et le matériel IA. Le produit a été fabriqué dans l'usine de la société à Aiken, en Caroline du Sud, et répondait aux besoins de stabilité dimensionnelle et de fiabilité thermique dans les substrats d'interconnexion haute densité. Les initiatives américaines en matière d'encapsulation de semi-conducteurs soutiennent la préférence pour les matériaux domestiques dans certains programmes.
L'Europe est portée par les constructeurs automobiles d'origine et la demande de modules radar de rang 1 en Allemagne, en France et dans les pays nordiques. Les plateformes de systèmes avancés d'aide à la conduite ont des durées de programme de 5 à 10 ans et utilisent des PCB à impédance contrôlée à 76-81 GHz. Saint-Gobain Vetrotex dispose d'une position de fabrication régionale où les exigences locales de traçabilité peuvent favoriser les sources domestiques. La contribution de l'Amérique du Sud reste limitée en 2026 et est concentrée dans le secteur de l'assemblage électronique au Brésil. Le Moyen-Orient et l'Afrique en sont à un stade précoce, bien que les investissements dans les centres de données dans le cadre de la Vision 2030 de l'Arabie Saoudite et les mises à niveau des télécommunications en Afrique du Sud puissent créer une demande de matériaux PCB haute fréquence. Ces régions sont plus susceptibles d'être des destinations d'importation d'électronique que des sites de production domestique de fibres de verre à faible Dk au cours de la période de prévision.
Paysage concurrentiel
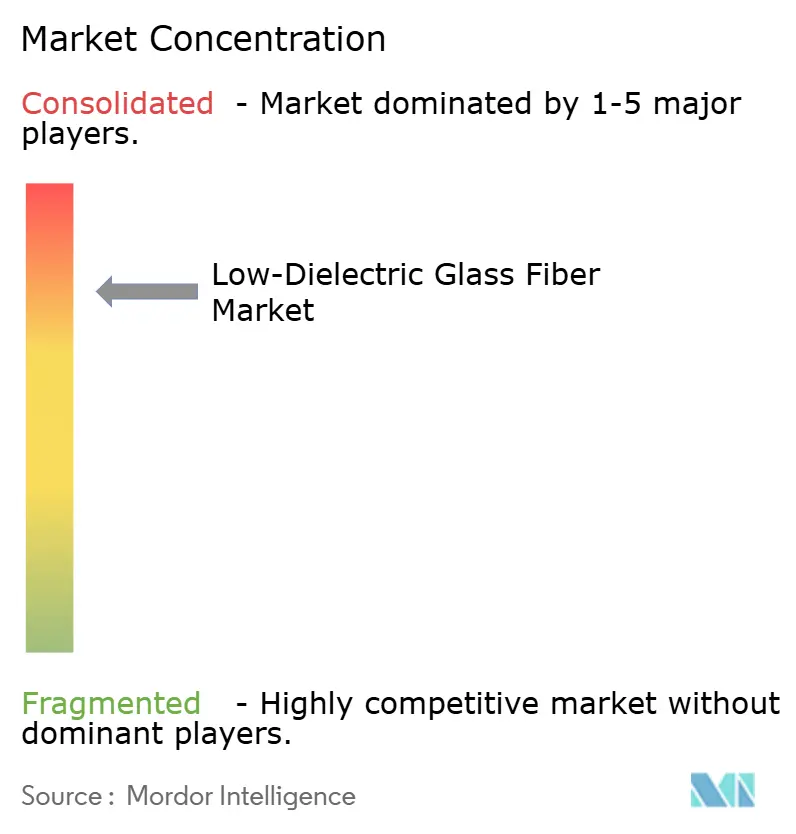
Le marché des fibres de verre à faible constante diélectrique est consolidé, les cinq premiers acteurs étant Nitto Boseki Co., Ltd., Saint-Gobain Vetrotex, AGY Holding Corp., CPIC (Chongqing Polycomp International Corp.) et CTG Group (Taishan Fiberglass INC.). La production de verre NE et de verre T nécessite des compositions qualifiées et des procédés de formage éprouvés, ce qui limite le nombre de fournisseurs au segment haute performance. Le tissage de tissu est réparti entre Taïwan, la Chine continentale, le Japon et les États-Unis. Les tisserands se font concurrence sur l'uniformité, le taux de vides, la résistance aux filaments anodiques conducteurs et leur capacité à traiter les fils LDK de deuxième génération. La différence entre la concentration en amont et la fragmentation en aval façonne les stratégies de tarification et de qualification sur l'ensemble du marché des fibres de verre à faible constante diélectrique.
Nippon Electric Glass Co., Ltd. a qualifié la fibre D2 auprès des fabricants de tissu de verre avant son lancement commercial en décembre 2025. Cette approche lie les nouveaux grades de fil aux exigences de traitement des clients avant le déploiement sur le marché général. AGY Holding Corp. a élargi un portefeuille axé sur l'IA comprenant les grades L, L2 et L-HDI pour des utilisations spécifiques aux applications dans les plateformes de semi-conducteurs et de réseaux. CPIC a augmenté son investissement dans les tissus LDK en août 2026, les grades de deuxième génération ayant gagné en demande. Ces étapes montrent que l'expansion des capacités et la qualification des clients se déroulent simultanément. Elles élargissent également le nombre de fournisseurs potentiels de tissu à mesure que des sources de fil qualifiées supplémentaires entrent dans la chaîne d'approvisionnement.
Le brevet chinois CN121181254A de 2025 ciblait des formulations de fibres de verre riches en bore avec une constante diélectrique inférieure à 4,3 et un facteur de dissipation inférieur à 0,0015 à 10 GHz. Cela place la propriété intellectuelle aux côtés de l'échelle de production comme facteur concurrentiel dans les matériaux LDK de deuxième génération. Un écart subsiste entre les performances à ultra-faibles pertes et la fiabilité de grade automobile. La certification du Conseil de l'électronique automobile (AEC) Q200 et de la Force de travail internationale de l'automobile 16949 reste peu courante pour les fournisseurs de tissu de verre à faible Dk. Les fournisseurs qui obtiennent ces enregistrements de qualité peuvent soutenir des engagements de programme radar plus longs. Le marché des fibres de verre à faible constante diélectrique reste donc différencié par la capacité à atteindre les objectifs électriques, à traiter de manière cohérente et à réussir des qualifications clients exigeantes.
Leaders du secteur des fibres de verre à faible constante diélectrique
-
Nitto Boseki Co., Ltd.
-
Saint-Gobain Vetrotex
-
AGY Holding Corp.
-
CPIC (Chongqing Polycomp International Corp.)
-
CTG Group (Taishan Fiberglass INC.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : CPIC (Chongqing Polycomp International Corp.) a augmenté son investissement dans un projet de fibre de verre de grade électronique ciblant 25,13 millions de mètres/an de tissu de fibre de verre à faible constante diélectrique de première et deuxième génération. L'expansion a soutenu le marché des fibres de verre à faible constante diélectrique en augmentant l'offre pour les applications haute fréquence et haute vitesse telles que les stratifiés cuivrés, les PCB et les serveurs IA.
- Décembre 2025 : Nippon Electric Glass Co., Ltd. a lancé la fibre D2, une fibre de verre à faible constante diélectrique de deuxième génération pour les cartes mères de serveurs IA, les équipements de communication haute fréquence et les substrats d'encapsulation de semi-conducteurs. Le produit a réduit les pertes de transmission et la consommation d'énergie, soutenant la demande croissante de matériaux à faible constante diélectrique dans l'infrastructure de données haute vitesse.
Périmètre du rapport mondial sur le marché des fibres de verre à faible constante diélectrique
La fibre de verre à faible constante diélectrique est un matériau de renforcement en verre spécialisé conçu pour offrir une faible constante diélectrique et de faibles pertes diélectriques tout en maintenant la résistance mécanique et la stabilité dimensionnelle. Elle est utilisée dans les systèmes électroniques haute fréquence et haute vitesse où l'intégrité du signal et des performances électriques fiables sont essentielles.
Le marché des fibres de verre à faible constante diélectrique est segmenté par type, application et géographie. Par type, le marché est segmenté en tissu de fibre de verre, fibre discontinue, fil de fibre de verre, fibre de verre D, fibre de verre NE et autres types. Par application, le marché est segmenté en PCB haute performance, substrats d'encapsulation de semi-conducteurs, cartes pour serveurs IA et centres de données, fenêtres électromagnétiques et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les fibres de verre à faible constante diélectrique dans 15 pays. Pour chaque segment, la taille et les prévisions du marché ont été établies sur la base de la valeur (USD).
| Tissu de fibre de verre |
| Fibre discontinue |
| Fil de fibre de verre |
| Fibre de verre D |
| Fibre de verre NE |
| Autres types |
| PCB haute performance |
| Substrats d'encapsulation de semi-conducteurs |
| Cartes pour serveurs IA et centres de données |
| Fenêtres électromagnétiques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Tissu de fibre de verre | |
| Fibre discontinue | ||
| Fil de fibre de verre | ||
| Fibre de verre D | ||
| Fibre de verre NE | ||
| Autres types | ||
| Par application | PCB haute performance | |
| Substrats d'encapsulation de semi-conducteurs | ||
| Cartes pour serveurs IA et centres de données | ||
| Fenêtres électromagnétiques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des fibres de verre à faible constante diélectrique ?
La taille du marché des fibres de verre à faible constante diélectrique était évaluée à 348,42 millions USD en 2026 et devrait croître de 382,81 millions USD en 2027 pour atteindre 612,88 millions USD d'ici 2032, à un CAGR de 9,87 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de fibres de verre à faible constante diélectrique ?
Les serveurs IA, la signalisation 112G et 224G, les réseaux 5G, les PCB à nombre élevé de couches et le radar automobile accroissent le besoin de matériaux de substrat à plus faibles pertes.
Quel type a dominé le marché des fibres de verre à faible constante diélectrique en 2026 ?
Le tissu de fibre de verre a dominé avec une part de 65,13 % en 2026, car il constitue l'intrant directement prêt à la presse utilisé par les fabricants de CCL.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les PCB haute performance devraient progresser à un CAGR de 12,04 % jusqu'en 2032, soutenus par les exigences des cartes de serveurs et de réseaux avancés.