
低誘電ガラス繊維市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 382.81 百万米ドル |
| 市場規模 (2032) | 612.88 百万米ドル |
| 成長率 (2027 - 2032) | 9.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低誘電ガラス繊維市場分析
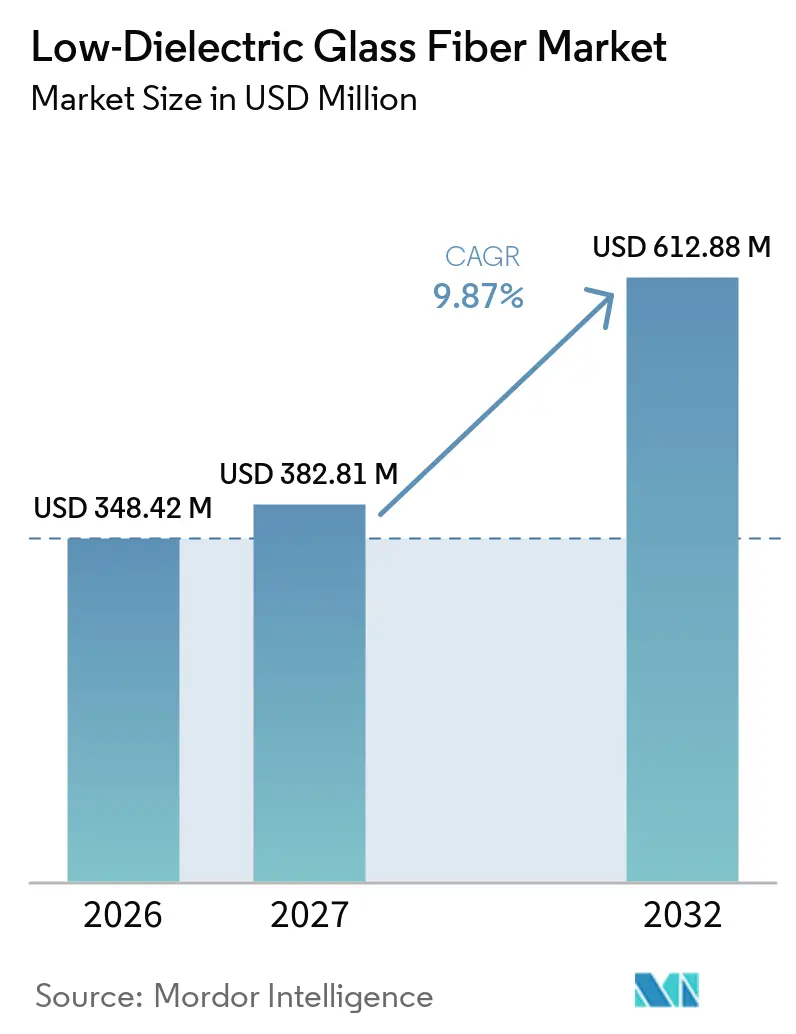
低誘電ガラス繊維市場規模は2026年に348.42 ミリオン 米ドルと評価され、2027年の382.81 ミリオン 米ドルから2032年には612.88 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは9.87%です。低誘電ガラス繊維市場は、高周波エレクトロニクスにおける信号損失要件の高まりによって形成されており、従来のEガラスラミネートはチャネル損失の許容範囲を超える場合があります。人工知能(AI)サーバー、5Gネットワーク、および先進的な自動車用エレクトロニクスからの需要が、設計プロセスの早い段階でガラス繊維組成を材料選定に組み込むようになっています。日本、韓国、中国本土、台湾は、ガラス繊維能力と銅張積層板(CCL)およびプリント回路基板(PCB)製造を組み合わせているため、重要な認定・生産拠点であり続けています。低誘電ガラス繊維市場はまた、新しい炉ラインの認定に18〜24か月を要する場合があり、複数の増設が同時期に完了する可能性があるため、設備能力のタイミングリスクにも直面しています。樹脂とガラスの共同設計により先進基板あたりの繊維使用量が削減される可能性がありますが、より高性能グレードへのシフトは依然として価値成長を支える可能性があります。
レポートの主要ポイント
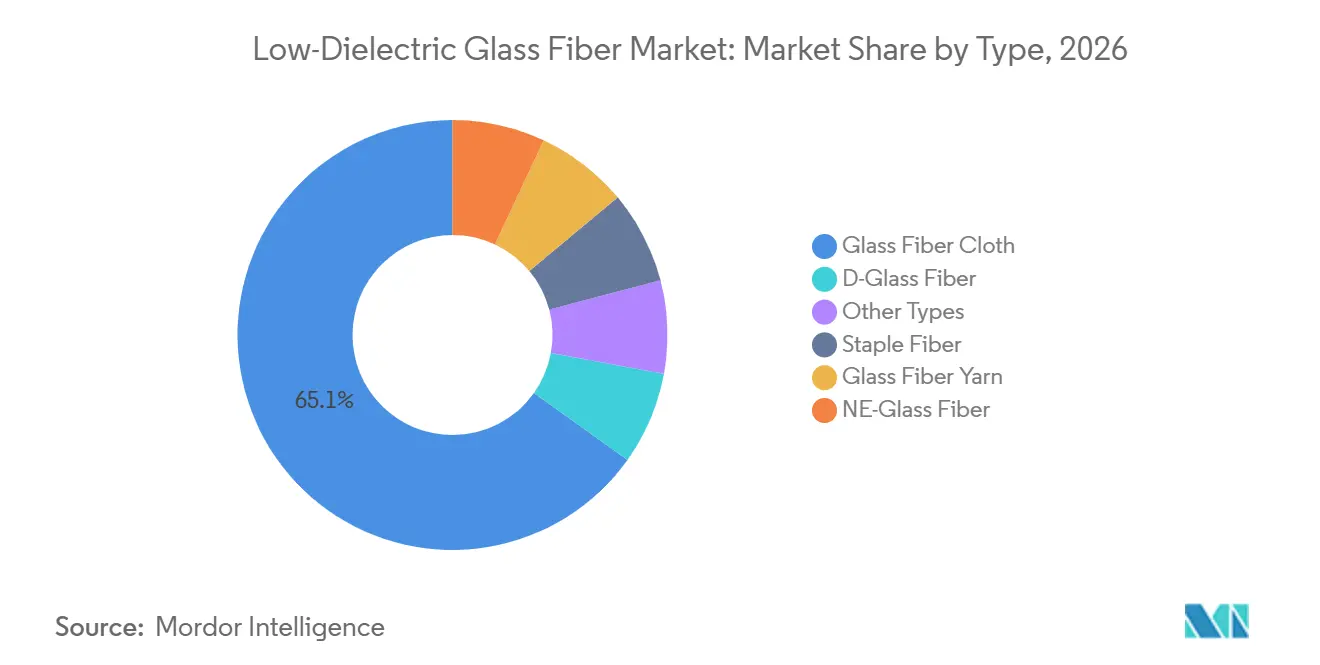
- タイプ別では、ガラス繊維クロスが2026年の低誘電ガラス繊維市場シェアの65.13%を占め、NEガラス繊維は2032年までに11.45%のCAGRで成長すると予測されています。
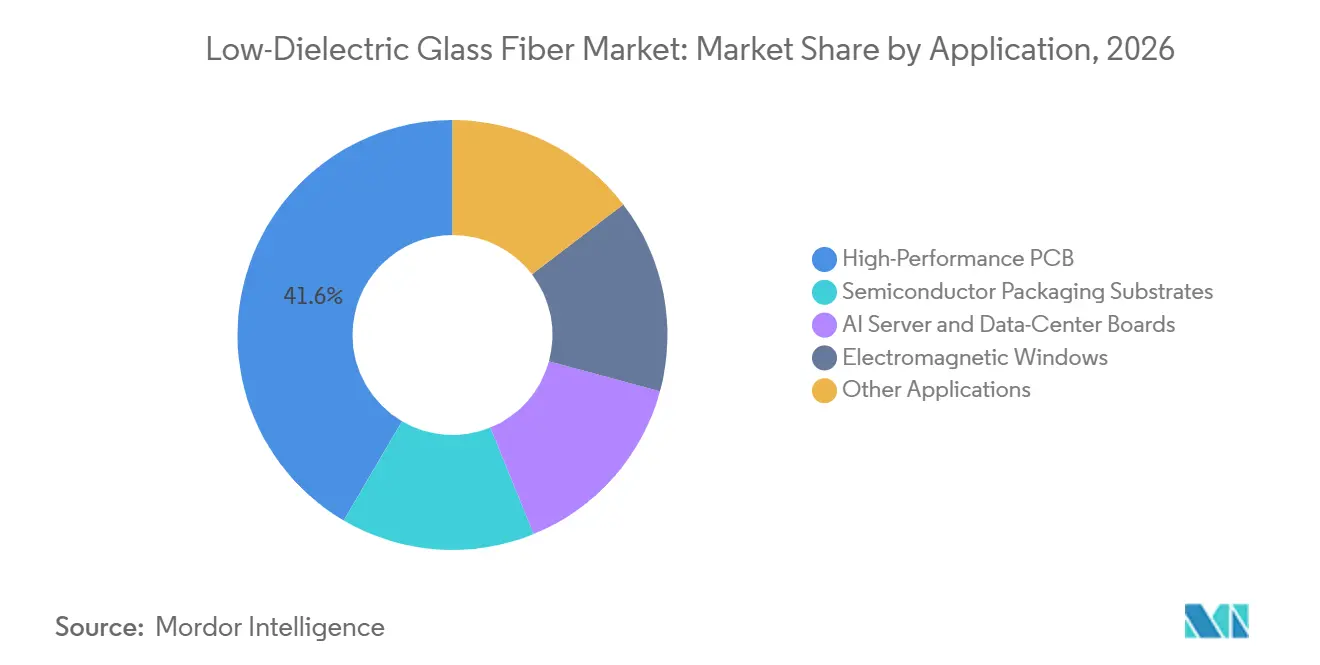
- 用途別では、高性能PCBが2026年の低誘電ガラス繊維市場シェアの41.56%を占め、2032年までに12.04%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の低誘電ガラス繊維市場シェアの50.38%を占め、2032年までに11.36%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の低誘電ガラス繊維市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高速データ伝送および5Gインフラの拡大 | +2.8% | グローバル;アジア太平洋がコア、北米・欧州へ波及 | 中期(2〜4年) |
| AIサーバー、112G/224Gシグナリングおよびデータセンター基板要件 | +2.3% | グローバル;北米・アジア太平洋が早期リーダーシップ | 短期(2年以内) |
| 高性能PCBにおける小型化および高層数化 | +1.8% | アジア太平洋コア(台湾、韓国、日本)、北米へ波及 | 短期(2年以内) |
| 自動車用レーダー、LiDARおよび先進運転支援システムの成長 | +1.2% | 北米・欧州;中国EVメーカーを通じたアジア太平洋での早期採用 | 中期(2〜4年) |
| 制御インピーダンスのための低Dkガラスクロスと樹脂システムの共同設計 | +0.8% | グローバル;日本・北米がR&Dリーダーシップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高速データ伝送および5Gインフラの拡大
5G周波数のサブ6GHz帯からミリ波帯へのスケーリングにより、低損失PCB材料の重要性が高まっています。第3世代パートナーシッププロジェクト(3GPP)のn257およびn258バンドはそれぞれ26.5〜29.5GHzおよび24.25〜27.5GHzをカバーしており、この周波数帯では誘電損失が従来のEガラスラミネートを制約する可能性があります。電子産業接続協会(IPC)仕様4103は、高速・高周波材料の試験フレームワークを定義しています。これらの試験・認定要件により、低Dkクロスはオプションの性能向上ではなく、特定の設計において必須の材料選択となっています。日本と韓国はミリ波の高密度展開が進んでおり、特殊クロスの重要な早期認定拠点となっています。これらの拠点での承認は、より広範なサプライ契約を支援し、低誘電ガラス繊維市場の需要可視性を強化します。
AIサーバー、112G/224Gシグナリングおよびデータセンター基板要件
低誘電ガラス繊維市場は、サーバーおよびデータセンターハードウェアにおける4レベルシグナリングを用いた112Gおよび224Gパルス振幅変調への移行から恩恵を受けています。米国電気電子学会802.3djワークは、1.6 Tb/sに達する速度でのイーサネット開発を正式化しています[1]。これらのデータレートにおける長いPCBトレースは、より低い誘電損失と材料特性のより厳密な管理を必要とします。AGCマルチマテリアルは、224Gチャネルが28GHzで2.6未満の誘電率と0.001の誘電正接に達するためにガラスと樹脂の共同エンジニアリングが必要であると報告しました。この要件により、繊維メーカーはラミネート化学者およびPCB材料開発者とより密接に連携するようになっています。CPICは、顧客需要が第2世代低誘電定数(LDK)グレードへとシフトしたことを受け、2026年8月に低誘電ファブリックプロジェクトを改訂し、計画投資額を30億人民元(約418 ミリオン 米ドル)に引き上げ、年間2,513万メートルの生産量を目標としました。この変更は、第2世代製品の早期認定が低誘電ガラス繊維市場全体でより重要になりつつあることを示しています。
高性能PCBにおける小型化および高層数化
AIサーバー基板における高層数化は、ユニット出荷データだけが示す以上に、基板あたりの特殊クロス使用量を増加させます。40層のAIサーバーPCBは、12層のエンタープライズスイッチPCBの5〜7倍の特殊クロス面積を消費する可能性があります。1035グレードや106グレードなどの細かい織り構造は、従来の2116スタイルのファブリックよりも細いフィラメントを使用します。これらのフィラメントはブッシング位置あたりのスループットが低く引き出されるため、生産ラインの実効出力が低下します。IPC 4103およびIPC 4101に基づく材料認定は、先進設計に対応できるサプライヤーの数を制限します。したがって、低誘電ガラス繊維市場は、基板の複雑性の増大と、細かく均一なクロスの製造に伴う製造上の制約の両方から恩恵を受けています。
自動車用レーダー、LiDARおよび先進運転支援システムの成長
76〜81GHzで動作する自動車用レーダーは、制御された誘電損失と安定した寸法を持つPCB材料を必要とします。これらの基板はまた、材料のドリフトなしに-40℃から+125℃までの熱サイクルに耐える必要があります。制御された熱膨張係数を持つ低Dkガラスクロスは、これらの複合的な電気的・信頼性要件に適しています。ロジャーズ・コーポレーションは2025年2月に、76〜81GHz自動車用コーナーレーダー用途向けにRO4830 Plusラミネートを発売しました。この製品は77GHzで3.03の誘電率と5ミル厚で1インチあたり1.5dBの挿入損失を持つよう設計されました。自動車プログラムは多くの民生用電子機器プログラムよりも調達サイクルが長く、低誘電ガラス繊維市場に通信ハードウェア以外の第2の需要基盤を提供しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のEガラスと比較した高い製造コスト | -1.8% | グローバル;コスト重視のアジア太平洋CCL市場で最も顕著 | 中期(2〜4年) |
| 特殊原材料および認定済み設備能力の限られた入手可能性 | -1.2% | グローバル;日本・北米に集中 | 短期(2年以内) |
| ホウ素リッチな低DkガラスコンポジションのMelting(溶融)、Drawing(線引き)およびスケールアップの困難さ | -0.8% | グローバル;地域に関わらず全メーカーに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来のEガラスと比較した高い製造コスト
低DkガラスファイバーはEガラスよりも多くの酸化ホウ素と特殊なブッシング構成を使用するため、従来のEガラスに対して構造的なコストプレミアムがあります。NEガラス配合は一般に重量比で14〜20%の酸化ホウ素を含み、Dガラス変種は20〜26%を含むのに対し、標準的なEガラスグレードは10%未満です。溶融中の揮発性ホウ素排出は炉の歩留まりを低下させる可能性があります。CCLメーカーは、大口顧客との契約サイクル中にラミネート価格が制約される場合、マージン圧力に直面する可能性があります。また、新しいクロス構造は誘電試験を完了し、ラミネートサプライヤーの承認材料リストに登録される必要があり、これには6〜12か月かかる場合があります。この認定期間は、より低コストの代替品への迅速な切り替えを制限し、低誘電ガラス繊維市場の制約要因であり続けています。
特殊原材料および認定済み設備能力の限られた入手可能性
ホウ酸および酸化ホウ素は低Dkガラス組成の主要原料です。米国地質調査所によると、2025年にトルコは世界のホウ素鉱物埋蔵量の70%以上を保有していました[2]。鉱物採掘と精製の両方における供給集中は、長期供給契約を持たない繊維メーカーに継続性リスクをもたらす可能性があります。細フィラメントの低Dk糸は成形温度域が狭いため、認定済みの繊維線引き設備能力も不足しています。標準的なEガラス炉ラインは、大幅な改造と新たな認定サイクルなしには転換できません。これらの材料および設備能力の制約は、低誘電ガラス繊維市場からの需要が明確であっても、迅速に解決すことはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ガラス繊維クロスが収益をリード、NEガラス繊維が拡大
ガラス繊維クロスは、CCLメーカーにとって直接プレス対応の材料であるため、2026年の低誘電ガラス繊維市場規模の65.13%を占めました。その使用は、日本、台湾、韓国のCCLメーカーとの既存の認定実績および長期的なサプライ関係によって強化されています。NEガラスおよびDガラスグレードの認定ウィーバーは、織り均一性と材料取り扱いにおけるプロセス知識を構築しています。これらの能力は、新規サプライヤーが確立されたメーカーを迅速に置き換える能力を制限しています。ガラス繊維糸は織りクロスと下流の複合材用途の両方を支えているため、糸の入手可能性は低誘電ガラス繊維産業の中心であり続けています。ステープルファイバーおよびその他のタイプは、誘電性能よりも熱的または機械的特性が重要となる小規模な補強用途に使用されています。
NEガラス繊維は、その加工性と10GHzでの誘電率4.7に支えられ、2032年までに11.45%のCAGRで成長すると予測されています。確立されたメーカーはサードパーティのウィーバーに糸を供給できるため、より広範な商業利用が可能となっています。Nippon Electric Glass Co., Ltd.は2025年12月に、10GHzで0.0017 tanδの誘電正接を持つD2ファイバーを発売しました。同社はD2ファイバーをAIサーバーマザーボードおよび半導体パッケージング基板向けに位置付けました。Dガラスは1GHzで4.1という低い誘電率値に達することができますが、酸化ホウ素含有量が高いためスケーリングがより困難です。低誘電ガラス繊維市場は、第2世代LDKクロス設備能力の拡大に伴い、第1世代製品から技術的に差別化されたNEガラスおよびDガラスグレードへと移行しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
用途別:高性能PCBが市場価値と成長を牽引
高性能PCBは2026年の低誘電ガラス繊維市場規模の41.56%を占め、2032年までに12.04%のCAGRで拡大すると予測されています。このリードは、112Gおよび224G SerDesインターフェースをサポートできる材料への需要を反映しています。これらの設計は低損失ガラスクロスを必要とし、基板全体の変動に厳しい制限を設けています。IPC超低損失材料要件は、認定材料プールをNEガラス、Dガラス、および新興の第2世代LDKグレードに絞り込んでいます。イソラグループのTerraGreen 400G2ラミネートは、100Gbpsを超えるデータレートに対して第2世代超低Dkガラスと超平滑HVLP3銅箔を使用しています。このような材料の組み合わせにより、認定済み特殊ガラスは先進基板設計の耐久性のある入力材料となっています。
半導体パッケージング基板は隣接する用途であり、AIアクセラレーター向けのフリップチップボールグリッドアレイ(FC-BGA)基板はガラスクロス強化味の素ビルドアップフィルムパネルを必要とします。これらの基板では、パネルレベルの誘電均一性がバルク誘電値と同様に重要となる場合があります。AIサーバーおよびデータセンター基板も、ミッドプレーンおよびバックプレーン設計における差動スキューを制御するために均一な織りパターンを必要とします。産業用センサー、医療用イメージング基板、および衛星電子機器は、より低い成長率で安定した需要を加えています。低誘電ガラス繊維産業は、各用途が電気的、熱的、機械的性能の異なるバランスを必要とするため、このような需要の多様性から恩恵を受けています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
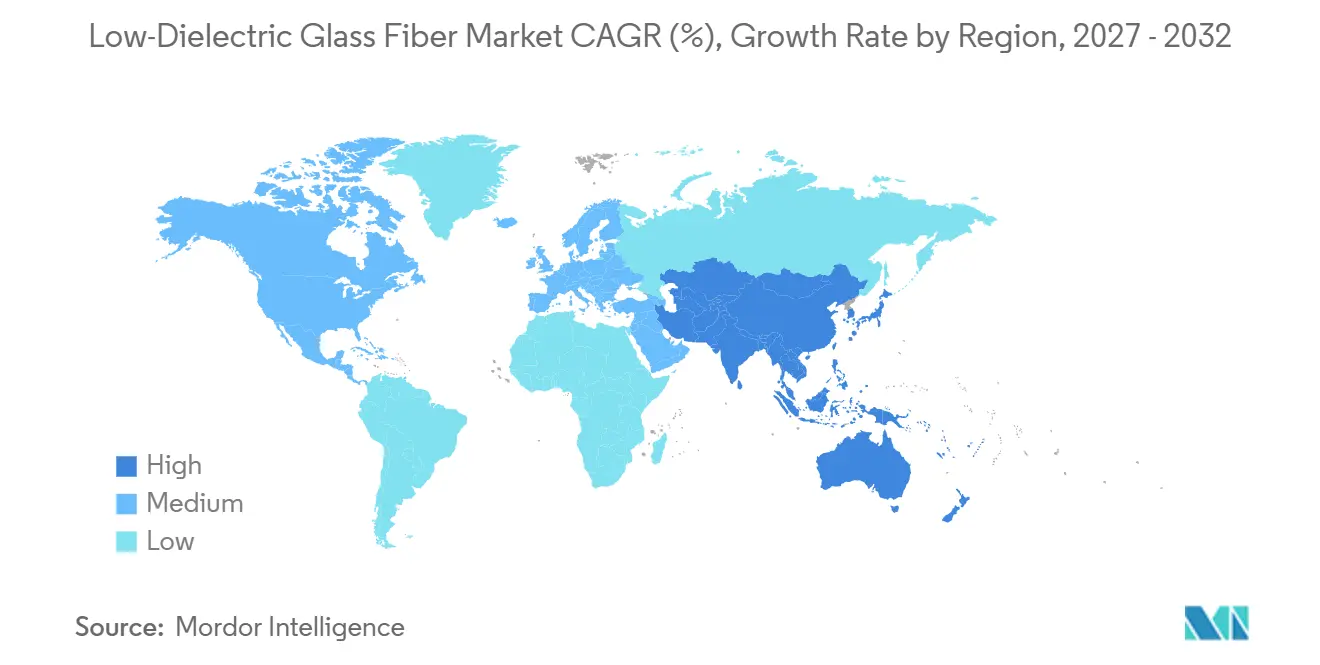
アジア太平洋は2026年の低誘電ガラス繊維市場シェアの50.38%を占め、2032年までに11.36%のCAGRで成長すると予測されています。同地域は、中国本土のCCL生産と台湾・韓国の先進PCBおよび基板製造を組み合わせています。台湾はクロス織りにおいて重要な役割を担っています。Fulltech Industries Corp.およびTAIWAN GLASS IND. CORP.は、先進基板ラインに対応するラミネートメーカーにNEガラスおよび低Dkクロスを供給しています。
日本は、Nippon Electric Glass Co., Ltd.が2025年12月にD2ファイバーを発売したことにより、繊維技術レベルで強く貢献しています。Nitto Boseki Co., Ltd.はTガラスおよびNERガラスの供給において引き続き重要であり、糸生産はクロス織りよりも集中しています。北米は、防衛エレクトロニクス、航空宇宙PCB、およびAIデータセンターを中心とした異なる需要基盤を持っています。AGY Holding Corp.は2025年8月に、先進パッケージング基板およびAIハードウェア向けにL高密度インターコネクト(L-HDI)ガラス繊維を発売しました。この製品はサウスカロライナ州エイケンの同社施設で製造され、高密度インターコネクト基板における寸法安定性と熱信頼性のニーズに対応しました。米国の半導体パッケージング推進策は、一部のプログラムにおける国内材料への選好を支持しています。
欧州は、ドイツ、フランス、北欧諸国における自動車OEMおよびTier 1レーダーモジュール需要が牽引しています。先進運転支援システムプラットフォームはプログラム期間が5〜10年であり、76〜81GHzで制御インピーダンスPCBを使用します。Saint-Gobain Vetrotexは地域製造拠点を持ち、現地のトレーサビリティ要件が国内調達を優先させる場合があります。南米の貢献は2026年においても限定的であり、ブラジルの電子機器組立セクターに集中しています。中東・アフリカは初期段階にありますが、サウジアラビアのビジョン2030データセンター投資および南アフリカの通信インフラ整備が高周波PCB材料の需要を生み出す可能性があります。これらの地域は、予測期間内において国内低Dk繊維生産拠点よりも電子機器の輸入先となる可能性が高いです。
競合環境
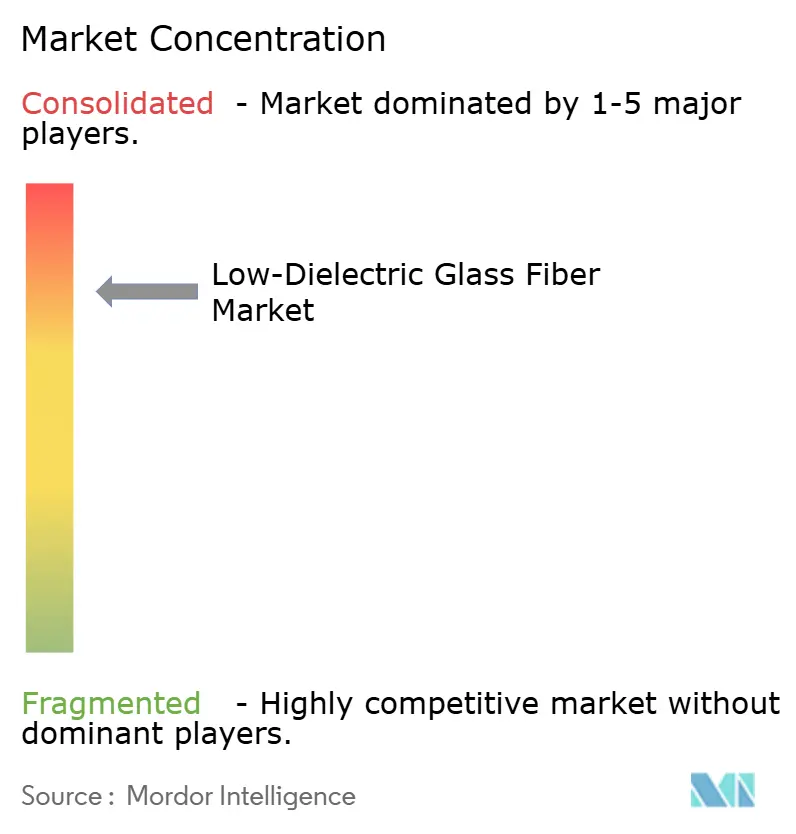
低誘電ガラス繊維市場は集約されており、上位5社はNitto Boseki Co., Ltd.、Saint-Gobain Vetrotex、AGY Holding Corp.、CPIC (Chongqing Polycomp International Corp.)、CTG Group (Taishan Fiberglass INC.)です。NEガラスおよびTガラスの生産には認定済みの組成と実証された成形プロセスが必要であり、高性能端における供給者数を制限しています。クロス織りは台湾、中国本土、日本、米国に分散しています。ウィーバーは均一性、ボイド率、導電性陽極フィラメント耐性、および第2世代LDK糸を加工する能力で競争しています。上流の集中と下流の分散の差異が、低誘電ガラス繊維市場全体の価格設定と認定戦略を形成しています。
Nippon Electric Glass Co., Ltd.は、2025年12月の商業発売前にガラスクロスメーカーとともにD2ファイバーの顧客認定を行いました。このアプローチは、広範な市場展開前に新しい糸グレードを顧客の加工要件に結び付けるものです。AGY Holding Corp.は、半導体およびネットワーキングプラットフォームにおける用途別使用向けにL、L2、L-HDIグレードを含むAI重点ポートフォリオを拡大しました。CPICは、第2世代グレードへの需要が高まる中、2026年8月にLDKファブリック投資を増加させました。これらの動きは、設備能力の拡大と顧客認定が同時に進行していることを示しています。また、追加の認定済み糸ソースがサプライチェーンに参入するにつれて、潜在的なクロスサプライヤーの数も拡大しています。
2025年の中国特許CN121181254Aは、10GHzで4.3未満の誘電率と0.0015未満の誘電正接を持つホウ素リッチなガラス繊維配合を対象としていました。これにより、第2世代LDK材料における競争要因として、生産規模と並んで知的財産が位置付けられています。超低損失性能と自動車グレードの信頼性の間にはギャップが残っています。自動車電子部品評議会(AEC)Q200および国際自動車タスクフォース16949認証は、低Dkガラスクロスサプライヤーにとって依然として一般的ではありません。これらの品質登録を確保したサプライヤーは、より長期のレーダープログラムへのコミットメントを支援できます。したがって、低誘電ガラス繊維市場は、電気的目標の達成、一貫した加工、および厳しい顧客認定の完了能力によって差別化され続けています。
低誘電ガラス繊維産業リーダー
-
Nitto Boseki Co., Ltd.
-
Saint-Gobain Vetrotex
-
AGY Holding Corp.
-
CPIC (Chongqing Polycomp International Corp.)
-
CTG Group (Taishan Fiberglass INC.)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:CPIC (Chongqing Polycomp International Corp.)は、第1世代および第2世代低誘電ガラス繊維ファブリックの年間2,513万メートルを目標とした電子グレードガラス繊維プロジェクトへの投資を増加させました。この拡大は、銅張積層板、PCB、AIサーバーなどの高周波・高速用途向けの供給を増加させることで、低誘電ガラス繊維市場を支援しました。
- 2025年12月:Nippon Electric Glass Co., Ltd.は、AIサーバーマザーボード、高周波通信機器、および半導体パッケージング基板向けの第2世代低誘電ガラス繊維であるD2ファイバーを発売しました。この製品は伝送損失と消費電力を低減し、高速データインフラにおける低誘電材料への高まる需要を支援しました。
世界の低誘電ガラス繊維市場レポートの調査範囲
低誘電ガラス繊維は、機械的強度と寸法安定性を維持しながら低誘電率と低誘電損失を提供するよう設計された特殊ガラス強化材料です。信号完全性と信頼性の高い電気性能が重要な高周波・高速電子システムに使用されています。
低誘電ガラス繊維市場は、タイプ別、用途別、地域別にセグメント化されています。タイプ別では、市場はガラス繊維クロス、ステープルファイバー、ガラス繊維糸、Dガラス繊維、NEガラス繊維、その他のタイプにセグメント化されています。用途別では、市場は高性能PCB、半導体パッケージング基板、AIサーバーおよびデータセンター基板、電磁窓、その他の用途にセグメント化されています。本レポートはまた、15か国における低誘電ガラス繊維の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| ガラス繊維クロス |
| ステープルファイバー |
| ガラス繊維糸 |
| Dガラス繊維 |
| NEガラス繊維 |
| その他のタイプ |
| 高性能PCB |
| 半導体パッケージング基板 |
| AIサーバーおよびデタセンター基板 |
| 電磁窓 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ガラス繊維クロス | |
| ステープルファイバー | ||
| ガラス繊維糸 | ||
| Dガラス繊維 | ||
| NEガラス繊維 | ||
| その他のタイプ | ||
| 用途別 | 高性能PCB | |
| 半導体パッケージング基板 | ||
| AIサーバーおよびデタセンター基板 | ||
| 電磁窓 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
低誘電ガラス繊維市場の規模はどのくらいですか?
低誘電ガラス繊維市場規模は2026年に348.42 ミリオン 米ドルと評価され、2027年の382.81 ミリオン 米ドルから2032年には612.88 ミリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)のCAGRは9.87%です。
低誘電ガラス繊維の需要を牽引しているものは何ですか?
AIサーバー、112Gおよび224Gシグナリング、5Gネットワーク、高層数PCB、および自動車用レーダーが、より低損失な基板材料の必要性を高めています。
2026年の低誘電ガラス繊維市場をリードしたタイプはどれですか?
ガラス繊維クロスは、CCLメーカーが使用する直接プレス対応の入力材料であるため、2026年に65.13%のシェアでリードしました。
2032年までに最も速く成長すると予想される用途はどれですか?
高性能PCBは、先進サーバーおよびネットワーキング基板要件に支えられ、2032年までに12.04%のCAGRで成長すると予測されています。