
Tamaño y Participación del Mercado de Fibra de Vidrio de Baja Dieléctrica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 382.81 Millones de dólares |
| Tamaño del Mercado (2032) | 612.88 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibra de Vidrio de Baja Dieléctrica por Mordor Intelligence
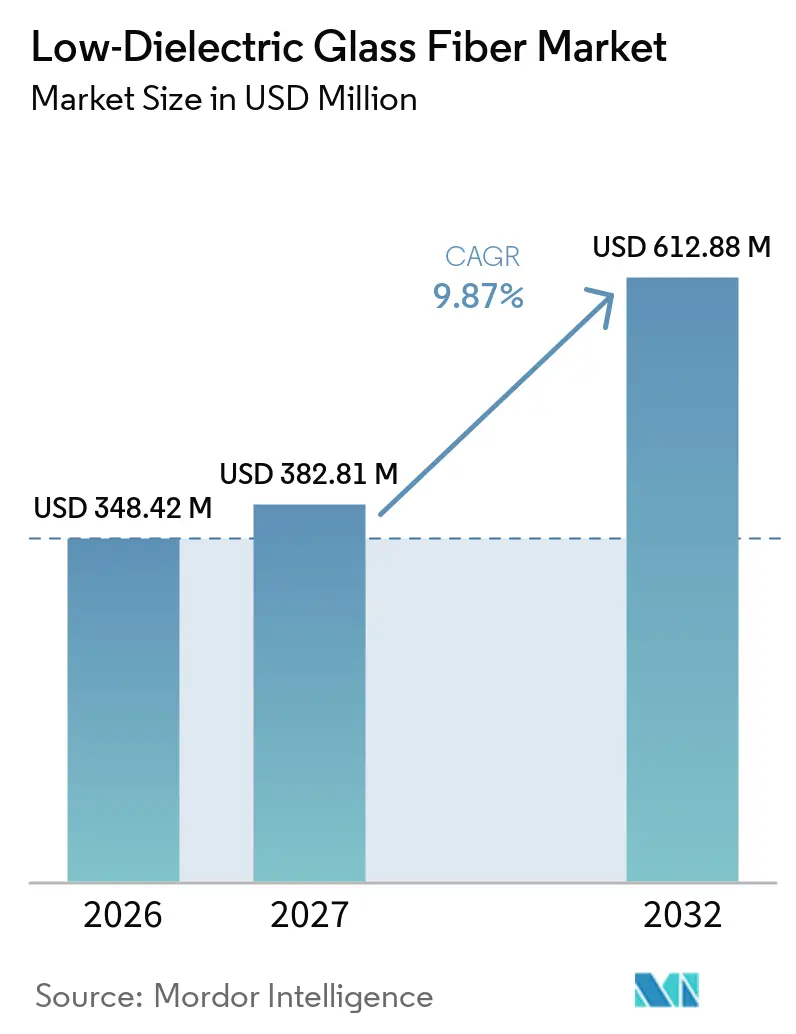
El tamaño del Mercado de Fibra de Vidrio de Baja Dieléctrica fue valorado en 348,42 millones de USD en 2026 y se estima que crecerá desde 382,81 millones de USD en 2027 hasta alcanzar 612,88 millones de USD en 2032, a una CAGR del 9,87% durante el período de pronóstico (2027-2032). El mercado de fibra de vidrio de baja dieléctrica está siendo moldeado por los crecientes requisitos de pérdida de señal en la electrónica de alta frecuencia, donde los laminados convencionales de vidrio tipo E pueden superar los presupuestos de pérdida de canal. La demanda de servidores de Inteligencia Artificial (IA), redes 5G y electrónica automotriz avanzada está incorporando la composición de la fibra de vidrio en la selección de materiales en etapas más tempranas del proceso de diseño. Japón, Corea del Sur, China continental y Taiwán siguen siendo ubicaciones importantes de calificación y producción porque combinan capacidad de fibra de vidrio con fabricación de laminados revestidos de cobre (CCL) y placas de circuito impreso (PCB). El mercado de fibra de vidrio de baja dieléctrica también enfrenta un riesgo de sincronización de capacidad, ya que las nuevas líneas de hornos pueden tardar entre 18 y 24 meses en calificarse, y varias incorporaciones pueden llegar al mismo tiempo. El codiseño de resina y vidrio puede reducir el uso de fibra por sustrato avanzado, aunque un cambio hacia grados de mayor rendimiento puede seguir apoyando el crecimiento del valor.
Conclusiones Clave del Informe
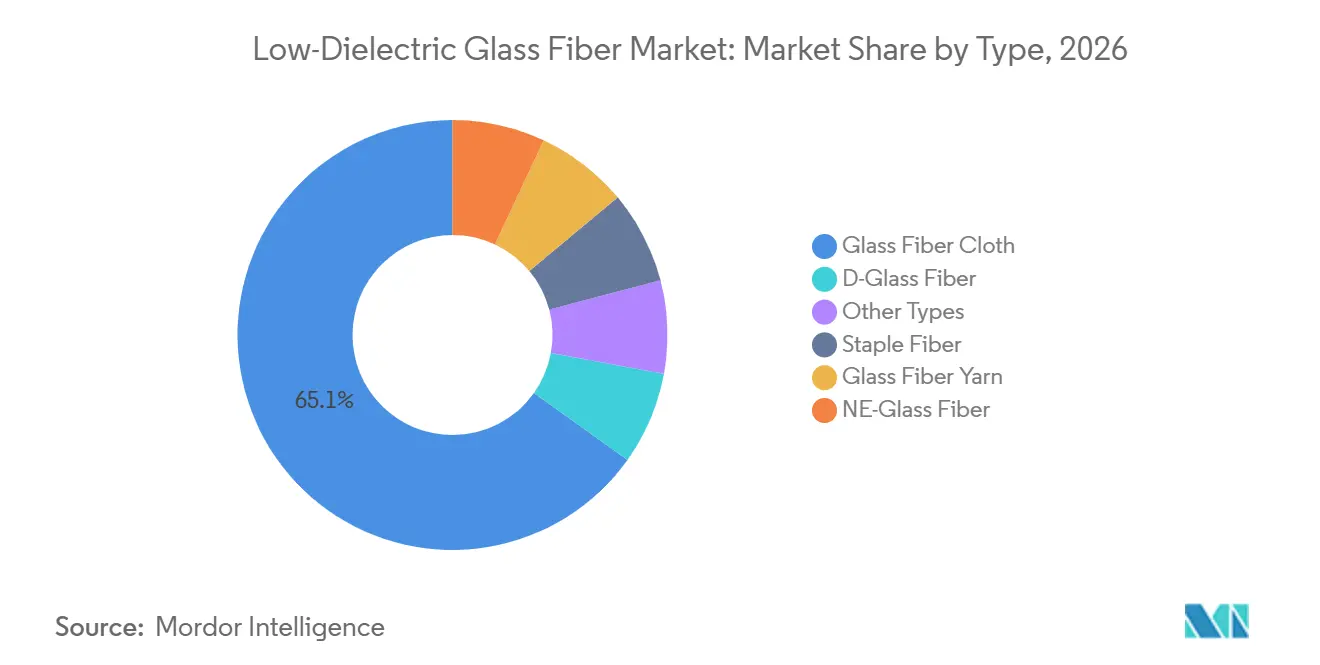
- Por tipo, la tela de fibra de vidrio representó el 65,13% de la participación del mercado de fibra de vidrio de baja dieléctrica en 2026, mientras que se proyecta que la fibra de vidrio tipo NE avanzará a una CAGR del 11,45% hasta 2032.
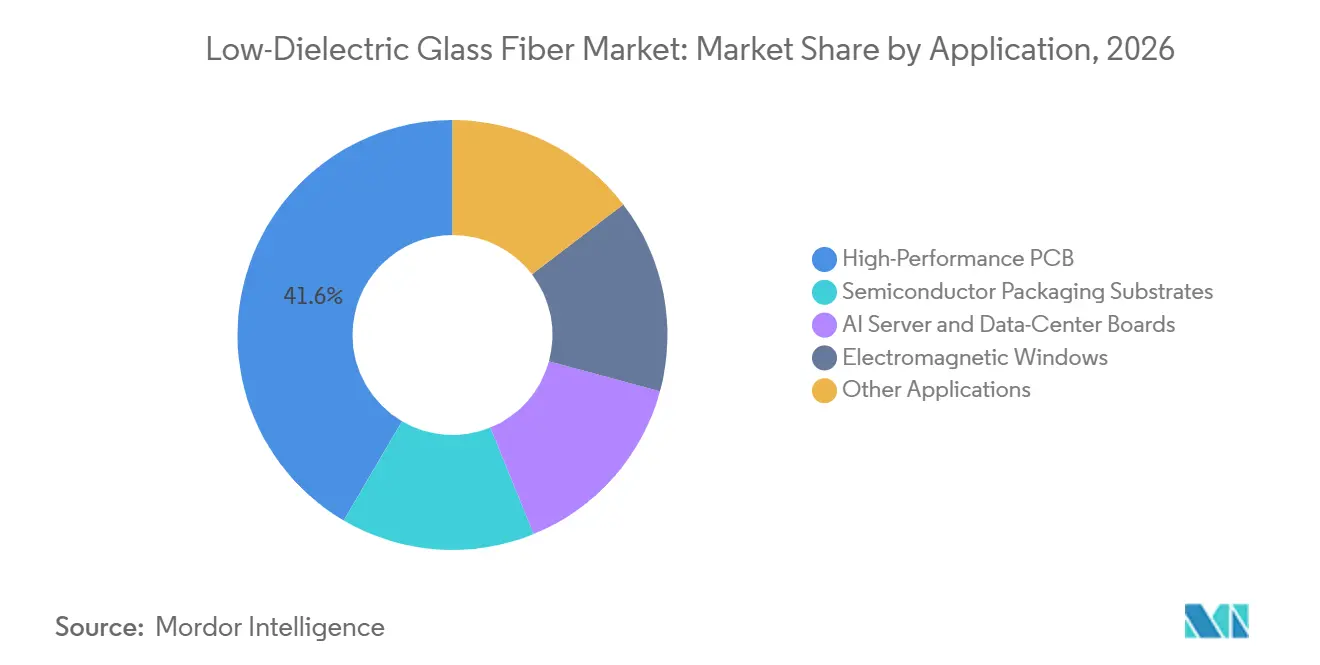
- Por aplicación, el PCB de alto rendimiento representó el 41,56% de la participación del mercado de fibra de vidrio de baja dieléctrica en 2026 y se proyecta que avanzará a una CAGR del 12,04% hasta 2032.
- Por geografía, Asia-Pacífico representó el 50,38% de la participación del mercado de fibra de vidrio de baja dieléctrica en 2026 y se proyecta que avanzará a una CAGR del 11,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Fibra de Vidrio de Baja Dieléctrica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Transmisión de Datos de Alta Velocidad e Infraestructura 5G | +2.8% | Global; núcleo en APAC, con extensión a América del Norte y la UE | Mediano plazo (2-4 años) |
| Requisitos de Servidores de IA, Señalización 112G/224G y Sustratos para Centros de Datos | +2.3% | Global; liderazgo temprano en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Miniaturización y Mayor Número de Capas en PCBs de Alto Rendimiento | +1.8% | Núcleo en APAC (Taiwán, Corea del Sur, Japón), con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento en Radar Automotriz, LiDAR y Sistemas Avanzados de Asistencia al Conductor | +1.2% | América del Norte y la UE; adopción temprana en APAC a través de fabricantes de vehículos eléctricos chinos | Mediano plazo (2-4 años) |
| Codiseño de Tela de Vidrio de Baja Dk y Sistemas de Resina para Impedancia Controlada | +0.8% | Global; liderazgo en I+D en Japón y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Transmisión de Datos de Alta Velocidad e Infraestructura 5G
El escalado de frecuencia 5G desde las bandas sub-6 GHz hasta las bandas de ondas milimétricas aumenta la importancia de los materiales PCB de baja pérdida. Las bandas n257 y n258 del Proyecto de Asociación de 3ª Generación (3GPP) cubren 26,5-29,5 GHz y 24,25-27,5 GHz, respectivamente, donde la pérdida dieléctrica puede limitar los laminados convencionales de vidrio tipo E. La Especificación 4103 de la Asociación de Conexión de Industrias Electrónicas (IPC) define el marco de pruebas para materiales de alta velocidad y alta frecuencia. Estos requisitos de prueba y calificación convierten la tela de baja Dk en una elección de material obligatoria para ciertos diseños, en lugar de una mejora de rendimiento opcional. Japón y Corea del Sur cuentan con densas implementaciones de ondas milimétricas y son importantes ubicaciones de calificación temprana para telas especiales. Las aprobaciones en estas ubicaciones pueden respaldar acuerdos de suministro más amplios, lo que fortalece la visibilidad de la demanda para el mercado de fibra de vidrio de baja dieléctrica.
Requisitos de Servidores de IA, Señalización 112G/224G y Sustratos para Centros de Datos
El mercado de fibra de vidrio de baja dieléctrica se beneficia del avance hacia la modulación de amplitud de pulso de 112G y 224G con señalización de 4 niveles en servidores y hardware de centros de datos. El trabajo 802.3dj del Instituto de Ingenieros Eléctricos y Electrónicos formaliza el desarrollo de Ethernet a velocidades que alcanzan 1,6 Tb/s[1]. Las trazas largas de PCB a estas velocidades de datos necesitan menor pérdida dieléctrica y un control más preciso de las propiedades del material. AGC Multimaterial informó que los canales de 224G requieren la coingeniería de vidrio y resina para alcanzar una constante dieléctrica inferior a 2,6 a 28 GHz y un factor de disipación de 0,001. Este requisito vincula más estrechamente a los productores de fibra con los químicos de laminados y los desarrolladores de materiales para PCB. CPIC revisó su proyecto de tela de baja dieléctrica en agosto de 2026 a medida que la demanda de los clientes se desplazó hacia los grados de segunda generación de Constante Dieléctrica Baja (LDK), elevando la inversión planificada a 3.000 millones de RMB (aproximadamente 418 millones de USD) y apuntando a una producción anual de 25,13 millones de metros. El cambio indica que la calificación temprana de productos de segunda generación está adquiriendo mayor importancia en todo el mercado de fibra de vidrio de baja dieléctrica.
Miniaturización y Mayor Número de Capas en PCBs de Alto Rendimiento
El mayor número de capas en las placas de servidores de IA incrementa el uso de tela especial por placa más allá de lo que sugieren únicamente los datos de envíos unitarios. Un PCB de servidor de IA de 40 capas puede consumir entre 5 y 7 veces el área de tela especial de un PCB de conmutador empresarial de 12 capas. Las construcciones de tejido más fino, como los grados 1035 y 106, utilizan filamentos más estrechos que las telas convencionales de estilo 2116. Estos filamentos se estiran a un menor rendimiento por posición de hilera, lo que reduce la producción efectiva de una línea de producción. La calificación de materiales bajo IPC 4103 e IPC 4101 limita el número de proveedores que pueden atender diseños avanzados. El mercado de fibra de vidrio de baja dieléctrica, por lo tanto, se beneficia tanto del aumento de la complejidad de las placas como de las restricciones de fabricación involucradas en la producción de tela fina y uniforme.
Crecimiento en Radar Automotriz, LiDAR y Sistemas Avanzados de Asistencia al Conductor
El radar automotriz que opera a 76-81 GHz necesita materiales PCB con pérdida dieléctrica controlada y dimensiones estables. Estas placas también deben soportar ciclos térmicos de -40 °C a +125 °C sin deriva del material. La tela de vidrio de baja Dk con coeficiente de expansión térmica controlado es muy adecuada para estos requisitos combinados eléctricos y de fiabilidad. Rogers Corporation lanzó los laminados RO4830 Plus en febrero de 2025 para aplicaciones de radar de esquina automotriz a 76-81 GHz. El producto fue diseñado con una constante dieléctrica de 3,03 a 77 GHz y una pérdida de inserción de 1,5 dB por pulgada a un grosor de 5 mil. Los programas automotrices tienen ciclos de adquisición más largos que muchos programas de electrónica de consumo, lo que proporciona al mercado de fibra de vidrio de baja dieléctrica una segunda base de demanda más allá del hardware de comunicaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Producción en Comparación con el Vidrio Tipo E Convencional | -1.8% | Global; más agudo en los mercados CCL de APAC sensibles al costo | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Materias Primas Especializadas y Capacidad Calificada | -1.2% | Global; concentrado en Japón y América del Norte | Corto plazo (≤ 2 años) |
| Dificultad en la Fusión, el Estirado y el Escalado de Composiciones de Vidrio de Baja Dk Ricas en Boro | -0.8% | Global; afecta a todos los productores independientemente de la geografía | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Producción en Comparación con el Vidrio Tipo E Convencional
La fibra de vidrio de baja Dk tiene una prima de costo estructural sobre el vidrio tipo E convencional porque utiliza más óxido de boro y configuraciones especializadas de hilera. Las formulaciones de vidrio tipo NE generalmente contienen entre un 14% y un 20% de óxido de boro en peso, mientras que las variantes de vidrio tipo D contienen entre un 20% y un 26%, en comparación con menos del 10% para los grados estándar de vidrio tipo E. Las emisiones volátiles de boro durante la fusión pueden reducir los rendimientos del horno. Los productores de CCL pueden enfrentar presión sobre los márgenes cuando los precios de sus laminados están limitados durante los ciclos de contratos con grandes clientes. Una nueva construcción de tela también debe completar las pruebas dieléctricas e ingresar a la lista de materiales aprobados de un proveedor de laminados, lo que puede llevar entre 6 y 12 meses. Este período de calificación limita el cambio rápido a alternativas de menor costo y sigue siendo una restricción para el mercado de fibra de vidrio de baja dieléctrica.
Disponibilidad Limitada de Materias Primas Especializadas y Capacidad Calificada
El ácido bórico y el óxido bórico son insumos primarios para las composiciones de vidrio de baja Dk. Türkiye poseía más del 70% de las reservas mundiales de minerales de boro en 2025, según el Servicio Geológico de los Estados Unidos[2]. La concentración del suministro tanto en la extracción mineral como en el refinado puede crear riesgos de continuidad para los productores de fibra sin acuerdos de suministro a largo plazo. La capacidad calificada de estirado de fibra también es escasa porque el hilo de baja Dk de filamento fino tiene una ventana de temperatura de formación estrecha. Las líneas de hornos estándar de vidrio tipo E no pueden convertirse sin modificaciones sustanciales y un nuevo ciclo de calificación. Estas restricciones de materiales y capacidad no pueden resolverse rápidamente, incluso cuando la demanda del mercado de fibra de vidrio de baja dieléctrica es clara.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Tela de Fibra de Vidrio Lidera los Ingresos, Mientras que la Fibra de Vidrio Tipo NE se Expande
La tela de fibra de vidrio representó el 65,13% del tamaño del mercado de fibra de vidrio de baja dieléctrica en 2026 porque es el material directamente listo para prensado para los fabricantes de CCL. Su uso está reforzado por los registros de calificación existentes y las relaciones de suministro de larga data con los productores de CCL en Japón, Taiwán y Corea del Sur. Los tejedores calificados de grados de vidrio tipo NE y tipo D han acumulado conocimiento de proceso en uniformidad de tejido y manejo de materiales. Estas capacidades limitan la posibilidad de que nuevos proveedores desplacen rápidamente a los productores establecidos. El hilo de fibra de vidrio apoya tanto la tela tejida como los usos compuestos posteriores, por lo que la disponibilidad de hilo sigue siendo central para la industria de fibra de vidrio de baja dieléctrica. La fibra cortada y otros tipos sirven para usos de refuerzo menores donde las propiedades térmicas o mecánicas pueden importar más que el rendimiento dieléctrico.
Se proyecta que la fibra de vidrio tipo NE crecerá a una CAGR del 11,45% hasta 2032, respaldada por su procesabilidad y su constante dieléctrica de 4,7 a 10 GHz. Los productores establecidos pueden suministrar el hilo a tejedores externos, lo que permite un uso comercial más amplio. Nippon Electric Glass Co., Ltd. lanzó la Fibra D2 en diciembre de 2025 con una tangente de pérdida dieléctrica de 0,0017 tanδ a 10 GHz. La empresa posicionó la Fibra D2 para placas base de servidores de IA y sustratos de empaquetado de semiconductores. El vidrio tipo D puede alcanzar valores de constante dieléctrica tan bajos como 4,1 a 1 GHz, aunque su mayor contenido de óxido de boro hace que el escalado sea más difícil. El mercado de fibra de vidrio de baja dieléctrica está avanzando desde los productos de primera generación hacia los grados de vidrio tipo NE y tipo D técnicamente diferenciados a medida que se expande la capacidad de tela LDK de segunda generación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: El PCB de Alto Rendimiento Ancla el Valor y el Crecimiento del Mercado
El PCB de alto rendimiento representó el 41,56% del tamaño del mercado de fibra de vidrio de baja dieléctrica en 2026 y se proyecta que se expandirá a una CAGR del 12,04% hasta 2032. Su liderazgo refleja la demanda de materiales que puedan soportar interfaces SerDes de 112G y 224G. Estos diseños requieren tela de vidrio de baja pérdida e imponen límites estrictos a la variabilidad en toda la placa. Los requisitos de materiales de ultra baja pérdida de IPC reducen el grupo de materiales calificados a vidrio tipo NE, vidrio tipo D y los grados LDK de segunda generación emergentes. El laminado TerraGreen 400G2 del Grupo Isola utiliza vidrio de ultra baja Dk de segunda generación y lámina de cobre ultra lisa HVLP3 para velocidades de datos superiores a 100 Gbps. Este tipo de combinación de materiales convierte el vidrio especial calificado en un insumo duradero para diseños de placas avanzadas.
Los sustratos de empaquetado de semiconductores son un uso adyacente donde los sustratos de Arreglo de Rejilla de Bolas con Chip Invertido (FC-BGA) para aceleradores de IA necesitan paneles de Película de Acumulación Ajinomoto reforzados con tela de vidrio. La uniformidad dieléctrica a nivel de panel puede ser tan importante como los valores dieléctricos en masa para estos sustratos. Las placas de servidores de IA y centros de datos también necesitan patrones de tejido uniformes para controlar el sesgo diferencial en diseños de plano medio y plano posterior. Los sensores industriales, las placas de imágenes médicas y la electrónica satelital añaden una demanda constante a tasas de crecimiento más bajas. La industria de fibra de vidrio de baja dieléctrica se beneficia de esta combinación porque cada uso necesita un equilibrio diferente de rendimiento eléctrico, térmico y mecánico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
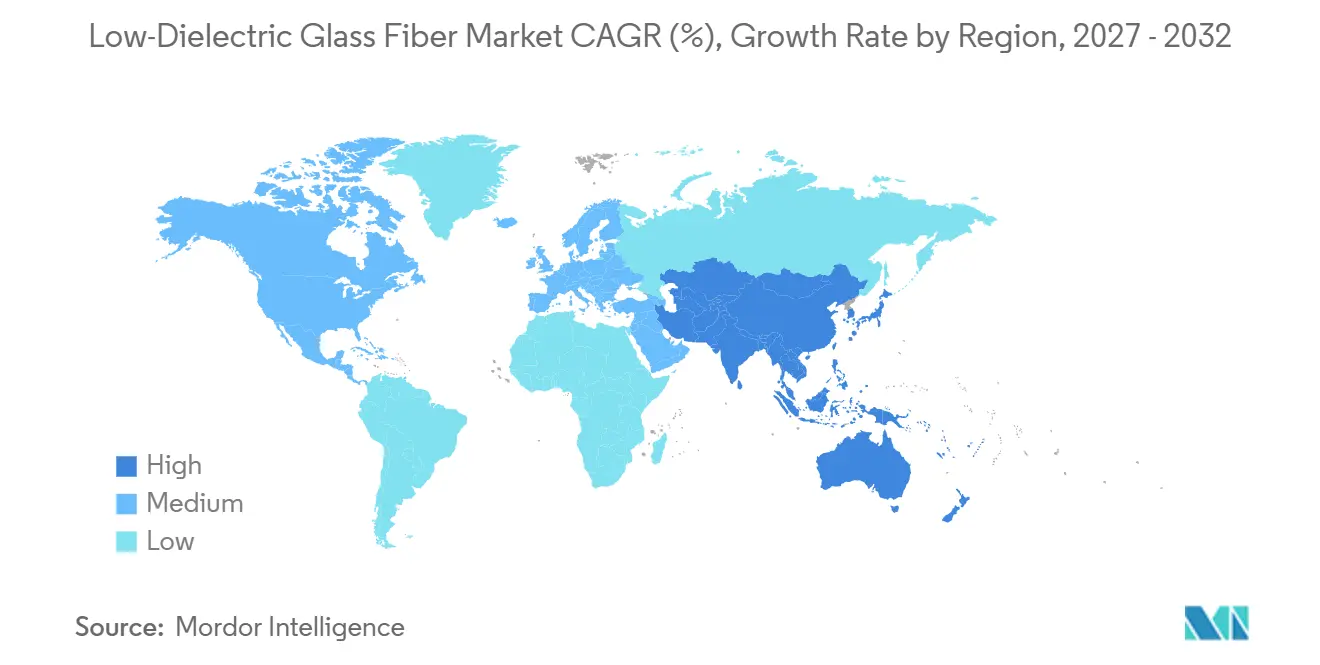
Asia-Pacífico representó el 50,38% de la participación del mercado de fibra de vidrio de baja dieléctrica en 2026 y se proyecta que avanzará a una CAGR del 11,36% hasta 2032. La región combina la producción de CCL en China continental con la fabricación avanzada de PCB y sustratos en Taiwán y Corea del Sur. Taiwán tiene un papel importante en el tejido de telas. Fulltech Industries Corp. y TAIWAN GLASS IND. CORP. suministran tela de vidrio tipo NE y de baja Dk a los productores de laminados que atienden líneas de sustratos avanzados.
Japón contribuye de manera significativa a nivel de tecnología de fibra a través del lanzamiento de la Fibra D2 por parte de Nippon Electric Glass Co., Ltd. en diciembre de 2025. Nitto Boseki Co., Ltd. sigue siendo importante en el suministro de vidrio tipo T y vidrio tipo NER, lo que hace que la producción de hilo esté más concentrada que el tejido de telas. América del Norte tiene una base de demanda diferente centrada en la electrónica de defensa, los PCB aeroespaciales y los centros de datos de IA. AGY Holding Corp. introdujo la fibra de vidrio L de Alta Densidad de Interconexión (L-HDI) en agosto de 2025 para sustratos de empaquetado avanzado y hardware de IA. El producto fue fabricado en las instalaciones de la empresa en Aiken, Carolina del Sur, y abordó las necesidades de estabilidad dimensional y fiabilidad térmica en sustratos de interconexión de alta densidad. Las iniciativas de empaquetado de semiconductores de los Estados Unidos respaldan la preferencia por materiales nacionales en algunos programas.
Europa está liderada por los fabricantes de equipos originales automotrices y la demanda de módulos de radar de Nivel 1 en Alemania, Francia y los países nórdicos. Las plataformas de sistemas avanzados de asistencia al conductor tienen duraciones de programa de 5 a 10 años y utilizan PCBs de impedancia controlada a 76-81 GHz. Saint-Gobain Vetrotex tiene una posición de fabricación regional donde los requisitos locales de trazabilidad pueden favorecer las fuentes nacionales. La contribución de América del Sur sigue siendo limitada en 2026 y se concentra en el sector de ensamblaje electrónico de Brasil. Oriente Medio y África se encuentran en una etapa temprana, aunque las inversiones en centros de datos de la Visión 2030 de Arabia Saudita y las actualizaciones de telecomunicaciones en Sudáfrica pueden crear demanda de materiales PCB de alta frecuencia. Es más probable que estas regiones sean destinos de importación de electrónica que ubicaciones de producción doméstica de fibra de vidrio de baja Dk dentro del período de pronóstico.

Panorama Competitivo
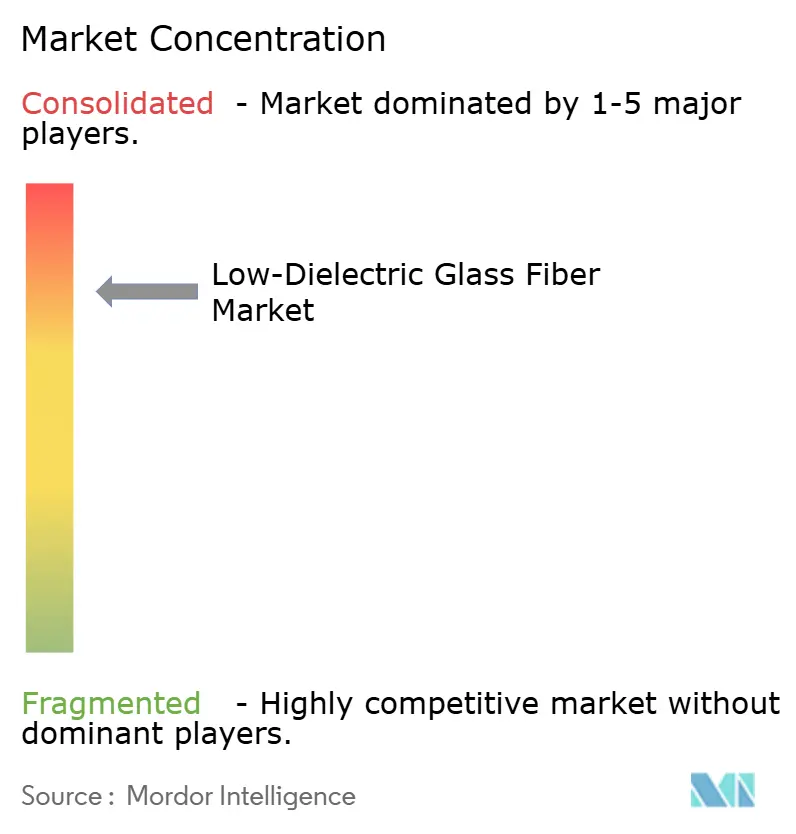
El mercado de fibra de vidrio de baja dieléctrica está consolidado, con los cinco principales actores que incluyen Nitto Boseki Co., Ltd., Saint-Gobain Vetrotex, AGY Holding Corp., CPIC (Chongqing Polycomp International Corp.) y CTG Group (Taishan Fiberglass INC.). La producción de vidrio tipo NE y tipo T requiere composiciones calificadas y procesos de formación probados, lo que limita el número de proveedores en el extremo de alto rendimiento. El tejido de telas está distribuido entre Taiwán, China continental, Japón y los Estados Unidos. Los tejedores compiten en uniformidad, relación de vacíos, resistencia al filamento anódico conductor y su capacidad para procesar hilos LDK de segunda generación. La diferencia entre la concentración aguas arriba y la fragmentación aguas abajo da forma a las estrategias de precios y calificación en todo el mercado de fibra de vidrio de baja dieléctrica.
Nippon Electric Glass Co., Ltd. calificó la Fibra D2 con los fabricantes de tela de vidrio antes de su lanzamiento comercial en diciembre de 2025. Ese enfoque vincula los nuevos grados de hilo con los requisitos de procesamiento del cliente antes del despliegue amplio en el mercado. AGY Holding Corp. amplió una cartera enfocada en IA que incluye los grados L, L2 y L-HDI para uso específico de aplicación en plataformas de semiconductores y redes. CPIC aumentó su inversión en tela LDK en agosto de 2026 a medida que los grados de segunda generación ganaron demanda. Estos pasos muestran que la expansión de capacidad y la calificación de clientes están ocurriendo de manera simultánea. También amplían el número de posibles proveedores de tela a medida que fuentes adicionales de hilo calificado ingresan a la cadena de suministro.
La patente china CN121181254A de 2025 apuntó a formulaciones de fibra de vidrio ricas en boro con una constante dieléctrica inferior a 4,3 y un factor de disipación inferior a 0,0015 a 10 GHz. Esto sitúa la propiedad intelectual junto con la escala de producción como un factor competitivo en los materiales LDK de segunda generación. Persiste una brecha entre el rendimiento de ultra baja pérdida y la fiabilidad de grado automotriz. La certificación del Consejo de Electrónica Automotriz (AEC) Q200 y de la Fuerza de Tarea Automotriz Internacional 16949 sigue siendo poco común para los proveedores de tela de vidrio de baja Dk. Los proveedores que obtengan estos registros de calidad pueden respaldar compromisos más largos en programas de radar. El mercado de fibra de vidrio de baja dieléctrica, por lo tanto, sigue diferenciándose por la capacidad de cumplir los objetivos eléctricos, procesar de manera consistente y completar las exigentes calificaciones de los clientes.
Líderes de la Industria de Fibra de Vidrio de Baja Dieléctrica
-
Nitto Boseki Co., Ltd.
-
Saint-Gobain Vetrotex
-
AGY Holding Corp.
-
CPIC (Chongqing Polycomp International Corp.)
-
CTG Group (Taishan Fiberglass INC.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: CPIC (Chongqing Polycomp International Corp.) aumentó la inversión en un proyecto de fibra de vidrio de grado electrónico con el objetivo de producir 25,13 millones de metros/año de tela de fibra de vidrio de baja dieléctrica de primera y segunda generación. La expansión apoyó el Mercado de Fibra de Vidrio de Baja Dieléctrica al aumentar el suministro para aplicaciones de alta frecuencia y alta velocidad, como laminados revestidos de cobre, PCBs y servidores de IA.
- Diciembre de 2025: Nippon Electric Glass Co., Ltd. lanzó la Fibra D2, una fibra de vidrio de baja dieléctrica de segunda generación para placas base de servidores de IA, equipos de comunicación de alta frecuencia y sustratos de empaquetado de semiconductores. El producto redujo la pérdida de transmisión y el consumo de energía, apoyando la creciente demanda de materiales de baja dieléctrica en infraestructura de datos de alta velocidad.


Alcance del Informe Global del Mercado de Fibra de Vidrio de Baja Dieléctrica
La fibra de vidrio de baja dieléctrica es un material de refuerzo de vidrio especializado diseñado para proporcionar una constante dieléctrica baja y una baja pérdida dieléctrica, manteniendo al mismo tiempo la resistencia mecánica y la estabilidad dimensional. Se utiliza en sistemas electrónicos de alta frecuencia y alta velocidad donde la integridad de la señal y el rendimiento eléctrico fiable son críticos.
El Mercado de Fibra de Vidrio de Baja Dieléctrica está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en tela de fibra de vidrio, fibra cortada, hilo de fibra de vidrio, fibra de vidrio tipo D, fibra de vidrio tipo NE y otros tipos. Por aplicación, el mercado está segmentado en PCB de alto rendimiento, sustratos de empaquetado de semiconductores, placas para servidores de IA y centros de datos, ventanas electromagnéticas y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para la fibra de vidrio de baja dieléctrica en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Tela de Fibra de Vidrio |
| Fibra Cortada |
| Hilo de Fibra de Vidrio |
| Fibra de Vidrio Tipo D |
| Fibra de Vidrio Tipo NE |
| Otros Tipos |
| PCB de Alto Rendimiento |
| Sustratos de Empaquetado de Semiconductores |
| Placas para Servidores de IA y Centros de Datos |
| Ventanas Electromagnéticas |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Tela de Fibra de Vidrio | |
| Fibra Cortada | ||
| Hilo de Fibra de Vidrio | ||
| Fibra de Vidrio Tipo D | ||
| Fibra de Vidrio Tipo NE | ||
| Otros Tipos | ||
| Por Aplicación | PCB de Alto Rendimiento | |
| Sustratos de Empaquetado de Semiconductores | ||
| Placas para Servidores de IA y Centros de Datos | ||
| Ventanas Electromagnéticas | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fibra de vidrio de baja dieléctrica?
El tamaño del Mercado de Fibra de Vidrio de Baja Dieléctrica fue valorado en 348,42 millones de USD en 2026 y se estima que crecerá desde 382,81 millones de USD en 2027 hasta alcanzar 612,88 millones de USD en 2032, a una CAGR del 9,87% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de fibra de vidrio de baja dieléctrica?
Los servidores de IA, la señalización de 112G y 224G, las redes 5G, los PCBs de alto número de capas y el radar automotriz están aumentando la necesidad de materiales de sustrato de menor pérdida.
¿Qué tipo lideró el mercado de fibra de vidrio de baja dieléctrica en 2026?
La tela de fibra de vidrio lideró con una participación del 65,13% en 2026 porque es el insumo directamente listo para prensado utilizado por los fabricantes de CCL.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que los PCBs de alto rendimiento avanzarán a una CAGR del 12,04% hasta 2032, respaldados por los requisitos de placas avanzadas para servidores y redes.


 Sus datos están seguros y nunca se venden ni se comparten.
