
Tamanho e Participação do Mercado de Compósitos de Metal Líquido
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 721.37 Milhões de dólares |
| Tamanho do Mercado (2032) | 971.29 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.13 % |
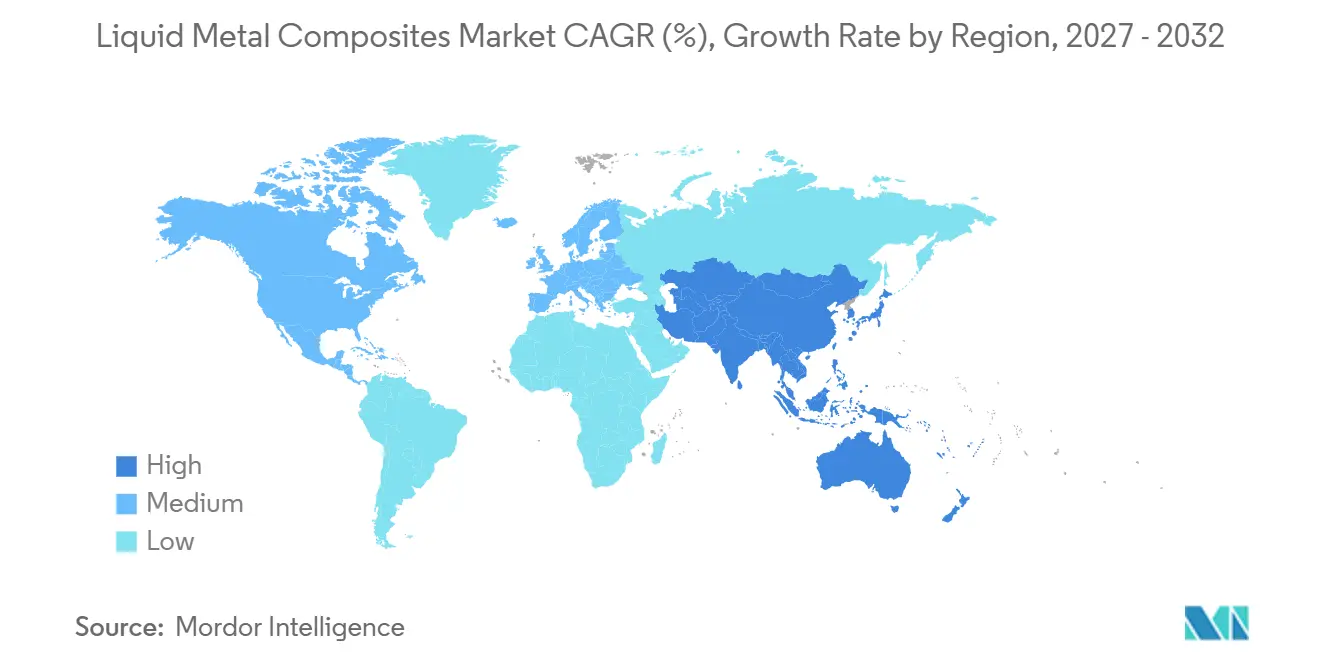
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
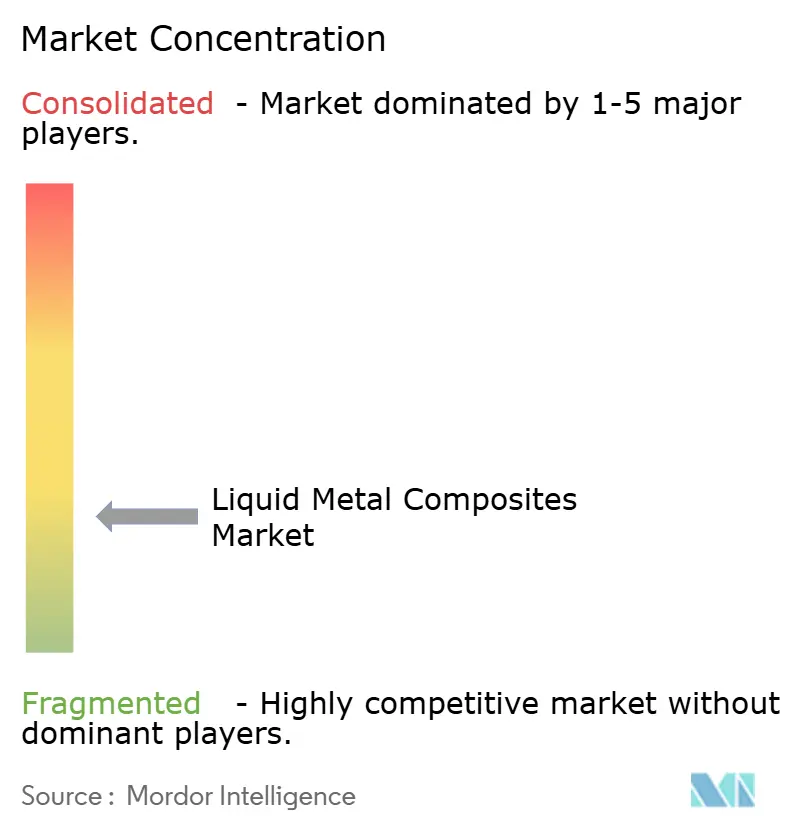
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósitos de Metal Líquido por Mordor Intelligence
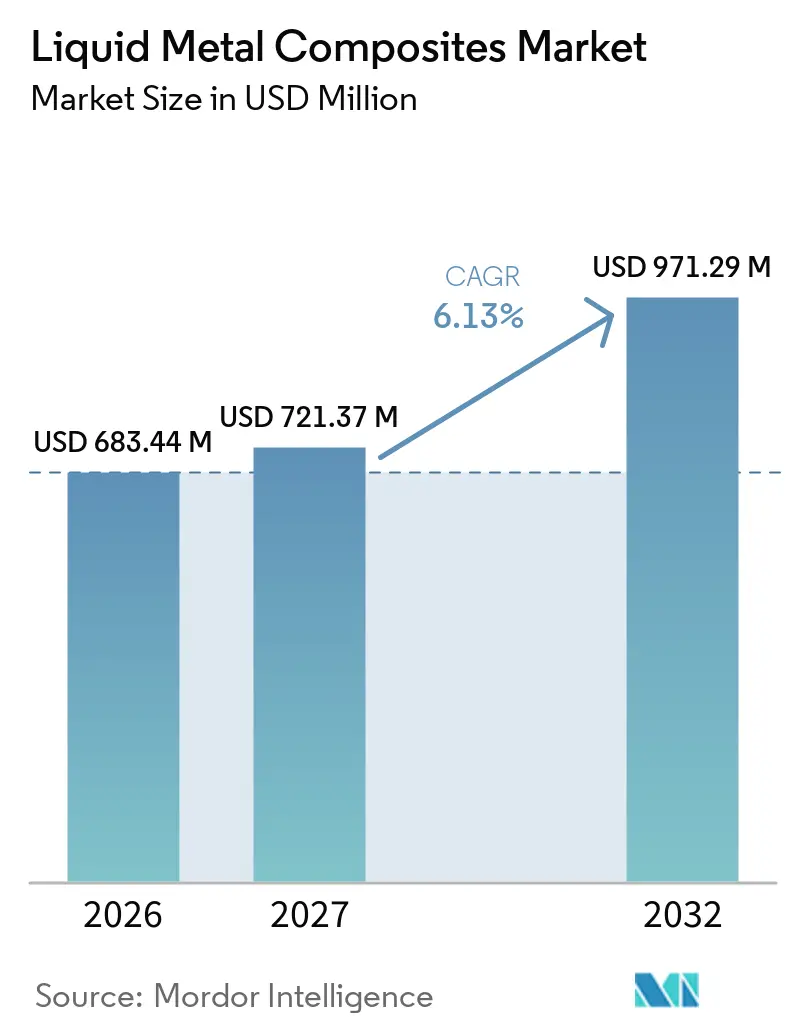
O tamanho do Mercado de Compósitos de Metal Líquido foi avaliado em 683,44 milhões de USD em 2026 e estima-se que cresça de 721,37 milhões de USD em 2027 para atingir 971,29 milhões de USD até 2032, a um CAGR de 6,13% durante o período de previsão (2027-2032). A demanda é sustentada pela necessidade de reduzir o peso dos veículos, gerenciar o calor em eletrônica de potência e atender aos requisitos de desempenho aeroespacial e de defesa. Os fornecedores de materiais estão adaptando produtos para sistemas de veículos elétricos, equipamentos de energia de alta tensão e conjuntos de semicondutores, onde a transferência de calor e a estabilidade dimensional são importantes. O mercado de compósitos de metal líquido também se beneficia de aplicações que exigem uma relação rigidez-peso superior à que as ligas convencionais podem oferecer. A qualidade do processamento, o custo e os requisitos de qualificação continuam sendo limites importantes para um uso mais amplo. Os fabricantes que podem fornecer materiais certificados e colaborar com fabricantes de equipamentos originais têm um caminho mais claro para aplicações de maior valor.
Principais Conclusões do Relatório
- Por metal de matriz, o alumínio detinha 40,52% da participação do mercado de compósitos de metal líquido em 2026 e prevê-se que avance a um CAGR de 6,67% até 2032.
- Por material de reforço, o carboneto de silício (SiC) detinha 36,24% da participação do mercado de compósitos de metal líquido em 2026, enquanto o óxido de alumínio (Al₂O₃) prevê-se que avance a um CAGR de 7,12% até 2032.
- Por indústria de uso final, o setor automotivo e de transporte detinha 48,17% da participação do mercado de compósitos de metal líquido em 2026, enquanto o setor elétrico e eletrônico prevê-se que avance a um CAGR de 7,33% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,83% da participação do mercado de compósitos de metal líquido em 2026 e prevê-se que avance a um CAGR de 6,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Compósitos de Metal Líquido
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso para Desempenho em Consumo de Combustível, Autonomia e Emissões | +2.0% | Global; maior intensidade na América do Norte, UE, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Demanda por Gestão Térmica em Eletrônica de Potência e Encapsulamento de Semicondutores | +1.7% | Global; núcleo na Ásia-Pacífico (China, Japão, Coreia do Sul), com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Eletrificação de Veículos e Sistemas de Energia de Alta Tensão | +1.4% | Global; liderado pela Ásia-Pacífico com América do Norte e Europa acelerando rapidamente | Médio prazo (2-4 anos) |
| Requisitos de Relação Peso-Desempenho em Aeroespacial, Espaço e Defesa | +0.9% | América do Norte e Europa; com crescente aquisição em programas de defesa da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Reforço Localizado para Componentes de Fundição sob Pressão em Grande Série | +0.6% | Europa e Leste Asiático (Alemanha, Japão, Coreia do Sul) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso para Desempenho em Consumo de Combustível, Autonomia e Emissões
Os requisitos de eficiência de combustível sustentam a demanda por materiais estruturais leves em frotas de veículos globais. A Administração Nacional de Segurança no Tráfego Rodoviário finalizou a Regra III de Veículos Mais Seguros, Acessíveis e Eficientes em Combustível em setembro de 2026, projetando uma média de frota da indústria de 34,5 milhas por galão para os anos-modelo até 2031[1]. O requisito sustenta o argumento para a redução da massa dos componentes em veículos de combustão interna e elétricos. Os compósitos de matriz metálica de alumínio-carboneto de silício proporcionaram uma economia de peso de 50% em relação aos discos de freio de aço no Airbus A380. O projeto FLAMINGo relatou recuperação de reciclagem acima de 91% para compósitos de alumínio reforçados com carboneto de silício e carboneto de titânio. Seu trabalho também demonstrou que componentes fundidos sob alta pressão podem ser integrados às linhas de fabricação automotiva existentes, o que pode reduzir a necessidade de novos ativos de produção.
Demanda por Gestão Térmica em Eletrônica de Potência e Encapsulamento de Semicondutores
A substituição de transistores bipolares de porta isolada de silício por transistores de efeito de campo de óxido metálico-semicondutor de carboneto de silício aumenta as necessidades de gestão térmica em módulos de potência. Os transistores de efeito de campo de óxido metálico-semicondutor de carboneto de silício podem operar a temperaturas de junção próximas a 300 °C e criam cargas de calor localizadas que excedem os limites dos dissipadores de calor de alumínio padrão. Os compósitos de alumínio-carboneto de silício podem corresponder ao coeficiente de expansão térmica de substratos de cobre diretamente ligados, ao mesmo tempo em que fornecem maior condutividade térmica do que o alumínio monolítico. O mercado de compósitos de metal líquido está, portanto, tornando-se mais relevante para placas de base e dissipadores de calor em conjuntos de veículos elétricos e equipamentos de semicondutores. A Mitsubishi Materials Corporation introduziu um compósito de matriz metálica de alumínio-carboneto de silício em abril de 2025 com uma rede metálica contínua tridimensional e um baixo coeficiente de expansão térmica. O material pode utilizar métodos gerais de processamento de metais enquanto atende a aplicações de semicondutores para veículos eletrificados (xEV) e equipamentos de fabricação de semicondutores.
Eletrificação de Veículos e Sistemas de Energia de Alta Tensão
Os sistemas de transmissão de corrente contínua de alta tensão e os inversores de tração de veículos elétricos requerem substratos com baixa expansão térmica e alta condutividade térmica. Esses materiais precisam suportar ciclos térmicos repetidos sem delaminação ou fissuração causada por incompatibilidade de expansão térmica. A CPS Technologies relatou que os clientes de eletrônica estão buscando materiais com maior desempenho e confiabilidade à medida que a demanda por transmissão de corrente contínua de alta tensão e trem de força híbrido elétrico aumenta. Carcaças de baterias de compósitos de matriz metálica com reforço nanométrico demonstraram melhor dissipação de calor e desempenho em colisões em comparação com invólucros de alumínio monolítico. O mercado de compósitos de metal líquido pode atender tanto à eletrificação de veículos quanto à modernização da rede elétrica, o que diversifica a demanda em dois ciclos de aquisição. Os investimentos em redes elétricas também podem suportar ciclos de substituição mais longos do que os programas de produção de veículos.
Requisitos de Relação Peso-Desempenho em Aeroespacial, Espaço e Defesa
Os programas aeroespaciais e de defesa requerem materiais que combinem baixo peso com desempenho mecânico e térmico estável. A CPS Technologies obteve um contrato de Transferência de Tecnologia para Pequenas Empresas do Exército na Fase II no valor de 1,15 milhões de USD em setembro de 2025 para desenvolver uma ogiva de compósito de tungstênio com fragmentação controlada. O contrato ilustra a demanda por sistemas de compósitos além dos materiais de alumínio-carboneto de silício. Estruturas de satélites, substratos de espelhos de telescópios e invólucros de navegação inercial precisam de estabilidade em temperaturas de -196 °C a +150 °C. Os compósitos de matriz metálica de alumínio-carboneto de silício e de titânio podem atender à rigidez e ao desempenho de temperatura exigidos para esses usos. O mercado de compósitos de metal líquido pode obter demanda recorrente de plataformas de satélites e defesa que requerem materiais qualificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Reforço, Ferramental e Garantia de Qualidade | -1.2% | Global; mais pronunciado nos mercados de volume sensíveis a custos da Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Riscos de Porosidade, Molhabilidade e Controle de Interface no Processamento em Estado Líquido | -0.8% | Global; maior impacto em ambientes de produção de alto volume na Ásia-Pacífico e Europa | Curto a médio prazo |
| Bases de Dados de Projeto, Normas e Ecossistemas de Reparo Limitados | -0.5% | América do Norte e Europa; onde os processos de certificação aeroespacial adicionam custo e tempo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Reforço, Ferramental e Garantia de Qualidade
Os reforços de carboneto de silício, óxido de alumínio e carboneto de boro custam mais do que os materiais de matriz metálica. O processamento em estado líquido também requer ferramental de precisão e controles de produção especializados. Esses fatores restringem a adoção a aplicações onde o benefício de desempenho justifica um custo de componente mais elevado. Os discos de freio e pistões automotivos precisam competir com as linhas de produção de ferro fundido estabelecidas que já absorveram grande parte de seu custo de capital. A inspeção de densidade por raios X, a caracterização de interface e os testes estatísticos de propriedades acrescentam despesas e tempo adicionais. O mercado de compósitos de metal líquido permanecerá concentrado em aplicações onde os ganhos térmicos, de peso ou de durabilidade proporcionam valor claro.
Riscos de Porosidade, Molhabilidade e Controle de Interface no Processamento em Estado Líquido
As rotas em estado líquido podem introduzir defeitos que criam variabilidade e atrasam a qualificação do primeiro artigo. A molhabilidade limitada entre partículas cerâmicas e alumínio fundido pode produzir vazios interfaciais que enfraquecem as propriedades mecânicas e térmicas. A fundição por agitação também pode causar aglomeração de partículas e segregação em cargas de reforço mais elevadas. Um estudo de 2025 constatou que a fundição por compressão a 80 MPa reduziu a porosidade em compósitos de alumínio-carboneto de silício em relação à fundição por gravidade. A microporosidade residual permaneceu próxima aos aglomerados de partículas, mesmo com o processamento assistido por pressão. O resfriamento não uniforme do molde pode então criar gradientes de reforço e taxas de rejeição mais elevadas em escala industrial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Metal de Matriz: O Alumínio Lidera em Todas as Rotas de Processamento
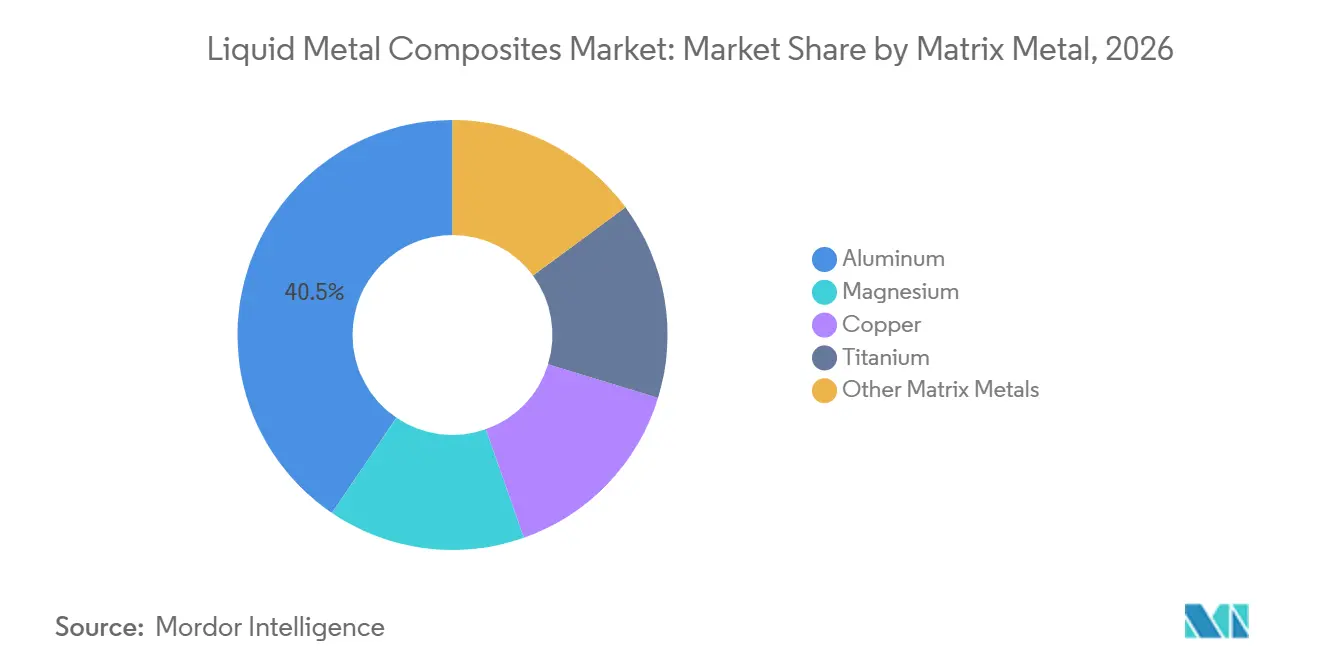
O alumínio detinha 40,52% da participação de mercado em 2026 e projeta-se que avance a um CAGR de 6,67% até 2032. Sua baixa densidade, ampla compatibilidade com o processamento em estado líquido e cadeia de suprimentos estabelecida sustentam essa posição. A fundição por compressão, a fundição por agitação e a infiltração sob pressão estão bem desenvolvidas para sistemas de alumínio. Isso reduz o risco de desenvolvimento para aplicações automotivas e eletrônicas. O projeto FLAMINGo validou a produção de compósitos de matriz metálica de alumínio por meio de fundição sob baixa pressão, fundição sob alta pressão e fundição por resfriamento direto.
O projeto também confirmou a recuperação de carboneto de silício reciclado acima de 91%, apoiando tanto os argumentos de circularidade quanto de uso de matéria-prima. O magnésio atende a usos ultraleves em robótica e veículos aéreos não tripulados, onde o peso do alumínio ainda pode ser limitante. As matrizes de titânio são usadas em aplicações aeroespaciais de alta temperatura que excedem os limites operacionais do alumínio. Os compósitos de matriz de cobre continuam relevantes para contatos elétricos e dissipadores de calor porque o cobre oferece alta condutividade térmica e elétrica. Um estudo de 2026 demonstrou o processamento de luz digital para geometrias complexas de compósitos de carboneto de silício e alumínio, expandindo as opções de projeto para componentes de precisão. O setor de compósitos de metal líquido pode usar essas matrizes alternativas onde seus benefícios de desempenho justificam o custo adicional de material ou processo.


Por Material de Reforço: O Óxido de Alumínio Avança pelo Custo e Versatilidade de Interface
O carboneto de silício detinha 36,24% da participação de mercado em 2026, enquanto o óxido de alumínio projeta-se que avance a um CAGR de 7,12% até 2032. O óxido de alumínio tem uma vantagem de custo sobre o carboneto de silício e é adequado para isolamento elétrico e aplicações estruturais de menor custo. Um estudo de 2025 constatou que a extrusão por fricção de AA6061 reforçado com óxido de alumínio melhorou o limite de escoamento, a resistência à tração e o alongamento acima de 20%. Esse resultado aborda o equilíbrio estabelecido entre resistência e ductilidade em compósitos de óxido de alumínio. Também apoia o uso em componentes automotivos e industriais que requerem tanto conformabilidade quanto resistência.
O carboneto de silício mantém uma ampla base de aplicações devido à sua alta dureza, alto módulo elástico e rede de fornecimento estabelecida. Um estudo de 2026 constatou que camadas intermediárias ricas em sílica ao redor de partículas de carboneto de silício pré-oxidadas aumentaram a ductilidade em 18,3% e a tenacidade em 15,4% em relação aos sistemas não modificados. O carboneto de boro é usado em aplicações de defesa e nucleares porque absorve nêutrons e tem uma densidade próxima à do alumínio. Um estudo de 2025 relatou que o reforço com carboneto de boro e nanoplaquetas de grafeno melhorou tanto a eficiência balística quanto a integridade estrutural em compósitos de alumínio. O mercado de compósitos de metal líquido pode, portanto, suportar tanto aplicações amplas de gestão térmica quanto sistemas de proteção especializados. O setor de compósitos de metal líquido depende da seleção de reforço para equilibrar custo, desempenho térmico, resistência e consistência de fabricação.
Por Indústria de Uso Final: O Setor Elétrico e Eletrônico Supera a Dominância do Setor Automotivo e de Transporte
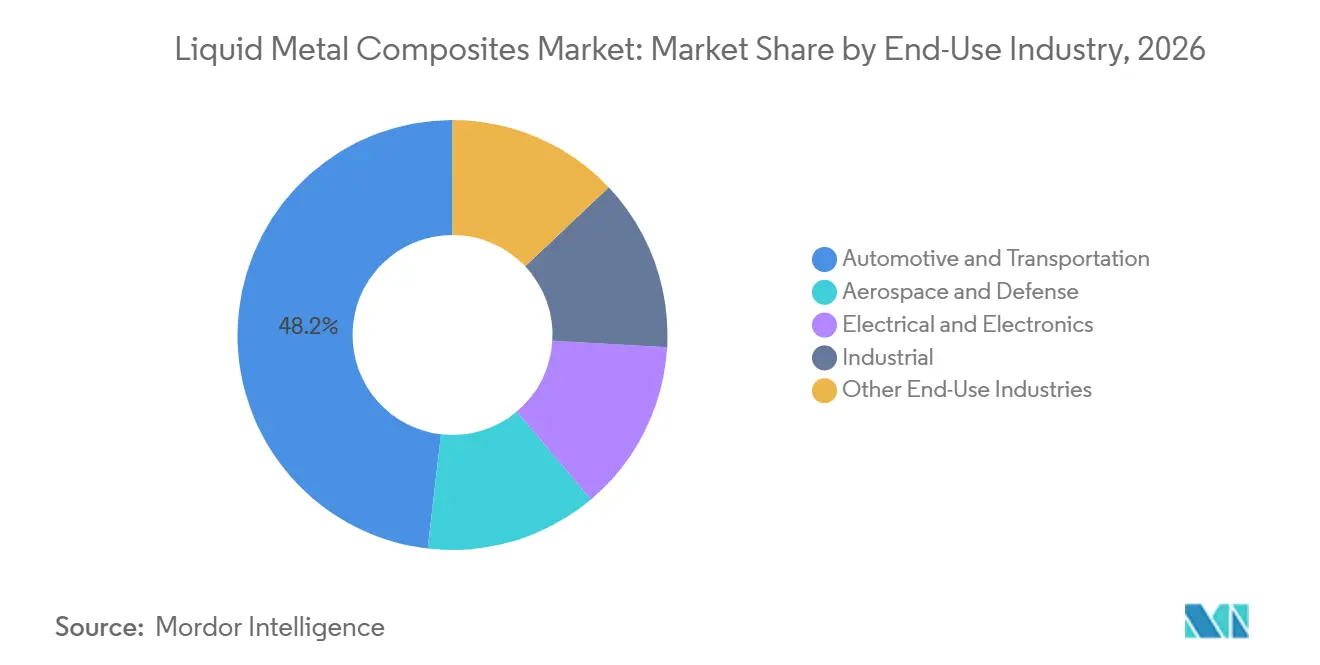
O setor automotivo e de transporte detinha 48,17% da participação de mercado em 2026, sustentado por dados de qualificação estabelecidos e cadeias de suprimentos de Nível 1. Um estudo de 2025 validou compósitos de AA6082 e carboneto de silício em uma aplicação de amortecedor de tubo duplo de eixo traseiro usando um projeto representativo de produção. O trabalho demonstrou um caminho de projeto leve sem prensagem isostática a quente. As informações de reciclabilidade para compósitos de carboneto de silício e óxido de alumínio estão se tornando mais relevantes no fornecimento automotivo. Os requisitos da Diretiva Europeia sobre Veículos em Fim de Vida e os requisitos de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) também influenciam a seleção de reforço.
O setor elétrico e eletrônico projeta-se que avance a um CAGR de 7,33% até 2032. O aumento da densidade dos módulos de potência de carboneto de silício requer placas de base que possam gerenciar maior fluxo de calor sem fadiga por incompatibilidade de expansão térmica. O tamanho do mercado de compósitos de metal líquido para o setor elétrico e eletrônico é sustentado por inversores de veículos elétricos, conversores de corrente contínua de alta tensão, equipamentos 5G e equipamentos de fabricação de semicondutores. As aplicações aeroespaciais e de defesa geram alta receita por quilograma porque os materiais qualificados devem atender a requisitos rigorosos de programa. As aplicações industriais incluem ferramental de precisão, maquinário rotativo e superfícies de contato de alto desgaste. O setor de compósitos de metal líquido também atende a equipamentos de semicondutores, onde a estabilidade dimensional sob ciclagem térmica suporta o desempenho.
Análise Geográfica
A Ásia-Pacífico detinha 42,83% da participação de mercado em 2026 e projeta-se que avance a um CAGR de 6,84% até 2032. A China sustenta a demanda regional por meio da produção de semicondutores de potência e do consumo de sistemas de tração de veículos elétricos. O Japão adiciona capacidade em encapsulamento de semicondutores e componentes de precisão. A Mitsubishi Materials Corporation lançou um compósito de alumínio-carboneto de silício em abril de 2025 para conjuntos de semicondutores xEV e equipamentos de fabricação de semicondutores. A Coreia do Sul e os países da ASEAN ampliam a base de fabricação de eletrônicos regional.
A América do Norte tem uma posição forte no desenvolvimento de compósitos de alta especificação por meio de programas federais de pesquisa e aquisição. A CPS Technologies recebeu vários contratos financiados pelo governo federal durante 2025, incluindo o contrato de Transferência de Tecnologia para Pequenas Empresas do Exército na Fase II anunciado em setembro. A Regra III de Veículos Mais Seguros, Acessíveis e Eficientes em Combustível mantém incentivos para a redução do peso dos veículos até o ano-modelo 2031. A Europa sustenta a demanda automotiva e aeroespacial, com a Alemanha servindo como um importante centro de engenharia e fabricação. O tamanho do mercado de compósitos de metal líquido na Europa pode se beneficiar das rotas de produção validadas pelo consórcio FLAMINGo para componentes automotivos[2].
A América do Sul e o Oriente Médio e África representam áreas de demanda menores com necessidades de aplicação específicas. O Brasil oferece um ponto de entrada por meio da fabricação automotiva, enquanto a Argentina tem uma base emergente de fornecedores aeroespaciais. Os objetivos de localização de defesa da Arábia Saudita e o setor de equipamentos de mineração da África do Sul podem sustentar demanda limitada por componentes resistentes ao desgaste e de gestão térmica. Espera-se que essas regiões dependam de importações para materiais de alta especificação até 2032. Equipamentos de processamento intensivos em capital e capacidade limitada de certificação de grau aeroespacial restringem a produção local. O mercado de compósitos de metal líquido provavelmente atenderá a essas regiões por meio de componentes importados, em vez de fabricação local extensiva.

Cenário Competitivo
O mercado de compósitos de metal líquido é altamente fragmentado, com os cinco principais participantes incluindo MATERION CORPORATION, CPS Technologies, DWA Aluminum Composites USA, Inc., GKN Powder Metallurgy e CeramTec GmbH. MATERION CORPORATION e Sumitomo Electric Industries, Ltd. trazem portfólios de materiais mais amplos e relacionamentos estabelecidos com clientes. CeramTec GmbH e Denka Company Limited participam a montante fornecendo materiais de reforço cerâmico. A estrutura do mercado torna o histórico de qualificação e a capacidade de processamento específica fontes importantes de diferenciação. Os fornecedores com certificações aeroespaciais mantêm uma vantagem porque a qualificação pode ser demorada e custosa.
A CPS Technologies expandiu sua atividade de desenvolvimento por meio de programas financiados pelo governo federal em 2025. Seu contrato do Exército de setembro de 2025 aplicou seu processo de moldagem por injeção a geometrias de compósito de tungstênio e ampliou o trabalho além dos sistemas de alumínio-carboneto de silício. A Mitsubishi Materials Corporation introduziu seu material de alumínio-carboneto de silício para gestão térmica em aplicações xEV e de equipamentos de semicondutores em abril de 2025. Esses movimentos mostram que os participantes estão buscando aplicações especializadas em vez de competir apenas no volume de material. O mercado de compósitos de metal líquido favorece empresas que podem alinhar a formulação de materiais, o processamento e os requisitos de qualificação do cliente.
A fabricação aditiva oferece uma rota para geometrias complexas que a fundição e a infiltração convencionais podem ter dificuldade em fornecer. Um estudo de pesquisa de 2026 sobre o processamento de luz digital de compósitos de carboneto de silício e alumínio demonstrou camadas de óxido interfacial controladas e propriedades mecânicas aprimoradas. A atividade de patentes em torno de combinações alternativas de reforço também mostra esforço contínuo para proteger melhorias de processo e material. Participantes menores estão buscando matérias-primas de alumínio reciclado e fundição de forma quase líquida para reduzir custos para aplicações automotivas. O mercado de compósitos de metal líquido é, portanto, moldado por uma combinação de especialistas certificados, fornecedores de materiais e empresas que desenvolvem métodos de produção de menor custo.
Líderes do Setor de Compósitos de Metal Líquido
-
MATERION CORPORATION
-
CPS Technologies
-
DWA Aluminum Composites USA, Inc.
-
GKN Powder Metallurgy
-
CeramTec GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Pesquisadores da Virginia Tech demonstraram um compósito de metal líquido-silicone impresso em 3D com condução de calor direcional e propriedades elétricas de autocura. O material alcançou até 40 vezes a condutividade térmica da silicone pura, apoiando o mercado de compósitos de metal líquido por meio de potenciais aplicações em eletrônica flexível, gestão térmica e dispositivos vestíveis.
- Fevereiro de 2026: A Liquidmetal Technologies, Inc. estabeleceu a Liquidmorphium, LLC, uma subsidiária integral para gerenciar futura propriedade intelectual relacionada a ligas amorfas e processos de fabricação. O movimento apoia o desenvolvimento e a comercialização de materiais metálicos avançados para robótica, eletrônica de consumo e dispositivos médicos.


Escopo do Relatório Global do Mercado de Compósitos de Metal Líquido
Os compósitos de metal líquido são materiais avançados que combinam uma matriz metálica com materiais de reforço para aprimorar propriedades como resistência, rigidez, resistência ao desgaste e desempenho térmico. Eles são projetados para atender a requisitos estruturais e funcionais exigentes em aplicações industriais especializadas.
O Mercado de Compósitos de Metal Líquido é segmentado por metal de matriz, material de reforço, indústria de uso final e geografia. Por metal de matriz, o mercado é segmentado em alumínio, magnésio, cobre, titânio e outros metais de matriz. Por material de reforço, o mercado é segmentado em carboneto de silício (SiC), óxido de alumínio (Al₂O₃), carboneto de boro (B₄C) e outros materiais de reforço. Por indústria de uso final, o mercado é segmentado em automotivo e transporte, aeroespacial e defesa, elétrico e eletrônico, industrial e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para compósitos de metal líquido em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Alumínio |
| Magnésio |
| Cobre |
| Titânio |
| Outros Metais de Matriz |
| Carboneto de Silício (SiC) |
| Óxido de Alumínio (Al₂O₃) |
| Carboneto de Boro (B₄C) |
| Outros Materiais de Reforço |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Elétrico e Eletrônico |
| Industrial |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Metal de Matriz | Alumínio | |
| Magnésio | ||
| Cobre | ||
| Titânio | ||
| Outros Metais de Matriz | ||
| Por Material de Reforço | Carboneto de Silício (SiC) | |
| Óxido de Alumínio (Al₂O₃) | ||
| Carboneto de Boro (B₄C) | ||
| Outros Materiais de Reforço | ||
| Por Indústria de Uso Final | Automotivo e Transporte | |
| Aeroespacial e Defesa | ||
| Elétrico e Eletrônico | ||
| Industrial | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de compósitos de metal líquido?
O tamanho do mercado de compósitos de metal líquido foi avaliado em 683,44 milhões de USD em 2026 e estima-se que cresça de 721,37 milhões de USD em 2027 para atingir 971,29 milhões de USD até 2032, a um CAGR de 6,13% durante o período de previsão (2027-2032).
Qual metal de matriz lidera a demanda por compósitos de metal líquido?
O alumínio lidera com uma participação de 40,52% em 2026 e projeta-se que avance a um CAGR de 6,67% até 2032.
Qual material de reforço projeta-se que avance mais rapidamente até 2032?
O óxido de alumínio projeta-se que avance a um CAGR de 7,12% até 2032.
Qual indústria de uso final projeta-se que avance mais rapidamente até 2032?
O setor elétrico e eletrônico projeta-se que avance a um CAGR de 7,33% até 2032, sustentado pelas necessidades de gestão térmica de módulos de potência.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
