
Marktgröße und Marktanteil für Flüssigmetallverbundwerkstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 721.37 Millionen US-Dollar |
| Marktgröße (2032) | 971.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigmetallverbundwerkstoffe von Mordor Intelligence
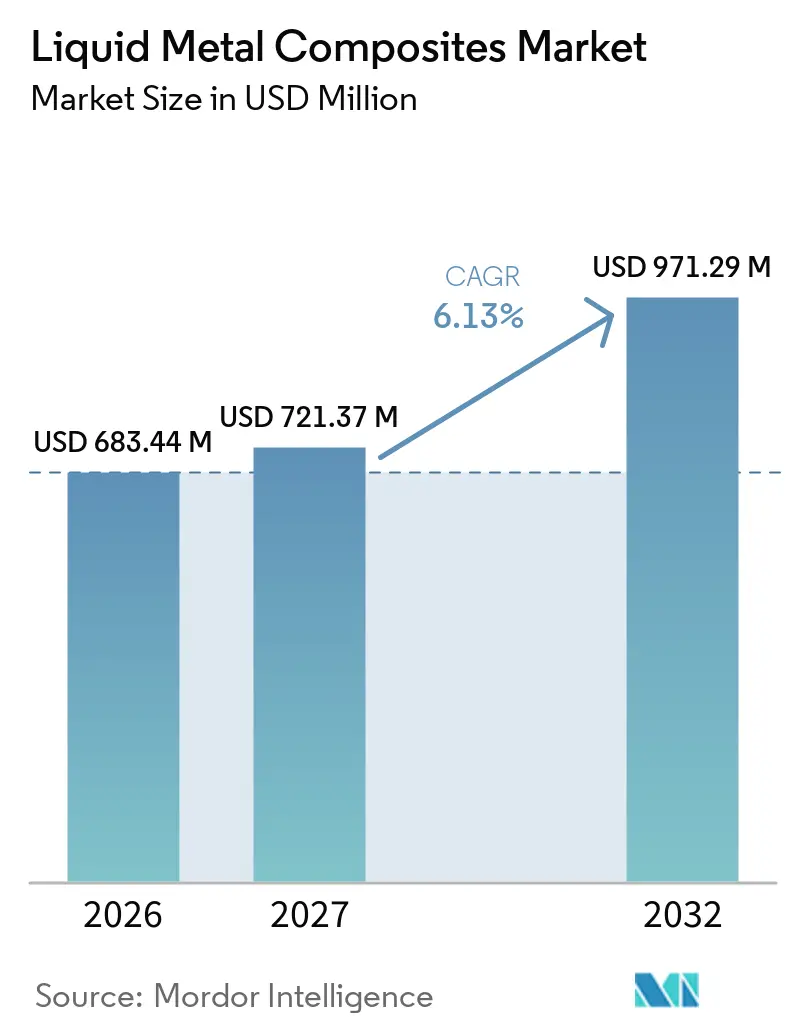
Die Marktgröße für Flüssigmetallverbundwerkstoffe wurde im Jahr 2026 auf 683,44 Millionen USD geschätzt und soll von 721,37 Millionen USD im Jahr 2027 auf 971,29 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch den Bedarf an Fahrzeuggewichtsreduzierung, Wärmemanagement in Leistungselektronik sowie Leistungsanforderungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich gestützt. Materiallieferanten passen ihre Produkte für Elektrofahrzeugsysteme, Hochspannungsleistungsgeräte und Halbleiterbaugruppen an, bei denen Wärmeübertragung und Dimensionsstabilität wichtig sind. Der Markt für Flüssigmetallverbundwerkstoffe profitiert auch von Anwendungen, die ein höheres Steifigkeits-Gewichts-Verhältnis erfordern, als herkömmliche Legierungen bieten können. Verarbeitungsqualität, Kosten und Qualifizierungsanforderungen bleiben wichtige Einschränkungen für eine breitere Nutzung. Hersteller, die zertifizierte Materialien bereitstellen und mit Erstausrüstern zusammenarbeiten können, haben einen klareren Weg zu höherwertigen Anwendungen.
Wichtigste Erkenntnisse des Berichts
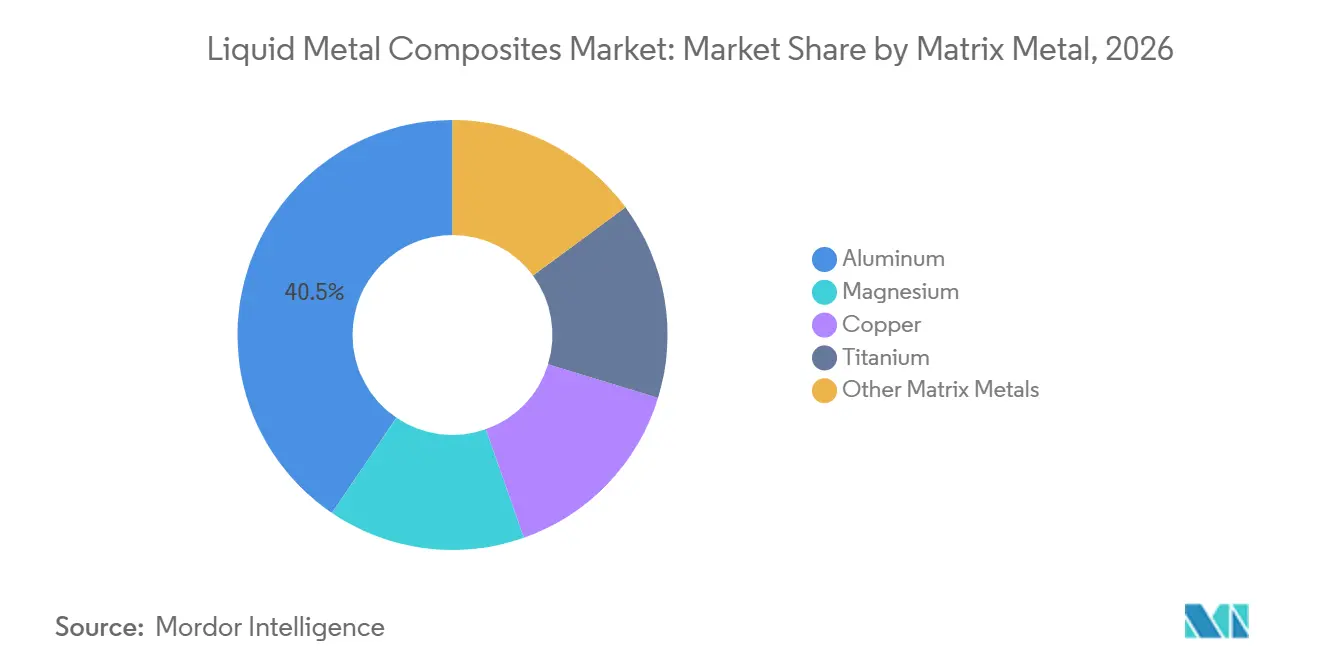
- Nach Matrixmetall hielt Aluminium im Jahr 2026 einen Marktanteil von 40,52 % am Markt für Flüssigmetallverbundwerkstoffe und wird voraussichtlich bis 2032 mit einer CAGR von 6,67 % wachsen.
- Nach Verstärkungsmaterial hielt Siliziumkarbid (SiC) im Jahr 2026 einen Marktanteil von 36,24 % am Markt für Flüssigmetallverbundwerkstoffe, während Aluminiumoxid (Al₂O₃) voraussichtlich bis 2032 mit einer CAGR von 7,12 % wachsen wird.
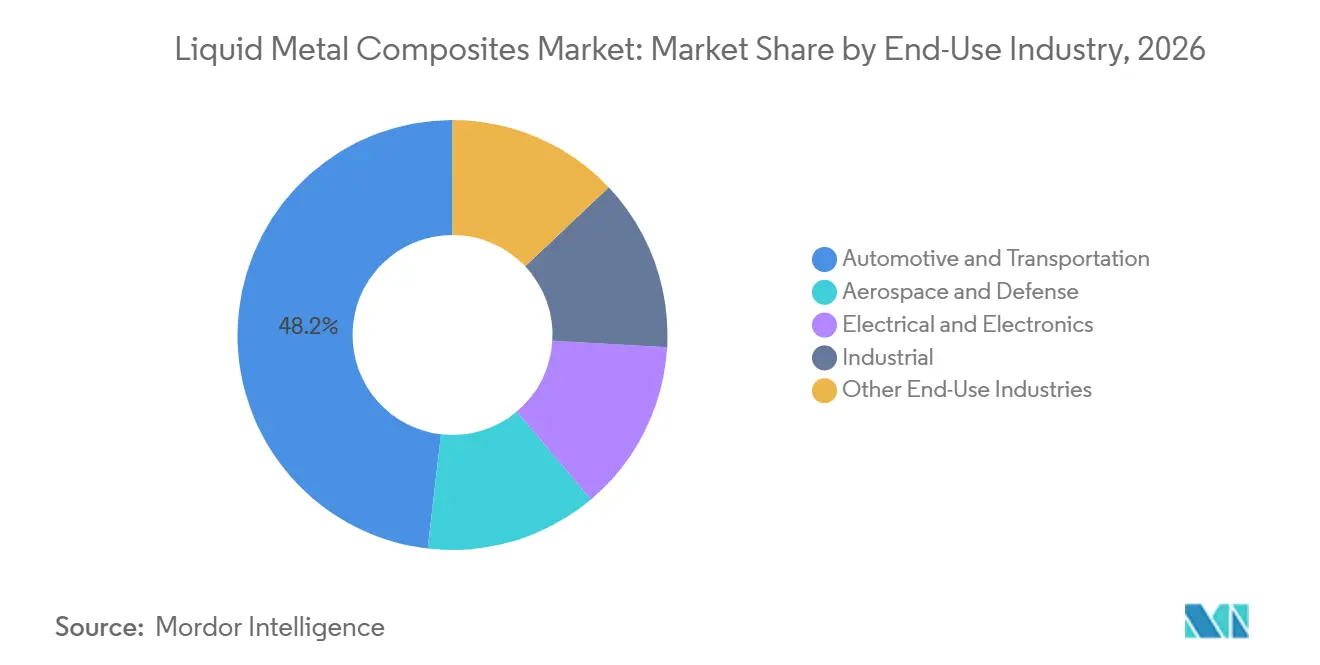
- Nach Endverbrauchsbranche hielt Automobil und Transport im Jahr 2026 einen Marktanteil von 48,17 % am Markt für Flüssigmetallverbundwerkstoffe, während Elektrotechnik und Elektronik voraussichtlich bis 2032 mit einer CAGR von 7,33 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,83 % am Markt für Flüssigmetallverbundwerkstoffe und wird voraussichtlich bis 2032 mit einer CAGR von 6,84 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Flüssigmetallverbundwerkstoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewichtsreduzierung für Kraftstoff-, Reichweiten- und Emissionsleistung | +2.0% | Global; höchste Intensität in Nordamerika, EU, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Wärmemanagementbedarf aus Leistungselektronik und Halbleitergehäusen | +1.7% | Global; APAC-Kern (China, Japan, Südkorea), Ausweitung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Fahrzeugen und Hochspannungsleistungssystemen | +1.4% | Global; APAC-geführt mit Nordamerika und Europa, die sich schnell beschleunigen | Mittelfristig (2–4 Jahre) |
| Gewichts-zu-Leistungs-Anforderungen in Luft- und Raumfahrt, Weltraum und Verteidigung | +0.9% | Nordamerika und Europa; mit wachsender Beschaffung in APAC-Verteidigungsprogrammen | Langfristig (≥ 4 Jahre) |
| Lokalisierte Verstärkung für Großseriendruckgusskomponenten | +0.6% | Europa und Ostasien (Deutschland, Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewichtsreduzierung für Kraftstoff-, Reichweiten- und Emissionsleistung
Kraftstoffeffizienzanforderungen stützen die Nachfrage nach leichten Strukturmaterialien in globalen Fahrzeugflotten. Die National Highway Traffic Safety Administration schloss die Safer Affordable Fuel-Efficient Vehicles Rule III im September 2026 ab und prognostizierte einen branchenweiten Flottenverbrauch von 34,5 Meilen pro Gallone für Modelljahre bis 2031[1]. Die Anforderung stützt das Argument für die Reduzierung der Komponentenmasse in Fahrzeugen mit Verbrennungsmotor und Elektrofahrzeugen. Aluminium-Siliziumkarbid-Metallmatrixverbundwerkstoffe erzielten eine Gewichtseinsparung von 50 % gegenüber Stahlbremsscheiben beim Airbus A380. Das FLAMINGo-Projekt meldete eine Recyclingquote von über 91 % für siliziumkarbid- und titankarbidverstärkte Aluminiumverbundwerkstoffe. Die Arbeit zeigte auch, dass Hochdruckdruckgusskomponenten in bestehende Automobilfertigungslinien integriert werden können, was den Bedarf an neuen Produktionsanlagen reduzieren kann.
Wärmemanagementbedarf aus Leistungselektronik und Halbleitergehäusen
Der Ersatz von Silizium-Bipolartransistoren mit isoliertem Gate durch Siliziumkarbid-Metalloxid-Halbleiter-Feldeffekttransistoren erhöht den Wärmemanagementbedarf in Leistungsmodulen. Siliziumkarbid-Metalloxid-Halbleiter-Feldeffekttransistoren können bei Sperrschichttemperaturen nahe 300 °C betrieben werden und erzeugen lokalisierte Wärmelasten, die die Grenzen standardmäßiger Aluminiumwärmeverteiler überschreiten. Aluminium-Siliziumkarbid-Verbundwerkstoffe können den thermischen Ausdehnungskoeffizienten von direkt gebondeten Kupfersubstraten anpassen und gleichzeitig eine höhere Wärmeleitfähigkeit als monolithisches Aluminium bieten. Der Markt für Flüssigmetallverbundwerkstoffe wird daher für Grundplatten und Wärmeverteiler in Elektrofahrzeug- und Halbleitergerätebaugruppen immer relevanter. Mitsubishi Materials Corporation stellte im April 2025 einen Aluminium-Siliziumkarbid-Metallmatrixverbundwerkstoff mit einem dreidimensionalen kontinuierlichen metallischen Netzwerk und einem niedrigen thermischen Ausdehnungskoeffizienten vor. Das Material kann allgemeine Metallverarbeitungsverfahren verwenden und gleichzeitig elektrifizierte Fahrzeug- (xEV) Halbleiter- und Halbleiterfertigungsgeräteanwendungen bedienen.
Elektrifizierung von Fahrzeugen und Hochspannungsleistungssystemen
Hochspannungsgleichstromübertragungssysteme und Traktionswechselrichter für Elektrofahrzeuge erfordern Substrate mit geringer thermischer Ausdehnung und hoher Wärmeleitfähigkeit. Diese Materialien müssen wiederholten Thermozyklen standhalten, ohne dass es durch thermische Ausdehnungsunterschiede zu Delaminierung oder Rissbildung kommt. CPS Technologies berichtete, dass Elektronikhersteller Materialien mit höherer Leistung und Zuverlässigkeit suchen, da die Nachfrage nach Hochspannungsgleichstromübertragung und hybriden elektrischen Antriebssträngen steigt. Nano-verstärkte Metallmatrixverbundwerkstoff-Batteriegehäuse haben im Vergleich zu monolithischen Aluminiumgehäusen eine verbesserte Wärmeableitung und Crashleistung gezeigt. Der Markt für Flüssigmetallverbundwerkstoffe kann sowohl die Fahrzeugelektrifizierung als auch die Netzmodernisierung bedienen, was die Nachfrage über zwei Beschaffungszyklen hinweg diversifiziert. Netzinvestitionen können auch längere Ersatzzyklen als Fahrzeugproduktionsprogramme unterstützen.
Gewichts-zu-Leistungs-Anforderungen in Luft- und Raumfahrt, Weltraum und Verteidigung
Luft- und Raumfahrt- sowie Verteidigungsprogramme erfordern Materialien, die geringes Gewicht mit stabiler mechanischer und thermischer Leistung verbinden. CPS Technologies erhielt im September 2025 einen Phase-II-Army-Small-Business-Technology-Transfer-Auftrag in Höhe von 1,15 Millionen USD zur Entwicklung eines Wolframverbundwerkstoff-Gefechtskopfes mit kontrollierter Fragmentierung. Der Auftrag verdeutlicht die Nachfrage nach Verbundwerkstoffsystemen jenseits von Aluminium-Siliziumkarbid-Materialien. Satellitenstrukturen, Teleskopspiegelsubstrate und Gehäuse für Trägheitsnavigation benötigen Stabilität bei Temperaturen von -196 °C bis +150 °C. Aluminium-Siliziumkarbid- und Titanmetallmatrixverbundwerkstoffe können die erforderliche Steifigkeit und Temperaturleistung für diese Anwendungen erfüllen. Der Markt für Flüssigmetallverbundwerkstoffe kann von Satelliten- und Verteidigungsplattformen, die qualifizierte Materialien benötigen, wiederkehrende Nachfrage gewinnen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Verstärkung, Werkzeuge und Qualitätssicherung | -1.2% | Global; am ausgeprägtesten in kostenempfindlichen APAC-Volumenmärkten und Südamerika | Mittelfristig (2–4 Jahre) |
| Porosität, Benetzungs- und Grenzflächenkontrollrisiken bei der Flüssigverarbeitung | -0.8% | Global; höchste Auswirkung in Hochvolumenproduktionsumgebungen in APAC und Europa | Kurz- bis mittelfristig |
| Begrenzte Konstruktionsdatenbanken, Normen und Reparatur-Ökosysteme | -0.5% | Nordamerika und Europa; wo Luft- und Raumfahrtzertifizierungswege Kosten und Zeit erhöhen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Verstärkung, Werkzeuge und Qualitätssicherung
Siliziumkarbid-, Aluminiumoxid- und Borkarbidverstärkungen kosten mehr als metallische Matrixmaterialien. Die Flüssigzustandsverarbeitung erfordert auch Präzisionswerkzeuge und spezialisierte Produktionskontrollen. Diese Faktoren beschränken die Einführung auf Anwendungen, bei denen der Leistungsvorteil höhere Komponentenkosten rechtfertigt. Automobilbremsscheiben und Kolben müssen mit etablierten Graugussproduktionslinien konkurrieren, die bereits einen Großteil ihrer Kapitalkosten absorbiert haben. Röntgendichteprüfung, Grenzflächencharakterisierung und statistische Eigenschaftsprüfung verursachen weitere Kosten und Zeit. Der Markt für Flüssigmetallverbundwerkstoffe wird weiterhin auf Anwendungen konzentriert bleiben, bei denen thermische, gewichts- oder haltbarkeitsbezogene Vorteile einen klaren Mehrwert bieten.
Porosität, Benetzungs- und Grenzflächenkontrollrisiken bei der Flüssigverarbeitung
Flüssigzustandsverfahren können Defekte einführen, die Variabilität erzeugen und die Erstmusterqualifizierung verzögern. Begrenzte Benetzung zwischen Keramikpartikeln und geschmolzenem Aluminium kann Grenzflächenhohlräume erzeugen, die mechanische und thermische Eigenschaften schwächen. Rührgussprozesse können auch bei höheren Verstärkungsanteilen zu Partikelagglomeration und -segregation führen. Eine Studie aus dem Jahr 2025 ergab, dass Squeeze-Casting bei 80 MPa die Porosität in Aluminium-Siliziumkarbid-Verbundwerkstoffen im Vergleich zum Schwerkraftguss reduzierte. Restmikroporosität verblieb in der Nähe von Partikelclustern, selbst bei druckunterstützter Verarbeitung. Ungleichmäßige Formkühlung kann dann Verstärkungsgradienten und höhere Ausschussraten im industriellen Maßstab erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Matrixmetall: Aluminium führt über alle Verarbeitungsrouten
Aluminium hielt im Jahr 2026 einen Marktanteil von 40,52 % und wird voraussichtlich bis 2032 mit einer CAGR von 6,67 % wachsen. Seine geringe Dichte, breite Kompatibilität mit der Flüssigzustandsverarbeitung und die etablierte Lieferkette stützen diese Position. Squeeze-Casting, Rührguss und Druckinfiltration sind für Aluminiumsysteme gut entwickelt. Dies reduziert das Entwicklungsrisiko für Automobil- und Elektroniканwendungen. Das FLAMINGo-Projekt validierte die Produktion von Aluminium-Metallmatrixverbundwerkstoffen durch Niederdruckdruckguss, Hochdruckdruckguss und Strangguss.
Das Projekt bestätigte auch eine Recyclingquote für Siliziumkarbid von über 91 %, was sowohl Kreislaufwirtschafts- als auch Rohstoffnutzungsargumente stützt. Magnesium dient ultraleichten Anwendungen in der Robotik und bei unbemannten Luftfahrzeugen, wo das Gewicht von Aluminium noch einschränkend sein kann. Titanmatrizen werden in Hochtemperatur-Luft- und Raumfahrtanwendungen eingesetzt, die die Betriebsgrenzen von Aluminium überschreiten. Kupfermatrixverbundwerkstoffe bleiben für elektrische Kontakte und Kühlkörper relevant, da Kupfer eine hohe thermische und elektrische Leitfähigkeit bietet. Eine Studie aus dem Jahr 2026 demonstrierte die digitale Lichtverarbeitung für komplexe Siliziumkarbid- und Aluminiumverbundwerkstoffgeometrien und erweiterte die Konstruktionsmöglichkeiten für Präzisionskomponenten. Die Branche der Flüssigmetallverbundwerkstoffe kann diese alternativen Matrizen einsetzen, wo ihre Leistungsvorteile die zusätzlichen Material- oder Prozesskosten rechtfertigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verstärkungsmaterial: Aluminiumoxid gewinnt durch Kostenvorteile und Grenzflächenvielseitigkeit
Siliziumkarbid hielt im Jahr 2026 einen Marktanteil von 36,24 %, während Aluminiumoxid voraussichtlich bis 2032 mit einer CAGR von 7,12 % wachsen wird. Aluminiumoxid hat einen Kostenvorteil gegenüber Siliziumkarbid und eignet sich für elektrische Isolierung und kostengünstigere Strukturanwendungen. Eine Studie aus dem Jahr 2025 ergab, dass Reibungsextrusion von aluminiumoxidverstärktem AA6061 Streckgrenze, Zugfestigkeit und Dehnung um mehr als 20 % verbesserte. Dieses Ergebnis adressiert den etablierten Festigkeits-Duktilitäts-Kompromiss bei Aluminiumoxidverbundwerkstoffen. Es unterstützt auch die Verwendung in Automobil- und Industriekomponenten, die sowohl Umformbarkeit als auch Festigkeit erfordern.
Siliziumkarbid behält eine breite Anwendungsbasis aufgrund seiner hohen Härte, seines hohen Elastizitätsmoduls und seines etablierten Versorgungsnetzes. Eine Studie aus dem Jahr 2026 ergab, dass siliziumreiche Zwischenschichten um voroxidierte Siliziumkarbidpartikel die Duktilität um 18,3 % und die Zähigkeit um 15,4 % im Vergleich zu unmodifizierten Systemen erhöhten. Borkarbid wird in Verteidigungs- und Kernanwendungen eingesetzt, da es Neutronen absorbiert und eine Dichte nahe der von Aluminium aufweist. Eine Studie aus dem Jahr 2025 berichtete, dass Borkarbid- und Graphen-Nanoplättchen-Verstärkung sowohl die ballistische Effizienz als auch die strukturelle Integrität in Aluminiumverbundwerkstoffen verbesserte. Der Markt für Flüssigmetallverbundwerkstoffe kann daher sowohl breite Wärmemanagementanwendungen als auch spezialisierte Schutzsysteme unterstützen. Die Branche der Flüssigmetallverbundwerkstoffe stützt sich auf die Auswahl der Verstärkung, um Kosten, thermische Leistung, Festigkeit und Fertigungskonsistenz auszubalancieren.
Nach Endverbrauchsbranche: Elektrotechnik und Elektronik berholt die Dominanz von Automobil und Transport
Automobil und Transport hielt im Jahr 2026 einen Marktanteil von 48,17 %, gestützt durch etablierte Qualifizierungsdaten und Tier-1-Lieferketten. Eine Studie aus dem Jahr 2025 validierte AA6082- und Siliziumkarbidverbundwerkstoffe in einer Hinterachsen-Zweirohrdämpferanwendung unter Verwendung eines produktionsrepräsentativen Designs. Die Arbeit demonstrierte einen leichtgewichtigen Konstruktionsweg ohne heißisostatisches Pressen. Recyclingfähigkeitsinformationen für Siliziumkarbid- und Aluminiumoxidverbundwerkstoffe werden bei der Automobilbeschaffung zunehmend relevanter. Die Anforderungen der europäischen Altfahrzeugrichtlinie sowie die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) beeinflussen ebenfalls die Verstärkungsauswahl.
Elektrotechnik und Elektronik wird voraussichtlich bis 2032 mit einer CAGR von 7,33 % wachsen. Die steigende Dichte von Siliziumkarbid-Leistungsmodulen erfordert Grundplatten, die höhere Wärmeströme ohne Ermüdung durch thermische Ausdehnungsunterschiede bewältigen können. Die Marktgröße für Flüssigmetallverbundwerkstoffe im Bereich Elektrotechnik und Elektronik wird durch Elektrofahrzeugwechselrichter, Hochspannungsgleichstromwandler, 5G-Ausrüstung und Halbleiterfertigungsgeräte gestützt. Luft- und Raumfahrt- sowie Verteidigungsanwendungen erzielen hohe Einnahmen pro Kilogramm, da qualifizierte Materialien strenge Programmanforderungen erfüllen müssen. Industrielle Anwendungen umfassen Präzisionswerkzeuge, Rotationsmaschinen und hochverschleißfeste Kontaktflächen. Die Branche der Flüssigmetallverbundwerkstoffe bedient auch Halbleitergeräte, wo Dimensionsstabilität unter thermischen Zyklen die Leistung unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
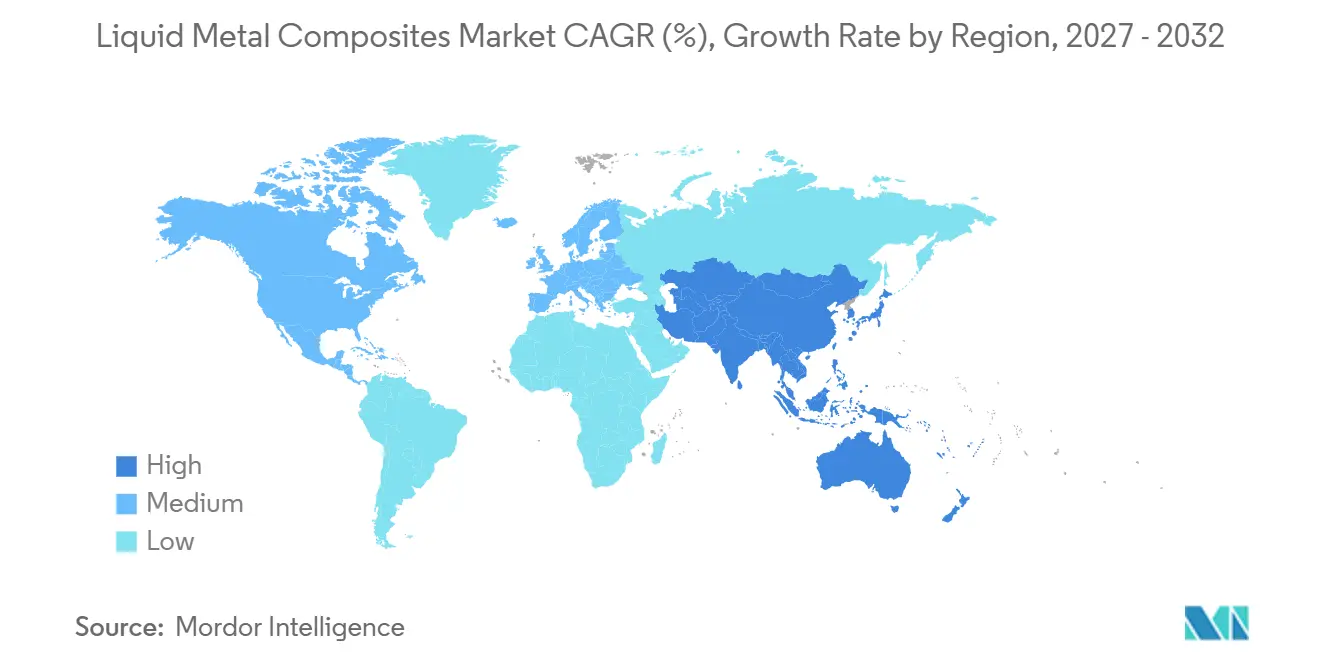
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,83 % und wird voraussichtlich bis 2032 mit einer CAGR von 6,84 % wachsen. China stützt die regionale Nachfrage durch die Produktion von Leistungshalbleitern und den Verbrauch von Traktionssystemen für Elektrofahrzeuge. Japan erweitert die Kapazitäten in der Halbleitergehäusung und bei Präzisionskomponenten. Mitsubishi Materials Corporation brachte im April 2025 einen Aluminium-Siliziumkarbid-Verbundwerkstoff für xEV-Halbleiterbaugruppen und Halbleiterfertigungsgeräte auf den Markt. Südkorea und ASEAN-Länder verbreitern die regionale Elektronikfertigungsbasis.
Nordamerika hat eine starke Position in der Entwicklung hochspezifizierter Verbundwerkstoffe durch staatliche Forschungs- und Beschaffungsprogramme. CPS Technologies erhielt im Jahr 2025 mehrere staatlich finanzierte Aufträge, darunter den im September angekündigten Phase-II-Army-Small-Business-Technology-Transfer-Vertrag. Die Safer Affordable Fuel-Efficient Vehicles Rule III erhält die Anreize zur Fahrzeuggewichtsreduzierung bis zum Modelljahr 2031 aufrecht. Europa unterstützt die Automobil- und Luft- und Raumfahrtnachfrage, wobei Deutschland als wichtiges Ingenieur- und Fertigungszentrum dient. Die Marktgröße für Flüssigmetallverbundwerkstoffe in Europa kann von den durch das FLAMINGo-Konsortium validierten Produktionsrouten für Automobilkomponenten profitieren[2].
Südamerika sowie der Nahe Osten und Afrika stellen kleinere Nachfragebereiche mit spezifischen Anwendungsbedürfnissen dar. Brasilien bietet einen Einstiegspunkt über die Automobilfertigung, während Argentinien eine aufstrebende Luft- und Raumfahrtzuliefererbasis hat. Die Verteidigungslokalisierungsziele Saudi-Arabiens und der Bergbaugerätesektor Südafrikas können eine begrenzte Nachfrage nach verschleißfesten und wärmemanagementbezogenen Komponenten unterstützen. Es wird erwartet, dass diese Regionen bis 2032 für hochspezifizierte Materialien auf Importe angewiesen sein werden. Kapitalintensive Verarbeitungsanlagen und begrenzte Zertifizierungskapazitäten für Luft- und Raumfahrtqualität schränken die lokale Produktion ein. Der Markt für Flüssigmetallverbundwerkstoffe wird diese Regionen voraussichtlich eher durch importierte Komponenten als durch umfangreiche lokale Fertigung bedienen.

Wettbewerbslandschaft
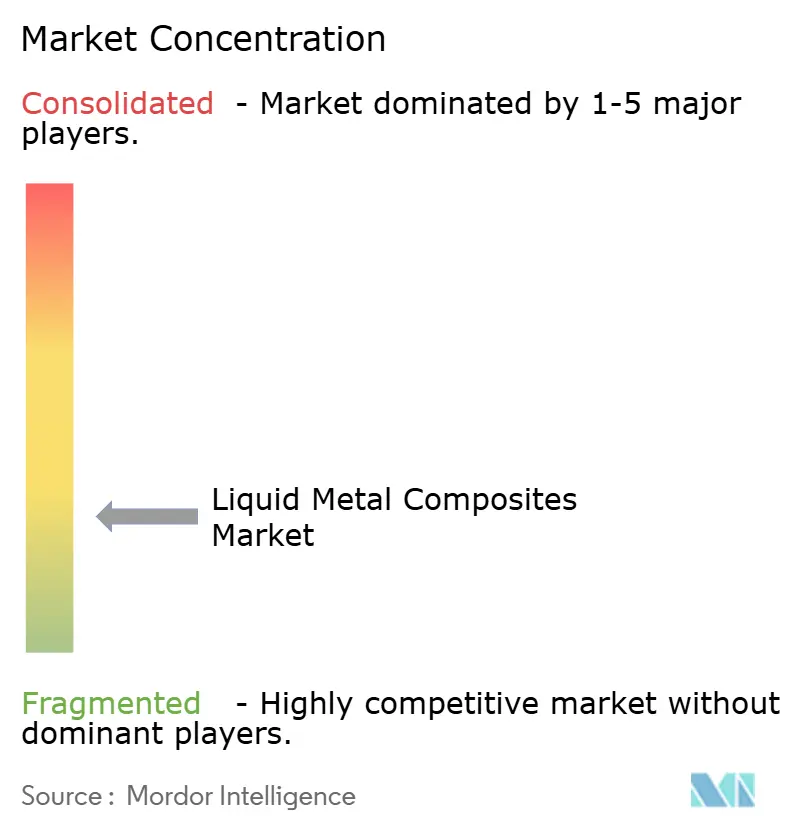
Der Markt für Flüssigmetallverbundwerkstoffe ist stark fragmentiert, wobei die fünf größten Akteure MATERION CORPORATION, CPS Technologies, DWA Aluminum Composites USA, Inc., GKN Powder Metallurgy und CeramTec GmbH umfassen. MATERION CORPORATION und Sumitomo Electric Industries, Ltd. verfügen über breitere Materialportfolios und etablierte Kundenbeziehungen. CeramTec GmbH und Denka Company Limited sind vorgelagert tätig, indem sie keramische Verstärkungsmaterialien liefern. Die Marktstruktur macht Qualifizierungshistorie und spezifische Verarbeitungskompetenz zu wichtigen Differenzierungsquellen. Lieferanten mit Luft- und Raumfahrtzertifizierungen behalten einen Vorteil, da die Qualifizierung zeitaufwendig und kostspielig sein kann.
CPS Technologies erweiterte seine Entwicklungsaktivitäten durch staatlich finanzierte Programme im Jahr 2025. Der Army-Auftrag vom September 2025 wandte seinen Spritzgussprozess auf Wolframverbundwerkstoffgeometrien an und erweiterte die Arbeit über Aluminium-Siliziumkarbid-Systeme hinaus. Mitsubishi Materials Corporation stellte im April 2025 sein Aluminium-Siliziumkarbid-Material für das Wärmemanagement in xEV- und Halbleitergeräteanwendungen vor. Diese Schritte zeigen, dass die Marktteilnehmer spezialisierte Anwendungen verfolgen, anstatt nur beim Materialvolumen zu konkurrieren. Der Markt für Flüssigmetallverbundwerkstoffe begünstigt Unternehmen, die Materialformulierung, Verarbeitung und Kundenqualifizierungsanforderungen aufeinander abstimmen können.
Die additive Fertigung bietet einen Weg zu komplexen Geometrien, die herkömmliches Gießen und Infiltrieren nur schwer realisieren können. Eine Forschungsstudie aus dem Jahr 2026 zur digitalen Lichtverarbeitung von Siliziumkarbid- und Aluminiumverbundwerkstoffen demonstrierte kontrollierte Grenzflächenoxidschichten und verbesserte mechanische Eigenschaften. Patentaktivitäten rund um alternative Verstärkungskombinationen zeigen auch weiterhin Bemühungen, Prozess- und Materialverbesserungen zu schützen. Kleinere Marktteilnehmer verfolgen recycelte Aluminiumrohstoffe und Nahe-Netto-Form-Guss, um die Kosten für Automobilanwendungen zu senken. Der Markt für Flüssigmetallverbundwerkstoffe wird daher durch eine Mischung aus zertifizierten Spezialisten, Materiallieferanten und Unternehmen geprägt, die kostengünstigere Produktionsmethoden entwickeln.
Marktführer für Flüssigmetallverbundwerkstoffe
-
MATERION CORPORATION
-
CPS Technologies
-
DWA Aluminum Composites USA, Inc.
-
GKN Powder Metallurgy
-
CeramTec GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Forscher der Virginia Tech demonstrierten einen 3D-gedruckten Flüssigmetall-Silikon-Verbundwerkstoff mit gerichteter Wärmeleitung und selbstheilenden elektrischen Eigenschaften. Das Material erreichte eine bis zu 40-fache Wärmeleitfähigkeit im Vergleich zu reinem Silikon und unterstützt den Markt für Flüssigmetallverbundwerkstoffe durch potenzielle Anwendungen in flexibler Elektronik, Wärmemanagement und tragbaren Geräten.
- Februar 2026: Liquidmetal Technologies, Inc. gründete Liquidmorphium, LLC, eine hundertprozentige Tochtergesellschaft zur Verwaltung zukünftiger geistiger Eigentumsrechte im Zusammenhang mit amorphen Legierungen und Fertigungsprozessen. Der Schritt unterstützt die Entwicklung und Kommerzialisierung fortschrittlicher Metallmaterialien für Robotik, Unterhaltungselektronik und Medizinprodukte.


Berichtsumfang des globalen Marktes für Flüssigmetallverbundwerkstoffe
Flüssigmetallverbundwerkstoffe sind fortschrittliche Materialien, die eine metallische Matrix mit Verstärkungsmaterialien kombinieren, um Eigenschaften wie Festigkeit, Steifigkeit, Verschleißfestigkeit und thermische Leistung zu verbessern. Sie sind so konzipiert, dass sie anspruchsvolle strukturelle und funktionale Anforderungen in spezialisierten industriellen Anwendungen erfüllen.
Der Markt für Flüssigmetallverbundwerkstoffe ist nach Matrixmetall, Verstärkungsmaterial, Endverbrauchsbranche und Geografie segmentiert. Nach Matrixmetall ist der Markt in Aluminium, Magnesium, Kupfer, Titan und andere Matrixmetalle segmentiert. Nach Verstärkungsmaterial ist der Markt in Siliziumkarbid (SiC), Aluminiumoxid (Al₂O₃), Borkarbid (B₄C) und andere Verstärkungsmaterialien segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung, Elektrotechnik und Elektronik, Industrie und andere Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Flüssigmetallverbundwerkstoffe in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Aluminium |
| Magnesium |
| Kupfer |
| Titan |
| Andere Matrixmetalle |
| Siliziumkarbid (SiC) |
| Aluminiumoxid (Al₂O₃) |
| Borkarbid (B₄C) |
| Andere Verstärkungsmaterialien |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Elektrotechnik und Elektronik |
| Industrie |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Matrixmetall | Aluminium | |
| Magnesium | ||
| Kupfer | ||
| Titan | ||
| Andere Matrixmetalle | ||
| Nach Verstärkungsmaterial | Siliziumkarbid (SiC) | |
| Aluminiumoxid (Al₂O₃) | ||
| Borkarbid (B₄C) | ||
| Andere Verstärkungsmaterialien | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Elektrotechnik und Elektronik | ||
| Industrie | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigmetallverbundwerkstoffe?
Die Marktgröße für Flüssigmetallverbundwerkstoffe wurde im Jahr 2026 auf 683,44 Millionen USD geschätzt und soll von 721,37 Millionen USD im Jahr 2027 auf 971,29 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2027–2032).
Welches Matrixmetall führt die Nachfrage nach Flüssigmetallverbundwerkstoffen an?
Aluminium führt mit einem Anteil von 40,52 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einer CAGR von 6,67 % wachsen.
Welches Verstärkungsmaterial wird voraussichtlich bis 2032 am schnellsten wachsen?
Aluminiumoxid wird voraussichtlich bis 2032 mit einer CAGR von 7,12 % wachsen.
Welche Endverbrauchsbranche wird voraussichtlich bis 2032 am schnellsten wachsen?
Elektrotechnik und Elektronik wird voraussichtlich bis 2032 mit einer CAGR von 7,33 % wachsen, gestützt durch den Wärmemanagementbedarf von Leistungsmodulen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
