
Taille et part du marché des composites à métal liquide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 721.37 Millions de dollars américains |
| Taille du Marché (2032) | 971.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.13 % |
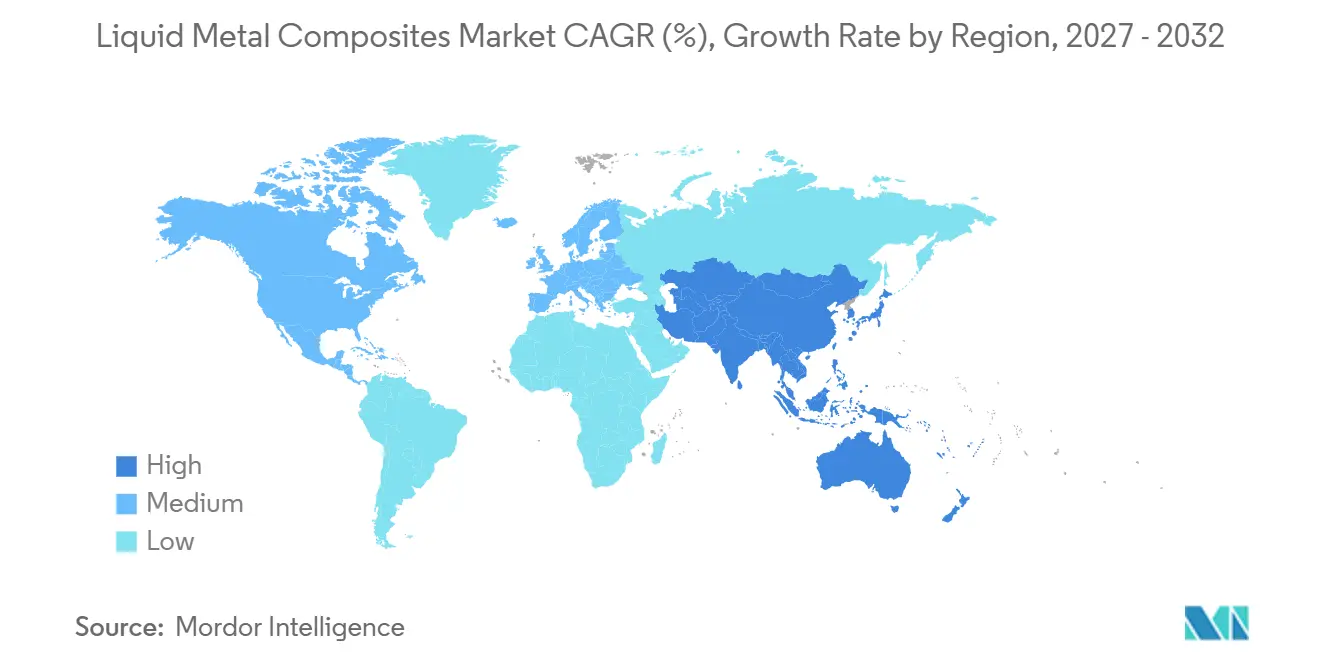
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
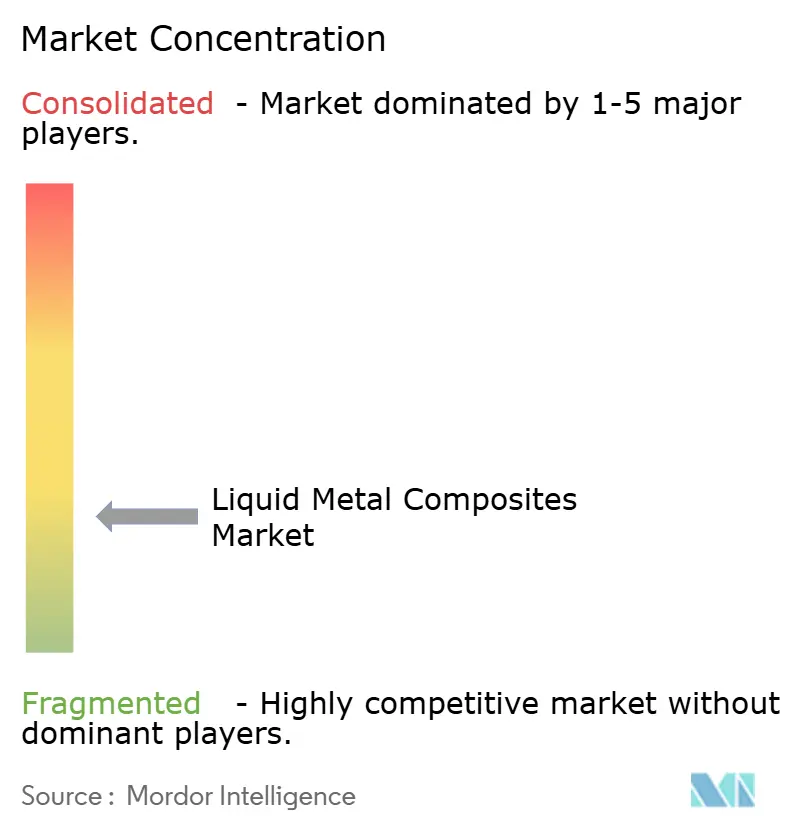
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composites à métal liquide par Mordor Intelligence
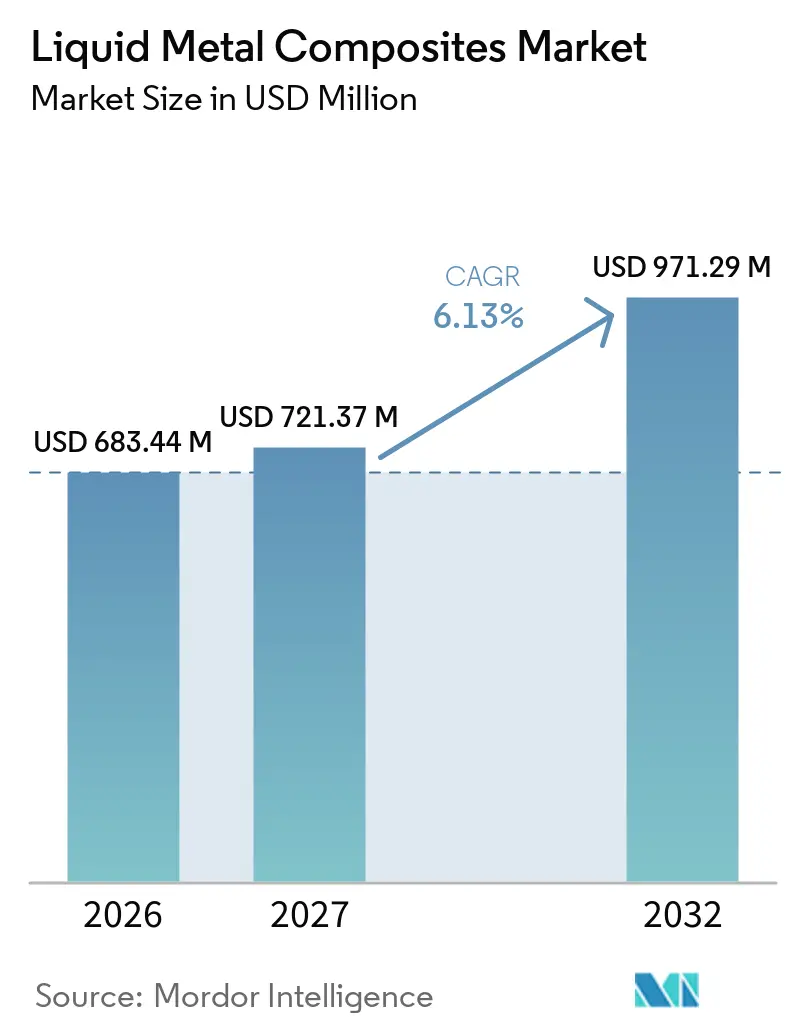
La taille du marché des composites à métal liquide était évaluée à 683,44 millions USD en 2026 et devrait croître de 721,37 millions USD en 2027 pour atteindre 971,29 millions USD d'ici 2032, à un CAGR de 6,13 % au cours de la période de prévision (2027-2032). La demande est soutenue par la nécessité de réduire le poids des véhicules, de gérer la chaleur dans l'électronique de puissance et de répondre aux exigences de performance de l'aérospatiale et de la défense. Les fournisseurs de matériaux adaptent leurs produits aux systèmes de véhicules électriques, aux équipements d'alimentation haute tension et aux assemblages de semi-conducteurs, où le transfert de chaleur et la stabilité dimensionnelle sont importants. Le marché des composites à métal liquide bénéficie également d'applications nécessitant un rapport rigidité/poids supérieur à ce que les alliages conventionnels peuvent offrir. La qualité de traitement, le coût et les exigences de qualification restent des limites importantes à une utilisation plus large. Les fabricants capables de fournir des matériaux certifiés et de collaborer avec les équipementiers disposent d'une voie plus claire vers des applications à plus haute valeur ajoutée.
Principaux enseignements du rapport
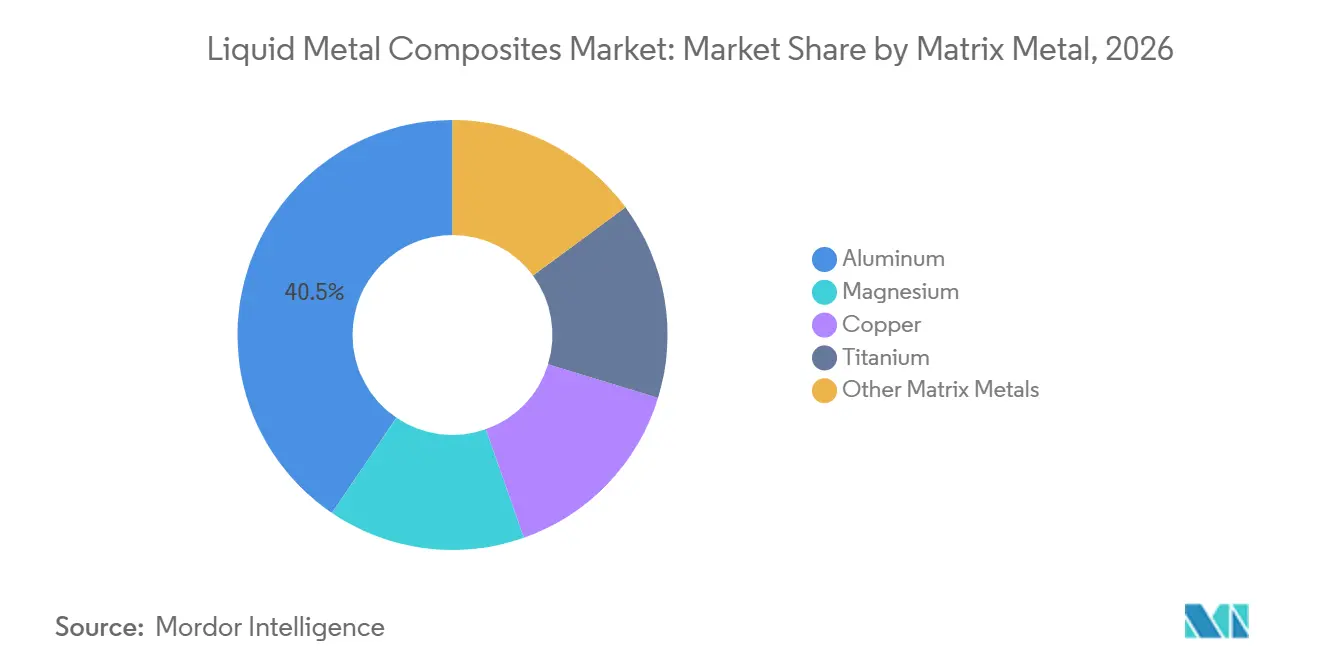
- Par métal de matrice, l'aluminium détenait 40,52 % de la part du marché des composites à métal liquide en 2026 et devrait progresser à un CAGR de 6,67 % jusqu'en 2032.
- Par matériau de renforcement, le carbure de silicium (SiC) détenait 36,24 % de la part du marché des composites à métal liquide en 2026, tandis que l'oxyde d'aluminium (Al₂O₃) devrait progresser à un CAGR de 7,12 % jusqu'en 2032.
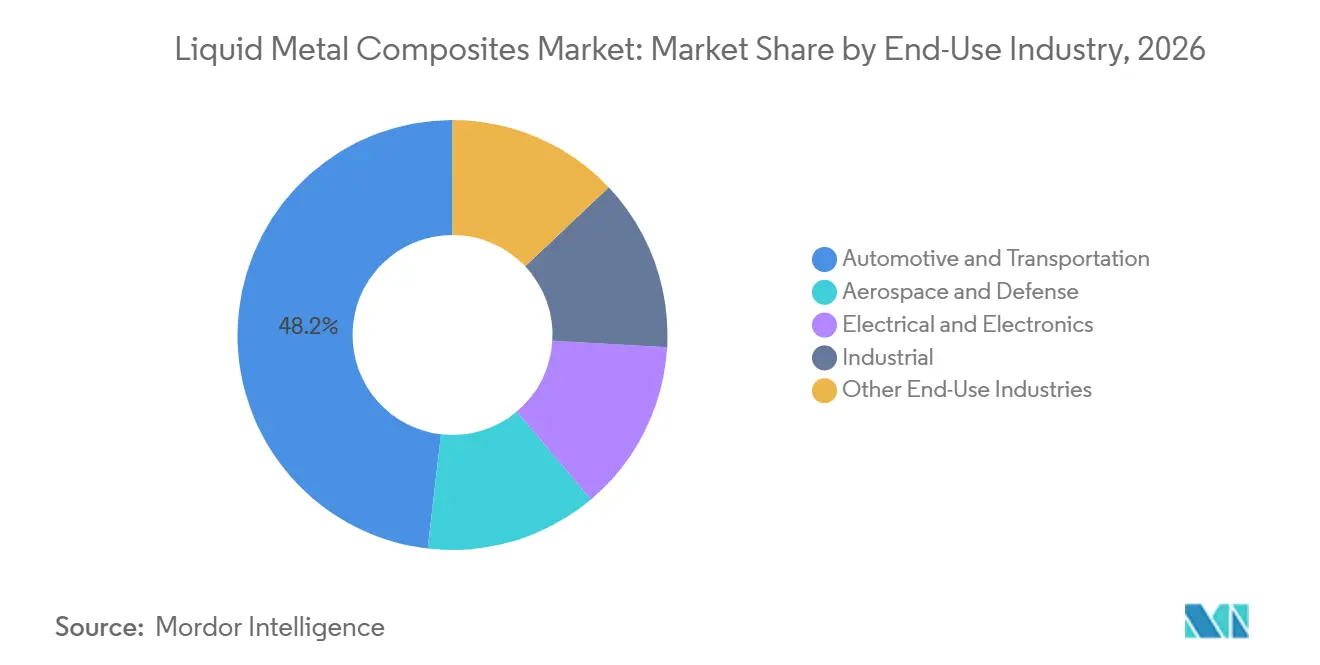
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 48,17 % de la part du marché des composites à métal liquide en 2026, tandis que l'électricité et l'électronique devrait progresser à un CAGR de 7,33 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,83 % de la part du marché des composites à métal liquide en 2026 et devrait progresser à un CAGR de 6,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des composites à métal liquide
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement pour la performance en matière de consommation de carburant, d'autonomie et d'émissions | +2.0% | Mondial ; intensité la plus élevée en Amérique du Nord, dans l'UE, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Demande de gestion thermique de l'électronique de puissance et du conditionnement des semi-conducteurs | +1.7% | Mondial ; cœur APAC (Chine, Japon, Corée du Sud), extension vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Électrification des véhicules et systèmes d'alimentation haute tension | +1.4% | Mondial ; mené par l'APAC avec l'Amérique du Nord et l'Europe s'accélérant rapidement | Moyen terme (2-4 ans) |
| Exigences de rapport poids/performance pour l'aérospatiale, l'espace et la défense | +0.9% | Amérique du Nord et Europe ; avec une croissance des achats dans les programmes de défense APAC | Long terme (≥ 4 ans) |
| Renforcement localisé pour les composants moulés sous pression en grande série | +0.6% | Europe et Asie de l'Est (Allemagne, Japon, Corée du Sud) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Allègement pour la performance en matière de consommation de carburant, d'autonomie et d'émissions
Les exigences en matière d'économie de carburant soutiennent la demande de matériaux structurels légers dans les parcs de véhicules mondiaux. La National Highway Traffic Safety Administration a finalisé la règle Safer Affordable Fuel-Efficient Vehicles Rule III en septembre 2026, projetant une moyenne de 34,5 miles par gallon pour l'ensemble du parc industriel pour les années modèles jusqu'en 2031[1]. Cette exigence maintient la justification de la réduction de la masse des composants dans les véhicules à combustion interne et électriques. Les composites à matrice métallique aluminium-carbure de silicium ont permis une réduction de poids de 50 % par rapport aux disques de frein en acier sur l'Airbus A380. Le projet FLAMINGo a rapporté un taux de récupération par recyclage supérieur à 91 % pour les composites en aluminium renforcés au carbure de silicium et au carbure de titane. Ses travaux ont également montré que les composants moulés sous haute pression peuvent être intégrés dans les lignes de fabrication automobile existantes, ce qui peut réduire le besoin de nouveaux actifs de production.
Demande de gestion thermique de l'électronique de puissance et du conditionnement des semi-conducteurs
Le remplacement des transistors bipolaires à grille isolée en silicium par des transistors à effet de champ métal-oxyde-semi-conducteur en carbure de silicium accroît les besoins de gestion thermique dans les modules de puissance. Les transistors à effet de champ métal-oxyde-semi-conducteur en carbure de silicium peuvent fonctionner à des températures de jonction proches de 300 °C et créent des charges thermiques localisées qui dépassent les limites des dissipateurs thermiques en aluminium standard. Les composites aluminium-carbure de silicium peuvent correspondre au coefficient de dilatation thermique des substrats en cuivre à liaison directe tout en offrant une conductivité thermique supérieure à celle de l'aluminium monolithique. Le marché des composites à métal liquide devient donc de plus en plus pertinent pour les semelles de base et les dissipateurs thermiques dans les assemblages de véhicules électriques et d'équipements à semi-conducteurs. Mitsubishi Materials Corporation a introduit un composite à matrice métallique aluminium-carbure de silicium en avril 2025 avec un réseau métallique continu tridimensionnel et un faible coefficient de dilatation thermique. Ce matériau peut utiliser des méthodes générales de traitement des métaux tout en servant les applications de semi-conducteurs pour véhicules électrifiés (xEV) et d'équipements de fabrication de semi-conducteurs.
Électrification des véhicules et systèmes d'alimentation haute tension
Les systèmes de transmission en courant continu haute tension et les onduleurs de traction pour véhicules électriques nécessitent des substrats à faible dilatation thermique et à haute conductivité thermique. Ces matériaux doivent résister à des cycles thermiques répétés sans délaminage ni fissuration causés par un désaccord de dilatation thermique. CPS Technologies a indiqué que les clients du secteur de l'électronique recherchent des matériaux offrant des performances et une fiabilité accrues à mesure que la demande en transmission haute tension en courant continu et en groupes motopropulseurs hybrides électriques augmente. Les boîtiers de batteries en composite à matrice métallique nano-renforcé ont montré une meilleure dissipation thermique et de meilleures performances en cas de choc par rapport aux boîtiers en aluminium monolithique. Le marché des composites à métal liquide peut servir à la fois l'électrification des véhicules et la modernisation du réseau électrique, ce qui diversifie la demande sur deux cycles d'approvisionnement. Les investissements dans le réseau peuvent également soutenir des cycles de remplacement plus longs que les programmes de production de véhicules.
Exigences de rapport poids/performance pour l'aérospatiale, l'espace et la défense
Les programmes aérospatiaux et de défense nécessitent des matériaux combinant faible poids et performances mécaniques et thermiques stables. CPS Technologies a obtenu un contrat de transfert de technologie de petites entreprises de l'armée de phase II d'une valeur de 1,15 million USD en septembre 2025 pour développer une ogive composite en tungstène à fragmentation contrôlée. Ce contrat illustre la demande de systèmes composites au-delà des matériaux aluminium-carbure de silicium. Les structures de satellites, les substrats de miroirs de télescopes et les boîtiers de navigation inertielle nécessitent une stabilité sur des plages de températures allant de -196 °C à +150 °C. Les composites à matrice métallique aluminium-carbure de silicium et titane peuvent répondre aux exigences de rigidité et de performance en température pour ces utilisations. Le marché des composites à métal liquide peut bénéficier d'une demande récurrente de la part des plateformes satellitaires et de défense qui nécessitent des matériaux qualifiés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du renforcement, de l'outillage et de l'assurance qualité | -1.2% | Mondial ; plus prononcé sur les marchés à volumes sensibles aux coûts en APAC et en Amérique du Sud | Moyen terme (2-4 ans) |
| Risques de porosité, de mouillage et de contrôle des interfaces dans le traitement en phase liquide | -0.8% | Mondial ; impact le plus élevé dans les environnements de production à grand volume en APAC et en Europe | Court à moyen terme |
| Bases de données de conception, normes et écosystèmes de réparation limités | -0.5% | Amérique du Nord et Europe ; où les voies de certification aérospatiale ajoutent des coûts et des délais | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du renforcement, de l'outillage et de l'assurance qualité
Les renforts en carbure de silicium, en oxyde d'aluminium et en carbure de bore coûtent plus cher que les matériaux de matrice métallique. Le traitement en phase liquide nécessite également un outillage de précision et des contrôles de production spécialisés. Ces facteurs limitent l'adoption aux applications où le bénéfice de performance justifie un coût de composant plus élevé. Les disques de frein et pistons automobiles doivent rivaliser avec les lignes de production en fonte établies qui ont déjà absorbé une grande partie de leur coût en capital. L'inspection par densité aux rayons X, la caractérisation des interfaces et les tests de propriétés statistiques ajoutent des dépenses et des délais supplémentaires. Le marché des composites à métal liquide restera concentré dans les applications où les gains thermiques, de poids ou de durabilité apportent une valeur claire.
Risques de porosité, de mouillage et de contrôle des interfaces dans le traitement en phase liquide
Les procédés en phase liquide peuvent introduire des défauts qui créent de la variabilité et retardent la qualification du premier article. Le mouillage limité entre les particules céramiques et l'aluminium fondu peut produire des vides interfaciaux qui affaiblissent les propriétés mécaniques et thermiques. Le moulage par agitation peut également provoquer une agglomération et une ségrégation des particules à des taux de renforcement plus élevés. Une étude de 2025 a révélé que le moulage par compression à 80 MPa réduisait la porosité dans les composites aluminium-carbure de silicium par rapport au moulage par gravité. Une microporosité résiduelle subsistait près des amas de particules, même avec un traitement assisté par pression. Un refroidissement non uniforme du moule peut alors créer des gradients de renforcement et des taux de rejet plus élevés à l'échelle industrielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par métal de matrice : l'aluminium domine toutes les voies de traitement
L'aluminium détenait 40,52 % de la part de marché en 2026 et devrait progresser à un CAGR de 6,67 % jusqu'en 2032. Sa faible densité, sa large compatibilité avec le traitement en phase liquide et sa chaîne d'approvisionnement établie soutiennent cette position. Le moulage par compression, le moulage par agitation et l'infiltration sous pression sont bien développés pour les systèmes à base d'aluminium. Cela réduit le risque de développement pour les applications automobiles et électroniques. Le projet FLAMINGo a validé la production de composites à matrice métallique en aluminium par moulage sous basse pression, moulage sous haute pression et coulée à refroidissement direct.
Le projet a également confirmé un taux de récupération du carbure de silicium recyclé supérieur à 91 %, soutenant à la fois les arguments de circularité et d'utilisation des matières premières. Le magnésium est utilisé pour des applications ultra-légères en robotique et dans les véhicules aériens sans pilote, où le poids de l'aluminium peut encore être limitant. Les matrices en titane sont utilisées dans les applications aérospatiales à haute température qui dépassent les limites de fonctionnement de l'aluminium. Les composites à matrice cuivre restent pertinents pour les contacts électriques et les dissipateurs thermiques car le cuivre offre une conductivité thermique et électrique élevée. Une étude de 2026 a démontré le traitement par lumière numérique pour des géométries complexes de composites en carbure de silicium et en aluminium, élargissant les options de conception pour les composants de précision. Le secteur des composites à métal liquide peut utiliser ces matrices alternatives lorsque leurs avantages de performance justifient le coût supplémentaire du matériau ou du procédé.

Par matériau de renforcement : l'oxyde d'aluminium progresse grâce à son coût et à sa polyvalence d'interface
Le carbure de silicium détenait 36,24 % de la part de marché en 2026, tandis que l'oxyde d'aluminium devrait progresser à un CAGR de 7,12 % jusqu'en 2032. L'oxyde d'aluminium présente un avantage de coût par rapport au carbure de silicium et convient aux applications d'isolation électrique et aux applications structurelles à moindre coût. Une étude de 2025 a révélé que l'extrusion par friction de l'AA6061 renforcé à l'oxyde d'aluminium améliorait la limite d'élasticité, la résistance à la traction et l'allongement au-delà de 20 %. Ce résultat répond au compromis établi entre résistance et ductilité dans les composites à l'oxyde d'aluminium. Il soutient également l'utilisation dans les composants automobiles et industriels qui nécessitent à la fois une formabilité et une résistance.
Le carbure de silicium conserve une large base d'applications en raison de sa dureté élevée, de son module d'élasticité élevé et de son réseau d'approvisionnement établi. Une étude de 2026 a révélé que des couches intermédiaires riches en silice autour de particules de carbure de silicium pré-oxydées augmentaient la ductilité de 18,3 % et la ténacité de 15,4 % par rapport aux systèmes non modifiés. Le carbure de bore est utilisé dans les applications de défense et nucléaires car il absorbe les neutrons et a une densité proche de celle de l'aluminium. Une étude de 2025 a rapporté que le renforcement au carbure de bore et aux nanoplaquettes de graphène améliorait à la fois l'efficacité balistique et l'intégrité structurelle dans les composites en aluminium. Le marché des composites à métal liquide peut donc soutenir à la fois les applications générales de gestion thermique et les systèmes de protection spécialisés. Le secteur des composites à métal liquide s'appuie sur la sélection des renforts pour équilibrer le coût, les performances thermiques, la résistance et la cohérence de fabrication.
Par secteur d'utilisation finale : l'électricité et l'électronique dépasse la domination de l'automobile et du transport
L'automobile et le transport détenaient 48,17 % de la part de marché en 2026, soutenus par des données de qualification établies et des chaînes d'approvisionnement de rang 1. Une étude de 2025 a validé les composites AA6082 et carbure de silicium dans une application d'amortisseur à double tube d'essieu arrière utilisant une conception représentative de la production. Les travaux ont démontré une voie de conception légère sans pressage isostatique à chaud. Les informations sur la recyclabilité des composites en carbure de silicium et en oxyde d'aluminium deviennent de plus en plus pertinentes dans l'approvisionnement automobile. Les exigences de la directive européenne sur les véhicules hors d'usage et les exigences du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) influencent également la sélection des renforts.
L'électricité et l'électronique devrait progresser à un CAGR de 7,33 % jusqu'en 2032. La densité croissante des modules de puissance en carbure de silicium nécessite des semelles de base capables de gérer des flux de chaleur plus élevés sans fatigue due au désaccord de dilatation thermique. La taille du marché des composites à métal liquide pour l'électricité et l'électronique est soutenue par les onduleurs de véhicules électriques, les convertisseurs haute tension en courant continu, les équipements 5G et les équipements de fabrication de semi-conducteurs. Les applications aérospatiales et de défense génèrent des revenus élevés par kilogramme car les matériaux qualifiés doivent répondre à des exigences de programme strictes. Les applications industrielles comprennent l'outillage de précision, les machines rotatives et les surfaces de contact à forte usure. Le secteur des composites à métal liquide sert également les équipements de fabrication de semi-conducteurs, où la stabilité dimensionnelle sous cyclage thermique soutient les performances.
Analyse géographique
L'Asie-Pacifique détenait 42,83 % de la part de marché en 2026 et devrait progresser à un CAGR de 6,84 % jusqu'en 2032. La Chine soutient la demande régionale grâce à la production de semi-conducteurs de puissance et à la consommation de systèmes de traction pour véhicules électriques. Le Japon renforce les capacités dans le conditionnement des semi-conducteurs et les composants de précision. Mitsubishi Materials Corporation a lancé un composite aluminium-carbure de silicium en avril 2025 pour les assemblages de semi-conducteurs xEV et les équipements de fabrication de semi-conducteurs. La Corée du Sud et les pays de l'ASEAN élargissent la base régionale de fabrication électronique.
L'Amérique du Nord occupe une position solide dans le développement de composites à haute spécification grâce aux programmes fédéraux de recherche et d'approvisionnement. CPS Technologies a reçu plusieurs contrats financés par le gouvernement fédéral en 2025, dont le contrat de transfert de technologie de petites entreprises de l'armée de phase II annoncé en septembre. La règle Safer Affordable Fuel-Efficient Vehicles Rule III maintient les incitations à la réduction du poids des véhicules jusqu'à l'année modèle 2031. L'Europe soutient la demande automobile et aérospatiale, l'Allemagne servant de centre d'ingénierie et de fabrication important. La taille du marché des composites à métal liquide en Europe peut bénéficier des voies de production validées par le consortium FLAMINGo pour les composants automobiles[2].
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des zones de demande plus restreintes avec des besoins d'application spécifiques. Le Brésil offre un point d'entrée par le biais de la fabrication automobile, tandis que l'Argentine dispose d'une base de fournisseurs aérospatiaux émergente. Les objectifs de localisation de la défense de l'Arabie saoudite et le secteur des équipements miniers d'Afrique du Sud peuvent soutenir une demande limitée de composants résistants à l'usure et de gestion thermique. Ces régions devraient dépendre des importations pour les matériaux à haute spécification jusqu'en 2032. Les équipements de traitement à forte intensité de capital et les capacités de certification de qualité aérospatiale limitées contraignent la production locale. Le marché des composites à métal liquide devrait servir ces régions par le biais de composants importés plutôt que par une fabrication locale étendue.
Paysage concurrentiel
Le marché des composites à métal liquide est très fragmenté, les cinq premiers acteurs étant MATERION CORPORATION, CPS Technologies, DWA Aluminum Composites USA, Inc., GKN Powder Metallurgy et CeramTec GmbH. MATERION CORPORATION et Sumitomo Electric Industries, Ltd. apportent des portefeuilles de matériaux plus larges et des relations clients établies. CeramTec GmbH et Denka Company Limited participent en amont en fournissant des matériaux de renforcement céramique. La structure du marché fait de l'historique de qualification et de la capacité de traitement spécifique des sources importantes de différenciation. Les fournisseurs disposant de certifications aérospatiales conservent un avantage car la qualification peut être longue et coûteuse.
CPS Technologies a élargi son activité de développement grâce à des programmes financés par le gouvernement fédéral en 2025. Son contrat de l'armée de septembre 2025 a appliqué son procédé de moulage par injection à des géométries de composites en tungstène et a élargi les travaux au-delà des systèmes aluminium-carbure de silicium. Mitsubishi Materials Corporation a introduit son matériau aluminium-carbure de silicium pour la gestion thermique dans les applications xEV et d'équipements de fabrication de semi-conducteurs en avril 2025. Ces évolutions montrent que les acteurs poursuivent des applications spécialisées plutôt que de se concurrencer uniquement sur le volume de matériaux. Le marché des composites à métal liquide favorise les entreprises capables d'aligner la formulation des matériaux, le traitement et les exigences de qualification des clients.
La fabrication additive offre une voie vers des géométries complexes que la coulée et l'infiltration conventionnelles peuvent avoir du mal à réaliser. Une étude de recherche de 2026 sur le traitement par lumière numérique des composites en carbure de silicium et en aluminium a démontré des couches d'oxyde interfaciales contrôlées et des propriétés mécaniques améliorées. L'activité de brevets autour de combinaisons de renforts alternatives montre également des efforts continus pour protéger les améliorations de procédés et de matériaux. Les acteurs plus petits poursuivent des matières premières en aluminium recyclé et le moulage en forme quasi nette pour réduire les coûts pour les applications automobiles. Le marché des composites à métal liquide est donc façonné par un mélange de spécialistes certifiés, de fournisseurs de matériaux et d'entreprises développant des méthodes de production à moindre coût.
Leaders du secteur des composites à métal liquide
-
MATERION CORPORATION
-
CPS Technologies
-
DWA Aluminum Composites USA, Inc.
-
GKN Powder Metallurgy
-
CeramTec GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Des chercheurs de Virginia Tech ont démontré un composite à métal liquide-silicone imprimé en 3D avec une conduction thermique directionnelle et des propriétés électriques auto-cicatrisantes. Le matériau a atteint jusqu'à 40 fois la conductivité thermique de la silicone pure, soutenant le marché des composites à métal liquide grâce à des applications potentielles dans l'électronique flexible, la gestion thermique et les dispositifs portables.
- Février 2026 : Liquidmetal Technologies, Inc. a créé Liquidmorphium, LLC, une filiale à part entière pour gérer la future propriété intellectuelle liée aux alliages amorphes et aux procédés de fabrication. Cette initiative soutient le développement et la commercialisation de matériaux métalliques avancés pour la robotique, l'électronique grand public et les dispositifs médicaux.
Périmètre du rapport mondial sur le marché des composites à métal liquide
Les composites à métal liquide sont des matériaux avancés qui combinent une matrice métallique avec des matériaux de renforcement pour améliorer des propriétés telles que la résistance, la rigidité, la résistance à l'usure et les performances thermiques. Ils sont conçus pour répondre à des exigences structurelles et fonctionnelles exigeantes dans des applications industrielles spécialisées.
Le marché des composites à métal liquide est segmenté par métal de matrice, matériau de renforcement, secteur d'utilisation finale et géographie. Par métal de matrice, le marché est segmenté en aluminium, magnésium, cuivre, titane et autres métaux de matrice. Par matériau de renforcement, le marché est segmenté en carbure de silicium (SiC), oxyde d'aluminium (Al₂O₃), carbure de bore (B₄C) et autres matériaux de renforcement. Par secteur d'utilisation finale, le marché est segmenté en automobile et transport, aérospatiale et défense, électricité et électronique, industriel et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les composites à métal liquide dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Aluminium |
| Magnésium |
| Cuivre |
| Titane |
| Autres métaux de matrice |
| Carbure de silicium (SiC) |
| Oxyde d'aluminium (Al₂O₃) |
| Carbure de bore (B₄C) |
| Autres matériaux de renforcement |
| Automobile et transport |
| Aérospatiale et défense |
| Électricité et électronique |
| Industriel |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par métal de matrice | Aluminium | |
| Magnésium | ||
| Cuivre | ||
| Titane | ||
| Autres métaux de matrice | ||
| Par matériau de renforcement | Carbure de silicium (SiC) | |
| Oxyde d'aluminium (Al₂O₃) | ||
| Carbure de bore (B₄C) | ||
| Autres matériaux de renforcement | ||
| Par secteur d'utilisation finale | Automobile et transport | |
| Aérospatiale et défense | ||
| Électricité et électronique | ||
| Industriel | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des composites à métal liquide ?
La taille du marché des composites à métal liquide était évaluée à 683,44 millions USD en 2026 et devrait croître de 721,37 millions USD en 2027 pour atteindre 971,29 millions USD d'ici 2032, à un CAGR de 6,13 % au cours de la période de prévision (2027-2032).
Quel métal de matrice domine la demande de composites à métal liquide ?
L'aluminium est en tête avec une part de 40,52 % en 2026 et devrait progresser à un CAGR de 6,67 % jusqu'en 2032.
Quel matériau de renforcement devrait progresser le plus rapidement jusqu'en 2032 ?
L'oxyde d'aluminium devrait progresser à un CAGR de 7,12 % jusqu'en 2032.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
L'électricité et l'électronique devrait progresser à un CAGR de 7,33 % jusqu'en 2032, soutenu par les besoins de gestion thermique des modules de puissance.