
Tamaño y Participación del Mercado de Compuestos de Metal Líquido
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 721.37 Millones de dólares |
| Tamaño del Mercado (2032) | 971.29 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos de Metal Líquido por Mordor Intelligence
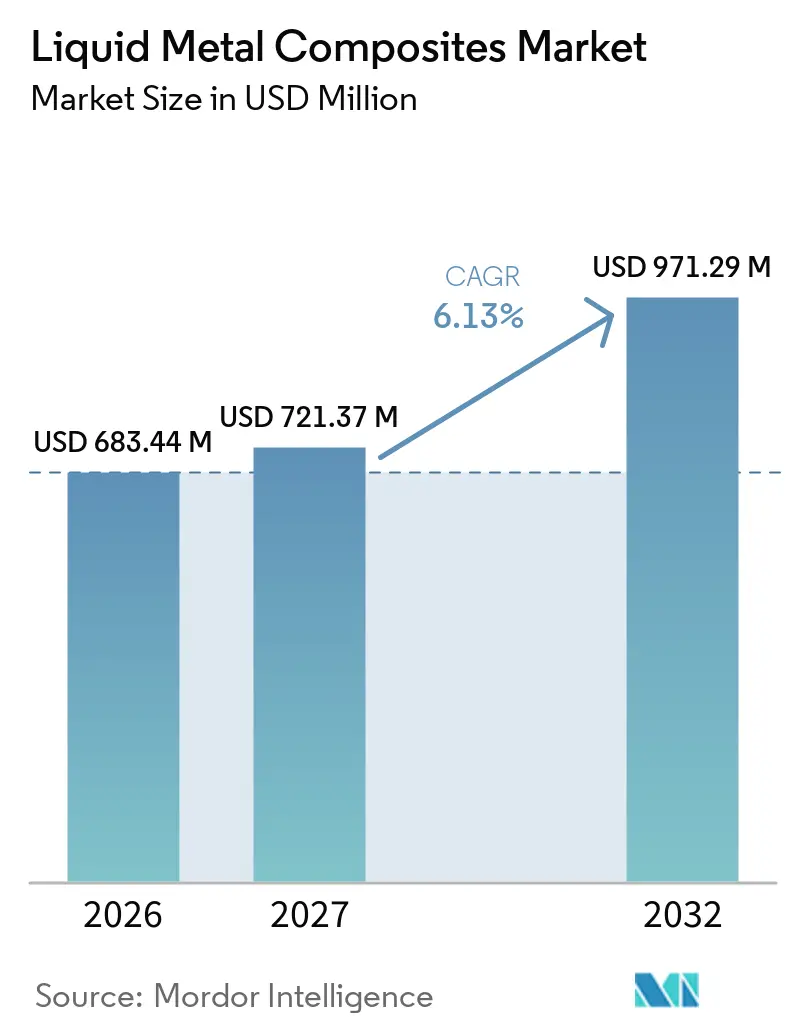
El tamaño del Mercado de Compuestos de Metal Líquido fue valorado en 683,44 millones de USD en 2026 y se estima que crecerá desde 721,37 millones de USD en 2027 hasta alcanzar 971,29 millones de USD en 2032, a una CAGR del 6,13% durante el período de pronóstico (2027-2032). La demanda está respaldada por la necesidad de reducir el peso de los vehículos, gestionar el calor en la electrónica de potencia y cumplir con los requisitos de rendimiento aeroespacial y de defensa. Los proveedores de materiales están adaptando sus productos para sistemas de vehículos eléctricos, equipos de energía de alta tensión y ensamblajes de semiconductores, donde la transferencia de calor y la estabilidad dimensional son importantes. El mercado de compuestos de metal líquido también se beneficia de aplicaciones que requieren una mayor relación rigidez-peso que la que pueden ofrecer las aleaciones convencionales. La calidad del procesamiento, el costo y los requisitos de calificación siguen siendo límites importantes para un uso más amplio. Los fabricantes que pueden proporcionar materiales certificados y colaborar con fabricantes de equipos originales tienen un camino más claro hacia aplicaciones de mayor valor.
Conclusiones Clave del Informe
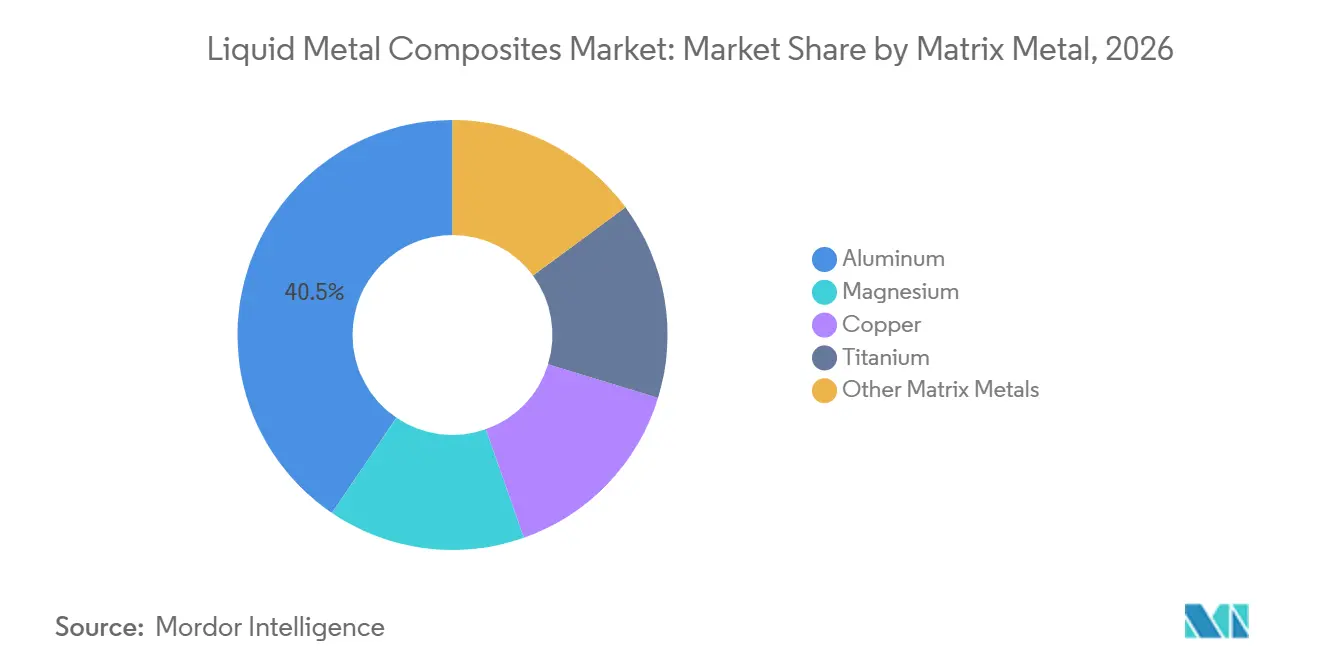
- Por metal de matriz, el aluminio representó el 40,52% de la participación del mercado de compuestos de metal líquido en 2026 y se prevé que avance a una CAGR del 6,67% hasta 2032.
- Por material de refuerzo, el carburo de silicio (SiC) representó el 36,24% de la participación del mercado de compuestos de metal líquido en 2026, mientras que el óxido de aluminio (Al₂O₃) se prevé que avance a una CAGR del 7,12% hasta 2032.
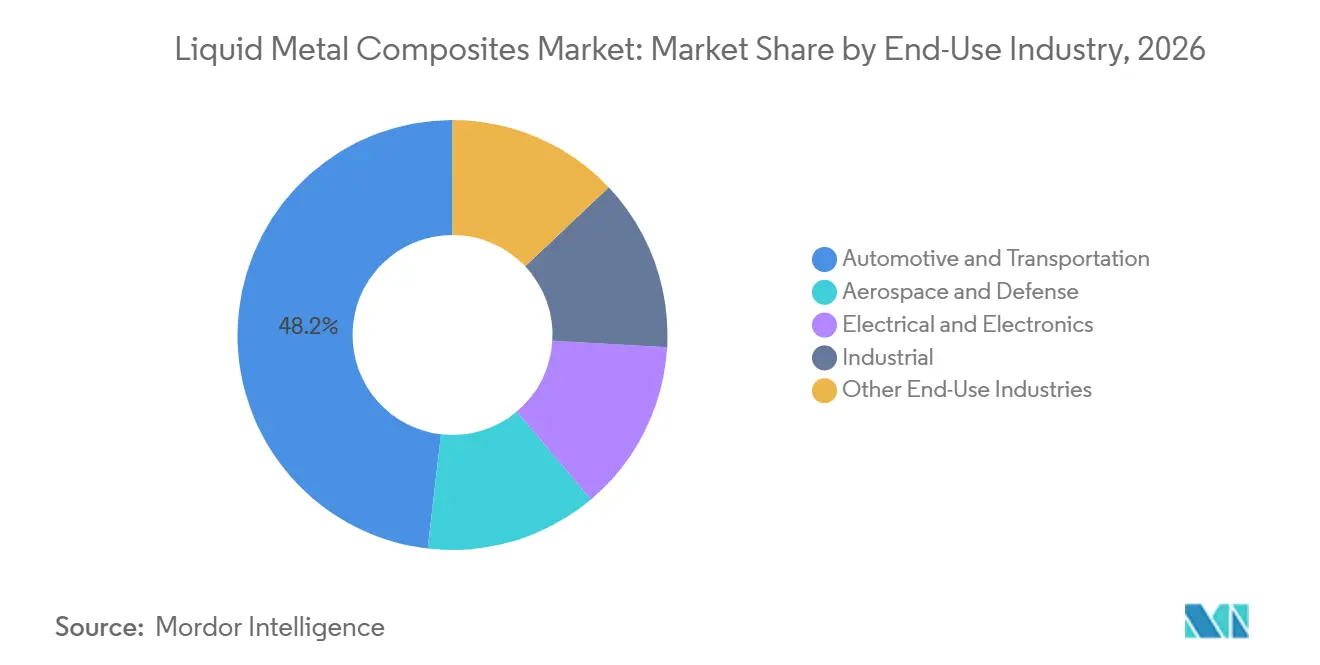
- Por industria de uso final, el sector automotriz y de transporte representó el 48,17% de la participación del mercado de compuestos de metal líquido en 2026, mientras que el sector eléctrico y electrónico se prevé que avance a una CAGR del 7,33% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,83% de la participación del mercado de compuestos de metal líquido en 2026 y se prevé que avance a una CAGR del 6,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Compuestos de Metal Líquido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso para el Rendimiento en Consumo de Combustible, Autonomía y Emisiones | +2.0% | Global; mayor intensidad en América del Norte, UE, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de Gestión Térmica en Electrónica de Potencia y Empaquetado de Semiconductores | +1.7% | Global; núcleo en Asia-Pacífico (China, Japón, Corea del Sur), con extensión a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Electrificación de Vehículos y Sistemas de Energía de Alta Tensión | +1.4% | Global; liderado por Asia-Pacífico con América del Norte y Europa acelerando rápidamente | Mediano plazo (2-4 años) |
| Requisitos de Relación Peso-Rendimiento en Aeroespacial, Espacio y Defensa | +0.9% | América del Norte y Europa; con creciente adquisición en programas de defensa de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Refuerzo Localizado para Componentes de Fundición a Presión en Gran Serie | +0.6% | Europa y Asia Oriental (Alemania, Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso para el Rendimiento en Consumo de Combustible, Autonomía y Emisiones
Los requisitos de eficiencia de combustible respaldan la demanda de materiales estructurales ligeros en las flotas de vehículos globales. La Administración Nacional de Seguridad del Tráfico en las Carreteras finalizó la Regla III de Vehículos Más Seguros, Asequibles y Eficientes en Combustible en septiembre de 2026, proyectando un promedio de flota industrial de 34,5 millas por galón para los años modelo hasta 2031[1]. El requisito sostiene el argumento para reducir la masa de los componentes en vehículos de combustión interna y eléctricos. Los compuestos de matriz metálica de aluminio-carburo de silicio lograron un ahorro de peso del 50% sobre los discos de freno de acero en el Airbus A380. El proyecto FLAMINGo reportó una recuperación de reciclaje superior al 91% para compuestos de aluminio reforzados con carburo de silicio y carburo de titanio. Su trabajo también demostró que los componentes fundidos a alta presión pueden integrarse en las líneas de fabricación automotriz existentes, lo que puede reducir la necesidad de nuevos activos de producción.
Demanda de Gestión Térmica en Electrónica de Potencia y Empaquetado de Semiconductores
La sustitución de los transistores bipolares de puerta aislada de silicio por transistores de efecto de campo de semiconductor de óxido metálico de carburo de silicio aumenta las necesidades de gestión térmica en los módulos de potencia. Los transistores de efecto de campo de semiconductor de óxido metálico de carburo de silicio pueden operar a temperaturas de unión cercanas a los 300 °C y generan cargas de calor localizadas que superan los límites de los disipadores de calor de aluminio estándar. Los compuestos de aluminio-carburo de silicio pueden igualar el coeficiente de expansión térmica de los sustratos de cobre de unión directa al tiempo que proporcionan una conductividad térmica superior al aluminio monolítico. El mercado de compuestos de metal líquido se está volviendo, por tanto, más relevante para las placas base y los disipadores de calor en ensamblajes de vehículos eléctricos y equipos de semiconductores. Mitsubishi Materials Corporation introdujo en abril de 2025 un compuesto de matriz metálica de aluminio-carburo de silicio con una red metálica continua tridimensional y un bajo coeficiente de expansión térmica. El material puede utilizar métodos generales de procesamiento de metales al tiempo que sirve para aplicaciones de semiconductores en vehículos electrificados (xEV) y equipos de fabricación de semiconductores.
Electrificación de Vehículos y Sistemas de Energía de Alta Tensión
Los sistemas de transmisión de corriente continua de alta tensión y los inversores de tracción de vehículos eléctricos requieren sustratos con baja expansión térmica y alta conductividad térmica. Estos materiales deben soportar ciclos térmicos repetidos sin delaminación ni agrietamiento causados por la incompatibilidad de expansión térmica. CPS Technologies informó que los clientes de electrónica buscan materiales con mayor rendimiento y fiabilidad a medida que aumenta la demanda de transmisión de corriente continua de alta tensión y trenes de potencia eléctricos híbridos. Las carcasas de baterías de compuestos de matriz metálica con refuerzo nanométrico han mostrado una mejor disipación de calor y un mejor rendimiento en colisiones en comparación con las carcasas de aluminio monolítico. El mercado de compuestos de metal líquido puede atender tanto la electrificación de vehículos como la modernización de la red eléctrica, lo que diversifica la demanda en dos ciclos de adquisición. Las inversiones en la red también pueden respaldar ciclos de reemplazo más largos que los programas de producción de vehículos.
Requisitos de Relación Peso-Rendimiento en Aeroespacial, Espacio y Defensa
Los programas aeroespaciales y de defensa requieren materiales que combinen bajo peso con un rendimiento mecánico y térmico estable. CPS Technologies obtuvo un contrato de Transferencia de Tecnología para Pequeñas Empresas del Ejército de la Fase II por valor de 1,15 millones de USD en septiembre de 2025 para desarrollar una ojiva de compuesto de tungsteno de fragmentación controlada. El contrato ilustra la demanda de sistemas compuestos más allá de los materiales de aluminio-carburo de silicio. Las estructuras de satélites, los sustratos de espejos de telescopios y las carcasas de navegación inercial necesitan estabilidad en temperaturas que van desde -196 °C hasta +150 °C. Los compuestos de matriz metálica de aluminio-carburo de silicio y titanio pueden cumplir con los requisitos de rigidez y rendimiento a temperatura para estos usos. El mercado de compuestos de metal líquido puede obtener demanda recurrente de plataformas satelitales y de defensa que requieren materiales calificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Refuerzo, Herramientas y Aseguramiento de la Calidad | -1.2% | Global; más pronunciado en los mercados de volumen de Asia-Pacífico sensibles al costo y en América del Sur | Mediano plazo (2-4 años) |
| Riesgos de Porosidad, Humectación y Control de Interfaz en el Procesamiento en Estado Líquido | -0.8% | Global; mayor impacto en entornos de producción de alto volumen en Asia-Pacífico y Europa | Corto a mediano plazo |
| Bases de Datos de Diseño, Normas y Ecosistemas de Reparación Limitados | -0.5% | América del Norte y Europa; donde las vías de certificación aeroespacial añaden costo y tiempo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Refuerzo, Herramientas y Aseguramiento de la Calidad
Los refuerzos de carburo de silicio, óxido de aluminio y carburo de boro cuestan más que los materiales de matriz metálica. El procesamiento en estado líquido también requiere herramientas de precisión y controles de producción especializados. Estos factores restringen la adopción a aplicaciones donde el beneficio de rendimiento justifica un mayor costo de componente. Los discos de freno y pistones automotrices deben competir con las líneas de producción de hierro fundido establecidas que ya han absorbido gran parte de su costo de capital. La inspección de densidad por rayos X, la caracterización de interfaces y las pruebas estadísticas de propiedades añaden gastos y tiempo adicionales. El mercado de compuestos de metal líquido seguirá concentrado en aplicaciones donde las ganancias térmicas, de peso o de durabilidad proporcionen un valor claro.
Riesgos de Porosidad, Humectación y Control de Interfaz en el Procesamiento en Estado Líquido
Las rutas en estado líquido pueden introducir defectos que crean variabilidad y retrasan la calificación del primer artículo. La humectación limitada entre las partículas cerámicas y el aluminio fundido puede producir vacíos interfaciales que debilitan las propiedades mecánicas y térmicas. La fundición por agitación también puede causar aglomeración y segregación de partículas a mayores cargas de refuerzo. Un estudio de 2025 encontró que la fundición por compresión a 80 MPa redujo la porosidad en los compuestos de aluminio-carburo de silicio en comparación con la fundición por gravedad. La microporosidad residual permaneció cerca de los grupos de partículas, incluso con el procesamiento asistido por presión. El enfriamiento no uniforme del molde puede entonces crear gradientes de refuerzo y mayores tasas de rechazo a escala industrial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Metal de Matriz: El Aluminio Lidera en Todas las Rutas de Procesamiento
El aluminio representó el 40,52% de la participación del mercado en 2026 y se proyecta que avance a una CAGR del 6,67% hasta 2032. Su baja densidad, amplia compatibilidad con el procesamiento en estado líquido y cadena de suministro establecida respaldan esta posición. La fundición por compresión, la fundición por agitación y la infiltración a presión están bien desarrolladas para los sistemas de aluminio. Esto reduce el riesgo de desarrollo para aplicaciones automotrices y electrónicas. El proyecto FLAMINGo validó la producción de compuestos de matriz metálica de aluminio mediante fundición a baja presión, fundición a alta presión y fundición por enfriamiento directo.
El proyecto también confirmó una recuperación de carburo de silicio reciclado superior al 91%, respaldando tanto los argumentos de circularidad como los de uso de materias primas. El magnesio sirve para usos ultraligeros en robótica y vehículos aéreos no tripulados, donde el peso del aluminio aún puede ser limitante. Las matrices de titanio se utilizan en aplicaciones aeroespaciales de alta temperatura que superan los límites operativos del aluminio. Los compuestos de matriz de cobre siguen siendo relevantes para contactos eléctricos y disipadores de calor porque el cobre ofrece alta conductividad térmica y eléctrica. Un estudio de 2026 demostró el procesamiento de luz digital para geometrías complejas de compuestos de carburo de silicio y aluminio, ampliando las opciones de diseño para componentes de precisión. La industria de compuestos de metal líquido puede utilizar estas matrices alternativas donde sus beneficios de rendimiento justifiquen el costo adicional de material o proceso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material de Refuerzo: El Óxido de Aluminio Avanza por su Costo y Versatilidad de Interfaz
El carburo de silicio representó el 36,24% de la participación del mercado en 2026, mientras que el óxido de aluminio se proyecta que avance a una CAGR del 7,12% hasta 2032. El óxido de aluminio tiene una ventaja de costo sobre el carburo de silicio y es adecuado para el aislamiento eléctrico y aplicaciones estructurales de menor costo. Un estudio de 2025 encontró que la extrusión por fricción de AA6061 reforzado con óxido de aluminio mejoró la resistencia a la fluencia, la resistencia a la tracción y la elongación en más del 20%. Este resultado aborda la conocida compensación entre resistencia y ductilidad en los compuestos de óxido de aluminio. También respalda el uso en componentes automotrices e industriales que requieren tanto formabilidad como resistencia.
El carburo de silicio mantiene una amplia base de aplicaciones debido a su alta dureza, alto módulo elástico y red de suministro establecida. Un estudio de 2026 encontró que las capas intermedias ricas en sílice alrededor de partículas de carburo de silicio preoxidadas aumentaron la ductilidad en un 18,3% y la tenacidad en un 15,4% en comparación con los sistemas no modificados. El carburo de boro se utiliza en aplicaciones de defensa y nucleares porque absorbe neutrones y tiene una densidad cercana a la del aluminio. Un estudio de 2025 informó que el refuerzo con carburo de boro y nanoplaquetas de grafeno mejoró tanto la eficiencia balística como la integridad estructural en compuestos de aluminio. El mercado de compuestos de metal líquido puede, por tanto, respaldar tanto aplicaciones amplias de gestión térmica como sistemas de protección especializados. La industria de compuestos de metal líquido depende de la selección del refuerzo para equilibrar el costo, el rendimiento térmico, la resistencia y la consistencia de fabricación.
Por Industria de Uso Final: El Sector Eléctrico y Electrónico Supera el Dominio del Sector Automotriz y de Transporte
El sector automotriz y de transporte representó el 48,17% de la participación del mercado en 2026, respaldado por datos de calificación establecidos y cadenas de suministro de nivel 1. Un estudio de 2025 validó los compuestos de AA6082 y carburo de silicio en una aplicación de amortiguador de tubo doble de eje trasero utilizando un diseño representativo de producción. El trabajo demostró una vía de diseño ligero sin prensado isostático en caliente. La información sobre reciclabilidad de los compuestos de carburo de silicio y óxido de aluminio se está volviendo más relevante en el abastecimiento automotriz. Los requisitos de la Directiva Europea sobre Vehículos al Final de su Vida Útil y los requisitos de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) también influyen en la selección del refuerzo.
Se proyecta que el sector eléctrico y electrónico avance a una CAGR del 7,33% hasta 2032. El aumento de la densidad de los módulos de potencia de carburo de silicio requiere placas base que puedan gestionar un mayor flujo de calor sin fatiga por incompatibilidad de expansión térmica. El tamaño del mercado de compuestos de metal líquido para el sector eléctrico y electrónico está respaldado por inversores de vehículos eléctricos, convertidores de corriente continua de alta tensión, equipos de 5G y equipos de fabricación de semiconductores. Las aplicaciones aeroespaciales y de defensa generan altos ingresos por kilogramo porque los materiales calificados deben cumplir con estrictos requisitos de programa. Las aplicaciones industriales incluyen herramientas de precisión, maquinaria rotativa y superficies de contacto de alto desgaste. La industria de compuestos de metal líquido también sirve a los equipos de semiconductores, donde la estabilidad dimensional bajo ciclos térmicos respalda el rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
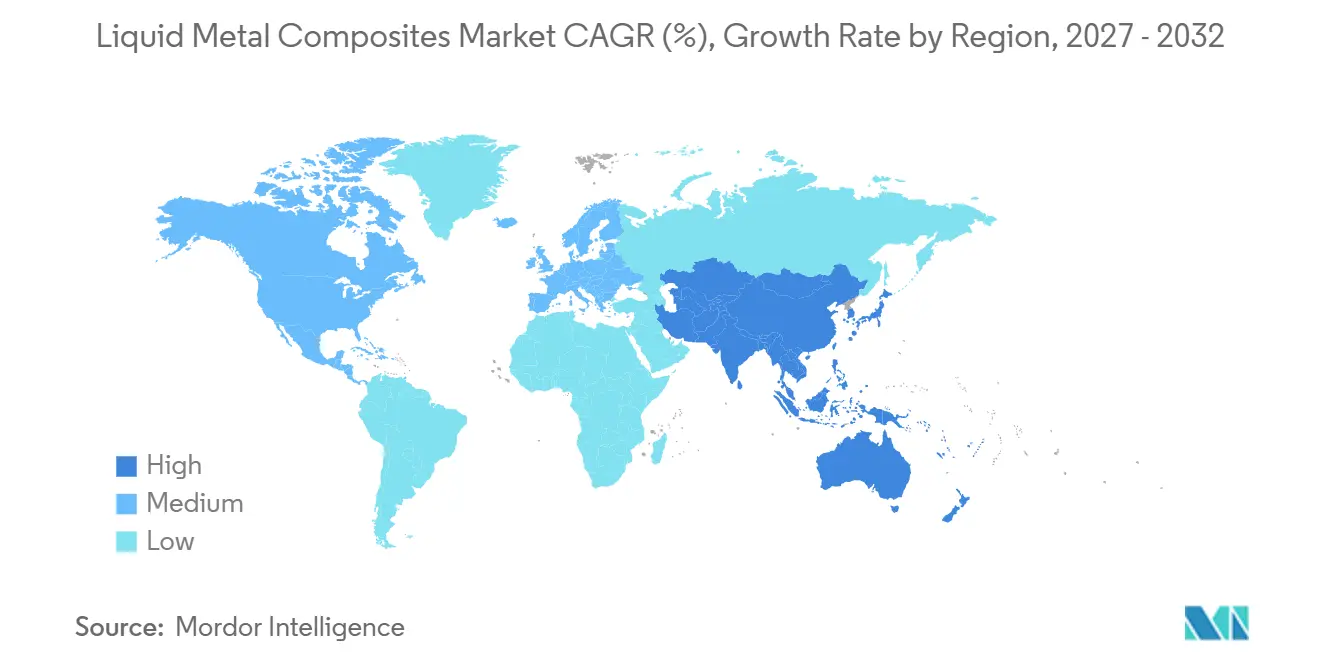
Asia-Pacífico representó el 42,83% de la participación del mercado en 2026 y se proyecta que avance a una CAGR del 6,84% hasta 2032. China respalda la demanda regional a través de la producción de semiconductores de potencia y el consumo de sistemas de tracción de vehículos eléctricos. Japón añade capacidad en el empaquetado de semiconductores y componentes de precisión. Mitsubishi Materials Corporation lanzó un compuesto de aluminio-carburo de silicio en abril de 2025 para ensamblajes de semiconductores xEV y equipos de fabricación de semiconductores. Corea del Sur y los países de la ASEAN amplían la base de fabricación de electrónica regional.
América del Norte tiene una posición sólida en el desarrollo de compuestos de alta especificación a través de programas federales de investigación y adquisición. CPS Technologies recibió varios contratos financiados federalmente durante 2025, incluido el contrato de Transferencia de Tecnología para Pequeñas Empresas del Ejército de la Fase II anunciado en septiembre. La Regla III de Vehículos Más Seguros, Asequibles y Eficientes en Combustible mantiene los incentivos para la reducción del peso de los vehículos hasta el año modelo 2031. Europa respalda la demanda automotriz y aeroespacial, con Alemania como un importante centro de ingeniería y fabricación. El tamaño del mercado de compuestos de metal líquido en Europa puede beneficiarse de las rutas de producción validadas por el consorcio FLAMINGo para componentes automotrices[2].
América del Sur y Oriente Medio y África representan áreas de demanda más pequeñas con necesidades de aplicación específicas. Brasil ofrece un punto de entrada a través de la fabricación automotriz, mientras que Argentina tiene una base emergente de proveedores aeroespaciales. Los objetivos de localización de defensa de Arabia Saudita y el sector de equipos mineros de Sudáfrica pueden respaldar una demanda limitada de componentes resistentes al desgaste y de gestión térmica. Se espera que estas regiones dependan de las importaciones para materiales de alta especificación hasta 2032. Los equipos de procesamiento intensivos en capital y la capacidad de certificación de grado aeroespacial limitada restringen la producción local. Es probable que el mercado de compuestos de metal líquido sirva a estas regiones a través de componentes importados en lugar de una fabricación local extensa.

Panorama Competitivo
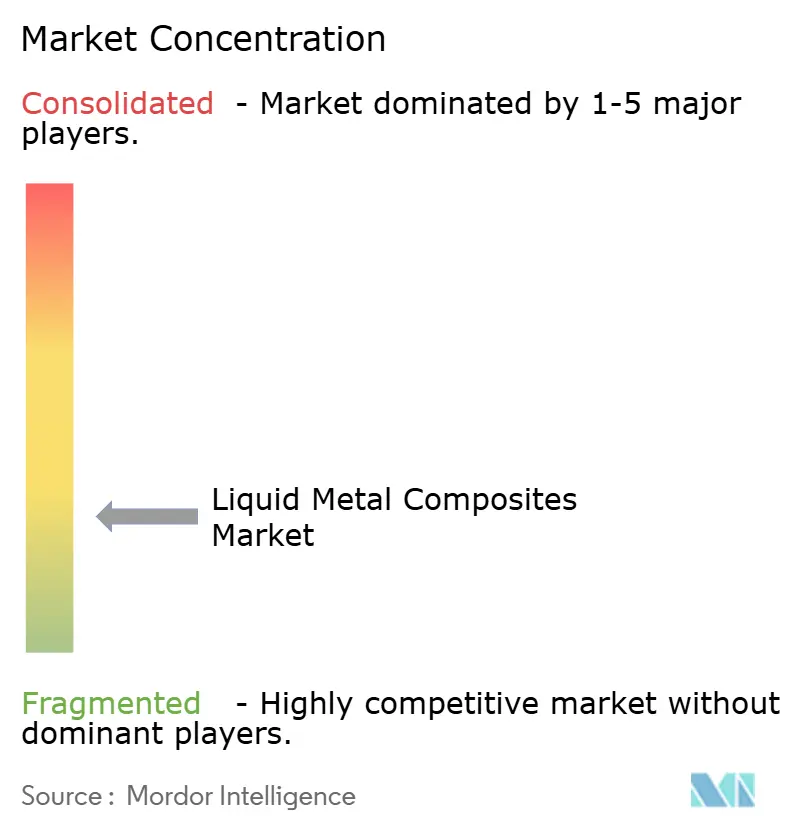
El mercado de compuestos de metal líquido está muy fragmentado, con los cinco principales actores que incluyen MATERION CORPORATION, CPS Technologies, DWA Aluminum Composites USA, Inc., GKN Powder Metallurgy y CeramTec GmbH. MATERION CORPORATION y Sumitomo Electric Industries, Ltd. aportan carteras de materiales más amplias y relaciones establecidas con los clientes. CeramTec GmbH y Denka Company Limited participan en la cadena de valor ascendente suministrando materiales de refuerzo cerámico. La estructura del mercado hace que el historial de calificación y la capacidad de procesamiento específica sean fuentes importantes de diferenciación. Los proveedores con certificaciones aeroespaciales mantienen una ventaja porque la calificación puede ser costosa y llevar mucho tiempo.
CPS Technologies amplió su actividad de desarrollo a través de programas financiados federalmente en 2025. Su contrato del Ejército de septiembre de 2025 aplicó su proceso de moldeo por inyección a geometrías de compuestos de tungsteno y amplió el trabajo más allá de los sistemas de aluminio-carburo de silicio. Mitsubishi Materials Corporation introdujo su material de aluminio-carburo de silicio para la gestión térmica en aplicaciones xEV y de equipos de semiconductores en abril de 2025. Estos movimientos muestran que los participantes están persiguiendo aplicaciones especializadas en lugar de competir únicamente en volumen de material. El mercado de compuestos de metal líquido favorece a las empresas que pueden alinear la formulación del material, el procesamiento y los requisitos de calificación del cliente.
La fabricación aditiva ofrece una vía hacia geometrías complejas que la fundición y la infiltración convencionales pueden tener dificultades para proporcionar. Un estudio de investigación de 2026 sobre el procesamiento de luz digital de compuestos de carburo de silicio y aluminio demostró capas de óxido interfacial controladas y propiedades mecánicas mejoradas. La actividad de patentes en torno a combinaciones de refuerzo alternativas también muestra un esfuerzo continuo para proteger las mejoras de proceso y material. Los participantes más pequeños están persiguiendo materias primas de aluminio reciclado y fundición de forma casi neta para reducir los costos en aplicaciones automotrices. El mercado de compuestos de metal líquido está, por tanto, conformado por una combinación de especialistas certificados, proveedores de materiales y empresas que desarrollan métodos de producción de menor costo.
Líderes de la Industria de Compuestos de Metal Líquido
-
MATERION CORPORATION
-
CPS Technologies
-
DWA Aluminum Composites USA, Inc.
-
GKN Powder Metallurgy
-
CeramTec GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Investigadores de Virginia Tech demostraron un compuesto de metal líquido-silicona impreso en 3D con conducción de calor direccional y propiedades eléctricas de autocuración. El material logró hasta 40 veces la conductividad térmica de la silicona pura, respaldando el mercado de compuestos de metal líquido a través de posibles aplicaciones en electrónica flexible, gestión térmica y dispositivos portátiles.
- Febrero de 2026: Liquidmetal Technologies, Inc. estableció Liquidmorphium, LLC, una subsidiaria de propiedad total para gestionar la futura propiedad intelectual relacionada con aleaciones amorfas y procesos de fabricación. El movimiento respalda el desarrollo y la comercialización de materiales metálicos avanzados para robótica, electrónica de consumo y dispositivos médicos.


Alcance del Informe Global del Mercado de Compuestos de Metal Líquido
Los compuestos de metal líquido son materiales avanzados que combinan una matriz metálica con materiales de refuerzo para mejorar propiedades como la resistencia, la rigidez, la resistencia al desgaste y el rendimiento térmico. Están diseñados para cumplir con exigentes requisitos estructurales y funcionales en aplicaciones industriales especializadas.
El Mercado de Compuestos de Metal Líquido está segmentado por metal de matriz, material de refuerzo, industria de uso final y geografía. Por metal de matriz, el mercado está segmentado en aluminio, magnesio, cobre, titanio y otros metales de matriz. Por material de refuerzo, el mercado está segmentado en carburo de silicio (SiC), óxido de aluminio (Al₂O₃), carburo de boro (B₄C) y otros materiales de refuerzo. Por industria de uso final, el mercado está segmentado en automotriz y transporte, aeroespacial y defensa, eléctrico y electrónico, industrial y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los compuestos de metal líquido en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Aluminio |
| Magnesio |
| Cobre |
| Titanio |
| Otros Metales de Matriz |
| Carburo de Silicio (SiC) |
| Óxido de Aluminio (Al₂O₃) |
| Carburo de Boro (B₄C) |
| Otros Materiales de Refuerzo |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Eléctrico y Electrónico |
| Industrial |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Metal de Matriz | Aluminio | |
| Magnesio | ||
| Cobre | ||
| Titanio | ||
| Otros Metales de Matriz | ||
| Por Material de Refuerzo | Carburo de Silicio (SiC) | |
| Óxido de Aluminio (Al₂O₃) | ||
| Carburo de Boro (B₄C) | ||
| Otros Materiales de Refuerzo | ||
| Por Industria de Uso Final | Automotriz y Transporte | |
| Aeroespacial y Defensa | ||
| Eléctrico y Electrónico | ||
| Industrial | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de compuestos de metal líquido?
El tamaño del mercado de compuestos de metal líquido fue valorado en 683,44 millones de USD en 2026 y se estima que crecerá desde 721,37 millones de USD en 2027 hasta alcanzar 971,29 millones de USD en 2032, a una CAGR del 6,13% durante el período de pronóstico (2027-2032).
¿Qué metal de matriz lidera la demanda de compuestos de metal líquido?
El aluminio lidera con una participación del 40,52% en 2026 y se proyecta que avance a una CAGR del 6,67% hasta 2032.
¿Qué material de refuerzo se proyecta que avance más rápido hasta 2032?
Se proyecta que el óxido de aluminio avance a una CAGR del 7,12% hasta 2032.
¿Qué industria de uso final se proyecta que avance más rápido hasta 2032?
Se proyecta que el sector eléctrico y electrónico avance a una CAGR del 7,33% hasta 2032, respaldado por las necesidades de gestión térmica de los módulos de potencia.


 Sus datos están seguros y nunca se venden ni se comparten.
