
液体金属複合材料市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 721.37 百万米ドル |
| 市場規模 (2032) | 971.29 百万米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
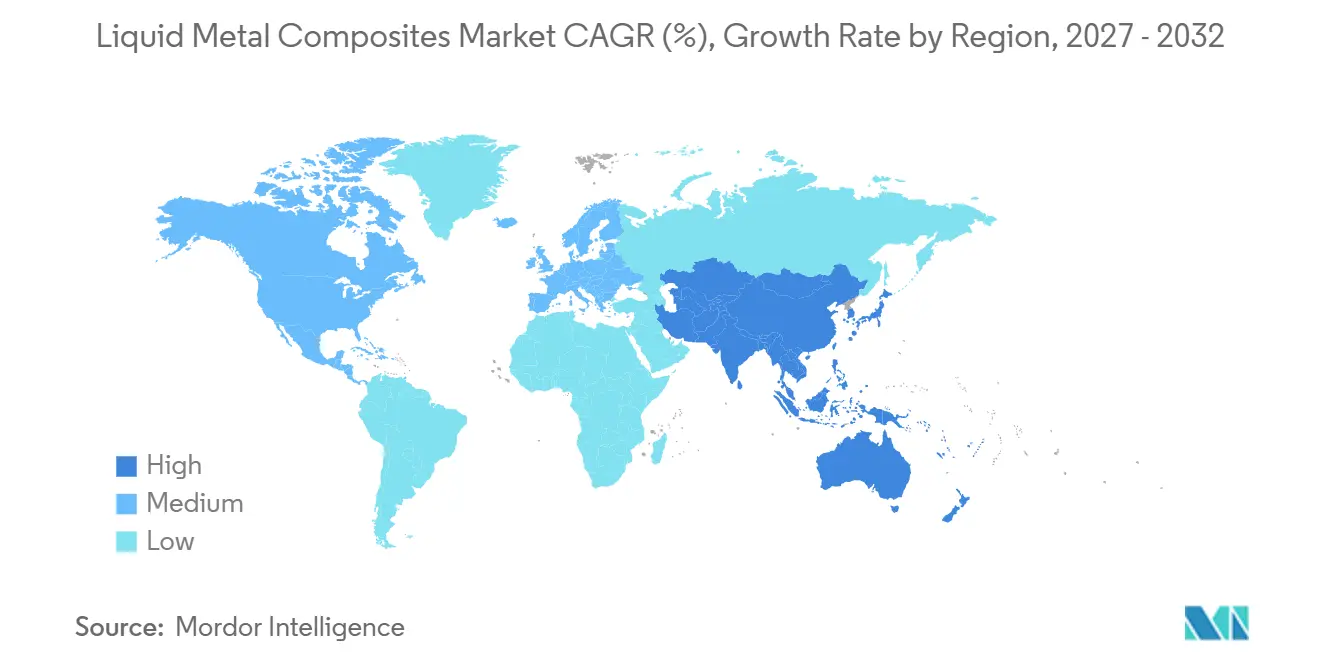
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
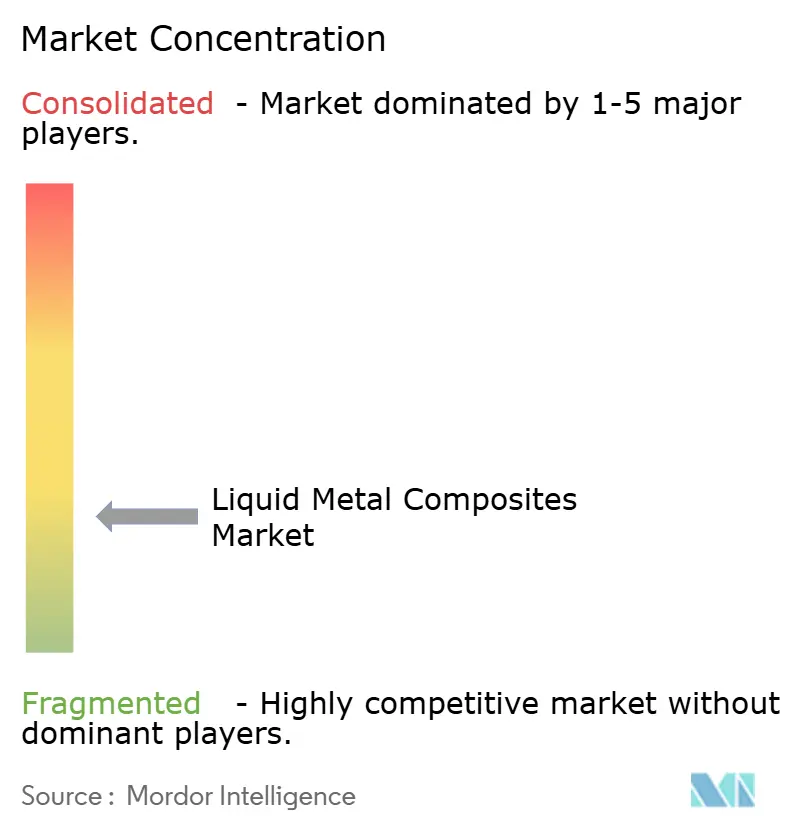
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる液体金属複合材料市場分析
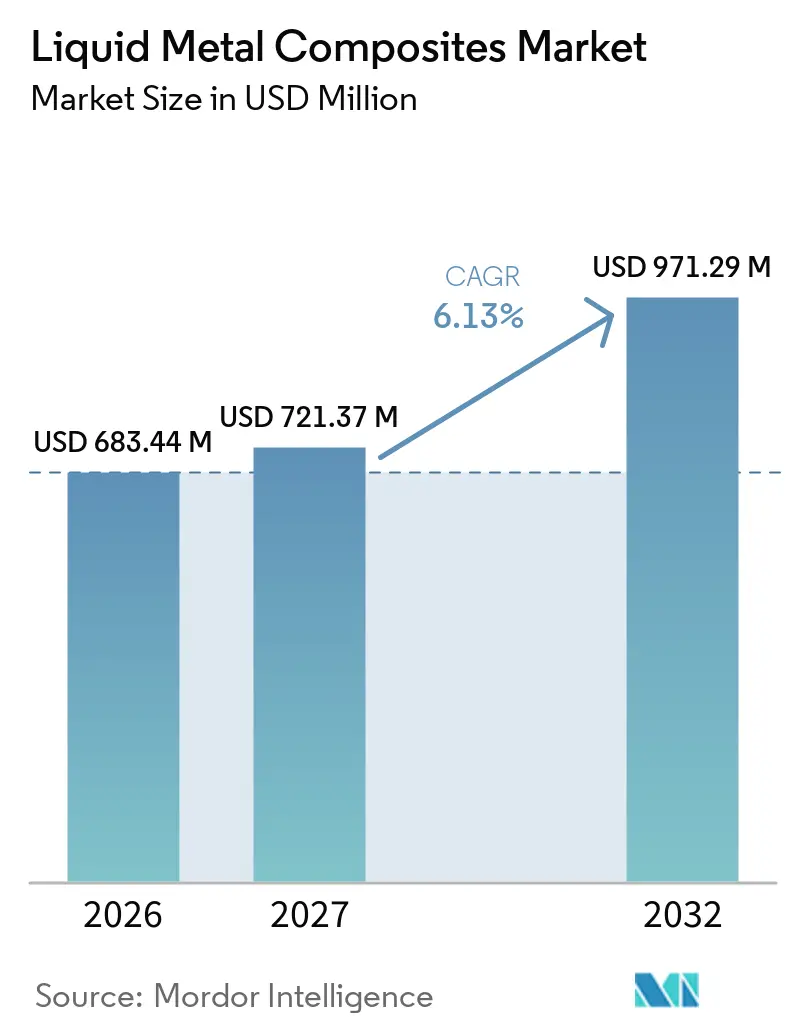
液体金属複合材料市場規模は2026年に683.44 ミリオン 米ドルと評価され、2027年の721.37 ミリオン 米ドルから2032年には971.29 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.13%です。需要は、車両重量の削減、パワーエレクトロニクスにおける熱管理、航空宇宙・防衛の性能要件を満たす必要性によって支えられています。材料サプライヤーは、熱伝達と寸法安定性が重要となる電気自動車システム、高電圧電力機器、半導体アセンブリ向けに製品を適応させています。液体金属複合材料市場は、従来の合金が提供できるよりも高い剛性対重量比を必要とするアプリケーションからも恩恵を受けています。加工品質、コスト、および認定要件は、より広範な使用に対する重要な制約として残っています。認定材料を提供し、完成品メーカーと協力できるメーカーは、高付加価値アプリケーションへのより明確な道筋を持っています。
主要レポートのポイント
- マトリックス金属別では、アルミニウムが2026年の液体金属複合材料市場シェアの40.52%を占め、2032年にかけてCAGR 6.67%で成長すると予測されています。
- 強化材別では、炭化ケイ素(SiC)が2026年の液体金属複合材料市場シェアの36.24%を占め、酸化アルミニウム(Al₂O₃)は2032年にかけてCAGR 7.12%で成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2026年の液体金属複合材料市場シェアの48.17%を占め、電気・電子は2032年にかけてCAGR 7.33%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の体金属複合材料市場シェアの42.83%を占め、2032年にかけてCAGR 6.84%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の液体金属複合材料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 燃費・航続距離・排出性能のための軽量化 | +2.0% | 世界全体;北米、欧州連合、日本、韓国で最も高い強度 | 中期(2~4年) |
| パワーエレクトロニクスおよび半導体パッケージングからの熱管理需要 | +1.7% | 世界全体;アジア太平洋中核(中国、日本、韓国)、北米・欧州への波及 | 短期(2年以内) |
| 車両の電動化および高電圧電力システム | +1.4% | 世界全体;アジア太平洋主導、北米・欧州が急速に加速 | 中期(2~4年) |
| 航空宇宙・宇宙・防衛における重量対性能要件 | +0.9% | 北米・欧州;アジア太平洋防衛プログラムでの調達拡大 | 長期(4年以上) |
| 大量生産ダイカスト部品向けの局所強化 | +0.6% | 欧州・東アジア(ドイツ、日本、韓国) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
燃費・航続距離・排出性能のための軽量化
燃費規制は、世界の車両フリート全体で軽量構造材料への需要を支えています。米国道路交通安全局は2026年9月に安全・手頃・燃費効率車両規則IIIを最終決定し、2031年モデルイヤーまでの業界全体の平均燃費を1ガロン当たり34.5マイルと見込んでいます[1]。この要件は、内燃機関車および電気自動車における部品質量削減の根拠を維持しています。アルミニウム炭化ケイ素金属マトリックス複合材料は、エアバスA380の鋼製ブレーキディスクに対して50%の重量削減を実現しました。FLAMINGoプロジェクトは、炭化ケイ素および炭化チタン強化アルミニウム複合材料において91%を超えるリサイクル回収率を報告しました。同プロジェクトの研究はまた、高圧ダイカスト部品が既存の自動車製造ラインに統合可能であり、新たな生産設備の必要性を低減できることを示しました。
パワーエレクトロニクスおよび半導体パッケージングからの熱管理需要
シリコン絶縁ゲートバイポーラトランジスタを炭化ケイ素金属酸化膜半導体電界効果トランジスタに置き換えることで、パワーモジュールにおける熱管理ニーズが高まります。炭化ケイ素金属酸化膜半導体電界効果トランジスタは接合温度300°C近くで動作可能であり、標準的なアルミニウムヒートスプレッダーの限界を超える局所的な熱負荷を生じさせます。アルミニウム炭化ケイ素複合材料は、直接接合銅基板の熱膨張係数に合わせながら、単体アルミニウムよりも高い熱伝導率を提供できます。液体金属複合材料市場は、そのため電気自動車および半導体装置アセンブリのベースプレートおよびヒートスプレッダーにとってより重要性を増しています。三菱マテリアル株式会社は2025年4月に、三次元連続金属ネットワークと低熱膨張係数を持つアルミニウム炭化ケイ素金属マトリックス複合材料を発表しました。この材料は一般的な金属加工方法を使用しながら、電動車両(xEV)半導体および半導体製造装用途に対応できます。
車両の電動化および高電圧電力システム
高電圧直流送電システムおよび電気自動車トラクションインバーターは、低熱膨張率と高熱伝導率を持つ基板を必要とします。これらの材料は、熱膨張ミスマッチによる剥離やクラックを生じさせることなく、繰り返しの熱サイクルに耐える必要があります。CPS Technologiesは、高電圧直流送電およびハイブリッド電気パワートレイン需要の高まりに伴い、電子機器顧客がより高い性能と信頼性を持つ材料を求めていると報告しました。ナノ強化金属マトリックス複合材料バッテリーケーシングは、単体アルミニウムエンクロージャーと比較して、改善された放熱性能とクラッシュ性能を示しました。液体金属複合材料市場は、車両電動化とグリッドの近代化の両方に対応でき、2つの調達サイクルにわたって需要を多様化します。グリッドへの投資は、車両生産プログラムよりも長い交換サイクルを支援することもできます。
航空宇宙・宇宙・防衛における重量対性能要件
航空宇宙・防衛プログラムは、低重量と安定した機械的・熱的性能を兼ね備えた材料を必要とします。CPS Technologiesは2025年9月に、制御破砕タングステン複合材料弾頭を開発するための米陸軍中小企業技術移転フェーズII賞として1.15 ミリオン 米ドルを受賞しました。この受賞は、アルミニウム炭化ケイ素材料を超えた複合材料システムへの需要を示しています。衛星構造体、望遠鏡ミラー基板、慣性航法ハウジングは、-196°Cから+150°Cの温度範囲にわたる安定性を必要とします。アルミニウム炭化ケイ素および チタン金属マトリックス複合材料は、これらの用途に必要な剛性と温度性能を満たすことができます。液体金属複合材料市場は、認定材料を必要とする衛星・防衛プラットフォームからの継続的な需要を獲得できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 強化材、工具、品質保証の高コスト | -1.2% | 世界全体;コスト重視のアジア太平洋大量市場および南米で最も顕著 | 中期(2~4年) |
| 液体加工における気孔率、ぬれ性、界面制御リスク | -0.8% | 世界全体;アジア太平洋・欧州の大量生産環境で最も高い影響 | 短期から中期 |
| 設計データベース、規格、修理エコシステムの限界 | -0.5% | 北米・欧州;航空宇宙認定経路がコストと時間を増加させる地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
強化材、工具、品質保証の高コスト
炭化ケイ素、酸化アルミニウム、炭化ホウ素の強化材は、金属マトリックス材料よりもコストが高くなります。液体状態加工には精密工具と専門的な生産管理も必要です。これらの要因により、採用は性能上の利点がより高い部品コストを正当化するアプリケーションに限定されます。自動車用ブレーキディスクおよびピストンは、すでに多くの資本コストを吸収した既存の鋳鉄生産ラインと競合しなければなりません。X線密度検査、界面特性評価、統計的特性試験はさらなる費用と時間を加えます。液体金属複合材料市場は、熱的、重量的、または耐久性の向上が明確な価値を提供するアプリケーションに集中し続けるでしょう。
液体加工における気孔率、ぬれ性、界面制御リスク
液体状態ルートは、変動性をもたらし初回品認定を遅らせる欠陥を導入する可能性があります。セラミック粒子と溶融アルミニウムの間のぬれ性の限界は、機械的・熱的特性を弱める界面ボイドを生じさせる可能性があります。撹拌鋳造はまた、より高い強化材充填量において粒子凝集と偏析を引き起こす可能性があります。2025年の研究では、80 MPaでのスクイーズ鋳造が重力鋳造と比較してアルミニウム炭化ケイ素複合材料の気孔率を低減したことが判明しました。加圧支援加工を用いても、粒子クラスター付近に残留微小気孔が残りました。不均一な金型冷却は、工業規模での強化材勾配と高い不良率を生じさせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
マトリックス金属別:アルミニウムが加工ルート全体でリード
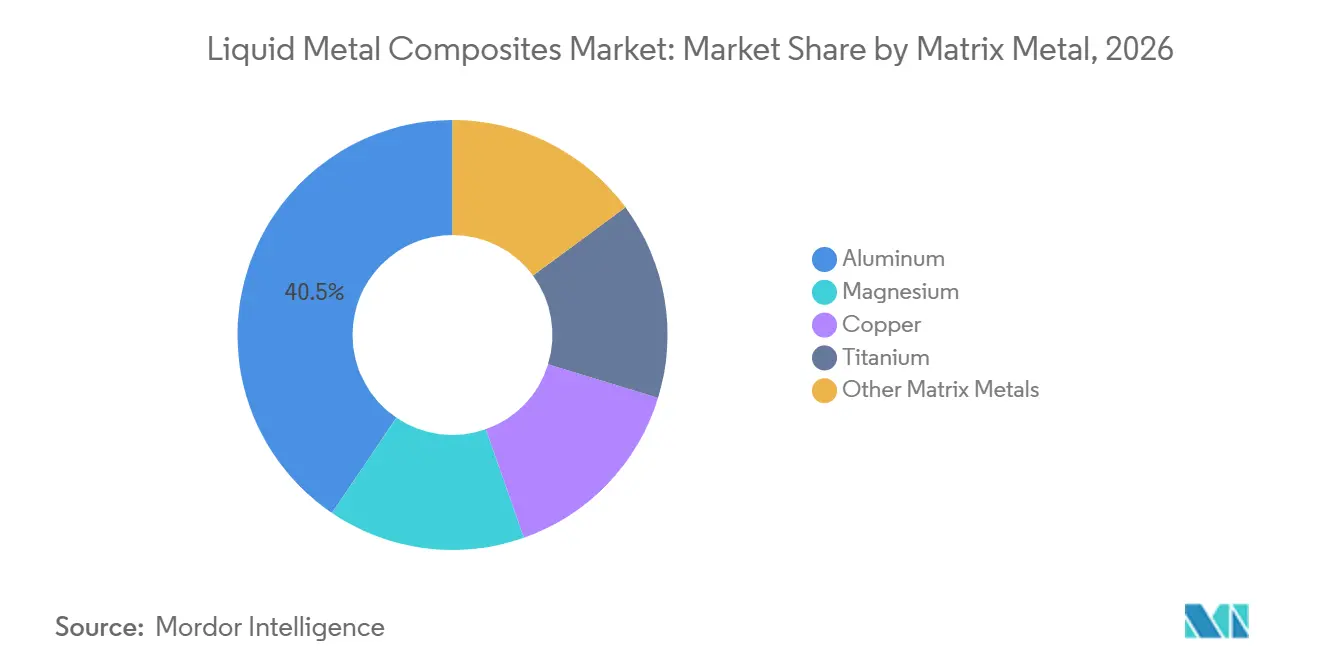
アルミニウムは2026年に市場シェアの40.52%を占め、2032年にかけてCAGR 6.67%で成長すると予測されています。その低密度、広範な液体状態加工適合性、および確立されたサプライチェーンがこの地位を支えています。スクイーズ鋳造、撹拌鋳造、加圧浸透はアルミニウムシステムに対して十分に開発されています。これにより、自動車・電子機器アプリケーションの開発リスクが低減されます。FLAMINGoプロジェクトは、低圧ダイカスト、高圧ダイカスト、直接冷却鋳造を通じたアルミニウム金属マトリックス複合材料の生産を検証しました。
同プロジェクトはまた、91%を超えるリサイクル炭化ケイ素回収率を確認し、循環性とフィードストック使用の両方の議論を支持しました。マグネシウムは、アルミニウムの重量がまだ制約となるロボティクスおよび無人航空機の超軽量用途に使用されます。チタンマトリックスは、アルミニウムの動作限界を超える高温航空宇宙用途に使用されます。銅マトリックス複合材料は、銅が高い熱・電気伝導率を提供するため、電気接点およびヒートシンクに引き続き関連性があります。2026年の研究では、複雑な炭化ケイ素およびアルミニウム複合材料形状に対するデジタルライトプロセッシングが実証され、精密部品の設計オプションが拡大しました。液体金属複合材料産業は、これらの代替マトリックスの性能上の利点が追加の材料またはプロセスコストを正当化する場合に使用できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
強化材別:酸化アルミニウムがコストと界面汎用性で前進
炭化ケイ素は2026年に市場シェアの36.24%を占め、酸化アルミニウムは2032年にかけてCAGR 7.12%で成長すると予測されています。酸化アルミニウムは炭化ケイ素に対してコスト上の優位性があり、電気絶縁および低コスト構造用途に適しています。2025年の研究では、酸化アルミニウム強化AA6061の摩擦押出しが降伏強度、引張強度、伸びを20%超改善したことが判明しました。この結果は、酸化アルミニウム複合材料における確立された強度・延性トレードオフに対処するものです。また、成形性と強度の両方を必要とする自動車・産業部品への使用を支持します。
炭化ケイ素は、その高硬度、高弾性率、および確立されたサプライネットワークにより、広範なアプリケーションベースを維持しています。2026年の研究で、前酸化炭化ケイ素粒子周囲のシリカリッチ中間層が、未改質システムと比較して延性を18.3%、靭性を15.4%向上させたことが判明しました。炭化ホウ素は、中性子を吸収しアルミニウムに近い密度を持つため、防衛・核用途に使用されます。2025年の研究では、炭化ホウ素とグラフェンナノプレートレット強化がアルミニウム複合材料の弾道効率と構造完全性の両方を改善したことが報告されました。液体金属複合材料市場は、そのため広範な熱管理アプリケーションと特殊保護システムの両方を支援できます。液体金属複合材料産業は、コスト、熱性能、強度、製造一貫性のバランスをとるために強化材の選択に依存しています。
最終用途産業別:電気・電子が自動車・輸送の優位性を上回る成長
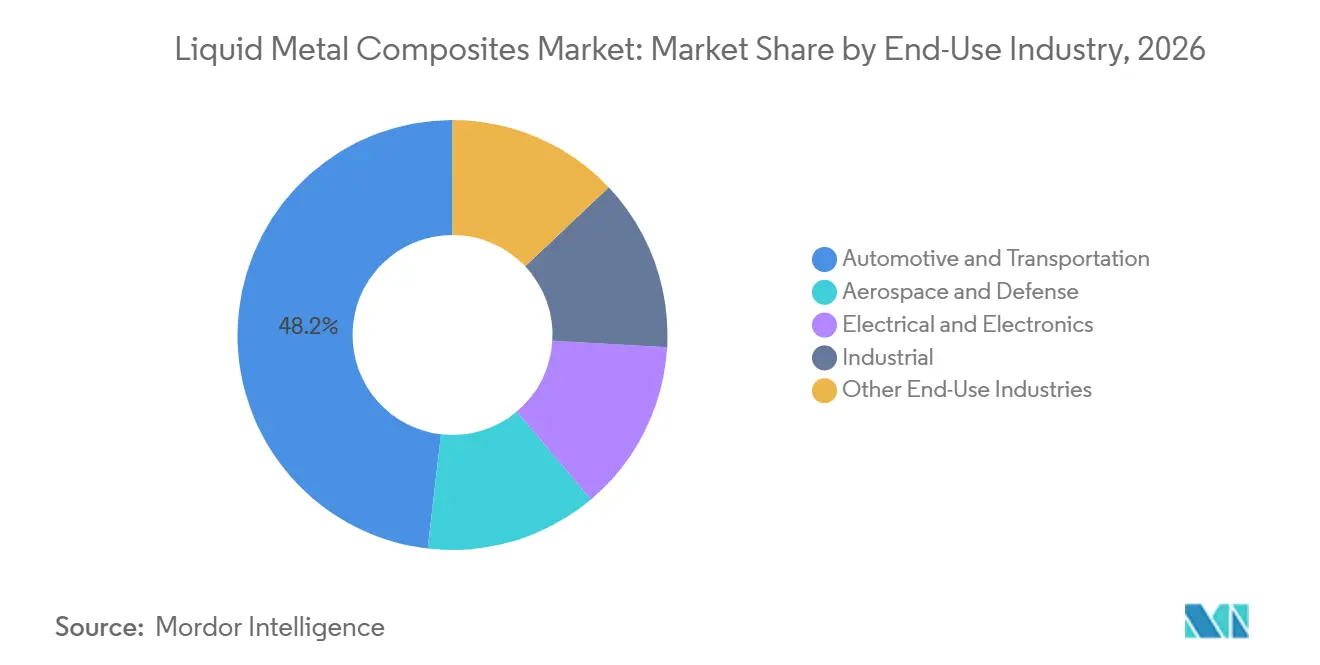
自動車・輸送は2026年に市場シェアの48.17%を占め、確立された認定データとTier-1サプライチェーンによって支えられています。2025年の研究では、生産代表設計を使用したリアアクスルツインチューブダンパーアプリケーションにおいてAA6082と炭化ケイ素複合材料が検証されました。この研究は、熱間静水圧プレスを使用しない軽量設計経路を実証しました。炭化ケイ素および酸化アルミニウム複合材料のリサイクル可能性情報は、自動車調達においてより重要性を増しています。欧州廃車指令の要件および化学物質の登録・評価・認可・制限(REACH)の要件も強化材の選択に影響を与えています。
電気・電子は2032年にかけてCAGR 7.33%で成長すると予測されています。炭化ケイ素パワーモジュール密度の上昇により、熱膨張ミスマッチによる疲労なしにより高い熱流束を管理できるベースプレートが必要とされています。電気・電子向けの液体金属複合材料市場規模は、電気自動車インバーター、高電圧直流コンバーター、5G機器、半導体製造装置によって支えられています。航空宇宙・防衛アプリケーションは、認定材料が厳格なプログラム要件を満たす必要があるため、キログラム当たりの収益が高くなります。産業用途には精密工具、回転機械、高摩耗接触面が含まれます。液体金属複合材料産業は半導体装置にも対応しており、熱サイクル下での寸法安定性が性能を支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年に市場シェアの42.83%を占め、2032年にかけてCAGR 6.84%で成長すると予測されています。中国はパワー半導体生産と電気自動車トラクションシステム消費を通じて地域需要を支えています。日本は半導体パッケージングと精密部品の生産能力を加えています。三菱マテリアル株式会社は2025年4月にxEV半導体アセンブリおよび半導体製造装置向けのアルミニウム炭化ケイ素複合材料を発売しました。韓国とASEAN諸国は地域の電子機器製造基盤を広げています。
北米は、連邦研究・調達プログラムを通じた高仕様複合材料開発において強固な地位を持っています。CPS Technologiesは2025年中に複数の連邦資金援助賞を受賞し、9月に発表された陸軍中小企業技術移転フェーズII契約もその一つです。安全・手頃・燃費効率車両規則IIIは、2031年モデルイヤーまで車両重量削減のインセンティブを維持しています。欧州は自動車・航空宇宙需要を支えており、ドイツは重要なエンジニアリング・製造センターとして機能しています。欧州の液体金属複合材料市場規模は、FLAMINGoコンソーシアムが自動車部品向けに検証した生産ルートから恩恵を受けることができます[2]。
南米と中東・アフリカは、特定のアプリケーションニーズを持つより小規模な需要地域を代表しています。ブラジルは自動車製造を通じた参入点を提供し、アルゼンチンには新興の航空宇宙サプライヤー基盤があります。サウジアラビアの防衛現地化目標と南アフリカの鉱山機械セクターは、耐摩耗・熱管理部品への限定的な需要を支援できます。これらの地域は2032年まで高仕様材料の輸入に依存すると予想されます。資本集約的な加工設備と限られた航空宇宙グレード認定能力が現地生産を制約しています。液体金属複合材料市場は、広範な現地製造よりも輸入部品を通じてこれらの地域にサービスを提供する可能性が高いです。
市場ランドスケープ
液体金属複合材料市場は高度に断片化されており、上位5社にはMATERION CORPORATION、CPS Technologies、DWA Aluminum Composites USA, Inc.、GKN Powder Metallurgy、CeramTec GmbHが含まれます。MATERION CORPORATIONとSumitomo Electric Industries, Ltd.はより広範な材料ポートフォリオと確立された顧客関係を持っています。CeramTec GmbHとDenka Company Limitedはセラミック強化材料の供給によって上流で参加しています。市場構造により、認定履歴と特定の加工能力が重要な差別化要因となっています。認定に時間とコストがかかるため、航空宇宙認定を持つサプライヤーは優位性を維持しています。
CPS Technologiesは2025年に連邦資金援助プログラムを通じて開発活動を拡大しました。2025年9月の陸軍賞は、射出成形プロセスをタングステン複合材料形状に適用し、アルミニウム炭化ケイ素システムを超えた研究を拡大しました。三菱マテリアル株式会社は2025年4月にxEVおよび半導体装置アプリケーションの熱管理向けアルミニウム炭化ケイ素材料を発表しました。これらの動きは、参加企業が材料量だけで競争するのではなく、特殊アプリケーションを追求していることを示しています。液体金属複合材料市場は、材料配合、加工、顧客認定要件を整合させることができる企業を優遇します。
付加製造は、従来の鋳造と浸透では提供が困難な複雑な形状への経路を提供します。炭化ケイ素とアルミニウム複合材料のデジタルライトプロセッシングに関する2026年の研究では、制御された界面酸化物層と上した機械的特性が実証されました。代替強化材の組み合わせに関する特許活動も、プロセスと材料の改善を保護するための継続的な取り組みを示しています。小規模参加企業は、自動車アプリケーションのコスト削減のためにリサイクルアルミニウムフィードストックとニアネットシェイプ鋳造を追求しています。液体金属複合材料市場は、そのため認定専門家、材料サプライヤー、低コスト生産方法を開発する企業の組み合わせによって形成されています。
液体金属複合材料産業リーダー
-
MATERION CORPORATION
-
CPS Technologies
-
DWA Aluminum Composites USA, Inc.
-
GKN Powder Metallurgy
-
CeramTec GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:バージニア工科大学の研究者が、方向性熱伝導と自己修復電気特性を持つ3Dプリント液体金属シリコーン複合材料を実証しました。この材料は純粋なシリコーンの最大40倍の熱伝導率を達成し、フレキシブルエレクトロニクス、熱管理、ウェアラブルデバイスへの潜在的な応用を通じて液体金属複合材料市場を支援しています。
- 2026年2月:Liquidmetal Technologies, Inc.は、アモルファス合金と製造プロセスに関連する将来の知的財産を管理するために、完全子会社Liquidmorphium, LLCを設立しました。この動きは、ロボティクス、コンシューマーエレクトロニクス、医療機器向けの先進金属材料の開発と商業化を支援します。
世界の液体金属複合材料市場レポートの範囲
液体金属複合材料は、強度、剛性、耐摩耗性、熱性能などの特性を向上させるために金属マトリックスと強化材を組み合わせた先進材料です。特殊な産業用途にわたる要求の厳しい構造的・機能的要件を満たすように設計されています。
液体金属複合材料市場は、マトリックス金属、強化材、最終用途産業、地域別にセグメント化されています。マトリックス金属別では、市場はアルミニウム、マグネシウム、銅、チタン、その他のマトリックス金属にセグメント化されています。強化材別では、市場は炭化ケイ素(SiC)、酸化アルミニウム(Al₂O₃)、炭化ホウ素(B₄C)、その他の強化材にセグメント化されています。最終用途産業別では、市場は自動車・輸送、航空宇宙・防衛、電気・電子、産業、その他の最終用途産業にセグメント化されています。レポートはまた、15カ国にわたる液体金属複合材料の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| アルミニウム |
| マグネシウム |
| 銅 |
| チタン |
| その他のマトリックス金属 |
| 炭化ケイ素(SiC) |
| 酸化アルミニウム(Al₂O₃) |
| 炭化ホウ素(B₄C) |
| その他の強化材 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 電気・電子 |
| 産業 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| マトリックス金属別 | アルミニウム | |
| マグネシウム | ||
| 銅 | ||
| チタン | ||
| その他のマトリックス金属 | ||
| 強化材別 | 炭化ケイ素(SiC) | |
| 酸化アルミニウム(Al₂O₃) | ||
| 炭化ホウ素(B₄C) | ||
| その他の強化材 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 電気・電子 | ||
| 産業 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
液体金属複合材料市場の規模はどのくらいですか?
液体金属複合材料市場規模は2026年に683.44 ミリオン 米ドルと評価され、2027年の721.37 ミリオン 米ドルから2032年には971.29 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.13%です。
液体金属複合材料の需要をリードするマトリックス金属はどれですか?
アルミニウムが2026年に40.52%のシェアでリードしており、2032年にかけてCAGR 6.67%で成長すると予測されています。
2032年にかけて最も速く成長すると予測される強化材はどれですか?
酸化アルミニウムは2032年にかけてCAGR 7.12%で成長すると予測されています。
2032年にかけて最も速く成長すると予測される最終用途産業はどれですか?
電気・電子は、パワーモジュールの熱管理ニーズに支えられ、2032年にかけてCAGR 7.33%で成長すると予測されています。