
クウェート不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
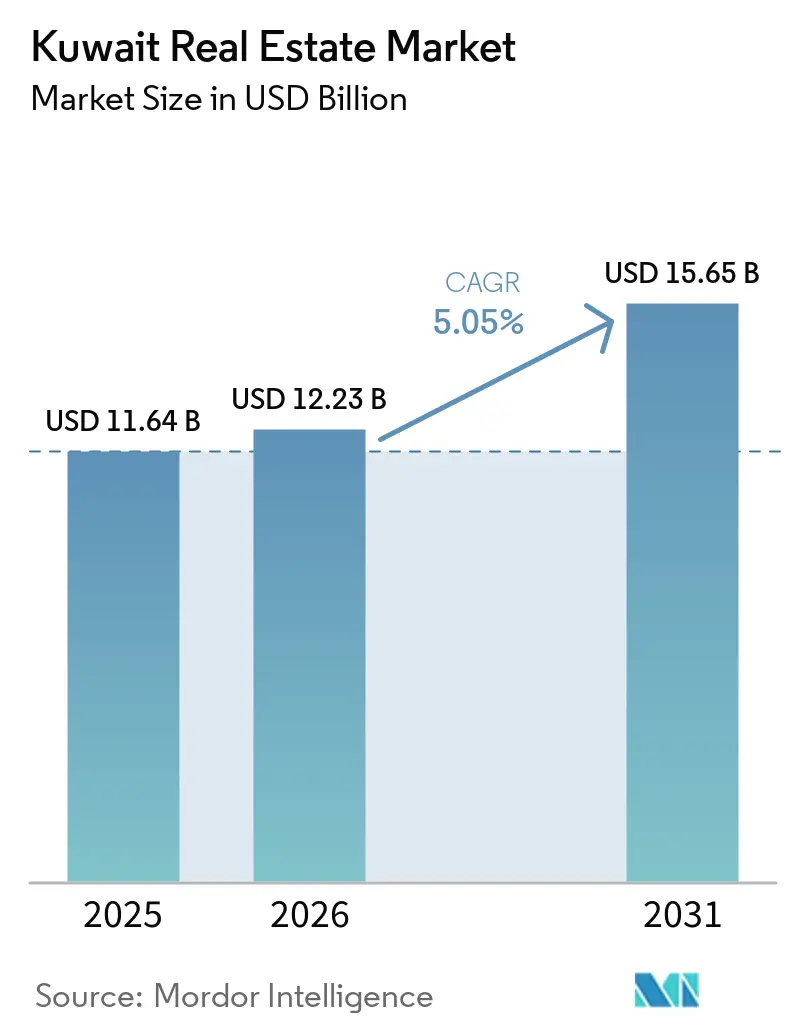
| 基準年の市場規模 (2025) | 11.64 十億米ドル |
| 市場規模 (2026) | 12.23 十億米ドル |
| 市場規模 (2031) | 15.65 十億米ドル |
| 成長率 (2026 - 2031) | 5.05 % |
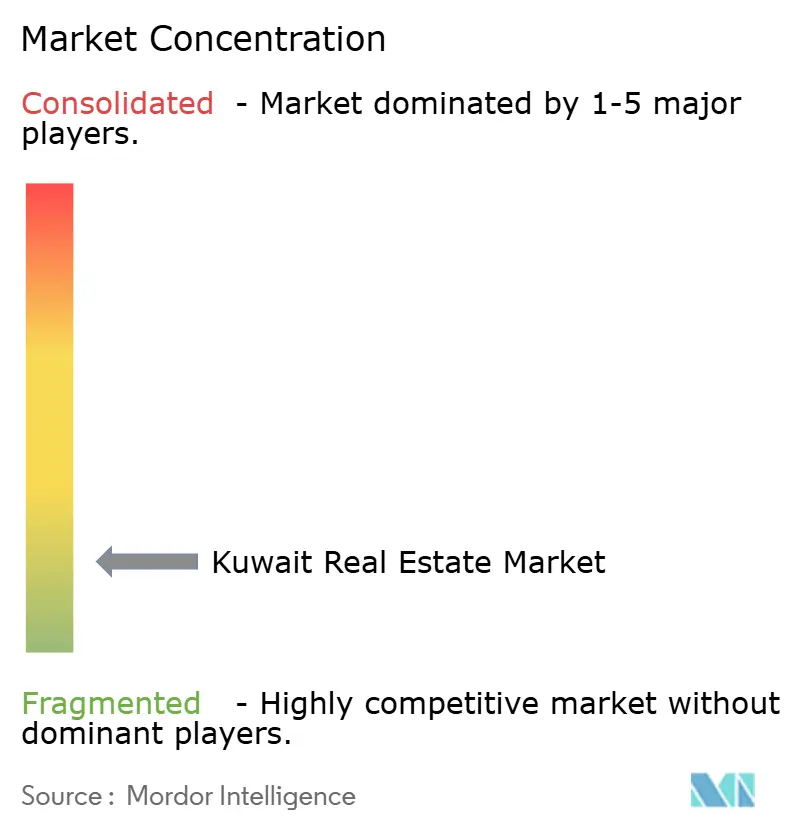
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクウェート不動産市場分析
クウェート不動産市場規模は、2025年に116.4 ビリオン 米ドル、2026年に122.3 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 5.05%で成長し、2031年までに156.5 ビリオン 米ドルに達する見込みです。
クウェート不動産市場は、投資物件活動および住宅用地取引に支えられた2025年の記録的な売上を経て、2026年に入りました。開発業者の参加、土地利用、および外国投資に関する新たな規制が、クウェート不動産市場に参入できる資本の種類を変えつつあります。計画中の住宅ローン改革は住宅金融へのアクセスを拡大する可能性がありますが、その効果は新規住宅が同時期に市場に供給されるかどうかに依存します。インフラ支出および新都市への民間参加により、開発の重心が南部および外縁部へとシフトする可能性があります。中心地区における土地の希少性、個人外国人所有権の制限、およびオフィス需要の不均一性が、クウェート不動産市場全体のリスクを引き続き形成しています。
主要レポートのポイント
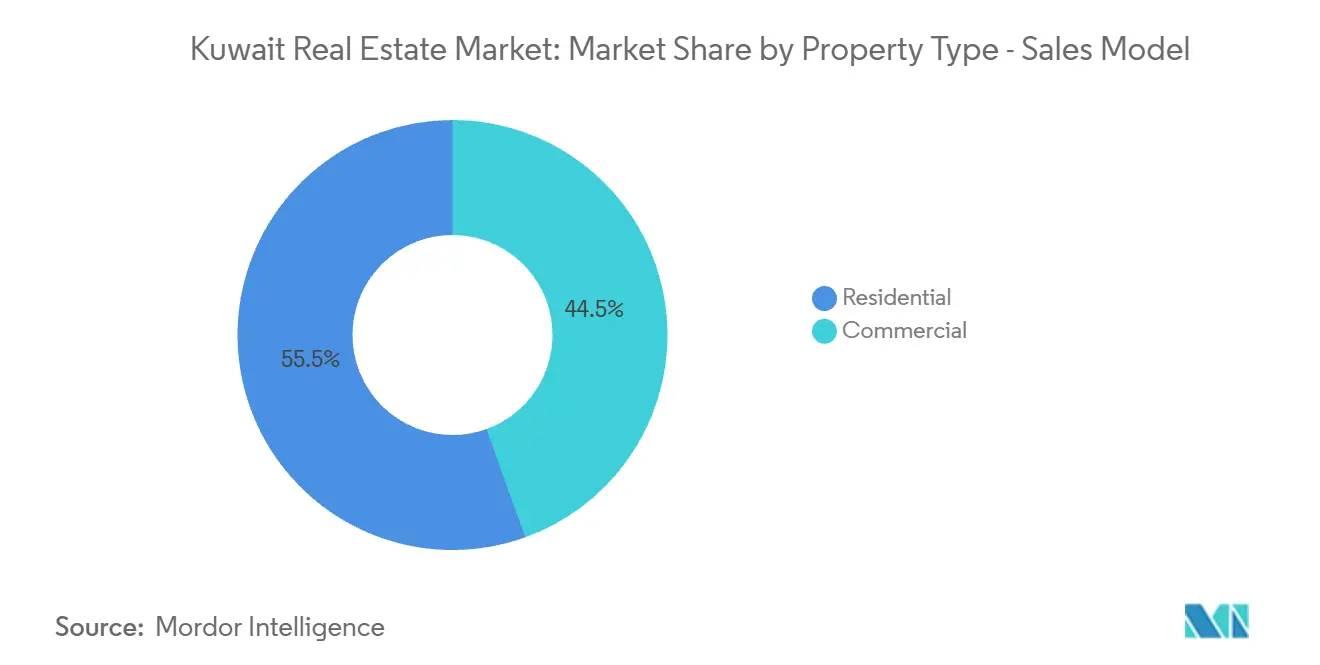
- 販売モデルにおける物件タイプ別では、住宅が2025年のクウェート不動産市場シェアの55.5%を占め、商業は2031年にかけてCAGR 5.73%で成長すると予測されています。
- 販売モデルにおける県別では、クウェートシティが2025年のクウェート不動産市場シェアの46.7%を占め、アル・アフマディは2031年にかけてCAGR 5.89%で成長すると予測されています。
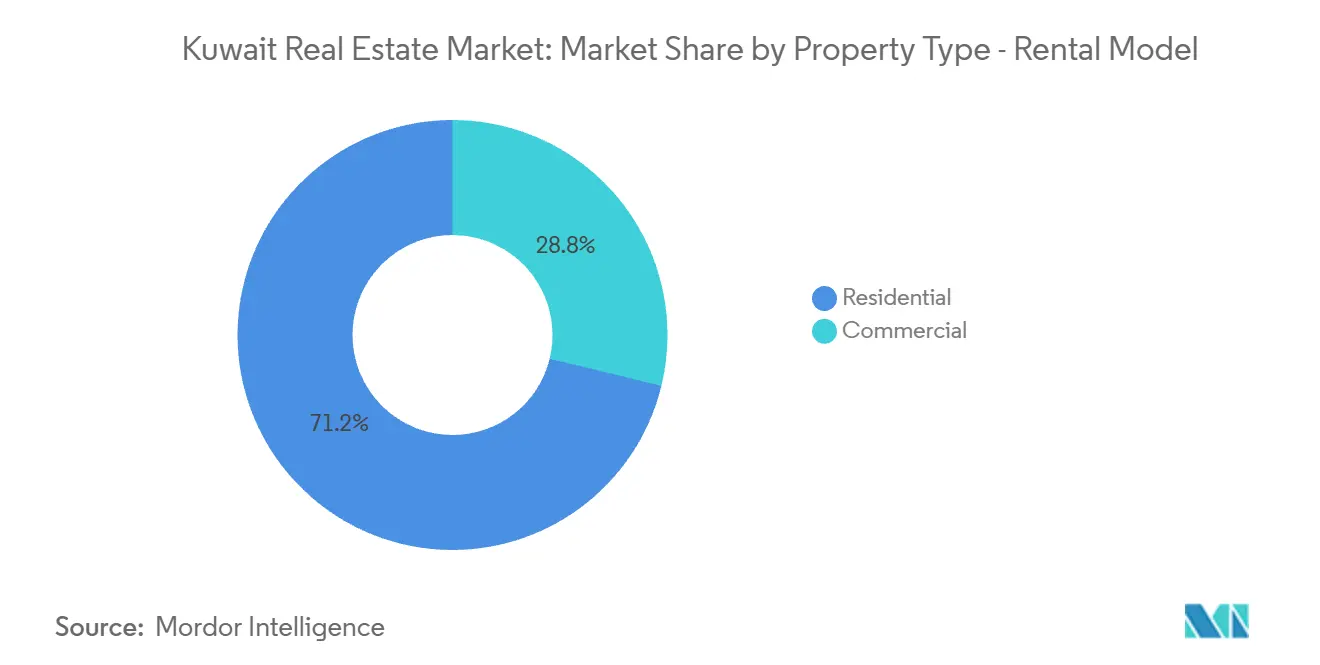
- 賃貸モデルにおける物件タイプ別では、住宅が2025年のクウェート不動産市場規模の71.2%を占め、商業は2031年にかけてCAGR 6.03%で成長すると予測されています。
- 賃貸モデルにおける県別では、クウェートシティが2025年のクウェート不動産市場規模の35.6%を占め、ムバラク・アル・カビールは2031年にかけてCAGR 6.09%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
クウェート不動産市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府主導の住宅・インフラ投資 | +1.3% | 全国規模、特にアル・アフマディ、新都市、北部回廊に重点 | 中期(2〜4年) |
| 人口増加と外国人居住者の世帯形成 | +1.0% | 全国規模、賃貸需要はハワッリ、ファルワニーヤ、クウェートシティに集中 | 短期(2年以内) |
| 投資物件および商業取引の回復 | +0.9% | クウェートシティおよびハワッリ | 短期(2年以内) |
| 住宅ローンおよび住宅金融改革 | +0.8% | 全国規模、初期活動はクウェートシティ、アル・アフマディ、ファルワニーヤ | 中期(2〜4年) |
| 複合用途・目的地型開発の統合 | +0.5% | アル・アフマディ、ジャベル・アル・アフマド・シティ、ムバラク・アル・カビール | 長期(4年以上) |
| 物件探索・仲介・管理のデジタル化 | +0.4% | 全国規模、都市部が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府主導の住宅・インフラ投資
政府支援プロジェクトは、クウェート不動産市場における建設需要の中心的な供給源であり続けています。2025年の法律第60号は公的債務上限を976 ビリオン 米ドルに設定し、複数年にわたるインフラプログラムの資金調達の基盤を整えました。クウェートは2025年9月、アル・ヒラン、ナワフ・アル・アフマド、アル・サブリヤの30年間の官民パートナーシップ契約について国際入札を開始しました。この3プロジェクトは300ヘクタール以上をカバーし、17万戸の住宅を目標としており、国家主導の供給のみを超えた開発パイプラインを拡大する可能性があります[1]。これらのプロジェクトの規模は、開発業者に住宅、小売、サービス、および支援インフラにおける機会を提供します。その供給スケジュールが、追加供給がクウェート不動産市場にどれほど迅速に影響を与えるかを決定します。
人口増加と外国人居住者の世帯形成
世帯形成は、クウェート不動産市場における賃貸需要を引き続き支えています。クウェートの人口は2025年半ばに500万人を超え、外国人居住者が住民の70%を占めました。多くの外国人世帯がハワッリ、ファルワニーヤ、クウェートシティの投資地区でアパートを賃借しています。2024年以降のファミリービザの再開および就労ビザアクセスの変更により、潜在的な賃借人基盤が拡大しました。ロンドン・スクール・オブ・エコノミクスの研究では、公共住宅福祉局の待機リストへの申請者が6,134人増加したことが住宅価格の2.7%上昇と関連していることが示されました[2]。したがって、住宅供給は賃貸および所有需要が住宅の手頃さにさらなる圧力をかけないようにするために引き続き重要です。
投資物件および商業取引の回復
投資物件活動は2025年にクウェート不動産市場を強化しました。投資セグメントは2025年第2四半期に11年ぶりの販売高を記録し、上半期の取引額は82%増加しました[3]。需要は収益を生むアパートビルおよび確立された都市部の立地で最も強くなりました。Kuwait Finance House は、2025年第4四半期に商業物件需要が前年比でほぼ倍増したと報告しました。クウェートシティの主要な行政・商業エリアは、供給が限られているため引き続きテナントを引き付けています。活動の活発化により、中心都市外のロジスティクスおよび複合用途資産への投資家の関心が広がる可能性がありますが、テナント需要の質は立地によって依然として不均一です。
住宅ローンおよび住宅金融改革
住宅ローン改革は、市民がクウェート不動産市場に参加する方法を変える可能性があります。2025年9月に内閣に提出された法案は、現在の国家住宅貸付機関への依存を置き換え、25年の返済期間で最大649,000 米ドルの銀行融資を提案しました。この提案により、資格を満たす世帯が長期融資にアクセスできるようになる可能性があります。また、需要が新規住宅供給と一致すれば、建設活動が増加する可能性もあります。この枠組みは、借り手リスクを管理するために、明確な融資限度額、担保規則、および資格基準を必要とします。供給前に信用が拡大した場合、同じ改革が近い将来に住宅価格を押し上げる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅の手頃さへの圧力と住宅供給不足 | -0.9% | 全国規模、特にクウェートシティ、ハワッリ、ファルワニーヤ | 短期(2年以内) |
| 外国人所有権の制限と民間住宅へのアクセス制限 | -0.6% | 全国規模、民間住宅エリアで最大の影響 | 中期(2〜4年) |
| 金利、預金利回り、および流動性競争 | -0.5% | 全国規模、クウェートシティおよびハワッリでより大きなエクスポージャー | 短期(2年以内) |
| 中心地区における主要オフィスおよび小売需要の集中 | -0.4% | クウェートシティおよび二次的な県 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅の手頃さへの圧力と住宅供給不足
住宅の手頃さは、クウェート不動産市場における重大な制約として残っています。ロンドン・スクール・オブ・エコノミクスの評価では、住宅価格が平均年間世帯収入の22倍を超えました。公共住宅の供給は待機リストを完全に吸収しておら、Reutersは2025年に、問題が解決されなければ2035年までに申請者が197,000人に達する可能性があると報告しました。建設コストの上昇も、民間住宅を手頃な価格で供給することを困難にしています。2026年1月に施行された空き住宅用地法は、遊休地の開発を促進する可能性があります。その有効性は、放出された土地が世帯の購買力に見合った住宅をもたらすかどうかにかかっています。
外国人所有権の制限と民間住宅へのアクセス制限
個人外国人所有権に関する制限は、民間住宅の購入者基盤を制限しています。2025年の政令法第7号は、非クウェート人株主を持つ上場企業、認可不動産ファンド、投資ポートフォリオ、および認可投資機関に対して所有権を拡大しました。非クウェート人個人が民間住宅用地を取得することは認められませんでした。この区別により、適格なビークルを通じた間接的な外国人参加が可能となる一方、民間住宅への直接需要には制限が維持されます。この規則は、プレミアム住宅のより広い市場を求める開発業者を制約する可能性があります。また、クウェート不動産市場を市民需要および地域投資構造により依存させ続けており、直接的な外国人住宅所有権を拡大するにはさらなる立法上の変更が必要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
販売モデルにおける物件タイプ別:住宅が最大のポジションを保持
住宅は2025年の販売額の55.5%を占め、販売モデルにおけるクウェート不動産業界の最大部門となりました。ヴィラおよび土地付き住宅に対する市民需要がこのポジションを支えました。アパートおよびコンドミニアムも、活発な賃貸需要を持つ投資地区で引き続き重要でした。商業物件は2026年から2031年にかけてCAGR 5.73%で最も速い販売成長を記録すると予測されています。ロジスティクス、小売、オフィス、およびホスピタリティ資産がこのカテゴリーの主要構成要素です。商業販売の成長は、新都市およびロジスティクス開発に関連するプロジェクトによって支えられています。
商業成長は物件タイプや立地によって均一ではありません。クウェートシティの主要オフィスおよび小売資産は、二次的なストックよりも強い需要を持っています。新都市エリアの開発は、近隣小売、サービス、および倉庫への需要を生み出す可能性があります。シュワイフ港ロジスティクス都市は、計画されている2028年の完成に向けて進展するにつれ、ロジスティクス関連活動を追加すると期待されています。提案されている住宅ローンの枠組みは、銀行が適格ローンの提供を開始した際に住宅取引を支援する可能性があります。クウェート不動産業界における販売パフォーマンスは、したがって住宅金融と商業テナント吸収のペースの両方を反映することになります。
販売モデルにおける県別:クウェートシティがリードし、アル・アフマディが最速成長
クウェートシティは2025年の販売額の46.7%を占め、金融、行政、および商業活動の集中を反映しています。確立された投資地区と主要サービスへのアクセスが物件価値を支えています。アル・アフマディは2031年にかけてCAGR 5.89%で最も速い販売地域となると予されています。住宅都市開発、エネルギー関連活動、およびロジスティクス投資がこの見通しを支えています。ハワッリおよびファルワニーヤは、密集したコミュニティと大規模な賃借人人口により引き続き取引を生み出しています。開発が外縁の県にシフトする中でも、販売活動はクウェートシティを中心に展開しています。
アル・アフマディの成長は住宅用途と商業用途の両方に結びついています。サウス・サード・アル・アブドゥッラーは2025年6月時点で道路契約の39%以上が完了していました。ファルワニーヤは、その立地と交通リンクにより、ロジスティクスおよび貿易関連物件において役割を担っています。ハワッリは外国人賃借人にサービスを提供するアパートビルへの投資を引き続き引き付けています。ジャフラおよび北部エリアを含むクウェートその他は取引活動が低いものの、長期的な公共計画において引き続き関連性を持っています。クウェート不動産市場は、クウェートシティが最大の販売基盤を維持しながらも、一つの都市中心への依存度が低下しつつあります。
賃貸モデルにおける物件タイプ別:住宅が最大の賃貸価値を生成
住宅は2025年の賃貸価値の71.2%を占め、クウェート不動産市場の賃貸モデルにおける最大シェアとなりました。アパートおよびコンドミニアムがハワッリおよびファルワニーヤにおけるこの需要の大部分を占めています。クウェートの大規模な外国人居住者人口が賃貸住宅への継続的な需要を支えています。商業物件は2026年から2031年にかけてCAGR 6.03%で最も速く成長すると予測されています。この成長率は、所有者が収益を生む商業資産を売却するよりも保有する可能性を示唆しています。住宅賃貸物件は、世帯リースの基盤が大きいため引き続き支配的です。
商業賃貸の成長はロジスティクス、ホスピタリティ、および質の高いオフィススペースに関連しています。主要オフィスは需要を維持できる一方、二次的なオフィスは空室リスクに直面しています。Kuwait Real Estate Companyは、サブハン労働者住宅プロジェクトが2026年初頭に95%完成に達したと述べました。このプロジェクトは、大規模な開発プログラムに従事する請負業者を支援できる機関向け労働者宿泊施設を追加します。デジタル賃貸文書化もリース管理の一貫性を向上させる可能性があります。クウェート不動産市場における賃貸パフォーマンスは、雇用創出、外国人世帯需要、および商業目的地の供給に依存します。
地理的分析
クウェートシティは2025年に販売額の46.7%および賃貸価値の35.6%を占め、両取引モデルにおいて最大のポジションを持っています。同市の銀行、政府、外交、およびグレードAの商業機能がこの役割を支えています。投資物件販売は2025年第2四半期に11年ぶりの高水準に達し、ハワッリおよびシャルクでの活動がモメンタムに貢献しました。United Real Estate Companyは2026年3月、スーク・シャルク・フェーズ3のアップグレード、開発、管理、および運営の入札を受注しました。これは中心的な商業資産への民間の関心を強化するものです。希少な土地区画と高い土地コストが首都における新規プロェクトの制約として残っています。
アル・アフマディは2026年から2031年にかけて販売においてCAGR 5.89%で成長すると予測されており、県の中で最も高い販売成長率です。その見通しは、住宅都市建設と産業、ロジスティクス、およびエネルギー関連需要を組み合わせています。ムバラク・アル・カビールは賃貸においてCAGR 6.09%で成長すると予測されており、2つのモデルの中で最も速い成長率です。大規模な沿岸目的地とより低コストの立地が、中心地区を超えて移動する世帯と商業テナントを引き付けることができます。これらの県での活動は、プロジェクトの供給、道路リンク、公共施設、および地域サービスに依存します。新都市の官民パートナーシップは、歴史的にクウェートシティの開発基盤を持たなかったエリアの容量を拡大することを目的としています。
ハワッリおよびファルワニーヤは、アパート賃貸および投資物件取引の中核的な立地として残っています。首都への近接性と確立された小売インフラが外国人世帯からの需要を支えています。ファルワニーヤは交通および貿易関連活動からも恩恵を受けています。クウェートその他にはジャフラおよび北部エリアが含まれ、現在の取引活動は低いものの、長期的な開発計画において注目を集めています。住宅ローン改革は、資格および担保規則が定義された際にすべての県の需要に影響を与える可能性があります。クウェート不動産市場は、各エリアが世帯需要、商業活動、および利用可能な土地の異なる組み合わせを持つため、引き続き異なる成長パターンを示すことになります。
競合環境
クウェート不動産市場は中程度に分散しており、上場開発業者が主要なプロジェクトパイプラインを保有し、小規模な同族経営事業者が二次的な投資物件で活動しています。大手企業は複合用途目的地、官民パートナーシップ、および継続的なリース収入を持つ資産に注力しています。Mabaneeは2026年第2四半期の投資家向けプレゼンテーションで、クウェートとサウジアラビアにわたる78 ビリオン 米ドルのプロジェクトパイプラインを報告しました。ジャベル・アル・アフマド・シティのアベンチュラプロジェクトとサバー・アル・アフマド・シティのスーク・サバープロジェクトは、長期的なマスタープラン開発の重要性を示しています。同社はまた、2026年5月にクウェートの不動産資産ポートフォリオの予備的購入契約に署名し、統合への継続的な関心を示しました。
United Real Estate Companyはプレミアムおよび目的地型資産におけるポジションを拡大しています。2026年3月のスーク・シャルク・フェーズ3の受注は、クウェートシティのウォーターフロント商業エリアにおけるプレゼンスを支えています。同社のNobu Hospitalityとのコラボレーションは、ヘッサ・プラザにブランド付き住宅およびホスピタリティ要素を追加します。Kuwait Real Estate Companyは2025年度の収益が1,283 ミリオン 米ドルで前年比13.1%増加したと報告し、国際的な多角化を戦略の重要な部分として特定しました。これらの動きは、確立された開発業者が国内プロジェクトと地域的なエクスポージャーのバランスを取っていることを示しています。その規模により、小規模事業者よりも資金調達とパートナーシップの機会へのより強いアクセスが可能となっています。
デジタル能力は、クウェート不動産市場における競争のもう一つのポイントになりつつあります。Tamdeen Real Estate Companyは2026年6月、デジタルコマースプレゼンスを拡大するために4Sale Internationalの親会社の過半数株式を取得しました。Zain KuwaitとUnited Real Estate Companyも2026年6月、都市プロジェクトに5G、光ファイバー、およびスマートシティインフラを統合するパートナーシップを締結しました。小規模ブローカーは地域知識と取引ネットワークを通じて競争できますが、大規模プロジェクトのためのリソースは少ないです。主要開発業者の合算シェアは提供されていないため、企業シェアを使用して集中度を正確にランク付けすることはできません。クウェート不動産市場は、賃貸住宅、不動産サービス、および地域化された商業プロジェクトにおけるニッチ事業者に引き続き開かれています。
クウェート不動産業界のリーダー企業
-
Mabanee Company K.P.S.C.
-
United Real Estate Company K.S.C.P.
-
Kuwait Real Estate Company K.P.S.C. (AQARAT)
-
Salhia Real Estate Company K.S.C.P.
-
Tamdeen Real Estate Company K.P.S.C.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Mabanee Companyのサウジアラビア子会社が、投資物件として開発するためにリヤドで17,477平方メートルの土地区画を3,010 ミリオン 米ドルで取得する契約に署名し、78 ビリオン 米ドルのプロジェクトポートフォリオの一環としてMabaneeの地域パイプラインをクウェート以外に拡大しました。
- 2026年6月:Tamdeen Real Estate Companyは、子会社を通じて、物理的な不動産ポートフォリオと並行してデジタルコマースプレゼンスを拡大するために4Sale Internationalの親会社の過半数株式を取得し、プロップテックと従来の不動産の融合を強化しました。
- 2026年3月:URCは、クウェートシティのランドマーク的なウォーターフロント商業目的地であるスーク・シャルク・フェーズ3のアップグレード、開発、主要メンテナンス、管理、および運営のためのKAPP入札を受注し、首都の主要商業資産への機関投資家の継続的なコミットメントを示しました。
クウェート不動産市場レポートの範囲
| 住宅 | アパートおよびコンドミニアム |
| ヴィラおよび土地付き住宅 | |
| 商業 | オフィス |
| 小売 | |
| ロジスティクス | |
| その他の商業物件(産業およびホスピタリティを含む) |
| クウェートシティ |
| アル・アフマディ |
| ハワッリ |
| ファルワニーヤ |
| クウェートその他 |
| 物件タイプ別 | 住宅 | アパートおよびコンドミニアム |
| ヴィラおよび土地付き住宅 | ||
| 商業 | オフィス | |
| 小売 | ||
| ロジスティクス | ||
| その他の商業物件(産業およびホスピタリティを含む) | ||
| 県別 | クウェートシティ | |
| アル・アフマディ | ||
| ハワッリ | ||
| ファルワニーヤ | ||
| クウェートその他 | ||
レポートで回答される主要な質問
2031年までのクウェート不動産市場の見通しはどうですか?
このセクターは2026年の122.3 ビリオン 米ドルから2031年までに156.5 ビリオン 米ドルへ、CAGR 5.05%で成長すると予測されています。
クウェートでどの物件タイプが販売をリードしていますか?
住宅が2025年に55.5%のシェアで販売をリードし、商業販売はCAGR 5.73%で最も速く成長すると予測されています。
クウェートでどの賃貸物件カテゴリーが最も速く成長していますか?
商業賃貸は2031年にかけてCAGR 6.03%で成長すると予測されており、住宅は2025年に賃貸価値の71.2%を占めました。
どの県が最も速い賃貸成長を示していますか?
ムバラク・アル・カビールは2026年から2031年にかけて賃貸価値においてCAGR 6.09%を記録すると予測されています。
住宅ローン改革はクウェートの物件需要にどのような影響を与える可能性がありますか?
法案は資格を満たす購入者に対して長期の銀行融資を可能にするものですが、供給の供給がその住宅の手頃さへの影響を形成します。
クウェート不動産市場は集中していますか?
このセクターは中程度に分散しており、上場開発業者と多くの小規模な同族経営参加者が異なる物件カテゴリーで活動しています。