
Taille et part du marché immobilier du Koweït
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
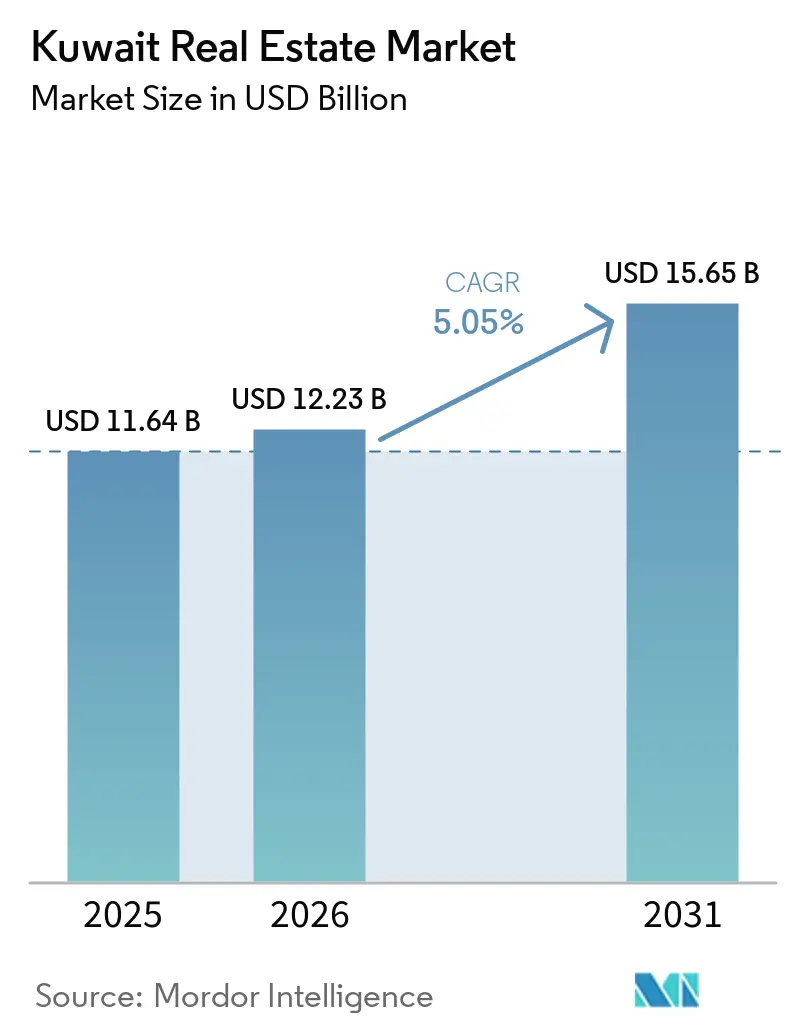
| Taille du marché de l'année de base (2025) | 11.64 Milliards de dollars |
| Taille du Marché (2026) | 12.23 Milliards de dollars |
| Taille du Marché (2031) | 15.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.05 % |
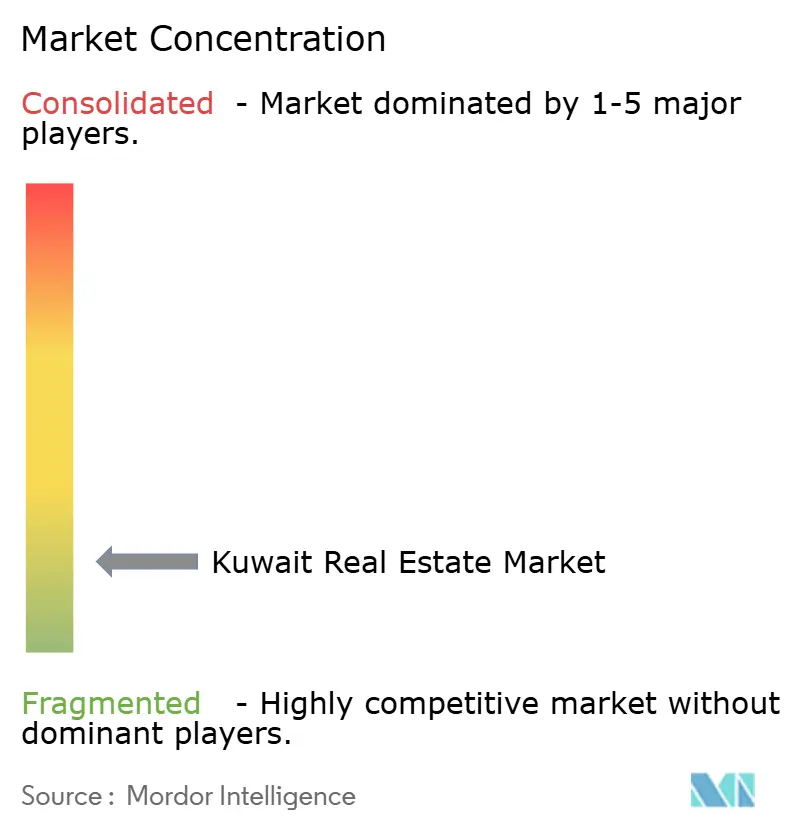
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché immobilier du Koweït par Mordor Intelligence
La taille du marché immobilier du Koweït est projetée à 11,64 milliards USD en 2025, 12,23 milliards USD en 2026, et devrait atteindre 15,65 milliards USD d'ici 2031, avec un CAGR de 5,05 % de 2026 à 2031.
Le marché immobilier du Koweït a entamé l'année 2026 après des ventes record en 2025, soutenues par l'activité des biens d'investissement et les transactions sur des terrains résidentiels. De nouvelles règles concernant la participation des promoteurs, l'utilisation des terres et l'investissement étranger modifient les types de capitaux pouvant accéder au marché immobilier du Koweït. Une réforme hypothécaire planifiée pourrait élargir l'accès au financement du logement, bien que son effet dépende de la mise sur le marché simultanée de nouveaux logements. Les dépenses d'infrastructure et la participation privée dans de nouvelles villes pourraient orienter davantage le développement vers les zones méridionales et périphériques. La rareté des terrains dans les quartiers centraux, les restrictions sur la propriété étrangère individuelle et la demande inégale en espaces de bureaux continuent de façonner le risque sur l'ensemble du marché immobilier du Koweït.
Principaux enseignements du rapport
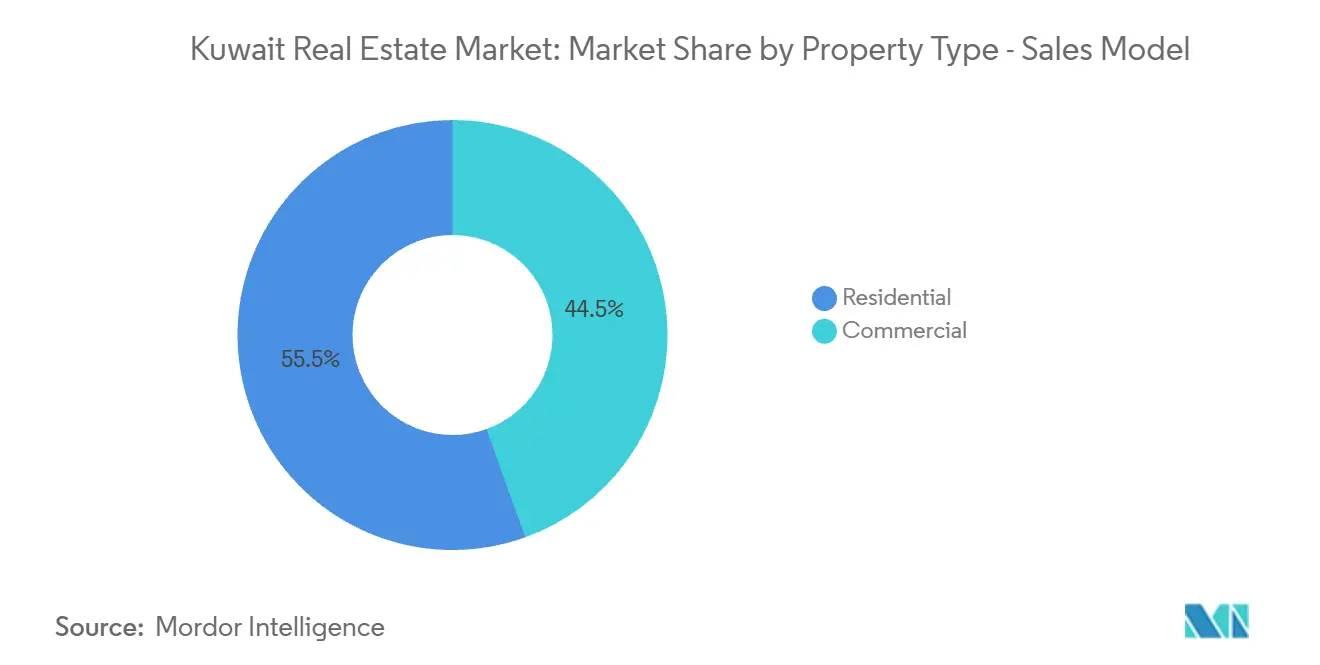
- Par type de bien dans le modèle de vente, le résidentiel détenait 55,5 % de la part du marché immobilier du Koweït en 2025, tandis que le commercial devrait croître à un CAGR de 5,73 % jusqu'en 2031.
- Par gouvernorat dans le modèle de vente, la Ville de Koweït détenait 46,7 % de la part du marché immobilier du Koweït en 2025, tandis qu'Al Ahmadi devrait croître à un CAGR de 5,89 % jusqu'en 2031.
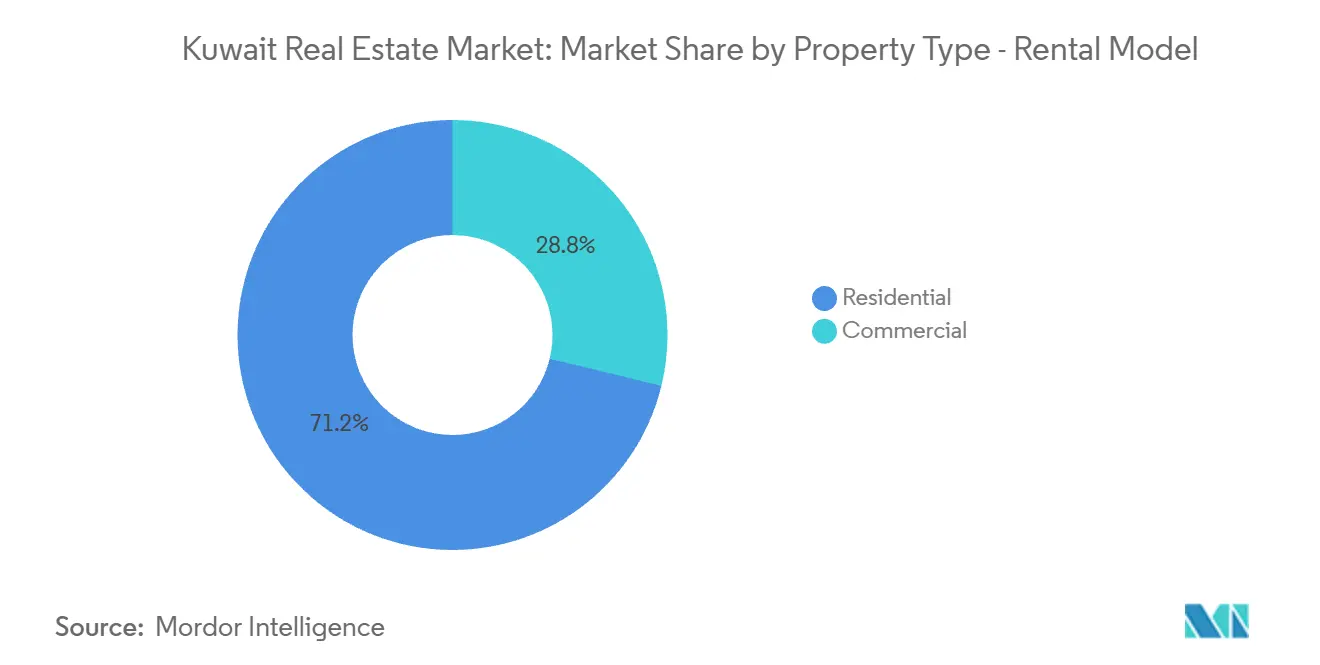
- Par type de bien dans le modèle locatif, le résidentiel détenait 71,2 % de la taille du marché immobilier du Koweït en 2025, tandis que le commercial devrait croître à un CAGR de 6,03 % jusqu'en 2031.
- Par gouvernorat dans le modèle locatif, la Ville de Koweït détenait 35,6 % de la taille du marché immobilier du Koweït en 2025, tandis que Mubarak Al-Kabeer devrait croître à un CAGR de 6,09 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché immobilier du Koweït
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement public dans le logement et les infrastructures | +1.3% | National, avec un accent sur Al Ahmadi, les nouvelles villes et les corridors nord | Moyen terme (2 à 4 ans) |
| Croissance démographique et formation de ménages expatriés | +1.0% | National, avec une demande locative concentrée à Hawalli, Farwaniya et la Ville de Koweït | Court terme (≤ 2 ans) |
| Reprise des transactions sur les biens d'investissement et les biens commerciaux | +0.9% | Ville de Koweït et Hawalli | Court terme (≤ 2 ans) |
| Réforme hypothécaire et du financement du logement | +0.8% | National, avec une activité précoce à la Ville de Koweït, Al Ahmadi et Farwaniya | Moyen terme (2 à 4 ans) |
| Développement intégré à usage mixte et de destination | +0.5% | Al Ahmadi, Jaber Al-Ahmad City, et Mubarak Al-Kabeer | Long terme (≥ 4 ans) |
| Numérisation de la recherche, du courtage et de la gestion immobilière | +0.4% | National, porté par les zones urbaines | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Investissement public dans le logement et les infrastructures
Les projets soutenus par l'État restent une source centrale de demande de construction sur le marché immobilier du Koweït. La loi n° 60 de 2025 a fixé un plafond de dette publique de 97,6 milliards USD, créant une base pour le financement de programmes d'infrastructure pluriannuels. Le Koweït a lancé un appel d'offres international en septembre 2025 pour des contrats de partenariat public-privé de 30 ans pour Al Khiran, Nawaf Al-Ahmad et Al-Sabriyah. Les 3 projets couvrent plus de 300 hectares et visent 170 000 logements, ce qui pourrait élargir le pipeline de développement au-delà de la seule livraison par l'État[1]. L'ampleur de ces projets offre aux promoteurs des opportunités dans le logement, le commerce de détail, les services et les infrastructures de soutien. Leur calendrier de livraison déterminera la rapidité avec laquelle l'offre supplémentaire affectera le marché immobilier du Koweït.
Croissance démographique et formation de ménages expatriés
La formation de ménages continue de soutenir la demande locative sur le marché immobilier du Koweït. La population du Koweït a dépassé 5 millions d'habitants à la mi-2025, et les expatriés représentaient 70 % des résidents. De nombreux ménages expatriés louent des appartements à Hawalli, Farwaniya et dans les quartiers d'investissement de la Ville de Koweït. La reprise des visas familiaux et les modifications de l'accès aux visas de travail depuis 2024 ont élargi la base potentielle de locataires. Une étude de la London School of Economics a établi un lien entre une augmentation de 6 134 candidats sur la liste d'attente de l'Autorité publique pour le bien-être du logement et une hausse de 2,7 % des prix résidentiels[2]. La livraison de logements restera donc importante pour éviter que la demande locative et d'accession à la propriété n'exerce une pression supplémentaire sur l'accessibilité financière.
Reprise des transactions sur les biens d'investissement et les biens commerciaux
L'activité sur les biens d'investissement a renforcé le marché immobilier du Koweït en 2025. Le segment de l'investissement a atteint un niveau de ventes record sur 11 ans au deuxième trimestre 2025, et la valeur des transactions a augmenté de 82 % au premier semestre[3]. La demande était la plus forte pour les immeubles d'appartements générateurs de revenus et les emplacements urbains établis. Kuwait Finance House a indiqué que la demande de biens commerciaux avait presque doublé d'une année sur l'autre au quatrième trimestre 2025. Les zones administratives et commerciales de premier plan de la Ville de Koweït continuent d'attirer des locataires en raison de la rareté de l'offre. Une activité plus soutenue peut élargir l'intérêt des investisseurs pour les actifs logistiques et à usage mixte en dehors du cœur de la ville, mais la qualité de la demande des locataires reste inégale selon les emplacements.
Réforme hypothécaire et du financement du logement
La réforme hypothécaire pourrait modifier la façon dont les citoyens participent au marché immobilier du Koweït. Le projet de loi soumis au Conseil des ministres en septembre 2025 proposait des prêts bancaires allant jusqu'à 649 000 USD avec une durée de remboursement de 25 ans, remplaçant la dépendance actuelle envers le prêteur public pour le logement. La proposition pourrait donner aux ménages qualifiés accès à un financement à plus long terme. Elle pourrait également stimuler l'activité de construction si la demande est satisfaite par une nouvelle offre résidentielle. Le cadre nécessiterait des limites de crédit claires, des règles de garantie et des critères d'éligibilité pour gérer le risque des emprunteurs. Si le crédit se développe avant l'offre, la même réforme pourrait faire monter les prix des logements à court terme.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression sur l'accessibilité financière et pénuries d'offre résidentielle | -0.9% | National, notamment à la Ville de Koweït, Hawalli et Farwaniya | Court terme (≤ 2 ans) |
| Restrictions sur la propriété étrangère et l'accès au logement privé | -0.6% | National, avec le plus grand effet dans les zones de logement privé | Moyen terme (2 à 4 ans) |
| Taux d'intérêt, rendement des dépôts et concurrence en matière de liquidités | -0.5% | National, avec une exposition plus grande à la Ville de Koweït et Hawalli | Court terme (≤ 2 ans) |
| Concentration de la demande de bureaux et de commerces de premier plan dans les quartiers centraux | -0.4% | Ville de Koweït et gouvernorats secondaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression sur l'accessibilité financière et pénuries d'offre résidentielle
L'accessibilité financière reste une contrainte importante sur le marché immobilier du Koweït. Les prix résidentiels dépassaient 22 fois le revenu annuel moyen des ménages selon l'évaluation de la London School of Economics. La livraison de logements publics n'a pas entièrement absorbé la liste d'attente, et Reuters a rapporté en 2025 qu'elle pourrait atteindre 197 000 candidats d'ici 2035 si le problème reste non résolu. La hausse des coûts de construction rend également plus difficile la livraison de logements privés à des prix accessibles. La loi sur les terrains résidentiels vacants, entrée en vigueur en janvier 2026, pourrait encourager le développement de parcelles inactives. Son efficacité dépendra de la question de savoir si les terrains libérés donnent lieu à des logements correspondant à la capacité d'achat des ménages.
Restrictions sur la propriété étrangère et l'accès au logement privé
Les restrictions sur la propriété étrangère individuelle limitent la base d'acheteurs pour le logement privé. Le décret-loi n° 7 de 2025 a élargi les droits de propriété pour les sociétés cotées ayant des actionnaires non koweïtiens, les fonds immobiliers agréés, les portefeuilles d'investissement et les entités d'investissement autorisées. Il n'a pas autorisé les personnes physiques non koweïtiennes à acquérir des terrains résidentiels privés. Cette distinction permet une participation étrangère indirecte via des véhicules éligibles tout en maintenant une limite sur la demande directe de logements privés. La règle peut contraindre les promoteurs cherchant un marché plus large pour les logements haut de gamme. Elle maintient également le marché immobilier du Koweït plus dépendant de la demande des citoyens et des structures d'investissement locales, tandis qu'une nouvelle évolution législative serait nécessaire pour élargir la propriété résidentielle étrangère directe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien dans le modèle de vente : le résidentiel occupe la position la plus importante
Le résidentiel représentait 55,5 % de la valeur des ventes en 2025, ce qui en fait la plus grande composante du secteur immobilier du Koweït dans le cadre du modèle de vente. La demande des citoyens pour des villas et des maisons avec terrain a soutenu cette position. Les appartements et les copropriétés sont également restés importants dans les quartiers d'investissement à forte demande locative. L'immobilier commercial devrait enregistrer la croissance des ventes la plus rapide, avec un CAGR de 5,73 % de 2026 à 2031. La logistique, le commerce de dtail, les bureaux et les actifs hôteliers sont les principales composantes de cette catégorie. La croissance des ventes commerciales est soutenue par des projets liés aux nouvelles villes et au développement logistique.
La croissance commerciale ne sera pas uniforme selon les types de biens ou les emplacements. Les actifs de bureaux et de commerce de détail de premier plan à la Ville de Koweït affichent une demande plus forte que les actifs secondaires. Le développement de nouvelles zones urbaines pourrait créer une demande pour le commerce de détail de proximité, les services et les entrepôts. La ville logistique du port de Shuwaikh devrait générer une activité liée à la logistique à mesure qu'elle avance vers son achèvement prévu en 2028. Le cadre hypothécaire proposé pourrait soutenir les transactions résidentielles lorsque les banques commenceront à proposer des prêts qualifiants. La performance des ventes dans le secteur immobilier du Koweït reflétera donc à la fois le financement du logement et le rythme d'absorption des locataires commerciaux.
Par gouvernorat dans le modèle de vente : la Ville de Koweït en tête tandis qu'Al Ahmadi connaît la croissance la plus rapide
La Ville de Koweït détenait 46,7 % de la valeur des ventes en 2025, reflétant sa concentration d'activités financières, administratives et commerciales. Ses quartiers d'investissement établis et son accès aux principaux services soutiennent les valeurs immobilières. Al Ahmadi devrait être la zone géographique de vente à la croissance la plus rapide, avec un CAGR de 5,89 % jusqu'en 2031. Le développement de villes résidentielles, l'activité liée à l'énergie et l'investissement logistique soutiennent ces perspectives. Hawalli et Farwaniya continuent de générer des transactions en raison de leurs communautés denses et de leurs importantes populations de locataires. L'activité de vente reste centrée sur la Ville de Koweït, même si le développement se déplace vers les gouvernorats périphériques.
La croissance d'Al Ahmadi est liée à la fois aux usages résidentiels et commerciaux. South Saad Al Abdullah avait dépassé 39 % d'avancement sur son contrat routier en juin 2025. Farwaniya joue un rôle dans l'immobilier lié à la logistique et au commerce en raison de son emplacement et de ses liaisons de transport. Hawalli continue d'attirer des investissements dans des immeubles d'appartements destinés aux locataires expatriés. Le Reste du Koweït, incluant Jahra et les zones nord, affiche une activité transactionnelle plus faible mais reste pertinent pour la planification publique à long terme. Le marché immobilier du Koweït devient donc moins dépendant d'un seul centre urbain, tandis que la Ville de Koweït conserve la plus grande base de ventes.
Par type de bien dans le modèle locatif : le résidentiel génère la plus grande valeur locative
Le résidentiel représentait 71,2 % de la valeur locative en 2025, la part la plus importante dans le cadre du modèle locatif du marché immobilier du Koweït. Les appartements et les copropriétés représentent une grande partie de cette demande à Hawalli et Farwaniya. La grande population expatriée du Koweït soutient une demande récurrente de logements locatifs. L'immobilier commercial devrait connaître la croissance la plus rapide, avec un CAGR de 6,03 % de 2026 à 2031. Ce taux suggère que les propriétaires pourraient conserver des actifs commerciaux générateurs de revenus plutôt que de les vendre. L'immobilier résidentiel locatif reste dominant car la location par les ménages a une base plus large.
La croissance de la location commerciale est liée à la logistique, à l'hôtellerie et aux espaces de bureaux de qualité. Les bureaux de premier plan peuvent maintenir leur demande tandis que les bureaux secondaires font face à un risque de vacance. Kuwait Real Estate Company a indiqué que son projet de logements pour la main-d'œuvre de Sabhan avait atteint 95 % d'avancement début 2026. Le projet ajoute des hébergements institutionnels pour la main-d'œuvre, ce qui pourrait soutenir les entrepreneurs travaillant sur de grands programmes de développement. La documentation numérique des locations pourrait également améliorer la cohérence dans l'administration des baux. La performance locative sur le marché immobilier du Koweït dépendra de la création d'emplois, de la demande des ménages expatriés et de la livraison de destinations commerciales.
Analyse géographique
La Ville de Koweït détenait 46,7 % de la valeur des ventes et 35,6 % de la valeur locative en 2025, lui conférant la position la plus importante dans les deux modèles de transaction. Les fonctions bancaires, gouvernementales, diplomatiques et commerciales de catégorie A de la ville soutiennent ce rôle. Les ventes de biens d'investissement ont atteint un niveau record sur 11 ans au deuxième trimestre 2025, avec une activité à Hawalli et Sharq contribuant à la dynamique. United Real Estate Company a remporté un appel d'offres en mars 2026 pour la mise à niveau, le développement, la gestion et l'exploitation de Souq Sharq Phase 3. Cela renforce l'intérêt privé pour les actifs commerciaux centraux. La rareté des parcelles et les coûts élevés des terrains restent des limites pour les nouveaux projets dans la capitale.
Al Ahmadi devrait croître à un CAGR de 5,89 % dans les ventes de 2026 à 2031, le taux de ventes le plus élevé parmi les gouvernorats. Ses perspectives combinent la construction de villes résidentielles avec une demande industrielle, logistique et liée à l'énergie. Mubarak Al-Kabeer devrait croître à un CAGR de 6,09 % dans les locations, le taux le plus rapide dans les 2 modèles. Les grandes destinations côtières et les emplacements à moindre coût peuvent attirer des ménages et des locataires commerciaux se déplaçant au-delà des quartiers centraux. L'activité dans ces gouvernorats dépendra de la livraison des projets, des liaisons routières, des services publics et des services locaux. Les partenariats public-privé pour les nouvelles villes visent à développer la capacité dans des zones qui n'ont pas historiquement eu la base de développement de la Ville de Koweït.
Hawalli et Farwaniya restent des emplacements centraux pour les locations d'appartements et les transactions sur les biens d'investissement. Leur proximité avec la capitale et leur infrastructure commerciale établie soutiennent la demande des ménages expatriés. Farwaniya bénéficie également de l'activité liée au transport et au commerce. Le Reste du Koweït comprend Jahra et les zones nord qui ont une activité actuelle plus faible mais reçoivent de l'attention dans la planification du développement à long terme. La réforme hypothécaire pourrait affecter la demande dans tous les gouvernorats lorsque les règles d'éligibilité et de garantie seront définies. Le marché immobilier du Koweït continuera d'afficher des schémas de croissance différents car chaque zone présente un mélange distinct de demande des ménages, d'activité commerciale et de terrains disponibles.
Paysage concurrentiel
Le marché immobilier du Koweït est modérément fragmenté, avec des promoteurs cotés détenant d'importants pipelines de projets et des opérateurs familiaux plus petits actifs dans les biens d'investissement secondaires. Les grandes entreprises se concentrent sur les destinations à usage mixte, les partenariats public-privé et les actifs à revenus locatifs récurrents. Mabanee a présenté un pipeline de projets de 7,8 milliards USD au Koweït et en Arabie Saoudite lors de sa présentation aux investisseurs du deuxième trimestre 2026. Le projet Aventura à Jaber Al-Ahmad City et le projet Souk Sabah à Sabah Al-Ahmad City illustrent l'importance des développements planifiés à long terme. La société a également signé un accord d'achat préliminaire en mai 2026 pour un portefeuille d'actifs immobiliers koweïtiens, indiquant un intérêt continu pour la consolidation.
United Real Estate Company renforce sa position dans les actifs haut de gamme et de destination. Son attribution de Souq Sharq Phase 3 en mars 2026 consolide sa présence dans la zone commerciale du front de mer de la Ville de Koweït. La collaboration de la société avec Nobu Hospitality ajoute également un élément résidentiel et hôtelier de marque à Hessah Plaza. Kuwait Real Estate Company a déclaré un chiffre d'affaires pour l'exercice 2025 de 128,3 millions USD, en hausse de 13,1 % par rapport à l'année précédente, et a identifié la diversification internationale comme un élément important de sa stratégie. Ces mouvements montrent que les promoteurs établis équilibrent les projets nationaux avec une exposition régionale. Leur taille leur donne un meilleur accès au financement et aux opportunités de partenariat que les opérateurs plus petits.
La capacité numérique devient un autre point de compétition sur le marché immobilier du Koweït. Tamdeen Real Estate Company a acquis une participation majoritaire dans la société mère de 4Sale International en juin 2026 pour développer sa présence dans le commerce numérique. Zain Kuwait et United Real Estate Company ont également conclu en juin 2026 un partenariat pour intégrer la 5G, la fibre et les infrastructures de ville intelligente dans les projets urbains. Les courtiers plus petits peuvent se démarquer grâce à leur connaissance locale et leurs réseaux de transactions, mais ils disposent de moins de ressources pour les grands projets. Aucune part combinée pour les principaux promoteurs n'a été fournie, de sorte que la part des entreprises ne peut pas être utilisée pour classer précisément la concentration. Le marché immobilier du Koweït reste ouvert aux opérateurs de niche dans le logement locatif, les services immobiliers et les projets commerciaux localisés.
Leaders du secteur immobilier du Koweït
-
Mabanee Company K.P.S.C.
-
United Real Estate Company K.S.C.P.
-
Kuwait Real Estate Company K.P.S.C. (AQARAT)
-
Salhia Real Estate Company K.S.C.P.
-
Tamdeen Real Estate Company K.P.S.C.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : Une filiale saoudienne de Mabanee Company a signé un accord pour acquérir une parcelle de 17 477 m² à Riyad pour 30,1 millions USD, destinée à être développée en bien d'investissement, étendant le pipeline régional de Mabanee au-delà du Koweït dans le cadre d'un portefeuille de projets de 7,8 milliards USD.
- Juin 2026 : Tamdeen Real Estate Company, par l'intermédiaire d'une filiale, a acquis une participation majoritaire dans la société mère de 4Sale International pour développer sa présence dans le commerce numérique parallèlement à son portefeuille immobilier physique, renforçant la convergence entre la PropTech et l'immobilier traditionnel.
- Mars 2026 : URC a remporté l'appel d'offres KAPP pour la mise à niveau, le développement, la maintenance majeure, la gestion et l'exploitation de Souq Sharq Phase 3 à la Ville de Koweït, une destination commerciale emblématique en bord de mer, signalant un engagement institutionnel continu envers les actifs commerciaux de premier plan dans la capitale.
Périmètre du rapport sur le marché immobilier du Koweït
| Résidentiel | Appartements et copropriétés |
| Villas et maisons avec terrain | |
| Commercial | Bureaux |
| Commerce de détail | |
| Logistique | |
| Autres biens commerciaux, y compris industriels et hôteliers |
| Ville de Koweït |
| Al Ahmadi |
| Hawalli |
| Farwaniya |
| Reste du Koweït |
| Par type de bien | Résidentiel | Appartements et copropriétés |
| Villas et maisons avec terrain | ||
| Commercial | Bureaux | |
| Commerce de détail | ||
| Logistique | ||
| Autres biens commerciaux, y compris industriels et hôteliers | ||
| Par gouvernorat | Ville de Koweït | |
| Al Ahmadi | ||
| Hawalli | ||
| Farwaniya | ||
| Reste du Koweït | ||
Questions clés auxquelles le rapport répond
Quelles sont les perspectives du marché immobilier du Koweït jusqu'en 2031 ?
Le secteur devrait croître de 12,23 milliards USD en 2026 à 15,65 milliards USD d'ici 2031, avec un CAGR de 5,05 %.
Quel type de bien est en tête des ventes au Koweït ?
Le résidentiel a dominé les ventes avec une part de 55,5 % en 2025, tandis que les ventes commerciales devraient connaître la croissance la plus rapide, avec un CAGR de 5,73 %.
Quelle catégorie de bien locatif connaît la croissance la plus rapide au Koweït ?
La location commerciale devrait croître à un CAGR de 6,03 % jusqu'en 2031, tandis que le résidentiel détenait 71,2 % de la valeur locative en 2025.
Quel gouvernorat affiche la croissance locative la plus rapide ?
Mubarak Al-Kabeer devrait enregistrer un CAGR de 6,09 % en valeur locative de 2026 à 2031.
Comment la réforme hypothécaire pourrait-elle affecter la demande immobilière au Koweït ?
Le projet de proposition permettrait un financement bancaire à plus long terme pour les acheteurs qualifiés, mais la livraison de l'offre déterminera son effet sur l'accessibilité financière.
Le marché immobilier du Koweït est-il concentré ?
Le secteur est modérément fragmenté, avec des promoteurs cotés et de nombreux participants familiaux plus petits actifs dans différentes catégories de biens.