
Größe und Marktanteil des kuwaitischen Immobilienmarkts
Marktübersicht
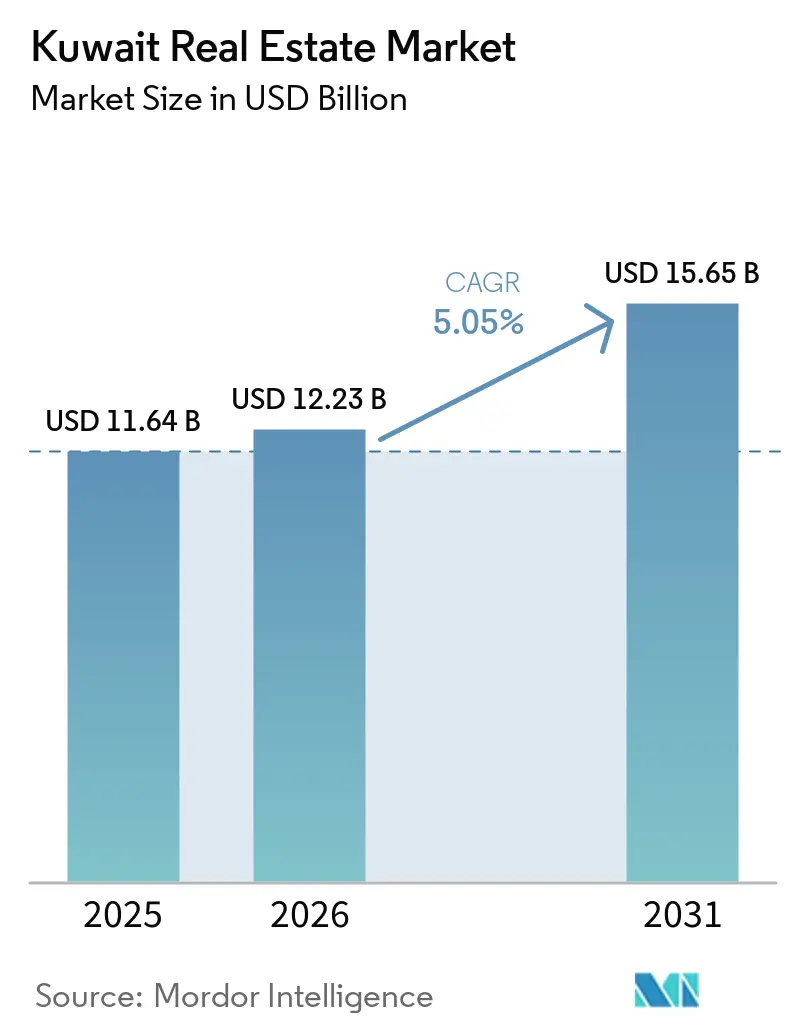
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11.64 Milliarden US-Dollar |
| Marktgröße (2026) | 12.23 Milliarden US-Dollar |
| Marktgröße (2031) | 15.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.05 % |
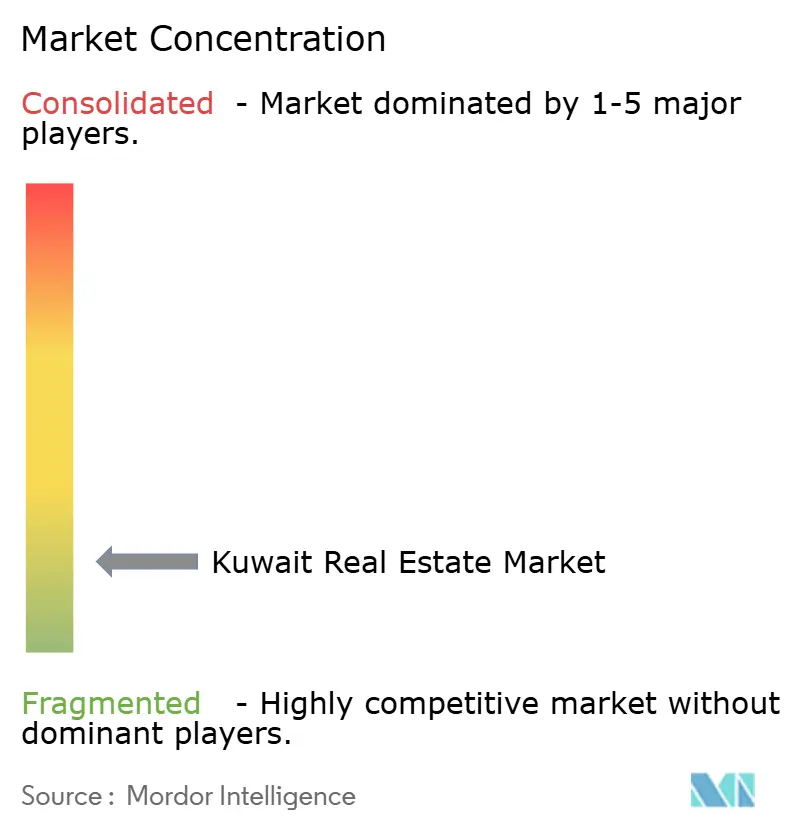
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kuwaitischen Immobilienmarkts von Mordor Intelligence
Die Größe des kuwaitischen Immobilienmarkts wird für 2025 auf 11,64 Milliarden USD, für 2026 auf 12,23 Milliarden USD geschätzt und soll bis 2031 einen Wert von 15,65 Milliarden USD erreichen, mit einem CAGR von 5,05 % von 2026 bis 2031.
Der kuwaitische Immobilienmarkt trat 2026 nach Rekordumsätzen im Jahr 2025 in eine neue Phase ein, gestützt durch Aktivitäten im Bereich Anlageimmobilien und Transaktionen mit Wohngrundstücken. Neue Regelungen zur Entwicklerbeteiligung, Flächennutzung und ausländischen Investitionen verändern die Kapitalarten, die in den kuwaitischen Immobilienmarkt eintreten können. Geplante Hypothekenreformen könnten den Zugang zur Wohnraumfinanzierung verbessern, obwohl die Wirkung davon abhängt, ob neue Wohnungen gleichzeitig auf den Markt kommen. Infrastrukturausgaben und private Beteiligung an neuen Städten könnten mehr Entwicklungsaktivitäten in südliche und äußere Gebiete verlagern. Begrenztes Bauland in zentralen Bezirken, eingeschränktes individuelles ausländisches Eigentum und ungleichmäßige Nachfrage nach Büroflächen prägen weiterhin das Risikoprofil des kuwaitischen Immobilienmarkts.
Wichtigste Erkenntnisse des Berichts
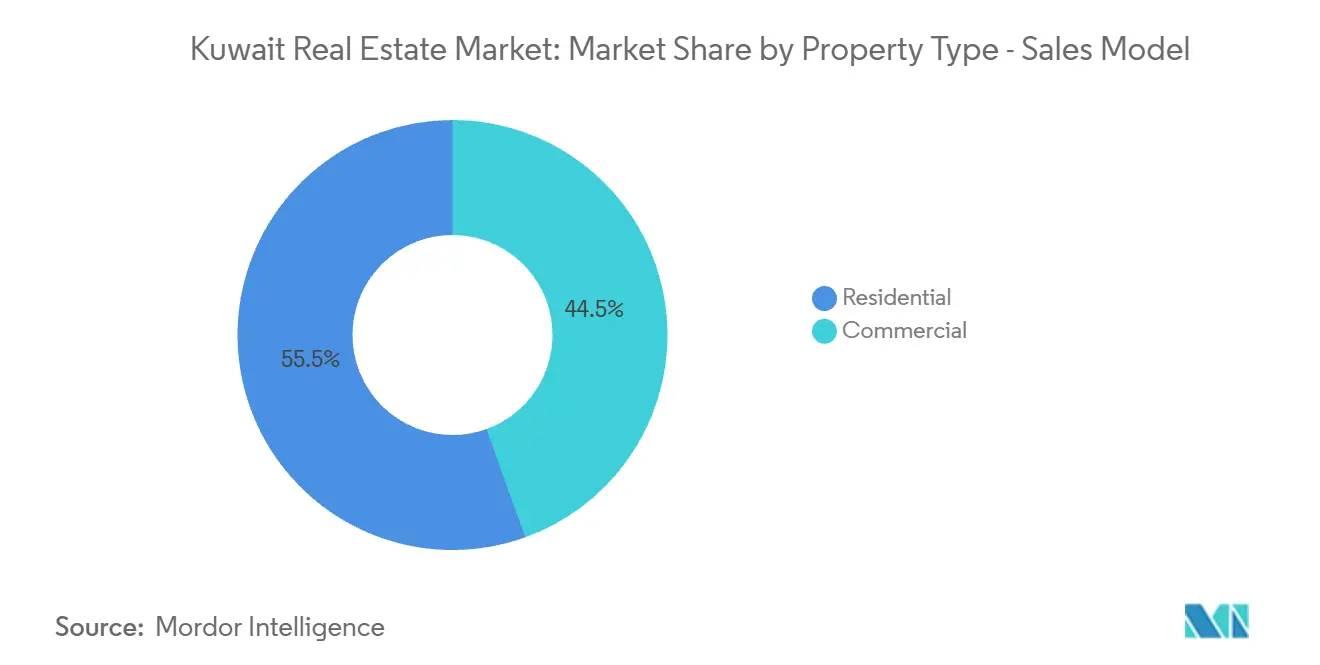
- Nach Immobilientyp im Verkaufsmodell hielt Wohnimmobilien im Jahr 2025 einen Marktanteil von 55,5 % am kuwaitischen Immobilienmarkt, während Gewerbeimmobilien bis 2031 voraussichtlich mit einem CAGR von 5,73 % wachsen werden.
- Nach Gouvernement im Verkaufsmodell hielt Kuwait-Stadt im Jahr 2025 einen Marktanteil von 46,7 % am kuwaitischen Immobilienmarkt, während Al Ahmadi bis 2031 voraussichtlich mit einem CAGR von 5,89 % wachsen wird.
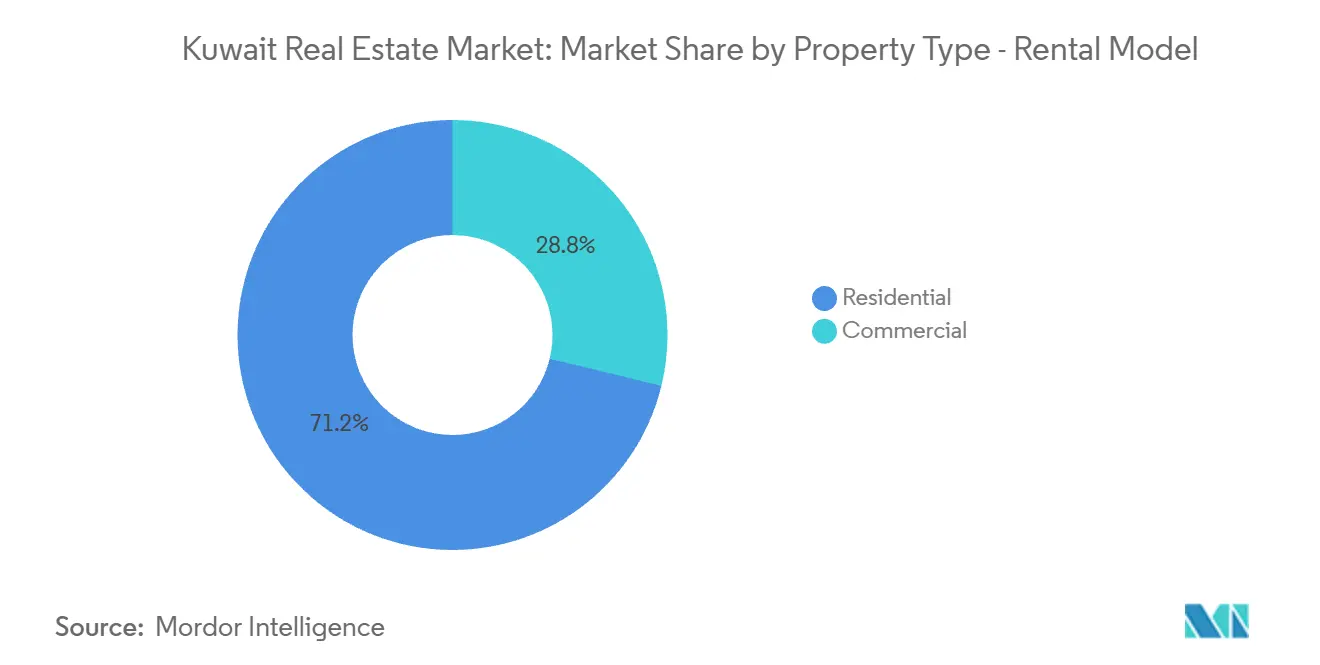
- Nach Immobilientyp im Mietmodell hielt Wohnimmobilien im Jahr 2025 einen Marktanteilswert von 71,2 % am kuwaitischen Immobilienmarkt, während Gewerbeimmobilien bis 2031 voraussichtlich mit einem CAGR von 6,03 % wachsen werden.
- Nach Gouvernement im Mietmodell hielt Kuwait-Stadt im Jahr 2025 einen Marktanteilswert von 35,6 % am kuwaitischen Immobilienmarkt, während Mubarak Al-Kabeer bis 2031 voraussichtlich mit einem CAGR von 6,09 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum kuwaitischen Immobilienmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte Wohnraum- und Infrastrukturinvestitionen | +1.3% | National, mit Schwerpunkt auf Al Ahmadi, neuen Städten und nördlichen Korridoren | Mittelfristig (2–4 Jahre) |
| Bevölkerungswachstum und Haushaltsgründung von Expatriates | +1.0% | National, mit auf Mietnachfrage konzentrierter Aktivität in Hawalli, Farwaniya und Kuwait-Stadt | Kurzfristig (≤ 2 Jahre) |
| Erholung bei Anlageimmobilien und gewerblichen Transaktionen | +0.9% | Kuwait-Stadt und Hawalli | Kurzfristig (≤ 2 Jahre) |
| Hypotheken- und Wohnraumfinanzierungsreform | +0.8% | National, mit früher Aktivität in Kuwait-Stadt, Al Ahmadi und Farwaniya | Mittelfristig (2–4 Jahre) |
| Integrierte Mischnutzungs- und Zielortentwicklung | +0.5% | Al Ahmadi, Jaber Al-Ahmad City und Mubarak Al-Kabeer | Langfristig (≥ 4 Jahre) |
| Digitalisierung der Immobiliensuche, Vermittlung und Verwaltung | +0.4% | National, angeführt von städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Wohnraum- und Infrastrukturinvestitionen
Staatlich geförderte Projekte bleiben eine zentrale Quelle der Baunachfrage im kuwaitischen Immobilienmarkt. Das Gesetz Nr. 60 von 2025 legte eine Obergrenze für die Staatsverschuldung von 97,6 Milliarden USD fest und schuf damit eine Grundlage für die Finanzierung mehrjähriger Infrastrukturprogramme. Kuwait eröffnete im September 2025 internationale Ausschreibungen für 30-jährige Verträge für öffentlich-private Partnerschaften für Al Khiran, Nawaf Al-Ahmad und Al-Sabriyah. Die 3 Projekte umfassen mehr als 300 Hektar und zielen auf 170.000 Wohneinheiten ab, was die Entwicklungspipeline über die staatlich geführte Lieferung hinaus erweitern könnte[1]. Der Umfang dieser Projekte bietet Entwicklern Möglichkeiten in den Bereichen Wohnungsbau, Einzelhandel, Dienstleistungen und unterstützende Infrastruktur. Ihr Lieferzeitplan wird bestimmen, wie schnell das zusätzliche Angebot den kuwaitischen Immobilienmarkt beeinflusst.
Bevölkerungswachstum und Haushaltsgründung von Expatriates
Die Haushaltsgründung unterstützt weiterhin die Mietnachfrage im kuwaitischen Immobilienmarkt. Kuwaits Bevölkerung überstieg Mitte 2025 die 5-Millionen-Marke, wobei Expatriates 70 % der Einwohner ausmachten. Viele Expatriate-Haushalte mieten Wohnungen in den Investitionsbezirken Hawalli, Farwaniya und Kuwait-Stadt. Die Wiederaufnahme von Familienvisa und Änderungen beim Zugang zu Arbeitsvisa seit 2024 haben die potenzielle Mieterbasis erweitert. Eine Studie der London School of Economics verknüpfte einen Anstieg von 6.134 Antragstellern auf der Warteliste der Behörde für öffentliches Wohnungswesen mit einem Anstieg der Wohnimmobilienpreise um 2,7 %[2]. Die Wohnraumversorgung wird daher weiterhin wichtig bleiben, um zu verhindern, dass die Miet- und Eigentumsnachfrage die Erschwinglichkeit weiter unter Druck setzt.
Erholung bei Anlageimmobilien und gewerblichen Transaktionen
Die Aktivitäten im Bereich Anlageimmobilien stärkten den kuwaitischen Immobilienmarkt im Jahr 2025. Das Investitionssegment erreichte im zweiten Quartal 2025 ein 11-Jahres-Verkaufshoch, und der Transaktionswert stieg im ersten Halbjahr um 82 %[3]. Die Nachfrage war am stärksten bei einkommenserzielenden Apartmentgebäuden und etablierten städtischen Lagen. Kuwait Finance House berichtete, dass die Nachfrage nach Gewerbeimmobilien im vierten Quartal 2025 im Jahresvergleich fast verdoppelt wurde. Erstklassige Verwaltungs- und Gewerbeflächen in Kuwait-Stadt ziehen weiterhin Mieter an, da das Angebot begrenzt ist. Höhere Aktivitäten können das Investoreninteresse an Logistik- und Mischnutzungsimmobilien außerhalb des Stadtkerns ausweiten, aber die Qualität der Mieternachfrage bleibt standortübergreifend uneinheitlich.
Hypotheken- und Wohnraumfinanzierungsreform
Die Hypothekenreform könnte verändern, wie Bürger am kuwaitischen Immobilienmarkt teilnehmen. Der im September 2025 dem Kabinett vorgelegte Gesetzentwurf sah Bankdarlehen von bis zu 649.000 USD mit einer Laufzeit von 25 Jahren vor und würde die derzeitige Abhängigkeit vom staatlichen Wohnungsbaudarlehensgeber ersetzen. Der Vorschlag könnte qualifizierten Haushalten Zugang zu längerfristiger Finanzierung verschaffen. Er könnte auch die Bautätigkeit ankurbeln, wenn die Nachfrage durch neues Wohnraumangebot gedeckt wird. Der Rahmen würde klare Kreditlimits, Sicherheitenregeln und Anspruchsvoraussetzungen benötigen, um das Kreditnehmerrisiko zu steuern. Wenn die Kreditvergabe vor dem Angebot ausgeweitet wird, könnte dieselbe Reform die Immobilienpreise kurzfristig erhöhen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erschwinglichkeitsdruck und Wohnraumangebotsengpässe | -0.9% | National, insbesondere in Kuwait- Stadt, Hawalli und Farwaniya | Kurzfristig (≤ 2 Jahre) |
| Eingeschränktes ausländisches Eigentum und privater Wohnraumzugang | -0.6% | National, mit der größten Auswirkung in privaten Wohngebieten | Mittelfristig (2–4 Jahre) |
| Zinssatz-, Einlagenrendite- und Liquiditätswettbewerb | -0.5% | National, mit stärkerer Exposition in Kuwait-Stadt und Hawalli | Kurzfristig (≤ 2 Jahre) |
| Konzentration der erstklassigen Büro- und Einzelhandelsnachfrage in Kernbezirken | -0.4% | Kuwait-Stadt und sekundäre Gouvernements | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglichkeitsdruck und Wohnraumangebotsengpässe
Die Erschwinglichkeit bleibt eine wesentliche Einschränkung für den kuwaitischen Immobilienmarkt. Laut der Bewertung der London School of Economics überstiegen die Wohnimmobilienpreise das 22-fache des durchschnittlichen jährlichen Haushaltseinkommens. Die öffentliche Wohnraumversorgung hat die Warteliste nicht vollständig abgebaut, und Reuters berichtete 2025, dass sie bis 2035 auf 197.000 Antragsteller anwachsen könnte, wenn das Problem ungelöst bleibt. Höhere Baukosten erschweren auch die Bereitstellung von privatem Wohnraum zu erschwinglichen Preisen. Das Gesetz über unbebautes Wohnbauland, das im Januar 2026 in Kraft trat, könnte die Entwicklung brachliegender Grundstücke fördern. Seine Wirksamkeit wird davon abhängen, ob freigegebenes Land zu Wohnungen führt, die der Kaufkraft der Haushalte entsprechen.
Eingeschränktes ausländisches Eigentum und privater Wohnraumzugang
Beschränkungen für individuelles ausländisches Eigentum begrenzen die Käuferbasis für privaten Wohnraum. Das Dekretgesetz Nr. 7 von 2025 erweiterte die Eigentumsrechte für börsennotierte Unternehmen mit nicht-kuwaitischen Aktionären, zugelassene Immobilienfonds, Anlageportfolios und autorisierte Investmenteinheiten. Es erlaubte nicht-kuwaitischen Einzelpersonen nicht, privates Wohnbauland zu erwerben. Diese Unterscheidung ermöglicht eine indirekte ausländische Beteiligung über geeignete Vehikel, während eine Begrenzung der direkten Nachfrage nach privaten Wohnimmobilien aufrechterhalten wird. Die Regelung kann Entwickler einschränken, die einen breiteren Markt für Premiumwohnungen anstreben. Sie macht den kuwaitischen Immobilienmarkt auch abhängiger von der Bürgernachfrage und lokalen Investitionsstrukturen, während weitere gesetzliche Änderungen erforderlich wären, um das direkte ausländische Wohneigentum zu erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp im Verkaufsmodell: Wohnimmobilien halten die größte Position
Wohnimmobilien machten 2025 55,5 % des Verkaufswerts aus und sind damit der größte Teil der kuwaitischen Immobilienbranche im Verkaufsmodell. Die Nachfrage der Bürger nach Villen und Einfamilienhäusern unterstützte diese Position. Apartments und Eigentumswohnungen blieben ebenfalls wichtig in Investitionsbezirken mit aktiver Mietnachfrage. Gewerbeimmobilien werden voraussichtlich das schnellste Umsatzwachstum mit einem CAGR von 5,73 % von 2026 bis 2031 verzeichnen. Logistik-, Einzelhandels-, Büro- und Hospitality-Immobilien sind die Hauptkomponenten dieser Kategorie. Das Wachstum der Gewerbeimmobilienverkäufe wird durch Projekte im Zusammenhang mit neuen Städten und der Logistikentwicklung unterstützt.
Das gewerbliche Wachstum wird nicht einheitlich über Immobilientypen oder Standorte hinweg sein. Erstklassige Büro- und Einzelhandelsimmobilien in Kuwait-Stadt haben eine stärkere Nachfrage als sekundäre Bestände. Die Entwicklung neuer Stadtgebiete könnte Nachfrage nach Nahversorgungseinzelhandel, Dienstleistungen und Lagerhäusern schaffen. Es wird erwartet, dass die Logistikstadt Shuwaikh Port logistikbezogene Aktivitäten hinzufügt, wenn sie sich ihrer geplanten Fertigstellung im Jahr 2028 nähert. Der vorgeschlagene Hypothekenrahmen könnte Wohnimmobilientransaktionen unterstützen, wenn Banken beginnen, qualifizierende Darlehen anzubieten. Die Verkaufsleistung in der kuwaitischen Immobilienbranche wird daher sowohl die Wohnraumfinanzierung als auch das Tempo der gewerblichen Mieteraufnahme widerspiegeln.


Nach Gouvernement im Verkaufsmodell: Kuwait-Stadt führt, während Al Ahmadi am schnellsten wächst
Kuwait-Stadt hielt 2025 46,7 % des Verkaufswerts und spiegelt damit seine Konzentration an Finanz-, Verwaltungs- und Gewerbeaktivitäten wider. Die etablierten Investitionsbezirke und der Zugang zu wichtigen Dienstleistungen unterstützen die Immobilienwerte. Al Ahmadi wird voraussichtlich die am schnellsten wachsende Verkaufsregion mit einem CAGR von 5,89 % bis 2031 sein. Die Entwicklung von Wohnstädten, energiebezogene Aktivitäten und Logistikinvestitionen unterstützen diese Aussichten. Hawalli und Farwaniya generieren weiterhin Transaktionen aufgrund ihrer dichten Gemeinschaften und großen Mieterbevölkerungen. Die Verkaufsaktivitäten bleiben auf Kuwait-Stadt konzentriert, auch wenn sich die Entwicklung in äußere Gouvernements verlagert.
Al Ahmadis Wachstum ist sowohl an Wohn- als auch an gewerbliche Nutzungen gebunden. South Saad Al Abdullah hatte bis Juni 2025 mehr als 39 % seines Straßenvertrags abgeschlossen. Farwaniya spielt aufgrund seiner Lage und Verkehrsanbindungen eine Rolle bei Logistik- und handelsgebundenen Immobilien. Hawalli zieht weiterhin Investitionen in Apartmentgebäude an, die Expatriate-Mieter bedienen. Der Rest von Kuwait, einschließlich Jahra und nördlicher Gebiete, hat eine geringere Transaktionsaktivität, bleibt aber für die langfristige öffentliche Planung relevant. Der kuwaitische Immobilienmarkt wird daher weniger abhängig von einem einzigen Stadtzentrum, während Kuwait-Stadt die größte Verkaufsbasis behält.
Nach Immobilientyp im Mietmodell: Wohnimmobilien generieren den größten Mietwert
Wohnimmobilien repräsentierten 2025 71,2 % des Mietwerts und hatten damit den größten Anteil im Mietmodell des kuwaitischen Immobilienmarkts. Apartments und Eigentumswohnungen machen einen Großteil dieser Nachfrage in Hawalli und Farwaniya aus. Kuwaits große Expatriate-Bevölkerung unterstützt die wiederkehrende Nachfrage nach Mietwohnungen. Gewerbeimmobilien werden voraussichtlich am schnellsten mit einem CAGR von 6,03 % von 2026 bis 2031 wachsen. Diese Rate deutet darauf hin, dass Eigentümer einkommenserzielende Gewerbeimmobilien eher behalten als verkaufen könnten. Wohnmietimmobilien bleiben dominant, da die Haushaltsvermietung eine größere Basis hat.
Das Wachstum der Gewerbemieten ist mit Logistik, Hospitality und qualitativ hochwertigen Büroflächen verbunden. Erstklassige Büros können die Nachfrage aufrechterhalten, während sekundäre Büros einem Leerstandsrisiko ausgesetzt sind. Kuwait Real Estate Company erklärte, dass ihr Sabhan-Arbeiterwohnungsprojekt Anfang 2026 zu 95 % fertiggestellt war. Das Projekt fügt institutionelle Arbeitnehmerunterkünfte hinzu, die Auftragnehmer unterstützen könnten, die an großen Entwicklungsprogrammen arbeiten. Digitale Mietdokumentation könnte auch die Konsistenz in der Mietverwaltung verbessern. Die Mietleistung im kuwaitischen Immobilienmarkt wird von der Schaffung von Arbeitsplätzen, der Nachfrage von Expatriate-Haushalten und der Bereitstellung gewerblicher Zielorte abhängen.
Geografische Analyse
Kuwait-Stadt hielt 2025 46,7 % des Verkaufswerts und 35,6 % des Mietwerts und hatte damit die größte Position in beiden Transaktionsmodellen. Die Bank-, Regierungs-, Diplomatie- und erstklassigen Gewerbefunktionen der Stadt unterstützen diese Rolle. Die Verkäufe von Anlageimmobilien erreichten im zweiten Quartal 2025 ein 11-Jahres-Hoch, wobei Aktivitäten in Hawalli und Sharq zum Schwung beitrugen. United Real Estate Company gewann im März 2026 eine Ausschreibung für die Aufwertung, Entwicklung, Verwaltung und den Betrieb von Souq Sharq Phase 3. Dies unterstreicht das private Interesse an zentralen Gewerbeimmobilien. Knappe Grundstücke und hohe Grundstückskosten bleiben Einschränkungen für neue Projekte in der Hauptstadt.
Al Ahmadi wird voraussichtlich mit einem CAGR von 5,89 % bei den Verkäufen von 2026 bis 2031 wachsen, der höchsten Verkaufsrate unter den Gouvernements. Die Aussichten kombinieren den Bau von Wohnstädten mit industrieller, logistischer und energiebezogener Nachfrage. Mubarak Al-Kabeer wird voraussichtlich mit einem CAGR von 6,09 % bei den Mieten wachsen, der schnellsten Rate über die 2 Modelle hinweg. Große Küstenziele und kostengünstigere Standorte können Haushalte und gewerbliche Mieter anziehen, die über die zentralen Bezirke hinausgehen. Die Aktivitäten in diesen Gouvernements werden von der Projektlieferung, Straßenverbindungen, Versorgungseinrichtungen und lokalen Dienstleistungen abhängen. Öffentlich-private Partnerschaften für neue Städte sollen die Kapazitäten in Gebieten ausbauen, die historisch nicht über die Entwicklungsbasis von Kuwait-Stadt verfügten.
Hawalli und Farwaniya bleiben Kernstandorte für Apartmentmieten und Anlageimmobilientransaktionen. Ihre Nähe zur Hauptstadt und die etablierte Einzelhandelsinfrastruktur unterstützen die Nachfrage von Expatriate-Haushalten. Farwaniya profitiert auch von Transport- und handelsgebundenen Aktivitäten. Der Rest von Kuwait umfasst Jahra und nördliche Gebiete, die derzeit eine geringere Aktivität aufweisen, aber in der längerfristigen Entwicklungsplanung Beachtung finden. Die Hypothekenreform könnte die Nachfrage in allen Gouvernements beeinflussen, wenn Anspruchsvoraussetzungen und Sicherheitenregeln definiert sind. Der kuwaitische Immobilienmarkt wird weiterhin unterschiedliche Wachstumsmuster zeigen, da jedes Gebiet eine eigene Mischung aus Haushaltsnachfrage, Gewerbeaktivität und verfügbarem Land aufweist.
Wettbewerbslandschaft
Der kuwaitische Immobilienmarkt ist mäßig fragmentiert, wobei börsennotierte Entwickler große Projektpipelines halten und kleinere familiengeführte Betreiber bei sekundären Anlageimmobilien aktiv sind. Größere Unternehmen konzentrieren sich auf Mischnutzungsziele, öffentlich-private Partnerschaften und Immobilien mit wiederkehrenden Mieteinnahmen. Mabanee berichtete in seiner Investorenpräsentation für das zweite Quartal 2026 von einer Projektpipeline von 7,8 Milliarden USD in Kuwait und Saudi-Arabien. Das Aventura-Projekt in Jaber Al-Ahmad City und das Souk Sabah-Projekt in Sabah Al-Ahmad City zeigen die Bedeutung langfristiger Masterplan-Entwicklungen. Das Unternehmen unterzeichnete im Mai 2026 auch eine vorläufige Kaufvereinbarung für ein Portfolio kuwaitischer Immobilienwerte, was auf ein anhaltendes Interesse an Konsolidierung hindeutet.
United Real Estate Company baut seine Position bei Premium- und Zielortimmobilien aus. Die Vergabe von Souq Sharq Phase 3 im März 2026 stärkt seine Präsenz im Ufergewerbegebiet von Kuwait-Stadt. Die Zusammenarbeit des Unternehmens mit Nobu Hospitality fügt Hessah Plaza auch ein Marken-Wohn- und Hospitalityelement hinzu. Kuwait Real Estate Company berichtete für das Geschäftsjahr 2025 einen Umsatz von 128,3 Millionen USD, ein Plus von 13,1 % gegenüber dem Vorjahr, und identifizierte internationale Diversifizierung als wichtigen Teil seiner Strategie. Diese Schritte zeigen, dass etablierte Entwickler inländische Projekte mit regionaler Präsenz ausbalancieren. Ihre Größe verschafft ihnen einen besseren Zugang zu Finanzierungs- und Partnerschaftsmöglichkeiten als kleineren Betreibern.
Digitale Kompetenz wird zu einem weiteren Wettbewerbspunkt im kuwaitischen Immobilienmarkt. Tamdeen Real Estate Company erwarb im Juni 2026 eine Mehrheitsbeteiligung an der Muttergesellschaft von 4Sale International, um seine digitale Handelspräsenz auszubauen. Zain Kuwait und United Real Estate Company schlossen im Juni 2026 auch eine Partnerschaft zur Integration von 5G-, Glasfaser- und Smart-City-Infrastruktur in städtischen Projekten. Kleinere Makler können durch lokales Wissen und Transaktionsnetzwerke konkurrieren, haben aber weniger Ressourcen für große Projekte. Da kein kombinierter Anteil für führende Entwickler angegeben wurde, kann der Unternehmensanteil nicht zur genauen Einordnung der Konzentration verwendet werden. Der kuwaitische Immobilienmarkt bleibt offen für Nischenanbieter in den Bereichen Mietwohnungen, Immobiliendienstleistungen und lokalisierte Gewerbeprojekte.
Marktführer der kuwaitischen Immobilienbranche
-
Mabanee Company K.P.S.C.
-
United Real Estate Company K.S.C.P.
-
Kuwait Real Estate Company K.P.S.C. (AQARAT)
-
Salhia Real Estate Company K.S.C.P.
-
Tamdeen Real Estate Company K.P.S.C.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Eine saudi-arabische Tochtergesellschaft von Mabanee Company unterzeichnete eine Vereinbarung zum Erwerb eines 17.477 m² großen Grundstücks in Riad für 30,1 Millionen USD, das als Anlageimmobilie entwickelt werden soll, und erweitert damit Mabanees regionale Pipeline über Kuwait hinaus als Teil eines Projektportfolios von 7,8 Milliarden USD.
- Juni 2026: Tamdeen Real Estate Company erwarb über eine Tochtergesellschaft eine Mehrheitsbeteiligung an der Muttergesellschaft von 4Sale International, um seine digitale Handelspräsenz neben seinem physischen Immobilienportfolio auszubauen und die Konvergenz von PropTech und traditionellen Immobilien zu stärken.
- März 2026: URC gewann die KAPP-Ausschreibung für die Aufwertung, Entwicklung, Hauptinstandhaltung, Verwaltung und den Betrieb von Souq Sharq Phase 3 in Kuwait-Stadt, einem bedeutenden Ufergewerbestandort, was das anhaltende institutionelle Engagement für erstklassige Gewerbeimmobilien in der Hauptstadt signalisiert.


Berichtsumfang des kuwaitischen Immobilienmarkts
| Wohnimmobilien | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Gewerbeimmobilien | Büro |
| Einzelhandel | |
| Logistik | |
| Sonstige Gewerbeimmobilien, einschließlich Industrie und Hospitality |
| Kuwait-Stadt |
| Al Ahmadi |
| Hawalli |
| Farwaniya |
| Rest von Kuwait |
| Nach Immobilientyp | Wohnimmobilien | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser | ||
| Gewerbeimmobilien | Büro | |
| Einzelhandel | ||
| Logistik | ||
| Sonstige Gewerbeimmobilien, einschließlich Industrie und Hospitality | ||
| Nach Gouvernement | Kuwait-Stadt | |
| Al Ahmadi | ||
| Hawalli | ||
| Farwaniya | ||
| Rest von Kuwait | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den kuwaitischen Immobilienmarkt bis 2031?
Der Sektor wird voraussichtlich von 12,23 Milliarden USD im Jahr 2026 auf 15,65 Milliarden USD bis 2031 mit einem CAGR von 5,05 % wachsen.
Welcher Immobilientyp führt die Verkäufe in Kuwait an?
Wohnimmobilien führten die Verkäufe mit einem Anteil von 55,5 % im Jahr 2025 an, während Gewerbeimmobilienverkäufe voraussichtlich am schnellsten mit einem CAGR von 5,73 % wachsen werden.
Welche Mietimmobilienkategorie wächst in Kuwait am schnellsten?
Gewerbemieten werden voraussichtlich bis 2031 mit einem CAGR von 6,03 % wachsen, während Wohnimmobilien 2025 71,2 % des Mietwerts hielten.
Welches Gouvernement verzeichnet das schnellste Mietwachstum?
Mubarak Al-Kabeer wird voraussichtlich von 2026 bis 2031 einen CAGR von 6,09 % beim Mietwert verzeichnen.
Wie könnte die Hypothekenreform die Immobiliennachfrage in Kuwait beeinflussen?
Der Gesetzentwurf würde eine längerfristige Bankfinanzierung für qualifizierte Käufer ermöglichen, aber die Angebotslieferung wird seine Auswirkungen auf die Erschwinglichkeit bestimmen.
Ist der kuwaitische Immobilienmarkt konzentriert?
Der Sektor ist mäßig fragmentiert, mit börsennotierten Entwicklern und vielen kleineren familiengeführten Teilnehmern, die in verschiedenen Immobilienkategorien aktiv sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
