
Tamaño y participación del mercado inmobiliario de Kuwait
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 11.64 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.05 % |
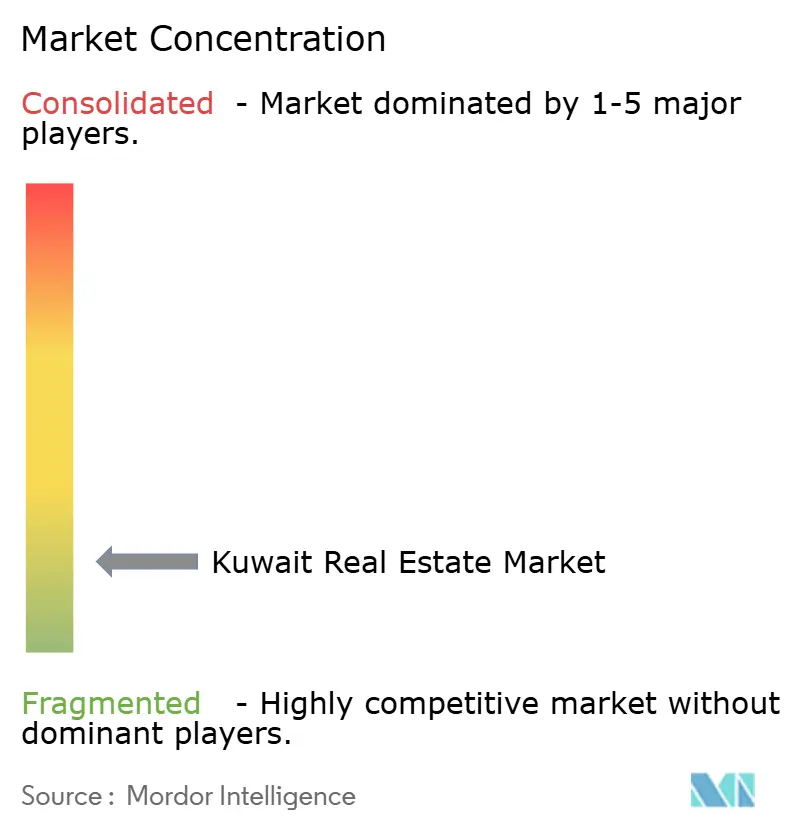
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado inmobiliario de Kuwait por Mordor Intelligence
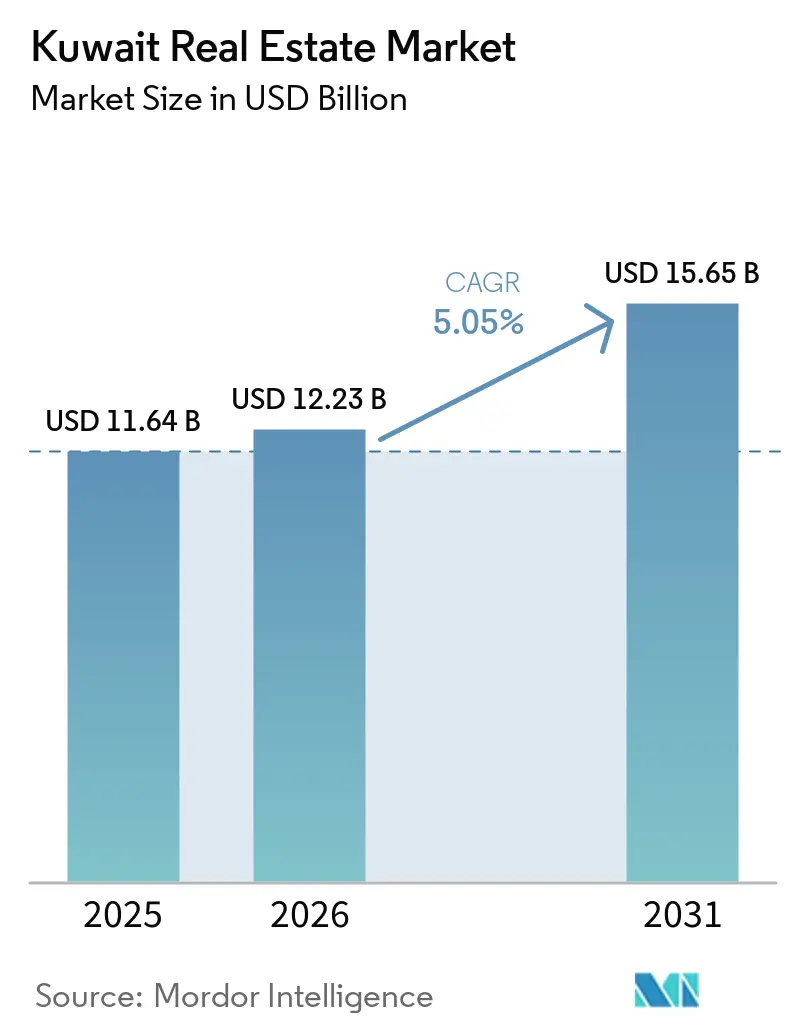
Se proyecta que el tamaño del mercado inmobiliario de Kuwait sea de 11,64 mil millones de USD en 2025, 12,23 mil millones de USD en 2026, y alcance los 15,65 mil millones de USD en 2031, creciendo a una CAGR del 5,05% de 2026 a 2031.
El mercado inmobiliario de Kuwait inició 2026 tras registrar ventas récord en 2025, respaldado por la actividad en propiedades de inversión y transacciones de parcelas residenciales. Las nuevas normas sobre la participación de promotores, el uso del suelo y la inversión extranjera están cambiando los tipos de capital que pueden ingresar al mercado inmobiliario de Kuwait. La reforma hipotecaria planificada podría ampliar el acceso a la financiación de vivienda, aunque el efecto dependerá de si las nuevas viviendas llegan al mercado al mismo tiempo. El gasto en infraestructura y la participación privada en nuevas ciudades pueden desplazar más desarrollo hacia las zonas sur y periféricas. La escasez de suelo en los distritos centrales, la restricción de la propiedad extranjera individual y la demanda desigual de espacios de oficinas continúan configurando el riesgo en todo el mercado inmobiliario de Kuwait.
Conclusiones clave del informe
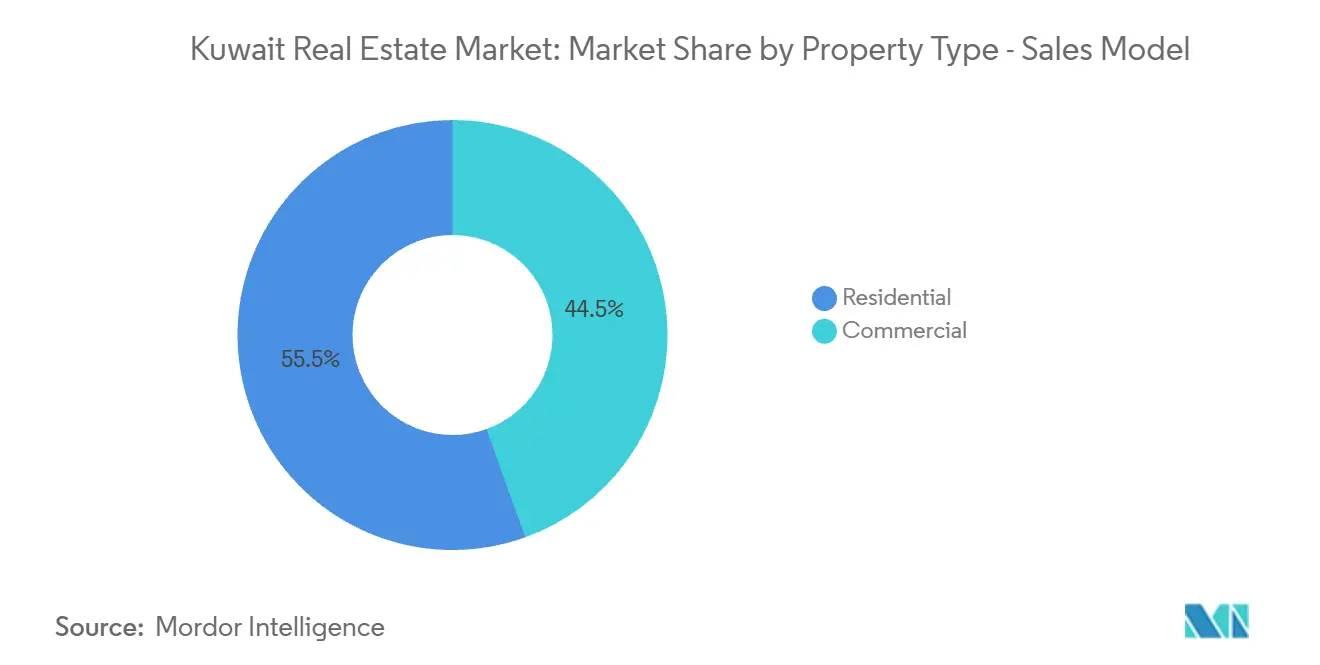
- Por tipo de propiedad en el modelo de ventas, el segmento residencial representó el 55,5% de la participación del mercado inmobiliario de Kuwait en 2025, mientras que el comercial tiene una previsión de crecimiento a una CAGR del 5,73% hasta 2031.
- Por gobernación en el modelo de ventas, Ciudad de Kuwait representó el 46,7% de la participación del mercado inmobiliario de Kuwait en 2025, mientras que Al Ahmadi tiene una previsión de crecimiento a una CAGR del 5,89% hasta 2031.
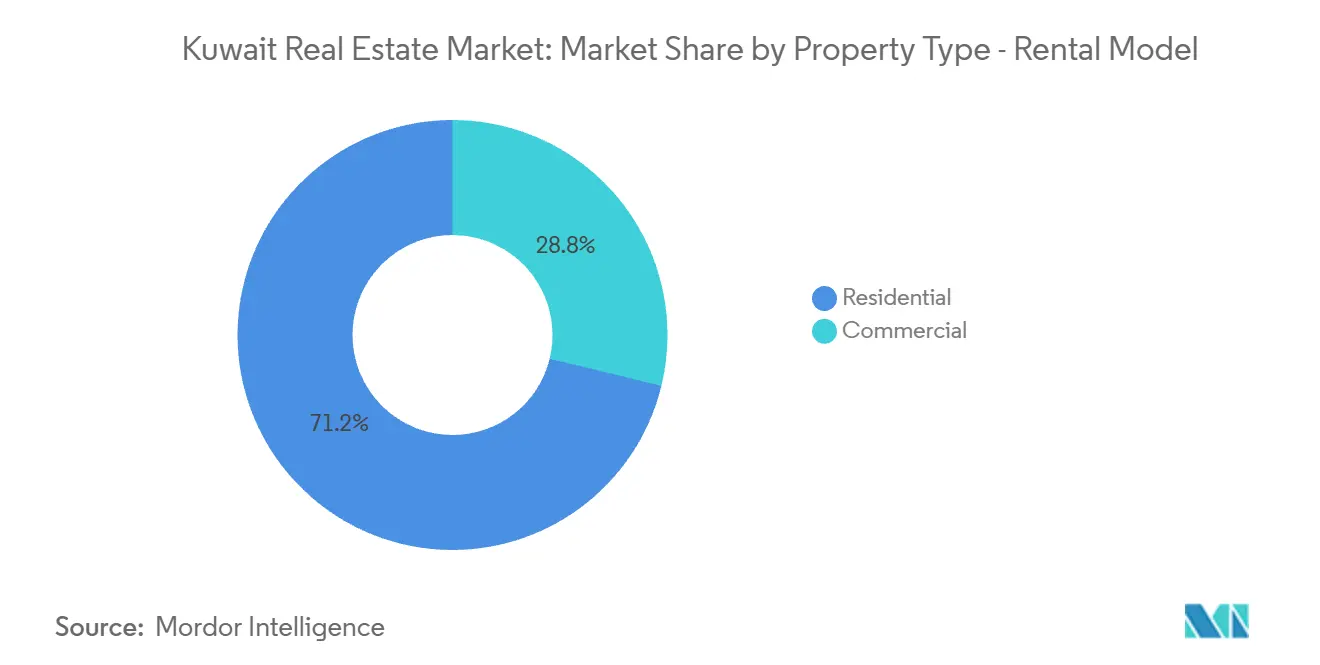
- Por tipo de propiedad en el modelo de alquiler, el segmento residencial representó el 71,2% del tamaño del mercado inmobiliario de Kuwait en 2025, mientras que el comercial tiene una previsión de crecimiento a una CAGR del 6,03% hasta 2031.
- Por gobernación en el modelo de alquiler, Ciudad de Kuwait representó el 35,6% del tamaño del mercado inmobiliario de Kuwait en 2025, mientras que Mubarak Al-Kabeer tiene una previsión de crecimiento a una CAGR del 6,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado inmobiliario de Kuwait
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Inversión gubernamental en vivienda e infraestructura | +1.3% | Nacional, con énfasis en Al Ahmadi, nuevas ciudades y corredores del norte | Mediano plazo (2-4 años) |
| Crecimiento poblacional y formación de hogares expatriados | +1.0% | Nacional, con demanda de alquiler concentrada en Hawalli, Farwaniya y Ciudad de Kuwait | Corto plazo (≤ 2 años) |
| Recuperación de propiedades de inversión y transacciones comerciales | +0.9% | Ciudad de Kuwait y Hawalli | Corto plazo (≤ 2 años) |
| Reforma hipotecaria y de financiación de vivienda | +0.8% | Nacional, con actividad temprana en Ciudad de Kuwait, Al Ahmadi y Farwaniya | Mediano plazo (2-4 años) |
| Desarrollo integrado de uso mixto y destinos | +0.5% | Al Ahmadi, Ciudad Jaber Al-Ahmad y Mubarak Al-Kabeer | Largo plazo (≥ 4 años) |
| Digitalización del descubrimiento, corretaje y gestión de propiedades | +0.4% | Nacional, liderado por áreas urbanas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión gubernamental en vivienda e infraestructura
Los proyectos respaldados por el gobierno siguen siendo una fuente central de demanda de construcción en el mercado inmobiliario de Kuwait. La Ley N.° 60 de 2025 estableció un techo de deuda pública de 97,6 mil millones de USD, creando una base para financiar programas de infraestructura plurianuales. Kuwait abrió licitaciones internacionales en septiembre de 2025 para contratos de asociación público-privada a 30 años para Al Khiran, Nawaf Al-Ahmad y Al-Sabriyah. Los 3 proyectos abarcan más de 300 hectáreas y tienen como objetivo 170.000 viviendas, lo que podría ampliar la cartera de desarrollo más allá de la entrega exclusivamente estatal[1]. La escala de estos proyectos ofrece a los promotores oportunidades en vivienda, comercio minorista, servicios e infraestructura de apoyo. Su calendario de entrega determinará con qué rapidez la oferta adicional afecta al mercado inmobiliario de Kuwait.
Crecimiento poblacional y formación de hogares expatriados
La formación de hogares continúa respaldando la demanda de alquiler en el mercado inmobiliario de Kuwait. La población de Kuwait superó los 5 millones a mediados de 2025, y los expatriados representaron el 70% de los residentes. Muchos hogares expatriados alquilan apartamentos en los distritos de inversión de Hawalli, Farwaniya y Ciudad de Kuwait. La reanudación de visados familiares y los cambios en el acceso a visados de trabajo desde 2024 han ampliado la base potencial de arrendatarios. Un estudio de la Escuela de Economía de Londres vinculó un aumento de 6.134 solicitantes en la lista de espera de la Autoridad Pública para el Bienestar de la Vivienda con un incremento del 2,7% en los precios residenciales[2]. La entrega de viviendas seguirá siendo, por tanto, importante para evitar que la demanda de alquiler y propiedad ejerza mayor presión sobre la asequibilidad.
Recuperación de propiedades de inversión y transacciones comerciales
La actividad en propiedades de inversión fortaleció el mercado inmobiliario de Kuwait durante 2025. El segmento de inversión alcanzó un máximo de ventas en 11 años en el segundo trimestre de 2025, y el valor de las transacciones aumentó un 82% en el primer semestre[3]. La demanda fue más intensa en edificios de apartamentos generadores de ingresos y ubicaciones urbanas consolidadas. Kuwait Finance House informó que la demanda de propiedades comerciales casi se duplicó interanualmente en el cuarto trimestre de 2025. Las principales zonas administrativas y comerciales de Ciudad de Kuwait siguen atrayendo inquilinos debido a la limitada oferta disponible. Una mayor actividad puede ampliar el interés de los inversores en activos logísticos y de uso mixto fuera del núcleo urbano, aunque la calidad de la demanda de inquilinos sigue siendo desigual según la ubicación.
Reforma hipotecaria y de financiación de vivienda
La reforma hipotecaria podría modificar la forma en que los ciudadanos participan en el mercado inmobiliario de Kuwait. El proyecto de ley presentado al Consejo de Ministros en septiembre de 2025 propuso préstamos bancarios de hasta 649.000 USD con un plazo de amortización de 25 años, sustituyendo la dependencia actual del prestamista estatal de vivienda. La propuesta podría dar a los hogares cualificados acceso a financiación a más largo plazo. También podría incrementar la actividad constructora si la demanda se corresponde con nueva oferta residencial. El marco necesitaría límites de crédito claros, normas de garantía y criterios de elegibilidad para gestionar el riesgo del prestatario. Si el crédito se expande antes que la oferta, la misma reforma podría elevar los precios de la vivienda a corto plazo.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Presión sobre la asequibilidad y escasez de oferta residencial | -0.9% | Nacional, especialmente en Ciudad de Kuwait, Hawalli y Farwaniya | Corto plazo (≤ 2 años) |
| Restricciones a la propiedad extranjera y acceso a vivienda privada | -0.6% | Nacional, con mayor efecto en zonas de vivienda privada | Mediano plazo (2-4 años) |
| Tipos de interés, rendimiento de depósitos y competencia por liquidez | -0.5% | Nacional, con mayor exposición en Ciudad de Kuwait y Hawalli | Corto plazo (≤ 2 años) |
| Concentración de la demanda de oficinas prime y comercio minorista en distritos centrales | -0.4% | Ciudad de Kuwait y gobernaciones secundarias | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presión sobre la asequibilidad y escasez de oferta residencial
La asequibilidad sigue siendo una restricción material en el mercado inmobiliario de Kuwait. Los precios residenciales superaron 22 veces el ingreso familiar anual promedio según la evaluación de la Escuela de Economía de Londres. La entrega de vivienda pública no ha absorbido completamente la lista de espera, y Reuters informó en 2025 que podría alcanzar los 197.000 solicitantes en 2035 si el problema no se resuelve. Los mayores costes de construcción también dificultan la entrega de vivienda privada a precios accesibles. La ley de suelo residencial vacante, vigente desde enero de 2026, puede incentivar el desarrollo de parcelas ociosas. Su eficacia dependerá de si el suelo liberado resulta en viviendas que se ajusten a la capacidad adquisitiva de los hogares.
Restricciones a la propiedad extranjera y acceso a vivienda privada
Las restricciones a la propiedad extranjera individual limitan la base de compradores de vivienda privada. El Decreto Ley N.° 7 de 2025 amplió los derechos de propiedad para empresas cotizadas con accionistas no kuwaitíes, fondos inmobiliarios autorizados, carteras de inversión y entidades de inversión autorizadas. No permitió a personas físicas no kuwaitíes adquirir suelo residencial privado. Esta distinción permite la participación extranjera indirecta a través de vehículos elegibles, manteniendo al mismo tiempo un límite a la demanda directa de viviendas privadas. La norma puede restringir a los promotores que buscan un mercado más amplio para viviendas de alta gama. También mantiene al mercado inmobiliario de Kuwait más dependiente de la demanda ciudadana y de las estructuras de inversión locales, mientras que se requeriría un cambio legislativo adicional para ampliar la propiedad residencial extranjera directa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de propiedad en el modelo de ventas: el segmento residencial ocupa la posición más destacada
El segmento residencial representó el 55,5% del valor de ventas en 2025, siendo la mayor parte de la industria inmobiliaria de Kuwait bajo el modelo de ventas. La demanda ciudadana de villas y viviendas unifamiliares respaldó esta posición. Los apartamentos y condominios también mantuvieron su importancia en los distritos de inversión con demanda activa de alquiler. Se prevé que la propiedad comercial registre el crecimiento de ventas más rápido, con una CAGR del 5,73% de 2026 a 2031. Los activos logísticos, de comercio minorista, oficinas y hostelería son los principales componentes de esta categoría. El crecimiento de las ventas comerciales está respaldado por proyectos vinculados a nuevas ciudades y al desarrollo logístico.
El crecimiento comercial no será uniforme entre tipos de propiedad o ubicaciones. Los activos de oficinas y comercio minorista prime en Ciudad de Kuwait tienen una demanda más sólida que el stock secundario. El desarrollo de nuevas zonas urbanas podría generar demanda de comercio minorista de proximidad, servicios y almacenes. Se espera que la ciudad logística del Puerto de Shuwaikh añada actividad relacionada con la logística a medida que avance hacia su finalización prevista en 2028. El marco hipotecario propuesto podría respaldar las transacciones residenciales cuando los bancos comiencen a ofrecer préstamos cualificados. El rendimiento de las ventas en la industria inmobiliaria de Kuwait reflejará, por tanto, tanto la financiación de vivienda como el ritmo de absorción de inquilinos comerciales.


Por gobernación en el modelo de ventas: Ciudad de Kuwait lidera mientras Al Ahmadi crece más rápido
Ciudad de Kuwait representó el 46,7% del valor de ventas en 2025, lo que refleja su concentración de actividad financiera, administrativa y comercial. Sus consolidados distritos de inversión y el acceso a los principales servicios respaldan los valores de las propiedades. Se prevé que Al Ahmadi sea la geografía de ventas de más rápido crecimiento, con una CAGR del 5,89% hasta 2031. El desarrollo de ciudades residenciales, la actividad relacionada con la energía y la inversión logística respaldan estas perspectivas. Hawalli y Farwaniya continúan generando transacciones debido a sus densas comunidades y grandes poblaciones de arrendatarios. La actividad de ventas sigue centrada en Ciudad de Kuwait, incluso a medida que el desarrollo se desplaza hacia las gobernaciones periféricas.
El crecimiento de Al Ahmadi está vinculado tanto a usos residenciales como comerciales. South Saad Al Abdullah había superado el 39% de finalización en su contrato de carreteras en junio de 2025. Farwaniya tiene un papel en la propiedad relacionada con la logística y el comercio debido a su ubicación y conexiones de transporte. Hawalli continúa atrayendo inversión en edificios de apartamentos que sirven a arrendatarios expatriados. El Resto de Kuwait, incluidas Jahra y las zonas del norte, tiene menor actividad transaccional, pero sigue siendo relevante para la planificación pública a largo plazo. El mercado inmobiliario de Kuwait se está volviendo, por tanto, menos dependiente de un único centro urbano, mientras que Ciudad de Kuwait mantiene la mayor base de ventas.
Por tipo de propiedad en el modelo de alquiler: el segmento residencial genera el mayor valor de alquiler
El segmento residencial representó el 71,2% del valor de alquiler en 2025, la mayor participación en el modelo de alquiler del mercado inmobiliario de Kuwait. Los apartamentos y condominios representan gran parte de esta demanda en Hawalli y Farwaniya. La numerosa población expatriada de Kuwait respalda la demanda recurrente de vivienda en alquiler. Se prevé que la propiedad comercial crezca más rápido, con una CAGR del 6,03% de 2026 a 2031. Esta tasa sugiere que los propietarios pueden preferir mantener activos comerciales generadores de ingresos en lugar de venderlos. La propiedad residencial en alquiler sigue siendo dominante porque el arrendamiento de hogares tiene una base más amplia.
El crecimiento del alquiler comercial está vinculado a la logística, la hostelería y los espacios de oficinas de calidad. Las oficinas prime pueden mantener la demanda, mientras que las oficinas secundarias enfrentan riesgo de vacancia. Kuwait Real Estate Company declaró que su proyecto de alojamiento laboral Sabhan alcanzó el 95% de finalización a principios de 2026. El proyecto añade alojamiento institucional para la fuerza laboral, lo que podría respaldar a los contratistas que trabajan en grandes programas de desarrollo. La documentación digital de alquileres también puede mejorar la coherencia en la administración de arrendamientos. El rendimiento del alquiler en el mercado inmobiliario de Kuwait dependerá de la creación de empleo, la demanda de hogares expatriados y la entrega de destinos comerciales.
Análisis geográfico
Ciudad de Kuwait representó el 46,7% del valor de ventas y el 35,6% del valor de alquiler en 2025, lo que le otorga la posición más destacada en ambos modelos de transacción. Las funciones bancarias, gubernamentales, diplomáticas y comerciales de Grado A de la ciudad respaldan este papel. Las ventas de propiedades de inversión alcanzaron un máximo de 11 años en el segundo trimestre de 2025, con la actividad en Hawalli y Sharq contribuyendo al impulso. United Real Estate Company ganó una licitación en marzo de 2026 para la mejora, desarrollo, gestión y operación de Souq Sharq Fase 3. Esto refuerza el interés privado en activos comerciales centrales. La escasez de parcelas y los elevados costes del suelo siguen siendo limitaciones para nuevos proyectos en la capital.
Se espera que Al Ahmadi crezca a una CAGR del 5,89% en ventas de 2026 a 2031, la tasa de ventas más alta entre las gobernaciones. Sus perspectivas combinan la construcción de ciudades residenciales con demanda industrial, logística y vinculada a la energía. Se prevé que Mubarak Al-Kabeer crezca a una CAGR del 6,09% en alquileres, la tasa más rápida entre los 2 modelos. Los grandes destinos costeros y las ubicaciones de menor coste pueden atraer hogares e inquilinos comerciales que se desplazan más allá de los distritos centrales. La actividad en estas gobernaciones dependerá de la entrega de proyectos, las conexiones viales, los servicios públicos y los servicios locales. Las asociaciones público-privadas de nuevas ciudades tienen como objetivo ampliar la capacidad en áreas que históricamente no han tenido la base de desarrollo de Ciudad de Kuwait.
Hawalli y Farwaniya siguen siendo ubicaciones clave para el alquiler de apartamentos y las transacciones de propiedades de inversión. Su proximidad a la capital y la consolidada infraestructura comercial respaldan la demanda de hogares expatriados. Farwaniya también se beneficia de la actividad de transporte y comercio. El Resto de Kuwait incluye Jahra y las zonas del norte, que tienen menor actividad actual pero reciben atención en la planificación del desarrollo a largo plazo. La reforma hipotecaria podría afectar a la demanda en todas las gobernaciones cuando se definan las normas de elegibilidad y garantía. El mercado inmobiliario de Kuwait seguirá mostrando diferentes patrones de crecimiento porque cada área tiene una combinación distinta de demanda de hogares, actividad comercial y suelo disponible.
Panorama competitivo
El mercado inmobiliario de Kuwait está moderadamente fragmentado, con promotores cotizados que mantienen importantes carteras de proyectos y operadores más pequeños de propiedad familiar activos en propiedades de inversión secundarias. Las empresas más grandes se centran en destinos de uso mixto, asociaciones público-privadas y activos con ingresos recurrentes por arrendamiento. Mabanee informó de una cartera de proyectos de 7,8 mil millones de USD en Kuwait y Arabia Saudita en su presentación para inversores del segundo trimestre de 2026. El proyecto Aventura en Ciudad Jaber Al-Ahmad y el proyecto Souk Sabah en Ciudad Sabah Al-Ahmad muestran la importancia de los desarrollos maestros planificados a largo plazo. La empresa también firmó un acuerdo de compra preliminar en mayo de 2026 para una cartera de activos inmobiliarios kuwaitíes, lo que indica un interés continuo en la consolidación.
United Real Estate Company está ampliando su posición en activos premium y de destino. Su adjudicación de Souq Sharq Fase 3 en marzo de 2026 refuerza su presencia en la zona comercial del paseo marítimo de Ciudad de Kuwait. La colaboración de la empresa con Nobu Hospitality también añade un elemento residencial y de hostelería de marca a Hessah Plaza. Kuwait Real Estate Company informó de ingresos para el ejercicio 2025 de 128,3 millones de USD, un 13,1% más que el año anterior, e identificó la diversificación internacional como una parte importante de su estrategia. Estos movimientos muestran que los promotores consolidados están equilibrando proyectos nacionales con exposición regional. Su escala les proporciona un acceso más sólido a oportunidades de financiación y asociación que a los operadores más pequeños.
La capacidad digital se está convirtiendo en otro punto de competencia en el mercado inmobiliario de Kuwait. Tamdeen Real Estate Company adquirió una participación mayoritaria en la empresa matriz de 4Sale International en junio de 2026 para ampliar su presencia en el comercio digital. Zain Kuwait y United Real Estate Company también establecieron una asociación en junio de 2026 para integrar infraestructura 5G, fibra óptica y ciudad inteligente en proyectos urbanos. Los corredores más pequeños pueden competir a través del conocimiento local y las redes de transacciones, pero disponen de menos recursos para grandes proyectos. No se proporcionó una participación combinada para los principales promotores, por lo que la participación de las empresas no puede utilizarse para clasificar la concentración con precisión. El mercado inmobiliario de Kuwait sigue abierto a operadores especializados en vivienda en alquiler, servicios inmobiliarios y proyectos comerciales localizados.
Líderes de la industria inmobiliaria de Kuwait
-
Mabanee Company K.P.S.C.
-
United Real Estate Company K.S.C.P.
-
Kuwait Real Estate Company K.P.S.C. (AQARAT)
-
Salhia Real Estate Company K.S.C.P.
-
Tamdeen Real Estate Company K.P.S.C.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: Una filial saudita de Mabanee Company firmó un acuerdo para adquirir una parcela de 17.477 m² en Riad por 30,1 millones de USD, que se desarrollará como propiedad de inversión, ampliando la cartera regional de Mabanee más allá de Kuwait como parte de una cartera de proyectos de 7,8 mil millones de USD.
- Junio de 2026: Tamdeen Real Estate Company, a través de una filial, adquirió una participación mayoritaria en la empresa matriz de 4Sale International para ampliar su presencia en el comercio digital junto con su cartera de propiedades físicas, reforzando la convergencia de la tecnología inmobiliaria y el sector inmobiliario tradicional.
- Marzo de 2026: URC ganó la licitación de KAPP para la mejora, desarrollo, mantenimiento mayor, gestión y operación de Souq Sharq Fase 3 en Ciudad de Kuwait, un emblemático destino comercial en el paseo marítimo, lo que señala el compromiso institucional continuo con los activos comerciales prime en la capital.


Alcance del informe del mercado inmobiliario de Kuwait
| Residencial | Apartamentos y condominios |
| Villas y viviendas unifamiliares | |
| Comercial | Oficinas |
| Comercio minorista | |
| Logística | |
| Otras propiedades comerciales, incluidas industriales y de hostelería |
| Ciudad de Kuwait |
| Al Ahmadi |
| Hawalli |
| Farwaniya |
| Resto de Kuwait |
| Por tipo de propiedad | Residencial | Apartamentos y condominios |
| Villas y viviendas unifamiliares | ||
| Comercial | Oficinas | |
| Comercio minorista | ||
| Logística | ||
| Otras propiedades comerciales, incluidas industriales y de hostelería | ||
| Por gobernación | Ciudad de Kuwait | |
| Al Ahmadi | ||
| Hawalli | ||
| Farwaniya | ||
| Resto de Kuwait | ||


Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas del mercado inmobiliario de Kuwait hasta 2031?
Se prevé que el sector crezca de 12,23 mil millones de USD en 2026 a 15,65 mil millones de USD en 2031, a una CAGR del 5,05%.
¿Qué tipo de propiedad lidera las ventas en Kuwait?
El segmento residencial lideró las ventas con una participación del 55,5% en 2025, mientras que se espera que las ventas comerciales crezcan más rápido, a una CAGR del 5,73%.
¿Qué categoría de propiedad en alquiler está creciendo más rápido en Kuwait?
Se prevé que el alquiler comercial crezca a una CAGR del 6,03% hasta 2031, mientras que el segmento residencial representó el 71,2% del valor de alquiler en 2025.
¿Qué gobernación tiene el crecimiento de alquiler más rápido?
Se prevé que Mubarak Al-Kabeer registre una CAGR del 6,09% en valor de alquiler de 2026 a 2031.
¿Cómo podría la reforma hipotecaria afectar a la demanda de propiedades en Kuwait?
La propuesta de proyecto de ley permitiría una financiación bancaria a más largo plazo para compradores cualificados, pero la entrega de oferta determinará su efecto sobre la asequibilidad.
¿Está concentrado el mercado inmobiliario de Kuwait?
El sector está moderadamente fragmentado, con promotores cotizados y numerosos participantes más pequeños de propiedad familiar activos en diferentes categorías de propiedades.


 Sus datos están seguros y nunca se venden ni se comparten.
