
Tamanho e Participação do Mercado de Carga Fracionada da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
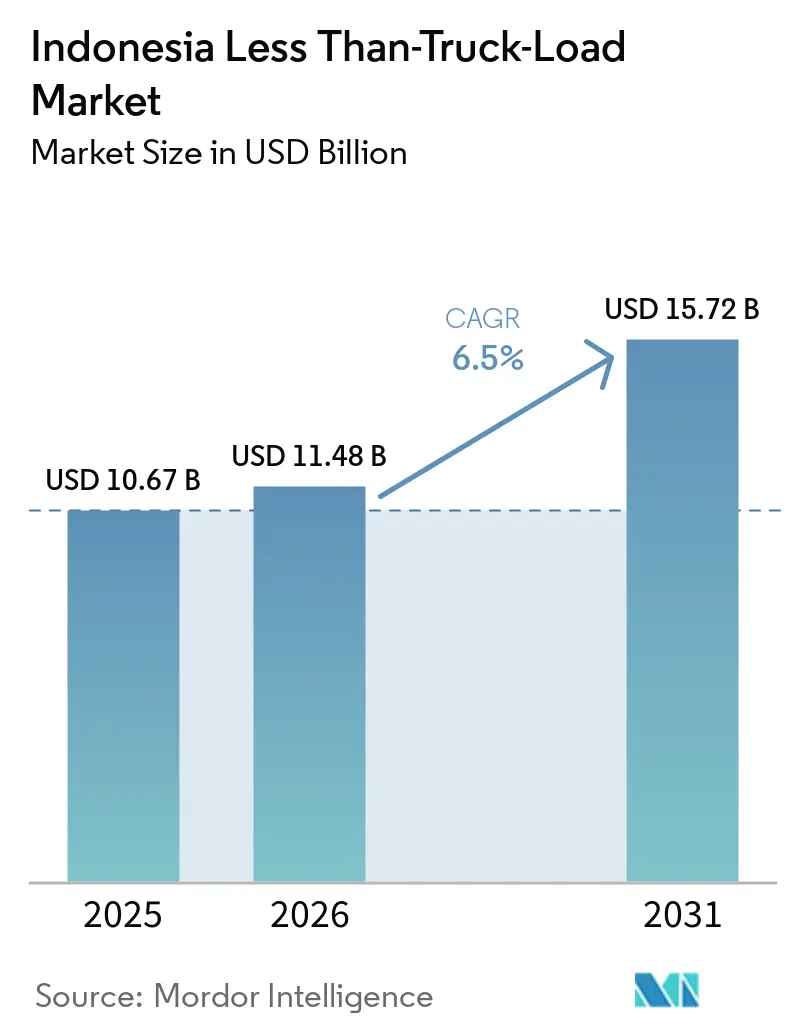
| Tamanho do mercado no ano base (2025) | 10.67 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.50 % |
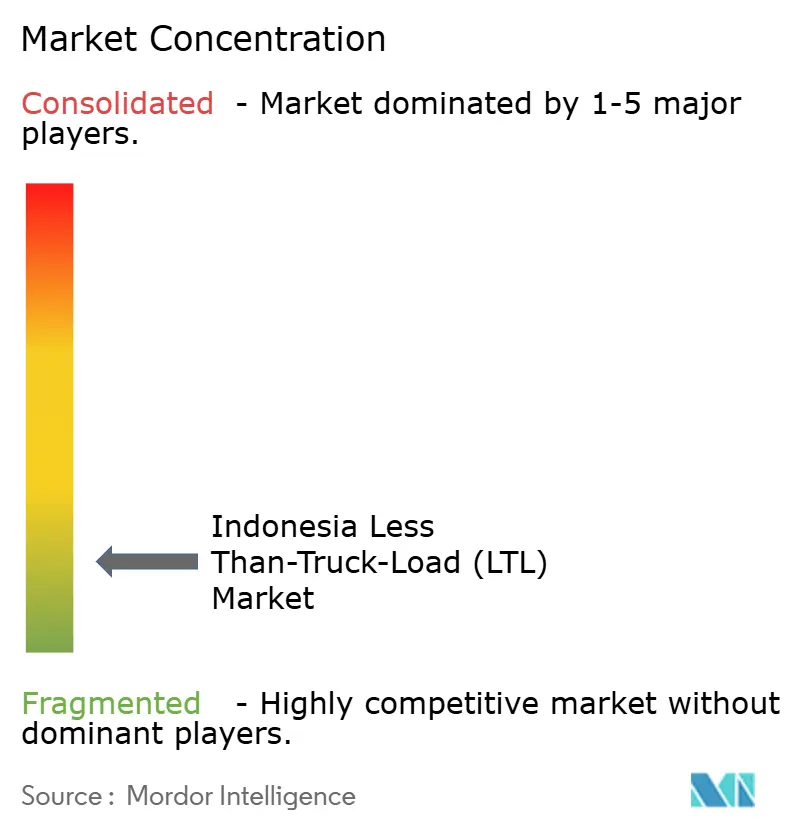
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Carga Fracionada da Indonésia por Mordor Intelligence
O tamanho do mercado de carga fracionada (LTL) da Indonésia foi avaliado em 10,67 bilhões de USD em 2025, e estima-se que cresça de 11,48 bilhões de USD em 2026 para atingir 15,72 bilhões de USD até 2031, a um CAGR de 6,50% durante o período de previsão (2026-2031).
Pedidos de comércio eletrônico, remessas de menor volume e atividade regular de reabastecimento nas cadeias de suprimentos do varejo e da manufatura sustentam a demanda. O comércio interilhas também mantém os serviços de consolidação importantes, pois o frete se movimenta por meio de conexões rodoviárias, portuárias e de balsas. A produção de transporte e armazenagem expandiu 8,04% em relação ao ano anterior no primeiro trimestre de 2026, o que sustentou a atividade contínua de frete em toda a Indonésia. Operadores digitais de frete estão aprimorando o matching de cargas e o planejamento de rotas, o que aumenta a pressão competitiva sobre transportadoras que dependem de redes tradicionais. A modernização da frota, a conformidade com a cadeia de frio e a documentação confiável estão se tornando formas importantes para os operadores protegerem a qualidade do serviço e conquistarem frete de maior valor.
Principais Conclusões do Relatório
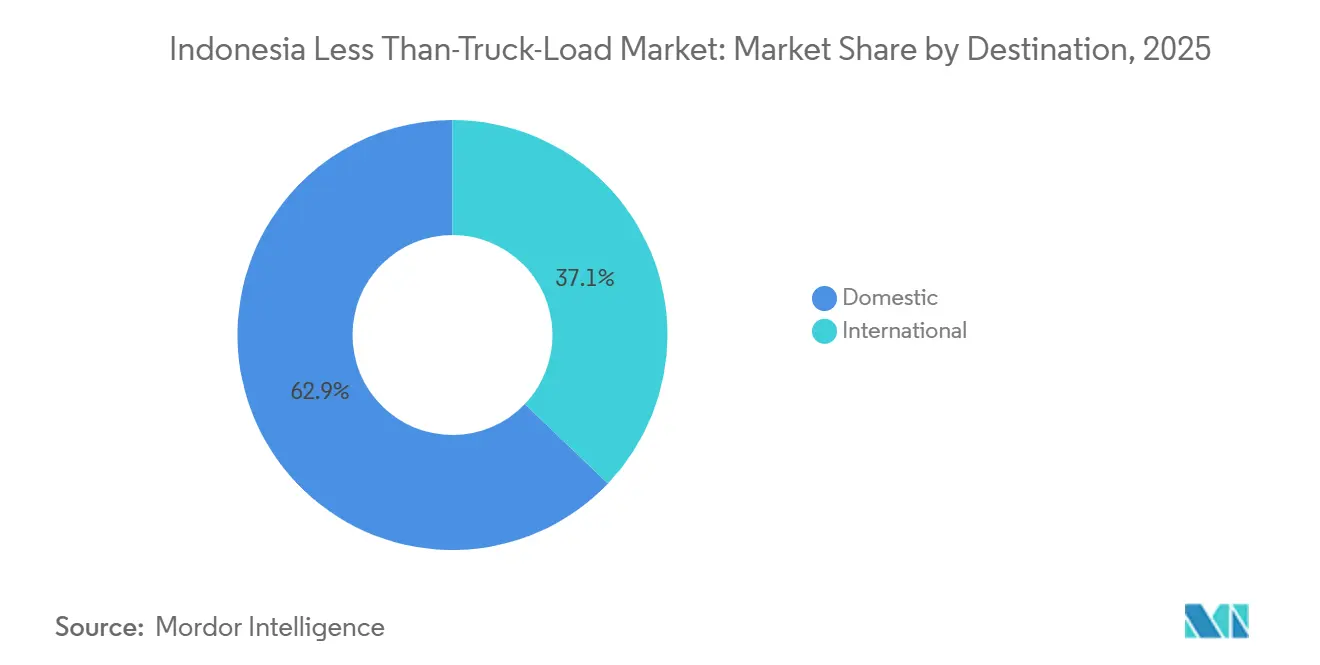
- Por destino, os serviços domésticos detinham 62,87% da participação do mercado de carga fracionada (LTL) da Indonésia em 2025, enquanto os serviços internacionais têm previsão de crescer a um CAGR de 9,39% até 2031.
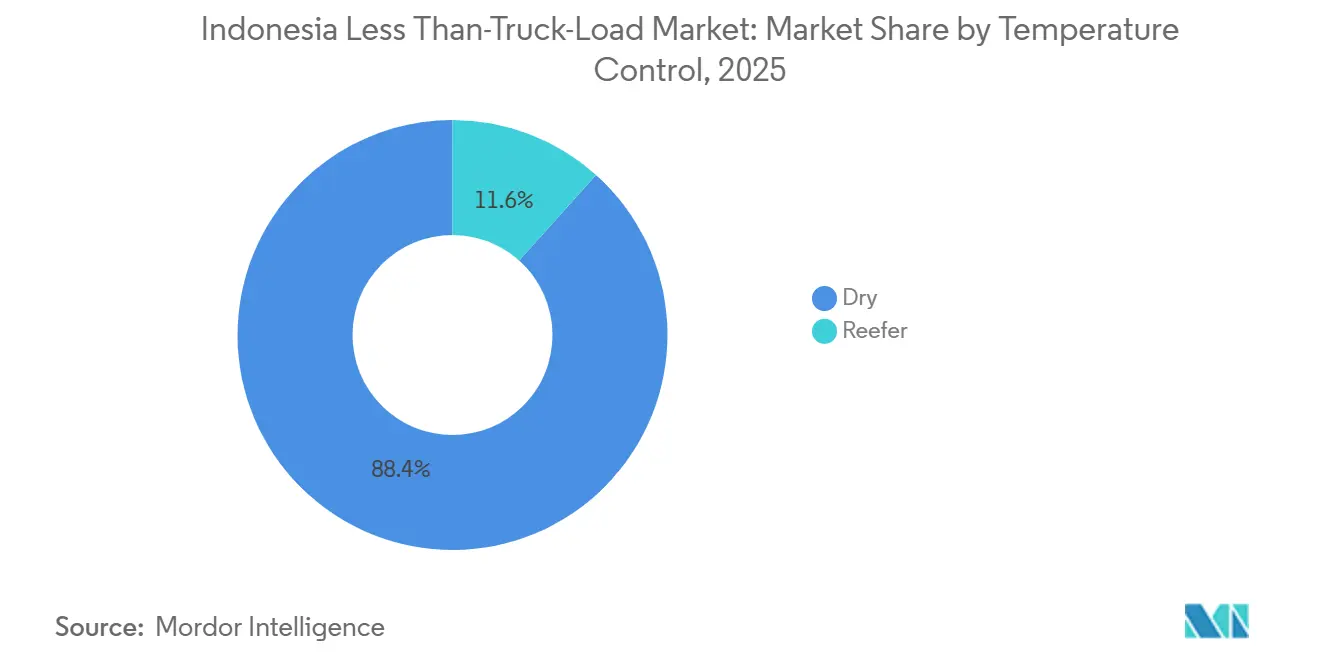
- Por controle de temperatura, os serviços secos representavam 88,36% do tamanho do mercado de carga fracionada (LTL) da Indonésia em 2025, enquanto os serviços refrigerados têm previsão de expandir a um CAGR de 7,68% até 2031.
- Por setor de usuário final, o comércio atacadista e varejista detinha 34,25% da participação do mercado de carga fracionada (LTL) da Indonésia em 2025, enquanto produtos farmacêuticos e biológicos têm previsão de crescer a um CAGR de 8,21% até 2031.
- Por região, Java representava 58,64% do tamanho do mercado de carga fracionada (LTL) da Indonésia em 2025, enquanto Sulawesi tem previsão de crescer a um CAGR de 7,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Carga Fracionada da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Densidade de Remessas do Comércio Eletrônico e de PMEs | +1.5% | Centros urbanos de Java, cidades de segundo nível de Sumatra e hubs nacionais de marketplaces | Curto prazo (≤ 2 anos) |
| Agregação Digital de Frete e Otimização de Rotas | +1% | Nacional, com concentração na Grande Jacarta e no corredor de Java | Curto prazo (≤ 2 anos) |
| Requisitos de Distribuição Interilhas Doméstica | +0.8% | Nacional, com os maiores ganhos incrementais em Sulawesi, Kalimantan e Leste da Indonésia | Médio prazo (2-4 anos) |
| Expansão da Cadeia de Frio para Produtos Farmacêuticos, Alimentos e Frutos do Mar | +0.7% | Java, Leste da Indonésia e portos de exportação em Sulawesi e Sumatra | Médio prazo (2-4 anos) |
| Ecossistema Nacional de Logística e Documentação Digital | +0.5% | Nacional, inicialmente em 55 portos e 12 aeroportos sob a implantação da DJBC | Médio prazo (2-4 anos) |
| Formalização da Frota Zero-ODOL e Eficiência Legal de Carga | +0.6% | Nacional, com prioridade nos corredores Trans-Java e Trans-Sumatra | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densidade de Remessas do Comércio Eletrônico e de PMEs
A economia de comércio eletrônico da Indonésia deslocou a demanda de frete de movimentações periódicas em grandes volumes para remessas consolidadas frequentes. Essa mudança favorece o mercado de carga fracionada (LTL) da Indonésia, pois muitos comerciantes não têm volume suficiente para um caminhão dedicado. Vendedores de moda, distribuidores de bens de consumo de giro rápido (FMCG) e empresas menores precisam de reabastecimento regular entre centros urbanos e cidades secundárias. Ciclos curtos de promoção podem reduzir as janelas de reabastecimento para 24 a 72 horas, tornando o transporte consolidado previsível mais valioso. O BPS registrou crescimento de 8,04% em relação ao ano anterior em transporte e armazenagem durante o primeiro trimestre de 2026, o que foi consistente com maior atividade de frete. Operadores com redes densas de coleta e entrega estão mais bem posicionados para atender a esse volume recorrente.
Agregação Digital de Frete e Otimização Dinâmica de Rotas
Plataformas digitais combinam remessas de diferentes clientes e distribuem capacidade entre as rotas disponíveis. Esse modelo operacional ajuda a melhorar a utilização dos caminhões e pode reduzir as viagens vazias entre os hubs de frete. O mercado de carga fracionada (LTL) da Indonésia está, portanto, se tornando mais competitivo para transportadoras baseadas apenas em ativos com visibilidade limitada sobre o matching de cargas. A Kargo Technologies vinculou a implantação de veículos elétricos à visibilidade operacional em tempo real por meio de sua plataforma Kargo Nexus, ilustrando a ligação entre tecnologia de frota e decisões de despacho. Custos operacionais mais baixos podem tornar a concorrência de preços mais intensa quando as plataformas utilizam volume adicional para melhorar a utilização. Transportadoras que não modernizarem as ferramentas de despacho podem ter mais dificuldade em reter embarcadores de pequeno e médio porte que priorizam preços previsíveis e visibilidade das remessas.
Requisitos de Distribuição Interilhas Doméstica
A geografia da Indonésia torna a consolidação central para as operações de frete doméstico. As transferências entre ilhas exigem conexões entre caminhões, portos e balsas, criando oportunidades repetidas para combinar cargas menores. O programa Sea Toll conecta 115 portos por meio de 39 rotas ativas, enquanto a PT Pelni transportou 13.142 TEUs de carga logística durante 2025. Um modelo hub-and-spoke pode reduzir os custos operacionais em 16% a 43% e os gastos com subsídios em 10% a 25% por viagem de ida e volta, de acordo com um estudo científico de 2025[1]"Hub-and-Spoke Network Design to Optimize Government Subsidy Costs for Maritime Transportation in Indonesia," Siber Journal of Transportation and Logistics, doi.org. Essas condições apoiam serviços alimentadores que conectam os gateways de Java com Sumatra, Kalimantan, Sulawesi e as ilhas orientais. O mercado de carga fracionada (LTL) da Indonésia pode se beneficiar à medida que Makassar se desenvolve ao lado de Tanjung Priok e Surabaya como hub de exportação.
Expansão da Cadeia de Frio para Produtos Farmacêuticos, Alimentos e Frutos do Mar
As regras de distribuição farmacêutica, a cobertura de saúde e os requisitos de rastreabilidade de frutos do mar sustentam a demanda por serviços refrigerados. O programa JKN cobre 99,34% da população da Indonésia e cria uma ampla necessidade de reabastecimento confiável de medicamentos em 38 províncias. A distribuição farmacêutica requer condições controladas e manuseio documentado em cada ponto de transferência. O sistema nacional de rastreabilidade da Indonésia foi reconhecido como o primeiro sistema do mundo em conformidade com o padrão do Diálogo Global sobre Rastreabilidade de Frutos do Mar[2]Global Dialogue on Seafood Traceability, "Indonesia Confirms World's First GDST-Compliant National Traceability System," Global Dialogue on Seafood Traceability, thegdst.org. Esse requisito incentiva práticas de frete mais formais para frutos do mar e produtos relacionados. O mercado de carga fracionada (LTL) da Indonésia tem uma oportunidade clara onde os operadores podem oferecer controle de temperatura, registros confiáveis e cobertura além de Java.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Congestionamento nos Portões Portuários e Atrasos na Interface com Balsas | -0.8% | Tanjung Priok, Surabaya e rotas intermodais de Java para as ilhas externas | Curto prazo (≤ 2 anos) |
| Lacunas de Infraestrutura e Confiabilidade de Energia nas Ilhas Externas | -0.7% | Leste da Indonésia, Papua, Maluku e Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Furto de Carga, Custos de Seguro e Sobretaxas de Segurança | -0.5% | Nacional, especialmente nos corredores interprovinciais de Java e remotos | Curto prazo (≤ 2 anos) |
| Custo de Conformidade com o Zero-ODOL e Pressão de Substituição da Frota | -0.6% | Nacional, com maior efeito nos corredores de indústria pesada de Java | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento nos Portões Portuários e Atrasos na Interface com Balsas
Tanjung Priok enfrentou congestionamento grave em abril de 2025, quando três grandes navios de carga chegaram ao terminal ao mesmo tempo. O pico trouxe mais de 4.000 TEUs contra uma média diária de 2.000 a 2.500 TEUs, e os caminhões formaram filas de 8 quilômetros pelo Norte de Jacarta durante 2 dias. O frete LTL é especialmente vulnerável porque as cargas consolidadas podem incorrer em tempo de espera adicional nos portões e pontos de transferência. As restrições de frete pós-Eid também criaram acúmulos quando a atividade de transporte foi retomada. A má coordenação, as operações nos portões e o processamento alfandegário podem perturbar os cronogramas mesmo quando as transportadoras têm capacidade de caminhão suficiente. Melhores conexões ferroviárias e áreas de amortecimento reduziriam esses atrasos. Ainda assim, o mercado de carga fracionada (LTL) da Indonésia permanecerá sensível ao acesso portuário até que essas restrições sejam aliviadas.
Lacunas de Infraestrutura e Confiabilidade de Energia nas Ilhas Externas
Apenas 58,7% dos portos do Sea Toll atenderam aos critérios básicos de infraestrutura em 2025, e a prontidão no Leste da Indonésia foi de 32%. Essas lacunas dificultam as operações no Papua, Maluku e Nusa Tenggara, onde as instalações e o fornecimento de energia podem ser menos confiáveis. Os serviços refrigerados enfrentam a maior restrição porque produtos farmacêuticos e frutos do mar requerem controle contínuo de temperatura. Os custos logísticos entre Java e as ilhas externas também permanecem mais altos do que os custos intra-Java, o que pode limitar a participação de embarcadores menores. A estrutura atual de subsídios nem sempre incentiva o investimento privado em melhorias portuárias nas ilhas externas. O mercado de carga fracionada (LTL) da Indonésia precisará de infraestrutura confiável e fornecimento de energia para estender os serviços formais de cadeia de frio a essas localidades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino: Volume Doméstico Ancora a Receita, Corredores Internacionais Aceleram
Os serviços domésticos detinham 62,87% da participação do mercado de carga fracionada (LTL) da Indonésia em 2025, enquanto os serviços internacionais têm previsão de crescer a um CAGR de 9,39% até 2031. O frete doméstico se beneficia da redistribuição e do reabastecimento regulares de FMCG entre os centros de produção de Java e os mercados consumidores. Vendedores vinculados a marketplaces também utilizam serviços consolidados para enviar pedidos menores para múltiplas cidades. O corredor Trans-Java apoia cronogramas mais previsíveis em rotas de alto volume. Essa vantagem de rede ajuda os operadores a coordenar coletas, movimentos de linha de transporte e entregas sem depender de uma carga completa de caminhão para cada cliente.
Os serviços internacionais estão crescendo mais rapidamente porque exportadores menores precisam cada vez mais de opções de frete transfronteiriço. Plataformas digitais ajudam esses embarcadores a combinar produtos variados e enviar mercadorias que não preenchem um contêiner. O tamanho do mercado de carga fracionada (LTL) da Indonésia para rotas internacionais é sustentado pela demanda de exportadores de pequeno e médio porte que utilizam frete sensível ao tempo. Provedores com armazéns alfandegados e documentação aduaneira podem obter mais receita por remessa do que empresas focadas apenas na entrega doméstica. O crescimento no frete transfronteiriço também pode fortalecer as redes domésticas, pois as mesmas plataformas agregam ambos os tipos de cargas.


Por Controle de Temperatura: Infraestrutura Seca Domina, Investimento em Refrigeração Escala
O LTL seco detinha 88,36% do tamanho do mercado de carga fracionada (LTL) da Indonésia em 2025, enquanto o LTL refrigerado tem projeção de crescer a um CAGR de 7,68% até 2031. Os serviços secos transportam FMCG, materiais de construção, têxteis, eletrônicos e outros bens que circulam pela malha rodoviária da Indonésia. Essa amplitude de mercadorias confere aos operadores de serviços secos uma grande base de volume de frete recorrente. A política Zero-ODOL, que prevê aplicação plena a partir de janeiro de 2027, incentiva o investimento em veículos de dimensões padronizadas[3]ANTARA News, "Zero Overloaded Vehicle Policy to Start in January 2027: Minister," ANTARA News, antaranews.com. Frotas em conformidade podem utilizar rodovias com pedágio e atender aos requisitos de inspeção nas estradas com menos interrupções.
Os serviços refrigerados estão se expandindo porque as cadeias de distribuição de medicamentos e de frutos do mar precisam de controle de temperatura confiável. A participação do mercado de carga fracionada (LTL) da Indonésia detida pelos serviços secos mostra a atual lacuna de escala, mas também aponta para espaço para capacidade especializada de refrigeração. Os requisitos de Boas Práticas de Distribuição conferem maior valor à custódia documentada e ao controle consistente de temperatura. Isso favorece operadores com sistemas que mantêm visibilidade em cada ponto de transferência. O investimento em cadeia de frio fora de Java poderia melhorar o acesso a serviços para prestadores de saúde e exportadores de alimentos em áreas menos atendidas.
Por Setor de Usuário Final: Varejo Comanda a Participação, Farmacêutico Define a Trajetória de Crescimento
O comércio atacadista e varejista representou 34,25% da participação do mercado de carga fracionada (LTL) da Indonésia em 2025, enquanto produtos farmacêuticos e biológicos têm expectativa de crescer a um CAGR de 8,21% até 2031. A demanda do varejo é sustentada pelo reabastecimento frequente de FMCG e pelo atendimento de pedidos de marketplaces. Os varejistas modernos precisam de serviços de transporte que possam atender lojas e pontos de distribuição em cronogramas regulares. Seus volumes são frequentemente variados demais para serem movimentados de forma eficiente como cargas completas de caminhão. O mercado de carga fracionada (LTL) da Indonésia, portanto, depende fortemente da densidade da rede, de janelas de entrega consistentes e de consolidação regular.
O frete farmacêutico e de biológicos está crescendo à medida que a cobertura de saúde se amplia e os padrões de distribuição se tornam mais exigentes. As cadeias de suprimentos que atendem 38 províncias precisam de condições controladas, documentação confiável e manuseio cuidadoso. A manufatura também é uma importante fonte de demanda ao longo do corredor industrial Trans-Java. Agricultura, pesca, silvicultura, construção e mineração criam necessidades mais especializadas nas regiões produtoras de recursos. Esses usuários finais ampliam o mercado LTL indonésio além do varejo, ao mesmo tempo em que exigem que as transportadoras adaptem as capacidades de serviço ao tipo de carga e à localização.
Análise Geográfica
Java, incluindo Jacarta e a área BOD, detinha 58,64% da receita de 2025 por concentrar a maior quantidade de instalações manufatureiras, hubs de distribuição, armazéns farmacêuticos e instalações de varejo moderno do país. A proximidade da região com Tanjung Priok também apoia a consolidação regular de frete e o acesso portuário. A DHL Express investiu 9 milhões de euros (9,8 milhões de USD) em um Gateway e Centro de Serviços de Surabaya de 10.000 m² em dezembro de 2025. O Leste de Java está se tornando mais importante à medida que o investimento manufatureiro se expande além da Grande Jacarta. O mercado de carga fracionada (LTL) da Indonésia permanece estreitamente ligado a Java porque o corredor combina densidade de frete, infraestrutura e a maior base de embarcadores.
Sulawesi tem previsão de crescer a um CAGR de 7,84% até 2031, a maior taxa entre os segmentos regionais. A mineração e o processamento de níquel sustentam os movimentos de entrada de equipamentos e a carga mineral de saída. Makassar está sendo desenvolvida como hub de exportação ao lado de Tanjung Priok e Surabaya. O TPK Bitung processou 74.928 TEUs no primeiro trimestre de 2025, alta de 21,21% em relação ao ano anterior, enquanto a Pelindo Regional 4 processou 35,63 milhões de toneladas no primeiro semestre de 2025. Kalimantan também gera demanda proveniente da logística de carvão e de materiais destinados ao projeto da capital Nusantara.
Sumatra atrai demanda constante de frete proveniente de óleo de palma, borracha, automotivo e cadeias de suprimentos interilhas. Bali e Nusa Tenggara precisam de transporte consolidado para suprimentos de hospitalidade, importações de FMCG e exportações artesanais. Papua e Maluku são mercados menores com cobertura formal limitada. Seu nível de prontidão portuária de 32% no Leste da Indonésia torna as operações refrigeradas particularmente difíceis. A participação do mercado de carga fracionada (LTL) da Indonésia concentrada em Java não elimina a necessidade de expansão de serviços nos corredores orientais. A distribuição de saúde e a demanda de frete institucional poderiam ajudar a formalizar essas redes quando os operadores investirem em instalações em conformidade.
Cenário Competitivo
O mercado de carga fracionada (LTL) da Indonésia é fragmentado porque as transportadoras domésticas retêm volume por meio de ampla cobertura geográfica, enquanto os operadores internacionais competem no frete premium e regulamentado. A J&T Cargo construiu uma grande rede doméstica com mais de 8.000 veículos, mais de 100 instalações de gateway e mais de 4.500 parceiros em toda a Indonésia. A escala da rede ajuda as empresas domésticas a atender aos requisitos de entrega de alta frequência nos principais corredores de consumo. Também as ajuda a reter frete que depende de cronogramas regulares de coleta e entrega.
As plataformas digitais estão mudando a concorrência ao vincular precificação, agregação de cargas, planejamento de rotas e visibilidade de remessas. A Kargo Technologies utilizou a implantação de veículos elétricos e sistemas operacionais em tempo real para buscar custos operacionais mais baixos em Jacarta. A Waresix expandiu sua base de capital no início de 2026, e sua subsidiária PT BSA Logistics Indonesia foi listada na Bolsa de Valores da Indonésia. A SiCepat Ekspres lançou a SiCepat Logistik em julho de 2026 para atender operações de primeira milha e milha intermediária entre empresas. Esses movimentos aproximam os operadores de expresso e frete na concorrência por remessas consolidadas, especialmente onde os clientes valorizam tecnologia e velocidade.
Os operadores internacionais se diferenciam por meio de documentação, conformidade com saúde e acesso a redes transfronteiriças. A DHL Express inaugurou seu Gateway e Centro de Serviços de Surabaya em dezembro de 2025 para conectar os exportadores do Leste de Java ao seu Hub da Ásia do Sul em Singapura[4]DHL Group, "DHL Commits to Helping Indonesia Expand Its Fast-Growing Sectors," DHL Group, dhl.com. A DSV lançou um caminhão elétrico para frete urbano comercial em Jacarta em abril de 2026. Os operadores também precisam se preparar para a aplicação do Zero-ODOL, que aumentará a importância de veículos em conformidade e da gestão de frotas. O mercado de carga fracionada (LTL) da Indonésia oferece a maior abertura em serviços refrigerados em conformidade fora de Java, onde a infraestrutura e a capacidade de serviço permanecem limitadas.
Líderes do Setor de Carga Fracionada da Indonésia
-
J&T Cargo Indonesia
-
Indah Logistik Cargo
-
JNE Express
-
DHL Group
-
PT Dunia Express Transindo (DUNEX Logistics)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A SiCepat Ekspres lançou a SiCepat Logistik, um serviço de logística entre empresas para atividades de cadeia de suprimentos e distribuição de primeira milha e milha intermediária. O serviço utiliza a rede da empresa de 470 hubs e 1.700 veículos.
- Abril de 2026: A DSV lançou oficialmente seu primeiro caminhão elétrico para operações de frete urbano comercial na Indonésia. O caminhão é destinado a entregas em Jacarta e possui capacidade de carga maior do que as vans elétricas da DSV.
- Dezembro de 2025: A DHL Express inaugurou o Gateway e Centro de Serviços de Surabaya, uma instalação dedicada de 10.000 m² com investimento superior a 9 milhões de euros (9,8 milhões de USD). A instalação conecta os exportadores do Leste de Java de têxteis, móveis, couro e bens de consumo ao Hub da Ásia do Sul da DHL em Singapura por meio de voos dedicados.
- Dezembro de 2025: A Kargo Technologies assinou Memorandos de Entendimento com os fabricantes de veículos elétricos comerciais Foton, JAC, Wuling e VKTR para o fornecimento de veículos em apoio ao seu roteiro de eletrificação de frota, com financiamento estruturado por meio do HSBC, Indomobil Finance e Chailease.


Escopo do Relatório do Mercado de Carga Fracionada da Indonésia
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Setor de Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Java (Jacarta e BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali e Nusa Tenggara | |
| Região de Papua e Ilhas Maluku |


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os serviços de carga fracionada (LTL) da Indonésia?
O setor está registrando um CAGR de 6,50% de 2026 a 2031, crescendo de 11,48 bilhões de USD em 2026 para 15,72 bilhões de USD até 2031.
Qual categoria de destino está crescendo mais rapidamente na Indonésia, nos serviços de carga fracionada (LTL)?
Os serviços internacionais têm previsão de registrar um CAGR de 9,39% até 2031, sustentados pela demanda de exportadores de pequeno e médio porte e por plataformas de frete transfronteiriço.
Por que os serviços de frete seco são a principal categoria de controle de temperatura?
Os serviços secos detinham 88,36% da receita de 2025 porque transportam uma ampla gama de mercadorias em temperatura ambiente, incluindo FMCG, materiais de construção, têxteis e eletrônicos.
Quais usuários finais criam a maior demanda por frete LTL na Indonésia?
O comércio atacadista e varejista detinha 34,25% da receita de 2025, enquanto produtos farmacêuticos e biológicos têm projeção de crescer a um CAGR de 8,21% até 2031.
Qual região indonésia oferece a oportunidade de crescimento de frete mais rápida?
Sulawesi tem previsão de crescer a um CAGR de 7,84% até 2031, sustentada pelas cadeias de suprimentos de níquel e pelo desenvolvimento de Makassar como hub de exportação.
Quais desafios operacionais afetam as transportadoras LTL indonésias?
Congestionamento portuário, lacunas de infraestrutura nas ilhas externas, problemas de confiabilidade de energia, custos de segurança e a preparação para a aplicação do Zero-ODOL podem perturbar os cronogramas e elevar os custos operacionais.
Página atualizada pela última vez em:



