
インドネシア小口混載(LTL)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
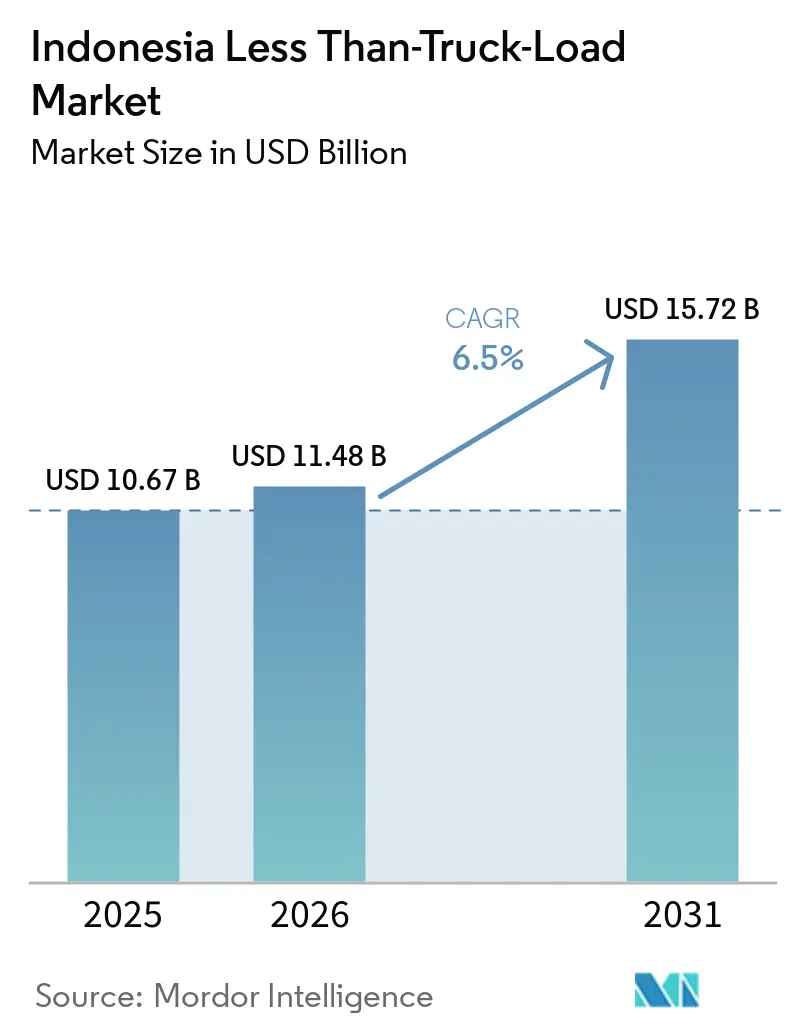
| 基準年の市場規模 (2025) | 10.67 十億米ドル |
| 市場規模 (2026) | 11.48 十億米ドル |
| 市場規模 (2031) | 15.72 十億米ドル |
| 成長率 (2026 - 2031) | 6.50 % |
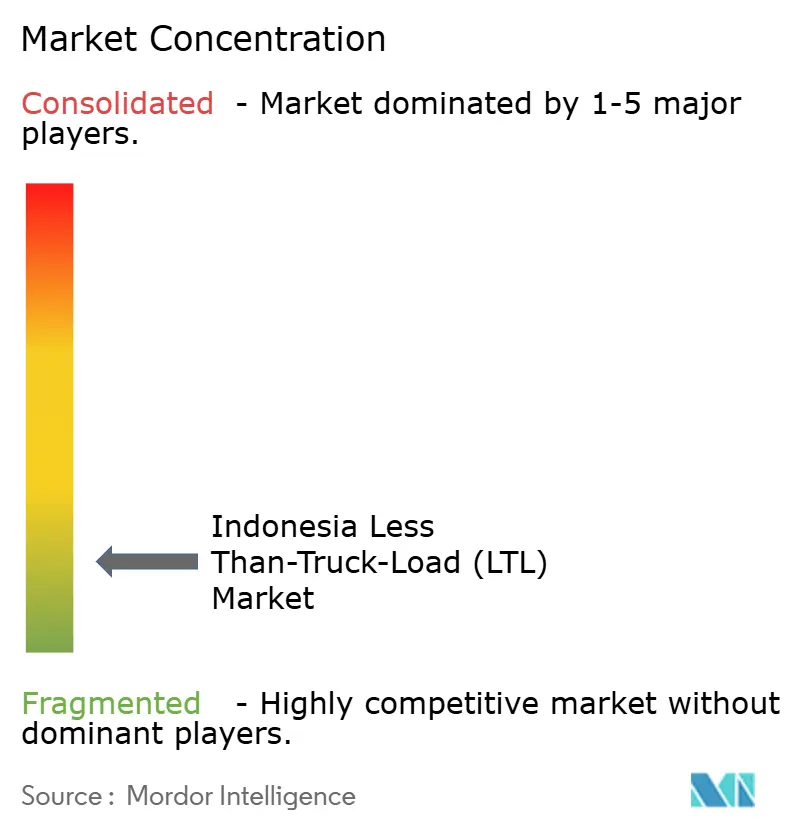
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア小口混載(LTL)市場分析
インドネシア小口混載(LTL)市場規模は2025年に106.7 ビリオン 米ドルと評価され、2026年の114.8 ビリオン 米ドルから2031年には157.2 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは6.50%となっています。
Eコマースの注文、小口輸送サイズ、および小売・製造サプライチェーン全体における定期的な補充活動が需要を支えています。島嶼間貿易においても、フレートが道路・港湾・フェリー接続を通じて移動するため、混載サービスの重要性は引き続き高い状況です。2026年第1四半期における運輸・倉庫業の産出量は前年同期比8.04%増加し、インドネシア全土での継続的なフレート活動を支えました。デジタルフレートオペレーターは積載マッチングとルート計画を改善しており、従来型ネットワークに依存するキャリアへの競争圧力が高まっています。フリート近代化、コールドチェーンコンプライアンス、および信頼性の高い書類管理は、オペレーターがサービス品質を維持し、より高付加価値なフレートを獲得するための重要な手段となっています。
主要レポートのポイント
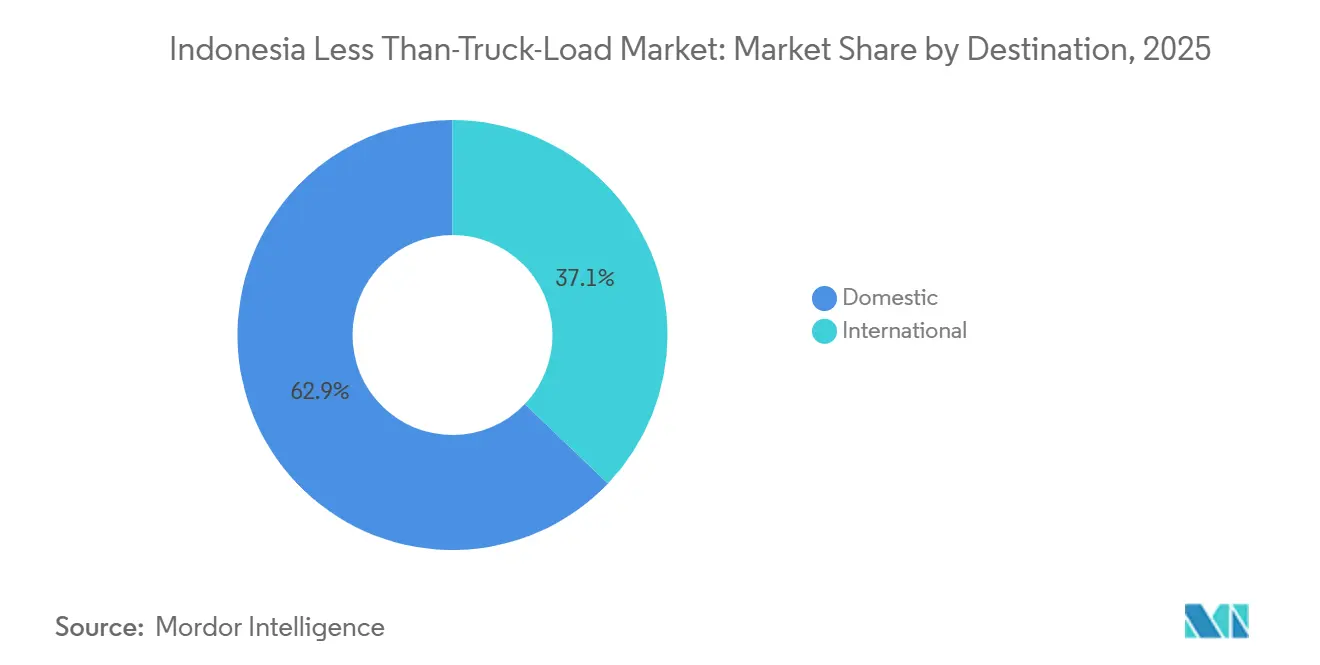
- 仕向地別では、国内サービスが2025年のインドネシア小口混載(LTL)市場シェアの62.87%を占め、国際サービスは2031年にかけてCAGR 9.39%で成長すると予測されています。
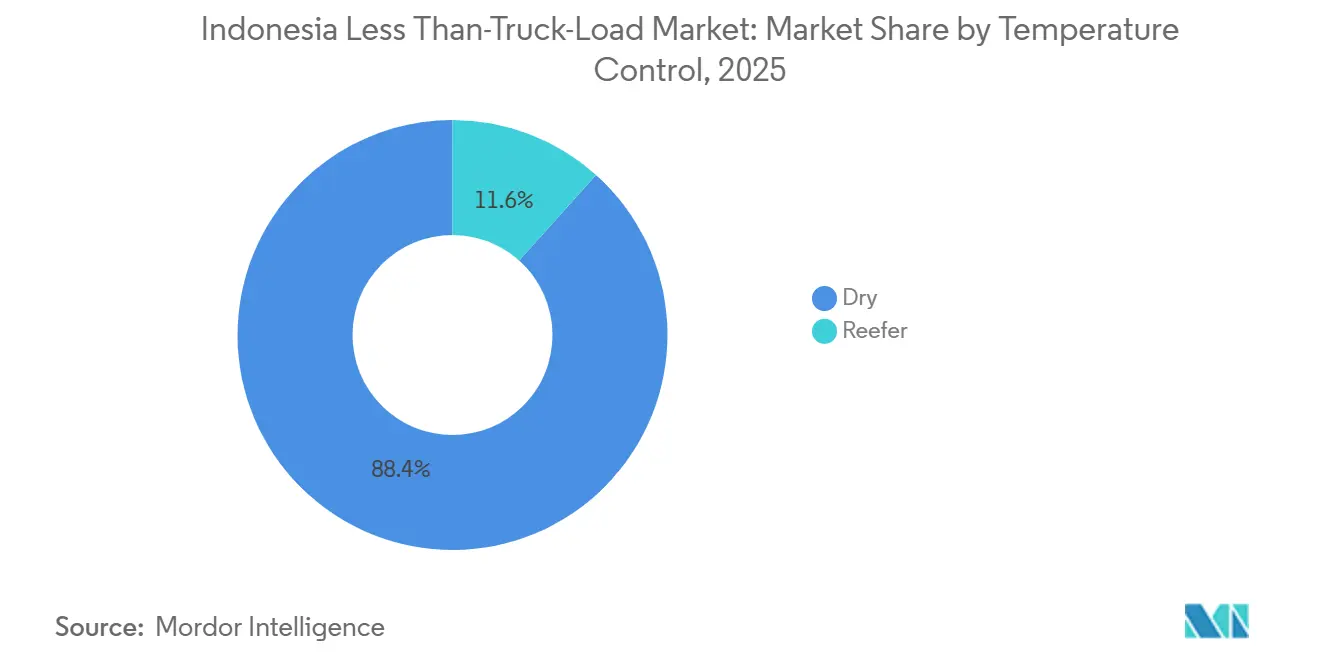
- 温度管理別では、ドライサービスが2025年のインドネシア小口混載(LTL)市場規模の88.36%を占め、リーファーサービスは2031年にかけてCAGR 7.68%で拡大すると予測されています。
- エンドユーザー産業別では、卸売・小売業が2025年のインドネシア小口混載(LTL)市場シェアの34.25%を占め、医薬品・バイオロジクスは2031年にかけてCAGR 8.21%で成長すると予測されています。
- 地域別では、ジャワが2025年のインドネシア小口混載(LTL)市場規模の58.64%を占め、スラウェシは2031年にかけてCAGR 7.84%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア小口混載(LTL)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよび中小企業の輸送密度 | +1.5% | ジャワの都市部、スマトラの地方都市、および全国マーケットプレイスハブ | 短期(2年以内) |
| デジタルフレート集約と動的ルート最適化 | +1% | 全国規模、特にジャカルタ首都圏とジャワ回廊に集中 | 短期(2年以内) |
| 国内島嶼間流通の要件 | +0.8% | 全国規模、スラウェシ、カリマンタン、東インドネシアで最大の増分利益 | 中期(2〜4年) |
| 医薬品・食品・水産物のコールドチェーン拡大 | +0.7% | ジャワ、東インドネシア、スラウェシおよびスマトラの輸出港 | 中期(2〜4年) |
| 国家物流エコシステムとデジタル書類管理 | +0.5% | 全国規模、当初はDJBC展開下の55港湾・12空港 | 中期(2〜4年) |
| ゼロODOLフリート適正化と法定積載効率の向上 | +0.6% | 全国規模、トランス・ジャワおよびトランス・スマトラ回廊を優先 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースおよび中小企業の輸送密度
インドネシアのEコマース経済は、フレート需要を定期的な大量輸送から頻繁な混載輸送へとシフトさせています。この変化は、多くの商業者が専用トラックを確保するほどの量を持たないため、インドネシア小口混載(LTL)市場に有利に働いています。ファッション販売業者、FMCG流通業者、および中小企業は、都市部と地方都市間での定期的な補充を必要としています。短い販促サイクルにより、補充ウィンドウが24〜72時間に短縮されることがあり、予測可能な混載輸送の価値が高まっています。BPSは2026年第1四半期における運輸・倉庫業の前年同期比8.04%成長を報告しており、これはフレート活動の増加と一致しています。集荷・配送ネットワークが密なオペレーターは、この継続的な輸送量に対応するうえで有利な立場にあります。
デジタルフレート集約と動的ルート最適化
デジタルプラットフォームは異なる顧客からの輸送を統合し、利用可能なルート全体に輸送能力を割り当てます。この運営モデルはトラック稼働率の向上に寄与し、フレートハブ間の空走を削減できます。そのため、インドネシア小口混載(LTL)市場は、積載マッチングの可視性が限られた資産保有型キャリアにとってより競争が激しくなっています。Kargo Technologiesは、Kargo Nexusプラットフォームを通じて電気自動車の導とリアルタイムの運営可視性を連携させており、フリート技術と配車決定の関連性を示しています。プラットフォームが追加の輸送量を活用して稼働率を向上させる場合、低い運営コストが価格競争をより激化させる可能性があります。配車ツールを近代化しないキャリアは、予測可能な価格設定と輸送可視性を優先する中小規模の荷主を維持することが難しくなる可能性があります。
国内島嶼間流通の要件
インドネシアの地理的特性により、混載は国内フレート業務の中心となっています。島嶼間の輸送にはトラック・港湾・フェリーの接続が必要であり、小口貨物を統合する機会が繰り返し生まれます。シートールプログラムは39の活動ルートを通じて115の港湾を接続しており、PT Pelniは2025年に13,142 TEUの物流カーゴを輸送しました。ハブ・アンド・スポーク設計は、2025年の科学的研究によると、運営コストを16%〜43%、往復航海あたりの補助金支出を10%〜25%削減できるとされています[1]「インドネシアにおける海上輸送の政府補助金コスト最適化のためのハブ・アンド・スポークネットワーク設計」、Siber Journal of Transportation and Logistics、doi.org。これらの条件は、ジャワのゲートウェイとスマトラ、カリマンタン、スラウェシ、東部諸島を結ぶフィーダーサービスを支えています。マカッサルがタンジュン・プリオクおよびスラバヤと並んで輸出ハブとして発展するにつれ、インドネシア小口混載(LTL)市場は恩恵を受けることができます。
医薬品・食品・水産物のコールドチェーン拡大
医薬品流通規制、医療保険の普及、および水産物トレーサビリティ要件がリーファー需要を支えています。JKNプログラムはインドネシア人口の99.34%をカバーしており、38州全体での信頼性の高い医薬品補充に対する幅広いニーズを生み出しています。医薬品流通には、各引き渡し時点での管理された条件と文書化された取り扱いが必要です。インドネシアの国家トレーサビリティシステムは、世界初のGlobal Dialogue on Seafood Traceability(GDST)基準準拠の国家トレーサビリティシステムとして認定されています[2]Global Dialogue on Seafood Traceability、「インドネシアが世界初のGDST準拠国家トレーサビリティシステムを確認」、Global Dialogue on Seafood Traceability、thegdst.org。この要件は、水産物および関連製品のより正式なフレート慣行を促進しています。インドネシア小口混載(LTL)市場には、オペレーターが温度管理、信頼性の高い記録、およびジャワ以外へのカバレッジを提供できる明確な機会があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾ゲートの混雑とフェリー接続の遅延 | -0.8% | タンジュン・プリオク、スラバヤ、およびジャワから外島へのインターモーダルルート | 短期(2年以内) |
| 外島インフラと電力供給の信頼性の課題 | -0.7% | 東インドネシア、パプア、マルク、ヌサトゥンガラ | 長期(4年以上) |
| カーゴ盗難、保険コスト、セキュリティ割増料金 | -0.5% | 全国規模、特にジャワの州間および遠隔回廊 | 短期(2年以内) |
| ゼロODOLコンプライアンスコストとフリート更新の圧力 | -0.6% | 全国規模、ジャワの重工業回廊に最も強い影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
港湾ゲートの混雑とフェリー接続の遅延
タンジュン・プリオクでは、2025年4月に3隻の大型カーゴ船が同時にターミナルに到着したことで大規模な混雑が発生しました。この急増により、1日平均2,000〜2,500 TEUに対して4,000 TEU以上が集中し、北ジャカルタでトラックが8キロメートルにわたって2日間渋滞しました。LTLフレートは、混載貨物がゲートや積み替え地点で追加の滞留時間を生じさせる可能性があるため、特に影響を受けやすい状況です。レバラン後のフレート制限も、トラック輸送活動が再開した際にバックログを生み出しました。調整不足、ゲート業務、および通関処理は、キャリアが十分なトラック輸送能力を持っていても、スケジュールを乱す可能性があります。鉄道接続の改善とバッファーエリアの整備がこれらの遅延を軽減するでしょう。それでも、インドネシア小口混載(LTL)市場は、これらの制約が緩和されるまで港湾アクセスの影響を受け続けるでしょう。
外島インフラと電力供給の信頼性の課題
2025年には、シートール港湾の58.7%のみが基本インフラ基準を満たしており、東インドネシアの準備状況は32%でした。これらの課題により、施設や電力供給の信頼性が低い場合があるパプア、マルク、ヌサトゥンガラでの業務が困難になっています。リーファーサービスは、医薬品と水産物が継続的な温度管理を必要とするため、最も強い制約に直面しています。ジャワと外島間の物流コストも島内コストより高いままであり、中小規模の荷主の参入を制限する可能性があります。現在の補助金構造は、外島港湾のアップグレードへの民間投資を常に促進するわけではありません。インドネシア小口混載(LTL)市場がこれらの地域に正式なコールドチェーンサービスを拡大するには、信頼性の高いインフラと電力供給が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
仕向地別:国内輸送量が収益を支え、国際回廊が加速
国内サービスは2025年のインドネシア小口混載(LTL)市場シェアの62.87%を占め、国際サービスは2031年にかけてCAGR 9.39%で成長すると予測されています。国内フレートは、ジャワの生産拠点と消費市場間での定期的なFMCG再配送・補充から恩恵を受けています。マーケットプレイスに連携した販売業者も、複数の都市への小口注文の発送に混載サービスを利用しています。トランス・ジャワ回廊は、高輸送量ルートでより予測可能なスケジュールを支えています。このネットワーク上の優位性により、オペレーターは各顧客に対してフルトラックロードに依存することなく、集荷・幹線輸送・配送を調整することができます。
国際サービスは、中小規模の輸出業者が国境を越えたフレートオプションをますます必要としているため、より速く成長しています。デジタルプラットフォームは、これらの荷主が混合製品を統合し、コンテナを満たさない貨物を輸送するのを支援しています。国際ルートのインドネシア小口混載(LTL)市場規模は、時間的制約のあるフレートを利用する中小規模の輸出業者からの需要に支えられています。保税倉庫と通関書類を持つプロバイダーは、国内配送のみに注力する企業よりも1輸送あたりの収益を高めることができます。国境を越えたフレートの成長は、同じプラットフォームが両種類の積荷を集約するため、国内ネットワークも強化できます。


温度管理別:ドライインフラが主導、リーファー投資が拡大
ドライLTLは2025年のインドネシア小口混載(LTL)市場規模の88.36%を占め、リーファーLTLは2031年にかけてCAGR 7.68%で成長すると予測されています。ドライサービスは、インドネシアの道路ネットワークを通じて移動するFMCG、建設資材、繊維、電子機器、その他の商品を輸送しています。この幅広い商品群により、ドライオペレーターは大規模な定期フレート量を確保しています。2027年1月からの完全施行を目指すゼロODOL政策は、標準寸法車両への投資を促進しています[3]ANTARA News、「ゼロ過積載車両政策、2027年1月開始予定:大臣」、ANTARA News、antaranews.com。コンプライアントなフリートは有料道路を利用でき、路上検査要件を少ない中断で満たすことができます。
リーファーサービスは、医薬品流通と水産物サプライチェーンが信頼性の高い温度管理を必要とするため、拡大しています。インドネシア小口混載(LTL)市場シェアにおけるドライサービスの割合は現在の規模の差を示していますが、同時に専門的なリーファー輸送能力の余地も示しています。適正流通基準(GDP)要件は、文書化された保管管理と一貫した温度管理に対してより高い価値を置いています。これは、各積み替え地点での可視性を維持するシステムを持つオペレーターに有利です。ジャワ以外でのコールドチェーン投資は、サービスが十分に行き届いていない地域の医療提供者や食品輸出業者のサービスアクセスを改善できます。
エンドユーザー産業別:小売業がシェアを主導、医薬品が成長軌道を定義
卸売・小売業は2025年のインドネシア小口混載(LTL)市場シェアの34.25%を占め、医薬品・バイオロジクスは2031年にかけてCAGR 8.21%で成長すると予測されています。小売需要は、頻繁なFMCG補充とマーケットプレイスフルフィルメントに支えられています。現代の小売業者は、定期的なスケジュールで店舗や流通拠点にサービスを提供できる輸送サービスを必要としています。その輸送量は、フルトラックロードとして効率的に輸送するには変動が大きすぎることが多いです。そのため、インドネシア小口混載(LTL)市場はネットワーク密度、一貫した配送ウィンドウ、および定期的な混載に大きく依存しています。
医薬品・バイオロジクスのフレートは、医療保険の普及と流通基準の厳格化に伴い増加しています。38州にサービスを提供するサプライチェーンには、管理された条件、信頼性の高い書類管理、および慎重な取り扱いが必要です。製造業もトランス・ジャワ産業回廊に沿った主要な需要源となっています。農業、漁業、林業、建設、業は、資源生産地域においてより専門的なニーズを生み出しています。これらのエンドユーザーは、キャリアがカーゴの種類と場所に合わせてサービス能力を調整することを求めながら、インドネシアのLTL市場を小売業以外にも広げています。
地域分析
ジャカルタとBOD地域を含むジャワは、製造拠点、流通ハブ、医薬品倉庫、現代小売施設の国内最大の集積地を有するため、2025年収益の58.64%を占めました。タンジュン・プリオクへの近接性も、定期的なフレート混載と港湾アクセスを支えています。DHL Expressは2025年12月に、スラバヤに1万平方メートルのスラバヤゲートウェイ・サービスセンターを900万ユーロ(980万米ドル)の投資で開設しました。製造業投資がジャカルタ首都圏を超えて拡大するにつれ、東ジャワの重要性が高まっています。インドネシア小口混載(LTL)市場は、この回廊がフレート密度、インフラ、および最大の荷主基盤を兼ね備えているため、引き続きジャワと密接に結びついています。
スラウェシは2031年にかけてCAGR 7.84%で成長すると予測されており、地域セグメントの中で最も高い成長率となっています。ニッケル採掘・加工は、設備の入荷輸送と鉱物カーゴの出荷輸送を支えています。マカッサルはタンジュン・プリオクおよびスラバヤと並ぶ輸出ハブとして開発が進められています。TPKビトゥンは2025年第1四半期に74,928 TEUを取り扱い、前年同期比21.21%増となりました。一方、Pelindo Regional 4は2025年上半期に3,563万トンを処理しました。カリマンタンも石炭物流とヌサンタラ首都プロジェクトへの資材輸送から需要を生み出しています。
スマトラはパーム油、ゴム、自動車、島嶼間サプライチェーンから安定したフレート需要を引き付けています。バリとヌサトゥンガラは、ホスピタリティ用品、FMCG輸入品、工芸品輸出のための混載輸送を必要としています。パプアとマルクは、正式なカバレッジが限られた小規模市場です。東インドネシアにおける32%の港湾準備率は、リーファー業務を特に困難にしています。ジャワに集中するインドネシア小口混載(LTL)市場シェアは、東部回廊でのサービス拡大の必要性を排除するものではありません。オペレーターがコンプライアントな施設に投資する際、医療流通と機関向けフレート需要がこれらのネットワークの正式化を助ける可能性があります。
競合環境
インドネシア小口混載(LTL)市場は、国内キャリアが広範な地理的カバレッジを通じて輸送量を維持し、国際オペレーターがプレミアムおよび規制対象フレートで競争しているため、断片化しています。J&T Cargoは、8,000台以上の車両、100以上のゲートウェイ施設、インドネシア全土の4,500以上のパートナーを持つ大規模な国内ネットワークを構築しています。ネットワーク規模は、国内企業が主要消費回廊全体での高頻度配送要件に対応するのに役立ちます。また、定期的な集荷・配送スケジュールに依存するフレートを維持するのにも役立ちます。
デジタルプラットフォームは、価格設定、積載集約、ルート計画、輸送可視性を連携させることで競争を変えています。Kargo Technologiesは、ジャカルタでの運営コスト削減を追求するために電気自動車の導入とリアルタイム運営システムを活用しています。Waresixは2026年初頭に資本基盤を拡大し、子会社のPT BSA Logistics Indonesiaがインドネシア証券取引所に上場しました。SiCepat Ekspresは2026年7月にSiCepat Logistikを立上げ、企業間ファーストマイルおよびミドルマイル業務にサービスを提供しています。これらの動きにより、特に顧客がテクノロジーとスピードを重視する場合、エクスプレスとフレートオペレーターが混載輸送をめぐってより激しく競争するようになっています。
国際オペレーターは、書類管理、医療コンプライアンス、および国境を越えたネットワークアクセスを通じて差別化しています。DHL Expressは2025年12月にスラバヤゲートウェイ・サービスセンターを開設し、東ジャワの輸出業者をシンガポールの南アジアハブと接続しました[4]DHL Group、「DHLがインドネシアの急成長セクター拡大支援にコミット」、DHL Group、dhl.com。DSVは2026年4月にジャカルタでの商業都市フレート向け電気トラックを発表しました。オペレーターはまた、コンプライアントな車両とフリート管理の重要性を高めるゼロODOL施行への準備も必要です。インドネシア小口混載(LTL)市場は、インフラとサービス能力が依然として限られているジャワ以外でのコンプライアントなリーファーサービスにおいて最も強い機会を提供しています。
インドネシア小口混載(LTL)業界リーダー
J&T Cargo Indonesia
Indah Logistik Cargo
JNE Express
DHL Group
PT Dunia Express Transindo (DUNEX Logistics)
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:SiCepat Ekspresは、ファーストマイルおよびミドルマイルのサプライチェーン・流通活動向けの企業間物流サービスであるSiCepat Logistikを立ち上げました。このサービスは、同社の470のハブと1,700台の車両のネットワークを活用しています。
- 2026年4月:DSVはインドネシアでの商業都市フレート業務向けに初の電気トラックを正式に発表しました。このトラックはジャカルタへの配送を目的としており、DSVの電気バンよりも大きな積載量を持っています。
- 2025年12月:DHL Expressは、900万ユーロ(980万米ドル)以上の投資に裏付けられた1万平方メートルの専用施設であるスラバヤゲートウェイ・サービスセンターを開設しました。この施設は、繊維、家具、皮革、消費財の東ジャワ輸出業者を、専用フライトを通じてDHLのシンガポール南アジアハブと接続しています。
- 2025年12月:Kargo Technologiesは、商用EV OEMのFoton、JAC、Wuling、VKTRとフリート電動化ロードマップを支援する車両供給に関するMOUを締結し、HSBC、Indomobil Finance、Chileaseを通じてファイナンスを組成しました。


インドネシア小口混載(LTL)市場レポートの範囲
| 国内 |
| 国際 |
| ドライ |
| リーファー |
| 農業・漁業・林業 |
| 建設 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| ジャワ(ジャカルタ・BOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| パプア地域およびマルク諸島 |
| 仕向地別 | 国内 |
| 国際 | |
| 温度管理別 | ドライ |
| リーファー | |
| エンドユーザー産業別 | 農業・漁業・林業 |
| 建設 | |
| 製造業 | |
| 石油・ガス、鉱業・採石業 | |
| 卸売・小売業 | |
| その他 | |
| 地域別 | ジャワ(ジャカルタ・BOD) |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| バリおよびヌサトゥンガラ | |
| パプア地域およびマルク諸島 |


レポートで回答される主要な質問
インドネシアの小口混載(LTL)サービスの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 6.50%で成長し、2026年の114.8 ビリオン 米ドルから2031年には157.2 ビリオン 米ドルに増加します。
インドネシアで最も速く成長している仕向地カテゴリーはどれですか(小口混載(LTL)サービスにおいて)?
国際サービスは2031年にかけてCAGR 9.39%を記録すると予測されており、中小規模の輸出業者の需要と国境を越えたフレートプラットフォームに支えられています。
ドライフレートサービスが主要な温度管理カテゴリーである理由は何ですか?
ドライサービスは、FMCG、建設資材、繊維、電子機器を含む幅広い常温商品を輸送するため、2025年収益の88.36%を占めました。
インドネシアでLTLフレートに対して最も強い需要を生み出しているエンドユーザーはどこですか?
卸売・小売業が2025年収益の34.25%を占め、医薬品・バイオロジクスは2031年にかけてCAGR 8.21%で成長すると予測されています。
最も速いフレート成長機会を提供しているインドネシアの地域はどこですか?
スラウェシは2031年にかけてCAGR 7.84%で成長すると予測されており、ニッケルサプライチェーンと輸出ハブとしてのマカッサルの発展に支えられています。
インドネシアのLTLキャリアに影響を与える業務上の課題は何ですか?
港湾混雑、外島インフラの課題、電力供給の信頼性の問題、セキュリティコスト、およびゼロODOL施行への準備がスケジュールを乱し、運営コストを引き上げる可能性があります。
最終更新日:



