
Indonesien Less-Than-Truck-Load-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.67 Milliarden US-Dollar |
| Marktgröße (2026) | 11.48 Milliarden US-Dollar |
| Marktgröße (2031) | 15.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.50 % |
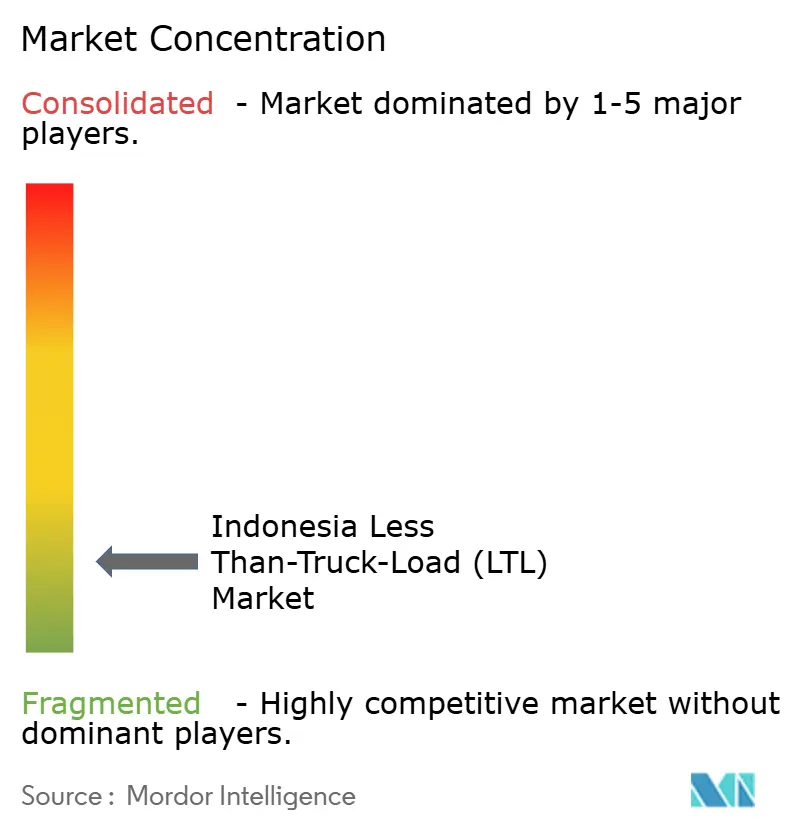
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Less-Than-Truck-Load-Marktanalyse von Mordor Intelligence
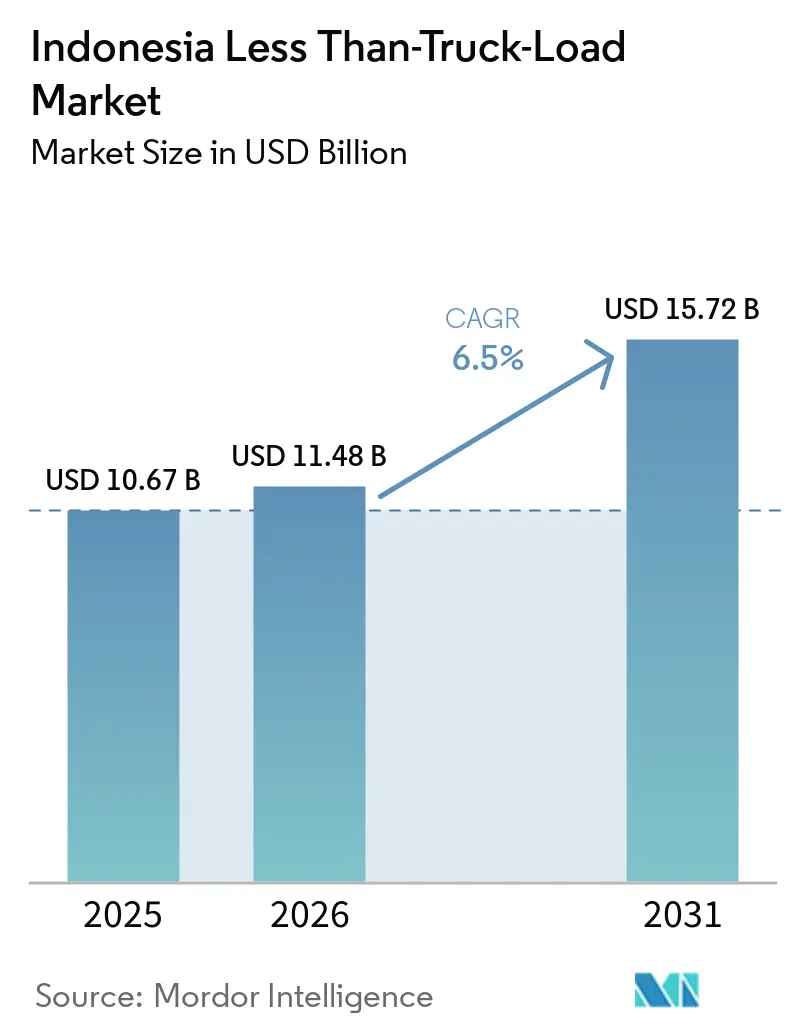
Die Marktgröße des indonesischen Less-Than-Truck-Load (LTL)-Marktes wurde im Jahr 2025 auf 10,67 Milliarden USD geschätzt und soll von 11,48 Milliarden USD im Jahr 2026 auf 15,72 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,50 % während des Prognosezeitraums (2026–2031).
E-Commerce-Bestellungen, kleinere Sendungsgrößen und regelmäßige Nachschubaktivitäten in den Liefer- und Versorgungsketten des Einzel- und Fertigungshandels stützen die Nachfrage. Der Handel zwischen den Inseln hält Konsolidierungsdienstleistungen wichtig, da Fracht über Straßen-, Hafen- und Fährverbindungen transportiert wird. Die Leistung im Transport- und Lagersektor wuchs im ersten Quartal 2026 um 8,04 % im Jahresvergleich, was die anhaltende Frachtaktivität in ganz Indonesien unterstützte. Digitale Frachtbetreiber verbessern die Ladungsabstimmung und Routenplanung, was den Wettbewerbsdruck auf Spediteure erhöht, die auf traditionelle Netzwerke angewiesen sind. Flottenmodernisierung, Einhaltung der Kühlkette und zuverlässige Dokumentation werden für Betreiber zu wichtigen Mitteln, um die Servicequalität zu sichern und höherwertige Fracht zu gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Zielort hielt der Inlandsverkehr im Jahr 2025 einen Marktanteil von 62,87 % am indonesischen Less-Than-Truck-Load (LTL)-Markt, während der internationale Verkehr bis 2031 mit einem CAGR von 9,39 % wachsen soll.
- Nach Temperaturkontrolle entfielen im Jahr 2025 88,36 % der Marktgröße des indonesischen Less-Than-Truck-Load (LTL)-Marktes auf Trockentransportdienste, während Kühltransportdienste bis 2031 mit einem CAGR von 7,68 % wachsen sollen.
- Nach Endverbraucherbranche hielt der Groß- und Einzelhandel im Jahr 2025 einen Marktanteil von 34,25 % am indonesischen Less-Than-Truck-Load (LTL)-Markt, während Pharmazeutika und Biologika bis 2031 mit einem CAGR von 8,21 % wachsen sollen.
- Nach Region entfiel auf Java im Jahr 2025 ein Anteil von 58,64 % an der Marktgröße des indonesischen Less-Than-Truck-Load (LTL)-Marktes, während Sulawesi bis 2031 mit einem CAGR von 7,84 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Less-Than-Truck-Load-Marktes
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce und Sendungsdichte von KMU | +1.5% | Urbane Zentren auf Java, Städte der zweiten Ebene in Sumatra und nationale Marktplatzknotenpunkte | Kurzfristig (≤ 2 Jahre) |
| Digitale Frachtbündelung und Routenoptimierung | +1% | National, mit Schwerpunkt in Groß-Jakarta und dem Java-Korridor | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die innerindonesische Inselverteilung | +0.8% | National, mit den größten inkrementellen Zuwächsen in Sulawesi, Kalimantan und Ostindonesien | Mittelfristig (2–4 Jahre) |
| Ausbau der Kühlkette für Pharmazeutika, Lebensmittel und Meeresfrüchte | +0.7% | Java, Ostindonesien und Exporthäfen in Sulawesi und Sumatra | Mittelfristig (2–4 Jahre) |
| Nationales Logistik-Ökosystem und digitale Dokumentation | +0.5% | National, zunächst an 55 Häfen und 12 Flughäfen im Rahmen der DJBC-Einführung | Mittelfristig (2–4 Jahre) |
| Zero-ODOL-Flottenformalisierung und legale Nutzlastoptimierung | +0.6% | National, mit Priorität auf den Trans-Java- und Trans-Sumatra-Korridoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce und Sendungsdichte von KMU
Indonesiens E-Commerce-Wirtschaft hat die Frachtanforderungen von periodischen Massenbewegungen hin zu häufigen konsolidierten Sendungen verlagert. Diese Veränderung begünstigt den indonesischen Less-Than-Truck-Load (LTL)-Markt, da viele Händler nicht über ausreichendes Volumen für einen dedizierten Lkw verfügen. Modehändler, FMCG-Distributoren und kleinere Unternehmen benötigen regelmäßigen Nachschub zwischen städtischen Zentren und Sekundärstädten. Kurze Aktionszyklen können die Nachschubfenster auf 24 bis 72 Stunden verkürzen, was zuverlässigen konsolidierten Transport wertvoller macht. BPS meldete im ersten Quartal 2026 ein Wachstum von 8,04 % im Jahresvergleich im Transport- und Lagersektor, was mit einer höheren Frachtaktivität übereinstimmte. Betreiber mit dichten Abholungs- und Liefernetzwerken sind besser positioniert, um dieses wiederkehrende Volumen zu bedienen.
Digitale Frachtbündelung und dynamische Routenoptimierung
Digitale Plattformen bündeln Sendungen verschiedener Kunden und verteilen Kapazitäten auf verfügbare Routen. Dieses Betriebsmodell trägt dazu bei, die Lkw-Auslastung zu verbessern und kann Leerfahrten zwischen Frachtdrehkreuzen reduzieren. Der indonesische Less-Than-Truck-Load (LTL)-Markt wird daher für reine Anlagenträger, die nur begrenzte Transparenz bei der Ladungsabstimmung haben, wettbewerbsintensiver. Kargo Technologies hat den Einsatz von Elektrofahrzeugen mit operativer Echtzeittransparenz über seine Kargo Nexus-Plattform verknüpft und damit die Verbindung zwischen Flottenentwicklung und Dispositionsentscheidungen veranschaulicht. Niedrigere Betriebskosten können den Preiswettbewerb intensivieren, wenn Plattformen zusätzliches Volumen nutzen, um die Auslastung zu verbessern. Spediteure, die ihre Dispositionswerkzeuge nicht modernisieren, könnten es schwerer haben, kleine und mittelständische Verlader zu halten, die vorhersehbare Preisgestaltung und Sendungstransparenz priorisieren.
Anforderungen an die innerindonesische Inselverteilung
Indonesiens Geografie macht die Konsolidierung zu einem zentralen Element des inländischen Frachtbetriebs. Transfers zwischen den Inseln erfordern Verbindungen zwischen Lkw, Häfen und Fähren, was wiederholt Möglichkeiten schafft, kleinere Ladungen zu kombinieren. Das Seetoll-Programm verbindet 115 Häfen über 39 aktive Routen, während PT Pelni im Jahr 2025 13.142 TEU Logistikfracht beförderte. Ein Hub-and-Spoke-Design kann die Betriebskosten um 16 % bis 43 % und die Subventionsausgaben um 10 % bis 25 % pro Rundreise senken, so eine wissenschaftliche Studie aus dem Jahr 2025[1]„Hub-and-Spoke-Netzwerkdesign zur Optimierung staatlicher Subventionskosten für den Seeverkehr in Indonesien”, Siber Journal of Transportation and Logistics, doi.org. Diese Bedingungen unterstützen Zubringerdienste, die Java-Gateways mit Sumatra, Kalimantan, Sulawesi und den östlichen Inseln verbinden. Der indonesische Less-Than-Truck-Load (LTL)-Markt kann davon profitieren, wenn Makassar sich neben Tanjung Priok und Surabaya als Exportdrehkreuz entwickelt.
Ausbau der Kühlkette für Pharmazeutika, Lebensmittel und Meeresfrüchte
Vorschriften für den Pharmavertrieb, die Gesundheitsversorgung und Rückverfolgbarkeitsanforderungen für Meeresfrüchte stützen die Nachfrage nach Kühltransporten. Das JKN-Programm deckt 99,34 % der indonesischen Bevölkerung ab und schafft einen breiten Bedarf an zuverlässiger Medikamentenversorgung in allen 38 Provinzen. Der Pharmavertrieb erfordert kontrollierte Bedingungen und dokumentierte Handhabung bei jedem Übergabepunkt. Indonesiens nationales Rückverfolgbarkeitssystem wurde als weltweit erstes System anerkannt, das dem Standard des Global Dialogue on Seafood Traceability entspricht[2]Global Dialogue on Seafood Traceability, „Indonesien bestätigt weltweit erstes GDST-konformes nationales Rückverfolgbarkeitssystem”, Global Dialogue on Seafood Traceability, thegdst.org. Diese Anforderung fördert formalere Frachtpraktiken für Meeresfrüchte und verwandte Produkte. Der indonesische Less-Than-Truck-Load (LTL)-Markt bietet eine klare Chance, bei der Betreiber Temperaturkontrolle, zuverlässige Aufzeichnungen und Abdeckung über Java hinaus anbieten können.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hafentorüberlastung und Verzögerungen an Fähranschlusspunkten | -0.8% | Tanjung Priok, Surabaya und intermodale Routen von Java zu den äußeren Inseln | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturlücken und Stromversorgungsprobleme auf den äußeren Inseln | -0.7% | Ostindonesien, Papua, Maluku und Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Frachtdiebstahl, Versicherungskosten und Sicherheitszuschläge | -0.5% | National, insbesondere auf interprovincial Routen auf Java und in abgelegenen Korridoren | Kurzfristig (≤ 2 Jahre) |
| Zero-ODOL-Konformitätskosten und Flottenersatzdruck | -0.6% | National, mit der stärksten Auswirkung auf die Schwerindustriekorridore Javas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafentorüberlastung und Verzögerungen an Fähranschlusspunkten
Tanjung Priok erlebte im April 2025 eine erhebliche Überlastung, als drei große Frachtschiffe gleichzeitig am Terminal eintrafen. Der Ansturm brachte mehr als 4.000 TEU gegenüber einem Tagesdurchschnitt von 2.000 bis 2.500 TEU, und Lkw stauten sich über 8 Kilometer durch Nord-Jakarta für 2 Tage. LTL-Fracht ist besonders gefährdet, da konsolidierte Ladungen an Toren und Umschlagpunkten zusätzliche Liegezeiten verursachen können. Frachtbeschränkungen nach dem Eid-Fest verursachten ebenfalls Rückstaus, als die Lkw-Aktivität wieder aufgenommen wurde. Schlechte Koordination, Toroperationen und Zollabfertigung können Zeitpläne stören, selbst wenn Spediteure über ausreichende Lkw-Kapazität verfügen. Verbesserte Schienenverbindungen und Pufferflächen würden diese Verzögerungen reduzieren. Dennoch wird der indonesische Less-Than-Truck-Load (LTL)-Markt empfindlich gegenüber dem Hafenzugang bleiben, bis diese Engpässe nachlassen.
Infrastrukturlücken und Stromversorgungsprobleme auf den äußeren Inseln
Im Jahr 2025 erfüllten nur 58,7 % der Seetoll-Häfen grundlegende Infrastrukturkriterien, und die Bereitschaft in Ostindonesien lag bei 32 %. Diese Lücken erschweren den Betrieb in Papua, Maluku und Nusa Tenggara, wo Einrichtungen und Stromversorgung weniger zuverlässig sein können. Kühltransportdienste sind am stärksten eingeschränkt, da Pharmazeutika und Meeresfrüchte eine kontinuierliche Temperaturkontrolle erfordern. Die Logistikkosten zwischen Java und den äußeren Inseln bleiben ebenfalls höher als die Kosten innerhalb Javas, was die Beteiligung kleinerer Verlader einschränken kann. Die aktuelle Subventionsstruktur fördert nicht immer private Investitionen in den Ausbau von Häfen auf den äußeren Inseln. Der indonesische Less-Than-Truck-Load (LTL)-Markt wird zuverlässige Infrastruktur und Stromversorgung benötigen, um formelle Kühlkettendienste auf diese Standorte auszuweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort: Inlandsvolumen sichert Umsatz, internationale Korridore beschleunigen das Wachstum
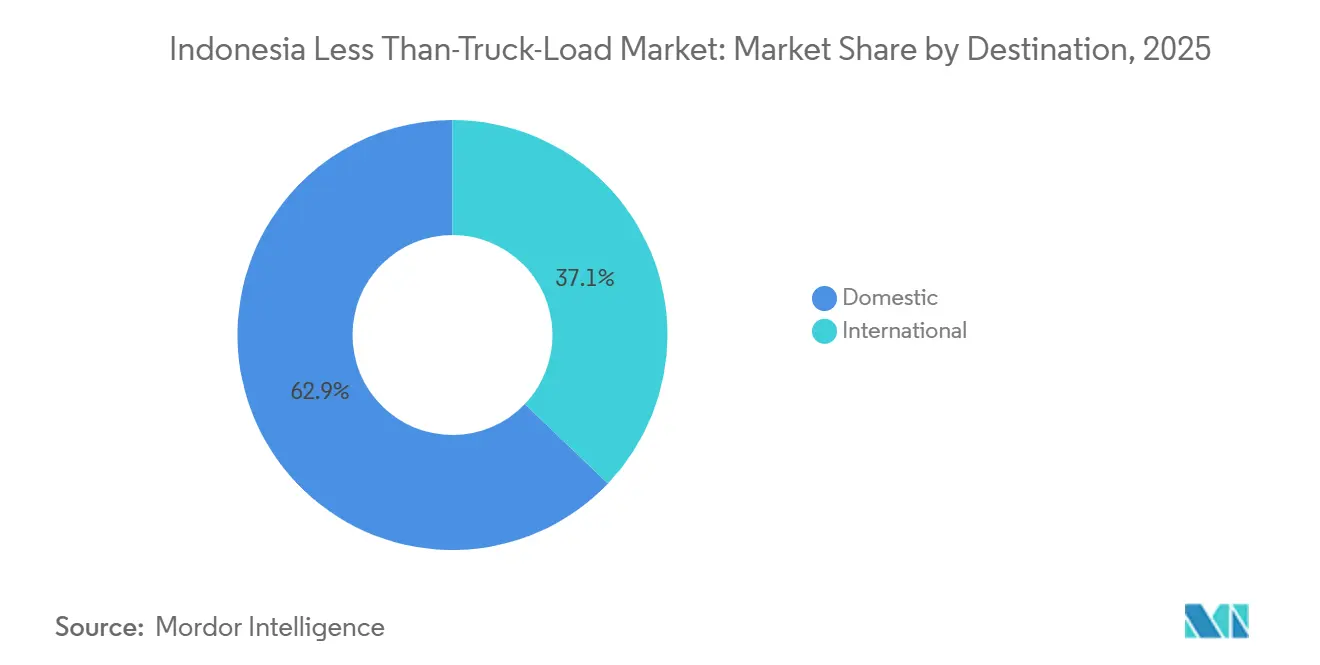
Der Inlandsverkehr hielt im Jahr 2025 einen Marktanteil von 62,87 % am indonesischen Less-Than-Truck-Load (LTL)-Markt, während der internationale Verkehr bis 2031 mit einem CAGR von 9,39 % wachsen soll. Der Inlandsfracht profitiert von der regelmäßigen FMCG-Umverteilung und dem Nachschub zwischen den Produktionszentren auf Java und den Verbrauchermärkten. Marktplatz-gebundene Verkäufer nutzen ebenfalls konsolidierte Dienste, um kleinere Bestellungen in mehrere Städte zu versenden. Der Trans-Java-Korridor unterstützt vorhersehbarere Zeitpläne auf Hochvolumenrouten. Dieser Netzwerkvorteil hilft Betreibern, Abholungen, Fernverkehrsbewegungen und Lieferungen zu koordinieren, ohne für jeden Kunden auf eine vollständige Lkw-Ladung angewiesen zu sein.
Internationale Dienste wachsen schneller, da kleinere Exporteure zunehmend grenzüberschreitende Frachtoptionen benötigen. Digitale Plattformen helfen diesen Verladern, gemischte Produkte zu kombinieren und Waren zu versenden, die keinen Container füllen. Die Marktgröße des indonesischen Less-Than-Truck-Load (LTL)-Marktes für internationale Routen wird durch die Nachfrage kleiner und mittelständischer Exporteure gestützt, die zeitkritische Fracht nutzen. Anbieter mit Zolllagern und Zolldokumentation können pro Sendung mehr verdienen als Unternehmen, die sich nur auf die Inlandslieferung konzentrieren. Das Wachstum im grenzüberschreitenden Frachtverkehr kann auch inländische Netzwerke stärken, da dieselben Plattformen beide Arten von Ladungen bündeln.


Nach Temperaturkontrolle: Trockeninfrastruktur dominiert, Kühlinvestitionen skalieren
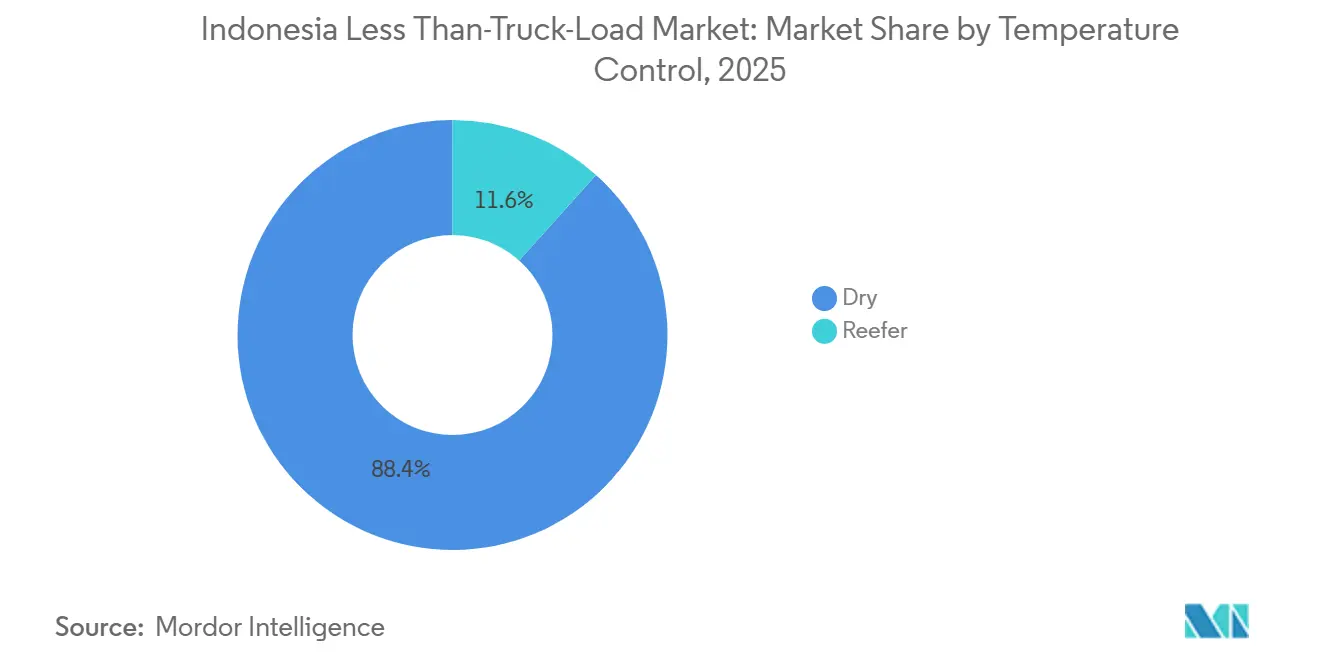
Trockener LTL hielt im Jahr 2025 88,36 % der Marktgröße des indonesischen Less-Than-Truck-Load (LTL)-Marktes, während Kühl-LTL bis 2031 mit einem CAGR von 7,68 % wachsen soll. Trockendienste transportieren FMCG, Baumaterialien, Textilien, Elektronik und andere Waren, die durch Indonesiens Straßennetz bewegt werden. Diese Warenvielfalt gibt Trockenbetreibern eine große Basis an wiederkehrendem Frachtvolumen. Die Zero-ODOL-Politik, die ab Januar 2027 vollständig durchgesetzt werden soll, fördert Investitionen in Fahrzeuge mit Standardabmessungen[3]ANTARA News, „Zero-Überlastungsfahrzeug-Politik startet im Januar 2027: Minister”, ANTARA News, antaranews.com. Konforme Flotten können Mautstraßen nutzen und Straßenkontrollen mit weniger Unterbrechungen bestehen.
Kühltransportdienste expandieren, da Arzneimittelverteilung und Meeresfrüchte-Lieferketten eine zuverlässige Temperaturkontrolle benötigen. Der vom indonesischen Less-Than-Truck-Load (LTL)-Markt gehaltene Marktanteil der Trockendienste zeigt die aktuelle Skalierungslücke, weist aber auch auf Raum für spezialisierte Kühlkapazitäten hin. Die Anforderungen der Guten Vertriebspraxis legen größeren Wert auf dokumentierte Verwahrung und konsistente Temperaturkontrolle. Dies begünstigt Betreiber mit Systemen, die an jedem Übergabepunkt Transparenz gewährleisten. Kühlketteninvestitionen außerhalb Javas könnten den Servicezugang für Gesundheitsdienstleister und Lebensmittelexporteure in weniger versorgten Gebieten verbessern.
Nach Endverbraucherbranche: Einzelhandel dominiert den Marktanteil, Pharma definiert die Wachstumstrajektorie
Der Groß- und Einzelhandel entfiel im Jahr 2025 auf 34,25 % des Marktanteils des indonesischen Less-Than-Truck-Load (LTL)-Marktes, während Pharmazeutika und Biologika bis 2031 mit einem CAGR von 8,21 % wachsen sollen. Die Einzelhandelsnachfrage wird durch häufige FMCG-Nachschublieferungen und Marktplatz-Fulfillment gestützt. Moderne Einzelhändler benötigen Transportdienste, die Filialen und Verteilungspunkte nach regelmäßigen Zeitplänen bedienen können. Ihre Volumina sind oft zu variabel, um effizient als vollständige Lkw-Ladungen transportiert zu werden. Der indonesische Less-Than-Truck-Load (LTL)-Markt ist daher stark auf Netzwerkdichte, konsistente Lieferfenster und regelmäßige Konsolidierung angewiesen.
Pharmazeutische und biologische Fracht steigt, da die Gesundheitsversorgung breiter wird und die Verteilungsstandards anspruchsvoller werden. Lieferketten, die 38 Provinzen bedienen, benötigen kontrollierte Bedingungen, zuverlässige Dokumentation und sorgfältige Handhabung. Die Fertigung ist ebenfalls eine wichtige Nachfragequelle entlang des Trans-Java-Industriekorridors. Landwirtschaft, Fischerei, Forstwirtschaft, Bauwesen und Bergbau schaffen spezialisiertere Bedürfnisse in ressourcenproduzierenden Regionen. Diese Endverbraucher erweitern den indonesischen LTL-Markt über den Einzelhandel hinaus und erfordern gleichzeitig, dass Spediteure ihre Servicefähigkeiten auf Frachttyp und Standort abstimmen.
Geografische Analyse
Java, einschließlich Jakarta und dem BOD-Gebiet, hielt 58,64 % des Umsatzes von 2025, da es die größte Konzentration von Fertigungsstandorten, Verteilungsdrehkreuzen, Pharmalagern und modernen Einzelhandelseinrichtungen des Landes aufweist. Die Nähe der Region zu Tanjung Priok unterstützt auch die regelmäßige Frachtkonsolidierung und den Hafenzugang. DHL Express investierte im Dezember 2025 9 Millionen EUR (9,8 Millionen USD) in ein 10.000 m² großes Surabaya Gateway und Service Centre. Ostjava gewinnt an Bedeutung, da sich Fertigungsinvestitionen über Groß-Jakarta hinaus verlagern. Der indonesische Less-Than-Truck-Load (LTL)-Markt bleibt eng mit Java verbunden, da der Korridor Frachtdichte, Infrastruktur und die größte Basis von Verladern vereint.
Sulawesi soll bis 2031 mit einem CAGR von 7,84 % wachsen, der höchsten Rate unter den regionalen Segmenten. Nickelabbau und -verarbeitung unterstützen eingehende Gerätebewegungen und ausgehende Mineralfracht. Makassar wird neben Tanjung Priok und Surabaya als Exportdrehkreuz entwickelt. TPK Bitung verarbeitete im ersten Quartal 2025 74.928 TEU, ein Anstieg von 21,21 % im Jahresvergleich, während Pelindo Regional 4 in der ersten Hälfte des Jahres 2025 35,63 Millionen Tonnen verarbeitete. Kalimantan generiert ebenfalls Nachfrage aus der Kohlelogistik und Materialien, die zum Nusantara-Hauptstadtprojekt transportiert werden.
Sumatra zieht stetige Frachtanforderungen aus Palmöl, Kautschuk, Automobil- und Insellieferketten an. Bali und Nusa Tenggara benötigen konsolidierten Transport für Gastgewerbelieferungen, FMCG-Importe und handwerkliche Exporte. Papua und Maluku sind kleinere Märkte mit begrenzter formeller Abdeckung. Ihr Hafenbereitschaftsniveau von 32 % in Ostindonesien macht Kühltransportoperationen besonders schwierig. Der auf Java konzentrierte Marktanteil des indonesischen Less-Than-Truck-Load (LTL)-Marktes beseitigt nicht die Notwendigkeit einer Serviceerweiterung in östlichen Korridoren. Die Verteilung im Gesundheitswesen und institutionelle Frachtanforderungen könnten dazu beitragen, diese Netzwerke zu formalisieren, wenn Betreiber in konforme Einrichtungen investieren.
Wettbewerbslandschaft
Der indonesische Less-Than-Truck-Load (LTL)-Markt ist fragmentiert, da inländische Spediteure Volumen durch breite geografische Abdeckung halten, während internationale Betreiber im Premium- und regulierten Frachtbereich konkurrieren. J&T Cargo hat ein großes inländisches Netzwerk mit mehr als 8.000 Fahrzeugen, mehr als 100 Gateway-Einrichtungen und mehr als 4.500 Partnern in ganz Indonesien aufgebaut. Die Netzwerkgröße hilft inländischen Unternehmen, hochfrequente Lieferanforderungen über die wichtigsten Verbrauchskorridore hinweg zu erfüllen. Sie hilft ihnen auch, Fracht zu halten, die von regelmäßigen Abholungs- und Lieferplänen abhängt.
Digitale Plattformen verändern den Wettbewerb, indem sie Preisgestaltung, Ladungsbündelung, Routenplanung und Sendungstransparenz verknüpfen. Kargo Technologies hat den Einsatz von Elektrofahrzeugen und Echtzeit-Betriebssystemen genutzt, um in Jakarta niedrigere Betriebskosten anzustreben. Waresix erweiterte seine Kapitalbasis Anfang 2026, und seine Tochtergesellschaft PT BSA Logistics Indonesia wurde an der Indonesischen Wertpapierbörse notiert. SiCepat Ekspres startete im Juli 2026 SiCepat Logistik, um Business-to-Business-Erstmeilenoperationen und Mittelmeilenoperationen zu bedienen. Diese Schritte bringen Express- und Frachtbetreiber in engeren Wettbewerb um konsolidierte Sendungen, insbesondere dort, wo Kunden Technologie und Geschwindigkeit schätzen.
Internationale Betreiber differenzieren sich durch Dokumentation, Einhaltung von Gesundheitsvorschriften und grenzüberschreitenden Netzwerkzugang. DHL Express eröffnete im Dezember 2025 sein Surabaya Gateway und Service Centre, um ostjavanische Exporteure mit seinem Südasien-Drehkreuz in Singapur zu verbinden[4]DHL Group, „DHL verpflichtet sich, Indonesien beim Ausbau seiner schnell wachsenden Sektoren zu unterstützen”, DHL Group, dhl.com. DSV startete im April 2026 einen Elektro-Lkw für den kommerziellen Stadtfrachtverkehr in Jakarta. Betreiber müssen sich auch auf die Zero-ODOL-Durchsetzung vorbereiten, die die Bedeutung konformer Fahrzeuge und des Flottenmanagements erhöhen wird. Der indonesische Less-Than-Truck-Load (LTL)-Markt bietet die stärkste Öffnung bei konformen Kühltransportdiensten außerhalb Javas, wo Infrastruktur und Servicekapazität begrenzt bleiben.
Marktführer im indonesischen Less-Than-Truck-Load-Markt
J&T Cargo Indonesia
Indah Logistik Cargo
JNE Express
DHL Group
PT Dunia Express Transindo (DUNEX Logistics)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: SiCepat Ekspres startete SiCepat Logistik, einen Business-to-Business-Logistikdienst für Erstmeilen- und Mittelmeilen-Lieferketten- und Vertriebsaktivitäten. Der Dienst nutzt das Netzwerk des Unternehmens mit 470 Drehkreuzen und 1.700 Fahrzeugen.
- April 2026: DSV startete offiziell seinen ersten Elektro-Lkw für den kommerziellen Stadtfrachtbetrieb in Indonesien. Der Lkw ist für Lieferungen in Jakarta vorgesehen und hat eine größere Nutzlast als DSVs Elektrotransporter.
- Dezember 2025: DHL Express eröffnete das Surabaya Gateway und Service Centre, eine zweckgebaute 10.000 m² große Einrichtung, die mit mehr als 9 Millionen EUR (9,8 Millionen USD) an Investitionen unterstützt wird. Die Einrichtung verbindet ostjavanische Exporteure von Textilien, Möbeln, Leder und Konsumgütern über Direktflüge mit DHL's Südasien-Drehkreuz in Singapur.
- Dezember 2025: Kargo Technologies unterzeichnete Absichtserklärungen mit den kommerziellen Elektrofahrzeug-Herstellern Foton, JAC, Wuling und VKTR für die Fahrzeuglieferung zur Unterstützung seines Flottenelektrifizierungsplans, mit einer Finanzierung über HSBC, Indomobil Finance und Chailease.


Berichtsumfang des indonesischen Less-Than-Truck-Load-Marktes
| Inland |
| International |
| Trocken |
| Kühlkette |
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Java (Jakarta & BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlkette | |
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Java (Jakarta & BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali und Nusa Tenggara | |
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für indonesische Less-Than-Truck-Load (LTL)-Dienste?
Der Sektor verzeichnet von 2026 bis 2031 einen CAGR von 6,50 % und wächst von 11,48 Milliarden USD im Jahr 2026 auf 15,72 Milliarden USD bis 2031.
Welche Zielkategorie wächst in Indonesien bei Less-Than-Truck-Load (LTL)-Diensten am schnellsten?
Internationale Dienste sollen bis 2031 einen CAGR von 9,39 % verzeichnen, unterstützt durch die Nachfrage kleiner und mittelständischer Exporteure und grenzüberschreitende Frachtplattformen.
Warum sind Trockentransportdienste die führende Temperaturkontrollkategorie?
Trockendienste hielten 88,36 % des Umsatzes von 2025, da sie eine breite Palette von Umgebungsgütern transportieren, darunter FMCG, Baumaterialien, Textilien und Elektronik.
Welche Endverbraucher erzeugen die stärkste Nachfrage nach LTL-Fracht in Indonesien?
Der Groß- und Einzelhandel hielt 34,25 % des Umsatzes von 2025, während Pharmazeutika und Biologika bis 2031 mit einem CAGR von 8,21 % wachsen sollen.
Welche indonesische Region bietet die schnellste Frachtswachstumschance?
Sulawesi soll bis 2031 mit einem CAGR von 7,84 % wachsen, unterstützt durch Nickel-Lieferketten und die Entwicklung Makassars als Exportdrehkreuz.
Welche betrieblichen Herausforderungen betreffen indonesische LTL-Spediteure?
Hafenüberlastung, Infrastrukturlücken auf den äußeren Inseln, Stromversorgungsprobleme, Sicherheitskosten und die Vorbereitung auf die Zero-ODOL-Durchsetzung können Zeitpläne stören und Betriebskosten erhöhen.
Seite zuletzt aktualisiert am:



