
Tamaño y Participación del Mercado de Carga Consolidada (Less Than-Truck-Load) de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 10.67 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.50 % |
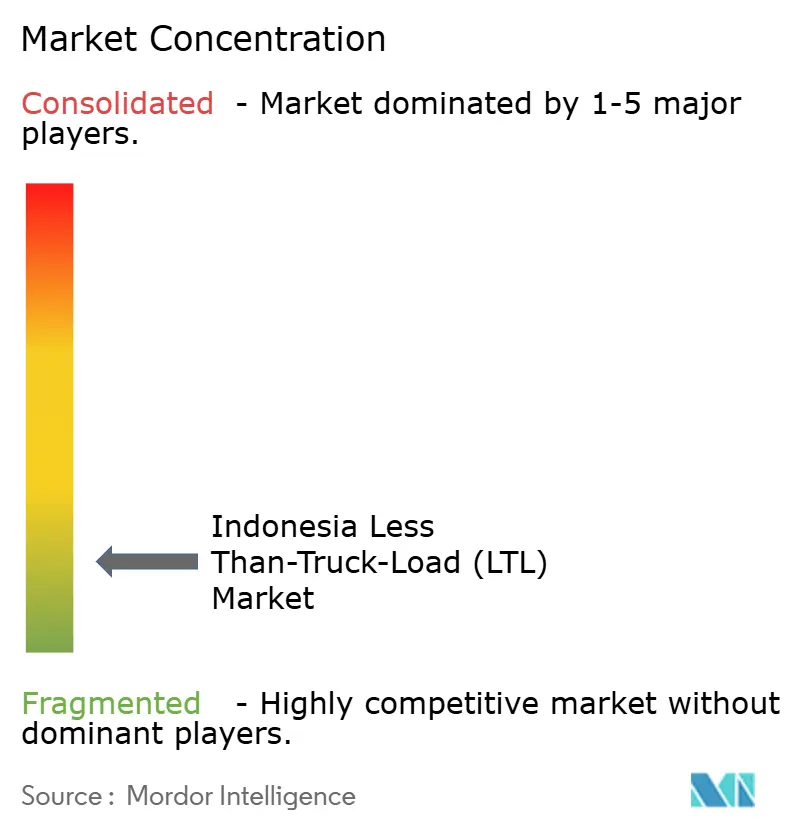
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Consolidada (Less Than-Truck-Load) de Indonesia por Mordor Intelligence
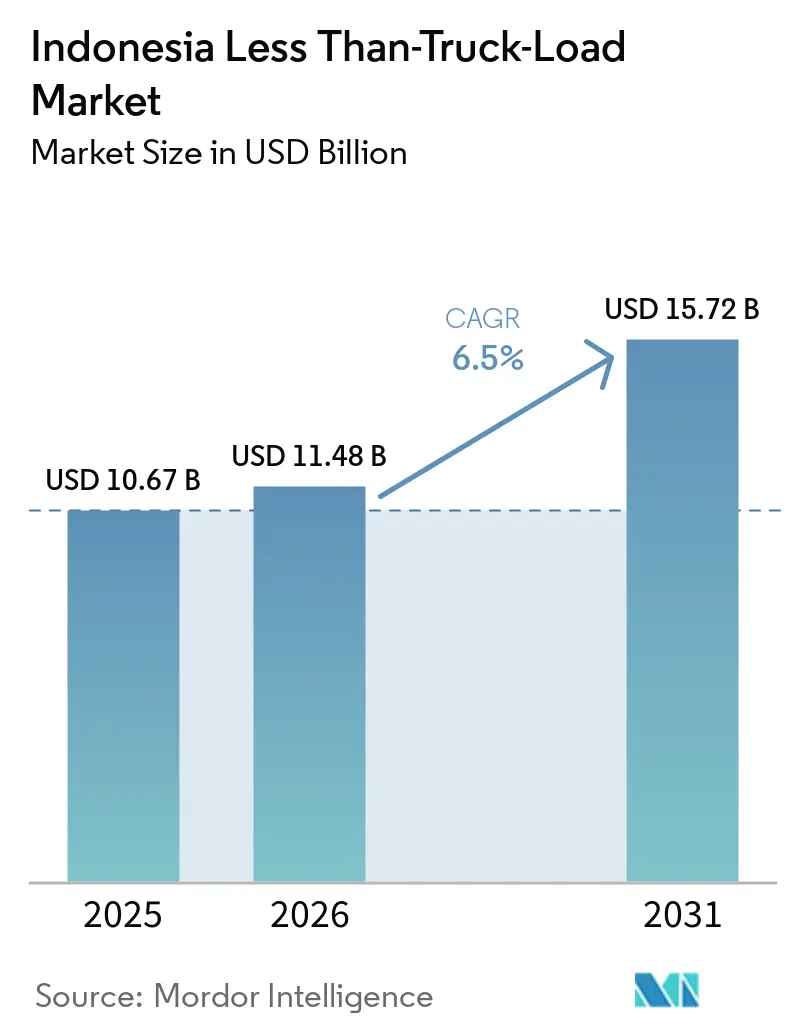
El tamaño del mercado de carga consolidada (less than-truck-load, LTL) de Indonesia fue valorado en 10,67 mil millones de USD en 2025, y se estima que crecerá desde 11,48 mil millones de USD en 2026 hasta alcanzar 15,72 mil millones de USD en 2031, a una CAGR del 6,50% durante el período de pronóstico (2026-2031).
Los pedidos de comercio electrónico, los tamaños de envío más pequeños y la actividad regular de reabastecimiento en las cadenas de suministro minoristas y de manufactura sostienen la demanda. El comercio interinsular también mantiene la importancia de los servicios de consolidación, ya que el flete se mueve a través de conexiones por carretera, puerto y ferry. La producción de transporte y almacenamiento se expandió un 8,04% interanual en el primer trimestre de 2026, lo que respaldó la actividad continua de flete en toda Indonesia. Los operadores digitales de flete están mejorando la asignación de carga y la planificación de rutas, lo que aumenta la presión competitiva sobre los transportistas que dependen de redes tradicionales. La modernización de flotas, el cumplimiento de la cadena de frío y la documentación confiable se están convirtiendo en formas importantes para que los operadores protejan la calidad del servicio y obtengan flete de mayor valor.
Conclusiones Clave del Informe
- Por destino, los servicios nacionales representaron el 62,87% de la participación del mercado de carga consolidada (LTL) de Indonesia en 2025, mientras que se pronostica que los servicios internacionales crecerán a una CAGR del 9,39% hasta 2031.
- Por control de temperatura, los servicios secos representaron el 88,36% del tamaño del mercado de carga consolidada (LTL) de Indonesia en 2025, mientras que se pronostica que los servicios refrigerados se expandirán a una CAGR del 7,68% hasta 2031.
- Por industria de usuario final, el comercio mayorista y minorista representó el 34,25% de la participación del mercado de carga consolidada (LTL) de Indonesia en 2025, mientras que se pronostica que los productos farmacéuticos y biológicos crecerán a una CAGR del 8,21% hasta 2031.
- Por región, Java representó el 58,64% del tamaño del mercado de carga consolidada (LTL) de Indonesia en 2025, mientras que se pronostica que Sulawesi crecerá a una CAGR del 7,84% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Carga Consolidada (Less Than-Truck-Load) de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densidad de Envíos de Comercio Electrónico y Pequeñas y Medianas Empresas | +1.5% | Centros urbanos de Java, ciudades de segundo nivel de Sumatra y centros nacionales de mercados digitales | Corto plazo (≤ 2 años) |
| Agregación Digital de Flete y Optimización de Rutas | +1% | Nacional, con concentración en el Gran Yakarta y el corredor de Java | Corto plazo (≤ 2 años) |
| Requisitos de Distribución Interinsular Doméstica | +0.8% | Nacional, con las mayores ganancias incrementales en Sulawesi, Kalimantan e Indonesia Oriental | Mediano plazo (2-4 años) |
| Expansión de la Cadena de Frío Farmacéutica, Alimentaria y de Productos del Mar | +0.7% | Java, Indonesia Oriental y puertos de exportación en Sulawesi y Sumatra | Mediano plazo (2-4 años) |
| Ecosistema Logístico Nacional y Documentación Digital | +0.5% | Nacional, inicialmente en 55 puertos y 12 aeropuertos bajo el despliegue de la DJBC | Mediano plazo (2-4 años) |
| Formalización de Flotas Zero-ODOL y Eficiencia Legal de Carga Útil | +0.6% | Nacional, con prioridad en los corredores Trans-Java y Trans-Sumatra | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densidad de Envíos de Comercio Electrónico y Pequeñas y Medianas Empresas
La economía de comercio electrónico de Indonesia ha desplazado la demanda de flete desde movimientos masivos periódicos hacia envíos consolidados frecuentes. Este cambio favorece al mercado de carga consolidada (LTL) de Indonesia porque muchos comerciantes no tienen suficiente volumen para un camión dedicado. Los vendedores de moda, los distribuidores de bienes de consumo de alta rotación (FMCG) y las empresas más pequeñas necesitan reabastecimiento regular entre centros urbanos y ciudades secundarias. Los ciclos de promoción cortos pueden reducir las ventanas de reabastecimiento a entre 24 y 72 horas, lo que hace que el transporte consolidado predecible sea más valioso. El BPS reportó un crecimiento interanual del 8,04% en transporte y almacenamiento durante el primer trimestre de 2026, lo que fue consistente con una mayor actividad de flete. Los operadores con redes densas de recogida y entrega están mejor posicionados para atender este volumen recurrente.
Agregación Digital de Flete y Optimización Dinámica de Rutas
Las plataformas digitales combinan envíos de diferentes clientes y asignan capacidad a través de las rutas disponibles. Este modelo operativo ayuda a mejorar la utilización de los camiones y puede reducir los viajes en vacío entre centros de flete. El mercado de carga consolidada (LTL) de Indonesia se está volviendo, por tanto, más competitivo para los transportistas que solo poseen activos y tienen visibilidad limitada sobre la asignación de carga. Kargo Technologies ha vinculado el despliegue de vehículos eléctricos con la visibilidad operativa en tiempo real a través de su plataforma Kargo Nexus, ilustrando el vínculo entre la tecnología de flota y las decisiones de despacho. Los menores costos operativos pueden intensificar la competencia de precios cuando las plataformas utilizan volumen adicional para mejorar la utilización. Los transportistas que no modernicen las herramientas de despacho pueden encontrar más difícil retener a los pequeños y medianos cargadores que priorizan precios predecibles y visibilidad de los envíos.
Requisitos de Distribución Interinsular Doméstica
La geografía de Indonesia hace que la consolidación sea central para las operaciones de flete doméstico. Las transferencias entre islas requieren conexiones entre camiones, puertos y ferries, creando oportunidades repetidas para combinar cargas más pequeñas. El programa Sea Toll conecta 115 puertos a través de 39 rutas activas, mientras que PT Pelni transportó 13.142 TEUs de carga logística durante 2025. Un diseño de concentrador y radio puede reducir los costos operativos entre un 16% y un 43% y el gasto en subsidios entre un 10% y un 25% por viaje de ida y vuelta, según un estudio científico de 2025[1]"Diseño de Red de Concentrador y Radio para Optimizar los Costos de Subsidio Gubernamental para el Transporte Marítimo en Indonesia," Siber Journal of Transportation and Logistics, doi.org. Estas condiciones respaldan los servicios de alimentación que conectan las puertas de entrada de Java con Sumatra, Kalimantan, Sulawesi y las islas orientales. El mercado de carga consolidada (LTL) de Indonesia puede beneficiarse a medida que Makassar se desarrolla junto a Tanjung Priok y Surabaya como centro de exportación.
Expansión de la Cadena de Frío Farmacéutica, Alimentaria y de Productos del Mar
Las normas de distribución farmacéutica, la cobertura de atención médica y los requisitos de trazabilidad de productos del mar respaldan la demanda de servicios refrigerados. El programa JKN cubre al 99,34% de la población de Indonesia y crea una amplia necesidad de reabastecimiento confiable de medicamentos en las 38 provincias. La distribución farmacéutica requiere condiciones controladas y manejo documentado en cada punto de transferencia. El sistema nacional de trazabilidad de Indonesia ha sido reconocido como el primer sistema del mundo que cumple con el estándar del Diálogo Global sobre Trazabilidad de Productos del Mar[2]Diálogo Global sobre Trazabilidad de Productos del Mar, "Indonesia Confirma el Primer Sistema Nacional de Trazabilidad Conforme con GDST del Mundo," Diálogo Global sobre Trazabilidad de Productos del Mar, thegdst.org. Este requisito fomenta prácticas de flete más formales para los productos del mar y productos relacionados. El mercado de carga consolidada (LTL) de Indonesia tiene una clara oportunidad donde los operadores pueden proporcionar control de temperatura, registros confiables y cobertura más allá de Java.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión en Puertas Portuarias y Retrasos en la Interfaz de Ferry | -0.8% | Tanjung Priok, Surabaya y rutas intermodales de Java hacia las islas exteriores | Corto plazo (≤ 2 años) |
| Brechas de Infraestructura en Islas Exteriores y Confiabilidad del Suministro Eléctrico | -0.7% | Indonesia Oriental, Papua, Maluku y Nusa Tenggara | Largo plazo (≥ 4 años) |
| Robo de Carga, Costos de Seguro y Recargos por Seguridad | -0.5% | Nacional, especialmente en los corredores interprovinciales de Java y los corredores remotos | Corto plazo (≤ 2 años) |
| Costo de Cumplimiento Zero-ODOL y Presión de Reemplazo de Flota | -0.6% | Nacional, con el mayor efecto en los corredores de industria pesada de Java | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión en Puertas Portuarias y Retrasos en la Interfaz de Ferry
Tanjung Priok experimentó una congestión importante en abril de 2025 cuando tres grandes buques de carga llegaron a la terminal al mismo tiempo. El aumento trajo más de 4.000 TEUs frente a un promedio diario de 2.000 a 2.500 TEUs, y los camiones hicieron cola durante 8 kilómetros en el norte de Yakarta durante 2 días. El flete LTL está especialmente expuesto porque las cargas consolidadas pueden incurrir en tiempo de espera adicional en las puertas y puntos de transferencia. Las restricciones de flete posteriores al Eid también crearon acumulaciones cuando la actividad de transporte se reinició. La coordinación deficiente, las operaciones de puertas y el procesamiento aduanero pueden interrumpir los horarios incluso cuando los transportistas tienen suficiente capacidad de camiones. La mejora de los enlaces ferroviarios y las áreas de amortiguamiento reduciría estos retrasos. Aun así, el mercado de carga consolidada (LTL) de Indonesia seguirá siendo sensible al acceso portuario hasta que esas restricciones se alivien.
Brechas de Infraestructura en Islas Exteriores y Confiabilidad del Suministro Eléctrico
Solo el 58,7% de los puertos del programa Sea Toll cumplieron los criterios básicos de infraestructura en 2025, y la preparación en Indonesia Oriental fue del 32%. Estas brechas dificultan las operaciones en Papua, Maluku y Nusa Tenggara, donde las instalaciones y el suministro eléctrico pueden ser menos confiables. Los servicios refrigerados enfrentan la mayor restricción porque los productos farmacéuticos y los productos del mar requieren control continuo de temperatura. Los costos logísticos entre Java y las islas exteriores también siguen siendo más altos que los costos intra-Java, lo que puede limitar la participación de los cargadores más pequeños. La estructura de subsidios actual no siempre fomenta la inversión privada en mejoras de puertos en las islas exteriores. El mercado de carga consolidada (LTL) de Indonesia necesitará infraestructura confiable y suministro eléctrico para extender los servicios formales de cadena de frío a estas ubicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino: El Volumen Nacional Ancla los Ingresos, los Corredores Internacionales se Aceleran
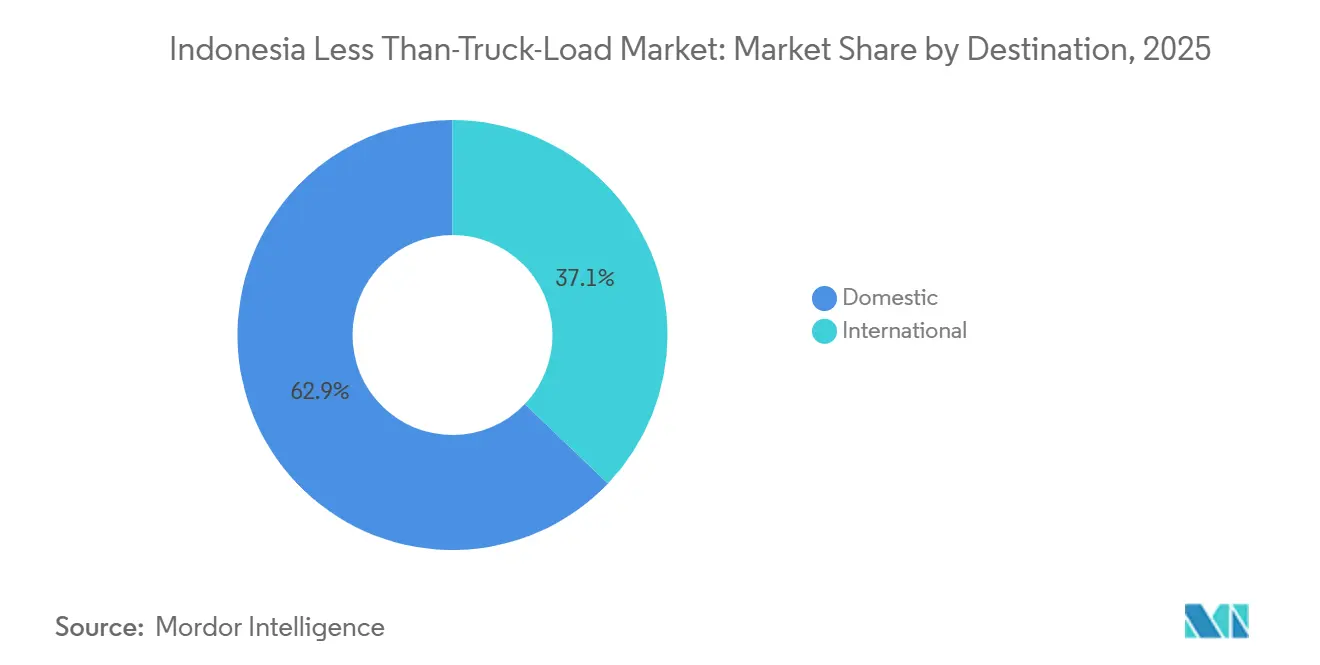
Los servicios nacionales representaron el 62,87% de la participación del mercado de carga consolidada (LTL) de Indonesia en 2025, mientras que se pronostica que los servicios internacionales crecerán a una CAGR del 9,39% hasta 2031. El flete nacional se beneficia de la redistribución y el reabastecimiento regular de bienes de consumo de alta rotación (FMCG) entre los centros de producción de Java y los mercados de consumo. Los vendedores vinculados a plataformas de mercado también utilizan servicios consolidados para enviar pedidos más pequeños a múltiples ciudades. El corredor Trans-Java respalda horarios más predecibles en rutas de alto volumen. Esta ventaja de red ayuda a los operadores a coordinar recogidas, movimientos de línea principal y entregas sin depender de una carga completa de camión para cada cliente.
Los servicios internacionales están creciendo más rápido porque los exportadores más pequeños necesitan cada vez más opciones de flete transfronterizo. Las plataformas digitales ayudan a estos cargadores a combinar productos mixtos y enviar mercancías que no llenan un contenedor. El tamaño del mercado de carga consolidada (LTL) de Indonesia para rutas internacionales está respaldado por la demanda de pequeños y medianos exportadores que utilizan flete urgente. Los proveedores con almacenes aduaneros y documentación de aduanas pueden obtener más por envío que las empresas enfocadas únicamente en la entrega nacional. El crecimiento en el flete transfronterizo también puede fortalecer las redes nacionales porque las mismas plataformas agregan ambos tipos de cargas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Control de Temperatura: La Infraestructura Seca Domina, la Inversión en Refrigeración Escala
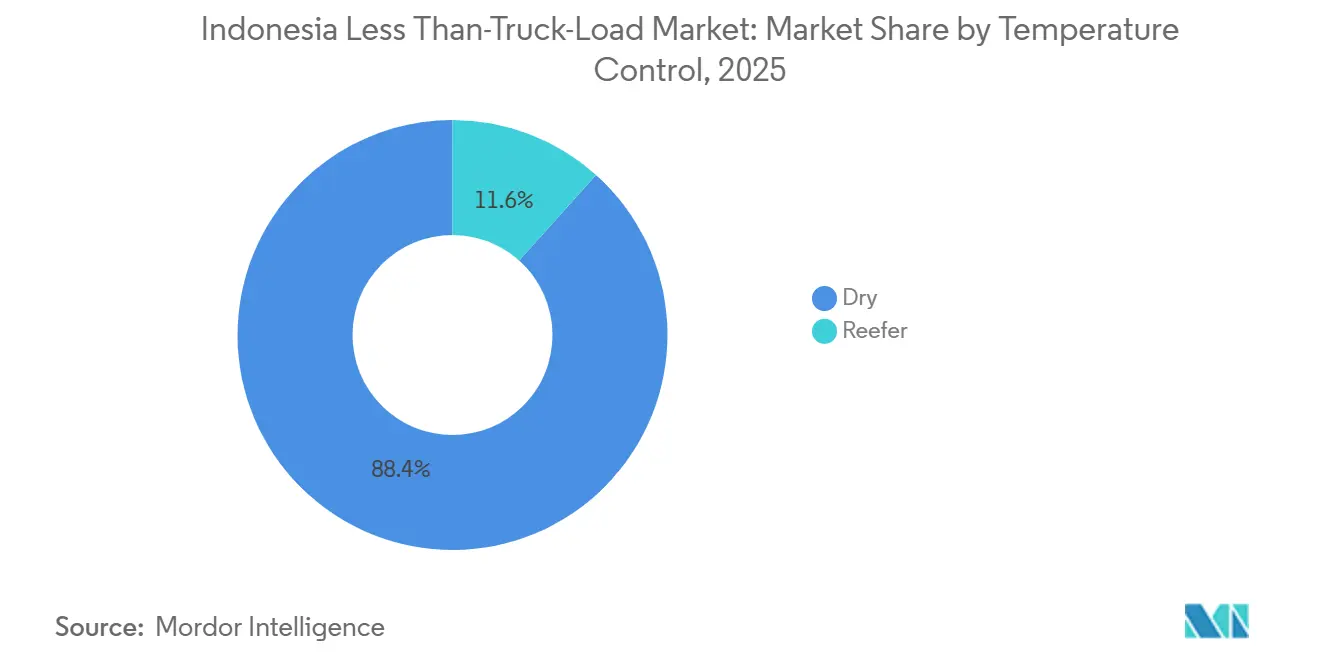
El LTL seco representó el 88,36% del tamaño del mercado de carga consolidada (LTL) de Indonesia en 2025, mientras que se proyecta que el LTL refrigerado crecerá a una CAGR del 7,68% hasta 2031. Los servicios secos transportan bienes de consumo de alta rotación (FMCG), materiales de construcción, textiles, electrónica y otros bienes que se mueven a través de la red vial de Indonesia. Esta amplitud de bienes otorga a los operadores secos una gran base de volumen de flete recurrente. La política Zero-ODOL, que apunta a la aplicación plena desde enero de 2027, fomenta la inversión en vehículos de dimensiones estándar[3]ANTARA News, "La Política de Vehículos con Sobrecarga Cero Comenzará en Enero de 2027: Ministro," ANTARA News, antaranews.com. Las flotas conformes pueden usar carreteras de peaje y cumplir con los requisitos de inspección en carretera con menos interrupciones.
Los servicios refrigerados se están expandiendo porque las cadenas de suministro de distribución de medicamentos y productos del mar necesitan un control de temperatura confiable. La participación del mercado de carga consolidada (LTL) de Indonesia en manos de los servicios secos muestra la brecha de escala actual, pero también apunta a espacio para capacidad refrigerada especializada. Los requisitos de Buenas Prácticas de Distribución otorgan mayor valor a la custodia documentada y el control de temperatura consistente. Esto favorece a los operadores con sistemas que mantienen visibilidad en cada punto de transferencia. La inversión en cadena de frío fuera de Java podría mejorar el acceso al servicio para los proveedores de atención médica y los exportadores de alimentos en áreas menos atendidas.
Por Industria de Usuario Final: El Comercio Minorista Domina la Participación, los Productos Farmacéuticos Definen la Trayectoria de Crecimiento
El comercio mayorista y minorista representó el 34,25% de la participación del mercado de carga consolidada (LTL) de Indonesia en 2025, mientras que se espera que los productos farmacéuticos y biológicos crezcan a una CAGR del 8,21% hasta 2031. La demanda minorista está respaldada por el frecuente reabastecimiento de bienes de consumo de alta rotación (FMCG) y el cumplimiento de pedidos en plataformas de mercado. Los minoristas modernos necesitan servicios de transporte que puedan atender tiendas y puntos de distribución en horarios regulares. Sus volúmenes suelen ser demasiado variados para moverse eficientemente como cargas completas de camión. El mercado de carga consolidada (LTL) de Indonesia depende, por tanto, en gran medida de la densidad de la red, las ventanas de entrega consistentes y la consolidación regular.
El flete farmacéutico y de biológicos está aumentando a medida que la cobertura de salud se amplía y los estándares de distribución se vuelven más exigentes. Las cadenas de suministro que atienden a 38 provincias necesitan condiciones controladas, documentación confiable y manejo cuidadoso. La manufactura también es una fuente importante de demanda a lo largo del corredor industrial Trans-Java. La agricultura, la pesca, la silvicultura, la construcción y la minería crean necesidades más especializadas en las regiones productoras de recursos. Estos usuarios finales amplían el mercado LTL indonesio más allá del comercio minorista, al tiempo que requieren que los transportistas adapten las capacidades de servicio al tipo de carga y la ubicación.
Análisis Geográfico
Java, incluida Yakarta y el área BOD, representó el 58,64% de los ingresos de 2025 porque tiene la mayor concentración de sitios de manufactura, centros de distribución, almacenes farmacéuticos e instalaciones minoristas modernas del país. La proximidad de la región a Tanjung Priok también respalda la consolidación regular de flete y el acceso portuario. DHL Express invirtió 9 millones de EUR (9,8 millones de USD) en una Puerta de Enlace y Centro de Servicio de Surabaya de 10.000 m² en diciembre de 2025. Java Oriental se está volviendo más importante a medida que la inversión manufacturera se desplaza más allá del Gran Yakarta. El mercado de carga consolidada (LTL) de Indonesia sigue estrechamente vinculado a Java porque el corredor combina densidad de flete, infraestructura y la mayor base de cargadores.
Se pronostica que Sulawesi crecerá a una CAGR del 7,84% hasta 2031, la tasa más alta entre los segmentos regionales. La minería y el procesamiento de níquel respaldan los movimientos de equipos entrantes y la carga mineral saliente. Makassar se está desarrollando como un centro de exportación junto a Tanjung Priok y Surabaya. TPK Bitung manejó 74.928 TEUs en el primer trimestre de 2025, un aumento del 21,21% interanual, mientras que Pelindo Regional 4 procesó 35,63 millones de toneladas en el primer semestre de 2025. Kalimantan también genera demanda de la logística del carbón y los materiales que se mueven hacia el proyecto de la capital Nusantara.
Sumatra atrae una demanda de flete constante del aceite de palma, el caucho, la industria automotriz y las cadenas de suministro interinsulares. Bali y Nusa Tenggara necesitan transporte consolidado para suministros de hospitalidad, importaciones de bienes de consumo de alta rotación (FMCG) y exportaciones artesanales. Papua y Maluku son mercados más pequeños con cobertura formal limitada. Su nivel de preparación portuaria del 32% en Indonesia Oriental hace que las operaciones refrigeradas sean particularmente difíciles. La participación del mercado de carga consolidada (LTL) de Indonesia concentrada en Java no elimina la necesidad de expansión del servicio en los corredores orientales. La distribución de atención médica y la demanda de flete institucional podrían ayudar a formalizar estas redes cuando los operadores inviertan en instalaciones conformes.
Panorama Competitivo
El mercado de carga consolidada (LTL) de Indonesia está fragmentado porque los transportistas nacionales retienen volumen a través de una amplia cobertura geográfica, mientras que los operadores internacionales compiten en flete premium y regulado. J&T Cargo ha construido una gran red nacional con más de 8.000 vehículos, más de 100 instalaciones de puerta de enlace y más de 4.500 socios en toda Indonesia. La escala de la red ayuda a las empresas nacionales a manejar los requisitos de entrega de alta frecuencia en los principales corredores de consumo. También les ayuda a retener el flete que depende de horarios regulares de recogida y entrega.
Las plataformas digitales están cambiando la competencia al vincular precios, agregación de carga, planificación de rutas y visibilidad de envíos. Kargo Technologies ha utilizado el despliegue de vehículos eléctricos y sistemas operativos en tiempo real para perseguir menores costos operativos en Yakarta. Waresix amplió su base de capital a principios de 2026, y su subsidiaria PT BSA Logistics Indonesia fue listada en la Bolsa de Valores de Indonesia. SiCepat Ekspres lanzó SiCepat Logistik en julio de 2026 para atender operaciones de primera milla y milla intermedia de empresa a empresa. Estos movimientos acercan a los operadores de mensajería y flete a una mayor competencia por los envíos consolidados, particularmente donde los clientes valoran la tecnología y la velocidad.
Los operadores internacionales se diferencian a través de la documentación, el cumplimiento de atención médica y el acceso a redes transfronterizas. DHL Express inauguró su Puerta de Enlace y Centro de Servicio de Surabaya en diciembre de 2025 para conectar a los exportadores de Java Oriental con su Centro de Asia del Sur en Singapur[4]DHL Group, "DHL se Compromete a Ayudar a Indonesia a Expandir sus Sectores de Rápido Crecimiento," DHL Group, dhl.com. DSV lanzó un camión eléctrico para flete urbano comercial en Yakarta en abril de 2026. Los operadores también necesitan prepararse para la aplicación de Zero-ODOL, lo que aumentará la importancia de los vehículos conformes y la gestión de flotas. El mercado de carga consolidada (LTL) de Indonesia ofrece la mayor apertura en servicios refrigerados conformes fuera de Java, donde la infraestructura y la capacidad de servicio siguen siendo limitadas.
Líderes de la Industria de Carga Consolidada (Less Than-Truck-Load) de Indonesia
J&T Cargo Indonesia
Indah Logistik Cargo
JNE Express
DHL Group
PT Dunia Express Transindo (DUNEX Logistics)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: SiCepat Ekspres lanzó SiCepat Logistik, un servicio logístico de empresa a empresa para actividades de distribución y cadena de suministro de primera milla y milla intermedia. El servicio utiliza la red de 470 centros y 1.700 vehículos de la empresa.
- Abril de 2026: DSV lanzó oficialmente su primer camión eléctrico para operaciones de flete urbano comercial en Indonesia. El camión está destinado a entregas en Yakarta y tiene una mayor capacidad de carga que las furgonetas eléctricas de DSV.
- Diciembre de 2025: DHL Express inauguró la Puerta de Enlace y Centro de Servicio de Surabaya, una instalación de 10.000 m² construida específicamente con una inversión de más de 9 millones de EUR (9,8 millones de USD). La instalación conecta a los exportadores de Java Oriental de textiles, muebles, cuero y bienes de consumo con el Centro de Asia del Sur de DHL en Singapur a través de vuelos dedicados.
- Diciembre de 2025: Kargo Technologies firmó memorandos de entendimiento con los fabricantes de vehículos eléctricos comerciales Foton, JAC, Wuling y VKTR para el suministro de vehículos en apoyo de su hoja de ruta de electrificación de flota, con financiamiento estructurado a través de HSBC, Indomobil Finance y Chailease.


Alcance del Informe del Mercado de Carga Consolidada (Less Than-Truck-Load) de Indonesia
| Nacional |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papua e Islas Maluku |
| Por Destino | Nacional |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Java (Yakarta y BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali y Nusa Tenggara | |
| Región de Papua e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de carga consolidada (less than-truck-load, LTL) de Indonesia?
El sector registra una CAGR del 6,50% de 2026 a 2031, aumentando desde 11,48 mil millones de USD en 2026 hasta 15,72 mil millones de USD en 2031.
¿Qué categoría de destino está creciendo más rápido en Indonesia en los servicios de carga consolidada (less-than-truck-load, LTL)?
Se pronostica que los servicios internacionales registrarán una CAGR del 9,39% hasta 2031, respaldados por la demanda de pequeños y medianos exportadores y las plataformas de flete transfronterizo.
¿Por qué los servicios de flete seco son la categoría líder de control de temperatura?
Los servicios secos representaron el 88,36% de los ingresos de 2025 porque transportan una amplia gama de bienes a temperatura ambiente, incluidos bienes de consumo de alta rotación (FMCG), materiales de construcción, textiles y electrónica.
¿Qué usuarios finales generan la mayor demanda de flete LTL en Indonesia?
El comercio mayorista y minorista representó el 34,25% de los ingresos de 2025, mientras que se proyecta que los productos farmacéuticos y biológicos crecerán a una CAGR del 8,21% hasta 2031.
¿Qué región de Indonesia ofrece la oportunidad de crecimiento de flete más rápida?
Se pronostica que Sulawesi crecerá a una CAGR del 7,84% hasta 2031, respaldado por las cadenas de suministro de níquel y el desarrollo de Makassar como centro de exportación.
¿Qué desafíos operativos afectan a los transportistas LTL indonesios?
La congestión portuaria, las brechas de infraestructura en las islas exteriores, los problemas de confiabilidad del suministro eléctrico, los costos de seguridad y la preparación para la aplicación de Zero-ODOL pueden interrumpir los horarios y aumentar los costos operativos.
Última actualización de la página el:



